Анализ кредитоспособности и платежеспособности предприятия
Характеристика обеспечения кредита
В качестве обеспечения уплаты процентов и возврата кредита предлагается в залог автотранспорт. Автотранспорт являются собственностью предприятия на основании счета-фактур №014860 от 15.08.2001., № 015035 от 13.09.2002г., № 789 от 07.12.2001г., № 216 от 19.05.1997г..Автотранспорт находится на балансе предприятия и согласно данным бухгалтерского учета остаточная стоимость составляет 2 742 тыс. руб. Стоимость одного автобуса VOLVO данной марки на 01 декабря 2003 года составляет 27000$, стоимость нового КАМАЗа от 500т.р., стоимость ЗИЛ- 5301АО-290 т.р., стоимость полуприцепа 9385-160т.р.
С учетом износа и рыночных цен на подержанные автобусы, КАМАЗ-541000, ЗИЛ-5301АО, полуприцепы данного класса в Челябинском регионе, автотранспорт можно принять в качестве обеспечения по стоимости 1990 тыс. руб.
В случае невыполнения или ненадлежащего выполнения Заемщиком обязательств по кредитному договору залог достаточен для удовлетворения требований Банка в полном объеме.
2.3 Технико-экономическое обоснование кредита на пополнение оборотных средств для закупа запчастей
Предприятие предполагает взять краткосрочный кредит на пополнение оборотных средств в целях расширения деятельности на период 1 год в сумме 1500000 руб.
Представим финансовый план предприятия при условии пополнения оборотных средств:
Таблица 2.2 – Расчет плановой прибыли на 2007 г.
| Показатели | Сумма, тыс. руб. |
| 1. Выручка от реализации услуг | 66 076,8 |
| 2. Себестоимость реализованных услуг | 4 417,043 |
| 3. Прибыль от реализации | 61 659,757 |
| 4. Прибыль от прочей реализации | — |
|
5. Доходы от внереализационных операций, за минусом расходов по этим операциям |
— |
| 6. Налоги, относимые на финансовый результат | 71,244 |
| 7. Балансовая прибыль | 60 949,5 |
| 8. Налог на прибыль | 14 798,3 |
| 9. Чистая прибыль | 46 151,2 |
1) Планирование потребности в оборотных средствах.
Норматив оборотных средств по сырью и материалам = стоимость сырья и материалов (тыс. руб.) / число дней планируемого периода * норма переходящего запаса (дни)
Норматив оборотных средств по сырью и материалам = 2 913,793 * 1
Норматив оборотных средств на топливо и энергию = 0, так как это газообразное топливо и электроэнергия.
Норматив оборотных средств по незавершенному производству = однодневные затраты на производство продукции (работ, услуг) * длительность производственного цикла (дни) * Коэффициент нарастания затрат.
Норматив оборотных средств по незавершенному производству = 4285,9 / 239 * 1 * 0,847 = 15,2
Коэффициент нарастания затрат = (единовременные затраты + 0,5 остальные затраты, входящие в себестоимость продукции) / (единовременные затраты + остальные затраты, входящие в себестоимость продукции).
Единовременные затраты = 2 913,793 тыс. руб.
Остальные затраты, входящие в себестоимость услуг = 1 288,107 тыс. руб.
Коэффициент нарастания затрат = (2 913,793 + 0,5 * 1 288,107) / (2 913,793 + 1 288,107) = 0,847
Таблица 2.3 – Планирование потребности в оборотных средствах на 2007 г.
|
Элементы оборотных средств |
Затраты на производство, тыс. руб. |
Однодневный расход, тыс. руб. |
Норматив запаса, дни |
Норматив за планируемый период, тыс. руб. |
| 1. Сырье и материалы | 2 913,793 | 12,2 | 1 | 2 913,793 |
| 2. Топливо | 4 285,9 | 17,9 | 1 | 15,2 |
| 3. Тара | — | 1 | – | |
| 4. Запасные части | 2 796,3 | 11,7 | 1 | 11,7 |
| 5.Незавершенное производство | ||||
| 6. Расходы будущих периодов | 4 417,043 | 1 | 4 417,043 | |
| 7. Готовая продукция на складе | ||||
| Всего: | 14 413,036 | 41,8 | 7 357,736 |
Общая потребность предприятия в оборотных средствах в планируемом году составляет 7 357,736 тыс. руб.
2) Планирование распределения чистой прибыли предприятия.
Таблица 2.4 – Планирование средств фондов потребления и накопления на 2007 г.
| Показатели | Сумма, тыс. руб. |
| 1. Резервный фонд | — |
| 1.1. Остатки средств резервного фонда на начало планируемого периода | — |
| 1.2. Отчисления от чистой прибыли по плану | — |
| 1.3. Использование резервного фонда в планируемом году | — |
| Итого расходов | — |
| Всего излишек (+), недостаток (–) средств | — |
| 2. Фонд накопления | |
| 2.1. Источники формирования средств фонда: | |
| – Остатки средств ФН на начало года | — |
| – Отчисления от чистой прибыли по плану | 383,2 |
| – Амортизационные отчисления | 72,8 |
| – Прирост устойчивых пассивов | |
| – Долгосрочный кредит банка | — |
| Итого источников средств ФН | 518,16 |
| 2.2. Направления использования средств ФН | |
| – Затраты на приобретение основных фондов | 3650,2 |
| – Уплата процентов за пользование долгосрочным кредитом | |
| – Затраты на прирост оборотных средств | 0 |
| – Погашение долгосрочного кредита банка (согласно договору) | |
| Итого затрат из ФН | 3650,2 |
| Всего излишек (+), недостаток (–) средств ФН | - 335,2 |
| 3.Фонд потребления | |
| 3.1. Источники формирования ФП | |
| – Остатки средств ФП на начало года | — |
| – Отчисления из чистой прибыли | 120 |
| – Прочие поступления | 171,1 |
| Итого источников ФП | 291,1 |
| 3.2. Направления использования средств ФП | |
| – Премирование | — |
| – Социальные и трудовые выплаты работникам | 840,39 |
| – Прочие | 171,1 |
| Итого расходов средств ФП | 1 248,3 |
| Всего излишек (+), издержек (–) средств ФП | - 957 |
Таблица 2.5 – Баланс доходов и расходов
|
Доходы и поступления средств |
Сумма, тыс. руб. |
Расходы и отчисление средств |
Сумма, тыс. руб. |
| 1. Прибыль | 920 | 1. Налоги | 238 |
| 2. Амортизационные отчисления | 72,8 | 2. Ремонтный фонд | — |
| 3. Отчисления в ремонтный фонд | – | 3. Расходы по НИР | 10 |
| 4. Прирост устойчивых пассивов | 0,064 | 4. Фонд накопления | 518,16 |
| 5. Арендная плата | 66 | 5. Фонд потребления | 291,1 |
| 6. Кредит банка | 168 | 6. Погашение кредита | 11,6 |
| 7. Ассигнования из бюджета | – | 7. Уплата % за кредит | 168 |
| 8. Поступление средств для НИР | 10 | 8. Резервный фонд | — |
| Итого: | 1 236,86 | 1 236,86 |
Таблица 2.6 – План движения денежных средств
| Показатели | Сумма, тыс. руб. |
| 1. Денежные средства на начало года | 1 133 |
| 2. Поступление (приток) денежных средств | |
| Выручка от реализации услуг без НДС | 1 534 |
| Кредиты | |
| Прирост устойчивых пассивов | |
| Доходы от прочей реализации | — |
| Доходы от внереализационных мероприятий | — |
| Безвозмездные поступления | — |
| Всего поступлений (приток) | 2 667 |
| 3. Платежи на сторону (отток) денежных средств | |
| Затраты на производство услуг (без амортизации) | 4 334,2 |
| Оплата налогов, отнесенных на финансовый результат | 71,2 |
| Затраты на приобретение основных средств | 618,2 |
| Оплата % за кредит | |
| Норматив оборотных средств | 7 357,736 |
| Прирост норматива оборотных средств | 0 |
| Погашение кредита | 0 |
| Уплата налога на прибыль | 220,8 |
| Дивиденды | – |
| Прочие выплаты | 171,1 |
| Итого платежей (отток) | 2 163,77 |
| Остаток денежных средств на конец периода | 736 |
О кг = О нг + П – Р (2.36)
где:
О нг – остаток денежных средств на начало планируемого года, тыс. руб.
П – приток денежных средств в течение года, тыс. руб.
Р – расход денежных средств в течение года, тыс. руб.
О кг – остаток денег на конец планового периода = 736 тыс. руб.
Анализ и оценка результатов объемов дополнительной деятельности на 2007 г.
Таблица 2.7 – Прогнозные показатели деятельности филиала ЗАО Саткинское АТП по плану 2007 года
|
Показатели |
План 2007 года |
| 1. объем производства услуг, тыс. руб. | 75 605 |
| 2. численность персонала, чел. | 88 |
| 3. производительность труда, руб./ чел.. | 85,2 |
| 4. средняя зарплата, руб./чел. | 6 677 |
| 5. затраты на оказание услуг, всего тыс. руб. | 1 898,1 |
| 6. себестоимость единицы услуг, руб. | 0,34 |
| 7. плановая цена, руб. | 59,70 |
| 8. балансовая прибыль, тыс. руб. | 3356 |
| 9. чистая прибыль, тыс. руб. | 920 |
V кр = УПЗ / (Ц – УППЗ) (2.37)
где:
V кр – критический объем производства
УПЗ – сумма условно-постоянных затрат, руб.
Ц – цена единицы услуг
УППЗ – условно-переменные затраты на единицу услуг, руб.
V кр = 1 366,7 / (5 790 – 531,4) = 0,42
Запас финансовой прочности = планируемый размер выручки от реализации – размер выручки при критическом объеме производства = 1 531,5
Средняя заработная плата превосходит уровень прожиточного минимума, установленного для Челябинской области.
Планируется в дальнейшем увеличить объемы реализации услуг, что позволит увеличить чистую прибыль ЗАО Саткинское АТП дооплнительно на 530 тыс. руб. в 2008 г.
Учитывая проведенный ранее анализ, согласно которому 920 106 тыс. руб., можно сделать вывод об эффективности данных мероприятий.
Глава 3. Направления повышения кредитоспособности заемщика
По результатам оценки кредитоспособности заемщика у предприятия выявлено снижение всех показателей деятельности в 2005 г.
Так как основными перспективными направлениями деятельности предприятия являются автобусные перевозки пассажиров на коммерческой основе в пределах Российской Федерации и перевозки грузов на коммерческой основе в пределах Российской Федерации, то для повышения кредитоспособности заемщика необходимо проведение маркетинговых мероприятий.
Для обеспечения эффективности рекламы затраты на рекламу в среднем составляют от 2 до 5%. Составим среднемесячную смету расходов на рекламу (табл. 3.1), считая, что в среднем фирма отдает по 3% от выручки ежемесячно.
Таблица 3.1 – Бюджет рекламы и продвижения услуг на рынок
| месяц | Прошлый год | Бюджет | |||
| руб/мес. | % | реклама | руб/мес. | всего | |
| 1 | 2 | 3 | 4 | 5 | 6 |
| январь | 19200 | 15 | 576 | 99956 | 2998,75 |
| февраль | 7680 | 6 | 230 | 39982 | 1199,5 |
| март | 10240 | 8 | 307 | 53310 | 1599 |
| апрель | 12800 | 10 | 384 | 66637 | 1999,5 |
| май | 12800 | 10 | 384 | 66637 | 1999,5 |
| июнь | 12800 | 10 | 384 | 66637 | 1999,5 |
| июль | 8960 | 7 | 268 | 46646 | 1399,75 |
| август | 7680 | 6 | 230 | 39982 | 1199,5 |
| сентябрь | 6400 | 5 | 192 | 33318 | 999,25 |
| октябрь | 6400 | 5 | 192 | 33318 | 999,25 |
| ноябрь | 10240 | 8 | 307 | 53310 | 1599 |
| декабрь | 12800 | 10 | 384 | 66637 | 19995 |
| Итого: | 128000 | 100 | 3840 | 666375 | 19991 |
Далее детально отобразим действия по продвижению услуг на рынок (см. табл. 3.2).
Таблица 3.2 – План по рекламному продвижению товара на рынок
| № п/п | Виды продвижения | Кол-во шт. | Цена за единицу, руб. | Стоимость, руб. | Время |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Визитные карточки | 2000 | 5 | 10000 | Ежемесячно |
| 2 |
Рекламные проспекты: 1. Разработка макета 2. Размещение рекламного проспекта в журналах |
1 24 |
600 600 |
600 14400 |
Ежемесячно |
| 3 |
Скидки 1. Объем реализации продукции и услуг со скидкой 5% 2 Размер скидки |
2000000 100000 |
Ежемесячно |
Охарактеризуем основные направления деятельности компании, имеющих целью реализацию планов по объему продаж и задач, стоящих перед нашей компанией на следующий год.
Таблица 3.3 – План по рекламе
| Цель/описание рекламы | Целевая группа | Средства | Стоимость | |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Побудить покупателя обратиться к услугам именно нашей фирмы | Все | Реклама на телевидение (изготовление рекламного ролика, транслирование его по телевизору) | 15000 рублей в месяц |
| 2 | Создать у покупателей на подсознательном уровне ассоциации названия нашей фирмы с перевозками | Все | Рекламные щиты на улицах | 15000 рублей в месяц |
Структуру затрат на рекламу можно просмотреть наглядно увидеть на рис. 3.1.
Далее составим список средств массовой информации, предназначенный для изучения возможностей установления контактов со средствами массовой информации. Детальная запись потенциальных клиентов, на которых нацелена данная реклама, и перечень товаров, которые мы хотим рекламировать, сделают наши контакты со средствами массовой информации наиболее эффективным.
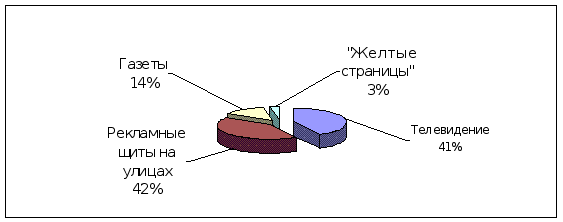
Рис. 3.1. Структура затрат на рекламную кампанию, руб./мес
Для более успешной деятельности фирмы необходимо продумать некоторые «нестандартные» методы рекламы (см. табл. 3.4.)
Таблица 3.4 – План мероприятий по взаимодействию со СМИ
| Событие | Выбор СМИ | Затраты | Время |
| 1 | 2 | 3 | 4 |
| День рождения предприятия | Реклама на телевидении, объявление о 10-ти дневных скидках, связанных с этим событием | 10000 рублей | Январь 2006 года |
| Открытие нового отдела в центре города | Реклама на радио | 5000 рублей | Июль 2006 года |
| День рождения города | Участвовать в спонсировании праздника, рекламу дать в СМИ | 15000 рублей | август 2006 года. |
В целом затраты на проведение данных мероприятий невелики и учитывая общую сумму активов предприятия и его оборот размер данных затрат ниже среднего уровня. Проведение мероприятий позволит привлечь дополнительных клиентов на обслуживание свадеб, торжеств, экскурсий и т.д.
Заключение
Целью данной работы явилось изучение вопросов анализа кредитоспособности и платежеспособности в том виде, который универсален для всех предприятий, независимо от рода их деятельности.
Однако специализация предприятия накладывает свои особенности на задачи и результаты анализа его кредитоспособности. Группировка показателей кредитоспособности, данная в этой работе, достаточно условна. Речь идет о том, какие финансовые показатели представляют интерес для тех или иных юридических и физических лиц, имеющих с ним экономические отношения, в конечном итоге. Но для того, чтобы правильно оценить уровень и динамику каждого показателя, определяющего кредитоспособность, необходимо представлять себе все финансовое состояние полностью. Все показатели взаимозависимы: нельзя, например, правильно оценить сложившийся уровень дивидендов на акции, не проанализировав динамику балансовой прибыли, рентабельности и оборачиваемости капитала, платежеспособности и финансовой устойчивости предприятия. Уровень и динамика каждого показателя обеспечиваются уровнем и динамикой других показателей. Анализируя кредитоспособность, необходимо оценить качественную и количественную взаимозависимость всех финансовых показателей.
Результаты финансового анализа показали рост в 2005 году дебиторской задолженности предприятия, объемов незавершенного строительства, снижения денежных средств и основных коэффициентов финансовой устойчивости. Возможной причиной такого явления явилось расширение деятельности предприятия, увеличение объема основных средств.
В целом по результатам анализа предприятие располагает достаточно высокой кредитоспособностью, но снижение финансовых показателей, произошедшее в 2005 году повышает риск вложений средств в данное предприятие.
Список использованной литературы
Гражданский кодекс Российской Федерации (ГК РФ) (части первая, вторая и третья) (с изм. и доп. от 20 февраля, 12 августа 1996 г., 24 октября 1997 г., 8 июля, 17 декабря 1999 г., 16 апреля, 15 мая, 26 ноября 2001 г., 21 марта, 14, 26 ноября 2002 г., 10 января, 26 марта, 11 ноября, 23 декабря 2004 г., 29 июня, 29 июля, 2, 29, 30 декабря 2005 г., 21 марта, 9 мая, 2, 18, 21 июля 2005 г., 3 января 2006 г.)
Положение ЦБР от 31 августа 1998 г. N 54-П "О порядке предоставления (размещения) кредитными организациями денежных средств и их возврата (погашения)" (с изм. и доп. от 27 июля 2001 г.)
Положение ЦБР от 26 июня 1998 г. N 39-П "О порядке начисления процентов по операциям, связанным с привлечением и размещением денежных средств банками, и отражения указанных операций по счетам бухгалтерского учета" (с изм. и доп. от 24 декабря 1998 г.)
Положение ЦБР от 5 декабря 2002 г. N 205-П "О правилах ведения бухгалтерского учета в кредитных организациях, расположенных на территории Российской Федерации" (с изменениями от 20 июня, 5 ноября 2004 г., 2 февраля, 24 марта, 7, 11, 25 июня, 9 августа, 19 ноября, 17 декабря 2005 г., 11 апреля 2005 г.)
Положение ЦБР от 26 марта 2005 г. N 254-П "О порядке формирования кредитными организациями резервов на возможные потери по ссудам, по ссудной и приравненной к ней задолженности"
Азбукин А.В. Коммерческое кредитование в России // Банковское дело. 2002 г. №3. - с. 36 - 39.
Арсланбеков-Федоров А.А. Российский рынок межбанковского кредитования: особенности развития генезис проблемы. //Банковские услуги. - 2002. - N 1. -С. 15-21.
Банковское право Российской Федерации. Особенная часть. В 2 т.: Учебник / Отв. ред. Г.А, Тосунян.–М..: Юристъ, 2002.–Т.2.–783с.
Батракова Л. Г. Экономический анализ деятельности коммерческого банка: Учебник для вузов. - М.: Логос, 2004. - 344 с
Борисов С.М., Коротков П.А. Банковская система России: состояние и перспективы// Деньги и кредит 2004.-№8
Выборнова Н. Роль коммерческих банков в стабилизации экономики // Вопросы экономики, 2003, №12.
Глушкова Н.Б. Банковское дело: Учебное пособие.–М.: Академический Проект; Альма Матер, 2005.–432с.
Егоров А.Е. Проблемы деятельности коммерческих банков на современном этапе развития экономики// Деньги и кредит 2004.-№6.-с.4.
Едронова В.Н., Хасянова С.Ю. Пути совершенствования кредитной политики //Финансы и кредит. 2003. №4. - С. 2-8.
Едронова В.Н., Хасянова С.Ю. Стратегия и тактика коммерческих банков в области кредитования // Финансы и кредит. 2003 г. №3. с. 2 - 8.
Коновалова Ю.В. Новый механизм банковского кредитования реального сектора экономики //Финансы и кредит. – 2002. – № 10. – С. 9-14.
Ключников М.В. Экономико-статистический анализ структуры и динамики показателей пассивных и активных операций коммерческого банка // Финансы и кредит – 2003 – №12.
Кулаков А.С. Управление активами и пассивами банка // Финансы и кредит. – 2002 - №17. – с.2-17
Носкова И. Я. Проблемы реформирования банковской системы России// Деньги и кредит №4, 2003 г.
Паламарчук А.С. Финансовый мониторинг: оценка имущественного положения и платежеспособности предприятия // Справочник экономиста.–2004.–№5 (11).–С.55-61
Парамонова Т.В. Принципы регулирования банковской сферы// Деньги и кредит. 2002.-№6.-с.10.
Попова О.В. Порядок заключения договора кредита // Справочник экономиста.–2004.-№8 (14).–С.78-83
Расчет коэффициентов финансовой устойчивости предприятия // Справочник экономиста.–2004.–№11 (17).–С.60-66
Семенюта О. Г. Деньги, кредит, банки в РФ. Учебное пособие, - М.: Контур, 2002. – 334с
Справочник-тренинг для предпринимателей малого и среднего бизнеса (вопросы и ответы)/ Под общ. ред. проф. Мельнова М.А. – Екатеринбург: Издательство УрГЭУ, 2001, - 425 с
Тавасиев А.М. Современное состояние банковского комплекса России и его участие в общем экономическом процессе //Банковские услуги. – 2003. – № 3. – С. 2-13.
Теория и практика антикризисного управления: Учебник для студ. экон. спец. вузов/Г. З. Базаров, С. Г. Беляев, Л. П. Белых и др.; Под ред. С. Г. Беляева, В. И. Кошкина.-М. :Закон и право:"ЮНИТИ",2003.–469 с.
Тихомирова Е.В. Кредитные операции коммерческих банков / /Деньги и кредит. - 2003. - N 9. - С. 39-46.
Федоров Б.Г. Центральные банки и денежно-кредитное регулирование в развитых капиталистических государствах // Деньги и кредит. 2002. № 4.
Фетисов Г.Г. Проблемы укрепления устойчивости банковского сектора//Финансы и кредит. – 2004. – № 19. – С. 8-17.
Хейфец Б. Современная кредитная России //Экономист. – 2003. – № 8. – С. 35-39.
Шумская Т.Б. Некоторые направления развития банковского сектора в России // Бизнес и банки – 2004. – №7 (693) февраль – с.4-6
Экономика предприятия: Учебник для студентов высш. учеб. заведений, обучающихся по экон. специальностям/ Рос. экон. акад. им. Г. В. Плеханова; Подгот.: О. И. Волков, Н. Б. Акуленко, Ю. Ф. Елизаров и др.; под ред. О. И. Волкова.-М.: ИНФРА-М, 2002.–414с.
Эффективный экономический рост: теория и практика: Учебное пособие /Под ред. Т.В. Чечелевой. - М.: Экзамен, 2003. - 320 с.
Ясин Е.Г. Малое предпринимательство в России: прошлое, настоящее и будущее.–М., 2004.–268с.