Анализ финансового состояния предприятия
Данный коэффициент показывает долю краткосрочной задолженности в собственном капитале предприятия. Если краткосрочная задолженность в несколько раз меньше собственного капитала, то можно расплатиться со всеми кредиторами полностью. На практике существуют первоочередные кредиторы, долги которым должны быть оплачены прежде, чем предъявят претензии остальные кредиторы. Поэтому практически правильнее сопоставлять первоочередную краткосрочную задолженность с величиной капитала и резервов.
Отношение дебиторской задолженности к выручке от реализации:
К4=ДЗ / Nр, (8)
где ДЗ – дебиторская задолженность, тыс.руб.
Этот показатель дает представление о величине среднего периода времени, затрачиваемого на получение причитающихся с покупателей денег. Например, отношение 1:4 означает трехмесячный срок погашения дебиторской задолженности. Много это или мало, зависит от сферы деятельности, состояния расчетов с кредиторами, длительности производственного цикла и т.д. Ускорение оборачиваемости дебиторской задолженности, то есть снижение показателя К4 можно рассматривать как признак повышения кредитоспособности предприятия, поскольку долги покупателей быстрее превращаются в деньги.
Отношение ликвидных активов к краткосрочной задолженности предприятия:
К5=Ал / Дк, (9)
где Ал – ликвидные активы, тыс.руб.
Как известно, под ликвидными активами подразумеваются оборотные активы за вычетом запасов и других позиций, которые нельзя немедленно обратить в деньги. Если в составе оборотных активов преобладает дебиторская задолженность для оценки кредитоспособности предприятия важно, существует ли резерв на случай безнадежной дебиторской задолженности.
В идеальном случае наилучшим способом повышения кредитоспособности явился бы рост объема реализации при одновременном снижении чистых текущих активов, собственного капитала и дебиторской задолженности.
Под финансовой устойчивостью понимается такое состояние (экономическое и финансовое) предприятия, при котором платежеспособность постоянна во времени, а соотношение собственного и заемного капитала обеспечивает эту платежеспособность.
На практике увеличение объема реализации вызывает рост оборотных активов и в части запасов, и в части дебиторской задолженности; увеличиваются и долги предприятия, особенно в форме кредиторской задолженности, если не меняются состав кредиторов и договорные условия расчетов с ними. Это значит, что реальное повышение кредитоспособности по трем названным показателям будет достигнуто, если объем реализации увеличивается в большей степени, чем запасы и дебиторская задолженность, а кредиторская задолженность растет быстрее дебиторской.
Одна из важнейших характеристик финансового состояния – стабильность деятельности в свете долгосрочной перспективы. Она связана со структурой баланса предприятия, степенью его зависимости от кредиторов и инвесторов, с условиями, на которых привлечены и обслуживаются внешние источники средств.
1.5.3. ОЦЕНКА ФИНАНСОВОЙ УСТОЙЧИВОСТИ
В отличие от понятий «платежеспособность» и «кредитоспособность», понятие «финансовая устойчивость» - более широкое, так как включает в себя оценку разных сторон деятельности предприятия.
Для оценки финансовой устойчивости применяется система коэффициентов.
1. Коэффициент концентрации собственного капитала (автономии, независимости) Ккс:
Ккс=СК / ВБ, (10)
где СК – собственный капитал, тыс.руб.; ВБ – валюта баланса, тыс.руб.
Этот показатель характеризует долю владельцев предприятия в общей сумме средств, авансированных в его деятельность. Считается, что чем выше значение этого коэффициента, тем более финансов устойчиво, стабильно и независимо от внешних кредиторов предприятие.
Дополнением к этому показателю является коэффициент концентрации заемного капитала Ккп:
Ккп=ЗК / ВБ, (11)
где ЗК – заемный капитал, тыс.руб.
Эти два коэффициента в сумме: Ккс + Ккп = 1.
Коэффициент соотношения заемного и собственного капитала Кс:
Кс = ЗК / СК. (12)
Он показывает величину заемных средств, приходящихся на каждый рубль собственных средств, вложенных в активы предприятия.
Коэффициент маневренности собственных средств Км:
Км = СОС / СК, (13)
где СОС – собственные оборотные средства, тыс.руб.
Этот коэффициент показывает, какая часть собственного капитала используется для финансирования текущей деятельности, то есть, вложена в оборотные средства, а какая часть капитализирована. Значение этого показателя может существенно изменяться в зависимости от вида деятельности предприятия и структуры активов, в том числе оборотных активов.
СОС = СК + ДП – ВА = (III + IV – I). (14)
Предполагается, что долгосрочные пассивы предназначаются для финансирования основных средств и капитальных вложений.
Коэффициент структуры долгосрочных вложений Ксв:
Ксв = ДП / ВА, (15)
где ДП – долгосрочные пассивы, тыс.руб.; ВА – внеоборотные активы, тыс.руб.
Коэффициент показывает, какая часть основных средств и других внеоборотных активов профинансирована за счет долгосрочных заемных источников.
Коэффициент устойчивого финансирования Куф:
Куф = (СК + ДП) / (ВА + ТА), (16)
где (СК + ДП) – перманентный капитал, тыс.руб.; (ВА + ТА) – сумма внеоборотных и текущих активов, тыс.руб.
Это отношение суммарной величины собственных и долгосрочных заемных источников средств к суммарной стоимости внеоборотных и оборотных активов показывает, какая часть активов финансируется за счет устойчивых источников. Кроме того, Куф отражает степень независимости (или зависимости) предприятия от краткосрочных заемных источников покрытия.
1.5.4. АНАЛИЗ КОЭФФИЦИЕНТОВ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ
Задачей анализа является явление тенденций изменения деловой активности, определяемой через оборачиваемость и рентабельность предприятия.
Рентабельность предприятия показывает долю прибыли, заложенную в выручке от реализации продукции. Чем в структуре реализованной продукции больше доля наиболее рентабельных видов продукции, тем выше выручка и, соответственно, прибыль предприятия.
Коэффициенты финансовых результатов деятельности предприятия приведены в таблице 2.
Таблица 2. Коэффициенты финансовых результатов деятельности
предприятия
|
Наименование коэффициента |
Расчетная формула |
Влияние изменений коэффициента на финансовое положение предприятия. |
| 1 | 2 | 3 |
|
Коэффициент: 1. Рентабельности продаж |
Пр/В |
Показывает сколько прибыли приходится на 1 рубль реализованной продукции. Уменьшение свидетельствует о снижении спроса на продукцию предприятия. |
| 2. Рентабельности всего капитала пред-приятия |
Пр/ВБ |
Показывает эффективность использования всего имущества предприятия. Уменьшение свидетельствует о падении спроса и перенакоплении активов. |
| 3. Рентабельности внеоборотных активов |
Пр/А1 |
Отражает эффективность использования внеоборотных активов |
| Продолжение таблицы 2 | ||
| 1 | 2 | 3 |
4.Рентабельности собственного капитала |
Пр/П4 |
Показывает эффективность использования собственного капитала. Динамика коэффициента оказывает влияние на уровень котировки акций предприятия. |
| 5.Рентабельности перманентного капитала | Пр/(П3+П4) |
Отражает эффективность использования капитала, вложенного в деятельность предприятия, собственного и заемного. |
| 6.Общей оборачи-ваемости капитала |
В/ВБ |
Отражает скорость оборота всего капитала предприятия. Рост означает ускорение кругооборота средств или инфляционный рост цен. |
| 7.Оборачиваемости мобильных средств |
В/А2 |
Показывает скорость оборота мобильных средств. Рост оценивается положительно. |
| 8.Оборачиваемости материальных оборотных средств | В/З |
Отражает число оборотов, запасов и затрат предприятия, уменьшение свидетельствует об относительном увеличении запасов и затрат в незавершенном производстве или о снижении спроса на готовую продукцию. |
| 9.Оборачиваемости готовой продукции | В/ГП |
Показывает скорость оборота готовой продукции. Рост коэффициента означает увеличение спроса на продукцию предприятия, снижение на затоваривание. |
| 10.Оборачиваемости дебиторской задолженности | В/ДЗ |
Показывает расширение (увеличение коэффициента) или снижение (уменьшение коэффициента) коммерческого кредита, предоставляемого предприятием. |
| Продолжение таблицы 2 | ||
| 1 | 2 | 3 |
| 11.Среднего срока оборота дебиторской задолженности | NЧДЗ/В |
Характеризует средний срок погашения дебиторской задолженности. Уменьшение коэффициента оценивается положительно. |
|
12.Оборачиваемости кредиторской задолженности. |
В/КЗ |
Показывает расширение или уменьшение коммерческого, предоставляемого пред -приятию. Рост означает увеличение скорости оплаты задолженности предприятия; снижение – рост покупок в кредит. |
|
13. Среднего срока оборота кредитор-ской задолжен-ности, дни |
NЧКЗ/В |
Отражает средний срок возврата коммерческого кредита предприятием. |
|
14.Фондоотдача внеоборотных активов |
В/А1 |
Характеризует эффективность использования внеоборотных активов, измеряемую величину продаж, приходящихся на единицу стоимости средств |
| 15.Оборачиваемости собственного капитала | В/П4 |
Показывает скорость оборота собственного капитала. Резкий рост отражает уменьшение уровня продажи. Существенное снижение – тенденцию к бездействию части собственных средств. |
Условные обозначения:
Пр – прибыль (тыс.руб.);
В – выручка от реализации (тыс.руб.);
ВБ – валюта баланса (тыс.руб.);
А1 - итог раздела актива баланса (тыс.руб.);
А2 – итог раздела пассива баланса (тыс.руб.);
П3 – итог раздела 3 раздела баланса (тыс.руб.);
П4 – итог раздела 4 раздела баланса (тыс.руб.);
З – запасы (тыс.руб.);
ГП – готовая продукция (тыс.руб.);
ДЗ – дебиторская задолженность со сроком погашения менее 12 месяцев (тыс.руб.);
КЗ – кредиторская задолженность (тыс.руб.);
N – количество дней в анализируемом периоде (дн.).
Еще один подход к анализу финансовых результатов, основанный на методологии точки безубыточности производства предлагают Керимов В.Э. и Роженецкий О.А. По их мнению одним из мощных инструментов является анализ соотношения «затраты – объем – прибыль» (cost – volume – profit; CVP - анализ). Бухгалтеры, аудиторы, эксперты и консультанты могут с помощью данного метода дать более глубокую оценку финансовых результатов и точнее обосновать рекомендации для улучшения работы предприятия.
Ключевыми элементами CVP – анализа выступают:
1. Маржинальный доход,
2. Порог рентабельности,
3. Производственный левередж,
4. Маржинальный запас прочности.
1. Маржинальный доход – это разница между выручкой предприятия от реализации и суммой переменных затрат.
Величина маржинального дохода показывает вклад предприятия в покрытие постоянных затрат и получение прибыли.
Существует два подхода при определении величины маржинального дохода:
1.1. Выручка за вычетом всех переменных затрат, то есть всех прямых расходов и части накладных расходов (общепроизводственные расходы), зависящих от объема производства;
1.2. Величина маржинального дохода равняется сумме постоянных затрат и прибыли предприятия.
Средняя величина маржинального дохода – это разница между ценой и средними переменными затратами, она показывает вклад единицы изделия в покрытие постоянных затрат и получение прибыли.
Норма маржинального дохода – доля величины маржинального дохода при выручке от реализации (для отдельного изделия) доля средней величины маржинального дохода в цене товара.
2. Порог рентабельности – это показатель, характеризующий объем реализации предприятия, при котором выручка предприятия равна всем его совокупным затратам.
Для вычисления порога рентабельности используются три метода:
графический;
метод уравнений;
метод маржинального дохода
Метод уравнений:
Прибыль предприятия равна выручке за вычетом величины переменных и постоянных затрат.
Детализируя порядок расчета показателей формулы:
Прибыль = (Цена за единицу Ч количество единиц) - (переменные затраты на единицу Ч количество единиц) – постоянные затраты
Метод маржинального дохода:
Точка безубыточности = (постоянные затраты)/(норма маржинального дохода)
3. Производственный левередж (рычаг) – механизм управления прибылью предприятия, основанный на оптимизации соотношения постоянных и переменных затрат, с его помощью можно прогнозировать изменение прибыли предприятия в зависимости от изменения объема продаж.
Чем ниже удельный вес постоянных затрат в общей сумме затрат предприятия, тем в меньшей степени изменяется величина прибыли по отношению к темпам изменения выручки предприятия.
Производственный левередж определяется с помощью следующей формулы:
Эпл=МД/П (17)
или
(Зпост+П)/П=1+Зпост/П, (18)
где МД – маржинальный доход, тыс.руб.; П – прибыль, тыс.руб.; Зпост – постоянные затраты, тыс.руб.
Эпл=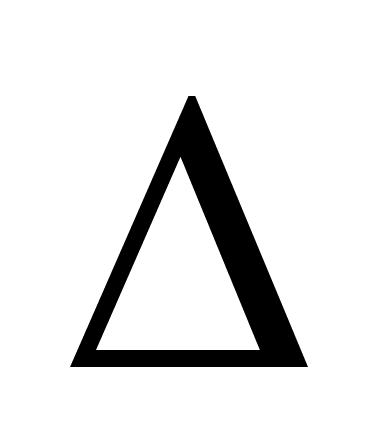 П/В , (19)
Эпл – изменение прибыли в зависимости от изменения выручки, %.
4. Маржинальный запас прочности (МЗП)– величина, показывающая превышение фактической выручки от реализации продукции (работ, услуг) над пороговой обеспечивающей безубыточность реализации.
МЗП=(Вф-Впорог)/(Вф)Ч 100% (20)
где Вф – фактическая выручка, тыс.руб.; Впорог – пороговая выручка, тыс.руб..
Значение маржинального запаса прочности показывает, если в силу рыночной ситуации выручка сократится менее чем на данную величину маржинального запаса прочности, то предприятие будет получать прибыль, но если более, то окажется в убытке.
При этом цена продукции при безубыточной реализации будет равна:
Цб= Впорог/Vпр, (21)
где Vпр – объем произведенной продукции в натуральном выражении (шт.).
Кроме рассмотренных выше элементов CVP – анализа, в статье Донцовой Л.В. предлагается концепцию финансового рычага.. Она имеет место в том случае, если в структуре источников формирования капитала (инвестиционных ресурсов) содержатся обязательства с фиксированной ставкой процента. В этом случае прибыль после уплаты процентов увеличивается или уменьшается более быстрыми темпами, чем изменение в объемах выпускаемой продукции. Финансовый рычаг предоставляет возможность выиграть от постоянной величины затрат, не меняющейся при изменении масштаба производственной деятельности.
Умение вкладывать капитал так, чтобы полученная ставка доходности инвестированного капитала была выше текущей ставки ссудного процента, в западной экономике называется «преимуществом спекуляции капиталом». Оно заключается в том, что нужно взять в долг столько, сколько позволят кредиторы и затем обеспечить рост ставки доходности собственного капитала на величину разницы между достигнутой ставкой доходности инвестированного капитала и ставкой уплаченного ссудного процента. Убыток будет в том случае, если организация получит прибыль меньшую, чем стоимость заемного капитала. В этом заключается смысл концепции финансового рычага.
Ставка доходности собственного капитала:
N=P/K, (22)
где P – прибыль после уплаты налогов (чистая прибыль), тыс.руб.; K – размер собственного капитала, тыс.руб.
Ставка доходности инвестированного капитала:
n=(P+ZЧS)/(K+Z), (23)
где Z – долгосрочная задолженность, тыс.руб.; S – ставка процента по кредитам, %.
Прибыль составит:
P=nЧ(K+Z)-ZЧS. (24)
То есть прибыль, полученная предприятием, равна разности между прибылью на общую сумму капитализации и стоимостью процентов по непогашенной задолженности с учетом налогов.
С учетом предыдущей формулы ставка доходности собственного капитала будет определятся:
N=(nЧ(K+Z)-ZЧS)/K (25)
Отсюда:
N=n+Z/KЧ(n-S). (26)
Таким образом, можно отметить, что из-за наличия долгов(Z) в структуре чистых активов (Z+K) доходность собственного капитала (K) увеличивается до тех пор, пока стоимость уплаченных процентов не превысит прибыль.
Для отечественных предприятий метод анализа безубыточности производства не является официально рекомендованным, в связи с чем он пока остается для прогнозных расчетов значений цены и прибыли.
2. АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ ПРЕДПРИЯТИЯ
ООО ФТЦ «НАРСПИ»
2.1. ОБЩИЙ АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ
Общий анализ финансового состояния предприятия осуществляется на основе абсолютных значений баланса предприятия и формы №2 «Отчет о прибылях и убытках», приведенных в таблицах 2.1. (баланс) и 2.2. (форма №2).
Табл. 2.1. Бухгалтерский баланс предприятия в агрегированном виде (извлечения) за 2002 год
|
Код |
На начало |
На конец |
|
|
Показатели актива баланса |
строки баланса |
периода, тыс.руб. |
периода, тыс.руб. |
| 1 | 2 | 3 | 4 |
|
1. ВНЕОБОРОТНЫЕ АКТИВЫ |
|||
|
Нематериальные активы |
110 |
- |
- |
|
Основные средства |
120 |
163 |
1347 |
|
Долгосрочные финансовые вложения |
140 |
- |
- |
|
Прочие внеоборотные активы |
150 |
- |
- |
|
Итого по разделу 1 |
190 |
163 |
1347 |
|
2. ОБОРОТНЫЕ АКТИВЫ |
|||
|
Запасы |
210 |
1202 |
1931 |
|
в том числе: |
|||
|
сырье, материалы и другие аналогичные ценности |
211 |
46 |
13 |
|
затраты в незавершенном производстве (издержки обращения) |
214 |
8 |
|
| Продолжение таблицы 2.1. | |||
| 1 | 2 | 3 | 4 |
|
готовая продукция и товары для перепродажи |
215 |
1137 |
1892 |
|
расходы будущих периодов |
217 |
18 |
18 |
|
Налог на добавленную стоимость по приобретенным ценностям |
220 |
176 |
272 |
|
Дебиторская задолженность (платежи, по которой ожидаются более чем через 12 месяцев после отчетной даты) |
230 |
- |
- |
|
Дебиторская задолженность (платежи, по которой ожидаются в течение 12 месяцев после отчетной даты) |
240 |
611 |
986 |
|
Краткосрочные финансовые вложения |
250 |
- - |
- |
|
Денежные средства |
260 |
134 |
221 |
|
Прочие оборотные активы |
270 |
25 |
24 |
|
Итого по разделу 2 |
290 |
2148 |
3435 |
|
Баланс |
300 |
2311 |
4782 |
|
3. КАПИТАЛ И РЕЗЕРВЫ |
|||
|
Уставный капитал |
410 |
8 |
8 |
|
Добавочный капитал |
420 |
72 |
72 |
| Нераспределенная прибыль отчетного года | 470 | - | 1155 |
|
Итого по разделу 3 |
490 |
79 |
1159 |
|
4 ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА |
|||
|
Итого по разделу 4 |
590 |
- |
- |
|
5. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА |
|||
|
Займы и кредиты, в том числе |
610 |
400 |
821 |
| Кредиты банка к погашению в течение 12 мес | 611 | 400 | 821 |
|
Кредиторская задолженность |
620 |
1832 |
2803 |
|
в том числе |
|||
|
поставщики и подрядчики |
621 |
1771 |
2768 |
|
задолженность перед персоналом |
624 |
265 |
235 |
| Продолжение таблицы 2.1. | |||
| 1 | 2 | 3 | 4 |
|
задолженность перед государственными внебюджетными фондами |
625 |
711 |
260 |
|
задолженность перед бюджетом |
626 |
25 |
9 |
|
прочие кредиторы |
628 |
4 |
(2) |
|
Итого по разделу 5 |
690 |
2232 |
3623 |
|
Баланс |
700 |
2311 |
4782 |
На предприятии ООО ФТЦ «Нарспи» произошло увеличение основных средств, что связано с покупкой нового оборудования и рабочих машин. Увеличение количества основных средств расценивается, как положительная тенденция, поскольку происходит расширенное воспроизводство основных фондов предприятия, что в свою очередь должно положительно отразиться на эффективности деятельности рассматриваемого предприятия.
Поскольку предприятия ООО ФТЦ «Нарспи» является торговым, следовательно, основная часть его оборотных активов представлена в виде готовой продукции, предназначенной для продажи. Поскольку на конец 2002г. увеличилось количество оборотных средств предприятия, то соответственно возросла сумма налога на добавленную стоимость по балансу.
Отсутствие долгосрочной задолженности (свыше 12 месяцев) можно расценивать, как положительную тенденцию, поскольку отсутствуют дебиторы, оказывающие большую финансовую нагрузку для других подобных предприятий отрасли. Однако, очевиден рост краткосрочной дебиторской задолженности (с 611 тыс. руб. до 986 тыс. руб.), следовательно необходимо проводить реструктуризацию дебиторской задолженности и осуществлять более качественный подход к реализации продукции с целью предотвращения появления новых дебиторов предприятия.
За отчетный 2002 год на предприятии произошел рост денежных средств – средств предприятия, обладающих абсолютной ликвидностью. С одной стороны рост денежных средств является положительной тенденцией, с другой стороны - для повышения эффективности работы предприятия необходимы вложения временно свободных денежных средств в расширение производства, в разработку новой продукции, в рекламу предприятия.
На конец 2002 года произошел рост валюты баланса, что характеризует повышение активности деятельности предприятия ООО ФТЦ «Нарспи» на рынке Республике Татарстан.
Таблица 2.2. Отчет о прибылях и убытках (извлечения) за 2002 год
|
Наименование показателя |
Код строки отчета |
На начало периода, тыс. руб. |
На конец периода, тыс.руб. |
| 1 | 2 | 3 | 4 |
|
Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей |
010 |
5969 |
6159 |
|
Себестоимость проданных товаров, продукции, работ, услуг с учетом коммерческих и управленческих расходов |
020 |
5239 |
5584 |
|
Валовая прибыль |
029 |
730 |
575 |
| Коммерческие расходы | 030 | 795 | 413 |
|
Прибыль (убыток) от продаж (010-020- 030) |
050 | (65) | 162 |
|
Операционные доходы |
090 |
- |
90 |
|
Операционные расходы |
100 |
- |
4 |
|
Внереализационные доходы |
120 |
- |
20 |
| Продолжение таблицы 2.2. | |||
| 1 | 2 | 3 | 4 |
|
Внереализационные расходы |
130 |
- |
99 |
|
Прибыль (убыток) до налогообложения |
140 |
(65) |
169 |
|
Чрезвычайные доходы |
170-180 |
- |
- |
|
Прибыль (убыток) отчетного периода |
190 |
- |
56,7 |
Анализ бухгалтерского баланса ООО ФТЦ «Нарспи» показал положительную тенденцию в работе, что подтверждается данными формы №2 «Отчет о прибылях и убытках».
Выручка за 2002 год возросла на 190 тыс. руб. (с 5969 тыс. руб до 6159 тыс. руб.). Произошел рост себестоимости на 346 тыс. руб. (с 5239 тыс. руб. до 5584 тыс. руб.). Рост себестоимости происходит на предприятии более быстрыми темпами, следовательно, в перспективе на 2003 год предприятию ООО «ФТЦ «Нарспи» необходимо уделить повышенное внимание мероприятиям по снижению себестоимости (выбору более дешевых поставщиков, сокращению транспортных затрат, оптимизации форм оплаты труда).
Снижение коммерческих расходов, то есть расходов по реализации товара, по упаковке, транспортировке, рекламе снизились на 155 тыс. руб.(с 730 тыс. руб. до 575 тыс. руб.), что положительно характеризует работу руководства предприятия.
Как видно из формы №2 в отчетном периоде у предприятия имеется прибыль от продаж в размере 162 тыс. руб. против убытка за аналогичный период предыдущего года. В целом предприятие в 2002 году сработало с прибылью.
2.1.1. АНАЛИЗ АКТИВА БАЛАНСА
Для анализа структуры и динамики активов баланса проведем предварительные расчеты, результаты которых сведем в таблицу 2.3.
На предприятии произошло существенное увеличение по статье «внеоборотные активы» на 1184 тыс. руб., соответственно возросла их доля в валюте баланса с 7% до 28,1% на конец года.
Произошел рост оборотных средств предприятия на 1287 тыс. руб., однако в валюте баланса их доля снизилась на 9%. Несмотря на то, что рост внеоборотных активов положительно влияет на расширение производственной деятельности предприятия, необходимо руководству предприятия обратить внимание на то, что в структуре актива баланса происходит рост наименее ликвидных активов, что может негативным образом сказаться на платежеспособности рассматриваемого предприятия за анализируемый период.
Таблица 2.3. Результаты расчетов для анализа актива баланса предприятия за 2002 год
Статьи актива баланса |
Код строки балан са |
Абсолютные величины тыс. руб. |
Удельные веса, % |
Изменения (абсолютные и относительные) |
||||
на начало |
на конец |
на начало |
на конец |
абсолют. Величин. Тыс.руб. г4-г 3 |
удел. Вес г6-г5 |
темп прироста, % г7:г3 |
||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|
1.ВНЕОБОРОТ |
190 |
163 |
1347 |
7 |
28,1 |
1184 |
21,1 |
726 |
|
НЫЕ АКТИВЫ |
||||||||
|
2. ОБОРОТНЫЕ |
290 |
2148 |
3435 |
80,8 |
71,8 |
1287 |
-9 |
59,9 |
|
АКТИВЫ |
||||||||
|
в том числе: |
||||||||
|
запасы и НДС |
210+220 |
1378 |
2203 |
59,6 |
46,1 |
825 |
-13,5 |
59,8 |
|
дебиторская задолженность со сроком менее года |
240 |
611 |
986 |
26,4 |
20,6 |
375 |
-5,8 |
61,3 |
| Продолжение таблицы 2.3. | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|
денежные средства |
250+ +260 |
134 |
221 |
5,8 |
4,6 |
87 |
-1,2 |
64,9 |
|
другие оборотные активы |
230+ +270 |
25 |
24 |
1,1 |
0,5 |
-1 |
-0,6 |
- |
|
Баланс |
300 |
2311 |
4782 |
100 |
100 |
2471 |
0 |
107 |
Как уже было сказано ранее, необходимо предъявлять повышенные требования к регулированию уровня дебиторской задолженности, поскольку темп ее роста (61,3%) превышает темп роста запасов предприятия (59,8%).
2.1.2. АНАЛИЗ ПАССИВА БАЛАНСА
Перед анализом пассива проведем предварительные расчеты и сведем результаты в таблицу 2.4.
Таблица 2.4. Результаты расчетов для анализа пассива баланса предприятия за 2002 год
Статьи пассива Баланса |
Код строки баланса |
Абсолютные величины тыс. руб. |
Удельные веса, % |
Изменения |
||||
на начало |
на конец |
На Начало |
на конец |
абсолют. величин. тыс.руб г4-г3 |
удельн. вес г6-г5 |
темп прироста, % г7:г3 |
||
|
3. КАПИТАЛ И РЕЗЕРВЫ |
490 | 79 | 1159 |
3,4 |
24,2 |
1080 |
20,8 |
136 |
| 4.ДОЛГОСРОЧ-НЫЕ ОБЯЗА-ТЕЛЬСТВА | 590 | - |
- |
- |
- |
- |
- |
- |
|
5.КРАТКОСРОЧ-НЫЕ ОБЯЗАТЕЛЬ-СТВА |
690 |
2232 |
3623 |
96,5 |
75,8 |
1391 |
-20,7 |
62 |
|
в том числе: заемные средства |
610 |
400 |
821 |
17,3 |
17,2 |
421 |
-0,1 |
105 |
| кредиторская задолженность |
620 |
1832 |
2803 |
79,2 | 58,6 | 971 | -20,6 | 53 |
|
другие кратко срочные пассивы |
640+ +660+ +670 |
- |
- |
- |
- |
- |
- |
- |
|
Баланс |
700 |
2311 |
4782 |
100 |
100 |
2471 |
0 |
107 |
III раздела пассива баланса возрос на 1080 тыс. руб., однако данное увеличение произошло не за счет увеличения уставного или добавочного капитала, а за счет появления нераспределенной прибыли отчетного периода.
Долгосрочные обязательства на предприятии отсутствуют.
Также произошел рост краткосрочных обязательств. Проанализируем за счет каких статей пассива баланса произошло данное увеличение. Возросла доля краткосрочных банковских кредитов и займов, это означает, что предприятие в своей деятельности прибегает к помощи финансово-кредитных учреждений, что вполне оправдано и тем более, финансово подкреплено (можно сравнить нераспределенную прибыль в размере 1155 тыс. руб. и финансовые обязательства перед финансово-кредитными учреждениями в размере 821 тыс. руб.)
Однако, рост кредиторской задолженности является негативной тенденцией на предприятии. Кредиторская задолженность возросла на 971 тыс. руб. Данная задолженность представлена задолженностью перед поставщиками и подрядчиками, которая увеличилась на 997 тыс. руб. Сравнивая уровень роста дебиторской задолженности (на 375 тыс. руб.) и уровень роста кредиторской задолженности (на 997 тыс. руб.) видно, что предприятие не выполняет своих обязательств перед кредиторами, что негативно характеризует выбранную политику взаимодействия со сторонними организациями на предприятии ООО ФТЦ «Нарспи».
2.1.3. АНАЛИЗ ЗАПАСОВ И ЗАТРАТ
В отчетном периоде произошло снижение по статье «сырье и материалы», что вполне возможно для предприятия, занимающегося посреднической деятельностью. Одновременно произошел рост по статье «готовая продукция и товары для перепродажи» на 755 тыс. руб., что также характеризует основную деятельность предприятия и говорит о том, что произошло расширение деятельности анализируемого предприятия.
Пропорционально росту основной деятельности ООО ФТЦ «Нарспи» произошел рост налога на добавленную стоимость (с176 тыс. руб. до 272 тыс. руб.). То, что на предприятии уплачивается налог на добавленную стоимость говорит о том, что анализируемое предприятие не использует упрощенную систему налогообложения, а придерживается стандартного ведения бухгалтерского учета ( с использованием плана счетов бухгалтерского учета).
Абсолютная величина запасов предприятия увеличилась на 825 тыс. руб, однако их доля в валюте баланса сократилась на 13,5%.
Результаты предварительных расчетов представлены в таблице 2.5.
Таблица 2.5. Результаты расчетов для анализа запасов предприятия за 2002 год
Статьи пассива баланса |
Код строки баланса |
Абсолютные величины, тыс. руб. |
Удельные веса, % |
Изменения |
|||||
|
на начало |
на конец |
на начало |
на конец |
абсолют. величин. тыс. руб. г 4-г 3° |
удельн. весе г6-г5 |
темп прироста, % г7:г3 |
|||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |
|
Сырье, материалы и другие анало гичные ценности |
|||||||||
|
211 |
46 |
13 |
1,9 |
0,2 |
-33 |
-1,7 |
0 |
||
|
Затраты в незавершенном производстве |
|||||||||
|
214 |
- |
8 |
- |
0,1 |
8 |
- |
- |
||
|
Готовая продук-ция и товары для перепродажи |
215 |
1137 |
1892 |
49,1 |
39,6 |
755 |
-9,5 |
66,4 |
|
|
Товары отгруженные |
216 |
- |
- |
- |
- |
- |
- |
- |
|
|
Расходы будущих периодов |
217 |
18 |
18 |
0,8 |
0,3 |
- |
-0,5 |
- |
|
| Продолжение таблицы 2.5. | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |
|
Налог на добав-ленную стоимость по приобретенным ценностям |
220 |
176 |
272 |
7,6 |
5,6 |
96 | -2,0 |
54,5 |
|
|
Запасы и НДС |
210+ +220 |
1378 |
2203 |
59,6 |
46,1 |
825 |
-13,5 |
59,8 | |
2.1.4. АНАЛИЗ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
В условиях рыночных отношений целью деятельности любого хозяйственного субъекта является получение прибыли. Прибыль обеспечивает предприятию возможности самофинансирования, удовлетворение материальных и социальных потребностей собственника капитала и работников предприятия. На основе налога на прибыль формируются бюджетные доходы. Поэтому одна из важнейших составных частей экономического анализа – это анализ формирования прибыли. Прибыль – часть дохода, созданного в процессе производства и реализованного в сфере обращения. Только после продажи продукции доход принимает форму прибыли. Количественно она представляет собой разность между выручкой (после уплаты налога на добавленную стоимость, акцизного налога и других отчислений из выручки в бюджетные и внебюджетные фонды) и полной себестоимостью продукции.
Основные задачи анализа финансовых результатов деятельности предприятия:
оценка выполнения плана выпуска и реализации продукции и получение прибыли;
определение влияния факторов на объем реализации продукции и финансовые результаты;
выявление резервов увеличения объема реализации рентабельной продукции и суммы прибыли.
Анализ прибыли находится в непосредственной связи с порядком ее формирования.
Выручка от продажи характеризует общий финансовый результат (валовой доход) от реализации продукции (работ, услуг).
В западной литературе этот показатель называют валовой выручкой.
Выручка от продажи – одна из важнейших показателей финансовой деятельности, которая включает выручку (доходы) от реализации готовой продукции, полуфабрикатов собственного производства; работ и услуг; покупных изделий (приобретенных для комплектации), строительных, научно – исследовательских работ; товаров в торговых, снабженческих и сбытовых предприятиях; услуг по перевозке грузов и пассажиров на предприятиях транспорта.
Выручка от продажи может быть определена по моменту поступления денег на расчетный счет или в кассу. Документально это оформляется выпиской банка с расчетного счета предприятия или кассовыми документами, на основе которых зачисляются наличные денежные средства.
Предприятия могут определять выручку от реализации и финансовый результат по моменту отгрузки продукции (выполнения работ, услуг), что оформляется соответствующими документами об отгрузке и т.п.
Валовая
прибыль рассчитывается
как разность
между суммой
выручки от
продажи продукции
в действующих
ценах (без налога
на добавленную
стоимость и
акцизов) и величиной
себестоимости
поданных товаров.
Валовая прибыль
от реализации
(прибыль от
реализации
продукции,
работ, услуг)
– важный финансовый
результат,
используемый
при принятии
финансовых
решений фирмы.
Предприятия
в полной себестоимости
произведенной
и реализованной
продукции
выделяют отдельно
коммерческие
и управленческие
расходы, которые
в дальнейшем
уменьшают
валовую прибыль
предприятия.
Результатом
данного вычитания
будет являться
прибыль
(убыток)