Анализ затрат на рубль товарной продукции
2004/ 2003 гг.
2005/ 2004 гг.
2005/ 2003 гг.
Выручка от реализации товаров, продукции, работ, услуг
13650
19310
21338
5660
2028
7688
Себестоимость реализации товаров, продукции, работ,услуг
12694
16258
18728
3564
2470
6034
Прибыль (убыток) от продаж
91
1352
634
1261
-718
543
Прочие операционные доходы
3
10
83
7
73
80
Прочие операционные расходы
144
255
6
111
-249
-138
Внереализационные доходы
66
101
54
35
-47
-12
Внереализационные расходы
37
88
102
51
14
65
Прибыль (убыток) до налогообложения
-21
1120
663
1141
-457
684
Налог на прибыль
4
401
201
397
-200
197
Нераспределенная прибыль (убыток) отчетного периода
-177
719
462
896
-257
639
По данным табл. 11, мы наблюдаем улучшение финансовых результатов деятельности ООО ПКФ «Артем». Прибыль от продаж за 2004 год по сравнению с 2003 годом увеличилась на 1261 тыс. р., а в 2005 году уменьшилась на 718 тыс.р. по сравнению с 2004 годом.
В 2003 году предприятие получило убыток на 177 тыс.р., однако в 2004 году нераспределенная прибыль отчетного периода составила 719 тыс.р., а в 2005 году 462 тыс.р. Увеличение балансовой прибыли произошло в связи с переходом предприятия в 2004 году с учетной политики для налогообложения от метода «по оплате» за отгруженную продукцию к методу «по отгрузке».
Балансовая прибыль ООО ПКФ «Артем» за 2004 год увеличилась на 1141 тыс.р. по сравнению с 2003 годом. В 2005 году по сравнению с 2004 годом балансовая прибыль уменьшилась на 457 тыс.р., а по сравнению с 2003 годом увеличилась на 684 тыс.р.
Абсолютная величина прибыли не может характеризовать эффективность предприятия достаточно полно, поэтому проведем анализ рентабельности деятельности предприятия (табл. 12). Они характеризуют относительную доходность предприятия, измеряемую в процентах к затратам средств или капитала с различных позиций.
Таблица 12
Расчет показателей рентабельности продукции за 2003 - 2005 гг.
|
Показатели |
2003 г. |
2004 г. |
2005 г. |
Изменения (+,-) |
||
|
2004/ 2003 гг. |
2005/ 2004 гг. |
2005/ 2003 гг. |
||||
|
Рентабельность продаж по балансовой прибыли, % |
0,67 |
7,0 |
3,0 |
6,33 |
-4 |
2,33 |
|
Общая рентабельность, % |
-0,15 |
5,8 |
3,1 |
5,95 |
-2,7 |
3,25 |
|
Рентабельность продаж по чистой прибыли, % |
-1,3 |
3,7 |
2,2 |
5,0 |
-1,5 |
3,5 |
Из данных табл. 12 видно, что рентабельность продаж в 2004 году возросла на 6,33 % по сравнению с 2003 годом, а в 2005 году по сравнению с 2004 годом она уменьшилась на 4 %.
Общая рентабельность достигнута только в 2004 и 2005 годах и составила соответственно 5,8 % и 3,1 %.
Рентабельность продаж по чистой прибыли в 2004 году увеличилась на 5 % по сравнению с 2003 годом, а в 2005 году по сравнению с 2004 годом этот показатель уменьшился на 1,5 %.
Можно сделать вывод об ухудшении эффективности работы предприятия в 2003-2005 годах, ООО ПКФ «Артем» необходимо повышать значения основных экономических показателей своей деятельности.
В целом же на основе анализа финансового состояния и кредитоспособности предприятия можно сделать вывод, что предприятие находится в неустойчивом состоянии и кредитоспособность его низка. Таким образом, к этому предприятию, как к деловому партнеру и заемщику в деловом мире будут относиться с осторожностью.
Из года в год наблюдается прирост общей суммы текущих активов. Это увеличение обусловлено ростом запасов и затрат, а именно производственных запасов и готовой продукции. За анализируемый период сумма дебиторской задолженности возросла. Причиной увеличения дебиторской задолженности и её роли в текущих активах стало увеличение объемов продаж. Сумма кредиторской задолженности уменьшилась.
Для улучшения финансово-экономическоо положения предприятия необходимо:
следить за соотношением дебиторской и кредиторской задолженности. Значительное повышение дебиторской задолженности создает угрозу финансовой устойчивости предприятия и делает необходимым привлечение дополнительных источников финансирования;
по возможности ориентироваться на привлечение количества заказчиков с целью уменьшения масштаба риска неуплаты, который значителен при наличии монопольного заказчика;
контролировать состояние расчетов по просроченным задолжникам. В случае инфляции всякая отсрочка платежа приводит к тому, что предприятие реально получает лишь часть стоимости реализованной продукции, поэтому необходимо расширить систему авансовых платежей.
Предприятие должно работать стабильно, не иметь задолженности по зарплате и налоговым платежам. Недостаток собственных оборотных средств необходимо пополнять заемными средствами коммерческого банка.
Глава 2 Анализ затрат на рубль товарной
продукции
2.1 Теоретические основы анализа затрат на рубль товарной
продукции
Каждое предприятие, фирма прежде чем начать производство продукции, определяет, какую прибыль, какой доход она сможет получить.
Прибыль предприятия, фирмы зависит от двух показателей: цены продукции и затрат на ее производство. Цена продукции на рынке есть следствие взаимодействия спроса и предложения. Под воздействием законов рыночного ценообразования в условиях свободной конкуренции цена продукции не может быть выше или ниже по желанию производителя или покупателя, она выравнивается автоматически.
Другое дело – затраты на производство продукции – издержки производства. Они могут возрастать или снижаться в зависимости от объема потребляемых трудовых или материальных ресурсов, уровня техники, организации производства и других факторов. Следовательно, производитель располагает множеством рычагов снижения затрат, которые он может привести в действие при умелом руководстве.
Издержки – это денежное выражение затрат производственных факторов, необходимых для осуществления предприятием своей производственной и коммерческой деятельности. Они могут быть представлены в показателях себестоимости продукции, которая характеризует в денежном измерении все материальные затраты и затраты на оплату труда, которые необходимы для производства и реализации продукции.
В общем виде затраты на производство и реализацию (себестоимость продукции, работ, услуг) представляют собой стоимостную оценку используемых в процессе производства продукции (работ, услуг) природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, трудовых ресурсов, а также других затрат на ее производство и реализацию.
Издержки предприятия состоят из всей суммы расходов предприятия на производство продукции и ее реализацию. Эти издержки, выраженные в денежной форме, называются себестоимостью и являются частью стоимости продукта. В нее включают стоимость сырья, материалов, топлива, электроэнергии и других предметов труда, амортизационные отчисления, заработная плата производственного персонала и прочие денежные расходы.
В хозяйственной же практике и законодательных актах нашей страны для определения величины издержек производства часто используют термин «себестоимость». Себестоимость соответствует рассмотренному понятию явные (бухгалтерские) издержки производства. Поэтому необходимо более подробно остановиться на затратах производства, включаемых в себестоимость продукции. Себестоимость продукции (работ, услуг) представляет собой стоимостную оценку используемых в процессе производства продукции (работ, услуг) природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, трудовых ресурсов, а также других затрат на ее производство и реализацию.
Себестоимость продукции находится во взаимосвязи с показателями эффективности производства. Она отражает большую часть стоимости продукции и зависит от изменения условий производства и реализации продукции. Существенное влияние на уровень затрат оказывают технико-экономические факторы производства. Это влияние проявляется в зависимости от изменений в технике, технологии, организации производства, в структуре и качестве продукции и от величины затрат на ее производство. Анализ затрат, как правило, проводится систематически в течение года в целях выявления внутрипроизводственных резервов их снижения.
Для анализа уровня и динамики изменения стоимости продукции используется ряд показателей.
К ним относятся:
- смета затрат на производство;
- себестоимость товарной и реализуемой продукции;
- снижение себестоимости сравнимой товарной продукции;
- затраты на один рубль товарной (реализованной) продукции.
Смета затрат на производство - наиболее общий показатель, который отражает всю сумму расходов предприятия по его производственной деятельности в разрезе экономических элементов. В ней отражены,
во-первых, все расходы основного и вспомогательного производства, связанные с выпуском товарной и валовой продукции;
во-вторых, затраты на работы и услуги непромышленного характера (строительно-монтажные, транспортные, научно-исследовательские и проектные и др.);
в-третьих, затраты на освоение производства новых изделий независимо от источника их возмещения.
Эти расходы исчисляют, как правило, без учета внутризаводского оборота.
В себестоимость товарной продукции включают все затраты предприятия на производство и сбыт товарной продукции в разрезе калькуляционных статей расходов. Себестоимость реализуемой продукции равна себестоимости товарной за вычетом повышенных затрат первого года массового производства новых изделий, возмещаемых за счет фонда освоения новой техники, плюс производственная себестоимость продукции, реализованной из остатков прошлого года.
Для анализа уровня себестоимости на различных предприятиях или ее динамики за разные периоды времени затраты на производство должны приводиться к одному объему. Себестоимость единицы продукции (калькуляция) показывает затраты предприятия на производство и реализацию конкретного вида продукции в расчете на одну натуральную единицу. Калькуляция себестоимости широко используется в ценообразовании и сравнительном анализе.
Затраты на один рубль товарной (реализованной) продукции - наиболее известный на практике обобщающий показатель, который отражает себестоимость единицы продукции в стоимостном выражении обезличенно, без разграничения ее по конкретным видам.
Он широко используется при анализе снижения себестоимости и позволяет, в частности, характеризовать уровень и динамику затрат на производство продукции в целом по промышленности.
Для учета динамики себестоимости продукции на предприятиях рассчитывается дополнительный показатель себестоимости всей товарной продукции – затраты на рубль товарной продукции (ТП). Полная себестоимость товарной продукции / стоимость товарной продукции в оптовых ценах предприятия = затраты на рубль товарной продукции
Показатель затрат на рубль продукции является важным обобщающим показателем себестоимости продукции. Он который выгоден тем, что очень универсальный: может рассчитываться в любой отрасли производства и наглядно показывает прямую связь между себестоимостью и прибылью. Определяется он отношением общей суммы затрат на производство и реализацию продукции к себестоимости произведенной продукции в действующих ценах.
При анализе стоимости произведенной продукции следует учитывать как изменение объема прироста произведенной и реализованной продукции, так и изменение цен на нее, а также изменение ассортимента выпускаемой продукции. В затратах (издержках производства) следует учитывать: изменение объемов производства, изменение цен на ресурсы, изменения норм расходования ресурсов на производство единицы продукта и изменение ассортимента выпускаемой продукции.
В качестве основного показателя экономической эффективности текущих издержек (потребления ресурсов) можно использовать показатель затрат на 1 руб. товарной или реализованной продукции, тем более, что в качестве факторов, влияющих на уровень и динамику показателя издержек, могут быль выделены и частные показатели использования (применения) ресурсов живого труда и средств труда.
В процессе такого комплексного анализа прежде всего определяют показатель затрат на 1 руб. стоимости продукции, причем числитель (общую сумму текущих издержек) представляют в виде суммы четырех слагаемых - издержек, связанных с использованием живого труда, издержек, связанных с использованием средств труда или основного капитала, издержек, связанных с использованием предметов труда, и прочих издержек, учитывающих затраты основных факторов производства.
Снижение себестоимости продукции является важнейшим фактором развития экономики предприятия. Себестоимость продукции, представляя собой затраты предприятия на производство и обращение, служит основой измерения расходов и доходов, т.е. самоокупаемости - основополагающего признака хозяйственного рыночного расчета. Таким образом, себестоимость - один из обобщающих показателей интенсификации и эффективности потребления ресурсов.
Эффективное управление затратами предприятия подразумевает снижение себестоимости, планирование и учет издержек, контроль за отклонениями с выявлением причин этих отклонений и организация информационной системы, которая позволила бы принимать управленческие решения и создать основу для стимулирования работников предприятия. Эта задача особенно актуальна для водоснабжающего предприятия, так как имеет место государственное регулирование цен.
Важным является не только исследование фактического уровня и обоснованности затрат, образующих себестоимость, но и выработка предложений по усовершенствованию учета на предприятии, выявление основных факторов роста затрат, их причин, и системы управления затратами.
Для успешного функционирования предприятия на современном рынке необходимо формирование совершенной системы управления затратами на производство продукции, принятие на длительный период регламента управления, регулирующего обязанности по разработке и утверждению планов, доведению плановых заданий до исполнителей, контролю, а также распределению во времени плановой и контрольной деятельности. Поэтому требуется структурная и процедурная организация процессов планирования, учета и контроля за затратами предприятия.
Система управления затратами должна содействовать руководству в принятии решений, касающихся разработки изделия, назначения цены, маркетинга, ассортимента и способствовать внесению усовершенствований.
Таким образом, управление затратами понимается как совокупность мер по воздействию на них. Его объектами являются уровень, формирование и структура затрат. Отдельные методы управления затратами выдвигают различные основные задачи, они не исключают друг друга, а могут быть во многом параллельно или взаимодополняюще реализованы.
В настоящее время многие промышленные предприятия сталкиваются с проблемами, связанными с высоким уровнем затрат на рубль производимой ими продукции, что сказывается на прибыльности деятельности предприятий, так как им приходится устанавливать цены на продукцию в несколько раз ниже ее себестоимости. Поэтому встает необходимость разработки целостной системы управления затратами на основе поиска резервов, способной решать проблемы эффективного использования внутрихозяйственных факторов снижения затрат с помощью методов их выявления, анализа и планирования.
2.2 Методика расчета анализа затрат на рубль товарной
продукции
Для практического использования в системе управления формированием затрат и издержек целесообразно выделить и рассмотреть классификацию затрат с учетом вида расходов – по статьям калькуляции и элементам затрат.
При анализе сметы затрат на производство устанавливается пропорция, в которой суммарные затраты распределяются между предметами труда, средствами труда и затратами на оплату живого труда. В результате дается оценка характера производства (материалоемкое, фондоемкое, трудоемкое) и отсюда определяются важнейшие направления поиска резервов снижения себестоимости продукции.
Для анализа по данным отчета о затратах на производство ООО ПКФ «Артем» (форма №5-З «Сведения о затратах на производство и реализацию продукции») составляются аналитические таблицы.
Произведем анализ себестоимости по элементам затрат по ООО ПКФ «Артем» (табл. 13).
Таблица 13
Анализ себестоимости по элементам затрат
ООО ПКФ «Артем» за 2003-2005 гг.
|
Элемент затрат |
Сумма, тыс. р. |
Структура затрат, % |
||||||||
|
2003 |
2004 |
2005 |
Отклонения |
2003 |
2004 |
2005 |
Отклонения |
|||
|
2004 от 2003 |
2005 от 2004 |
2004 от 2003 |
2005 от 2004 |
|||||||
|
Материальные затраты |
8496 |
13221 |
10298 |
4725 |
-2923 |
86,5 |
85,0 |
78,2 |
-1,5 |
-6,8 |
|
Заработная плата |
330 |
750 |
1049 |
420 |
299 |
3,4 |
4,8 |
8,0 |
1,4 |
3,2 |
|
Отчисления в фонды |
127 |
303 |
386 |
176 |
83 |
1,3 |
1,9 |
2,9 |
0,6 |
1,0 |
|
Амортизация основных средств |
115 |
140 |
203 |
25 |
63 |
1,2 |
0,9 |
1,5 |
-0,3 |
0,6 |
|
Прочие затраты |
750 |
1142 |
1241 |
392 |
99 |
7,6 |
7,3 |
9,4 |
-0,3 |
2,1 |
|
Полная себестоимость |
9818 |
15556 |
13177 |
5738 |
-2379 |
100 |
100 |
100 |
- |
- |
Как видно из таблицы, в 2004 году произошло увеличение себестоимости продукции предприятия на 5738 тыс. р. по сравнению с 2003 годом в связи с ростом объема выпуска продукции.
В целом себестоимость продукции в 2004 году увеличилась на 58% в сравнении с 2003 годом.
В абсолютном выражении в 2004 году произошел рост по всем элементам затрат предприятия, наибольший отмечен по материальным затратам – на 4725 тыс. р. или на 55,6% (доля вклада в общее увеличение затрат – 82,3%).
По сравнению с 2004 годом себестоимость продукции в 2005 году уменьшилась на 2379 тыс. р. или на 18%, это произошло в результате уменьшения материальных затрат на производство продукции.
Как свидетельствуют данные таблицы, основными элементами себестоимости являются материальные затраты и прочие затраты. Материальные затраты в анализируемом периоде составили: 2003 год - 86,5%, 2004 год - 85%, 2005 год – 78,2%. В составе материальных затрат основную долю составляют покупные комплектующие, изделия, полуфабрикаты.
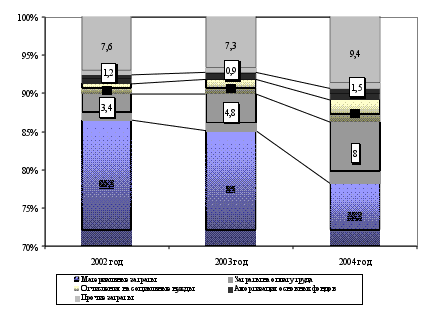 Наглядно
изменение
структуры
затрат предприятия
за 2003-2005 гг. представлено
графически
(рис. 5).
Рис. 5. Динамика структуры себестоимости продукции
Структура элементов затрат, свидетельствует, что производство ООО ПКФ «Артем» очень материалоемкое. Наибольший удельный вес в структуре себестоимости составляют материальные затраты, причем в 2005 году они снизились на 6,8%, что связано с уменьшением объема производства предприятия.
Анализ данных таблицы показывает, что в структуре элементов затрат на производство произошли значительные изменения. В 2005 г. сократился удельный вес материальных затрат на 8,3% по сравнению с 2003 г. За счет этого увеличилась доля прочих затрат до 9,4%, также возрос удельный вес затрат на заработную плату, амортизации основных фондов. Доля прочих расходов велика из-за большого веса в них таких расходов как содержание помещений, аренда оборудования, страховые платежи, проценты по кредитам.
Удельный вес заработной платы в структуре затрат увеличился за 2003-2005 гг. на 4,6% вследствие роста среднегодовой численности работников и уровня оплты и труда. Доли амортизационных отчислений и прочих затрат в структуре себестоимости в 2005 году возросли соответственно на 0,6% и на 2,1% по сравнению с 2003 годом.
Как видно из таблицы, структура затрат в последние три года серьезных изменений не претерпевала, основным элементом затрат, по прежнему, остаются материальные затраты с тенденцией к снижению своей доли в общем объеме затрат, в то время как затраты на оплату труда и амортизационные отчисления увеличивали свое влияние на себестоимость продукции.
Для учета динамики себестоимости продукции на предприятиях рассчитывается дополнительный показатель себестоимости всей товарной продукции – затраты на рубль товарной продукции.
В системе показателей экономической эффективности производства анализируются такие показатели, как производство продукции на 1 рубль затрат, а также снижение затрат на рубль реализованной продукции (табл. 14).
Таблица 14
Анализ затрат на 1 рубль товарной и реализованной продукции
|
Показатели |
2003 г. |
2004 г. |
2005 г. |
Темп роста, % | |
| 2004 г. к 2003 г. | 2005 г. к 2004 г. | ||||
|
Объем товарной продукции, тыс.р. |
13995 |
19798 |
21877 |
141,5 |
110,5 |
|
Себестоимость товарной продукции, работ, услуг, тыс. р. |
9818 |
15556 |
13177 |
158,4 | 84,7 |
|
Объем реализованной продукции, работ, услуг, тыс. р. |
13650 |
19310 |
21338 |
141,2 | 110,2 |
|
Себестоимость реализованной продукции, работ, услуг, тыс. р. |
12694 |
16258 |
18728 |
128,1 | 115,2 |
|
Затраты на 1 рубль реализованной продукции, работ, услуг, коп. |
93,2 |
84,0 |
88,4 |
90,1 | 105,2 |
|
Затраты на 1 рубль товарной продукции, работ, услуг, коп. |
70,2 |
78,6 |
60,2 |
112,0 |
76,6 |
По данным табл. 14 видно, что в течение анализируемого периода наблюдается рост себестоимости реализованной продукции и работ, однако темп роста себестоимости меньше темпа роста реализованной продукции предприятия.
В 2004 году наблюдаем снижение затрат на рубль реализованной продукции в силу превышающего темпа роста объемов производства и реализации работ над темпом роста себестоимости продукции.
Причем темп роста показателей 2005 года по отношению к предыдущему составил: себестоимости 115,2%, объема реализованной продукции 110,2%. Следовательно, вывод следующий – имеется ухудшение соотношения показателей себестоимости и объема реализованной продукции в течение 2005 года. В итоге затраты на 1 рубль реализованной продукции работ за период 2003-2005 гг. уменьшились на 5,1 коп. В то же время в 2005 году по отношению к прошлому году затраты на 1 р. работ возросли на 3,5 коп.
Таким образом, на протяжении анализируемого периода себестоимость на 1 рубль реализованной продукции имеет тенденцию к уменьшению благодаря опережающему росту доходов над ростом затрат.
Данные табл. 14 говорят о том, что себестоимость затрат на 1 рубль товарной продукции сложилась выше уровня 2003 года на 12% и составила в 2004 году 0,786 р. против 0,702 р.
В 2005 году затраты на рубль товарной продукции сократились на 23,4% по сравнению с 2004 годом и составили 0,602 р.
В итоге за период 2003-2005 гг. уровень затрат на рубль товарной продукции уменьшился на 10 коп. Темпы роста затрат на производство были ниже чем темпов роста стоимости товарной продукции. Это указывает на то, что снижение затрат на производство происходило при снижении удельных затрат на производство и повышение доли высокорентабельной продукции в объеме товарного выпуска.
Далее более подробно рассмотрим анализ затрат на 1 рубль товарной продукции ООО ПКФ «Артем» по элементам затрат (табл. 15).
Таблица 15
Динамика затрат на 1 рубль товарной продукции по элементам затрат за 2003-2005 гг.
|
Элемент затрат |
Сумма, тыс. р. |
Затраты на 1 рубль товарной продукции, р./р. | ||||||
|
2003 |
2004 |
2005 |
2003 |
2004 |
2005 |
Отклонения |
||
|
2004 от 2003 |
2005 от 2004 |
|||||||
|
Товарная продукция |
13995 |
19798 |
21877 |
х |
х |
х |
- |
- |
|
Материальные затраты |
8496 |
13221 |
10298 |
60,7 |
66,8 |
47,1 |
6,1 |
-19,7 |
|
Заработная плата |
330 |
750 |
1049 |
2,4 |
3,8 |
4,8 |
1,4 |
1,0 |
|
Отчисления в фонды |
127 |
303 |
386 |
0,9 |
1,5 |
1,8 |
0,6 |
0,3 |
|
Амортизация основных средств |
115 |
140 |
203 |
0,8 |
0,7 |
0,9 |
-0,1 |
0,2 |
|
Прочие затраты |
750 |
1142 |
1241 |
5,4 |
5,8 |
5,7 |
0,4 |
-0,1 |
|
Полная себестоимость |
9818 |
15556 |
13177 |
70,2 |
78,6 |
60,2 |
8,4 |
-18,4 |
Итак, в 2005 году произошло снижение затрат на 1 рубль товарной продукции на 23,4% по сравнению с 2004 годом.
При этом материальные затраты в 2005 году на 1 рубль товарной продукции снизились на 29,5%, прочие затраты – на 16,7%. Заработная плата, отчисления на социальное страхование, амортизационные отчисления на 1 рубль товарной продукции увеличились по сравнению с этими показателями за 2004 год.
Таким образом, в ООО ПКФ «Артем» полно используются имеющиеся материальные ресурсы предприятия, так как снижение затрат на рубль товарной продукции в 2005 году полностью обеспечен снижением уровня материальных затрат. Однако предприятияю необходимо и в дальнейшем проводить мероприятия по повышению технического уровня производства (снижение затрат на комплектующие, топливо, энергию), а также по улучшению организации производства и труда и др.
Уровень организации материально-технического снабжения оказывает непосредственное влияние на производственную деятельность предприятия. Основной задачей ООО ПКФ «Артем» в данном вопросе является регулирование процесса комплектного и своевременного снабжения производства необходимыми комплектующими, полуфабрикатами, вспомогательными материалами и другими материальными ресурсами.
Анализ эффективности материальных ресурсов должен быть направлен на обоснование планов их экономии и соблюдении норм их расхода, на определение внутрипроизводственных резервов снижения материалоемкости продукции, экономии материальных затрат и увеличения за счет этого выполнения объемов производства ООО ПКФ «Артем».
Резервы экономии прочих расходов ООО ПКФ «Артем» должны выявляться на основе их факторного анализа по каждой статье затрат за счет разумного сокращения аппарата управления, экономного использования средств на командировки, почтово-телеграфные и канцелярские расходы, сокращения потерь от порчи материалов и готовой продукции, оплаты простоев и др.
Далее проведем факторный анализ прироста производства продукции предприятия за счет изменения уровня затрат (табл. 16).
Таблица 16
Факторный анализ прироста производства продукции предприятия
|
Показатели |
2003 г. |
2004 г. |
2005 г. |
Отклонения |
|
|
2004 от 2003 |
2005 от 2004 |
||||
| 1. Полная себестоимость, тыс. р. | 9818 | 15556 | 13177 | 5738 | -2379 |
| 2. Товарная продукция (в действующих ценах), тыс.р. | 13995 | 19798 | 21877 | 5803 | 2079 |
| 3. Затраты на 1р. товарной продукции, р./р. | 0,702 | 0,786 | 0,602 | 0,084 | -0,183 |
|
Анализ прироста производства продукции (в действующих ценах) по факторам: п.3 = п.1 / п.2 |
|||||
| - полной себестоимости | Х | 8179,2 | -3027,73 | Х | Х |
| - затрат на 1 р. товарной продукции | Х | -2376,2 | 5106,735 | Х | Х |
| ИТОГО | Х | 5803 | 2079 | Х | Х |
За 2004 год затраты на 1 рубль товарной продукции увеличились на 0,084 руб. За этот же период увеличилась и себестоимость товарной продукции на 5738 тыс. р. по сравнению с 2003 годом. На увеличение объема выпуска товарной продукции в 2004 году сильное положительное влияние оказало увеличение затрат, рост затрат на рубль товарной продукции отрицательно повлиял (на 2376,2 тыс.р.) на изменение объема производства предприятия.
В 2005 году происходило снижение затрат на рубль товарной продукции, что сказалось на их положительном влиянии на прирост товарной продукции (на 5106,7 тыс.р.), таким образом, интенсивность использования затрат возрастала.
Фактическое изменение себестоимости товарного выпуска продукции можно проанализировать в двух оценках ( в ценах, действовавших в отчетном году, и в среднегодовых ценах предыдущего года).
В результате такой оценки можно установить степень изменения уровня затрат на рубль товарного выпуска продукции (таблицы 17 и 18).
Таблица 17
Анализ затрат на рубль товарного выпуска продукции
(2003 –2004 годы)
|
Показатели |
2003 г. |
2004 г. |
Отн. отклонение, % |
||
|
в ценах 2003 г. |
в ценах 2004 г. |
в сопоста-вимых ценах |
в действую-щих ценах |
||
|
Фактическая стоимость выпу-щенной продукции, тыс. р. |
9818 | 11712 | 15556 | 1894 | 5738 |
|
Фактический выпуск товарной продукции, тыс. р. |
13995 | 15801 | 19798 | 1806 | 5803 |
|
Затраты на рубль товарной продукции, р. |
0,7015 | 0,74121 | 0,7857 | 0,0396 | 0,0842 |
|
Снижение затрат на рубль товарной продукции, % |
Х | 5,65 | 12,00 | Х | Х |
По данным таблицы 17 видно, что в 2004 году наблюдался рост снижение затрат на производство товарной продукции по сравнению с 2003 годом, как в действующих, так и в сопоставимых ценах.
Несмотря на различие оценок, в каждом из вариантов темпы роста затрат на производство были выше, чем темпы роста стоимости товарной продукции. Это указывает на то, что увеличение затрат на производство происходило при росте удельных затрат на производство и снижении доли высокорентабельной продукции в объеме товарного выпуска.
Таблица 18
Анализ затрат на рубль товарного выпуска продукции
(2004 –2005 годы)
|
Показатели |
2004 г. |
2005 г. |
Отн. отклонение, % |
||
|
в ценах 2004 г. |
в ценах 2005 г. |
в сопоста-вимых ценах |
в действую-щих ценах |
||
|
Фактическая стоимость выпу-щенной продукции, тыс. р. |
15556 | 12530 | 13177 | -3026 | -2379 |
|
Фактический выпуск товарной продукции, тыс. р. |
19798 | 20410 | 21877 | 612 | 2079 |
|
Затраты на рубль товарной продукции, р. |
0,7857 | 0,6139 | 0,6023 | -0,1718 | -0,1834 |
|
Снижение затрат на рубль товарной продукции, % |
Х | -21,86 | -23,34 | Х | Х |
Несколько иная картина наблюдается в изменении затрат в 2005 году (таблица 18). Здесь наблюдается снижение затрат на производство товарной продукции в действующих и сопоставимых ценах. То есть, опережающий рост товарного выпуска над своей себестоимостью происходил в действующих и сопоставимых ценах, на основании чего, можно заключить, что рассмотренные выше изменения происходили под действием, во-первых, радикального изменения структуры товарной продукции, во-вторых, снижением уровня цен, при более быстром снижении себестоимости фактически выпущенной продукции.
Общая для всего рассматриваемого периода с 2003 по 2005 год динамика изменения затрат на производство заключается в их тенденциальном снижении в условиях варьирующейся структуры товарной продукции.
В рассматриваемые три года происходило снижение затрат на рубль товарной продукции, что сказалось на их положительном влиянии на прирост товарной продукции в 2005 году, причем интенсивность использования затрат возрастала.
На основе анализа исследования факторов повышения интенсификации и эффективности хозяйственной деятельности необходимо отметить следующее.
Обобщая данные за три года можно заключить, что изменение затрат на рубль товарной продукции происходило под определяющим влиянием ценового фактора, также наблюдался рост с тенденцией к замедлению себестоимости товарной продукции и структурные колебания состава продукции, роль влияния которых на уровень затрат имела тенденцию к снижению.
Важной задачей на предприятии является разработка мероприятий по повышению эффективности производства продукции ООО ПКФ «Артем» на основе снижения затрат.
2.3 Разработка направлений снижения уровня затрат на рубль
товарной продукции
В целом можно сделать вывод о том, что предприятие ООО ПКФ «Артем» находится на пути повышения эффективности его деятельности. Хотя уровень некоторых показателей низок, все же они имеют тенденцию к увеличению, следовательно, у предприятия имеется возможность укрепить свое финансовое положение.
На предприятии требуется безотлагательное решение следующих первоочередных задач:
- изыскание дополнительных источников финансирования,
- ориентация производственной программы на платежеспособного потребителя-заказчика,
- сокращение расчетов за работы, услуги и производимую продукцию бартером.
На предприятии планируется провести следующие мероприятия для финансового оздоровления:
увеличение объемов производства;
экономия средств на освещение цехов;
реализация неиспользуемого оборудования;
работа с дебиторами по сокращению просроченной дебиторской задолженности;
сокращение фонда оплаты труда;
снижение на 40% потерь от простоев рабочей силы.
Таким образом, анализ финансово-хозяйственной деятельности ООО ПКФ «Артем» выявил следующие слабые моменты в управлении предприятием, на устранение которых должна быть направлена выработка стратегии:
высокая себестоимость работ, (так как производство является материалоёмким, предприятие находится в сильной зависимости от цен на сырьё);
замедление оборачиваемости оборотных средств (дебиторской задолженности, запасов);
неплатежеспособность заказчиков;
высокий уровень прочих затрат.
Таким образом, целью развития предприятия в настоящее время является укрепление своих позиций на рынке за счет дальнейшего снижения затрат на рубль товарной продукции, путем рационального использования запасов сырья и привлечения заемного капитала.
В такой ситуации предприятию можно использовать следующие варианты стратегий:
1. Детальный анализ и сокращение издержек производства.
2. Ценообразование базирующееся на ценовой политике конкурентов.
3. Активизация поиска заказчиков, с целью увеличения объемов продаж.
4. Выход на новые рынки с улучшенными или отличными от выпускаемой продукции характеристиками.
Способ снижения издержек требует того, чтобы продукция не считалась низкого качества среди потребителей, потому что в такой ситуации преимущество в области себестоимости перестает приносить дополнительную прибыль. В связи с этим необходимо ужесточить существующий контроль за качеством производимой продукции.
Дальнейшие исследования должны касаться разработке мероприятий по снижению издержек основного производства ООО ПКФ «Артем».
Данная стратегия может быть реализована путем рационального использования оборотного капитала и политики выбора поставщиков комплектующих и изделий с использованием имеющихся на предприятии основных средств и