Анализ показателей эффективности работы предприятия
Основными задачами анализа являются:
- изучение и оценка обеспеченности предприятия и его структурных подразделений трудовыми ресурсами в целом, а также по категориям и профессиям;
- определение и изучение показателей текучести кадров;
- выявление резервов трудовых ресурсов, более полного и эффективного их использования.
Источниками информации для анализа служат план по труду, статистическая отчетность, данные табельного учета и отдела кадров.
«Обеспеченность предприятия трудовыми ресурсами определяется сравнением фактического количества работников по категориям и профессиями с плановой потребностью. Особое внимание уделяется анализу обеспеченности предприятия кадрами наиболее важных профессий. Необходимо анализировать и качественный состав трудовых ресурсов по квалификации» [28. С. 376].
Для оценки соответствия квалификации рабочих сложности выполняемых работ сравнивают средние тарифные разряды работ и рабочих, рассчитанные по средневзвешенной арифметической:
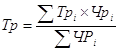 (43)
где Тр – тарифный разряд;
ЧР – численность рабочих.
Если фактический средний тарифный разряд рабочих ниже планового и ниже среднего тарифного разряда работ, то это может привести к выпуску менее качественной продукции. Если средний разряд рабочих выше среднего тарифного разряда работ, то рабочим нужно производить доплату за использование их на менее квалифицированных работ.
Административно – управленческий персонал необходимо проверить на соответствие фактического уровня образования каждого работника занимаемой должности и изучит вопросы, связанные с подбором кадров, их подготовкой и повышением квалификации.
Квалификационный уровень работников во многом зависит от их возраста, стажа работа, образования и т.д. Поэтому в процессе анализа изучают изменения в составе рабочих по возрасту, стажу работ, образованию Поскольку они происходят в результате движения рабочей силы, то этому вопросу при анализе уделяется большое внимание.
Для характеристики движения рабочей силы рассчитывают и анализируют динамику следующих показателей:
Коэффициент оборота по приему рабочих (Кпр):
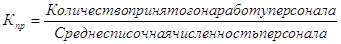 , (44)
Коэффициент оборота по выбытию (Кв):
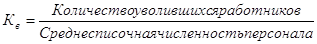 , (45)
Коэффициент текучести кадров (Кт):
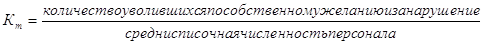 , (46)
Необходимо изучить причины увольнения работников (по собственному желанию, сокращению кадров, из-за нарушений трудовой дисциплины).
Напряжение в обеспечении предприятия трудовыми ресурсами может быть несколько снято за счет более полного использования имеющейся рабочей силы, роста производительности труда, интенсификации производства и автоматизации производственных процессов. В процессе анализа должны быть выявлены резервы сокращения потребности в трудовых ресурсах в результате проведения вышеперечисленных мероприятий.
Если предприятие расширяет свою деятельность, увеличивает производственные мощности, создает рабочие места, то следует определить дополнительную потребность в трудовых ресурсах по категориям и профессиям и источники их привлечения.
Необходимо отметить, что если деятельность предприятия требует значительного вложения средств (капитала), которые могут окупиться и принести выгоду лишь в более или менее длительной перспективе, то вероятны отклонения от этого «золотого правила». Тогда эти отклонения не следует рассматривать как негативные. К причине возникновения таких отклонений относится приложение капитала в сфере освоения новых технологий производства, переработки, хранения продукции, модернизации и реконструкции действующих предприятий.
Эффективность хозяйственной деятельности предприятия - это способность предприятия приносить прибыль. Существуют некоторые соотношения показателей, необходимые для нормального функционирования предприятия. Так, себестоимость продукции должна находится в удовлетворительном отношении к объему реализации, выручка - в приемлемом отношении к вложенному капиталу и т. д. Этим во многом определяются основные критерии прибыльного предприятия. На основе анализа сложившегося состояния таких критериев и наметившихся тенденций их изменения разрабатываются мероприятия, необходимые для стабилизации благоприятных тенденций или, на оборот, для устранения неблагоприятных.
2. Методика расчета и анализа показателей эффективности работы предприятия на примере ЗАО «Каустик»
2.1 Краткая характеристика ЗАО «Каустик»
Стерлитамакское закрытое акционерное общество «Каустик» - одно из крупнейших предприятий химии в Башкортостане - это многопрофильный химический гигант с передовой технологией, качественной продукцией, пользующейся спросом не только во многих регионах нашей страны но и за рубежом. Здесь построены уникальные производства, не имеющие аналогов, например синтетического глицерина, хлористого алюминия. За последние годы по объёму промышленного производства объединение вышло в один ряд с крупнейшими предприятиями города - АО «Сода», заводом ЗАО «Каустик».
Предметом деятельности общества является:
- производство химической продукции, отвечающее требованиям и интересам потребителей например: азот жидкий, аллил хлористый, алюминий хлористый, винилхлорид, глицерин синтетический технический дихлоэтан, кислота соляная синтетическая, пластикаты ПВХ, сода каустическая и многое другое;
- выполнение научно-исследовательских, опытно-конструкторских разработок и проектно-конструкторских работ;
- производство товаров народного потребления например: линолеум, скатерти, занавески, клеёнка, пленка, профиль рамный, «белизна», различные чистящие средства, ведра, кружки, воронки и т.д.
- производство строительно-монтажных и ремонтных работ; торгово-закупочная деятельность;
- внешнеэкономическая деятельность;
- техническое освидетельствование и диагностирование химического оборудования, трубопроводов и строительных конструкций зданий и сооружений.
Общество самостоятельно управляет своей финансовой и производственной деятельностью, разрабатывает производственную программу и программу реконструкции и развития коллектива. Финансовая и производственная деятельность общества осуществляется на основе самофинансирования и самоокупаемости, самостоятельно устанавливаемых цен, оплаты труда, использования прибыли. Уставной капитал общества составляет 108684700 (сто восемь миллионов шестьсот восемьдесят четыре тысячи семьсот) рублей на 31.12.2001 год.
Объединение не только производит, реализует продукцию, но и строит жильё для своих работников, имеет мощную социальную сферу: детские сады, дворец культуры, профилакторий, детский оздоровительный лагерь, спорткомплекс и др. На, предприятии трудится более 8000 человек.
Организационная структура предприятия многоуровневая. Высшим органом управления между собраниями акционеров является совет директоров он назначает генерального директора, имеющего заместителей по технологическим, коммерческим, кадровым вопросам, которые в свою очередь через отделы главных специалистов осуществляют возложенные на них обязанности. Так как выпускаемая продукция разнообразна (более двухсот видов), то технологические цехи объединены в производства пол признаку однотипности производимых продуктов. Ремонтные, транспортные, хозяйственные цехи - централизованы и обслуживают все производства. Подробная схема организационной структуры и ее описание приведены. (Приложение 3)
2.2 Расчет и анализ показателей эффективности
Имущественное состояние предприятия. Бухгалтерский баланс служит индикатором для оценки финансового состояния предприятия/итого баланса носит название валюты баланса и дает ориентировочную сумму средств, находящихся в распоряжении предприятия, поскольку цена предприятия в целом, как правило, выше суммарной оценки его активов. Эта разница характеризует величину гудвилла. Предварительную оценку финансового состояния предприятия можно сделать на основе выявления «больных» статей баланса, которые можно условно подразделить на две группы:
- свидетельствующие о крайне неудовлетворительной работе предприятия в отчетном периоде и сложившимся в результате этого плохом финансовом положении: «Непокрытые убытки прошлых лет», «Убытки отчетного периода» - таких статей бухгалтерский баланс не имеет, как за отчетный период, так и за аналогичный период прошлого года;
- свидетельствующие об определенных недостатках в работе предприятия, которые могут быть выявлено по данным аналитического учета: «Дебиторская задолженность», «Прочие активы», «Кредиторская задолженность» (просроченная) - данные статьи существуют, что за период отчетного года, что за аналогичный период прошлого года, эти статьи баланса мы подробно рассмотрим в анализе дебиторской и кредиторской задолженности. В общем судя только по данным бухгалтерского баланса анализируемого предприятия, который приведен в приложении видно, что предприятие подошло к началу отчетного года с удовлетворительным финансовым положением и с неплохой финансовой устойчивостью.
Начнем анализ предприятия с оценки имущественного положения на начало и конец года, а также изменений происходящих в течение отчетного периода.
Для того чтобы это оценить, составим таблицу 1, «Структуры имущества предприятия и источников его образования», а затем проанализируем её (Приложение 4).
Как видно из данных таблицы. В отчетный период активы предприятия возросли на 347366,4 тыс. руб., или 19%, в том числе за счет увеличения объема долгосрочных активов на 161606,5 тыс. руб., и прироста оборотных средств на 185759,9 тыс. руб. Иначе говоря, имущественная масса увеличивалась в основном за счет роста текущих активов. Сказанное подтверждается данными об изменениях в составе имущества предприятия. Так, если в начале анализируемого периода структура активов характеризовалась превышением имущества длительного использования (69,2 %) над остальными его видами, то к концу года удельный вес долгосрочных активов сократился до 65,6 %. Соответственно возрос объем оборотных средств, доля которых увеличилась с 30,7 % до 34,3 %.
Прирост текущих активов был связан в первую очередь с увеличением дебиторской задолженности (на 155823,2 тыс. руб.), также с увеличением производственных запасов (на 3590,9 тыс. руб.) и с незначительным увеличением денежных средств и краткосрочных финансовых вложений (на 9428,3 тыс. руб.), но стоит заметить, что если в денежном отношении производственные запасы увеличились, но удельный вес их к концу года в текущих активах уменьшился (на 2,1%). Таким образом, изменения в составе оборотных средств характеризуются значительным ростом дебиторской задолженности, денежных средств и краткосрочных финансовых вложений, доля которых к концу года повысилась на 5,9 %. Из выше рассмотренных показателей можно сказать, что предприятие ведет не эффективную политику увеличения текущих активов, в основном за счет роста дебиторской задолженности.
Анализ пассивной части баланса позволяет отметить, что дополнительный приток средств в отчетном периоде в сумме 347366,4 тыс. руб. был связан с увеличением заемных источников (на 4386,9 тыс. руб.) и ростом кредиторской задолженности на 376355,4 тыс. руб. Иными словами, увеличение объёма финансирования деятельности предприятия было на 1,2 % обеспечено заемными средствами и на 108 % кредиторской задолженностью. При этом доля собственных средств и прочих пассивов снизилась на 9,6%. Структура источников хозяйственных средств предприятия характеризовалась преобладающим удельным весом кредиторской задолженности и его доля выросла на конец года с 31,8 % до 44,1 %.
Изменения в течении отчетного периода потерпел состав заемных средств. Так, на 0,3% понизилась доля краткосрочных банковских кредитов. В результате общая масса заемных средств уменьшилась на невысокий процент с 2,9 % до 2,6 %, т.е. на такую же долю (0,3 %).
Также следует обратить внимание на то, что величина кредиторской задолженности и по удельному весу, и по приросту в абсолютном выражении значительно превосходит объем кредитования, которое предприятие предоставило своим покупателям (сумме дебиторской задолженности). Тот факт, что дебиторская задолженность за этот год увеличилась на 155823,2 тыс. руб., а кредиторская - на 376355,4 тыс. руб., позволяет говорить о том, что одной из статей финансирования предприятия являются предприятия поставщики, предоставляющие коммерческий кредит (или на самом же деле - взаимные неплатежи, причем анализируемое предприятие предпочитает не оплачивать счета поставщиков).
Обобщая сказанное, можно сделать следующие выводы.
1. В течении года политика предприятия в части формирования имущества была не эффективна. В основном увеличение текущих активов происходило за счет, высокой дебиторской задолженности и незначительного увеличения сумм денежных средств и запасов.
2. Обращает на себя внимание крайне низкая доля денежных средств (менее 1%) в общем объеме оборотных средств, что свидетельствует об их серьезном дефиците.
3. Структура пассивов отличается существенным превышением кредиторской задолженности над другими источниками средств. Произошло существенное уменьшение доли собственного капитала (на 11,7%).
Указанные изменения могут серьезно ухудшить финансовое положение предприятия в будущем. Для выяснения их причин проводится анализ финансовых показателей (коэффициентов).
Приведем расчет этих показателей. и дадим оценку имущественного положения на основании этих показателей. (Приложение 5)
Сумма хозяйственных средств, находящихся в распоряжении предприятия (ХС) находится по формуле (1).
ХСбаз= 1824224,3 - 0 = 1824224,3 тыс. руб.;
ХСотч= 2171590,7 - 7926,3 = 2163664,4 тыс. руб.;
В динамике:
%соот.- (2163664,4 -1824224,3)/ 1824224,3 • 100=18,6;
Предприятие наращивает имущественный потенциал.
Доля основных средств (ΔДОС) рассчитывается по формуле (2).
ΔОСбаз. = 1125935,4 /.1824224,3 = 0,617 или 61,7 %;
ΔОСотч.= 1331304,6/2163664,4 = 0,615 или 61,5 %;
Произошло незначительное изменение в доле основных средств предприятия к отчетному году их доля уменьшилась (на 0,2%).
Доля активной части основных средств (ΔОСА) рассчитывается по формуле (3).
ΔОСА (баз.) = (832252,8 + 54244,2) / 3026746,3 = 0,292 или 29,2 %;
ΔОСА (отч.) = (906668 + 63211,1) / 3254051,1 = 0,298 или 29,8 %;
Заметно увеличение показателя (на 0,6 %), благоприятная тенденция.
Коэффициент износа основных средств (Кизос) находится по формуле (4)
Кизос (баз.) = 2112219,5 / 3026746,3 = 0,698 или 69,8 %;
Кизос (отч.) = 2144858,7 / 3254051,1 - 0,659 или 65,9 %;
Доля стоимости основных средств оставшаяся к списанию на затраты увеличилась (на 3,9 %), что говорит о вводе нового оборудования на предприятии.
Коэффициент износа активной части основных средств (Кизоса) находится по формуле (5).
Кизоса (баз.) = 638443,1 / (832252,8 + 54244,2) == 0,72 или 72 %;
Кизоса (отч.) - 648308,7 / (906668 + 63211,1) = 0,668 или 66,8 %;
Коэффициент износа активной части основных средств уменьшился на 5,2%, предприятие вводит новое оборудование.
Коэффициент обновления (Кобн) рассчитывается по формуле (6).
Кобн.(отч.) = 262404,6 / 3254051,1 = 0,08 или 8 %;
Новые, от имеющихся основных средств на конец отчетного периода составили 8 %.
Коэффициент выбытия (Квыб) рассчитывается по формуле (7).
Квыб.(отч.) = 35099,9 / 3026746,3 = 0,011 или 1,1 %;
В отчетном периоде основных средств на предприятии выбыло 1,1%.
Подведем итог проделанным расчетам.
Можно сказать, что предприятие наращивает имущественный потенциал. Произошло существенное увеличение хозяйственных средств в отчетном году (на 18,б%) за счет увеличения оборотных активов (запасов, денежных средств и дебиторской задолженности большей частью). Доля активной части основных средств повысилась (на 0,6%), что является благоприятной тенденцией, предприятие наращивает производственные мощности. Износ основных средств очень велик, причем износилась в основном активная часть, что говорит о том, что предприятие не заменяет оборудование или не успевает заменить в достаточном количестве. Процент введения основных средств хоть и составляет 8%, но недостаточен для решения проблем воспроизводства. В отчетном году оборудование выбывает с достаточно высоким процентом 1,1%. Если предприятие не решит вопросы финансирования и воспроизводства основных средств, при таком проценте износа и темпе выбытия, то предприятие останется без основного фактора производства в не далеком будущем. Кроме этого по анализу имущественного состояния видно, что 65% основных активов лежит в необоротных активах (основные средства и нематериальные активы) причем, как мы видим, основные средства изношены более чем на 60%. Из чего уже можно судить как о мало устойчивом положении.
Ликвидность и платежеспособность предприятия. После того как рассчитана и произведена оценку имущественного положения перейдем к рассмотрению показателей ликвидности и платежеспособности предприятия. Для характеристики ликвидности произведем расчет следующих показателей:
Величина собственных оборотных средств (ТАс) рассчитывается по формуле (8).
ТАс(баз.) = 560982,6 - 26834,5 - 640881,4 = -106733,3 тыс. руб.;
ТАс(отч.) = 746742,5 - 7926,3 - 1017312 = -278495,8 тыс. руб.;
Мы видим, величина ТА численно равна превышению текущих обязательств на текущими активами, что в базовом году, что в отчетном и даже имеет тенденцию к росту по сравнению с базовым годом (на -171762,5 тыс.руб.).
Маневренность функционирующего капитала (МС) рассчитывает по формуле (9).
МС(баз.) = 1667,9 / (-106733,3) = -0,015 или -1,5%;
МС(отч.) =3169,9 / (-278495,8) = -0,011 или -1,1%;
Коэффициент текущей ликвидности (Ктл) рассчитывается по формуле (10).
Ктл (баз.) = (560982,6 - 26834,5) / 640881,4 = 0,83;
Ктл(отч.)= (746742,5 -7926,3) /1017312= 0,73;
В отчетном году снизился (на 0,1), что является неблагоприятной тенденцией. Из данных значений коэффициента текущей ликвидности видно, что предприятие не может погасить все краткосрочные обязательства за счет текущих активов.
Коэффициент быстрой ликвидности (Кбл) рассчитывает по формуле (11).
Кбл (баз.) = (560982,6 - 259218,8 - 86935,7 - 26834,5) / 640881,4 = 0,293 или 29,3%;
Кбл (отч.) = (746742,5 - 7926,3 - 262809,7 - 130622,5) / 1017312 = 0,339 или 33,9%;
Наблюдается рост коэффициента быстрой ликвидности, в динамике он составил 4,6%, но судя по балансу предприятия рост его был связан в основном за счет роста неоправданной дебиторской задолженности, что вряд ли характеризует деятельность предприятия с положительной стороны.
Коэффициент абсолютной ликвидности (Кабс.л) рассчитывает по формуле (12).
Кабс.л(баз.)= 1667,9