Управление основным капиталом предприятия на примере филиала РУПП "БелАЗ"
С этой целью проводится сопоставление данных на начало и конец отчетного периода по всем элементам основных средств (таблица 2).
Таблица 2 – Состав и структура основных фондов
| Группа основных средств | На начало года | На конец года | Абсолютное отклонение | |||
| Сумма, млн.руб. | Уд. вес, % | Сумма, млн.руб. | Уд. вес, % | Сумма, млн.руб. | Уд. вес, % | |
| 1. ОПФ | 255052 | 96,43 | 267626 | 96,252 | 12574 | -0,178 |
| 1.1 здания | 109250 | 41,305 | 122605 | 44,095 | 13355 | 2,79 |
| 1.2 сооружения | 10947 | 4,139 | 12065 | 4,339 | 1118 | 0,2 |
| 1.3передаточные устройства | 2110 | 0,798 | 2273 | 0,817 | 163 | 0,02 |
| 1.4 машины и оборудование | 121778 | 46,042 | 118751 | 42,709 | -3027 | -3,333 |
| 1.5 транспортные средства | 4278 | 1,617 | 4458 | 1,603 | 180 | -0,014 |
| 1.6 инструмент, инвентарь и принадлежности | 6649 | 2,514 | 7474 | 2,688 | 825 | 0,174 |
| 2. ОФ других отраслей | 198 | 0,075 | 81 | 0,029 | -117 | -0,046 |
| 3. ОФ других отраслей, оказывающих услуги | 9245 | 3,495 | 10341 | 3,719 | 1096 | 0,224 |
| 3.1 торговли и общепита | 1257 | 0,475 | 1396 | 0,502 | 139 | 0,027 |
| 3.2 жилищного хозяйства | 2127 | 0,804 | 2127 | 0,765 | 0 | -0,039 |
| 3.3 здравоохранения и физкультуры | 3626 | 1,371 | 4316 | 1,552 | 690 | 0,181 |
| 3.4образования | 333 | 0,126 | 381 | 0,137 | 48 | 0,011 |
| 3.5 культуры и искусства | 1902 | 0,719 | 2121 | 0,763 | 219 | 0,044 |
| Всего основных средств | 264495 | 100 | 278048 | 100 | 13553 | - |
Сопоставив данные на начало и конец отчетного периода по всем элементам основных средств, можно сделать следующие выводы:
а) Наибольший удельный вес в структуре основных фондов занимают ОПФ (96%), далее ОФ отраслей, оказывающих услуги (3,7%) и наименьший – ОФ других отраслей (0,03%).
б) За отчетный период доля ОПФ снизилась (на 0,178%), засчет снижения удельного веса машин и оборудования (на 3,3%) и транспортных средств (на 0,014%).
в) Удельный вес ОФ других отраслей снизился на 0,046%.
г) Доля ОФ других отраслей, оказывающих услуги увеличилась на 0,22%, хотя доля жилищного хозяйства снизилась на 0,04%.
Основные производственные фонды делят на активные и пассивные. К активным ОПФ относятся машины и оборудование, непосредственно используемые при выполнении работ, инструмент и транспортные средства. К пассивным можно отнести здания и сооружения, передаточные устройства. Такая детализация необходима для выявления резервов повышения эффективности использования основных фондов на основе оптимизации их структуры. Большой интерес при этом представляет соотношение активной и пассивной частей, так как от их оптимального сочетания во многом зависят фондоотдача, фондорентабельность и финансовое состояние предприятия. Данные по наличию и движению основных средств можно увидеть в таблице 3.
По данным таблицы 3 можно сказать, что за отчетный год в наличии и структуре основных средств произошли следующие изменения: стоимость основных средств возросла на 13553 млн. руб. или на 5,12%, в т.ч. ОПФ – на 12574 млн. руб., при этом их активная часть снизилась на 1,72%, что нельзя оценить положительно, а пассивная возросла на 11,93%.
Существенно снизилась ОФ других отраслей – на 59%, ОФ, оказывающих услуги возросли на 11,86%.
Таблица 3 – Анализ наличия, движения и состава ОПФ
| Группа основных средств | Наличие на начало года | Поступило в отчетном году | Выбыло в отчетном году | Наличие на конец года | Темп изменения, % | ||||||
| млн. руб. | доля, % | всего | введено | доля введенных | всего | ликвидировано |
доля ликвидированных |
млн. руб. | доля, % | ||
| 1ОПФ, в т. ч.: | 255052 | 96,43 | 22084 | 1649 | 91,36 | 9510 | 7854 | 97,46 | 267626 | 96,25 | 104,93 |
| активная часть | 132705 | 50,17 | 7460 | 1200 | 66,48 | 9482 | 7830 | 97,16 | 130683 | 47,00 | 98,48 |
| пассивная часть | 122347 | 46,26 | 14624 | 449 | 24,88 | 28 | 24 | 0,30 | 136943 | 49,25 | 111,93 |
| 2. ОФ других отраслей | 198 | 0,07 | 9 | 0 | 0 | 126 | 126 | 1,56 | 81 | 0,03 | 40,91 |
| 3. ОФ других отраслей, оказывающих услуги | 9245 | 3,50 | 1175 | 156 | 8,64 | 79 | 79 | 0,98 | 10341 | 3,72 | 111,86 |
| Итого основных средств | 264495 | 100 | 23268 | 1805 | 100 | 9715 | 8059 | 100 | 278048 | 100 | 105,12 |
Таблица 4 – Оценка движения и технического состояния ОПФ
| Показатели движения и технического состояния ОПФ | Алгоритм расчета | Расчет | Абсолютное отклонение | |
| 2006 | 2007 | |||
| Коэффициент обновления: |
|
|||
| основных фондов | 1788/200082 =0,0089 | 23268/278048 = 0,0837 | 0,075 | |
| ОПФ | 1333/190639 =0,007 | 22084/267626 =0,0825 | 0,076 | |
| активной части | 1136/114707 =0,01 | 7460/130683 = 0,0571 | 0,047 | |
| пассивной части | 197/75932 =0,0026 | 14624/136943 = 0,1068 | 0,104 | |
| Коэффициент выбытия: |
|
|||
| основных фондов | 10216/192767 =0,053 | 9715/264495 = 0,0367 | -0,016 | |
| ОПФ | 9995/184666 =0,054 | 9510/255052 =0,0373 | -0,017 | |
| активной части | 9323/122242 =0,076 | 9482/132705 = 0,0715 | -0,005 | |
| пассивной части | 672/63076 =0,01 | 28/122347 = 0,0002 | -0,001 | |
| Коэффициент прироста: |
|
|||
| основных фондов | (1788-10216)/ 200082=-0,042 | (23268-9715)/ 278048=0,0487 | 0,091 | |
| ОПФ | (1333-9995)/ 190632=-0,045 | (22084-9510)/ 267626= 0,0470 | 0,092 | |
| активной части | (1136-9323)/ 114707=-0,07 | (7460-9482)/ 130683=-0,0155 | -0,086 | |
| пассивной части | (197-672)/ 75932=-0,006 | (14624-28)/ 136943= 0,1066 | 0,113 | |
| Коэффициент износа: |
|
|||
| основных фондов | (192767-47866)/ 192767 =0,752 | (264495-88222)/ 264495=0,666 | -0,086 | |
| ОПФ | (184666-43375)/ 184666= 0,765 | (255052-82929)/ 255052=0,675 | -0,09 | |
| активной части | (122242-7967)/ 122242 =0,935 | (132705-8218)/ 132705=0,938 | 0,003 | |
| пассивной части | (62424-35408)/ 62424=0,433 | (122347-74711)/ 122347=0,389 | -0,044 | |
| Коэффициент годности: |
|
|||
| основных фондов | 1-0,752=0,248 | 1-0,666=0,334 | 0,086 | |
| ОПФ | 1-0,765=0,235 | 1-0,675=0,325 | 0,09 | |
| активной части | 1-0,935=0,065 | 1-0,938=0,062 | -0,003 | |
| пассивной части | 1-0,433=0,567 | 1-0,389=0,611 | 0,044 | |


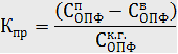
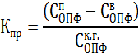


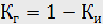
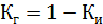
Как видно из таблицы 4, в 2007 г. предприятие значительно обновило основные фонды. Если сравнивать с 2006 г., то коэффициент обновления вырос на 0,075. Коэффициент обновления ОПФ вырос на 0,076.
В 2007 году основных фондов стало выбывать меньше и это отразилось в уменьшении коэффициента на 0,016. По основным производственным фондам коэффициент уменьшился на 0,017, по активной части – на 0,005, а по пассивной – на 0,001.
В 2007 году наблюдается значительный прирост основных фондов (коэффициент вырос на 0,091). По основным производственным фондам этот прирост составил 0,092, однако по их активной части наблюдается снижение на 0086, а вот по пассивной части – рост на 0,113.
Рассчитав коэффициент износа, можно сделать вывод, что износ основных средств предприятия очень большой. С введением новых основных средств коэффициент износа снизился на 0,086, коэффициент износа основных производственных средств снизился на 0,09. Что касается коэффициента износа активной части основных средств, то он увеличился на 0,003, а пассивной – снизился на 0,044.
Коэффициенты годности основных средств в 2007 году по сравнению с 2006 годом показали небольшие изменения, которые связаны также с введением новых основных средств. Коэффициент годности основных средств увеличился на 0,086, основных производственных средств – на 0,09, а вот коэффициент годности активной части снизился на 0,003. По пассивной части коэффициент увеличился на 0,044
Таким образом, из анализа таблицы 4 видно, что основные средства изношены почти на 75% и требуют обновления.
2.3 Анализ эффективности использования основных средств
Конечная эффективность использования основных фондов характеризуется показателями фондоотдачи, фондоемкости, фондовооруженности и рентабельности. Результаты расчетов представлены в таблице 5.
Таблица 5 – Показатели эффективности использования основных фондов
| Показатели | 2006 | 2007 | Относительное отклонение | Темп роста |
| Выручка от реализации, млн. руб. | 24848 | 61770 | 36922 | 248,6 |
| Прибыль, млн. руб. | -7699 | -7213 | 486 | 93,7 |
| Среднесписочная численность работников, чел. | 2246 | 2105 | -141 | 93,7 |
| Стоимость ОПФ, млн. руб. | 200082 | 278048 | 77966 | 138,9 |
| Фондовооруженность, млн. руб. | 85,82 | 125,65 | 39,82 | 146,4 |
| Фондоотдача, руб./руб. | 0,14 | 0,25 | 0,11 | 178,5 |
| Фондоемкость, руб./руб. | 7,15 | 3,93 | -3,22 | 54,9 |
| Рентабельность ОПФ, % | -3,8 | -2,59 | 1,18 | 69,7 |
Из таблицы 2.5 видно, что произошли значительные изменения общих показателей эффективности использования основных производственных фондов. Фондовооруженность увеличилась на 39,8 млн. руб. (на 48%). Фондоотдача увеличилась на 0,11 млн. руб. (на 78,5%). Из-за увеличения фондоотдачи, фондоемкость продукции снизилась на 3,2 млн. руб. (на 44%). Рентабельность ОПФ возросла.
3 Совершенствование управления основным капиталом предприятия
Для эффективного управления капиталом, предприятию необходимо развивать свою деятельность в сфере инвестиций и инноваций.
Формирование и использование различных денежных фондов для возмещения затрат капитала, его накопления и потребления составляет суть механизма финансового управления на предприятии.
Независимо от того, разделяется ли капитал предприятия на собственный, заемный, основной или оборотный, постоянный или переменный, он находится в процессе непрерывного движения, принимая лишь различные формы в зависимости от конкретной стадии кругооборота.
Совокупность кругооборотов различных частей капитала предприятия за период представляет собой его полный оборот или воспроизводство (простое или расширенное).
Понятие “внеоборотные активы” и “основной капитал” тождественны. Основной капитал включает основные средства, а также незавершенные долгосрочные инвестиции, нематериальные активы и новые долгосрочные финансовые инвестиции (вложения).
Стоимость основных средств постепенно погашается в течение срока их полезной эксплуатации путем ежемесячных амортизационных отчислений, которые включаются в издержки производства или обращения за соответствующий отчетный период.
В состав основного капитала также включаются затраты на незавершенные капитальные вложения в основные средства и на приобретение оборудования. Это та часть затрат на приобретение и строительство основных средств, которая еще не превратилась в основные средства, не может участвовать в процессе хозяйственной деятельности, а поэтому не должна подвергаться амортизации.
Долгосрочные финансовые инвестиции представляют собой затраты на долевое участие в уставном капитале в других предприятиях, на приобретение акций и облигаций на долговременной основе. Затраты на долгосрочные финансовые вложения погашаются в зависимости от характера и вида.
К финансовым инвестициям относятся также:
- долгосрочные займы, выданные другим предприятиям под долговые обязательства;
- стоимость имущества, переданного в долгосрочную аренду на праве финансового лизинга. Лизинг - долгосрочная аренда машин и оборудования, при которой одно юридическое лицо (лизингодатель) приобретает в собственность за собственные или заемные средства объект лизинга и передает его другому субъекту хозяйствования (лизингополучателю) на срок и за плату во временное владение и пользование с правом или без права выкупа.
Получение прибыли сегодня - это результат правильных решений о пропорциях вложения капитала в основные и текущие (оборотные) средства, принятых еще до начала операционной деятельности предприятия. Поэтому эффективное управление основным капиталом предполагает ясное представление о специфике их функционирования и воспроизводства.
Основные средства и долгосрочные инвестиции в основные средства оказывают многоплановое и разностороннее влияние на финансовое состояние и результаты деятельности предприятия.
Инвестиции в основной капитал (основные средства) осуществляются в форме капитальных вложений и включают в себя затраты на новое строительство, расширение, реконструкцию и техническое перевооружение действующих предприятий, приобретение оборудования, инструмента и инвентаря, проектной продукции и иные расходы капитального характера. Капитальные вложения неразрывно связаны с реализацией инвестиционных проектов. Инвестиционный проект - обоснование экономической целесообразности, объема и сроков проведения капитальных вложений, включая необходимую документацию, а также описание практических действий по осуществлению инвестиций (бизнес-план).
Инвестиционная политика - составная часть общей финансовой стратегии предприятия, которая заключается в выборе и реализации наиболее рациональных путей расширения и обновления производственного потенциала.
При выработке инвестиционной политики предприятию необходимо руководствоваться следующими принципами:
1) Достижение экономического, научно-технического и социального эффекта от рассматриваемых мероприятий. При этом для каждого объекта инвестирования используются конкретные методы оценки эффективности. По итогам такой оценки осуществляется отбор отдельных инвестиционных проектов по критерию эффективности (рентабельности). При прочих равных условиях принимаются к реализации те из них, которые обеспечивают предприятию максимальную эффективность.
2) Получение предприятием наибольшей прибыли на вложенный капитал при минимальных инвестиционных затратах.
Источником прироста капитала и целью инвестиций является получаемая от них прибыль (доход). На практике масса прибыли (П) сопоставляется с инвестиционными затратами (ИЗ) и определяется их эффективность.
Инновационное управление предприятием по своему содержанию представляет уникальную сферу деятельности: здесь используются и взаимодействуют знания из областей техники, экономики и экологии, социальной психологии и социологии, фундаментальных и прикладных наук, теория и практика, производство и управление им, стратегия и тактика. Само развитие становится возможным благодаря гению человеческой мысли, накоплениям капитала и высококачественному производительному труду. Но оно же, это развитие, будучи нацелено на благо человека, обогащает труд и человеческую мысль, расширяет возможности накопления капитала благодаря повышению производительности и качества труда и создает, тем самым, условия для нового этапа развития, обеспечивая его непрерывность.
Таким образом, предприятию в соответствии со своей миссией и динамично изменяющейся внешней средой необходимо выстраивать цели получения устойчивых прибылей, конкурентных преимуществ и выживания в долгосрочной перспективе. Средствами достижения целей, т.е. стратегиями, в этом случае служат как интенсивное развитие всех элементов производственно-хозяйственной системы организации, так и их инновационное развитие. Первое обеспечит сохранение потенциала предприятия в случае, если во внешней среде не происходит значительных изменений, что сегодня встречается очень редко. Второе обеспечит повышение уровня организационного потенциала, в случае устойчивой внешней среды, либо, как минимум, его сохранение, если внешняя среда высоко динамична.
Необходимо также учитывать, что предприятие может считаться успешным лишь тогда, когда оно достигает своих целей. Очевидно, что для предприятия одной из основных целей является получение прибыли. В таком случае текущая эффективность предприятия определяется тем, что создаваемая им стоимость превращается непосредственно в прибыль. Каждому предприятию необходимы ресурсы, чтобы финансировать свою производственно-торговую деятельность.
Из проведенного исследования вытекает, что инвестиции и инновации представляют собой важнейшую экономическую категорию расширенного воспроизводства, играющую ключевую роль в реализации структурных сдвигов в экономике и формировании народнохозяйственных пропорций на макроуровне, адекватных рыночным формам хозяйствования.
Заключение
В данной курсовой работе были рассмотрены структура основного капитала, состав и структура основных фондов, показатели использования основных производственных фондов, проанализированы показатели использования ОПФ филиала РУПП «БелАЗ», выявлены пути совершенствования управления основным капиталом.
Таким образом, можно сделать следующие выводы:
1) предприятие не является рентабельным, т.к. не получает прибыли и работает в убыток себе. В 2006 г. предприятие получило убытки, которые в 2007 г. уменьшились на 6,29%;
2) наибольший удельный вес в структуре основных фондов занимают ОПФ (96%), далее ОФ отраслей, оказывающих услуги (3,7%) и наименьший – ОФ других отраслей (0,03%);
3) в 2007 г. предприятие значительно обновило основные фонды, их также стало выбывать меньше. В 2007 году наблюдается значительный прирост основных фондов. Износ основных средств предприятия очень большой, они изношены почти на 75% и требуют обновления.
На сегодняшний день филиал РУПП «БелАЗ» является убыточным предприятием и для эффективного управления капиталом предприятию необходимо развивать свою деятельность в сфере инвестиций и инноваций.
Список использованных источников
1 Экономика предприятия: Учеб. пособие / Г.З. Суша. — 3-е изд., испр. и доп. — М.: Новое знание, 2006. — 512 с.
2 Титов В. И. Экономика предприятия: Учебник. — М.: Издательско-торговая корпорация «Дашков и К°», 2004. — с.
3 Савицкая Г.В. Анализ хозяйственной деятельности предприятия – Мн.: “Экоперспектива”, 1997.
4 Башкатова Е.И., Здерева Т.А., Стельмаховский Ю.С. Оценка основного и оборотного капитала предприятия - К.: Высшая школа, 1998 - 288 с.
5 Голованенко С.Л. Экономика предприятия. -М.: Высшая школа, 1999 - 352с.
Размещено на