Анализ себестоимости товарной продукции на примере ОАО "Нижнекамскшина"
– возмещение убытков, причиненных организацией другой стороне;
– убытки прошлых лет, признанные в отчетном году;
– суммы дебиторской задолженности, по которой истек срок исковой давности, других долгов, нереальных для взыскания;
– курсовые разницы;
– суммы уценки активов (за исключением внеоборотных активов);
– прочие внереализационные расходы.
В составе чрезвычайных расходов отражаются расходы, возникающие как последствия чрезвычайных обстоятельств хозяйственной деятельности (стихийного бедствия, пожара, аварии, национализации имущества и т.п.).
Важнейшей составляющей текущих расходов предприятия являются расходы по обычным видам деятельности. Расходы по обычным видам деятельности формируют:
– расходы, связанные с приобретением сырья, материалов, товаров и дру-гих материально-производственных запасов;
– расходы, возникающие непосредственно в процессе переработки (доработки) материально-производственных запасов для целей производства продукции, выполнения работ и оказания услуг и их продажи, а также продажи (перепродажи) товаров (расходы по содержанию и эксплуатации основных средств и иных внеоборотных активов, а также по поддержанию их в исправном состоянии, коммерческие расходы, управленческие расходы и др.) [28, c. 122]
В то же время в п. 9 ПБУ 10/99 отмечается, что «для целей формирования организацией финансового результата от обычных видов деятельности определяется себестоимость проданных товаров, продукции, работ, услуг, которая формируется на базе расходов по обычным видам деятельности, признанных как в отчетном году, так и в предыдущие отчетные периоды и переходящих расходов, имеющих отношение к получению доходов в последующие отчетные периоды...». Попытаемся разобраться, как взаимосвязаны понятия «затраты», «себестоимость» и «расходы».
Для определения финансового результата очень важно, чтобы нереализованные запасы готовой продукции или запасы незавершенной продукции не включались в себестоимость проданных товаров, которая сравнивается с доходами от продажи за определенный период. Общая сумма, складывающаяся из стоимости произведенных работ, работ в стадии производства и стоимости неиспользованного сырья, составляет основу для оценки стоимости запасов продукции, т.е. себестоимости, которую при определении прибыли необходимо вычесть из суммы затрат текущего периода. Эта общая сумма является также базой при определении стоимости запасов продукции для включения в баланс предприятия. Таким образом, в основе определения себестоимости продукции лежат производственные затраты, формирующиеся на основе данных бухгалтерского учета.
Информация о производственных затратах используется для решения многих вопросов. В зависимости от целей (направлений) используются различные способы классификации производственных затрат. Выделим три важнейших:
– для целей оценки запасов произведенной продукции;
– для целей принятия управленческих решений;
– для целей контроля и регулирования.
Сначала рассмотрим подробнее способы классификации производственных затрат по первому направлению — для определения себестоимости произведенной продукции и получения прибыли.
Все производственные затраты, формирующие стоимость запасов продукции, для определения себестоимости произведенной продукции и полученной прибыли делят на входящие затраты и истекшие затраты. Входящие затраты — это средства, ресурсы, которые были приобретены, имеются в наличии и, как ожидается, должны принести доходы в будущем. В балансе они определяются как активы. Если эти средства (ресурсы) были израсходованы для получения доходов и потеряли способность приносить доход в будущем, то они переходят в разряд истекших, что отражается на счете прибылей и убытков. Например, затраты на производство товаров для продажи, если они не реализованы и хранятся на складе, являются входящими и регистрируются в балансе как запасы. Как только товары проданы, эти входящие запасы отражаются как истекшие и регистрируются как расходы на счете прибылей и убытков. Их надо сравнивать с доходами от реализации, чтобы определить прибыль. Следовательно, затраты — это средства (ресурсы), израсходованные для получения доходов, которые становятся расходами в момент реализации продукции.
Изучив теоретические основы сущности себестоимости промышленной продукции, в частности классификацию затрат, структуру, модели и методы калькулирования себестоимости продукции, а также теоретические основы анализа себестоимости продукции, рассмотрим практические аспекты анализа себестоимости продукции на примере ОАО «Нижнекамскшина».
2. Анализ себестоимости продукции ОАО «Нижнекамскшина»
2.1 Краткая характеристика ОАО «Нижнекамскшина»
ОАО «Нижнекамскшина» - крупнейшее среди российских шинных заводов предприятие по производственным мощностям и ассортименту выпускаемой продукции. ОАО «НКШ» является флагманом отечественной шинной промышленности, где производится практически каждая третья российская шина, отвечающая требованиям мирового стандарта и самого разнообразного ассортимента: шины для легковых и легкогрузовых, грузовых автомобилей, автобусов и сельскохозяйственной техники.
29 апреля 2008 года исполнилось 32 года со дня выпуска первой продукции.
За эти годы изготовлено и реализовано свыше 270 миллионов качественных автомобильных шин [29, с.6].
Нижнекамский шинный завод (ОАО «Нижнекамскшина») как самостоятельное предприятие существует с 25 мая 1971 года после выхода из состава ОАО «Нижнекамскнефтехим». При строительстве первоначальная проектная мощность завода составляла 7,5 млн. штук шин и 9,2 млн. штук автокамер в год.
Днем рождения шинного завода считается 29 апреля 1973 года, когда на экспериментальном участке в здании БМП была получена первая автокамера 6,15x13 для легковых автомобилей «Жигули».
5 апреля 1977 г. по приказу Миннефтехимпрома СССР Нижнекамский шинный завод был переименован в производственное объединение «Нижнекамскшина», куда вошли ремонтно-механический завод (РМЗ), завод массовых шин (ЗМШ) и завод грузовых шин (ЗГШ).
В 1985 году без останова основного производства, начали реконструкцию оборудования ЗМШ для выпуска радиальных шин с металлокордным брекером по лицензии итальянской фирмы «Пирелли» мощностью 2 млн. 50 тысяч штук шин в год. На следующий, 1986 год, были введены первые мощности, а затем и остальные. После реконструкции цехов ЗМШ (1987 г.) проектная мощность заводов составляла 11825 тысяч штук в год, в том числе ЗМШ - 8,050, а ЗГШ -3,775 тыс. штук шин в год. Реконструкция оборудования цехов ЗМШ для выпуска легковых радиальных шин с металлокордным брекером дала возможность сохранения передовых позиций на рынке шин.
Согласно государственному плану приватизации, наряду с другими предприятиями и ПО «Нижнекамскшина» в 1994 году было преобразовано в акционерное общество открытого типа.
В рейтинге мировых шинных компаний ОАО НКШ находится на 20-ом месте среди 98 компаний. [29, с.8].
За 2007 год выпущено всего 11230900 штук шин. Из них грузовые -3928800 штук легковые - 6976300 штук, сельскохозяйственные - 241100 шт, прочий-21700 шт. Выполнение плана составляет 101%.
Основные технико-экономические показатели за 2007 г. предприятием выполнены. При плане 11 млн. шт. шин фактически отгружено потребителям 11 млн. 167 тыс., что на 470 тыс. шт. больше чем в 2003 г. Новых лицензионных шин с брендом «Кама-Евро» выпущено 178 тыс. шт.
Выпуск товарной продукции в 2007 г. составил 12 млрд. 275 млн. рублей или 106,7% к плану, что на 20,7% больше, чем в 2003 г. На долю шин радиальной конструкции приходите 90,1%,-общего объема реализации.
В 2007 г. ОАО «Нижнекамскшина» как в прошлые годы являлось основным поставщиком шин для крупнейших производителей автомобилей - ОАО «АвтоВАЗ», ОАО «КамАЗ». Так же комплектовали ЗМА (Набережные Челны), «Росладу» (Сызрань), «Азия-Авто» (Казахстан), «Ростсельмаш», ОАО «НефАЗ», Уральский автозавод (Миасс). Кроме того, шины пошли на комплектацию собираемых в Таганроге автомобилей корейской фирмы «Хундай», автомобилей «Шевроле-Нива» совместного производства «Дженерал Моторз-АвтоВАЗ». Доля комплектации в общем объеме производства составила 27% против 26,1% в 2003 г.
Удельный вес экспортной продукции в общем объеме поставок составил 22,9%, а это 2 млн. 230 тыс. шин. В 2003 г. доля экспорта составляла 20,4%.
Продукция успешно поставлялась в Великобританию, Германию, Чехию, Словакию, Югославию, Польшу, Болгарию, Ирак, Иран, Сербию, Черногорию, Румынию, Кубу и в страны СНГ.
В 2007 году доля шин, выпускаемых предприятием, возросла до 28,6% от общероссийского объема производства, против 27,7% в 2003 г.
В 2007 году в соответствии с требованиями ведущих автозаводов-потребителей ВАЗ, КАМАЗ, ТаГАЗ, ИЖавто начаты работы по совершенствованию действующей системы качества на соответствие требований международного стандарта ИСО/ТУ «Особые требования к системам качества поставщиков комплектующих запчастей в автомобилестроении». Это, прежде всего, освоение новых методов, направленных на повышение качества проектирования и освоения новых шин и серийной продукции.
В 2007 г. были проведены основные работы по реализации инвестиционного проекта «Организация производства 2 млн. радиальных легковых шин» на ЗМШ:
- смонтировано и введено в гарантийную эксплуатацию основное технологическое оборудование пускового комплекса;
- проведены внутризаводские инспекционные, стендовые и лабораторно-дорожные испытания по всем шинам Кама-Евро;
- по результатам испытаний автошин 205/75 Р75 «Кама-Евро 228» принята для комплектации автомобилей «Шевроле-Нива»;
- автошины 175/70 Р13 "Кама-Евро224" успешно прошли летние и зимние испытания на ВАЗе.
- шина 185/60 Р14 «Кама-Евро 224» успешно прошла зимние испытания, сейчас совместно с АвтоВАЗом организованы летние испытания в Крыму.
Следует отметить, что шины «Кама-Евро» производятся на современном, высокоточном оборудовании из материалов, отвечающих требованиям ведущих европейских производителей шин. По сравнению с серийными у шин «Кама-Евро» на 30% возросла силовая и геометрическая однородность, на 20% снизился разброс по массе, а сама масса на 300-350 гр меньше, чем у серийных шин.
Не случайно на 7-й международной выставке «Шины, РТИ. каучуки-2008» представленные две шины «Кама-Евро» удостоены Золотой медали, одна шина -серебряной медали, а ОАО «Нижнекамскшина» награждено дипломом «Гран-при» за вклад и развитие нефтехимической промышленности Российской Федерации, что подтверждает правильность выбранного нами направления движения.
В 2007 г. освоено в производстве 20 новых типоразмеров и моделей шин, в том числе семь «Кама-Евро»; на все 20 получены акты приемки. Это шины для легковых и грузовых автомобилей, как на комплектацию, так и на вторичный рынок, включая иномарки.
Повышение качественного уровня выпускаемых шин предполагает не только внедрение системы качества на всех переделах производства, но и большой комплекс работ по улучшению эксплуатационных характеристик шин. Возросшие требования потребителей по снижению потерь на качение и повышению сцепных характеристик шин требуют не только изменения конструкции, но и поиска принципиально новых материалов, позволяющих обеспечить выполнение требований.
В истекшие годы технологическими службами предприятия проделана огромная работа по поиску новых материалов, по их испытанию в лабораторно-производственных условиях, направленная на снижение затрат на производстве.
Так в 2007 году фактическое выполнение мероприятий дало снижение затрат на сумму 171,5 млн. рублей.
Все это способствовало тому, что по итогам производственно-хозяйственной деятельности в 2007 г. предприятием получена прибыль до налогообложения в сумме 248,5 млн. руб. (в 2003 году была получена прибыль 150 млн. руб.).
Себестоимость товарной продукции составила 11,6 млрд. руб. Показатель затрат на рубль товарной продукции составил 94,6 коп., что выше затрат на 1 рубль товарной продукции в 2003 г. на 0,89 коп.
Основные технико-экономические показатели ОАО «Нижнекамскшина» за 2001-2007 гг. приведены в таблице 2, по данным годовых отчетов за 2001-2007 годы.
Из приведенных показателей становится видно, что предприятие в последние годы динамично развивается.
Положительным фактором является то, что с июня 2000 года предприятие работает в условиях стратегического партнерства с ОАО «Татнефть», его дочерними структурами. Функцию снабжения сырьем осуществляет ООО «Татнефть-Нефтехимснаб». Функцию по реализации готовой продукции осуществляет ООО ТД «Кама». С 27 июля 2002 года полномочия единоличного исполнительного органа ОАО «Нижнекамскшина» переданные ООО «Татнефть».
Вышеуказанные меры позволили улучшить технико-экономические показатели в деятельности предприятия. Так если в 2001 г. Было произведено 9,7 млн. шин, то 2007 г. Было произведено 11,2 млн. шин, или на 1,5 млн. шт. больше. Темп роста составил около 115 %. Увеличилось производство грузовых и легковых шин, произошло лишь снижение в ассортименте сельхозшин.
При общем росте выручки от продаж темп роста 153,9 %, себестоимость продукции росла более низкими темпами. Соответственно, это привело и к увеличению экономических показателей.
Так в 2001 году при выручке от продаж товаров, продукции, работ, услуг в 7974,9 млн. руб., себестоимость проданных товаров, продукции, работ, услуг составила 8056,1 млн. руб.
Затраты на 1 рубль товарной продукции составили 105,75 копеек. В результате деятельности 2001 года получен убыток от продаж в сумме 370,5 млн. руб., убыток до налогообложения 1003,9 млн. руб.
В 2002 году экономические показатели уже улучшились, выручка от продаж составила 8300,3 млн. руб. при себестоимости продукции 7864,6 млн. руб. Затраты на 1 рубль товарной продукции составили 99,7 копеек.
Хотя и был получен убыток до налогообложения в сумме 393,8 млн. руб., от продаж была получена прибыль в 206,9 млн. руб.
В 2003 году показатели ещё более улучшились. При выпуске от продаж 10260,6 млн. руб., себестоимость проданных товаров составила 9472,4 млн. руб. затраты на 1 рубль товарной продукции составили 93,7 копеек. Была получена прибыль как от продаж в сумме 563,2 млн. руб., так и прибыль в исчислении до налогообложения в сумме 150,3 млн. руб. Хотя все же, с учетом налоговых обязательств, санкции и иных обязательных платежей был получен убыток в сумме 454,4 млн. руб., положительные тенденции в развитии предприятия проявились. В 2007 году положительные сдвиги в деятельности предприятия сохранились. Так выручка от реализаций товаров, продукции, работ и услуг составила 12275 млн. руб. Темпы роста к 2003 году составили 119,6 % в выручке, при увеличении выпуска шин на 104,4 %.
Себестоимость проданных товаров, продукции, работ и услуг составила 11600,0 млн. руб., затраты на 1 рубль товарной продукции составили 94,0 копеек. В результате по итогам деятельности в 2007 году получена прибыль в исчислении до налогообложения в сумме 248,5 млн.руб.
По результатам деятельности предприятия в 2001-2007 годы можно сделать следующие выводы:
– увеличение выпуска шин и соответственно выручки от продажи товаров, продукции, работ и услуг происходит ежегодно стабильными темпами;
– начиная с 2002 года наметилась тенденция снижения себестоимости относительно выручки, а соответственно затрат на 1 рубль товарной продукции с 105,7 копеек в 2001 г. до 94,6 копеек в 2007 году;
– наметилась тенденция от убытков до прибыли от продаж.
2.2 Анализ себестоимости продукции по статьям затрат
Себестоимость продукции - важнейший показатель экономической эффективности ее производства, отражающий все стороны хозяйственной деятельности и аккумулирующий результаты использования всех производственных ресурсов. От его уровня зависят финансовые результаты деятельности предприятий, темпы расширенного воспроизводства, финансовое состояние субъектов хозяйствования [30, c. 222].
Анализ себестоимости продукции, работ и услуг позволяет выяснить тенденции изменения данного показателя, выполнение плана по его уровню, влияние факторов на его прирост, резервы, а также дать оценку работы предприятия по использованию возможностей снижения себестоимости продукции. [31, c.190]
Одним из важнейших вопросов оценки себестоимости продукции является ее анализ по статьям затрат. Группировка затрат по статьям себестоимости характеризует значение затрат и их роль в процессе производства, отражает связь затрат и результатов, определяет целесообразность затрат.
В этой группировке четко просматривается взаимосвязь затрат с объемом производства, их разделение на постоянные и переменные, что является обязательным условием применения в анализе и планировании оптимизационных расчетов объёма продукции, её себестоимости и прибыли.
Затраты по элементам и статьям себестоимости отличаются количественно. Первые включают все затраты предприятия за определённый период, т.е. полностью отражают стоимость потребленных производственных ресурсов, включая оплату труда. Вторые отражают только затраты, связанные с производством продукции в течение данного периода [32, c. 423].
Анализ затрат по статьям себестоимости проводится путём сопоставления расходов за отчетный и предыдущий период в целом и по отдельным калькуляционным статьям. Это дает возможность установить, по каким статьям имело место снижение расходов, а по каким - превышение. Такой анализ позволяет наметить направление, по которому должно пойти дальнейшее изыскание резервов снижения себестоимости продукции на предприятии [33, c. 212].
Из таблиц 3 и 4 мы видим, что в целом произошло увеличение себестоимости на 1000 штук в 2009 году по сравнению с 2008 годом.
Таблица 3 – Затраты себестоимости на а/п К 6.50-16 по статьям за 2008 – 2009 годы, в рублях
| статья затрат | 2008 | 2009 | отклонения | |||
| затраты | затраты | затраты | затраты | затраты | затраты | |
| на выпуск | на 1000 шт | на выпуск | на 1000 шт | на выпуск | на 1000 шт | |
| сырье и материалы | 167647,41 | 59661 | 202439,1772 | 62519,82 | 34791,767 | 2858,82 |
| транспортные расходы | 2323,87 | 827 | 5,47222 | 1,69 | -2318,3978 | -825,31 |
| итого материалы | 169971,28 | 60488 | 202444,6494 | 62521,5 | 32473,37 | 2033,51 |
| оплата труда произв. рабочих | 12855,75 | 4575 | 17277,74134 | 5335,93 | 4421,9913 | 760,93 |
| ЕСН | 3495,64 | 1244 | 4665,11612 | 1440,74 | 1169,4761 | 196,74 |
| энергия | 12611,28 | 4488 | 18170,58746 | 5611,67 | 5559,3074 | 1123,67 |
| амортизация | 710,93 | 253 | 1527,00842 | 471,59 | 816,07842 | 218,59 |
| общепроизводств. расходы | 18548,81 | 6601 | 26561,18448 | 8202,96 | 8012,3744 | 1601,96 |
| общехозяйств. расходы | 17703,00 | 6300 | 26208,08058 | 8093,91 | 8505,0805 | 1793,91 |
| производственная себестоимость | 235896,69 | 83949 | 296854,3678 | 91678,31 | 60957,68 | 7729,31 |
| коммерческие расходы | 10278,98 | 3658 | 1219,68984 | 376,68 | -9059,2902 | -3281,32 |
| полная себестоимость | 246175,67 | 87607 | 298074,0576 | 92054,99 | 51898,39 | 4447,99 |
Для создания таблицы применялись данные приложений А и Б.
Общее увеличение затрат на 1000 штук составило 211441 рублей или 108,9% в динамике. Увеличение затрат произошло в основном за счет увеличения расходов на сырье. В расчете на 1000 штук затраты на сырье увеличились на 222362 рублей или 112,1% в динамике.
Таблица 4 – Изменения затрат себестоимости на а/п К 6.50-16 за 2009 - 2008 годы, в рублях
| статьи затрат | 2008 | 2009 | 2009к 2008 | отклонения | |||
| затраты | % | затраты | % | в динамике | затраты | % | |
| на выпуск | на выпуск | на выпуск | |||||
| сырье и материалы | 167647,41 | 68,10 | 202439,177 | 67,9 | 120,8 | 34791,77 | -0,18 |
| транспортные расходы | 2323,87 | 0,94 | 5,47222 | 0,0 | 0,2 | -2318,40 | -0,94 |
| итого материалы | 169971,28 | 69,04 | 202444,649 | 67,9 | 119,1 | 32473,37 | -1,13 |
| оплата труда произв. рабочих | 12855,75 | 5,22 | 17277,741 | 5,8 | 134,4 | 4421,99 | 0,574 |
| ЕСН | 3495,64 | 1,42 | 4665,1161 | 1,6 | 133,5 | 1169,48 | 0,145 |
| энергия | 12611,28 | 5,12 | 18170,5875 | 6,1 | 144,1 | 5559,31 | 0,97 |
| амортизация | 710,93 | 0,29 | 1527,0084 | 0,5 | 214,8 | 816,08 | 0,224 |
| общепроизводств. расходы | 18548,81 | 7,53 | 26561,1845 | 8,9 | 143,2 | 8012,37 | 1,38 |
| общехозяйств. расходы | 17703,00 | 7,19 | 26208,0806 | 8,8 | 148,0 | 8505,08 | 1,60 |
| производственная себестоимость | 235896,69 | 95,82 | 296854,368 | 100 | 125,8 | 60957,68 | 3,77 |
| коммерческие расходы | 10278,98 | 4,18 | 1219,6898 | 0 | 11,9 | -9059,29 | -3,77 |
| полная себестоимость | 246175,67 | 100,0 | 298074,058 | 100 | 121,1 | 51898,39 | 0 |
Если в 2007 году расходы на сырье составляли 77,5% в себестоимости продукции, то в 2008 году они уже составили 79,8% в себестоимости. Это объясняется значительным увеличением цен на все виды сырья.
В 2008 году произошло также в сравнении с 2007 годом. незначительное увеличение зарплаты производственных рабочих 100,4% в динамике и общехозяйственных расходов 110,3% в динамике.
Эти изменения последствия увеличения в 2008 году зарплаты, а также расходов связанных с рекламной деятельностью.
По остальным показателям в структуре себестоимости произошли уменьшения затрат на 1000 штук. Расходы на энергию уменьшились на 12921 рублей, общепроизводственные расходы уменьшились на 7241 рублей, износ оборудования уменьшился на 3744 рублей.
Теперь сравним элементы затрат за два года (2008 и 2009) другой продукции ОАО «Нижнекамскшина» - автопокрышку УК 13-М.
Чтобы проанализировать затраты на эту покрышку необходимо составить таблицу и сделать необходимые выводы по ней (таблицы 5 и 6).
Таблица 5 – Затраты себестоимости на а/п УК 13-М по статьям затрат за 2008 – 2009 годы
| статья затрат | 2008 | 2009 | отклонения | |||
| затраты | затраты | затраты | затраты | затраты | затраты | |
| на выпуск | на 1000 шт | на выпуск | на 1000 шт | на выпуск | на 1000 шт | |
| сырье и материалы | 513075,51 | 31287 | 281676,7 | 35183,2 | -231398,8 | 3896,2 |
| транспортные расходы | 7084,37 | 432 | 4,48 | 0,56 | -7079,9 | -431,44 |
| итого материалы | 520159,88 | 31719,00 | 281681,2 | 35183,8 | -238478,7 | 3464,8 |
| оплата труда производственных рабочих | 49705,37 | 3031 | 35301,66 | 4409,4 | -14403,7 | 1378,4 |
| ЕСН | 14578,71 | 889 | 9531,46 | 1190,54 | -5047,2 | 301,5 |
| энергия | 33781,94 | 2060 | 25371,49 | 3169,06 | -8410 | 1109,1 |
| амортизация | 1590,7 | 97 | 4100,19 | 512,14 | 2509,5 | 415,14 |
| общепроизводственные расходы | 52985,17 | 3231 | 50539,24 | 6312,67 | -2445,9 | 3081,7 |
| общехозяйственные расходы | 106938 | 6521 | 53964,04 | 6740,45 | -52973,8 | 219,45 |
| производственная себестоимость | 779739,65 | 47548,00 | 460489,3 | 57518 | -319250,4 | 9970,0 |
| коммерческие расходы | 32716,01 | 1995 | 2308,93 | 288,4 | -30407,1 | -1706,6 |
| полная себестоимость | 812455,66 | 49543,00 | 462798,2 | 57806,4 | -349657,5 | 8263,4 |
Таблица 6 – Изменения затрат себестоимости на а/п УК 13-М за 2008 – 2009 годы
| статьи затрат | 2008 | 2009 | 2009к 2008 | отклонения | |||
| затраты | % | затраты | % | в динамике | затраты | % | |
| на выпуск | на выпуск | на выпуск | |||||
| сырье и материалы | 513075,51 | 63,15 | 281676,699 | 60,86 | 54,9 | -231398,81 | -2,29 |
| транспортные расходы | 7084,37 | 0,87 | 4,48336 | 0,00 | 0,1 | -7079,88 | -0,87 |
| итого материалы | 520159,88 | 64,02 | 281681,183 | 60,86 | 54,2 | -238478,70 | -3,16 |
| оплата труда производственных рабочих | 49705,37 | 6,12 | 35301,6564 | 7,63 | 71,0 | -14403,71 | 1,510 |
| ЕСН | 14578,71 | 1,79 | 9531,46324 | 2,06 | 65,4 | -5047,25 | 0,265 |
| энергия | 33781,94 | 4,16 | 25371,4944 | 5,48 | 75,1 | -8410,45 | 1,32 |
| амортизация | 1590,70 | 0,20 | 4100,19284 | 0,89 | 257,8 | 2509,49 | 0,690 |
| общепроизводств. расходы | 52985,17 | 6,52 | 50539,236 | 10,92 | 95,4 | -2445,93 | 4,40 |
| общехозяйств. расходы | 106937,88 | 13,16 | 53964,0427 | 11,66 | 50,5 | -52973,84 | -1,50 |
| производственная себестоимость | 779739,65 | 95,97 | 460489,268 | 99,50 | 59,1 | -319250,38 | 3,53 |
| коммерческие расходы | 32716,01 | 4,03 | 2308,9304 | 0,50 | 7 | -30407,07 | -3,53 |
| полная себестоимость | 812455,66 | 100,00 | 462798,199 | 100,00 | 57,0 | -349657,46 | 0 |
Из таблиц 5 и 6 мы видим, затраты на 1000 шт. в 2008 году по сравнению с 2007 годом увеличились в целом на 196851 рублей, в динамике это составило 108,5%.
В основном увеличение затрат произошло за счет увеличения расходов на сырье. Затраты на сырье в расчете на 1000 штук увеличились на 112,0% в динамике или на 212695 рублей. Если в 2007 году затраты на сырье составляли 76,4% в себестоимости продукции, то в 2008 году они уже составляли 78,9%, или увеличились на 2,5%. Это свидетельство значительного увеличения цен на сырье.
Учитывая тот факт, что нормы расхода сырья на изготовление автопокрышек почти не изменились, а затраты на сырье в структуре себестоимости растут, можно сделать вывод – наблюдается значительный рост цен на сырье.
В 2008 году в сравнении с 2007 годом произошло также некоторое увеличение общехозяйственных расходов 103,7% в динамике, это связано с увеличением расходов связанных с рекламной деятельностью.
Расходы на энергию снизились на 11809 рублей, общепроизводственные расходы снизились на 6011 рублей, в динамике эти расходы в сравнении с предыдущим годом составили 89,8% и 96,3% соответственно.
На рисунке 2 показана структура затрат себестоимости УК 13-М за 2008 - 2009 годы.
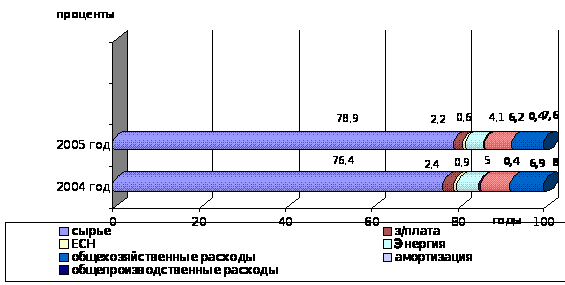
Рисунок 2 – Структура себестоимости УК 13-М за 2008 - 2009 годы.
Таким образом, нормы расхода сырья на изготовление автопокрышек за анализируемый период не изменились, а наблюдается увеличение затрат на сырье. Следовательно, увеличение затрат на производство продукции в 2008 году, в сравнении с 2007 годом обусловлено увеличением цен на сырье и материалы и энергоресурсы.
2.3 Анализ затрат на 1 рубль товарной продукции
Затраты на рубль произведенной продукции - очень важный обобщающий показатель, характеризующий уровень затратоемкости продукции в целом по предприятию. Во-первых, он универсален, поскольку может рассчитываться в любой отрасли производства, а во-вторых, наглядно показывает прямую связь между себестоимостью и прибылью. Исчисляется данный показатель отношением общей суммы затрат на производство и реализацию продукции (Зобщ) к стоимости произведенной продукции в действующих ценах. Если его уровень ниже единицы, производство продукции является рентабельным, при уровне выше единицы - убыточным [34, c.195].
Снижение затрат на 1 рубль объема продукции характеризует успешность работы предприятия по внедрению новой техники, повышению производительности труда, соблюдению режима экономии в расходовании материальных, трудовых и денежных ресурсов, выявлению и использованию внутренних резервов [35, c. 197].
Таблица 7 - Данные по двум видам а/покрышек за 2008 - 2009 годы для факторного анализа затрат на 1 рубль товарной продукции
| Показатели | К 6.50-16 | УК 13-М | ||
| 2008 год | 2009 год | 2008 год | 2009 год | |
| Объём производства (шт.) | 2810 | 3238 | 16399 | 8006 |
| Себестоимость продукции (руб.) | 87,61 | 92,05 | 49,54 | 57,80 |
| Цена продукции (руб.) | 88,77 | 91,83 | 75,98 | 81,12 |
| Затраты на 1 руб. Т.П. | 0,99 | 1 | 0,65 | 0,71 |
Затраты на 1 рубль показывают себестоимость одного рубля обезличенной продукции и определяются делением полной себестоимости выпущенной продукции на стоимость этой продукции в оптовых ценах. Формула расчета этого показателя имеет следующий вид:
Зруб.ТП
= ∑ (Ki х Ci)
/ ∑ (Кi х Цi), (1)
где Ki - количество выпущенной продукции, шт.;
Ci - себестоимость единицы продукции, руб.;
Цi - цена единицы продукции, руб.
Для того чтобы выявить изменение затрат на 1 рубль ТП необходимо провести факторный анализ методом цепных подстановок. В ходе анализа необходимо проанализировать следующие факторы:
– структурные сдвиги выпуска ТП;
– изменение себестоимости отдельных видов продукции;
– изменение оптовых цен на готовую продукцию.
Затраты на 1 рубль ТП по данным предыдущего года составят:
3руб.ТПпл.= ∑ (Кпл. х Спл.) / ∑ (Кпл.х Цпл.) =
(77000 х 2364,97 + 71500 х 2324,54) / (77000 х 2601,73 + 71500 х 2413,85) = (182102690 +166204610) / (200333210 + 172590275) = 348307300 /
372923485 = 93,4 коп.
Рассчитаем затраты на рубль ТП при фактическом объеме выпущенной продукции и при себестоимости и ценах за предыдущий год:
3Ру6.ТП1 = ∑ (Кф.х Спл.) / ∑ (Кф.х Цпл.) =
(65546 х 2364,97 + 58240 х 2324,54) / (65546 х 2601,73 + 58240 х 2413,85) = (155014324 +135381210) / (170532995+ 140582624) = 290395534 /
311115619 = 93,3 коп.
Рассчитаем затраты на рубль ТП при фактическом объеме выпущенной продукции и фактической себестоимости продукции и при ценах за прошлый год:
3Ру6.ТП2 = ∑ (Кф.х Сф.) / ∑ (Кф.х Цпл.) =
(65546 х 2576,41 + 58240 х 2521,39) / (65546 х 2610,73 + 58240 х 2413,85)= (168873370 +146845754) / (170532995 +140582624) = 315719124 /
311115619 = 101,5 коп.
Рассчитаем затраты на рубль ТП при фактических данных:
Зуб.ТПф. = ∑ (Кф.х Сф.) / ∑ (Кф.х Цф.) =
(65546 х 2576,41 + 58240 х 2521,39) / (65546 х 2927,12 + 58240 х 2741,46) = (168873370 + 146845754) / (191861008 + 159662630) = 315719124 /
351523638 = 89,8 коп.
Далее необходимо определить влияние этих факторов на изменение затрат на рубль ТП :
Δ 3ру6.ТПобщ. = 3ру6.ТПф. - 3ру6.ТПпл. = 89,8 – 93,4 = -3,6 коп.
Сущность влияния изменения количества выпущенной продукции состоит в том, что рентабельность изделий, вырабатываемых предприятием, не одинакова. Следовательно выпуск продукции с относительно высокой рентабельностью в большом размере, чем это имело место в прошлом году, вызовет снижение затрат на 1 рубль объема продукции, и, наоборот, увеличение выпуска менее рентабельной продукции приведет к увеличению уровня затрат.
Влияние фактора изменения количества выпущенной продукции:
Δ 3ру6.ТПопр. = 3ру6.ТП1. - 3ру6.ТПпл. = 93,3 – 93,4 = -0,1 коп.
Снижение себестоимости отдельных изделий является основным фактором снижения уровня затрат на 1 рубль продукции. Однако этот ресурсосберегающий фактор на многих предприятиях еще не занял преобладающего места в обеспечении роста прибыли и повышения рентабельности производства. Величина влияния этого фактора на изменение уровня затрат на 1 рубль продукции исчисляется путем сопоставления фактических затрат на 1 рубль продукции, отчетного года в оптовых ценах предыдущего года с затратами на 1 рубль продукции предыдущего года, пересчитанными на фактический вы пуск продукции отчетного года, по следующей формуле:
Δ 3ру6.ТПс. = 3ру6.ТП2. - 3ру6.ТП1. = 101,5 – 93,3 = 8,2 коп.
На уровень затрат на 1 рубль продукции оказывает влияние изменение цен на готовую продукцию. Причем зависимость здесь обратная. При снижении оптовых цен на продукцию при прочих равных условиях увеличиваются затраты на 1 рубль продукции и, наоборот, при их увеличении уровень затрат снижается. Величина влияния фактора изменения цен на уровень затрат определяется путем сопоставления затрат на 1 рубль фактически выпущенной продукции в ценах