Российская Федерация и Республика Татарстан на мировом рынке сельскохозяйственной продукции
Рис.18
Из рисунка 18 видно, что валовой надой молока за 2005 год по сельхозорганизациям составил 13999,8 тыс. т.; по хозяйственному населению-15925,7 тыс. т.; по крестьянским хозяйствам 981,5 тыс. т.; за 2006 год по сельхозорганизациям составил 14132,3 тыс. т.; по хозяйственному населению-15947,5 тыс. т.; по крестьянским хозяйствам 1087,9 тыс. т.
В Центральном Федеральном округе в рассматриваемый период времени не было зарегистрировано ни одного лота на продажу мягкой мукомольной пшеницы 4 класса. В целом же ситуация не сильно отличается от той, что была неделю назад. Отмечается незначительный спрос со стороны внутреннего рынка. Цены относительно стабильны.
На основных мировых биржах наблюдалось снижение котировок фьючерсных контрактов на пшеницу. Участники рынка переосмыслили информацию о повреждении посевов озимых в США и странах Евросоюза, которые оказались не такими значительными, как предполагалось ранее.
На чикагской бирже СВОТ фьючерсная цена колебалась в рамках коридора, в плотную приблизившись к верней границе, но не пересекая ее. Во вторник, 24 апреля, торги закрылись на отметке 483,5 центов/буш, снизившись на 10,5 центов/буш.
Отчет МСХ США, согласно которому на 22 апреля в хорошем и отличном состоянии находилось 54% посевов (что на 1% ниже, чем по состоянию на 15 апреля), не мог не сказаться отрицательно на динамике цен.
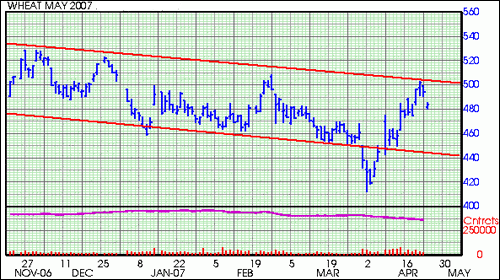
Рис.19. Котировки фьючерсов СВОТ. Пшеница мягкая озимая краснозерная (цент/буш.)
Для рынка американской кукурузы характерно продолжение установившегося бокового тренда. 24 апреля майский фьючерс вырос на 8,25 центов/буш и составил 360,5 центов/буш, не превысив уровня сопротивления.
Существенных факторов для резкого изменения цены на данный момент нет.
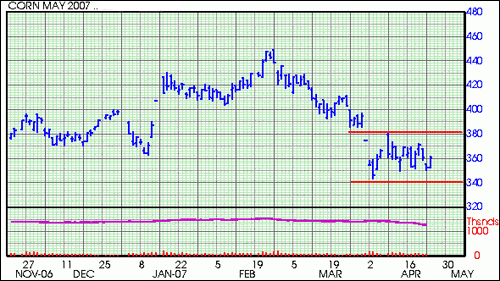
Рис .20. Котировки фьючерсов СВОТ. Кукуруза (цент/буш.)
На французской бирже MATIF после резкого взлета цена вернулась к уровню сопротивления. Погодный фактор все еще остается актуальным, но больше не оказывает существенного влияния на стоимость зерна урожая 2006/07 МГ, но вызывает опасение за новый урожай, что приводит к росту ноябрьских котировок. Так, 24 апреля ноябрьский фьючерс закрылся на отметке 144 евро/тонна, что на 1 евро выше чем на сессии в понедельник.
Основным фактором ослабления цен ближайшего месяца и на наличном рынке выступает снижение спроса на европейское зерно. Это связано, во-первых, с выполнением обязательств по ранее заключенным контрактам, а, во-вторых, со снижение спроса на внутреннем рынке ЕС в виду накопления у местных переработчиков достаточного количества сырья.
Во вторник на бирже MATIF майский фьючерс мягкой мукомольной пшеницы закрылся на уровне 156,5 евро/тонна, снизившись на 1,75 евро. Вероятно, цена вернется в границы коридора, в ближайшее время. Прогнозируемого поднятия уровня сопротивления ожидать не стоит.
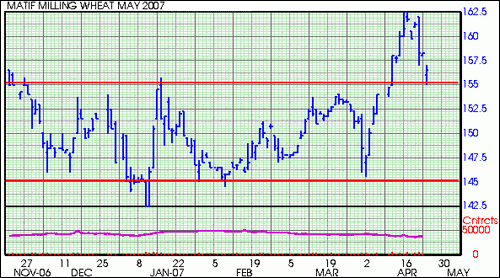
Рис. 21. Котировки фьючерсов MATIF. Пшеница мягкая мукомольная (евро/тн.)
На рынке пшеницы 3 класса в ЮФО и ЦФО наблюдалось незначительное укрепление цен. Связано это с более резким, чем предполагалось, ростом спроса на зерно со стороны перерабатывающих предприятий.
Динамика цен на пшеницу 4 класса отличалась от прогнозируемой в связи с увеличением спроса на пшеницу 3 класса и снижением объемов предложения пшеницы 3 и 4 классов, как в Центральном, так и в Южном Федеральном округах.
Динамика цен на семена подсолнечника остается положительной, как и неделей ранее. Сельхозпроизводители не спешат отдавать семечку, ожидая дальнейшего роста цены. Переработчики, в свою очередь, стремятся пополнить запасы по более выгодной для них цене, форсируя закупочную деятельность.
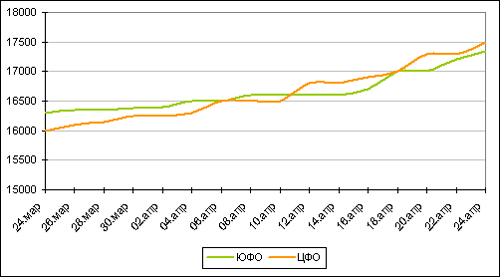
Рис. 22. Семена подсолнечника, средняя цена покупки в ЮФО и ЦФО, руб./тн
Одновременно с ростом цен на сырье происходит и повышение стоимости подсолнечного масла, подкрепленное активным экспортным спросом на него и высокими мировыми ценами на растительные масла.
Тенденция к росту в ближайшее время сохранится.
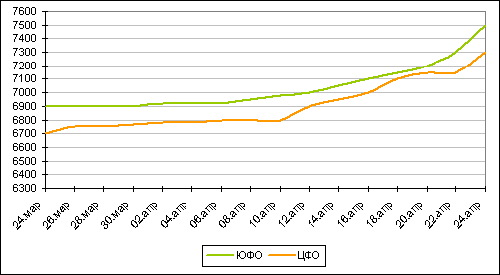
Рис.23. Подсолнечное масло, средняя цена продажи в ЮФО и ЦФО, руб./тн.
В ближайшее время на рынке пшеницы ситуация вряд ли изменится коренным образом, но в среднесрочной перспективе стоит ожидать планомерного снижения цен в преддверии нового урожая.
Министерство сельского хозяйства РК с оптимизмом прогнозирует будущий урожай зерновых. Запасы продуктивной влаги в этом году намного больше, качество подготовленных семян выше, обеспеченность горюче-смазочными материалами и техническая оснащенность выше, чем в прошлые годы
На рынке семян подсолнечника сохранилась повышательная тенденция. Предложение нерафинированного подсолнечного масла на внутреннем рынке снизилось в результате временного прекращения продаж большинством продавцов. Возобновление торговли многими из них планировалось после окончания майских праздников.
Внешняя торговля в странах СНГ: масличный комплекс Россия: на экспортном рынке нерафинированного подсолнечного масла в портах сохранялась тенденция роста цен. Украина: в течение недели на экспортном рынке нерафинированного подсолнечного масла наблюдалась тенденция роста цен. Покупательская активность на экспортном рынке семян подсолнечника находилась на высоком уровне. Закупочные цены продолжали укрепляться. Существенных изменений на экспортном рынке сои не отмечено. В сегменте подсолнечного шрота ситуация прежняя. Экспортеры, как и ранее, испытывают трудности с накоплением объемов шрота.
По данным, приведенным ФТС, Россия с начала января по конец августа 2006 года по сравнению с аналогичным периодом 2005 года увеличила импорт: мяса (кроме мяса птицы) - на 33,1 тысячи тонн, сливочного масла - на 25,8 тысячи тонн, цитрусовых - на 111,9 тысячи тонн.
Уменьшился импорт рыбы - на 98,1 тысячи тонн, сгущенного молока - на 15,2 тысячи тонн, подсолнечного масла - на 25,8 тысячи тонн, мяса птицы - на 84,4 тысячи тонн. Импорт сахара-сырца тоже снизился на 0,41 миллиона тонн.
2. РТ на мировом рынке сельскохозяйственной продукции
Аграрно-промышленный комплекс республики – один из стабильно работающих секторов экономики Республики Татарстан. Несмотря на то, что территория республики находится в зоне рискованного земледелия, хлеборобы Татарстана на протяжении ряда последних лет получают одни из самых высоких урожаев в России, пропустив вперед только исконно зерновые регионы Южного федерального округа РФ.
Валовой сбор зерна в Республике Татарстан в 2005г. составил 4,5 млн. тонн. (107% к уровню 2004г.) при средней урожайности зерновых культур 26,5 ц. с гектара посевной площади. Валовой сбор сахарной свеклы (фабричной) вырос на 12,9% относительно 2004 г и составил 2 млн. тонн [7, с. 25].
Республика занимает лидирующие места в России по производству мяса и молока.
Устойчивое экономическое развитие Республики Татарстан определяет ее стабильный экспортный потенциал, признанный международный авторитет и хорошие перспективы дальнейшей интеграции в мировую экономику.
Республика Татарстан проводит активную внешнеэкономическую политику. Сегодня список торговых партнеров республики насчитывает более 100 зарубежных стран.
Последние 7 лет совокупный торговый оборот Республики Татарстан с зарубежными странами и регионами Российской Федерации сопоставим с валовым региональным продуктом Татарстана, и составлял 70-80% ВРП РТ (оценка 2006 года около 82%).
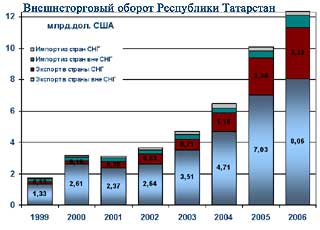
В 2006 году сохранилась тенденция к росту внешнеторгового оборота Республики Татарстан (ВТО РТ), отмечаемая с 1999г., в результате чего ВТО РТ в 2006г. составил 12,3 млрд. долл. США, увеличившись на 22,3%о или на 2,24 млрд. долл. США относительно 2005г.
Рост оборота внешней торговли Татарстана обусловлен как увеличением республиканского экспорта на 20,4% или 1,9 млрд. долл. США, так и ростом импортных поставок на 46,0% или 327 млн. долл. США.
ВТО РТ со странами дальнего зарубежья вырос на 18,5% и составил 8,9 млрд. долл. США (в 2005г. 7,5 млрд. долл. США) за счет увеличения экспорта на 14,7% и импорта на 78,4%; со странами СНГ - на 32,9%, 3,5 млрд. долл. США (в 2005г. - 2,6 млрд. долл. США) за счет роста экспорта на 37,7%, импорт снизился на 9,7%.
Последние 7 лет удельный вес экспорта во внешнеторговом обороте Республики Татарстан составляет 90±3% (в 2006г. - 91,6%), импорта - 10±3% (в 2006г. - 8,4%)
В географической структуре внешней торговли приоритет, по-прежнему, принадлежит странам дальнего зарубежья. Однако последние годы удельный вес стран СНГ растет, в результате чего он в 2006г. превысил 1/4 ВТО РТ (в 1999-2001г.г. - около 1/10 ВТО РТ).
На долю стран вне СНГ во внешнеторговом обороте пришлось 71,9% против 74,2% в 2005г. Их доля в объеме экспорта снизилась на 3,6 процентных пункта, составив 71,4%, и значительно возросла в объеме импорта (на 14,0%, достигнув 77,3%).
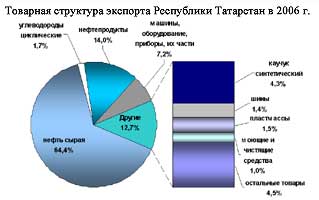
Внешнеторговый оборот с основными торговыми партнерами Татарстана в 2006г. формировался, в основном, за счет поставок сырой нефти, нефтепродуктов, органических химсоединений, грузовых автомобилей, летательных аппаратов, их частей.
Экспортные поставки республики в 2006г. составили 11,3 млрд. долл. США, увеличившись на 20,4% или на 1,9 млрд. долл. США относительно прошлого года. При этом экспорт в страны вне СНГ вырос на 14,7% и составил 8,1 млрд. долл. США (2005г. - 7,0 млрд. долл. США), в страны СНГ - на 37,7% (3,2 млрд. долл. США, в 2005г. -2,3 млрд. долл. США).
Опережающий рост экспорта в страны СНГ, наблюдаемый на протяжении ряда лет и сохранившийся в 2006г., привел к тому, что удельный вес стран СНГ увеличился с 6,8% в 1999г. до 28,6% в 2006г. за счет снижения доли стран дальнего зарубежья.
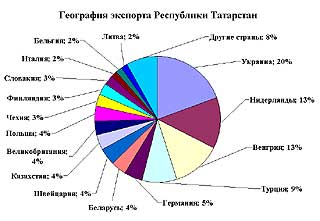
География экспорта Республики Татарстан, в целом, совпадает с географией внешнеторгового оборота Республики Татарстан.
Список использованной литературы
Белозерцев А.Г. Зерновое хозяйство России: Экономический очерк.– М., 2006. – 222 с.
Ванин Ю. Зернопроизводству – первостепенное внимание // Экономика сельского хозяйства России. – 2006. – №4.
Калугина З.И. Парадоксы аграрной реформы в России: социологический анализ трансформационных процессов. – Новосибирск: ИЭиОПП СО РАН, 2006. – 152с.
Плышевский Б. О факторах послекризисного восстановления экономики // Экономист. – 2007. – №1. – С.6.
Попов Н.А. Экономика отраслей АПК. – М.: ИКФ "ЭКМОС", 2007. – 368с.
Постников С.Л., Попов С.А. Мировая экономика и экономическое положение России. Сборник статистических материалов. – М.: Финансы и статистика, 2005. – 224с.
Российский статистический ежегодник / Госкомстат России. – М., 2002.
Россия в цифрах / Госкомстат РФ. – М., 2005.
Экономика сельского хозяйства / И. А. Минаков, Л. А. Сабетова, Н. И. Куликов и др. – М.: Колосс, 2007. – 328с.
Состояние и меры по увеличению производства и стабилизации рынка зерна // Экономика сельского хозяйства России. – 2006. – №9.