Анализ финансового состояния предприятия ООО "Скат-Форвард"
На основании данных представленных в табл.1 можно сделать вывод о низком показателе прибыли, по отношению к доходам предприятия. Положительным моментом является постоянный рост данного показателя, однако следует отметить, что в 2007-м и 2008-м году прибыль, полученная от продажи транспортно-экспедиторских, услуг была отрицательной и составляла -920 тыс. руб. и -752 тыс. руб. соответственно. В эти периоды положительное значение чистой прибыли достигалось за счет прочих доходов и услуг сторонним организациям, которые неуклонно растут на протяжении всего анализируемого периода и значительно превышают прочие расходы.
В период с 2008-го по 2009-е годы значительно выросли доходы, темп роста составил 135,9%, а абсолютное отклонение приняло значение равное 4050 тыс. руб.. Также следует отметить, что в 2009-м году доходы от оказания транспортно-экспедиторских услуг впервые превысили аналогичные расходы и прибыль от реализации услуг составила 265 тыс. руб.
Для точного определения доходности и эффективности деятельности предприятия ООО «Скат-Форвад» необходимо провести расчет уровня рентабельности.
Рентабельность деятельности предприятия рассчитывается по следующей формуле:
 ,
(1)
где П - чистая прибыль, руб.;
R - расходы предприятия, руб.
Воспользовавшись вышеприведенной формулой рассчитаем показатель рентабельности по годам в анализируемом периоде:
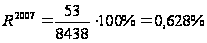 ,
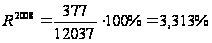 ,
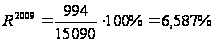 .
Уровень рентабельности предприятия ООО «Скат-Форвард» слишком низок. Это обусловлено большой величиной расходов предприятия по сравнению с ее доходами, причем основную часть от общей массы составляют расходы связанные с транспортно-экспедиторским обслуживанием. Доля внереализационных и прочих расходов невелика и составляет 4,9%, 9,77% и 11% по годам анализируемого периода.
Положительным моментом является постоянный рост уровня рентабельности на протяжении всего анализируемого периода. В 2008-м году рентабельность выросла на 2,685%, по сравнению с 2007-м, а к 2009-му году на 3,274%, по сравнению с 2008-м и, в конечном итоге, приняла значение равное 6,587%.
Анализ себестоимости, работ и услуг имеет большое значение в системе управления затратами. Он позволяет выяснить тенденции изменения данного показателя, выполнения плана по его уровню, определить влияние факторов на его прирост, установить резервы и дать оценку работы предприятия по возможности снижения себестоимости услуг. Под себестоимостью услуг понимаются выраженные в денежной форме затраты всех видов ресурсов: основных фондов, материалов, электроэнергии, труда, используемых непосредственно в процессе предоставления экспедиторских услуг. Для проведения анализа себестоимости услуг ООО «Скат-Форвард» следует изучить полную себестоимость, предоставляемых ею услуг, по основным элементам затрат.
Предприятия ООО «Скат-Форвард» предоставляет транспортно-экспедиторские услуги. Расходы которые предприятие несет в процессе осуществления своей деятельности имеют структуру, представляющую собой затраты по статьям калькуляции. Из основных статей калькуляции расходов следует выделить материальные затраты такие как, расходы на запасные части, расходы на топливо и ГСМ и транспортные расходы, затраты на оплату труда работников предприятия, отчисления на социальные нужды, амортизация основных фондов и прочие расходы.
По отношению к объему предоставляемых услуг все расходы можно разделить на постоянные (амортизация, арендная плата, охрана и др.) и переменные, которые изменяются пропорционально объему экспедирования.
Динамика и структура расходов ООО «Скат-Форвард» за три года представлена в приложении А.
Согласно данным, представленным в приложении А, основную часть в структуре расходов предприятия ООО «Скат-Форвард» занимают расходы на оплату труда. В период с 2007 по 2009 годы наблюдается рост расходов на оплату труда. В 2008 году они увеличиваются на 1098,48 руб. по сравнению с 2007-м годом, при этом темп роста составил 124,63%. К 2009-му году объем расходов на оплату труда увеличился на 128,59%, по сравнению с 2008-м, и составил 7147,15 руб.
Следует отметить положительную тенденцию роста расходов по оплате труда т.к. в проведенном ранее анализе трудовых ресурсов ООО «Скат-Форвард» было установлено, что численность персонала предприятия на протяжении анализируемого периода практически не менялась. Таким образом, можно говорить об увеличении окладов работников предприятия.
Тенденция увеличения также просматривается и по другим статьям расходов. Например материальные затраты в 2008 и 2009 году выросли на 180,04% и 129,24, и составили 578,401 руб. и 747,533 руб. соответственно. Их доля в общей массе затрат выросла к 2009-му году по сравнению с 2007-м на 1,16% и составила 4,95%. Основную часть материальных затрат составляют затраты на топливо и ГСМ, а также транспортные расходы поэтому увеличение данной стать расходов может быть обусловлено ростом разъездов выполняемых работниками предприятия.
Следует отметить рост таких статей как прочие и внереализационные расходы, доля которых в 2007-м году составляла 24,46% и 5,12%, к 2008-му - 37,01% и 10,85%, а к 2009-му составила 33,35% и 12,42% соответственно. Этот рост негативно сказался на общей структуре расходов т.к. в общей массе уменьшилась доля расходов на оплату труда. В 2007-м году она составляла 52,85%, в 2008-м 46,17, к 2009-му году выросла на 1,19% и составила 47,36%, но в целом по сравнению с 2007-м годом упала на 5,49%.
Для выявления зависимости себестоимости перевалки 1-й тонны груза от расходов и других факторов влияющих на нее необходимо провести индексный анализ. Себестоимость перевалки 1-й тонны груза зависит от значения расходов за транспортно-экспедиторское обслуживание груза и количество перегруженных тонн данного груза. Данные по этим показателям представлены в табл.2.
Таблица 2-Показатели себестоимости перевалки 1-й тонны груза за 2007-2009 года
| Показатель | 2007 год | 2008 год | 2009 год |
Изменение (+;-) 2008 2009 к к2007 2008 |
Темп прироста 2008 2009 к к2007 2008 |
||
| Расходы за обслуживание, руб. | 8438463,47 | 12037757,53 | 15090040,62 | 3599294 | 3052283 | 42,65% | 25,36% |
| Количество обработанного груза, т | 493111 | 591282 | 1447810 | 98171 | 856528 | 19,91% | 144,86% |
| Себестоимость, руб. /т | 17,11 | 20,36 | 10,42 | 3,25 | -9,94 | 18,99% | -48,82% |
При первом взгляде на табл. 2 можно сразу сказать, что в 2008 году себестоимость выросла за счет увеличения расходов на обслуживание, а в 2007-м снизилась за счет увеличения количества перерабатываемого груза.
Для выявления более точной степени влияния каждого показателя на себестоимость проведем индексный анализ.
Влияние изменения расходов на себестоимость переработки 1-й тонны груза можно определить по следующей формуле:
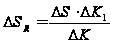 ,
(2)
Где
 -
абсолютное
отклонение
себестоимости
за анализируемый
период;
 -
приращение
индекса себестоимости
 ,
(3)
 -
приращение
индекса себестоимости
по фактору
расходов, который
определяется
по следующей
формуле:
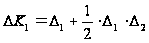 ,
(4)
где
 ;
(5)
 ;
(6)
 -
индекс расходов;
 -
индекс объемов.
Также необходимо рассчитать влияние изменения объема грузопереработки на себестоимость. Данный показатель можно рассчитать по следующей формуле:
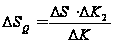 ,
(7)
где
 -
приращение
индекс себестоимости
по фактору
объемов грузов;
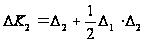 .
(8)
Проведем расчет по вышеперечисленным формулам возпользовавшись имеющимися данными за 2007-2009 годы:
1) Индекс расходов:
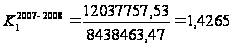 ;
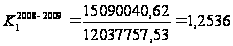 .
2) Индекс объемов;
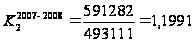 ;
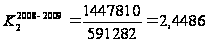 .
3) Индекс себестоимости;
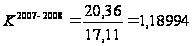 ;
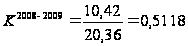 .
4) Приращение индекса расходов:
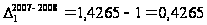 ;
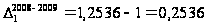 .
5) Приращение индекса объемов:
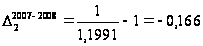 ;
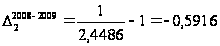 .
6) Приращение индекса себестоимости:
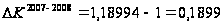 ;
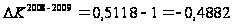 .
7) Приращение индекса себестоимости по фактору расходов:
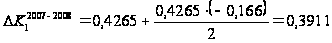 ;
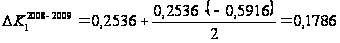 .
8) Приращение индекса себестоимости по фактору объемов:
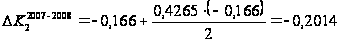 ;
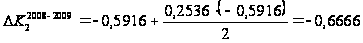 .
9) Влияние изменения расходов на себестоимость:
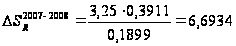 ;
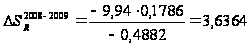 .
10) Влияние изменения объема грузопереработки на себестоимость:
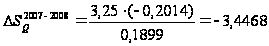 ;
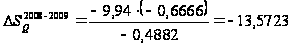 .
При подстановке полученных результатов следующее тождество должно быть верным:
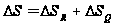 .
Проведем проверку полученных результатов:
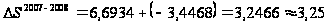 ;
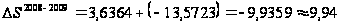 .
Результаты проверки совпадают с ранее рассчитанными в табл.2 значениями отклонений показателя себестоимости, поэтому проведенный анализ можно считать правильным. Значения рассчитанных показателей приведены в табл.3.
Таблица 3-Значения факторов влияющих на себестоимость
| Показатели | Влияющий фактор | 2007-2008 | 2008-2009 | Откл. |
| Индекс расходов | R | 1,4265 | 1,2536 | -0,173 |
| Индекс объемов | Q | 1,1991 | 2,4486 | 1,2495 |
| Индекс себестоимости | S | 1,1294 | 0,5118 | -0,618 |
| Приращение индекса расходов |
|
0,4265 | 0,2536 | -0,173 |
| Приращение индекса объемов |
|
-0,166 | -0,5916 | -0,426 |
| Приращение индекса себестоимости |
|
0,1899 | -0,4882 | -0,298 |
| Приращение индекса себестоимости по фактору расходов |
|
0,3911 | 0,1786 | -0,213 |
| Приращение индекса себестоимости по фактору объемов |
|
-0,2014 | -0,666 | 0,465 |
| Влияние изменения расходов на себестоимость |
|
6,6934 | 3,6364 | -3,057 |
| Влияние изменения объема грузопереработки на себестоимость |
|
-3,4468 | -13,5723 | -10,126 |


Применив метод индексного анализа факторов влияющих на себестоимость переработки 1-й тонны груза, было установлено, что отрицательное влияние, т.е. повышение, на себестоимость оказывает фактор увеличения расходов на транспортно-экспедиторское обслуживание. Он вызвал рост себестоимости на 6,6934 руб/т в 2008 году и на 3,6364 руб/т в 2009-м. Однако стоит отметить, что увеличение количества перегружаемого груза положительно повлияло на себестоимость, вызвав её снижение. В 2008 году этот фактор вызвал снижение себестоимости на 3,4468 руб/т, однако из-за большого роста расходов на транспортно-экспедиторское обслуживание, указанных выше, себестоимость все же повысилась на 3,25 руб/т и составила 20,17 руб/т. Но к 2009-му году положительное влияние увеличения количества груза снизило себестоимость на 13,5723 руб/т и она приняла значение равное 10,42 руб/т.
В целом следует отметить тенденцию снижения себестоимости транспортно-экспедиторского обслуживания 1 тонны груза, которая достигается путем увеличения объема перегружаемого груза, темп роста которого превышает аналогичный показатель по росту расходов. Можно также сказать, что тенденция снижения показателя себестоимости в 2009-м году продолжится в 2010, т.к. на этом году ожидается рост объемов перевалки, при принятии предприятием правильных решений и осуществлении верной экономической политики.
2.2 Анализ состояния и эффективности использования основных фондов ООО «Скат-Форвард»
Основные фонды предприятия являются одним из важнейших факторов увеличения производительности его работы и улучшения качества его услуг. Следует отметить что предприятия ООО «Скат-Фовард» имеет очень небольшие основные фонды, необходимые и достаточные для осуществления своей деятельности. В данном случае производственные фонды несут в себе функцию средств труда и участвуют в течении длительного времени в процессе осуществления транспортно-экспедиторской деятельности предприятия, сохраняя на протяжении собственного срока службы первоначальную натуральную форму. Амортизация по ним начисляется частями по мере износа ежемесячно, т.е. они постепенно переносят свою стоимость на экспедиторские услуги, являющиеся продукцией данной фирмы.
Основные фонды ООО «Скат-Форвард» включают:
-офисная мебель;
-оргтехника;
-транспорт.
Основные фонды предприятия ООО «Скат-Форвард» можно разделить по степени их участия в процессе оказания услуг на активную часть, к которой относится транспорт, и пассивную часть, включающую офисное помещение со всей мебелью и оргтехникой. Непроизводственных основных фондов, так как жилые дома, базы отдыха и иные помещения, непосредственно не участвующих в процессе оказания услуг, предприятие не имеет. Для выполнения анализа основных фондов проводится сопоставление отчетных данных, показывающих их стоимость на начало и конец отчетного, анализируемого периода.
Таблица 4-Динамика движения основных фондов ООО «Скат-Форвард» за 2007год
| Вид основных фондов | На начало года | % | Поступило | % | Выбыло | % | На конец года | % |
| Оргтехника | - | - | 167398 | 78,57 | - | - | 167398 | 78,57 |
| Офисная мебель | - | - | 45663 | 21,43 | - | - | 45663 | 21,43 |
| Транспорт | - | - | - | - | - | - | ||
| Всего | - | - | 213061 | 100 | - | - | 213061 | 100 |
При анализе структуры движения основных фондов за 2007 год видно, что на начало года предприятие вообще таковых не имело. Это объясняется тем, что в конце 2006 начале 2007 года произошла перерегистрация предприятия и все основные фонды, имеющиеся в наличии у предприятия, заново поступили на его баланс. Следует также отметить, что основную долю основных фондов составляет оргтехника (78,57%). Это связано с трудоемкостью и обширностью документооборота при экспедировании груза сахара-сырца.
В 2008 году продолжилось увеличение основных фондов, однако следует отметить, что росла только стоимость оргтехники. Наглядно это можно проследить на таблице 5.
Таблица 5-Динамика движения основных фондов ООО «Скат-Форвард» за 2008 год
| Вид основных фондов | На начало года | % | Поступило | % | Выбыло | % | На конец года | % |
| Оргтехника | 167398 | 78,57 | 278537 | 100 | - | - | 445935 | 90,71 |
| Офисная мебель | 45663 | 21,43 | - | - | - | - | 45663 | 9,29 |
| Транспорт | - | - | - | - | - | - | ||
| Всего | 213061 | 100 | 278537 | 100 | - | - | 491598 | 100 |
Наглядно демонстрирует в табл. 5, что в 2008 единственным фактором, вызывающим рост основных фондов предприятия, является покупка новой оргтехники (100% роста) и/или модернизация старой - (100% роста), благодаря ей основные форды предприятия увеличились более чем в два раза, а именно на 230,73%. Также налицо отсутствие транспортных средств, это говорит о том, что при выполнении своих должностных обязанностей работники пользуются личном транспортом.
В 2009 году произошли разительные изменения в структуре основных фондов, которые представлены в таблице 6.
Таблица 6-Динамика движения основных фондов ООО «Скат-Форвард» за 2009 год
| Вид основных фондов | На начало года | % | Поступило | % | Выбыло | % | На конец года | % |
| Оргтехника | 445935 | 90,71 | 278644 | 25,87 | - | - | 724579 | 46,19 |
| Офисная мебель | 45663 | 9,29 | - | - | - | - | 45663 | 2,91 |
| Транспорт | - | - | 798561 | 74,13 | - | - | 798561 | 50,9 |
| Всего | 491598 | 100 | 1077205 | 100 | - | - | 1568803 | 100 |
Из представленной таблицы видно, как кардинально изменилась структура основных фондов ООО «Скат-Форвард» за 2009 год. В этом году на их обновление было потрачено более одного миллиона рублей, в результате чего они увеличились на 319,12%. В связи с возникшей острой необходимостью были приобретены два транспортных средства общей стоимостью 798561 руб., что составило 74,13% от всех поступивших средств и 51% от общей стоимости основных фондов на конец года. Также продолжился рост стоимости оргтехники и на конец года она равнялась 724579 руб., что составляет 46,19% от общей стоимости фондов.
В целом динамика наличия основных фондов ООО «Скат-Форвард» на начало и на конец года представлена на рис.3 и рис.4 соответственно.
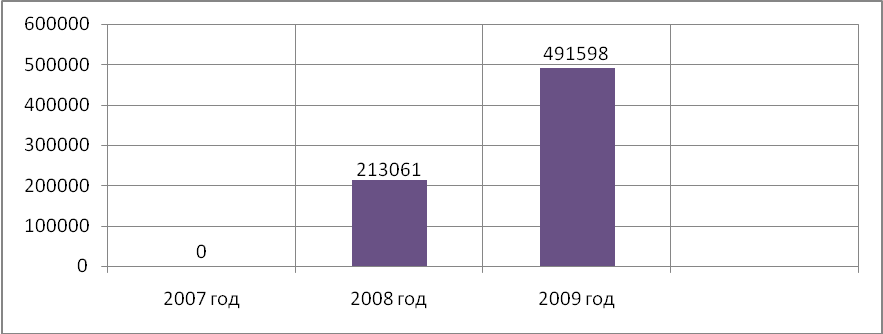
Рисунок 3- Динамика наличия основных фондов ООО «Скат-Форвард» на начало года
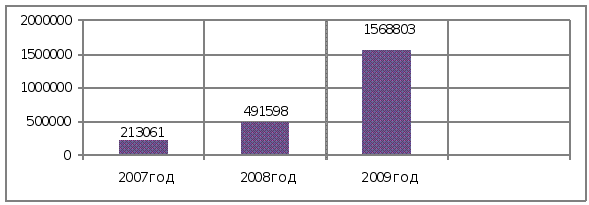
Рисунок 4- Динамика наличия основных фондов ООО «Скат-Форвард» на конец года
Диаграммы, представленные на рис.3 и рис.4, демонстрируют на скорость пополнения основных фондов за анализируемый период и на их примере, также можно проследить большой скачок произошедший к концу 2009 года.
Для более детального анализа состояния основных фондов необходимо рассчитать следующие показатели:
Коэффициент износа:
 ,
(9)
где А - сумма амортизационных отчислений, тыс. руб.;
 -
стоимость
основных фондов
на конец года,
тыс.руб..
Коэффициент годности:
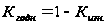 ,
(10)
Следующие показатели позволят оценить степень воспроизводства основных фондов:
Коэффициент обновления - характеризует долю новых основных средств в составе всех фондов на конец года:
 ,
(11)
где
 - стоимость
поступивших
основных фондов,
тыс. руб.;
-
стоимость
основных фондов
на конец года,
тыс. руб..
Коэффициент выбытия основных фондов:

 ,
(12)
где
 - стоимость
выбывших основных
фондов, тыс.
руб.;
 -
стоимость
основных фондов
на начало года,
тыс. руб..
Коэффициент интенсивности обновления основных фондов:
 ,
(13)
где
- стоимость
выбывших основных
фондов, тыс.
руб.;
- стоимость
поступивших
основных фондов,
тыс. руб..
Коэффициент прироста:
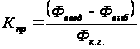 ,
(14)
Коэффициент масштабности обновления основных фондов:
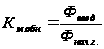 ,
(15)
где
- стоимость
поступивших
основных фондов,
тыс. руб.;
-
стоимость
основных фондов
на конец года,
тыс. руб..
Коэффициент стабильности основных фондов - характеризует сохраняемые для дальнейшего использования фонды:
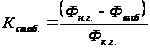 .
(16)
Результаты расчетов данных показателей сведем в табл. 7
Таблица 7-Показатели движения основных производственных фондов
| Показатели | 2007г. | 2008 г. | 2009 год | Изменение2008 г. 2009г. к к 2007 г 2008г. | |
| Коэффициент износа | 0,167 | 0,282 | 0,276 | 0,115 | -0,006 |
| Коэффициент годности | 0,833 | 0,718 | 0,724 | -0,115 | 0,006 |
| Коэффициент обновления | 1 | 0,567 | 0,707 | -0,433 | 0,14 |
| Коэффициент выбытия | - | 0 | 0 | - | 0 |
| Коэффициент интенсивности обновления | 0 | 0 | 0 | 0 | 0 |
| Коэффициент прироста | 1 | 0,567 | 0,707 | -0,433 | 0,14 |
| Коэффициент масштабности обновления | - | 1,307 | 2,191 | - | 0,884 |
| Коэффициент стабильности | 0 | 0,433 | 0,323 | 0,433 | -0,11 |
Основываясь на данных, представленных в таблице 7, можно сделать вывод о том, что основные фонды предприятия ООО «Скат-Форвард» находятся хорошем состоянии о чем свидетельствует высокое значение коэффициента годности, равного 0,833, 0,718 и 0,724 в 2007, 2008 и 2009 годах соответственно. Однако 2008 год отмечен падением коэффициента годности, отклонение составило -0,115, и ростом коэффициента износа, на ту же величину. Это могло быть вызвано слишком интенсивным использованием основных фондов предприятия и недостаточным объемом их пополнения.
В 2007 коэффициент обновления принимает значение равное 1 в связи с тем, что в период, начиная с конца 2006 и по начало 2007 года, происходила перерегистрация предприятия из-за чего все основные средства были заново внесены на баланс предприятия ООО «Скат-Форвард». Также следует отметить планомерный рост данного коэффициента от 2008 к 2009 году. Это произошло в результате большого пополнения основных фондов, а именно в результате покупки двух транспортных средств.
Положительным моментом является нулевое значение коэффициента выбытия в анализируемом периоде, что свидетельствует об отсутствии списания каких-либо материальных ресурсов предприятия.
В силу того, что в предприятия наблюдается только прирост основных средств, коэффициент интенсивности обновления основных фондов равен 0. По той же причине коэффициент прироста равен коэффициенту обновления.
Коэффициент масштабности обновления принимает столь высокое значение с 2008 по 2009 год т.к. обновление основных фондов в данном периоде времени происходило гигантскими темпами. Для примера следует сказать, что общая в стоимость материальных ресурсов ООО «Скат-Форвард» к 2008 году увеличилась на 100% по сравнению с 2007 г., а к 2009