Организация и планирование производства
Нал/облож-е отдельных видов доходов. Пр-я помимо налога на прибыль уплачивают налоги со след. видов доходов: 1. Дивидендов по акциям, %-в по гос. ц/б. 2. Доходов от долевого участия. Налог взимается по ставке 15% у источников выплаты. Предприятия, выплачивающие доход, в 5-дн. срок после начисления дохода предоставляют расчет, но не позже 10 дн. после распределения доходов. Уплата - в 5-дн. срок со дня уст. для предоставления расчета. Налог зачисляется в фед. бюджет 3. Доходов игорного бизнеса, эти предпр-я уплачивают налог на игорный бизнес в виде фиксированного платежа, размер которого зависит от вида игрового места. 4. Организации определенных видов деятельности, которые на основании свидетельства уплачивают только единый налог (ФЗ «О едином налоге на вмененный доход для определенных видов деятельности» от31.07.98).
3.Значение налога на имущество предприятий, организаций, перспективы развития. Ставки, льготы, порядок уплаты в бюджет.
У него 2 цели: 1. Обеспечить центр, бюджеты регионов стабильными доходными источниками. 2. Стимулировать производительное использование имущества, сокращение. неиспользованных запасов сырья и матер. Уд. вес - 1,5-3,6%. Перспективы – увеличения ставки до 3-х% (в некот. науч. статьях – до 10%). Обсуждается возможное перенесение тяжести налог. бремени – на имущ. физ. лиц.
В РФ система имущественного нал/облож-я отлична от других стран: у нас земельный налог отнесен к ресурсным и включен в систему местного налог-я. У них в состав имущ-х налогов входит налог на недвижимость, с владельцев трансп. средств, зем. налог, церковный и т.д. Налоговый кодекс его отменяет. Порядок уплаты определяется в Инструкции ГНС РФ № 33.
Плательщики: 1. Предпр., организ. и учрежд - юридические лица. 2. М/днар. учрежд., осущ. предпр. деят-ть в РФ. 3. Филиалы и подразделения с балансом и р/с. 4. Инвестиционные. фонды. 5. Бюджетные организ. и учрежд в части стоимости имущества, задействованного в получении дохода. 6. Постоянные представительства иностранных юридических лиц. Не платит ЦБ и его учрежд-я. Конкретные ставки определяют субъекты, но не > 2% от нал/облаг. базы. (в коми 2%). Запрещено устанавливать индивидуальные ставки для отд. категорий плательщиков. Налог делится пополам м/д субъектами и местн. самоуправл. Объект: НМА, ОС за минусом амортизации, запасы (в т.ч. МБП за минусом износа). По этим позициям опр-ся среднегодовая стоимость из которой вычитают среднегодовую стоимость льготируемого имущества и * на ставку. Не яв-ся объектом налог-я: мат. ценности, предост. в виде иностр. технич. помощи и направленные на приватизацию в РФ. Не облагается налогом имущество: 1. Пр-я по пр-ву с/х прод. (объем выручки >=70%). 2. Научно-исслед. с/х предпр., предпр. по первич. обработке с/х прод. При этом из выручки вычитается рез-т от реализ. ОПФ и иного имущества. 3. Пр-я по производству мед. препаратов. 4. Бюдж. учрежд-я, органы власти и управления, имущество для образования и культуры. 5. Религиозные объединения, общества инвалидов с численностью >50%. 6. Имущество, полученное в аренду без права выкупа, члены ЖСК. 7. Внебюджетные фонды и т.д. Стоимость имущества для целей налогообложения уменьшается на балансовую стоимость за вычетом износа по объектам: 1. Имущество природоохранного назначения, противопожарной безопасности и ГО. 2. Имущества для производства, переработки и хранения с/х продукции. 3. Линии связи, пути сообщения, спутники связи и т.п. При расчете стоимости имущества надо учитывать результаты переоценки валютных ср-в и ОПФ. Порядок уплаты. Авансов нет. Каждый квартал нарастающим итогом с начала года вносят платежи в бюджет своих регионов в 5-дн. срок со дня сдачи баланса. В конце года - перерасчет. Уплата - в 10-дн. срок со сдачи год. баланса. Излишки засчитывают или ч/з 10 дн. возвращают. За обособленные структурные подразделения, не имеющие р/с и отд. баланса - в бюджеты по месту их нахождения. Если предприятие создано в 1 половине квартала (до 15 числа 2 месяца квартала. включая), то при исчислении среднегодовой стоимости имущества период создания принимается за полный квартал, а если во 2-ой половине, то квартал исключается.
4.Экономическое содержание и назначение НДС, ставки, исчисление, порядок и сроки уплаты.
НДС явл. самым молодым из налогов. Схема его взимания была предложена французским экономистом Лоре в 1954 г., а в 1958 г был введен в НС Франции. Хотя до этой даты показатель добавленной ст-ти не применялся в системе н/о, он широко использовался в статистических целях. Так в США он применялся для хар-ки объемов промышленной продукции. В нашей стране показатель добавочной ст-ти использовался в период НЭПа. В 1967 г. совет ЕЭС объявил НДС основным косвенным налогом стран – членов ЕЭС и установил, что до 1972 г. эти страны должны обяз-но ввести этот налог. В наст. время этот налог взимается более чем в 60 странах мира. НДС часто называют "Европейским" налогом. В странах ЕЭС НДС явл-ся важнейшим источником доходной базы бюджета ЕЭС. Был введен в РФ 6.12.91 как замена Налога с оборота и налога с продаж. Пред. Собой форму изъятия в бюджет части добавленной стоимости, создаваемой на всех стадиях пр-ва. 85% суммы НДС- в федерал. бюджет, 15% - субъектам. Добавленная стоимость - это часть стоимости, которую производитель добавляет к стоимости сырья, матер и т.п. в процессе производства. В нее входят: 1. З/п. 2. Отч. во внебюдж. фонды. 3. Аморт. 4. Налоги за счет прибыли до налог-я +суммы за кредит и т.п. 5. Прибыль. Ст-ть товара т.о. = ст-ть сырья и материалов (ССМ)+п.1..5. Добавл. ст-ть теоретич. может быть опр-на так: 1. На основе сложения п.1...5. 2. На основе вычитания из ст-ти товара ст-ти сыр. и мат. Удел вес НДС в общей сумме налог. поступлений – около 40% (97 г.).
Т.о. есть 4 способа налогообложения; 1. Прямой аддитивный (сумма компонентов *%). 2. Косвенный аддитивный (%-т от каждой составляющей). 3. Метод прямого вычитания (%*(Ст-ть тов. – ССМ)). 4. Метод косвенного вычитания (%*СТ - %*ССМ). Первые 3 - сложно. «+» к 4 методу: 1. Нет необходимости определять добавленную стоимость. 2. Применять ставку можно непосредственно при покупке и продаже товаров. 3. Можно легко применять различ. ставки. Метод еще назвать инвойсным, т.е. счетным. Ни один продавец товара не несет бремени НДС - все на конечного покупателя. Поэтому НДС называют налогом на потребление (косв. налог). Сумма налога поступает в бюджет не единовременно, а частями при каждой реализации, поэтому НДС является многоступенчатым налогом.
Плательщики: 1). Организ. независимо от форм собственности со статусом ю. лица, осущ-щие произв. и иную коммерч. деят-ть. 2). Предпр. с иностр. инвест. 3). Индив. (семейные) предпр.-я. 4). Филиалы и др. обособ. подразделения, самостоятельно реализующие товары. 5). М/днар. и иностр. ю. лица, осущ. коммерч. деятельность на тер-рии РФ. Объект: 1). Обороты по реализ. на тер-рии РФ товаров (продукция, в т.ч. произв. назнач-я, здания сооруж-я, вода, газ, элетроэн-я) как собств. пр-ва, так и приобретенные на стороне., работы (объемы выполненных СМР, НИОКРи т.д.), услуг (Услуг пасс. и груз. трансп., включая транс-ку нефти, энергии, лизинг, рекламы и т.д.) и доп. Оборотов: а) по реализ. товаров и т.д. внутри организ. для собств. потребления, затраты к-ых не относятся на изд. пр-ва и обращ., а т/ж своим раб. б).Бартер. в). Безвозм. передача). 2). Товары, ввозимые на тер-рию РФ. Для опред-я нал/облаг. оборота принимается ст-ть реализ. товаров (р,у), исчисленная исходя из: а). Свободных (рыноч.) цен и тарифов без НДС. б). Гос. рег. опт. цен и тар. без НДС. в). Гос. рег. розн. цен с НДС. При исчислении облаг. оборота в нем учит. (если есть) акциз. В облагаемый оборот включают: 1. Любые полученные ден. ср-ва по оплате товаров и т.п. 2. Авансы, в т.ч. от иностр. юр. лиц. Если реализ. не в РФ - по авансу не платят. 3. Безвозмездно предоставляемые иностр-ми организ-ми средства на целевые программы. 4. По ценам не выше фактич. с/с - для целей налогообложения принимается рыноч. цена на аналог. прод. 5. При использовании внутри пр-я продукции собст. произ-ва затраты по кот. не отнесятся на издержки берут ст-ть аналог. товаров, а при ее отсутствии - с/с. При безвозм. передаче платит передающий. 6. При изг. товаров из давальческого сырья - ст-ть обработки (с затратами и прибылью). 7. Налоги, относимые на с/с не исключ. Место реализ. работ, услуг: 1. Место нах-я недвиж. имущ. (стр-ао, ремонт). 2. Место фактич. осущ. работ, услуг в сфере образ-я, спорта и т.п. 3. Место эк. деят-ти покупателя услуг (если пок-ль – в одной стране, а продавец – в др.). 4. Если не подх. п.1-3, то - место эк. деят-ти организ-ции, выполняющей работы. Если услуги носят вспом. характер - по месту осн. Не облагается НДС: 1. Реализ. прод. одним подразд. другому (внутризавод. оборот). 2. Обороты угледоб. пр-й по реализ. угля углесбытовым органам. 3. Полученные ср-ва в виде пая (доли) при реорганиз. (ликвид.) пр-я в размере <=уст. фонда. 4. Ден. ср-ва перечисляемые. голов. орг-ей дочерней для формирования централиз-х фин-х фондов минуя счета реализ. 5. Бюдж. ср-ва на целевые прогр. для бюдж. разных уровней. 6. Благотв. ср-ва организациям на нужды соц. незащ. и т.п. От НДС освобождаются: 1. Экспортируемые за пред. СНГ товары, и услуги по перевозке, погрузке экс. товаров и по транзиту ин.грузов ч/з Россию. 2. Товары для офиц-го пользования ин. дип. представительств. 3. Услуги гор. пасс. трансп. и пригородного сообщения. 4. Кварт. плата и за общежитие. 5. Операции по страх. и перестрах., банк. операции за исключ.: инкассации, выдачу поручительств за 3-х лиц, доверит. управл. ден. ср-вами, операции с драг. Ме, лизинг, информац. услуги, аренда помещ. и т.д. 6. Операции по обращению валюты. 7. Платные мед. услуги для населения, лекарств. ср-ва и т.д.
Ставки: Обычно бывает пониженный (на товары 1-й необх.) и повышенный (на предметы роскоши). В стр. ЕЭС 5% и 15%, у нас 10% и 20%, 9.09% и 16.67% (расчетные ставки). Порядок расчетов за реализуемые товары. Сумма НДС выделяется отдельной строкой: 1. В расч. док-тах (поручениях, п/о). 2. В первичных учетных док-тах. (счетах, сч.-ф., накл.). Расч. док-ты, в кот. не выделена сумма НДС банками к исполнению не принимаются. Порядок исчисления НДС. 1). НДС по сырью, мат-м, ОС, НМА и т.п. исп. для произв. целей на с/с не относится, за исключением товаров, по кот. нет возмещения налога и освобожденных. 2). К сумме налога относятся суммы налога, исходя из стоимости реализации товаров и т.п. (включая аванс, частич. оплату и т.д.). Суммы НДС с командир., авто в служ. целях, представ. расх. возмещаются только в пред. норм, а сверх - за счет чистой прибыли. По купленным в розницу ТМЦ для произ. целей НДС не выделяется. Если в первич. документах НДС не выделен, то и в расч. док-тах он не выделяется. Не исключ. из полученной от покупателей налоговой суммы налог, уплаченный поставщикам: а). По товарам и т.п. использованным на непроизв. нужды, уплата НДС по кот. произв. за счет соотв. источ. фин-я, а т/ж по служебным легковым авто. б). По освобожд. От НДС товарам. 3). Иностр. организ., являющиеся плательщиками и зарегистр. в налог. органе, платят в в общеустанов. порядке (в виде разницы м/д суммами налога, получ. при реализ. и суммой, уплач. тамож. органам РФ при ввозе товаров, а т/ж по матер. рес., приобр. в РФ). Если ин. организ. не состоит на учете в налог. органе, то за нее НДС платит рос. организ.-покупатель, а у рос. организ. НДС по матер. ресурсам (к-ые на с/с) засчитывается. После уплаты налога рос. организ-ями иностр. организ-я имеет право на возмещ. НДС, уплач. при ввозе товаров. 4). Суммы аванс. платежей облаг. НДС (у организ. рознич. торговли и общепита в части разницы в ценах или надбавки). 5). Если покупатель возвратил товар, уплач. сумма НДС возвращается или учитывается потом. 6). При реализ. в валюте - НДС тоже в валюте или - по курсу ЦБ в руб. 7). Орг-ции, получ-щие ср-ва от штрафов и т.п. за наруш. обязательств по поставке товаров платят НДС в бюдж. (расч. ставки 9,09 и 16, 67%).
Сроки уплаты. 1. Ежемес. исходя из фактич. оборотов по реализ. товаров за истекший мес. не позднее 20 числа следующего месяца (с платежами от 3 до 10 т.р.). Кроме пред-тий ж/д - след месяца 25 числа. Если платежи>10 т.р., то платят 15, 25 и 5 след. мес. декадные платежи в разм. 1/3 налога по послед. мес. расчету. Потом перерасчет 20 (ж/д - 25) след. за отч. месяца, исходя из фактич. оборотов по реализ. 2. Если платежи<3 т.р. - ежекварт. 20 месяца, след за отч. кварт. Субъекты МП - ежекв. в любом случае. Предпр. связи ежемес. 25 числа текущ. месяца исходя из фактич. оборотов за предыд. месяц и авансовый платеж по текущ. месяцу в разм. 1/2 от пред. месяца и 10 числа след. мес. вторая половина аванса. Разница доплачивается 25 числа. Среднемес. платежи опр-ся самост. исходя из данных за посл. кварт. Вновь создаваемые - по оборотам за каждый истекший мес. до 3 мес., потом как все. Доп. начисл. суммы и санкции перечисл. в бюдж. в 5-дн. строк со дня вручения акта проверки.
5.Экономическая сущность и назначение подоходного налога с физических лиц. Определение совокупного дохода. Ставки и льготы по налогу.
Молодой: введен в Англии в 1798г в виде утроенного налога на роскошь, затем в 1816г отменен и в 1842г введен вновь и существует до сих пор. В России был введен в 1812г., в 1916г был издан закон о подоходном налоге. Введение его обусловлено следующими причинами: острая потребность государства в дополнительных средствах, вызванная ростом задолженности, военными и другими расходами, перестала покрываться реальными налогами, размер которых зачастую не соответствовал истиной платёжеспособности граждан. Цель - устранение несправедливости косвенного нал/облож-я, кот. не делало различий м/д бедными и богатыми, обеспечение равнонапряженности доходов налогоплательщика. Идея подоходного налога заключ. в обеспечении равнонапряжённости налогообложения на основе прямого определ-я доходов плательщика. В 60–е г.г. в нашей стране была предпринята попытка отменить этот налог, но она не была реализована на практике.
В РФ подоходный налог с граждан занимает 3-е место по налоговым поступлениям. В 1997 году суммы данного налога поступают в распоряжение субъектов РФ. Эти ср-ва предназнач. для финансир-я содерж-я объектов социальной сферы, жилищного фонда, переданных с 1994 года в ведение органов местного самоуправления. С 1999 года 3 % от совокупного облаг. дохода зачисляется в федер. бюджет РФ. С 2000 вся сумма - субъектам. ПН с физ. лиц - прогрессивный налог, исчисление кот-го производится по специальной шкале налоговых ставок.
Плательщики подоходного налога: 1). Физ. лица как имеющие, так и не имеющие пост. местожительства (не менее 183 дней в РФ): а) Граждане по месту основной работы, деятельности; б) Граждане не по месту основной работы; в) Физические лица-предприниматели; г) Иностр.е граждане и лица без гражданства.
Объект налогообложения: совокупный доход, полученный в календарном году в РФ и за пределами РФ. Если нет пост. места жит-ва в РФ - только по источ. в РФ.
При налогообложении учитывается совокупный доход, полученный как в денежной форме (в валюте РФ или иностранной валюте), так и в натуральной форме, в т.ч. в виде материальной выгоды. Натур. - в ден. по гос-рег. или рын. ценам. Доходы в ин. валюте пересчитываются в руб. по курсу ЦБ на дату получения дохода. С 1.01.98 дата получения дохода - дата выплаты, или перечисления.
В состав облагаемого налогом совокупного дохода включаются средства пр-й, распределенные в пользу физ. лиц для целей приобретения товаров, акций, облигаций, а также увеличения долей в уставном капитале, стоимость соц-х благ.
Налог - в целых руб. С сумм надб. за стаж на севере и к-тов - 12% отдельно.
Доходы, не включаемые в декларацию при расчёте подох. налога с физ. лиц. 1). Временные и чрезвычайные выплаты, государственные пособия (Мат. помощь без ограничения - пострадавшим от стих. и др. чрезвычайных бедствий. В др. случаях - в пределах 12-крат. средневзвешенного за год ММОТ); 2). Выплаты от предприятий при выполнении трудовых обязательств. 3). Доходы от приватизации прав собственности (Доходы от продажи недвижимости не более 5000 ММОТ. Другого имущества, но не более 1000 ММОТ. Доходы крес-х, фермерских хозяйств от с/х деятельности в течение 5 лет); 4). Доходы от финансово-кредитной сферы и др. (Если % выплачиваются в пределах сумм, исходя из ставки рефинансирования, действовавшей в течение периода существования вклада, и в иностранной валюте - если % выплачиваются в пределах 15 % годовых. Суммы призов и выигрышей, стоимость подарков от пр-я - не более 12 ММОТ. Суммы мат. выгоды в виде экономии на % при получении заёмных средств от пр-й и физ. лиц - предпр-й, если % за пользование в рублях составляют не менее 2/3 от ставки рефинансирования ЦБ РФ и % за пользование в ин. валюте составляют не менее 10 % годовых).
Сов. доход дополнительно уменьшается на: Суммы, не превышающие в календарном году размера СГД, облагаемого по миним. ставке у след. лиц: 1) лица, получившие или перенёсшие лучевую болезнь при чернобыльской катастрофе; 2) участники ядерных испытаний, учений и др. Кратные вычеты: (От 1 до 2 ММОТ в зависимости от з/п для всех граждан по месту основ. работы. У физических лиц доход которых в течение года менее 15000 рублей, СГД уменьшается на 2 ММОТ, если доход в течение года составил от 15000,01 руб. до 50000 руб., то СГД уменьшается на 1 ММОТ. При зарплате более 50000 руб. льготы нет; 3 ММОТ: а) Род. и супр. военнослужащих, погибших от ранения, контузии при защите Отечества или выполнении служебных военных обязанностей; б) Воинам – афганцам и другим лицам, выполнявшим интернациональный долг; в) Родителям, супругам, опекунам, на иждивении которых находятся инвалиды детства 1 группы; г) Инвалиды 3 группы, на иждивении у которых престарелые родители или дети до 16 лет. 5 ММОТ: а) Герои СССР, РФ и лица, награждённые орденом Славы трёх степеней; б) Участники ВОВ, гражданской войны; в) Инвалиды ВОВ; г) Инвалиды с детства и инвалиды 1 и 2 группы; д) Узники концлагерей, блокадники Ленинграда и др.; е) Пострадавшие от радиоактивных воздействий или отдавшие костный мозг для пострадавших.)
Кроме того, СГД может быть уменьшен: В связи с направлением доходов: 1) на благотворительные цели; 2) На суммы перечисленные на противопожарное страхование; 3) Удержанные в Пенсионный фонд РФ; 4) На суммы добровольных пожертвований в избирательные фонды; 5) На суммы расх. по содерж. детей и иждивенцев (ребенка - до 18 лет, студент – до 24 лет): от 0 до 15000 руб. з/п уменьшается на 2 ММОТ; от 1500,01 руб. до 50000 руб. – 1 ММОТ; при з/п более 50000 руб. льготы нет; 6) На суммы, направленные физ. лицами на строительство либо приобретение жилого дома, или квартиры, или дачи, или садового домика в пределах 5000-ММОТ, учитываемого за трехлетний период, а также суммы, направленные на погашение кредитов и % по ним.
При наличии у физического лица права на уменьшение дохода по нескольким основаниям, вычеты производятся из оснований, предусматривающих более льготный размер уменьшения налогооблагаемого дохода.
С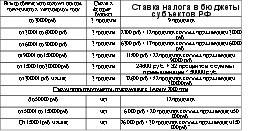
 тавки
подоходного
налога, действовавшие
с 1 января 1999 года.
I X.
БАНКОВСКОЕ
ДЕЛО.
1. Сущность банка как специфического предприятия. Функции банков.
Банк – это пр-е целью деят-ти которого явл. прибыль, которую он извлекает в рез-те своей специфической деят-ти по мобилизации денеж. средств и капиталов и передаче их во временное пользование субъектам рынка. Банк – кредитная орг-я, кот. имеет исключит. право осущ-ть след. банков-е операции: привлеч. во вклады ден. средств физ. и юр. лиц; размещение указанных средств от своего имени и за свой счет на условиях возвратности, платности, срочности; открытие и ведение банковских счетов физ. и юр. лиц. В отлич. от ссуд-го капиталиста (рантье) банкир – это разновидность капиталиста – предпр-ля. Промышл-е капиталисты вкладывают свой капитал в промышленность, торговые – в торговлю, банкиры – в БД. Ссудный капиталист (СсК) предоставляет в ссуду собственный капитал, банкиры оперируют в основном заемными капиталами. Доход СсК – ссудный процент, а доход банкира – банковская прибыль (%, дох. от ц/б-г, комиссионные и др.). Выполняя нижеперечислен. Ф-ции, б-ки содействуют расшир-му воспроизводству. Ф-ции б-ков:
1) Посредничество в кредите между денежными и функционирующими капиталистами. Устраняет трудности, возникающие при прямом кредитовании (огранич-ть средств, несоответствие сроков и др.). Б-ки мобилизуют вклады различных размеров и различной срочности, поэтому м. предоставлять кредиты на необходимые для клиентов суммы и сроки. Специализируясь на ведении кредитных операций, б-ки имеют возможность адекватно определять кредитоспособность своих заемщиков.
2) Посредничество в платежах. Тесно связана с 1-й функцией. В ходе своих операций пром. и торговым капиталистам приходится заниматься ведением кассы (приемом денег от клиентов и выплатой их, хранением наличных денег, записью всех денежных операций на соответствующие счета и т.д.). Выступая в качестве посредников в платежах, б-ки берут на себя обязательства по выполнению всех этих операций для своих клиентов. Клиенты банков заинтересованы в этом, т.к. концентрация денежных операций и расчетов в б-ках сокращает расходы на содержание большого штата кассиров, бухгалтеров и счетоводов и т.п.
3) Мобилизация денежных доходов и сбережений и превращение их в капитал. Различные слои общества получают денежные доходы, часть которых кратковременно или длительно аккумулируется для будущих расходов. Сами по себе эти дох. и сбережения не являются капиталом и при отсутствии б-ков и др. кредитных учреждений превращались бы в «мертвое сокровище». Б-ки и др. кред. учрежд-я мобилизуют эти денеж. доходы и сбережения в виде вкладов, в результате они превращаются в ссудный капитал. Последний б-ки предоставляют пром. и торговым компаниям, которые вкладывают его в свои предприятия. В результате разнообразные ден. дох. и сбережения с помощью б-ков превращаются в капитал.
4) Создание кредитных орудий обращения. Долговые обяз-ва б-в обращаются наряду с наличными Д. (Банкноты, чеки, векселя, банковские кредитные карточки).
2. Понятие кредитной и банковской системы. Виды банков. Их классификация.
В широком смысле кредитная система – совокупность кредитных отношений, форм и методов кредита, существующих в рамках той или иной социально – экономической формации. В более узком смысле кредитная система – совокупность банков и др. кред-фин-х учреждений, осуществляющих мобилизацию свободных денежных средств и доходов и предоставление их в ссуду (организующих движение ссудного капитала). Банковская система – ключевое звено кредитной системы. РФ включает в себя: Банк России, банковский сектор, а т/ж филиалы и представительства иностранных банков. А кредитная система включ. в. себя еще дополнительно страховой сектор (страх. Со., пенс. фонды) и специализированные небанковские институты (инвест. компании, ссудосберегат. ассоциации, благотворит. фонды, кредитные союзы и др.).
В зависимости от того,