Основные средства предприятия: их экономическая сущность, показатели эффективности использования
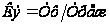 ,
(1.14)
где Тф – фактическое время работы оборудования, ч;
Треж – режимное или плановое время работы оборудования, ч.
Режимное время работы оборудования определяется режимом работы предприятия (например, числом смен работы в сутки и их продолжительностью, наличием или отсутствием выходных дней).
Плановое время работы оборудования рассчитывается с учетом необходимых затрат времени на проведение его ремонта и обслуживания. Оно отличается от режимного тем, что в его состав не включается время (часы), требуемое для проведения плановых ремонтов.
Коэффициент интенсивной использования оборудования (Ки) характеризует использование оборудования по мощности. Определяется по формуле:
 , (1.15)
где ВПф – фактический объем выпускаемой продукции;
ВПм - максимально возможный объем выпуска продукции. [16, с. 188-189]
Коэффициент интегрального использования оборудования определяется как произведение коэффициентов интенсивного и экстенсивного использования оборудования и комплексно характеризует эксплуатацию его по времени и производительности (мощности).
Значение этого показателя всегда ниже значений двух предыдущих, так как он учитывает одновременно недостатки и экстенсивного, и интенсивного использования оборудования. [5, с. 142]
Показатель отдачи активной части основных средств определяется как отношение объема выпущенной продукции к стоимости активной части основных средств.
Рентабельность активной части основных средств представляет собой отношение прибыли от реализации продукции (либо прибыли предприятия) к стоимости активной части основных средств, умноженное на 100 % .
К числу показателей экстенсивного использования основных средств на предприятии относится также коэффициент сменности работы оборудования (Ксм). Он характеризует время целосменного использования установленного оборудования, которое работает в многосменном режиме. Иначе говоря, он показывает, сколько смен в среднем в течение суток работало установленное оборудование.
В экономической практике наиболее часто коэффициент сменности работы оборудования рассчитывается по формуле:
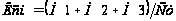 , (1.16)
где М1, М2, М3— количество станко-, машино-смен работы оборудования соответственно в одну, две и три смены;
Су — общее число установленных станков (машин, агрегатов) на предприятии (цехе, участке), ед.
Для оценки использования пассивной части основных средств широкое распространение получил показатель съема продукции с 1 м2 производственной площади (Сп.пл), который рассчитывается следующим образом:
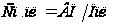 , (1.17)
где Ппл – размер производственных площадей, м2.
Показатель прибыли на 1м2 производственной площади определяется как отношение прибыли от реализации продукции (либо прибыли предприятия) к общему размеру производственных площадей. [13, с. 189]
Состав и структура основных средств не являются постоянными. В процессе деятельности предприятие покупает новое оборудование, осуществляет реконструкцию, списывает изношенные фонды.
Для характеристики процессов, влияющих на структуру основных средств, используются следующие показатели.
Коэффициент обновления (Ко) отражает интенсивность обновления основных средств и исчисляется как отношение стоимости вновь поступивших за отчетный период основных средств (Фнов) их стоимости на конец этого же периода (Фк):
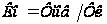 . (1.18)
Коэффициент выбытия (Квы6) характеризует степень интенсивности выбытия основных средств из сферы производства и рассчитывается как отношение стоимости выбывших за отчетный пeриод основных фондов (Фвыб) к их стоимости на начало этого же периода (Фн):
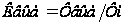 . (1.19)
Коэффициент прироста (Кпр) характеризует уровень прироста основных средств или отдельных его групп за определенный период и рассчитывается как отношение стоимости прироста основных средств (Фпр) к их стоимости на начало периода (Фн):
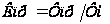 . (1.20)
Обобщающими показателями технического состояния основных средств являются коэффициенты износа и годности.
Коэффициент
износа (Кн)
определяется
как отношение
суммы износа
( ) к первоначальной
стоимости
основных средств
(Фп):
 . (1.21)
Коэффициент годности (Кг) - это отношение их остаточной стоимости (Ф0) к первоначальной (Фп) [11, с. 42-43]:
 . (1.22)
Таким образом, различают общие и частные показатели использования основных средств. К общим показателям относятся фондоотдача, фондоемкость, рентабельность средств. К частным - показатели использования оборудования: коэффициент экстенсивного использования оборудования, коэффициент интенсивного использования оборудования, интегральный коэффициент использования оборудования, коэффициент сменности работы оборудования; показатели производственных площадей: съем продукции с 1 м2 производственной площади и показатель прибыли на 1м2 производственной.
Каждый показатель характеризует отдельные аспекты использования основных средств.
Для характеристики процессов, влияющих на структуру основных средств, используются следующие показатели: коэффициент обновления, коэффициент выбытия, коэффициент прироста, коэффициент износа, коэффициент годности.
1.4 Пути улучшения использования основных средств
В целом пути улучшения использования основных средств носят экстенсивный и интенсивный характер.
Экстенсивный путь улучшения использования основных средств предполагает, с одной стороны, увеличение времени работы действующего оборудования в календарный период (в течение смены, суток, месяца, квартала, года), а с другой — увеличение количества и удельного веса действующего оборудования в составе всего оборудования, имеющегося на предприятии. Увеличение времени работы оборудования достигается за счет:
- постоянного поддержания пропорциональности ("сопряженности") между производственными мощностями отдельных групп оборудования на каждом производственном участке, между цехами предприятия в целом;
- соблюдения предусмотренной технологии производства и правильной эксплуатации оборудования, совершенствования организации производства и труда, что способствует недопущению простоев и аварий, улучшению ухода за основными средствами, осуществлению своевременного и качественного ремонта, сокращающего простои оборудования в ремонте и увеличивающего межремонтный период;
- проведения
мероприятий,
повышающих
удельный вес
основных
производственных
операций в
затратах рабочего
времени, сокращения
сезонности
в работе предприятий
ряда отраслей
промышленности,
повышения
сменности
работы предприятий.
Интенсивный путь улучшения основных средтв основного вида деятельности обеспечивается путем совершенствования технологических процессов, включая:
- организацию непрерывно-поточного производства на базе оптимальной концентрации производства однородной продукции;
- выбор сырья, его подготовку к производству в соответствии с требованиями заданной технологии и качества выпускаемой продукции;
- обеспечение равномерной, ритмичной работы предприятий, цехов и производственных участков, проведение ряда других мероприятий, позволяющих повысить скорость обработки предметов труда и увеличить производство продукции в единицу времени, на единицу оборудования или на 1 м2 производственной площади.
Практика промышленных предприятий показывает, что интенсивность производства также увеличивается, если идет процесс роста единичной мощности оборудования:
- в станках, машинах и агрегатах упрочняются наиболее ответственные детали и узлы;
- повышаются основные параметры производственных процессов (скорость, давление, температура);
- механизируются
и автоматизируются
не только
основные
производственные
процессы и
операции, но
и вспомогательные
и
транспортные
операции, нередко
сдерживающие
нормальный
ход
производства
и использование
оборудования;
устаревшие
машины
модернизируются
и заменяются
новыми, более
совершенными.
Интенсивный путь улучшения использования основных средств действующих предприятий предполагает ориентацию на их техническое перевооружение, повышение темпов обновления основных средств. Опыт работы предприятий, относимых к различным отраслям промышленности, показывает, что быстрое техническое переоснащение действующего производства наиболее важно для тех из них, где имеет место значительный износ основных средств.
Следовательно, улучшение использования действующих основных средствв промышленных предприятий, в том числе вновь введенных в эксплуатацию, является результатом:
- сокращения простоев в работе оборудования;
- реализации мероприятий по повышению загрузки основных средств в процессе их эксплуатации;
- замедления и уменьшения последствий физического и морального износов. [16, с. 192- 193]
Итак, в целом пути улучшения использования основных средств носят экстенсивный и интенсивный характер. К экстенсивному улучшению использования основных средств можно отнести: повышение цен на выпускаемую продукцию; увеличение времени работы оборудования; обеспечение «сопряженности» производственных мощностей цехов и участков; создание благоприятных условий труда на рабочих местах производственных подразделений. К интенсивному улучшению использования основных средств можно отнести: совершенствование технологических процессов; сокращение производственного цикла; формирование прогрессивной технологической структуры основных фондов; увеличение единичной мощности оборудования.
1.5 Нормативно-правовая база учета и оценки основных средств
В Республике Беларусь нормативно-правовая база учета основных средств представлена различными законами, указами, постановлениями и инструкциями. Данный перечень достаточно широк и охватывает все стороны деятельности предприятия, которые касаются использования основных средств. Деятельность предприятия в отношении основных средств является достаточно разносторонней и поэтому отследить все направления регулирования данной деятельности является задачей в некоторой степени сложной. Однако можно привести основные нормативно-правовые акты, регулирующие процесс учета и оценки основных средств предприятия.
1. С целью приведения национальной системы бухгалтерского учета в соответствие с требованиями рыночной экономики и Международными стандартами финансовой отчетности вводится Постановление Министерства финансов Республики Беларусь от 10.12.2007 № 216/185/441/29 « Об утверждении положений по бухгалтерскому учету основных средств и нематериальных активов». Этот документ устанавливает общие принципы, порядок и способы ведения организациями учета основных средств. B п. 2 Инструкции дано следующее определение понятия «основные средства» для целей бухгалтерского учета. Это активы организации, которые одновременно удовлетворяют трем критериям:
- имеют материально-вещественную форму;
- используются в течение срока службы продолжительностью свыше 12 месяцев;
- стоимость единицы которых на момент приобретения превышает величину, определяемую Министерством финансов Республики Беларусь в установленном порядке (на сегодняшний день эта величина составляет 30 базовых величин, а для ковров и ковровых изделий — 10 базовых величин). Организации дано право понижать данную величину, но такое понижение должно обязательно быть отражено в ее учетной политике. Сельскохозяйственные машины и орудия, строительный механизированный инструмент и рабочий скот считаются основными средствами независимо от их стоимости. [6, с. 5]
2. С целью совершенствования процессов начисления амортизации при осуществлении хозяйственной деятельности коммерческих, некоммерческих организаций и индивидуальных предпринимателей, а также для обеспечения условий перехода на новый порядок начисления амортизации основных средств и нематериальных активов принято Постановление Министерства экономики РБ, Министерства финансов РБ, Министерства статистики и анализа РБ, Министерства архитектуры и строительства РБ от 23.11.2001 № 187/110/96/18 «Об утверждении положения о порядке начисления амортизации основных средств и нематериальных активов». Согласно данному Постановлению амортизация как процесс перенесения стоимости объектов основных средств и нематериальных активов или части стоимости основных средств на стоимость вырабатываемых с их использованием в процессе предпринимательской деятельности продукции, работ, услуг включает в себя:
- распределение рациональным способом амортизируемой стоимости объектов между отчетными периодами, составляющими в совокупности срок полезного использования каждого из них;
- систематическое включение амортизационных отчислений – относящейся к данному отчетному периоду стоимости используемых объектов – в издержки производства, расходы на реализацию или операционные расходы.
Объектами начисления амортизации являются числящиеся на балансе организации основные средства и нематериальные активы организаций как используемые, так и не используемые в предпринимательской деятельности, а также объекты, предоставляемые организацией во временное владение и / или пользование с целью получения дохода, учитываемые в качестве доходных вложений.
Организация самостоятельно определяет способы и методы начисления амортизации, в том числе по объектам одного наименования. До окончания срока полезного использования амортизируемых объектов способы и методы начисления амортизации разрешается пересматривать в начале календарного года с обязательным отражением в учетной политике. [9, с. 10]
3. Состав и группировку основных средств необходимо определять согласно Временному республиканскому классификатор основных средств и нормативных сроков их службы, утвержденному Постановлением Министерства экономики Республики Беларусь от 21 ноября 2001 г. №186. В данном документе указаны группы и виды основных средств, их нормативный срок службы и шифр. Основными группами Классификатора являются: здания (шифр 1), сооружения (шифр 2), передаточные устройства (шифр 3), машины и оборудование (шифр 4), транспортные средства (шифр 5), инструмент (шифр 6), инвентарь и принадлежности (шифр 7), рабочий скот и животные основного стада (шифр 8), многолетние насаждения (шифр 9), капитальные вложения по улучшению земель (шифр 10).[4, с. 3]
4. В целях повышения конкурентоспособности товаров, продукции (работ, услуг) принят Указ Президента Республики Беларусь от 27.02.2009 № 116 « О некоторых вопросах переоценки основных средств, не завершенных строительством объектов и неустановленного оборудования». Данным Указом установлено, что организации вправе не производить переоценку на 1 января 2009 года числящихся в их бухгалтерском учете основных средств, не завершенных строительством объектов и неустановленного оборудования; организациям, осуществившим в установленном порядке до вступления в силу данного Указа переоценку числящихся в их бухгалтерском учете основных средств, не завершенных строительством объектов и неустановленного оборудования, предоставить право в месячный срок со дня вступления в силу данного Указа скорректировать данные бухгалтерского и налогового учета, исключив результаты этой переоценки, представить в налоговые органы уточненные налоговые декларации и при необходимости произвести доплату налогов, сборов, иных обязательных платежей в бюджет без применения мер административной ответственности. [8, с. 2]
Таким образом, в Республике Беларусь нормативно-правовая база регулирования основных средств представлена различными законами, указами, постановлениями и инструкциями. Данный перечень достаточно широк и охватывает все стороны деятельности предприятия, касающиеся использования основных средств.
2. ИСПОЛЬЗОВАНИЕ ОСНОВНЫХ СРЕДСТВ НА ПРЕДПРИЯТИИ ОАО «ГРОДНЕНСКИЙ МЯСОКОМБИНАТ»
2.1 Краткая характеристика предприятия ОАО «Гродненский мясокомбинат»
Открытое акционерное общество «Гродненский мясокомбинат» создано в соответствии с законодательством об акционерных обществах и о разгосударствлении и приватизации государственной собственности в Республике Беларусь путем преобразования государственного предприятия «Гродненский мясокомбинат» (приказ Гроднооблимущества № 73 от 30 декабря 1995 года) и является правопреемником имущественных прав и обязанностей последнего. Гродненский мясокомбинат введен в строй в 1973 году. Структурно ОАО «Гродненский мясокомбинат» входит в состав Министерства сельского хозяйства и продовольствия Республики Беларусь и является предприятием мясоперерабатывающей промышленности. ОАО «Гродненский мясокомбинат» является одним из ведущих предприятий отрасли по производству мяса, колбасных изделий, полуфабрикатов, жиров пищевых. [2, с. 12]
На протяжении всего времени производственной деятельности на мясокомбинате постоянно наращивались мощности, проводилось техническое перевооружение. За это время на комбинате успешно реализован целый ряд инвестиционных проектов и, в частности:
В 2001 году введена в эксплуатацию котельная Австрийской фирмы «Берч Ласка», что обеспечило независимость предприятия от теплоцентрали города.
В 2002 году проведена реконструкция термического отделения колбасного цеха, реконструирован и оснащен оборудованием цех мойки тары.
В соответствии с Программой развития перерабатывающей промышленности агропромышленного комплекса на 2003-2004 годы, одобренной Постановлением Совета Министров Республики Беларусь 27.09.2002 № 1336. ОАО «Гродненский мясокомбинат» был включен в реестр инвестиционных проектов на 2003-2004 годы с предоставлением ему мер государственной поддержки.
Комбинатом выполнены все мероприятия, связанные с исполнением данной Программы, общие инвестиционные затраты составили 2,5 млн. долларов США. Произведена замена устаревшего оборудования, в том числе: куттер вакуумный К-504, куттер для производства салями К-206, 5 варочных коптильных камер, компрессорно-конденсаторные установки, оборудование для взвешивания и этикетировки, машина упаковочная, автомобили для транспортировки продукции и т.д.
Для внедрения новейших технологий и высокопроизводительного оборудования, обеспечивающего изготовление конкурентоспособной продукции, на предприятии создается требуемая техническая подготовка производства. Проведены реконструкции отдельных производственных подразделений. В колбасно-кулинарном цеху установлены климокамеры фирмы «Vemag» (Германия), введено в эксплуатацию отделение по переработке парного мяса говядины, проведена реконструкция цеха технических фабрикатов. Установлена линия по упаковке колбасных изделий в газовой среде, что позволило обеспечить значительное удлинение сроков хранения продукции в торговой сети, отдельных видов до 5 месяцев.
Проведена реконструкция производственного холодильника и компрессорного цеха, что обеспечило внедрение новейших технологий по термической обработке мяса и мясопродуктов холодом, значительное снижение норм усушки при термической обработке мясопродуктов. [2, с. 17]
Усовершенствовав, таким образом, производственную базу, нельзя было не обратить внимание на устаревший морально и физически цех убоя скота. Так, в 2006 году была установлена линия по переработке свиней в шкуре производительностью 180 голов в час. В июле 2007 года на комбинате введена в эксплуатацию линия по убою крупнорогатого скота голландской фирмы «NAWI» (производительностью 60 голов в час. Это универсальное оборудование отвечает всем европейским стандартам и позволяет перерабатывать любое сырье, в том числе и нестандартное, а также производить убой племенных, весом более тонны, и высоких (например, лошадей) животных. Для этой процедуры здесь используется пневмопистолет, что повышает качество мяса. Линия предусматривает возможность работы в две смены. Более того, ее можно модернизировать в соответствии с требованиями времени.
Общая сумма инвестиций за 2008 год составила 23,2 млрд. руб. Основными инвестиционными мероприятиями, осуществленными на ОАО «Гродненский мясокомбинат» были:
Приобретение холодильного оборудования для создания температурного режима в цехах и камерах охлаждения, экспедиции. Модернизация системы учета электроэнергии с целью энергосбережения.
Приобретение технологического оборудования, способствующего улучшению качества и повышению производительности переработки мясного сырья: вакуумная фаршемешалка, эмульситатор, дымогенератор и т.д.
Реконструкция производственной базы в г. Заславль.
Строительство досугового центра в парковой зоне «Коробчицы».[2, с. 20]
Основные фонды предприятия составляют на 01.01.2009 г. - 105973 млн. рублей. Коэффициент износа основного производственно-технического оборудования в ОАО «Гродненский мясокомбинат» составляет 45%.
Деятельность предприятия направлена на постоянное усовершенствование производства и его техническое перевооружение в соответствии с требованием времени. [7]
2.2 Анализ показателей эффективности использования основных средств предприятия ОАО «Гродненский мясокомбинат»
Важным фактором увеличения производства продукции является обеспеченность промышленных предприятий, каким и является ОАО «Гродненский мясокомбинат», основными средствами в необходимом количестве и ассортименте. (табл. 2.1)
Таблица 2.1
Наличие и состав основных средств
| Виды основных средств | Среднегодо-вая стоимость основных средств за 2007 год, млн. руб. | Удельный вес в общей стоимости основных средств, % | Среднегодовая стоимость основных средств за 2008 год, млн. руб. | Удель-ный вес основных средств в общей стоимости основных средств, % | Отклонения | |
| За год, млн. руб. | За год, % | |||||
| 1.Основные средства | 77422 | 100 | 96844 | 100 | 19422 | 0 |
| 1.1.Здания и сооружения | 34315,5 | 44,32 | 43686,5 | 45,11 | 9371 | +0,79 |
| 1.2.Передаточные устройства | 1845,5 | 2,38 | 2061,5 | 2,13 | 216 | -0,25 |
| 1.3.Машины и оборудование | 35749 | 46,17 | 43780,5 | 45,21 | 8031,5 | -0,96 |
| 1.4.Транспортные средства | 3457,5 | 4,50 | 4566,5 | 4,72 | 1079 | +0,22 |
| 1.5.Инструмент, инвентарь и принадлежности | 1851,5 | 2,39 | 2349,5 | 2,43 | 498 | +0,04 |
| 1.6.Рабочий скот и животные основного стада | 154,5 | 0,19 | 337,5 | 0,34 | 183 | +0,15 |
| 1.7.Многолетние насаждения | 38,5 | 0,05 | 62 | 0,06 | 23,5 | +0,01 |
| 2. Активная часть ОС | 43088 | 55,65 | 53095,5 | 54,83 | 10007,5 | -1,12 |
Источник: собственная разработка автора на основе данных предприятия ОАО «Гродненский мясокомбинат».
Данные табл. 2.1 свидетельствуют о том, что абсолютный прирост основных средств составил за год 19422 млн. руб. Данное увеличение промышленно-производственных фондов сложилось под воздействием их поступления на 23331 млн. руб. в 2007 году и 18359 млн. руб. в 2008 году, и выбытия на 1445 млн. руб. в 2007году, 1401 млн. руб. в 2008 году.
Однако необходимо оценивать не только абсолютное отклонение по видам основных средств, но и изменение их удельного веса. Таким образом, наибольшее увеличение основных средств произошло по статье «здания и сооружения» на 0,79%. Также произошло увеличение по статьям «транспортные средства» на 0,22%, по статье «инструмент, инвентарь и принадлежности» на 0,04%, а по статье «рабочий скот и животные основного стада» на 0,15%. По всем остальным видам основных средств отмечается снижение их удельного веса. По статье «передаточные устройства» удельный вес этого вида основных средств снизился на 0,25%, а по статье «машины и оборудование» - на 0,96%. Однако, отклонения по видам основных средств не значительны. Анализируемое предприятие каждый год планирует свое техническое перевооружение и поэтому наблюдается стабильность.
По анализируемому предприятию активная часть основных средств возросла за 2007 год на 10007,5 млн. руб., а удельный вес снизился на 1,12%. Пассивная часть основных средств значительно выросла за счет строительства и ввода в эксплуатацию ресторана в парковой зоне «Коробчицы», поэтому снижение удельного веса активной части основных средств не оказывает негативного действия на эффективность производства.
Обобщающую оценку движения основных фондов предприятия ОАО «Гродненский мясокомбинат» дают коэффициенты обновления, выбытия, прироста, а также коэффициенты износа и годности, которые представлены в табл. 2.2.
Таблица 2.2
Показатели состояния и движения основных средств
| Коэффициенты | 2007 г. | 2008г. |
| 1. Обновления | ||
| Всех основных средств | 0,2640 | 0,1743 |
| Активной части основных средств | 0,3124 | 0,1140 |
| 2. Выбытия | ||
| Всех основных средств | 0,0217 | 0,0159 |
| Активной части основных средств | 0,0311 | 0,0193 |
| 3. Прироста | ||
| Всех основных средств | 0,3292 | 0,1919 |
| Активной части основных средств | 0,4090 | 0,1068 |
| 4. Износа | 0,48 | 0,45 |
| 5. Годности | 0,53 | 0,55 |
Источник: собственная разработка автора на основе данных предприятия ОАО «Гродненский мясокомбинат».
При проведении анализа вышеуказанных коэффициентов необходимо сравнить их значение по активной части со значением по всем основным средствам и выяснить, за счёт какой части основных фондов происходит их обновление, выбытие или прирост.
В 2007 году коэффициент обновления по активной части был более высокий, чем по всем основным средствам и он показывает, что в 2007 году обновление на предприятии осуществлялось за счет активной части основных средств. Что касается 2008 года, то здесь более высокий коэффициент обновления по всем основным средствам. Коэффициент обновления снизился в 2008 году по сравнению с 2007 годом. Это говорит о том, что в 2007 году на исследуемом предприятии ввели большее количество основных средств, чем в 2008 году.
Более высокий коэффициент выбытия по активной части, чем по всем основным фондам, говорит о том, что их выбытие на исследуемом предприятии в 2007 году осуществлялось за счёт активной части, что отрицательно повлияло на показатель фондоотдачи. Тоже можно отметить о выбытии основных средств в 2008 году. Коэффициент выбытия в 2008 году снизился по сравнению с 2007 годом. Это говорит о том, что в 2008 году выбыло меньше основных средств, чем в 2007 году.
Более высокий коэффициент прироста по активной части, чем по всем основным фондам, говорит о том, что их прирост на исследуемом предприятии в 2007 году осуществлялся за счёт активной части. В 2008 году ситуации изменилась. Снижение значения коэффициента прироста основных средств в 2008 году по сравнению с 2006 годом показывает ввод в действие на предприятии нового оборудования в 2006 году, и незначительной его части в 2007 году.
С помощью рассчитанных коэффициентов износа и годности можно охарактеризовать техническое состояние основных средств предприятия ОАО «Гродненский мясокомбинат».
В 2008 году коэффициент износа снизился на 0,03 пункта и составил 45%, однако, он не совсем соответствует действительности, т. к. предприятие приобретает дорогостоящее оборудование в лизинг, которое амортизируется по ускоренной амортизации. В 2008 году коэффициент годности составил 55% (чем ниже коэффициент износа (выше коэффициент годности), тем лучше техническое состояние, в котором находятся основные фонды).
Значения обобщающих и дифференцированных показателей, характеризующих эффективность использования основных средств на исследуемом предприятии, представлены в табл. 2.3.
Таблица 2.3
Показатели использования основных средств
| Показатели | 2007 год | 2008 год | Отклонение | Изменение, % |
| Прибыль от реализации продукции, млн.руб. | 11892 | 21373 | 9481 | 79,7259 |
| Объем выпуска продукции, млн. руб. | 220722 | 258804 | 38082 | 17,2534 |
| Среднегодовая стоимость ОС, млн. руб. | 77422 | 96844 | 19422 | 25,0859 |
| Среднегодовая стоимость активной части ОС, млн. руб. | 43088 | 53095,5 | 10007,5 | 23,2257 |
| Обобщающие показатели: | ||||
| 1. Фондоотдача ОС | 2,8509 | 2,6724 | -0,1785 | -6,2612 |
| 2. Фондоемкость | 0,3508 | 0,3742 | 0,0234 | 6,6705 |
| 3. Фондорентабельность | 0,1536 | 0,2207 | 0,0671 | 1,44 раза |
| Показатели использования активной части ОС | ||||
| 1. Фондоотдача активной части ОС | 5,1226 | 4,8743 | -0,2483 | -4,8471 |
| 2. Рентабельность активной части ОС | 0,2759 | 0,4025 | 0,1266 | 1,46 раза |
| 3. К-т экстенсивной нагрузки оборудования | 0,75 | 0,81 | 0,06 | 8,0 |
| 4. К-т интенсивной нагрузки оборудования в колбасно-кулинарном цехе | 1 | 1 | 0 | 0 |
| 5. Интегральный к-т использования оборудования | 0,75 | 0,81 | 0,06 | 8,0 |
| Показатели использования пассивной части ОС | ||||
| 1. Съем продукции с 1 м2 производственной площади | 1,5015 | 1,7606 | 0,2591 | 17,2561 |
| 2. Прибыль на 1 м2 производственной площади | 0,0809 | 0,1454 | 0,0645 | 79,7281 |
Источник: собственная разработка автора на основе данных предприятия ОАО «Гродненский мясокомбинат».
Данные табл. 2.3 свидетельствуют о том, что среди указанных выше коэффициентов снизилось значение только двух и них: фондоотдачи основных средств и фондоотдачи активной их части. В 2008 году показатель фондоотдачи ОС снизился на 0,1785 руб. по сравнению с 2007 годом, а показатель фондоотдачи активной части ОС – на 0,2483 руб. Снижение данных показателей осуществилось за счет того, что большие средства были вложены в строительство производственной базы в городе Заславле и в строительство ресторана в парковой зоне «Коробчицы». Снижение данного показателя негативно сказывается на эффективности деятельности исследуемого предприятия.
Что касается показателей фондорентабельности и рентабельности активной части ОС, то данные показатели за год возросли в 1,44 и 1,46 раза соответственно. Увеличение данных показателей положительно сказывается на эффективности деятельности предприятия.
Объем произведённой предприятием продукции за год на один метр кв. производственной площади вырос в 2008 году по сравнению с 2007 годом на 17,3%. Это говорит о росте производства продукции.
Прибыль от произведённой предприятием продукции за год на один метр кв. производственной площади вырос в 2008 году по сравнению с 2007 годом на 79,7%. Это говорит о повышении эффективности производства продукции.
Коэффициент экстенсивной нагрузки вырос в 2008 году по сравнению с 2007 годом на 0,06. Коэффициент интенсивной нагрузки в 2008 году остался на том же уровне, что и в 2007 году и составил 1. Это значит, что исследуемое предприятие использует свои мощности в колбасно-кулинарном цехе на 100%, а в мясожировом цеху оборудование используется не в полную силу в связи с недостатком сырья. Показатель, одновременно учитывающий недостатки и экстенсивного, и интенсивного использования оборудования, составил в 2008 году 81%.
3. ПУТИ УЛУЧШЕНИЯ ИСПОЛЬЗОВАНИЯ ОСНОВНЫХ СРЕДСТВ НА ПРЕДПРИЯТИИ ОАО «ГРОДНЕНСКИЙ МЯСОКОМБИНАТ»
3.1 Рекомендации по улучшению использования основных средств на предприятии ОАО «Гродненский мясокомбинат»
Повышение эффективности основных средств равносильно расширению производства без привлечения дополнительных затрат на создание и приобретение основных средств, так как именно основные средства являются материальным воплощением научно-технического прогресса – главного фактора повышения эффективности любого производства. [1, с. 26]
Успешное функционирование основных фондов рассматриваемого предприятия зависит от того, насколько полно реализуются экстенсивные и интенсивные факторы улучшения их использования.
Экстенсивный путь улучшения использования основных фондов предполагает, с одной стороны, увеличение времени работы действующего оборудования в календарный период, а с другой — увеличение количества и удельного веса действующего оборудования в составе всего оборудования, имеющегося на предприятии. Сотрудникам комбината следует обратить внимание на следующие направления увеличения времени работы оборудования:
- правильная эксплуатация оборудования, совершенствования организации производства и труда, что способствует недопущению простоев и аварий;
- осуществление своевременного и качественного ремонта, сокращающего простои оборудования в ремонте и увеличивающего межремонтный период;
- сокращение целодневных простоев оборудования, повышение коэффициента сменности его работы. [16, с. 193]
Коэффициент сменности работы оборудования показывает, во скольких сменах в среднем ежегодно работает каждая единица оборудования. На исследуемом предприятии значение данного показателя составило в среднем 1,45. Стремление к его увеличению приведёт к росту выпуска продукции при тех же наличных фондах. Для этого необходимо обратить внимание на следующие мероприятия:
- повышать уровень специализации рабочих мест, что обеспечит загрузку оборудования;
- применять передовые методы организации ремонтных работ;
- механизировать и автоматизировать труд основных и особенно вспомогательных рабочих, что позволит высвободить рабочую силу и перевести её с тяжёлых вспомогательных работ на основные работы. [10]
Важным путём повышения эффективности использования основных средств служит уменьшение количества излишнего оборудования и быстрое вовлечение в производство неустановленного оборудования. Омертвление большого количества средств труда снижает возможности прироста производства, ведёт к прямым потерям овеществлённого труда вследствие их физического износа, так как после длительного хранения оборудование часто приходит в негодность. Другое же оборудование при хорошем физическом состоянии оказывается морально устаревшим и списывается с физически изношенным.
Сотрудникам предприятия следует обратить внимание на следующие мероприятия по сокращению излишнего оборудования:
- сдача в аренду неиспользуемых основных средств, как следствие, получение дополнительной прибыли;
- проведение инвентаризации основных средств, что позволит выявить неиспользуемое имущество, подлежащее консервации, сдаче в аренду, продаже;
- списание и утилизация в установленном порядке не используемых в процессе производства самортизированных основных средств. [10]
Интенсивный путь улучшения основных средств обеспечивается путем совершенствования технологических процессов. Сюда можно отнести:
- выбор сырья, его подготовку к производству в соответствии с требованиями заданной технологии и качества выпускаемой продукции;
- обеспечение
равномерной,
ритмичной
работы предприятий,
цехов и производственных
участков, проведение
ряда других
мероприятий,
позволяющих
повысить скорость
обработки
предметов труда
и увеличить
производство
продукции в
единицу времени.
Интенсивность
производства
также увеличивается,
если идет процесс
роста единичной
мощности
оборудования:
в станках, машинах
и агрегатах
упрочняются
наиболее
ответственные
детали и узлы;
механизируются
и автоматизируются
не только основные
производственные
процессы и
операции, но
и вспомогательные
и транспортные
операции, нередко
сдерживающие
нормальный
ход производства
и использование
оборудования;
устаревшие
машины
модернизируются
и заменяются
новыми, более
совершенными.[10]
Сотрудникам комбината следует обратить внимание на следующие мероприятия по улучшению использования основных средств, которые носят интенсивный характер:
- внедрение более прогрессивных технологий, которые позволят сократить производственный цикл;
- автоматизация и механизация не только основных производственных операций, но и вспомогательных и транспортных операций, что позволит увеличить единичную мощность оборудования;
- систематическое повышение профессионально-квалификационного уровня рабочих и управленческих кадров с последующей их аттестацией, а также материальное и моральное поощрение работающих за бережное и эффективное использование техники на предприятии ОАО «Гродненский мясокомбинат» позволит добиться значительного роста производительности труда, что в свою очередь приведёт к стремительному увеличению значения