Отчет о прохождении преддипломной практики по специальности 1810 « Бухгалтерский учёт » на предприятии ООО « Ţaulenul»
» за период с 3 по 29 марта 2008 года
Подготовил учащийся 42 «С» группы Колесник Максим
Цаульский сельскохозяйственный колледж
Цауль,2008
1. Введение.
При ознакомление с учебно – экспериментальной базой колледжа можно отметить следущие:
Цаульский сельскохозяйственный колледж – это бюджетное предприятие, которое включает в свой состав:
- Учебное заведение, где студенты получают новые знания сельскохозяйственной науки.
- Сельское хозяйство, которое предоставляет возможность будущим специалистам пройти хорошую практику.
Главой хозяйства является директор, который руководит процессом производства продукции.
Весь полученный доход идет на нужды колледжа, например при покупке новых компьютеров, сельскохозяйственной техники, для дальнейшего улучшения процесса производства и для других нужд.
Сельскохозяйственное хозяйство имеет в своем составе следущие сельскохозяйственные угодья:
Земля – 265,41 га
Многолетние насаждения – 102,55
Виноградники – 3,49 га
Ореховые плантации – 20,46 га
Пастбища – 3,27 га
Лесные плантации – 4049 га
Болота и воды – 0,39 га
Дороги - 12,61 га
постройки – 20,82 га
В общем итоге: 409,54 га
ООО «Ţauleanul» - это административная правовая форма, малого и среднего бизнеса, основана на объединение физических и юридических лиц. Уставный капитал, которого делен на вклады участников. Хозяйство ООО «Ţauleanul» было зарегистрировано 28 сентября 2000 году. Расположено это хозяйство в селе Цауль Дондюшанского района.
Основными видами деятельности данного предприятия является выращивание и реализация сельскохозяйственной продукции.
Инструктаж для проведения преддипломной практики.
1. Общая характеристика предприятия. Учетная политика предприятия. Инструктаж по охране труда. Организационно-экономическая структура предприятия. Географическое расположение. Основные отрасли хозяйства. Система управления.
2. Учет денежных средств. Учет расчетов с бюджетом. Требования и правила совершения расчетных операций, первичные документы и бухгалтерские регистры в кассе и на счетах в банке. Инвентаризация денежных средств в кассе.
3.Учет расчетов с бюджетом:
- бухгалтерские регистры по учету расчетных операций;
- сверка расчетов.
4. Учет основных средств, нематериальных активов, земельных участков и природных ресурсов. Методы оценки долгосрочных активов. Документальное оформление, поступление и выбытие всех долгосрочных активов. Инвентаризация основных средств, составление бухгалтерских регистров по учету основных средств.
5. Учет продукции материальных запасов.
- требование и выбытие продукции и материальных запасов;
- методы определения отклонений сумм и их списание по назначению;
- систематизация данных синтетических и аналитических регистров;
- прием и обработка отчетов о движении Т.М.Ц. от подотчетных лиц.
- инвентаризация материальных запасов.
6. Учет малоценных и быстроизнашивающихся предметов.
- порядок проведения операций с МБП;
- первичные документы и составление отчетов и их обработка по МБП от материально-ответственных лиц;
- инвентаризация МБП.
7. Учет молодняка животных и животных на выращиванию и откорме.
- методы оценки поголовья животных;
- требование и совершения экономических операций;
- первичные документы;
- инвентаризация поголовья скота.
8. Учет труда и заработной платы.
- порядок учета рабочего времени;
- количество работников и фонд оплаты труда;
- порядок и принципы расчета сумм заработной платы, дополнительных оплат, начислений, пособий по временной нетрудоспособности;
- прием, проверка, обработка документов по учету начислению заработной платы и их распределению по культурам;
- порядок отражение оплаты труда в первичных документах.
9.Учет затрат вспомогательных производств.
- порядок регистрации, группировки и систематизации затрат по видам вспомогательных производств;
- последовательность операции по систематизации данных бухгалтерских регистров;
- проверка правильности заполнения первичных документов;
- калькуляция себестоимости работ и услуг.
10. Учет косвенных производственных затрат.
- порядок ведения учета косвенных производственных затрат;
- документальное оформление по организации и управлении производств;
- прием и проверка отчетов производственных подразделений по учету затрат и расходов;
- проверка первичных документов и определение корреспондирующих счетов при учете косвенных производственных затрат;
- методы распределения косвенных производственных затрат.
11. Учет затрат в растениеводстве.
- группировка затрат;
- объекты учета;
- первичные документы;
- калькуляция себестоимости.
12. Учет затрат и поступление продукции животноводства.
13. Учет затрат и поступления продукции промышленных производств.
14. Учет процесса реализации .
- требования к учету процесса реализации;
- порядок учета коммерческих расходов и определения себестоимости продаж;
- учет расходов от реализации продукции;
- первичные документы и бухгалтерские регистры по учету реализации.
15. Учет кредитных операций.
- требование и порядок выдачи кредитов и займов;
- порядок расчета процента кредитов и заимов;
- составление документов на получение кредитов;
- порядок отражения в учете кредитов и заимов.
16. Учет уставного капитала, добавочного капитала, неосновного капитала и резервов.
- принципы образования и использования капитала и резервов;
- устав предприятия;
- порядок образования собственного капитала и резервов;
- первичные документы по формированию собственного капитала и резервов.
17. Учет финансовых результатов и использование прибыли.
- принципы и образование финансовых расчетов;
- определение корреспондирующих счетов при регистрации финансовых результатов;
- расчет прибыли и порядок распределения.
18. Организация синтетического учета и порядок составления финансовой отчетности.
- порядок открытия и составления главной книги;
- проверка правильности остатков;
- финансовая отчетность и порядок ее составления.
13. Учёт затрат и поступления продукции промышленных производств
Промышленные предприятия осуществляют следующие виды деятельности :
а) перерабатывают сельскохозяйственную продукцию;
б) производят различные строй – материалы;
в) добывают природные ресурсы;
г) оказывают услуги населению;
Для учёта затрат и поступления продукции предназначен счёт 811 «Основная деятельность». Счёт является калькуляционным по дебету отражается – затраты, а по кредиту – полученная продукция. Каждое хозяйство самостоятельно может открыть субсчета по учёту затрат промышленных предприятий
В бухгалтерской практике предусмотрены следующие методы затрат:
Простой метод – используется преимущественно в добывающихся предприятий и ему свойственны следующие черты:
1. объекты учёта совпадают с объектом учета себестоимости;
2. аналитические счета открываются по каждому подразделению и виду производств;
3. производственные затраты относятся на объект учёта и объект калькуляции;
4. все затраты могут быть подразделены на статьи затрат, элементы учёта и направления;
Метод специального заказа – используется обычно когда производят малые партии продукции или в индивидуальном производстве. Имеет следующие характеристики:
затраты группируются по каждому заказу в отдельности;
бывает незавершенная продукция по заказу;
объекты учёта и калькуляции разнообразны
используется в столярных мастерских;
Метод по этапам – используется в перерабатывающихся отраслях где технологический процесс состоит из нескольких этапов:
аналитические счета открываются по каждому этапу в отдельности;
расчет себестоимости продукции производится сложением затрат по всем этапам;
Нормативный метод – используется в перерабатывающихся отраслях и имеет следующие особенности:
объекты учёта разнообразны и могут быть детализированы до конкретных операций;
затраты отражаются отделением нормативных затрат и отклонений от них;
в используемых документах предупреждается о перерасходе ими отклонений затрат фактических от нормативных. В настоящие время нормативный метод трудно использовать, так как цены не стабильные и не соблюдаются технологии.
Независимо от использованного метода для учёта может быть использован один из двух используемых вариантов:
- с полуфабрикатами, которые имеют следующие особенности:
а) затраты по каждому этапу включая как комплексную стоимость в затраты предыдущего этапа, отражаются нарастающим итогом;
б) затраты предыдущего этапа включаются в затраты последующего только при движении полуфабрикатов с одного этапа в другой;
в) расчёт себестоимости полуфабрикатов используется на каждом этапе;
г) расчёт себестоимости готовой продукции производится в конце последующего этапа;
д) движение полуфабрикатов по этапам отражается в синтетических счетах, учёт незавершенной продукции ведется на том же этапе на котором учитываются полуфабрикаты;
- без полуфабрикатов, которые имеют следующие особенности:
а) на каждом этапе отражаются затраты соответствующего этапа;
б) затраты списываются по назначению после регистрации готовой продукции;
в) на каждом этапе не рассчитывается себестоимость полуфабрикатов, а только стоимость их переработки;
д) стоимость готовой продукции рассчитывается путем снижения затрат по всем этапам.
Движение полуфабрикатов с одного этапа на другой не отражаются на счете 216.
Существуют следующие первичные документы по учёту в промышленных производствах:
В документы по учёту заработной платы входят:
Наряд на сдельную работу – заполняется отдельно на каждого работника и бригаду, на лицевой части указывается назначения, норма времени, тариф. На сведущей странице учёт рабочего времени и расчёт заработной платы.
Табель учёта рабочего времени
В документы по учёту материальных ценностей входят:
Акт на списание хозяйственного и производственного инвентаря Накладная внутрихозяйственного назначения;
Лимитно-заборная карта;
Накладная внутрихозяйственного назначения;
Акт на выбытие животных и птицы (в случае забоя);
Акт произвольной формы;
В конце месяца составляется отчёт о переработке продукции.
В документы по учёту основных средств и их износа входят:
1. Расчёт износа основных средств по состоянию на начало года;
2. Расчёт износа основных средств поступивших и выбывших;
3. Распределение износа основных средств;
4. Расчёт износа основных средств за месяц;
Объекты учёта подразделяются на:
- переработка растениеводческой продукции;
- переработка животноводческой продукции;
- получены строй материалы;
-другие промышленные производства;
Аналитические счета могут быть открыты предприятием самостоятельно по видам, подразделениям, а так же по специальным формам переработке продукции.
В величину затрат на производство может входить стоимость:
- сырьё и материалы;
- ГСМ;
- оплата труда;
- работы и услуги;
- косвенные производственные затраты отчисления в соц. фонд, профсоюзные и мед. страхование;
- отчисления в соц. фонд, профсоюзные и мед. страхование.
2. Учёт денежных средств.
В ходе финансово – хозяйственной деятельности ООО «Ţaulenul» возникают различные взаимоотношения с другими предприятиями, а также с другими физическими и юридическими лицами.
Денежные средства предприятия классифицируются по различным критериям:
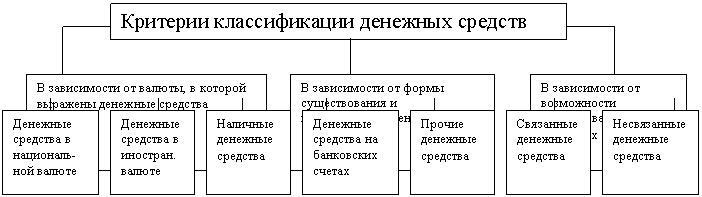
Порядок осуществления кассовых операций в ООО «Тauleanul» установлен Правилами ведения кассовых операций в народном хозяйстве Республики Молдова, утверждёнными Постановлением Правительства Республики Молдова №764 от 25 ноября 1992г. с последующими изменениями и дополнениями. Кассовые операции в хозяйстве выполняются кассиром, который несёт материальную ответственность за сохранность денежной наличности и ценных бумаг, принятых на хранение.
Хранение денежных средств в кассе сверх установленного лимита допускается только в период выдачи заработной платы и пособий по временной нетрудоспособности. Порядок отражения в бухгалтерском учёте операции по расчётам наличными на основе первичных документов.
Кассир получает денежную наличность в кассу с банковского счёта на основании банковского чека, заполненного главным бухгалтером или другим лицом. При поступлении денежных средств в кассу с банковского счёта и других случаях составляется приходный кассовый ордер, который подписывается главным бухгалтером или другим лицом. Квитанция к приходному кассовому ордеру, подписанная главным бухгалтером и кассиром и заверенная печатью кассира, является подтверждением получения наличности.
При расходе наличности из кассы составляется расходный кассовый ордер, который подписывается руководителем и главным бухгалтером предприятия или другим лицом.
Выдача заработной платы, премий, пособий и стипендий и другие выплаты производятся по платёжным ведомостям, которые прилагаются к расходному ордеру, в котором указывается фактически выплаченная сумма. Если некоторые работники не получили заработную плату в установленные сроки, то в платёжной ведомости против соответствующих фамилий делается запись «Депонировано». Депонированные суммы передаются в банк, обслуживающий предприятие, на основе платёжного поручения.
В приходных и расходных кассовых ордерах указывается наименование документов, на основании которых были получены или выданы деньги из кассы, и содержание хозяйственных операций. Получение и выдача денежных средств по кассовым ордерам производится только в день их составления. Приходные и расходные кассовые ордера до их передачи в кассу регистрируются бухгалтером в журнале учёта приходных и расходных кассовых ордеров ежедневно в конце рабочего дня приходные и расходные ордера регистрируются кассиром в кассовой книге, в которой отражается остаток денежных средств в кассе на начало дня, поступления и выбытия денежных средств, а так же остаток на конец дня.
Кассовая книга составляется в двух экземплярах. Первый экземпляр остаётся в кассе, а второй отрывается, и используется кассиром в качестве отчёта, который в месте с приложенными к нему документами представляется в бухгалтерию предприятия.
Учёт наличия денежных средств и операций по их движению на ООО ведётся на активном счёте 241 «Касса». По дебету отражаются все поступления денежных средств, а по кредиту расход денежных средств из кассы. Аналитический учёт кассовых операций ведётся в регистрах, форма которых устанавливается предприятием самостоятельно, и принимая во внимание потребности в информации при составлении Отчёта о движении денежных средств.
Порядок осуществления расчётов в Республике Молдова регулируется Молдова Регламентом об использовании платёжных документов при осуществлении безналичных платежей на территории Республики Молдова, утверждённым Постановлением Национального банка Молдовы № 150 от 26 июня 2003 года.
Операции по получению и выдаче денежных средств с текущих счетов осуществляется банком на основе типовых банковских документов, к которым относятся:
• платёжное поручение – безоговорочное поручение, данное плательщиком банку – плательщику, оплатить бенефициару денежную сумму.
• платёжное поручение казначейства – поручение по оплате обязательств по налогам, сборам и платежам в государственный бюджет.
• акцептованное платёжное поручение – поручение плательщика о переводе через почту денежных средств на имя определенных лиц.
• платёжное требование – поручение – является требованием бенефициара к плательщику об уплате определенной денежной суммы за товар и услуги.
•аккредитив, открываемый согласно заявлению и являющийся обязательством банка об уплате определённой сумму денежных средств бенефициару.
• расчётный чек – распоряжение эмитента чека банку о выплате определённой суммы денежных средств получателю при предоставлении им чека.
• инкассовое поручение/инкассовое поручение казначейства – поручение бенефициара о взыскании в бесспорном порядке определённой суммы денег со счёта владельца банковского счёта без его согласия на основании документов о принудительном взыскании или нормативных актов.
В соответствии с Положением о порядке проведения инвентаризации №36 от 5 марта 2001г. в целях осуществления контроля за сохранностью и движением денежных средств на предприятии в установленные сроки проводится инвентаризация кассы. Для проведения инвентаризации создаётся специальная комиссия, в состав которой входят, как минимум 3 человека в том числе главный бухгалтер. При инвентаризации кассы проверяется фактическое наличие денежных средств, денежных документов, а так же бланков строгой отчётности. После инвентаризации кассы составляется акт инвентаризации на личности, денежных документов, а так же инвентаризационная опись ценностей и бланков строгой отчётности.
Недостачи выявленные в кассе, списываются на расходы периода:
Дт 714 «Другие операционные расходы»
Кт 241 «Касса»
Излишки выявленные в кассе, списываются на доходы бухгалтерской записью:
Дт 241 «Касса»
Кт 612 «другие операционные доходы»
Выявленные недостачи относятся в начёт кассиру отражаются бухгалтерской записью:
Дт 227 «Краткосрочная дебиторская задолженность персонала»
Кт 612 «Другие операционные доходы»
Аналитический учёт кассовых операций в данном хозяйстве ведётся в регистрах, форма которых установлена предприятием самостоятельно, принимая во внимание потребности в информации при составлении Отчёта о движении денежных средств.
4. Учёт основных средств, нематериальных активов, земельных участков и природных ресурсов.
Долгосрочные материальные активы – это активы, имеющие натуральную физическую форму, используемые боле одного года в производственной и непроизводственной деятельности предприятия.
Активы, которые отвечают требованиям этого определения, учитываются в соответствии с НСБУ 16 «Учёт долгосрочных материальных активов».
По своему составу и однородности долгосрочные материальные активы подразделяются на следующие группы:
- незавершенные материальные активы;
- земельные участки;
- основные средства;
- природные ресурсы;
Земельные участки - являются особым видом недвижимости, ограниченной по площади. Обладающей свойствами восстановления и повышения плодородия, которая имеет неограниченный срок использования.
Основные средства – это материальные активы, стоимость единицы которых превышает установленный законодательством лимит, планируемые к использованию в производственной, торговой и других сферах деятельности.
На ООО «» основные средства по своему натурально – вещественному составу подразделяются на следующие группы:
• здания – корпуса общежитий, медицинских пунктов, лабораторий, учебных корпусов.
• сооружения – дороги, колодцы, озера, ограды.
• передаточные устройства – линии электропередач, передаточные устройства, трубопроводы и промежуточное оборудование для преобразования энергии и перемещения по трубопроводам жидких и газообразных веществ.
• машины и оборудования- рабочие машины, тракторы, сеялки; аппараты и оборудования, предназначенные