Статистический анализ эффективности экономической конъюнктуры
Основой системы показателей издержек производства является себестоимость единицы продукции (z). Себестоимость изделия исчисляется путем деления суммы затрат на производство данного вида продукции на количество изготовленных изделий. Динамику себестоимости определяют с помощью индивидуального индекса себестоимости
 .
(28)
Если на разных
предприятиях
фирмы изготавливается
один и тот же
вид продукции,
то имеет практическое
значение изучение
уровня и динамики
среднего уровня
себестоимости
этого вида
продукции ( ).
Средний уровень
себестоимости
определяется
по формуле

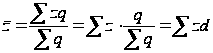 . (29)
где
 - общие затраты
по группе
предприятий;
 -
общий выпуск
продукции;
 - доля каждого
предприятия
в общем выпуске
продукции.
Динамика среднего уровня себестоимости характеризуется индексом переменного состава, среднее изменение себестоимости – индексом постоянного состава, влияние структурного фактора на изменение средней себестоимости единицы продукции – индексом структурных сдвигов. Расчет индексов ведется по формулам:
Индекс переменного
состава
 ; (30)
Индекс
фиксированного
состава
 ;
(31)
Индекс структурных
сдвигов
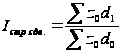 ; (32)
Взаимосвязь
индексов:

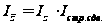 (33)
К сводным показателям издержек производства, позволяющим анализировать уровень и динамику затрат на производство и реализацию разнородной продукции по предприятию в целом, относятся:
- себестоимость произведенной продукции;
- показатель затрат на 1 рубль произведенной продукции.
На тех предприятиях, на которых изготавливаются разные виды продукции и в общем выпуске преобладает сравнимая (которая производилась в базисном периоде и производится в отчетном периоде) продукция, для анализа изменения себестоимости используется агрегатный индекс себестоимости продукции.
 .
(34)
Если в отчетном
периоде по
сравнению с
базисным изменились
цены на сырье,
материалы,
покупные
полуфабрикаты,
топливо, тарифы
на энергию,
грузовые перевозки,
а также повышена
заработная
плата, то при
анализе себестоимости
следует устранить
влияние таких
изменений. Для
этого надо к
фактическим
затратам прибавить
(при снижении
цены, тарифов)
или вычесть
(при повышении
цен, тарифов
и заработной
платы) соответствующие
суммы удешевления
или удорожания
продукции (
 ):
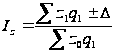 . (35)
Для характеристики уровня и динамики себестоимости всей продукции предприятия (сравнимой и несравнимой) вычисляют показатель затрат на рубль продукции (S). Определяются затраты на рубль продукции как отношение полной себестоимости продукции к ее стоимости.
 . (36)
Этот показатель можно интерпретировать во-первых, в точном соответствии с его названием как сумму затрат, необходимую для производства 1 рубля продукции (например, если S = 0,92, то это означает, что производство 1 руб. продукции обходится предприятию в 92 коп.), во вторых, как относительную величину, характеризующую структуру стоимости продукции (продолжая пример, можно сказать, что затраты составляют 92%, а прибыль – 18% стоимости продукции).
Динамику затрат на 1 руб. произведенной продукции выявляют с помощью индекса
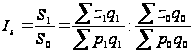 .
(37)
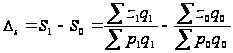 (38)
Из формулы видно, что изменение затрат на 1 руб. произведенной продукции происходит под влиянием трех факторов:
изменения цен на производимую продукцию;
изменения себестоимости единицы продукции каждого вида;
изменения объема и ассортимента производимой продукции.
Влияние каждого фактора на уровень затрат на 1 рубль продукции можно количественно оценить следующим образом:
изменение объема и ассортимента произведенной продукции
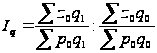 ;
(39)
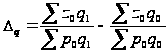 ;
(40)
изменение себестоимости продукции
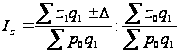 ;
(41)
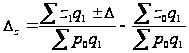 ;
(42)
изменение цен на производимую продукцию и на использованные в производстве сырье, материалы и другие элементы материальных затрат
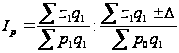 (43)
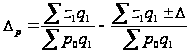 .(44)
Взаимосвязь между показателями, характеризующими влияние отдельных факторов
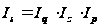 , (45)
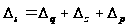 (46)
Эффективность работы предприятия, организации можно выразить прямым обобщающим показателем эффективности текущих затрат в виде отношения объема произведенной или реализованной продукции (услуг) (Q) к затратам на производство (З).
 .
Большинство экономистов первостепенное значение придают обратному показателю эффективности, исчисленному по затратам,
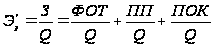 .
Отношение З: Q - это выраженные в денежной форме затраты на единицу результата производства. Каждое из слагаемых правой части модели – удельные величины затрат факторов производства, приходящиеся на единицу результата производства.
Первая дробь представляет собой удельные затраты, связанные с использованием живого труда, приходящиеся на единицу стоимости продукции. Ее можно представить в виде произведения удельной трудоемкости единицы продукции t на величину стоимости единицы затраченного труда(f) и назвать оплатоемкостью единицы продукции
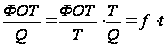 ,
(47)
где Т – количество затраченного живого труда (человеко-часы, человеко-дни и др.).
Вторая дробь, представляющая собой отношение стоимости потребленных в процессе производства продуктов и услуг к стоимости продукции, характеризует уровень эффективности ПП – затратоемкость единицы продукции. ЕЕ можно представит в виде суммы двух слагаемых: материалоемкости (m) продукции и услугоемкости (у) единицы продукции
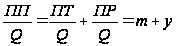 . (48)
где ПТ - затраты , связанные с использованием предметов труд (сырье, материалы, топливо, энергию и др.);
ПР – прочие затраты (нематериальные услуги и др.).
Третья дробь представляет собой удельные затраты амортизации основного капитала на единицу продукции и называется амортизациемкостью . Ее можно представить в виде произведения средней нормы амортизации основного капитала (а) на капиталоемкость продукции (Ка)
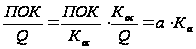 .
(49)
Таким образом , модель обобщающего показателя эффективности текущих затрат в обратной форме можно представить в следующем виде
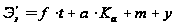 (50)
и использовать в анализе и в управлении эффективностью производственной деятельности.
4. Показатели рентабельности
Рентабельность характеризует результативность деятельности предприятий и организаций. Показатели рентабельности используют чтобы определить эффективность применяемых в производстве авансированных ресурсов и текущих затрат, а также для оценки доходности и эффективности имущества предприятия. Существует система показателей рентабельности. Рассмотрим лишь показатели рентабельности производства и продукции.
Общая рентабельность
производства
(Р0)
– отношение
балансовой
прибыли (Пб)
к среднегодовой
стоимости
основных
производственных
фондов и нормируемых
оборотных
фондов ( )
 .
(51)
Характеризует прибыльность (убыточность) производственной деятельности предприятия за определенный период времени (год, квартал)
Рентабельность продукции (РП) – отношение прибыли от реализации продукции (П) к сумме затрат на производство и реализацию продукции (З):
 .
(52)
Характеризует эффективность использования текущих затрат живого и прошлого труда и позволяет судить , какую прибыль даст каждый рубль произведенных затрат.
Рентабельность продаж (РПР) – отношение прибыли от реализации продукции к объему продаж (РП)
 . (53)
Показывает, какую прибыль имеет предприятие с каждого рубля реализованной продукции. Он может быть ориентиром в оценке конкурентоспособности продукции, так как снижение рентабельности реализованной продукции может означать и падение спроса на нее. Рассчитывается в целом по предприятию и отдельным видам продукции.
Для того, чтобы провести сравнительную оценку эффективности производственных фондов однородных предприятий в пределах фирмы, акционерного общества или отрасли за один и тот же год и выяснить, какие предприятия с точки зрения обеспечения эффективности производственных фондов являются ведущими, а какие отстающими, либо одного предприятия, но за разные годы его работы (например, за истекшие годы отчетного периода), насколько повысилась (или снизилась) эффективность производственных фондов за этот период, следует пользоваться таким показателем рентабельности предприятия
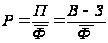 ,
(54)
где П, В, З – прибыль от реализации продукции, выручка от реализации и затраты на производство и реализацию продукции соответственно;
-
средняя стоимость
производственных
фондов (основных
и нормируемых
оборотных).
Другой способ оценки эффективности производственных фондов предприятий основан на установлении взаимосвязи между показателями затрат на 1 рубль продукции, фондоотдачи и показателем рентабельности предприятия
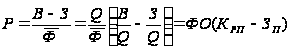 ,
(55)
где Q – выпуск произведенной продукции;
 - фондоотдача,
или степень
интенсивного
использования
производственных
фондов;
 - коэффициент
реализации
произведенной
продукции (доля
реализации);
 – затраты
на 1 рубль продукции.
Третий способ оценки состоит в установлении взаимосвязи между показателями производительности труда, фондовооруженности и показателем рентабельности предприятия:
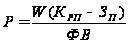 ,
(56)
где
 -
производительность
труда (выработка
на 1 работника);
Т – среднесписочная численность работников;
 -
фондовооруженность
работников
предприятия.
 .
Эти способы оценки указывают на то, что все другие показатели, например такие как затраты на 1 рубль продукции, производительности труда, фондовооруженность, фондоотдача и др. воздействуют на достигнутый уровень эффективности производственных фондов не обособленно и независимо от обобщающего показателя рентабельности, а связаны с ним непосредственно приведенными формулами (54) , (55), (56), выполняют в системе оценки свои особые, специфические функции и служат факторами, но не средством такого рода оценки.
Показатель рентабельности предприятия, рассчитанный как отношение прибыли от реализации продукции к среднегодовой стоимости производственных фондов связан практически со всеми технико-экономическими показателями предприятия формулами (54) , (55) и (56). С помощью этих формул можно установить характер влияния и направленность действия того или иного фактора, и создается более строгая взаимосвязанная система экономических показателей. Без обобщающего показателя рентабельности и его расчетных формул отчетность предприятий и организаций в части решения проблемы повышения эффективности производства – «груда» не связанных между собой показателей [1, 67 с.].
5. Методы исчисления общей (абсолютной) и сравнительной (относительной) эффективности
Сущность проблемы повышения экономической эффективности производства состоит в увеличении экономических результатов на каждую единицу затрат в процессе использования имеющихся ресурсов.
Повышение эффективности производства может достигаться как за счет экономии, текущих затрат (потребляемых ресурсов), так и путем лучшего использования действующего капитала и новых вложений в капитал (применяемых ресурсов).
Различают абсолютную и сравнительную экономическую эффективность. Абсолютная характеризует фактическую эффективность уже произведенных затрат, а сравнительная вычисляется на стадиях проектирования и планирования, когда из нескольких возможных вариантов выбирается один – наиболее экономичный.
Сравнительная эффективность представляет частный случай приростной эффективности (приростная эффективность характеризуется отношением прироста эффекта за расчетный период к приросту вызвавших их затрат), когда базой для расчета эффекта и затрат являются не показатели прошлой деятельности, а один из сравниваемых вариантов. В качестве эффекта здесь чаще всего выступает рост прибыли в результате снижения себестоимости при реализации одного варианта по сравнению с другим ( или просто разность себестоимости), а в качестве затрат – дополнительные капитальные вложения, обеспечивающие снижение себестоимости по лучшему варианту. Сравнительная эффективность отражает лишь эффективность совершенствования (реконструкции, развития, улучшения и т.п.) варианта, но не эффективности функционирования усовершенствованного варианта, последняя может оказаться и ниже нормативной.
Кроме того, сравнительная эффективность позволяет судить о преимуществах отдельных вариантов совершенствования производства и отобрать наилучший из них, не предопределяя конечного решения о целесообразности его реализации. Это решение может быть принято только на основе расчета абсолютной эффективности и сопоставления ее с нормативной.
Важнейшим экономическим результатом рыночной деятельности предприятия с учетом долговременной перспективы его развития является получение максимальной прибыли на вложенный капитал. Соотношение прибыли и единовременных затрат становится исходной основой для реального повышения эффективности производства. Отсюда в качестве исходного количественного критерия эффективности производства должна выступать годовая норма прибыли на вложенный каптал (Е)
 ,
(57)
где К – вложения в капитал, обеспечивающие получение прибыли, руб.;
П – чистая прибыль (годовая) за вычетом налогов, руб.
Расчетные значения нормы прибыли могут изменяться в зависимости от структуры каптала, уровня прогнозируемых цен на продукцию, объема спроса и других факторов. Выбранный критерий эффективности производства в виде нормы прибыли на капитал применяется как для сравнения различных вариантов развития предприятия, так и для оценки единственного варианта рынком. В соответствии с принятым критерием определяются конкретные показатели эффективности производства, отражающие основные характеристика затрат и результатов.
В международной практике обоснования эффективности инвестиционных проектов используются следующие обобщающие показатели эффективности производства: чистый приведенный доход (чистая текущая стоимость), срок окупаемости, внутренняя норма доходности, индекс рентабельности, рентабельность и др.
Чистая текущая стоимость (NPV) определяется как разность между поступлением и расходом денежных средств за весь период предполагаемого функционирования предприятия с учетом фактора времени, представляет собой ожидаемый чистый доход, приведенный к начальному моменту времени
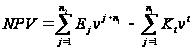 ,
(58)
где
 - инвестиционные
расходы в периоде
t; t
= 1,2,…,n2.
n1 - - продолжительность процесса инвестиций;
n2 - продолжительность периода отдачи от инвестиций;
 - дисконтированная
сумма денежных
доходов;
 - дисконтированная
сумма денежных
доходов;
 - коэффициент
приведения
(дисконтирования);
q - ставка сравнения . (При ее выборе ориентируются на существующий или ожидаемый усредненный уровень ссудного процента. Практически выбирают конкретные ориентиры, например, ставку банковского процента за кредитные ресурсы, доходность определенных видов ценных бумаг и др.)
Если NPV>0 , то проект следует принять,
NPV<0, то проект следует отвергнуть;
NPV=0 , то проект ни прибыльный , ни убыточный.
Предполагается, что процесс отдачи идет сразу после окончания инвестиций.
Пример1. Имеются варианты, характеризующиеся следующими потоками платежей в тыс. руб. для упрощения отнесем соответствующие показатели к концу года.
| Годы | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
| А | -100 | -150 | 50 | 150 | 200 | 200 | - |
| В | -200 | -50 | 50 | 50 | 100 | 200 | 200 |
При нормативе рентабельности (ставке сравнения) q= 10% определить чистый приведенный доход по каждому варианту и сравнить их.
Решение.
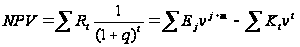
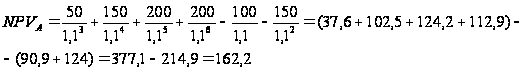
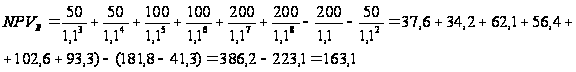
Таким образом, если исходить из величины чистой текущей стоимости, при принятой процентной ставке сравниваемые варианты в финансовом отношении практически равноценны.
Необходимо отметить, что показатель NPV отражает прогнозную оценку изменения экономического потнециала предприятия в случае принятия рассматриваемого проекта. Этот показатель аддитивен во временном аспекте, т.е. NPV различных проектов можно суммировать. Это очень важное свойство, выделяющее этот критерий из всех остальных и позволяющее использовать его в качестве основного при анализе оптимального инвестиционного портфеля.
Внутренняя норма доходности (IRR) является ставкой процентов, при которой чистая текущая стоимость NPV равна 0.
Чем меньше ставка по кредитам или уровень дивидендов по сравнению с нормой доходности, тем прибыльнее инвестиционный проект.
При сравнении инвестиционных проектов отбирается наилучший проект с большей нормой доходности.
Индекс рентабельности (РI) рассчитывается по формуле
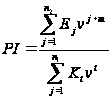 . (59)
Если РI>1 , то проект следует принять,
PI<1, то проект следует отвергнуть;
PI=1 , то проект ни прибыльный , ни убыточный.
В отличие от чистой текущей стоимости индекс рентабельности является относительным показателем. Благодаря этому он очень удобен при выборе одного проекта из ряда альтернативных, имеющих примерно одинаковое значение NPV, либо при комплектовании портфеля инвестиций с максимальным суммарным значением NPV.
Пример 2. Показатели дисконтированных сумм, денежных доходов и расходов по данным примера 1 имеют следующие значения. Вариант А – 377,1 и 214,9 тыс. руб. Вариант В – 386,2 и 223,1 тыс. руб. Подсчитаем РI .
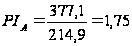
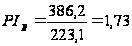 т.е. 75 и 73%
Индекс рентабельности инвестиций характеризует некоторую дополнительную рентабельность, так как при ее расчете доходы и расходы уже дисконтированы по ставке сравнения q. Если показатель РI равен единице, то это означает, что доходность капиталовложений точно соответствует нормативу рентабельности q. При РI <1 инвестиции не рентабельны, так как не обеспечивают этот норматив.
Рентабельность капитала (Рк) – соотношение чистой прибыли (ЧП) ( за вычетом налогов) к собственному капиталу (К). В условиях рынка рентабельность капитала характеризует минимальную норму прибыльности капитальных вложений и является более стабильным показателем, чем рентабельность продукции.
 . (60)
Срок окупаемости (Ток) – это период времени, который необходим для того, чтобы будущая прибыль (П) предприятия достигла величины осуществленных капитальных вложений (К). Показатель срока окупаемости характеризует интенсивность возврата затраченных средств на определенном интервале времени после их вложения . Определяется без учета фактора времени по формуле
 .
(61)
Абсолютная эффективность характеризует отношение эффекта (результата в виде объема продукции или прибыли или снижения затрат живого труда, себестоимости, материальных ресурсов, капитальных вложений и оборотных средств, приводящего к росту продукции, прибыли) к затратам на реализацию варианта, отобранного по критериям. Расчет абсолютной эффективности завершает цикл выбора наиболее эффективного варианта хозяйственного развития. Абсолютная эффективность в отличие от сравнительной, всегда рассчитывается по фактическим или ожидаемым показателям реализации варианта без приведения их в условный сопоставимый вид.
В рыночной практике хозяйствования встречаются самые различные формы проявления экономической эффективности. Технические и экономические аспекты эффективности характеризуют развитие основных факторов производства и результативность их использования. Социальная эффективность отражает решение конкретных социальных задач (например, улучшение условий труда, охрану окружающей среды и т.д.). Обычно социальные результаты точно связаны с экономическими .
В условиях рынка каждое предприятие, будучи экономически самостоятельным товаропроизводителем, вправе