Планування економічних показників машинобудівного підприємства
Разом цехова собівартість
3485,73
7056353,18
Усього: виробнича собівартість
3541,02
7168353,18
Довідково: ціна за одиницю продукції
(визначається за методом «середні витрати + прибуток)»
(3541,02 + 106,63)=
3647,47
На підставі наведеної в таблицях 2.1; 2.2; і 2.3. інформації виконаємо аналітичні розрахунки головних показників фактичної роботи цеху:
а) сума змінних витрат у собівартості продукції.
Виробничі витрати – це фактичні витрати виробника на придбання й використання всіх необхідних умов виробництва, які забезпечують досягнення кінцевого результату господарської діяльності.
Змінні витрати – це витрати, величина яких знаходиться у залежності від зміни обсягу виробництва.
|
|
(2.7) |
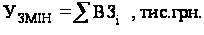
де ВЗi – витрати i-ої статті змінних витрат на виробництво продукції.
 У
пит. змін.= 1839
+ 1021,1 + 4,4 + 0,44 + 1,9 =2866,84 грн/т
У змін. = 3725354,25+ 2063413,33+ 8964,7+ 896,5 + 3944,4 = 5802573,18 тис. грн.
б) сума постійних витрат у собівартості продукції без амортизації:
Постійні витрати – це витрати, величина яких не залежить від зміни обсягу виробництва.
|
|
(2.8) |
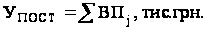
де ВПj – витрати j-ої статті постійних витрат у собівартості продукції.
Упит.пост = 246,8 + 10,36 + 253,74 + 32,09 + 55,29 = 598,28 грн/т
Упост = 5000+21000+514000+65000+112000=1212000 тис. грн.
Загальна сума річних відрахувань на амортизацію (напівпостійні витрати)
Амортизація основних фондів – це систематичний розподіл вартості основних фондів, які підлягають зношуванню, під час строку його корисного використовування.
|
|
(2.9) |
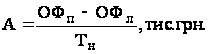
де ОФп, ОФл – відповідно первісна та ліквідаційна вартість основних фондів;
Тн – нормативний строк служби основних фондів.
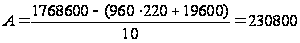 тис
грн.
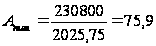
Собівартість – це поточні витрати на виробництво і реалізацію продукції в грошовому виразі.
Виробнича собівартість продукції (С) визначається за формулою:
|
|
(2.10) |
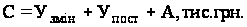
Спит=2866,84 + 598,28 + 75,9 = 3541,02 грн
С = 5802573,18 + 1212000 + 153780 = 7168353,18 грн
1.4. На підставі одержаної калькуляції розрахуємо критичний обсяг продаж (Вкр) для умов діючого цеху:
|
|
(2.11) |
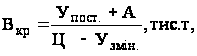
де Упост – сума умовно-постійних витрат на виробництво річного обсягу продукції, тис. грн.
А – сума річних відрахувань на амортизацію, тис. грн.;
Узмін – сума умовно-змінних витрат, що припадає на одиницю продукції (грн./1т, грн./1м3 та ін.);
Ц – ціна одиниці продукції.
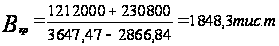
2.5 Розрахунок ефективності виробництва продукції та використання основних фондів
а) фактична рентабельність продукції
Рентабельність – відносний показник ефективності єдино часових та поточних затрат.
|
|
(2.12) |
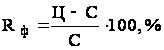 ,
де Ц – ціна даного виду продукції;
С – собівартість цієї продукції.
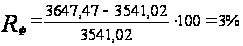
б) обчислюється фактична сума прибутку на весь річний обсяг:
|
|
(2.13) |
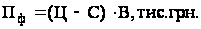 ;
Пф=(3647,47 – 3541,02)*2025,75=215641,09 тис. грн
в) обчислюється фактична ефективність капіталу (норма прибутку на капітал):
|
|
(2.14) |
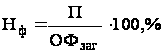 ,
де ОФзаг – загальна вартість усіх груп основних виробничих фондів (табл. 2.1).
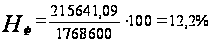
2.6 Проведемо розрахунки для контрактної продукції
Вкотр=Веф, де
Веф=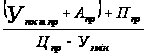 ,
тис. т,
Вконтр=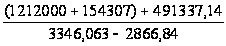 =2124,49
тис. т;
Собівартість контрактної продукції:
Сконтр=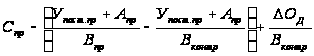 ,
грн. 1т, де
ОД – додаткові одноразові витрати на удосконалення технології, грн
Сконтр=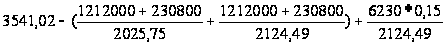 =
=3508,36 грн
Контрактна рентабельність:
R=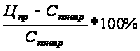 =
3,97%;
Прибуток від контрактного обсягу продаж:
Пконтр=(Ц-Сконтр)*Вконтр= 295543,54 тис. грн
Норма прибутку на додаткові капіталовкладення:
Ндод=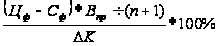 =
15,7%
Таким чином, розрахувавши необхідні показники, можемо зробити висновки. Так як на даному підприємстві працює більше, ніж 1000 працівників, то можемо сказати, що це велике підприємство, та безупинне, бо працює 7 днів на тиждень. Підприємство отримує прибутки так як фактичний обсяг виробництва перевищує його критичний обсяг.
Що стосується рентабельності підприємства, то можна сказати, що він досить низький (3%) як і фактична ефективність підприємства (12,2%). Тому підприємству слід звернути увагу на ці показники та вжити відповідних заходів.
3. Вдосконалення виробничо-господарської діяльності підприємства
Для підвищення ефективності нашого виробництва ми впровадили такі заходи:
– розширили обсяг виробництва продукції внаслідок вводу в дію ще одного додаткового агрегату, техніко-економічні показники якого повністю співпадають з аналогічними показниками наявного устаткування;
– удосконалили технології виробництва продукції, за рахунок чого досягли:
а) зменшення норми витрат:
– сировини на 8%;
– основних матеріалів на 19%;
– електроенергії на 6%.
б) застосування більш дешевих допоміжних матеріалів, ціна нижче фактичної на 4%.
в) удосконалення використання головного технологічного устаткування, що дозволяє підвищити коефіцієнт використання потужності до 0,9.
Впровадження намічених заходів потребує:
– додаткових
капіталовкладень
на придбання
головного
технологічного
устаткування
(+ К),
що дорівнює
вартості додаткової
одиниці устаткування;
– додаткових одноразових витрат на удосконалення технології;
– додаткової
чисельності
основних виробничих
робітників
( ),
що дорівнює
чисельності
основних виробничих
робітників,
необхідних
для обслуговування
додаткової
одиниці устаткування
на протязі доби
тощо.
Тому розрахуємо показники з урахуванням ціх змін:
3.1 Виробнича потужність підприємства
а) потужності на початок року, Мп.р.:
|
|
(3.1.) |
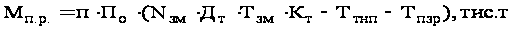 ,
де n-кількість виробничих агрегатів, од.
По-паспортна годинна продуктивність головного технологічного агрегату, т
Nзм-змін за добу,
Дт-днів на тиждень,
Тзм-тривалість зміни, год
Кт-кількість тижнів на рік;
Ттнп-технологічно-неминучі перерви, год,
Тпзр-планово-запобіжні ремонти, год.
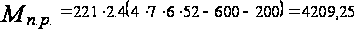 тис.
т
б) середньорічна потужність підприємства
|
|
(3.2.) |
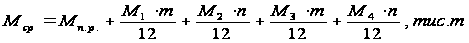 ,
де Мп.р. – потужність на початок року, тис. т;
n, m – час роботи / нероботи відповідно введеної/виведеної потужності за рік, місяців (n=12-Tвв; m=12-Tвив, де Твв, Твив – місяць у якому вводиться / виводиться потужність);
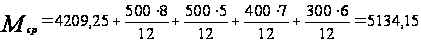 тис.
т
в) річний обсяг виробництва,
|
|
(3.3) |
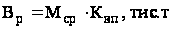 ,
де Квп – коефіцієнт використання потужності.
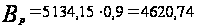 тис.
т
Отримані результати занесемо в таблицю 3.1
Таблиця 3.1 Загальні економічні показники роботи цеху
|
№ з/п |
Показники |
Символ |
Абсолютні значення |
| 1 | Обсяг виробництва продукції за рік, тис. т | Вр | 4620,74 |
| 2 | Кількість виробничих агрегатів, од. | n | 221 |
| 3 | Паспортна годинна продуктивність головного технологічного агрегату, т | По | 2,4 |
| 4 |
Режим роботи цеху змін за добу днів на тиждень тривалість зміни, год |
Nзм Дт Тзм |
4 7 6 |
| 5 |
Перерви в роботі головних агрегатів за рік, год. технологічно-неминучі перерви планово запобіжні ремонти |
Ттнп Тпзр |
600 200 |
| 6 |
Вартість головного технологічного устаткування, тис. грн. одного агрегату всіх агрегатів |
ОФод ОФ |
6230 1376830 |
| 7 | Трудомісткість 1 т, люд.-годин | tм | 571,3 |
| 8 | Вартість всіх інших груп основних фондів, тис. грн. | ОФінш | 398000 |
| 9 | Загальна вартість всіх груп основних виробничих фондів цеху, тис. грн. | ОФзаг | 1774830 |
3.2 Розрахуємо чисельності робітників, ефективного робочого часу на одного робітника, заробітної плати (ЗП) основних робочих по відрядно-преміальній системі та фонду ЗП
Ефективний робочий час одного працівника
|
|
(3.4) |
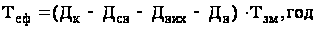
де Теф – ефективний час роботи одного робітника, год.;
Дк – календарний період, днів;
Дсв, Двих – кількість часу, який припадає на святкові та вихідні дні, днів;
Дв – тривалість відпустки, днів;
Тзм – тривалість зміни, год.
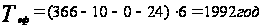
Чисельність робітників
|
|
(2.5) |
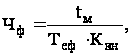
де ЧФ – чисельність робітників, що необхідна для забезпечення виконання виробничої програми, осіб;
tм – повна трудомісткість виробничої програми, нормо-годин;
Квн – коефіцієнт виконання норми виробітку.
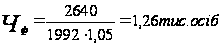
Розрахуємо заробітну плату з урахуванням мінімальної заробітної плати, яка з 1.12.08. становить 605 грн.
|
|
(2.6) |
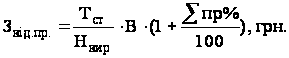 ,
де Звід.пр. – заробітна плата робітника, яка розрахована за відрядно-преміальною системою, грн.;
Тст – погодинна тарифна ставка, грн./год;
Нвир. – годинна норма виробітку, т/год;
В – кількість продукції, виробленої робітником за певний період, т;
Додаткова заробітна плата ставитиме 10% від основної.
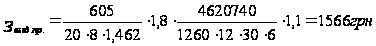
Розраховані дані занесемо у таблицю 2.2.
Таблиця 3.2. Склад, чисельність та заробіток персоналу цеху
| Групи та професії працівників | Наявна чисельність, люд. | Усереднений заробіток, грн. | Річний фонд зарплати, грн. (3 х 5) | ||
| На зміну | На добу | За місяць | За рік | ||
| 1. Робітники | |||||
| 1.1. Головні роб-ки | |||||
| - | |||||
| - | |||||
| Разом | 322 | 1267 | 569 | 6828 | 8651076 |
| 1.2. Допоміжні та чергові робітники | |||||
| - | |||||
| - | |||||
| Разом | 43 | 172 | 1110 | 13320 | 2291040 |
| 1.3. Молодший обслуговуючий персонал | |||||
| - | |||||
| - | |||||
| Разом | 15 | 48 | 605 | 7260 | 348480 |
| Всього робітників | 380 | 1487 | 2284 | 27408 | 11290596 |
| 2. Спеціалісти та керівники | |||||
| - спеціалісти | |||||
| - керівники | |||||
| Разом | 107 | 107 | 2500 | 30000 | 3210000 |
| 3. Службовці | |||||
| - | |||||
| - | |||||
| Разом | 76 | 76 | 650 | 7800 | 592800 |
| УСЬОГО | 563 | 1670 | 5434 | 65208 |
ФЗП=15093396 |
3.3 Розрахуємо собівартість 1 т і всієї продукції у табл. 3.3
Таблиця 3.3.
| № з/п | Калькуляційні | Ціна за одиницю ресурсів, грн. | Витрати | |||
| статті | На одиницю продукції | На річний обсяг виробництва | ||||
| у нату-ральному вимірю-ванні | сума, грн. | у нату-ральному вимірю-ванні, тис. т. | сума, тис. грн. | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. | Сировина | 661,200 | 2,760 | 1824,912 | 12753,242 | 8432443,875 |
| 2. | Основні матеріали | 110,000 | 0,486 | 53,460 | 2245,680 | 247024,760 |
| 3. | Допоміжні матеріали | 1056,000 | 0,030 | 31,680 | 138,622 | 146385,043 |
| 4. | Напівфабрикат та комплектуючи | |||||
| 5. | Зворотні відходи (відраховуються) | |||||
| Разом за відрахуванням відходів (статті 1ч5) | 1827,200 | 3,276 | 1910,052 | 15137,544 | 8825853,678 | |
| 6. | Паливо | 1000,000 | 1,000 | 1000,000 | 4620,740 | 4620740,000 |
| 7. | Електроенергія | 0,610 | 18,800 | 11,468 | 86869,912 | 52990,646 |
| 8. | Пара | 1,700 | 7,000 | 11,900 | 32345,180 | 54986,806 |
| 9. | Вода | 0,600 | 7,000 | 4,200 | 32345,180 | 19407,108 |
| 10. | Стисле повітря | |||||
| Разом (статті 6ч10) | 1002,910 | 33,800 | 1027,568 | 156181,012 | 4748124,560 | |
| 11. | Основна заробітна плата виробничих робітників | 5,500 | 11205,900 | |||
| 12. | Додаткова заробітна плата виробничих робітників, 10% | 0,550 | 1120,590 | |||
| 13. | Відрахування із заробітної плати до фондів | 0,367 | 1694,271 | |||
| 14. | Витрати на розвиток виробництва | 108,208 | 500000,000 | |||
| 15. | Витрати на утримання та експлуатацію устаткування (без амортизації) | 4,545 | 21000,000 | |||
| 16. | Амортизація виробничого устаткування | 33,280 | 153780,000 | |||
| 17. | Знос пристосувань цільового призначення та інші спеціальні витрати | 111,238 | 514000,000 | |||
| 18. | Цехові витрати | 14,067 | 65000,000 | |||
| Разом цехова собівартість | 3215,374 | |||||
| 19. | Загальногосподарські витрати | 24,239 | 112000,000 | |||
| 20. | Попутна продукція (відраховується) | |||||
| Усього: виробнича собівартість | 3239,613 | 14953779,000 | ||||
| 21. | Довідково: ціна за одиницю продукції | 3239,613 + 106,45 = 3346,063 | ||||
| (визначається за методом «середні витрати + прибуток)» | ||||||
На підставі наведеної в таблицях 3.1; 3.2; і 3.3. інформації виконаємо аналітичні розрахунки головних показників фактичної роботи цеху:
а) сума змінних витрат у собівартості продукції.
Виробничі витрати – це фактичні витрати виробника на придбання й використання всіх необхідних умов виробництва, які забезпечують досягнення кінцевого результату господарської діяльності.
Змінні витрати – це витрати, величина яких знаходиться у залежності від зміни обсягу виробництва.
|
|
(3.7) |
де ВЗi – витрати i-ої статті змінних витрат на виробництво продукції.
У
пит. змін.=
1920,052+1027,568 + 5,5+ 0,5 +0,367 = 2944,037 грн/т
У змін. = 8825853,678 + 4748124,560+ 11205,900+ 1120,590+1694,271 = 13587999 тис. грн.
б) сума постійних витрат у собівартості продукції без амортизації:
Постійні витрати – це витрати, величина яких не залежить від зміни обсягу виробництва.
|
|
(3.8) |
де ВПj – витрати j-ої статті постійних витрат у собівартості продукції.
Упит.пост = 108,208+ 4,545+ 111,238+14,067 + 24,239= 262,296 грн/т
Упост = 5000+21000+514000+65000+112000=1212000 тис. грн.
Загальна сума річних відрахувань на амортизацію (напівпостійні витрати)
|
|
(2.9) |
де ОФп, ОФл – відповідно первісна та ліквідаційна вартість основних фондів;
Тн – нормативний строк служби основних фондів.
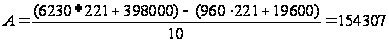 тис
грн.
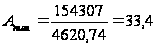
Виробнича собівартість продукції (С) визначається за формулою:
|
|
(3.10) |
Спит= 2944,037 +262,296 + 33,4= 3239,73 грн
С = 13587999 + 1212000 + 154307 = 14954306 грн
3.4 На підставі одержаної калькуляції розрахуємо критичний обсяг продаж (Вкр) для умов діючого цеху
|
|
(3.11) |
де Упост – сума умовно-постійних витрат на виробництво річного обсягу продукції, тис. грн.
А – сума річних відрахувань на амортизацію, тис. грн.;
Узмін – сума умовно-змінних витрат, що припадає на одиницю продукції (грн./1т, грн./1м3 та ін.);
Ц – ціна одиниці продукції.
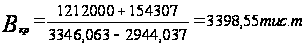
3.5 Розрахунок ефективності виробництва продукції та використання основних фондів
а) фактична рентабельність продукції
|
|
(3.12) |
де Ц – ціна даного виду продукції;
С – собівартість цієї продукції.
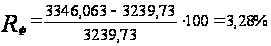
б) обчислюється фактична сума прибутку на весь річний обсяг:
|
|
(3.13) |
Пф=(3346,063 – 3239,73)*4620,74=491337,14 тис. грн
в) обчислюється фактична ефективність капіталу (норма прибутку на капітал):
|
|
(3.14) |
де ОФзаг – загальна вартість усіх груп основних виробничих фондів (табл. 2.1).
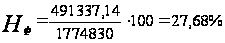
3.6 Проведемо розрахунки для контрактної продукції
Вкотр=Веф, де
Веф=,
тис. т,
Вконтр==4620,71
тис. т;
Собівартість контрактної продукції:
Сконтр=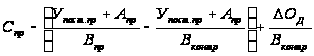 ,
грн. 1т, де
ОД – додаткові одноразові витрати на удосконалення технології, грн
Сконтр=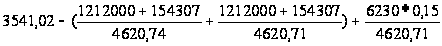 =
=3239,93 грн
Контрактна рентабельність:
R==
3,28%;
Прибуток від контрактного обсягу продаж:
Пконтр=(Ц-Сконтр)*Вконтр= 490390,59 тис. грн
Норма прибутку на додаткові капіталовкладення:
Ндод==
35,53%
Таблиця 3.3. Зведені економічні показники
| № з/п | Показники | Базові розрахунки | Спроектований цех | Різниця |
| 1 | Кількість агрегатів у цеху, од. | 220 | 221 | 1 |
| 2 | Вартість основних виробничих фондів, тис. грн. | 1768600 | 1774830 | 6230 |
| 3 | Потужність цеху на початок року, тис. т | 4209,25 | 4209,25 | |
| 4 | Кількість продукції, тис. т | 2025,75 | 4620,74 | 2594,99 |
| 5 | Контрактний обсяг продукції, тис. т | 2124,49 | 4620,71 | 2496,22 |
| 6 | Собівартість 1 тони продукції, грн./т | 3541,02 | 3239,73 | -301,19 |
| 7 | Собівартість 1 тони контрактної продукції, грн./т | 3508,36 | 3239,93 | -268,42 |
| 8 | Ціна 1 тони продукції, грн. | 3647,47 | 3346,063 | -301,407 |
| 9 | Прибуток, тис. грн. | 215641,09 | 491337,14 | 275696,05 |
| 10 | Прибуток на контрактний обсяг продукції, тис. грн. | 295543,54 | 490390,59 | 194847,05 |
| 11 | Норма прибутку на капітал, % | 12,2 | 27,68 | 15,48 |
| 12 | Норма прибутку на додатковий капітал, % | 15,7 | 35,53 | 19,86 |
| 13 | Рентабельність продукції, % | 3 | 3,28 | 0,28 |
| 14 | Рентабельність продукції за контрактом, % | 3,97 | 2,28 | 0,28 |
Таким чином, ми бачимо, що після впровадження вищезазначених заходів на нашому підприємстві підвищилась вартість основних виробничих фондів на 6230 тис. грн., але потужність цеху залишилась незмінною; кількість випускаємої продукції збільшилась на 2594,99 тис. т при зменшенні собівартості на 301,19 грн. за тону, а кількість контрактної продукції – на 2496,22 тис. т при зменшенні собівартості на 268,42, тоді як ціна як ціна знизилась на 301,407 грн. порівняно з базовими розрахунками; прибуток зріс приданих змінах на 275696,05 тис грн., прибуток на контрактний обсяг продукції – на 194847,05 тис грн.; норма прибутку на капітал при цьому зріс на 15, 48%, а норма прибутку на додатковий капітал – на 19,86%. Стосовно рентабельності нашого підприємства можемо відзначити, що вона підвищилась за даних умов на 0, 28%, в тому числі і за контрактом.
Отже, можемо зробити висновок, що впроваджені заходи дали певний результат, але діяльність нашого підприємства так і залишається не рентабельною. Тому за даних умов залишається або закрити наше підприємство, доки воно не збанкрутувало, або ризикнути, вживши ще деякі заходи:
Впровадження маловідходної та безвідходної технології, використання дешевої сировини, що дозволить зменшити собівартість;
Підвищення якості матеріалів за допомогою первинної обробки;
Якісне управління виробничими запасами і розвитком ефективних джерел постачання;
Підприємство має слідкувати за тим, щоб не виникало бодай найменших організаційних та економічних бар’єрів між виробництвом і окремими стадіями маркетингу;
Проведення постійного аналізу трудових операцій й використання робочого часу, систематична атестація робочих місць, узагальнення і використання нагромадженого на інших споріднених підприємствах позитивного досвіду.
Висновки
Машинобудування є головною галуззю всієї промисловості, її серцевиною. Продукція підприємств машинобудування грає вирішальну роль у реалізації досягнень науково-технічного прогресу у всіх областях господарства. На частку машинобудівного комплексу припадає майже 30% від загального обсягу промислової продукції. У нашій країні ця галузь розвинена недостатньо. У Японії, Німеччини, США питома вага машинобудування в промисловій структурі складає від 40 до 50%.
Отже, з даної роботи можна дійти висновку, що така галузь як важке машинобудування теж має право на повноправне існування, бо попит на такого роду продукцію все ще існує і в деяких місцях і досі зростає. Якщо наша держава розумно буде надалі вживати правильні заходи щодо покращення виробництва в цій галузі, то зможемо розглянути варіант виходу цієї галузі на міжнародну арену і конкурувати з іншими провідними країнами.
Стосовно ж нашого підприємства, ми бачимо, що воно є достатньо таки великим, але не рентабельним. Тому за даних умов залишається або закрити наше підприємство, доки воно не збанкрутувало, або ризикнути, вживши ще деякі заходи:
Впровадження маловідходної та безвідходної технології, використання дешевої сировини, що дозволить зменшити собівартість;
Підвищення якості матеріалів за допомогою первинної обробки;
Якісне управління виробничими запасами і розвитком ефективних джерел постачання;
Підприємство має слідкувати за тим, щоб не виникало бодай найменших організаційних та економічних бар’єрів між виробництвом і окремими стадіями маркетингу;
Поведення постійного аналізу трудових операцій й використання робочого часу, систематична атестація робочих місць, узагальнення і використання нагромадженого на інших споріднених підприємствах позитивного досвіду.
Список використаних джерел
Маланов М.Б. Формирование концепции развития машиностроительного комплекса. // Економика и производство, апрель-июнь, 2008
О.Г. Стадник. Загальне машинобудування. // Географія, №3 (55), лютий 2006
Навчальний посібник: Розміщення продуктивних сил і регіональна економіка // Є.П. Качан, Т.Є Царик. К.: Видавничий Діл. «Юридична книга», 2005. – 704 с.
І.П. Степанчук. Оцінка експортного потенціалу машинобудувальної галузі України. // Економіка, №72, 2004.
Д.В. Мала щук. Структурні зміни та перспективи розвитку ринку машинобудувальної продукції. // Зовнішня торгівля: право та економіка. №7,2006.
А.О. Касич. Стратегічні орієнтири інноваційного розвитку машинобудування україни. // Актуальні проблеми економіки, №7 (73), 2007.
Ю.И. Топчеев. История устройств и систем автоматического управления. // История науки и техники, №12, 2005.
С.М. Шкільнюк. Основні напрями та пріоритети інноваційної діяльності в машинобудуванніУкраїни. // Формування ринкових відносин в Україні, №5 (72), 2007.
Закон України «Про пріоритетні енапрями інноваційної діяльності в Україні» №433 – IV від 16 січня 2003 – ВР ВВР 2003 – №13.
Постанова Кабінету Міністрів України від 17.07.2003 р №1094 «Про затвердження порядку формування експертизи та обговорення пріоритетних напрямів інноваційної діяльності»