Издержки предприятия и их виды
Экономия, обусловленная масштабом производства
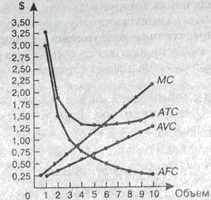
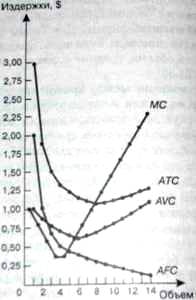
Для описания того, каким образом изменяются долговременные средние издержки с изменениям масштаба производства, используется специальная терминология. Если в какой либо точке выпуска долговременные средние издержки падают с ростом выпуска, то говорят, что фирма имеет экономики обусловленную масштабом производства. Если же в какой-либо точке выпуска долговременные средние издержки растут, то говорят об ущербе нанесенном от роста масштабов производства и наконец, если в какой либо период долгосрочные средние издержки вообще не изменяются с ростом объема производства, то говорят, что предприятие имеет постоянный эффект от роста масштабов производства.
Так откуда же все таки происходит экономика обусловленная ростом масштабов производства. А дело в том, что по мере роста, предприятие изменяет свои производственные технологии и методы внутренней организации, для того чтобы реализовать преимущества крупного производства. В некоторой своей части экономия обусловленная масштабом, проистекает из действия раннее упомянутого человеческого фактора. То есть речь идет о специализации и кооперации. Фирма может стать очень крупной пока она исчерпает весь эффект специализаций и коопераций. Например, в мелкой фирме директор может заниматься маркетингом всего около одного часа в день, а в крупной фирме создаются специальные отделы , в которых люди занимаются маркетингом все свое рабочее время.
Следующим источником экономии, являются технологии. В подавляющем своем большинстве линии способные сделать двойную работу по сравнению с меньшей , дешевле двух менее производительных линий. Так один “ file server “ (компьютер, построенный специально для исполнения роли сервера) стоит дешевле, чем два обыкновенных компьютера. Мелкой фирме эффективней использовать менее внушительную технику, чем покупать дорогие , производительные линии , но по мере роста предприятие будет все ощутимее испытывать снижение средних издержек за счет роста масштабов производства.
Однако существуют и отрицательные стороны роста масштабов производства. С ростом предприятия начинает увеличиваться штат рабочих, в крупном предприятии становиться тяжело управлять людьми. Рабочие перестают работать на цель всего предприятия, а начинают стремиться к успеху только своего отдела, не учитывая потребности и возможности остальных отделов. Резко возрастают расходы на содержание крупного управленческого аппарата. Еще один отрицательный момент, когда предприятие не учитывает в полной мере совокупный спрос и закупает оборудование больших масштабов, чем это необходимо , что ведет к существенным потерям.
«-Сколько людей работает в вашей компании? –Примерно половина» Анонимэ ( «Market leader» стр. 62 )
3. Пути снижения издержек
3.1. Понятие издержек и себестоимости продукций.
Количество товара, которое будет продаваться на рынке зависит от уровня издержек ( затрат ) и цены, по которой этот товар будет продавать. Из этого следует, что значение издержек производства является одним из условий успеха на рынке.
“Издержки производства - это денежное выражение затрат производственных факторов, необходимых для осуществления предприятием своей производственной и коммерческой деятельности “.
Они находят свое выражение в показателях себестоимости продукции, которая характеризует в денежном выражении все материальные затраты и затраты на оплату труда, которые необходимы для производства и реализации продукций.
Однако, ресурсы, использованные для изготовления продукций, не отражают всего объема затрат на осуществление производственно - хозяйственной деятельности предприятия. Кроме затрат, связанных с производством продукций, предприятие несет расходы по ее сбыту и продвижению на рынке. К ним относятся расходы по транспортировке изделий потребителям, на проведение маркетинговых исследований, организацию рекламы и др. Выраженные в денежной форме они представляют собой издержки реализации продукции.
Кроме того предприятие платит налоги, сборы, производит отчисления в различные целевые и внебюджетные фонды, которые также относятся на себестоимость продукций. Сумма издержек производства и реализации, налогов, сборов и обязательных отчислений в целевые внебюджетные фонды образует издержки предприятия или полную себестоимость продукции.
В себестоимость продукций включаются:
затраты на подготовку и освоение производства;
затраты , непосредственно связанные с производством продукции, обусловленные технологией и организацией производства;
затраты на оплату труда;
затраты , связанные с использованием природного сырья;
затраты некапитального характера, связанные с совершенствованием технологий и организацией производства, а так же с улучшением качества продукции;
расходы, связанные с изобретательством, техническим усовершенствованием и рационализаторскими предложениями;
затраты по обслуживанию производственного процесса ( текущий, средний и капитальный ремонт );
затраты по обеспечению нормальных условий труда и техники безопасности;
расходы , связанные с набором рабочей силы;
текущие расходы , связанные с содержанием и эксплуатацией фондов природоохранного назначения;
расходы, связанные с управлением производством;
затраты, связанные с подготовкой и переподготовкой кадров;
расходы по транспортировке работников к месту работы и обратно;
выплаты, предусмотренные законодательством о труде ( оплата отпусков, компенсаций и т.д. );
отчисления на государственное социальное страхование и пенсионное обеспечение, в фонд занятости от затрат на оплату труда работников, занятых в производстве соответствующей продукции;
отчисления по обязательному медицинскому страхованию;
платежи по страхованию имущества предприятий;
затраты на оплату процентов по краткосрочным ссудам банков, оплата услуг банков;
затраты по гарантийному обслуживанию;
расходы, связанные со сбытом продукций;
затраты на воспроизводство основных производственных фондов ( амортизация ;
потери от брака;
потери от простоев по внутрипроизводственным причинам.
Величина этих затрат зависит от цен на ресурсы необходимых для производства товара, а так же от технологий их использования. Цена, по которой приобретаются ресурсы, независят от предприятия. Она определяется взаимодействием спроса и предложения на эти ресурсы. Следовательно, для предпринимателя очень важен технологический аспект формирования издержек производства, определяющий с одной стороны, количество привлекаемых ресурсов и качество их использования , с другой стороны. Причем, предприятие должно использовать такие методы производства, которые были бы эффективны, как с технологической , так и с экономической точек зрения. То есть каждое предприятие стремиться выбрать такой технически эффективный процесс производства, который обеспечивал бы наименьшие издержки производства. В решении этой проблемы используется производственная функция Коба - Дугласа, которая задает выпуск продукций ( Y ) как функцию затрат капитала ( K ) и труда ( L ) .
Y = f ( AKaLb )
- где a и b - положительные константы .
Необходимые знания величины издержек предполагает разработку соответствующих методов их учета. Но так как производства любого вида товара или услуги связано с использованием разнообразных видов ресурсов, то это разнообразие предполагает необходимость классификаций затрат.
3.2. Классификация затрат образующих издержки производства
По содержанию и назначению вышеназванные затраты группируются по экономическим элементам и калькуляционным статьям. Группировка затрат по экономическим элементам отражает их распределение по экономическому содержанию независимо от формы использования в производстве того или иного вида продукции и место осуществления этих затрат. Эта группировка применяется при составлении сметы затрат на производства всей выпускаемой продукции. Для предприятий всех отраслей промышленности установлена следующая обязательная номенклатура затрат на производства продукции по экономическим элементам:
материальные затраты;
затраты на оплату труда;
отчисления на социальные нужды;
амортизация основных фондов;
отчисления в государственные специальные фонды;
налоги включаемые в издержки предприятия;
прочие.
Классификация затрат по экономическим элементам дает возможность знать структуру себестоимости и позволяет проводить целенаправленную политику по улучшению экономики предприятия. Но эта классификация не позволяет определить важный экономический показатель - себестоимость одной единицы продукции.
Поэтому для определения издержек продукции на единицу товара используют классификацию по статьям расхода ( калькуляционным статьям ). В отличие от группировки по экономическим элементам, калькуляция позволяет учесть расходы непосредственно связанные с производством конкретного наименования изделия. В эти расходы входят, как материальные затраты, так и расходы по созданию, обслуживанию и управлению производством этого вида изделия. Калькуляция составляется по тем же статьям затрат, что и себестоимость товарной продукции по предприятию в целом, но в случае необходимости в отдельных отраслях, возникает необходимость выделения иных статей затрат. Так в консервной, плодоовощной промышленности выделяется такой вид затрат как “ тара и тарные материалы“ , которые в свою очередь калькулируются на бочки, банки, ящики и т.д.
Для обеспечения сквозного учета и планирования в качестве калькуляционных единиц, как правило, используются физические единицы измерения конкретных видов продукций, принятые в производственной программе предприятия ( штуки, тонны метры, и др. ).
На промышленных предприятиях разрабатываются плановые и отчетные калькуляций. Первые разрабатываются на плановый период по плановым затратом. Вторые - отражают фактические затраты на выпуск и реализацию продукции. Сопоставление плановых и фактических калькуляций позволяет выявить отклонение в затратах и наметить пути по их снижению.
В зависимости от связи затрат с процессом производства различают цеховую, производственную и полную себестоимость продукций.
Цеховая себестоимость включает стоимость затрат, связаных с производством продукции в цехах.
Производственная себестоимость включает цеховую себестоимость и расходы, связанные с управлением, организацией и обслуживанием предприятия в целом.
Полная себестоимость включает производственную себестоимость и внепроизводственные расходы, связанные с реализацией продукции и другими расходами, не относящимися к производству продукции.
Применяются различные методы калькулирования промышленной продукции: прямого счета, расчетно-аналитический, нормативный, параметрический, исключения затрат, коэффициентный и комбинированный.
Применение того или иного метода зависит от вида производимой продукции, характера технологического процесса, особенностей перерабатываемого сырья.
Метод прямого счета применяется на предприятиях , производящих однородную продукцию. При этом методе издержки на единицу продукции определяются путем деления общей суммы издержек на количество выработанной продукции.
В многономенклатурных производствах более распространен расчетно-аналитический метод. Сущность его заключается в том, что прямые затраты на единицу продукции определяются на основе прогрессивных норм расхода ресурсов.
Нормативный метод - наиболее прогрессивный. Он базируется на нормах и нормативах использования материальных и трудовых ресурсов, пригоден для разработки калькуляций на новые виды продукции.
Параметрический метод - применяется для расчета издержек производства однотипных , но разных по качеству изделий. Он основывается на установлении закономерности изменения издержек в зависимости от изменения качественных параметров продукции. Выявив эту закономерность и издержки на изготовление изделия - макета, можно узнать издержки на другие однотипные изделия, отличающиеся друг от друга параметрами. Для отбора качественных свойств ( параметров ) выполняется корреляционный анализ зависимости изменения издержек от изменения каждого параметра. Он позволяет соизмерить улучшение качественных свойств продукции с дополнительными затратами на ее изготовление.
Методы исключения затрат, коэффициентный и комбинированный основаны на определении общей суммы всех затрат на переработку исходного сырья и последующим ее распределением на получаемую продукцию. Эти методы используются в комплексных производствах , т. е. таким , где из одного исходного сырья, в едином технологическом процессе получают два или несколько разнородных видов продукции.
Метод исключения затрат состоит в том, что из всей продукции, полученной в результате комплексной переработки сырья, один ее вид считается основным, остальные - побочными ( попутными ). Из общих затрат на переработку сырья исключают стоимость побочной продукции, а оставшуюся после исключения сумму относят на издержки по основной продукции.
Применение данного метода целесообразно в отраслях, где побочные продукты занимают небольшой удельный вес, а их оценка не оказывает существенного влияния на издержки по изготовлению основной продукции.
При коэффициентном методе ( метод распределения затрат ) все затраты распределяются между полученными продуктами пропорционально экономически обоснованным коэффициентом. При этом один из продуктов принимается за условную единицу с коэффициентом равным, единице, а остальные приравниваются к нему по переводному коэффициенту, учитывающему какой-либо признак. В качестве признаков могут быть: отпускные цены на продукцию, ее вес, содержание полезных веществ и др.
Издержки на производство единицы каждого вида продукции исчисляются в следующей последовательности: весь выпуск продукции рассчитывается в условных единицах; определяются издержки на одну условную единицу путем деления общей суммы затрат на выпуск продукции в условных единицах; рассчитываются издержки на производство каждого вида продукции путем умножения издержек на условную единицу на соответствующий коэффициент.
Комбинированный метод он включает в себя первых два метода.
Сущность его сводится к следующему: а) большая часть продуктов относится к основным. Это уменьшает влияние оценки побочной продукции на издержки по изготовлению основной; б) побочная продукция исключается из общих затрат не по отпускным ценам, а в проценте к издержкам не переработку всего сырья; в) оставшаяся после исключения сумма затрат распределяется между основными видами продукции в соответствии с коэффициентами.
По способу отнесения затрат на себестоимость продукций, при ее калькулировании они группируются на прямые - непосредственно связанные с производством продукции, и косвенные - связанные с работой цеха или предприятия, в целом они относятся на себестоимость продукции в порядке распределения по какому - либо установленному признаку.
В зависимости от удельного веса отдельных видов затрат в издержках производства выделяются такие группы отраслей как: трудоемкие, материалоемкие, энерго и топливоемкие, фондоемкие, смешанные.
Трудоемкие - в структуре издержек которых наибольший удельный вес занимают затраты на заработную плату.
Материалоемкие - в структуре издержек которых наибольший удельный вес занимают материальные затраты.
Энерго - и топливоемкие - в структуре издержек которых наибольший удельный вес занимают расходы на энергию и топливо.
Фондоемкие - с большим удельным весом амортизации в общих затратах.
Смешанные - со значительным удельным весом в издержках материальных затрат и заработной платы.
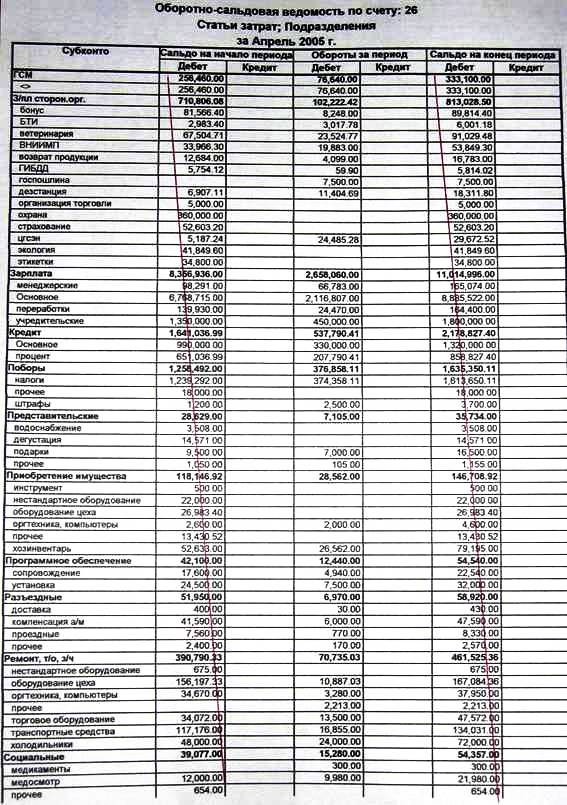
Подробный отчет о расходах
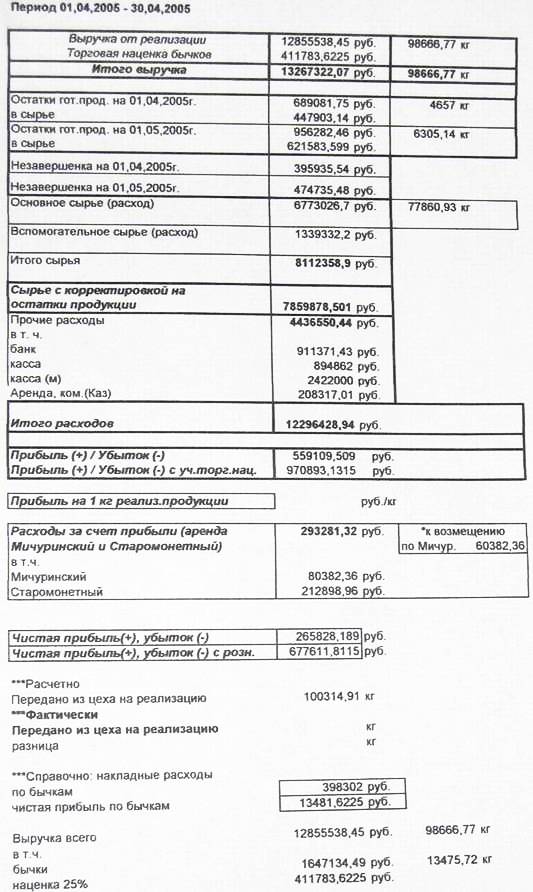
Общие расчеты расходов и доходов.
К вопросу снижения издержек надо подходить не только с математической стороны, но и со стороны творческой. Математическое решение подобной задачи просто – минимизировать статью издержек, пытаясь свести её к нулю, однако на практике это невозможно. Но мы можем рассмотреть каждую статью в отдельности и найти способ её понижения расхода. Для примера возьмем заработную плату по статье «менеджерские» - 66,783.00 рублей. Это предположительно четыре человека с зарплатой 16,700. Если мы сократим менеджерский персонал с четырех до трех человек, то мы получим экономию в размере 25%. Сочетая подобную методику мы можем сократить расходы, перераспределить деньги на другие статьи и таким образом, возможно, увеличить свой доход.
Так как почти по всем остальным статьям получена экономия (информация из прочих документов), то на первый взгляд может показаться, что принимать меры к дальнейшему снижению этих затрат нет необходимости. Однако, отклонение по этим статьям могли образоваться как разности сумм экономии и перерасхода по отдельным их слагаемым (например по видам материалов). Поэтому последующий факторный анализ просто необходим для выявления причин этих отклонений.
3.3. Источники и факторы снижения издержек предприятия
Возможности снижения издержек производства выделяются и анализируются по двум направлениям: по источникам и по факторам.
Источники это затраты за счет экономии которых, могут быть снижены издержки производства. Факторы - это технико-экономические условия, под влиянием которых изменяются издержки.
Основными источниками снижения издержек производства и реализации продукции являются:
снижение расходов сырья, материалов, топлива и энергии на единицу продукции;
уменьшение размера амортизационных отчислений, приходящихся на единицу продукции;
снижение расхода заработной платы на единицу продукции;
сокращение административно-управленческих расходов;
ликвидация непроизводительных расходов и потерь.
На экономию ресурсов оказывает большое влияние число технико-экономических факторов. Наибольшее влияние имеют следующие группы внутрипроизводственных факторов:
повышение технического уровня производства;
совершенствование организации производства и труда;
изменение объема производства.
Повышение технического уровня производства, совершенствование организации производства и труда приводит к снижению затрат сырья, материалов и заработной платы.
Уменьшение затрат сырья и материалов достигается за счет