Оценка основных проблем формирования и исполнения бюджета Липецкой области
В составе налоговых доходов также произошли изменения. Определяющая роль в формировании доходной части бюджета принадлежит четырем налогам: налоги на прибыль, налоги на товары и услуги, лицензионные и регистрационные сборы, налоги на имущество и платежи за пользование природными ресурсами. Наблюдается увеличение доли налога на прибыль в 1,1 раза. При этом бюджет 2005 г. был выполнен с трудом, так как из – за падения производства в металлургической отрасли (НЛМК недоплатил в региональную казну более 1 млрд. руб., а завод «Свободный Сокол» по итогам 9 месяцев работы объявил себя убыточным), снизились налоговые поступления в бюджет. Для того, чтобы покрыть дефицит в казне региональные власти разместят облигационный займ на 1,5 млрд. руб. Также в 2006 г. доходная часть бюджета снизилась из – за изменения налогового и бюджетного законодательства, вводимого с 01. 01. 2006 г., а также ухудшения конъюнктуры на рынке черной металлов и проката.
В 2006 г. с целью развития экономики и повышения уровня жизни населения сознательно пошли на увеличения дефицита до 14, 98 %, т.е. до грани 15 %, допускаемая бюджетным законодательством. Создание Особой экономической зоны позволит области в ближайшее время сконцентрировать у себя крупномасштабные машиностроительное производство, развивать социальную инфраструктуру и даст увеличения доходов бюджета в несколько раз. Липецкая область является регионом – донором, финансовая помощь из федерального бюджета в доходах консолидированных бюджетов региона составила 5, 49 %, по данному показателю область входит в десятку первых. Так показатель Белгородской области равен 15,35 %, Курской – 22, 87%, а Воронежской – 24,19 %. Это говорит о позитивной развитии области.
Следующая табл. 2.5. отражает процентное соотношение доходов областного бюджета за 3 года.
Таблица 2.5 . Структура доходов бюджета Липецкой области за 2004 – 2006 гг., в процентном соотношении к предыдущему году (в 2004 г. – к 2005 г.)
|
Объем поступлений доходов областного бюджета |
|||
| 2004 г. | 2005 г. | 2006 г. | |
| Налоговые доходы | 95,47% | 104,74% | 114,48% |
| Налоги на прибыль | 96,18% | 103,97% | 110,23% |
| Налоги на товары и услуги, лицензионные и регистрационные сборы | 93,69% | 106,74% | 123,15% |
| Налоги на совокупный доход | - | - | - |
| Налоги на имущество | 72,49% | 137,95% | 134,27% |
| Платежи за пользование природными ресурсами | 593,15% | 16,86% | 27,94% |
| Неналоговые доходы | 147,48% | 67,80% | 62,85% |
| Административные платежи и сборы | 85,18% | 117,40% | 70,98% |
| Штрафные санкции, возмещение ущерба | 1759,52% | 5,68% | - |
| Прочие неналоговые доходы | - | 0,05% | - |
| Безвозмездные перечисления | 42,85% | 233,35% | 91,14% |
| От других бюджетов бюджетной системы | 43,16% | 231,70% | 91,06% |
| Дотации | 23,77% | 420,65% | - |
| Субвенции | 95,42% | 104,80% | 247,81% |
| Субсидии | 39,66% | 252,15% | 98,55% |
| Средства федерального бюджета на реализацию федеральной адресной инвестиционной программы | 24,13% | 414,44% | 37,20% |
| Доходы целевых бюджетных фондов | - | - | - |
|
Всего доходов |
93,94% | 106,45% | 112,67% |
Как видно из табл. 2.5., объем поступлений налоговых доходов увеличивается, сначала на 9,27 %, затем на 9,74 %, что связано со стабильными поступлениями в бюджет. Намечается рост налогов на товары и услуги, на имущество. В отличие от налоговых доходов неналоговые доходы имеют тенденцию снижаться. Таблица показывает, что в 2005 г. снижение произошло на 79, 68 % по сравнению с 2004 г., а 2006 г. на 4,95 % по отношению к предыдущему году. В связи с развитием в области Особой экономической зоны из федерального бюджета с 2005 г. поступают средства на реализацию данной программы, что приведёт к увеличению доходной части бюджета.
В 2006 г. казна пополнилась за счет налога на прибыль на 800 млн. руб.
2.3. Дефицит и профицит бюджета
Процентное соотношение и динамика изменения расходов и доходов показано в табл. 2.6.
Таблица 2.6. Распределение доходов и расходов в процентном отношении за 2004 – 2006 гг.
|
Профицит и дефицит бюджета |
|||
| 2004 г. | 2005 г. | 2006 г. | |
| Доходы | 93,94% | 106,45% | 112,67% |
| Расходы | 62,49% | 160,04% | 104,87% |
Данные табл. 2.6. показывают, что в 2004 г. наблюдался профицит бюджета, а с 2005 г. прослеживалась тенденция роста дефицита бюджета как в абсолютном, так и в относительном выражении.
Из таблицы видно, что в 2005 г. увеличились на 12,51 % по сравнению с предыдущим, а в 2006 г. на 6,22 % по сравнению с 2005 г. Это свидетельствует об увеличении налоговой базы, а также поступлений из федерального бюджета, так как Липецкая область принимает участие в конкурсе на «Особую экономическую зону», что привлечет иностранных инвесторов в область. Расходы бюджета в свою очередь в 2005 г. увеличились в 2,56 раз по сравнению с 2004 г. и снизились на 55,17 % по сравнению с 2006 г. Такое неравномерное распределение связано с повышением уровня жизни населения и доведения дефицита в 2005 г. практически до крайней точки. При этом покрытие дефицита осуществляется за счет выпуска облигационного займа и помощи инвесторов, что в условиях особой экономической зоны вполне естественно.
На диаграмме 3. представлено соотношение расходов и расходов. Диаграмма показывает, насколько расходы превышают доходы. По линии тренда видно, что рост расходов происходит более интенсивными темпами, чем растут доходы. При этом доходная часть на 70 % формируется за счет поступлений от НЛМК, что обуславливает зависимость областного бюджета от деятельности завода.
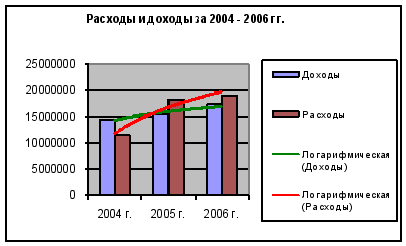
Рисунок 2.3. Соотношение расходов и доходов за 2004 – 2006 гг.
Основной проблемой экономики области является сокращение дефицита бюджета. Классическими путями для достижения этой цели являются рост доходов и сокращение расходов областного бюджета, но в настоящее время осуществляется уже перечисленными способами.
Таким образом, видно, что бюджет области имеет позитивную динамику. Насыщение доходной части происходит за счет налога на прибыль, в основном от НЛМК, НДС. Создание Особой экономической зоны позволит области в ближайшее время сконцентрировать у себя крупномасштабные машиностроительное производство, развивать социальную инфраструктуру и даст увеличения доходов бюджета в несколько раз. Бюджет области также имеет социальную направленность, главными приоритетами являются финансирование региональных программ, выплата заработной платы работникам бюджетной сферы, создание инфраструктуры осой экономической зоны «Липецк» и обеспечение стабильности региональных и местных бюджетов.
Глава 3. Основные направления улучшения использования бюджета Липецкой области
Анализ доходной и расходной части показал, что, в общем, бюджет Липецкой области имеет позитивную динамику. При этом наблюдаются существенные недоработки в целевом использовании доходов области. Насыщение доходной части происходит за счет налога на прибыль. Главную роль здесь играет деятельность НЛМК, от которой в основном и зависит насыщение доходной части бюджета. Создание Особой экономической зоны позволяет преодолеть зависимость от деятельности НЛМК. Бюджет области также имеет социальную направленность, главными приоритетами являются финансирование региональных программ, выплата заработной платы работникам бюджетной сферы, создание инфраструктуры осой экономической зоны «Липецк» и обеспечение стабильности региональных и местных бюджетов. Несмотря на этого прокуратура Липецкой области находит нарушения в исполнении бюджета.
3.1. Проблемы формирования и исполнения бюджета Липецкой области
Нарушение порядка разграничением бюджетных полномочий между их представительными и исполнительными органами, не соблюдение принципа гласности, введение в местные бюджеты налоговых доходов, не предусмотренных федеральным законом о налогах и сборах, не соблюдение требований за законодательства, регламентирующего порядок закупок товаров для муниципальных нужд и т. д. Все это свидетельствует о недостаточном уровне правового обеспечения нормотворческого процесса на местах, а также нежелание руководителей следовать букве закона.
Существенно влияет на закономерность использования средств местных бюджетов отсутствие самих финансовых контрольных органов. Имеют место закупки товаров, выполнение работ или оказание услуг для муниципальных нужд вопреки требованиям действующего законодательства. В нарушение требований ст. ст. 71 – 73 БК РФ в ряде регионов не созданы конкурсные комиссии, не надлежащим образом ведутся реестры закупок товаров, работ и услуг для муниципальных нужд, заключенные муниципальные контракты не отвечают требованиям.
Исходя из указанных нарушений следуют следующие задачи:
обеспечение прозрачности механизма осуществления закупок продукции для государственных и муниципальных нужд;
стимулирование добросовестной конкуренции и повышение экономии бюджетных средств;
устранение возможностей злоупотребления и коррупции посредством четкой регламентации осуществления закупок.
3.2. Основные направления улучшения использования бюджетных средств Липецкой области
3.2.1. Переход на казначейскую систему исполнения бюджета
С 2001 года региональный бюджет впервые исполнен по казначейской схеме. Главный изъян предшествующей системы – лишние звенья, которые отягощали её. Серьёзная проблема прежних лет – нецелевое использование бюджетных ассигнований, когда финансовые потоки направлялись сперва в отраслевые подразделения администрации, оттуда растекались по подведомственным бюджетным учреждениям, а затем поставщикам товаров и услуг для муниципальных нужд. Казначейская система предполагает, что деньги, минуя посредников, напрямую перечисляются поставщикам, что исключает саму возможность их нецелевого использования. Согласно казначейской системе города и районы сразу же оказались в рамках единого информационного пространства, в результате усилен контроль за использованием субвенций, выделяемых дотационными территориями.
Переход на казначейскую систему исполнения местного бюджета невозможен без принятия целого комплекса политических, правовых и технологических мер, требует организационно – структурных перестроек, дополнительных материально-технических затрат. Внедрение казначейского исполнения бюджета сопровождается рядом проблем правового, технического и методологического характера, но при любом варианте преимущества от перехода на казначейскую систему исполнения бюджета муниципального образования очевидны, а альтернатив казначейскому исполнению бюджетов на сегодняшний день не существует.
Построение казначейского исполнения бюджета муниципального образования может быть реализовано по - разному. Оно может состоять из одного или двух этапов.
Первый этап - создание муниципального казначейства (казначейского отдела финансового органа) с оплатой с единого счета и открытие в нем аналитических (лицевых) счетов всех бюджетополучателей, то есть перевод получателей бюджетных средств на обслуживание по лицевым счетам в разрезе единого счета финансового органа, внедрение системы предварительного контроля и необходимого уровня автоматизации.
Второй этап - создание небанковской кредитной организации (НКО), перевод муниципального казначейства на обслуживание в НКО, перевод лицевых счетов бюджетополучателей, подрядчиков муниципального заказа, внебюджетных фондов в НКО с открытием расчетных счетов, запуск системы взаимозачетов (клиринга), внесение необходимых изменений в созданную на первом этапе автоматизированную систему.
Итак, первый этап создания муниципального казначейства предполагает открытие и централизованное ведение лицевых счетов бюджетополучателей в едином учетном регистре на балансе казначейства, открываемых для каждого распорядителя и получателя бюджетных средств. На лицевых счетах отражаются объемы средств бюджета, которыми располагает распорядитель либо получатель этих средств в процессе реализации процедур санкционирования и финансирования расходов бюджета. Казначейство ведет сводный реестр получателей средств бюджета. Сбор, свод, составление и представление отчетности об исполнении бюджета в представительный орган и соответствующий контрольный орган осуществляются казначейством.
При управлении счетами предлагается реализация не учетного, а управленческого подхода, поскольку он позволяет реально концентрировать совокупный остаток средств финансового органа и обеспечивает оперативность управления свободными средствами.
Переход на казначейскую систему с открытием лицевых счетов для каждого бюджетополучателя экономически целесообразен, поскольку может дать положительные результаты в части маневрирования государственными финансовыми ресурсами в условиях их централизации; достижения необходимого уровня консолидации информации и получения оперативной информации о кассовых расходах и перечислении средств по назначению; контроля за финансовыми операциями учреждений в плане целевого их использования.
Второй этап подразумевает открытие специализированной небанковской кредитной организации (НКО), носящей функции единого городского расчетного центра, под эгидой администрации муниципального образования. В процессе внедрения казначейского исполнения бюджета муниципального образования возникает вопрос о степени эффективности внедряемых мероприятий. Известно, что понятие эффективности деятельности в общем случае определяется отношением результатов функционирования системы к величине затрат вовлеченных в этот процесс ресурсов, которые имели место при достижении результатов. То есть эффективность функционирования казначейской системы исполнения бюджета может быть определена формулой:
 ,
где Э - эффективность функционирования казначейской системы исполнения бюджета;
Р - результативность казначейской системы исполнения бюджета в денежном выражении;
3 - затраты на осуществление казначейской деятельности.
Из этой формулы следует, что для повышения эффективности (Э) функционирования казначейского исполнения бюджета необходимо снижение затрат на осуществление казначейской деятельности. Однако, как показывает опыт, снижение затрат не всегда приводит к повышению эффективности. Следовательно, необходимо регулирование затрат (3) в некоторых допустимых пределах (Зо), при которых будут сохраняться достаточная оперативность и качество казначейского исполнения бюджета. Если величина затрат (3) не находится в допустимых пределах, то оперативность и качество казначейского исполнения бюджета, а значит и его результат (Р), будут снижаться. В итоге снижается эффективность (Э).
Расчет экономического эффекта (Э) от внедрения казначейского исполнения бюджета (в квартал) на каждом этапе можно производить в соответствии со следующей методикой:
1. В соответствии с приведенными ниже правилами рассчитывается прибыль от внедрения казначейского исполнения бюджета (П) в квартал;
2. В соответствии
с приведенными
ниже правилами
рассчитываются
затраты на
содержание
казначейского
исполнения
бюджета ( )
в квартал;
3. В том случае,
если прибыль
(П) превышает
затраты на
содержание
казначейского
исполнения
бюджета (),
устанавливается
факт прибыльности
(в противном
случае казначейское
исполнение
бюджета является
дотационным
проектом с
суммой ежеквартальных
дотаций, равной
разнице между
затратами на
содержание
казначейского
исполнения
бюджета и прибылью
(
- П). Чистая прибыль
функционирования
казначейского
исполнения
бюджета равна
разнице между
прибылью и
затратами на
содержание
казначейства
(П -
);
4. В соответствии
с приведенными
ниже правилами
рассчитываются
чистые затраты
на внедрение
казначейского
исполнения
бюджета ( ),
носящие, в основном,
капитальный
характер;
5. В случае превышения
прибыли от
внедрения
казначейского
исполнения
бюджета (П) над
чистыми затратами
на внедрение
казначейского
исполнения
бюджета ()
рассчитывается
количество
кварталов (К),
необходимых
для достижения
самоокупаемости
казначейского
исполнения
бюджета по
формуле:
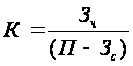 ,
где К - количество кварталов, необходимых для достижения самоокупаемости казначейского исполнения бюджета;
- чистые затраты
на внедрение
казначейского
исполнения
бюджета;
П - прибыль от внедрения казначейского исполнения бюджета (в квартал);
- затраты на
содержание
казначейского
исполнения
бюджета (в квартал).
6. По достижении самоокупаемости экономический эффект приравнивается к чистой прибыли.
Таким образом, можно отметить, что применение данной методики в муниципальных образованиях с целью получения точного стоимостного результата должно производиться с учетом специфики каждой территории на основе индивидуального подхода, который предполагает внесение соответствующих корректировок в вышеуказанную методику.
Помимо этого, переход к казначейской схеме упростил распределение финансовых потоков. Также завершен переход на электронный документооборот, включены в единое информационное пространство бюджета поселения.
С января 2006 г. вступил в силу новая редакция Закона «Об общих принципах организации местного самоуправления в РФ». В результате часть полномочий с районного уровня передана городским и сельским поселениям. Согласно 131 Федеральному закону консолидированный бюджет включает в себя и нижний муниципальный уровень. Раньше в консолидированный бюджет были включены 18 районов, Липецк и Елец, в настоящее время это 311 поселений, каждый из которых имеет полнокровный, а не номинальный бюджет. Администрация Липецкой области сделала ответный шаг, позволяющий максимально заинтересовать местных глав. В случае, если поселение привлечет на благоустройство из внебюджетных источников до 600 руб. на 1 жителя, будет действовать старая схема, т. е. из фонда софинансирования социальных расходов, образованного в составе областного бюджета, муниципалитету выделяют эквивалентную сумму. Но стоит превысить отметку в 600 руб., как государственная поддержка увеличится до 1400 руб. на человека.
3.2.2. Использование комплекса «Сапфир»
Помимо казначейской схемы в Липецкой области используется программный комплекс «Сапфир», который позволяет предельно быстро составлять различные варианты бюджета, а уже в подготовленном проекте заменить несколько цифр не является существенной проблемой. В итоге были выделены следующие блоки: доходы, расходы, межбюджетные отношения, свод доходов и расходов по уровням бюджета, формирование проекта закона о бюджете на определенный финансовый год. Блок, отвечающий за межбюджетные отношения, позволяет в автоматическом режиме определить размер финансовой помощи каждому муниципальному образованию, произвести замену дотаций нормативными отчислениями от федеральных и региональных налогов, подлежащих зачислению в областной бюджет.
В настоящее время Управление финансов Липецкой области продолжает сотрудничество с компанией в плане автоматизации работ над главным финансовым документом региона. Уже при формировании бюджета области на 2007 г. применялись технологии и методики, заложенные в ПК «Сапфир». Намечены основные направления работ двух организаций: это совершенствование существующей схемы планирования бюджета и её модернизация по мере развития реформ, а также расширение числа задач, выполняемых автоматизированной системой.
В ближайшем будущем с помощью программного комплекса «Сапфир» предполагается реализовать альтернативные способы планирования бюджета (с применением программно-целевого метода), многолетнее бюджетное планирование на региональном и муниципальном уровне, управление долгом.
Основываясь на успешном опыте управления бюджетом с помощью программного комплекса «Сапфир» и имея четкие цели в отношении дальнейшего совершенствования бюджетного процесса, Липецкая область имеет все шансы стать не только передовым регионом РФ в области автоматизации, но и во всех других сферах.
3.2.3. Совершенствование межбюджетных отношений
Процесс реформирования межбюджетных отношений, безусловно, должен происходить не только на федеральном, но и на региональном и даже на местном уровне. Создать единую методику, унифицированную форму взаимоотношений субъекта Федерации и муниципальных образований невозможно в силу огромных экономических, географических, климатических и иных межрегиональных различий. Однако в пределах одного региона или группы сходных по характеристикам регионов вполне возможно разработать такую методику.
В Липецкой области при расчете субвенций определяется общая сумма расходов района, исходя из установленных минимальных социальных нормативов, затем определяется сумма доходов закрепленных и регулирующих доходов. Недостающая сумма для покрытия расходов выделяется из областного бюджета в идее субвенций на определенные цели. Затем данные по районам суммируются и отражаются в областном бюджете. Таким образом, расчет происходит методом прямого счета. Никакой универсальной методики расчета нет. Даже предельная сумма субвенций районам в областном бюджете не определена. Существующая система не создает стимулов для развития налоговой базы муниципального образования, допускает субъективную оценку и индивидуальный подход, не позволяет создать универсальную схему расчета, которую можно было бы применять, не изменяя из года в год.
При прямом расчете возрастает возможность субъективизма и индивидуального подхода к муниципальному образованию. Действующая методика развивает иждивенческую психологию муниципалитетов.
В Липецкой области нет разделения на текущую и инвестиционную поддержку муниципальных образований. Как таковая инвестиционная поддержка не существует, если не брать во внимание индивидуальные инвестиционные проекты. Возможным решением этой проблемы могло бы стать образование Фонда инвестиционной поддержки муниципальных образований на областном уровне. Это позволило бы создать дополнительные стимулы для развития районов, упорядочить инвестиционную поддержку и облегчить контроль за инвестируемыми средствами.
Положительным в Липецкой области явилось то, что дотации бюджетам районов были заменены субвенциями, имеющим под собой конкретное основание. Это позволило сократить объем выделяемых средств за счет их целевой направленности и использования и ужесточить контроль за использованием этих средств.
На первом этапе за территориями следует установить определенные доли регулирующих налогов по единым для всех нормативам отчислений от сумм налогов. В связи с тем, что величина собственных доходов на душу населения муниципальных образований играет центральную роль в данной методике, их размер должен быть доведен до такого уровня, который с учетом перераспределения полномочий по финансированию расходов в сторону областного бюджета не уменьшал бы общую величину доходов местных бюджетов. Поскольку налоги, закрепленные по единым нормативам, не могут в полной мере выполнять регулирующую функцию, то вся нагрузка по бюджетному регулированию переносится на другую форму регулирования – трансферты, распределение которых и представляет второй этап.
На третьем этапе происходит распределение ФФПМО между муниципальными образованиями с учетом норматива доходов на душу населения и в зависимости от величины собственных доходов на душу населения в каждом муниципальном образовании. В целях минимизации встречных финансовых потоков следует предусмотреть возможность передачи дополнительных нормативов отчислений от доходов в бюджеты муниципальных образований в счет предусмотренных трансфертов. Таким образом, примененная методика имеет своей целью развитие собственной доходной базы муниципалитетов и оптимизацию расходов.
Среди многочисленных изъянов, которыми страдала «старая» система межбюджетных отношений можно выделить главный. Финансовая помощь между муниципалитетами распределялась исходя из фактических расходов и доходов каждой территории. В такой ситуации у низового уровня власти не было особого стимула укреплять доходную базу местных бюджетов. Ведь дополнительные доходы, полученные в муниципальную казну, грозили уменьшением размера дотации. В условиях, когда финансирование выделялось под конкретные учреждения, у муниципалитетов также не было серьезного стимула реформировать бюджетную сеть. Например, закрыв малокомплектную школу, где обучалось-то всего два ученика, они не могли перераспределить сэкономленные деньги на покупку спорт инвентаря или другие нужды. Нет учреждения - нет и дотации из областного бюджета.
Теперь дотация выделяется на формализованной основе. Иными словами, каждой территории гарантирован определенный финансовый минимум, при распределении которого местные власти вправе сами выбирать приоритеты. И еще: у муниципалитетов, наконец появился стимул собирать как можно больше налогов, привлекать инвестиции, думать о развитии малого бизнеса.
В Липецкой области было принято решение заменить часть дотации городским округам и муниципальным районам нормативами отчислений от федеральных и региональных налогов, подлежащих зачислению в областную казну. Местные власти в любом случае ничем не рискуют. Причитающиеся им деньги они получат, даже если собранные налоги окажутся меньше величины дотации. Областной бюджет попросту компенсирует образовавшийся разрыв. Но для территорий принятое решение явилось мощнейшим стимулом увеличивать свой налоговый потенциал. Ведь все сверхплановые доходы, полученные за 2006 год, остались в распоряжении муниципалитетов.
Еще одно важное решение касается поселений, где проживает менее тысячи человек. Финансовая помощь низовому уровню муниципальной власти, как уже было сказано, распределяется по душевому принципу. Иными словами, чем больше жителей, тем больше размер дотации. Но в таком случае часть муниципалитетов может остаться без денежных средств. Чтобы этого не произошло, в составе областного бюджета образован фонд сбалансированности. Основное его назначение - поддержка поселений, где проживает менее тысячи человек. Важно подчеркнуть, что оправила игры при распределении финансовой помощи абсолютно прозрачны. Все механизмы детально регламентированы законом «О межбюджетных отношениях в Липецкой области». Тем самым исключен даже намек на возможность субъективного подхода, лоббирования интересов отдельных территорий.
3.2.4. Модификация налоговой базы
Новый этап налоговой реформы должен помочь решить 3 главных задачи:
Создавать максимально комфортные условия для бизнеса;
Стимулировать переход экономики на инновационный путь развития;
Сократить масштабы уклонения от налогов.
Для этого необходимо проведение следующих мероприятий:
Сохранение единой ставки налога на доходы физических лиц;
Реформирование системы взимания акцизов;
Введение нового налога - на жилую недвижимость;
Освобождение от НДС услуги по передаче, предоставлению патентов и лицензий, связанных с объектами интеллектуальной собственности;
Расширение перечня научных фондов, средства получаемые из которых не учитываются при определении налоговой базы.
Действующая система формирования и распределения межбюджетных трансфертов практически не является ни эффективной, ни стабильной, а поэтому не может служить основой для планирования развития регионов. Методика расчетов межбюджетных трансфертов включает в себя большое количество параметров, некоторыми их которых муниципалитеты не владеют. Закрепленные за муниципалитетами доходы никак не связаны с производственной деятельностью предприятий, находятся на их территории. Это исключает прямую заинтересованность местных органов самоуправления в развитии экономики муниципальных образований, собственной налоговой базы. В связи с этим необходимо решить следующие задачи:
Передать полномочия по администрированию местных налогов (земельного и налога на доходы физических лиц);
Предоставить право субъекту устанавливать на долговременной основе дополнительно дифференцированные нормативы отчислений от федеральных и региональных налогов;
Предусмотреть в федеральном законодательстве обязательства компенсации всех решений об увеличении расходных полномочий и снижению доходных источников территорий;
Замена заявительного принципа оформления фактического землепользования на обязательный.
3.2.5. Перспективный финансовый план на 2007 – 2009 гг.
Администрацией Липецкой области разработан перспективный финансовый план. (Табл. 3.1.)
Таблица 3.1. Перспективный финансовый план на 2007 - 2009 гг.
|
Перспективный финансовый план на 2007 - 2009 гг. |
|||||
| 2005 г. | 2006 г. | 2007 г. | 2008 г. | 2009 г. | |
| Областной бюджет | |||||
| Доходы всего | 15415625 | 20305958 | 18994710 | 18993556 | 20605099 |
| Расходы всего | 18123702 | 19902984 | 20167316 | 21676477 | 23461445 |
| в том числе бюджетные транферты | 6377692 | 7026333 | 7256926 | 7453520 | 7863464 |
| из них: бюджеты других уровней | 6377692 | 7026333 | 7256926 | 7453520 | 7863464 |
| профицит | 402974 | ||||
| дефицит | -2708077 | -1172606 | -2682921 | -2856346 | |
| Государственный долг области | |||||
| на начало года | 242877 | 565112 | 2284212 | 3833940 | 3682278 |
| на конец года | 565112 | 2284212 | 3833940 | 3682278 | 2581327 |
| Справочно: | |||||
| консолидированные бюджеты органов местного самоуправления | |||||
| доходы без межбюджетных транфертов | 6537516 | 6281760 | 5632808 | 6397879 | 6432927 |
| доходы с учетом межбюджетных трансфертов | 12915208 | 13308093 | 12889734 | 13851399 | 14296391 |
| Расходы всего | 12902804 | 13715363 | 12889734 | 13851399 | 14296391 |
| профицит | 12404 | ||||
| дефицит | -407270 | ||||
| итого по бюджетной системе области | |||||
| доходы | 21953141 | 26587718 | 24627518 | 25391435 | 27038026 |
| Расходы | 24648814 | 26592014 | 25800124 | 28074356 | 29894372 |
Как видно из табл. 3.1. доходы в 2008 г. планируется уменьшить на 0,00001 % по сравнению с 2007 г., а в 2009 г. увеличить 1,08 %. При этом намечается тенденция увеличения расходов. Сначала на 1,074 % в 2008 г., а затем на 1,082 % по сравнению с предыдущем годом, что связано с увеличением поступлений от предприятий, а также развития Особой экономической зоны.
Анализ таблицы показывает, что намечена тенденция увеличения расходов, что говорит о продолжении реализации региональных программ, приоритетных направлений в социальной политики.
В настоящее время наблюдается тенденция роста дефицита. В 2008 г. он составляет 2,28 % от 2007 г., а в 2009 г. – 1,06 %, что связано с увеличением числа социальных выплат, а значит и социальной нагрузки на бюджет, либерализацией налогового законодательства и как следствие этого снижение величины налоговых ставок. Финансирование дефицита бюджета может осуществляться по следующим направлениям:
• государственные ценные бумаги;
• бюджетные ссуды, полученные от государственных внебюджетных фондов;
• бюджетные ссуды, полученные от бюджетов других уровней;
• прочие источники внутреннего финансирования;
• поступления от продажи имущества, находящегося в государственной и муниципальной собственности;
• прочее внешнее финансирование.
Таблица показывает, что государственный долг в 2007 году вырос в 1,67 раз и в следующем году будет погашено 0,04 % долга. В 2008 г. планируется вернуть 30 % государственного долга.
Бюджетные трансферты выделяются из областного бюджета муниципальным образованиям, если муниципальное образование не имеет просроченной задолжности и утверждается на очередной финансовый год. В связи с увеличением насыщения доходной части бюджета повышается и соответственно бюджетные трансферты муниципальным образованиям в рамках реализации региональных и целевых программ.
Доходная часть консолидированного бюджета органов местного самоуправления, как видно из табл. 3.1. имеет тенденцию к насыщению, при этом межбюджетные трансферты составляют в доходах муниципальных образований около 50 %. Это связано с увеличением доходной части областного бюджета и выравниванием бюджетной обеспеченности бюджетов муниципальных районов.
Таким образом, можно сказать, что основными направлениями улучшения использования бюджетных средств Липецкой области является:
переход на казначейскую систему, которая осуществляется уже в течение 5 лет и имеет положительные результаты;
использование комплекса «Сапфир», позволяющего автоматизировать и упростить бюджетный процесс;
совершенствовать межбюджетные отношения на федеральном, региональном и местном уровне, использую предложенную методику;
модификация налоговой базы, что является приоритетным направлением улучшения использования бюджетных средств, которая должна проводиться на основе указанных мероприятий.
Заключение
Таким образом, формирование и исполнение финансов субъектов РФ осуществляется на основе Конституции, Бюджетного кодекса и других законодательных актов РФ. Эффективность формирования и исполнения бюджета можно проследить по