Комплексная оценка деятельности ООО "Агат"
Увеличение себестоимости проданной продукции оказало негативное влияние на изменение прибыли, уменьшив ее на 458963,44 тыс.руб. Необходимо исследовать более детально изменение себестоимости, так как она могла увеличиться как за счет увеличения выпуска продукции, так и за счет менее эффективного использования материальных и трудовых ресурсов.
Таким образом, резервом увеличения прибыли от продаж является снижение себестоимости продукции, а именно сокращение удельных расходов: материальных (эффективное использование, снижение отходов и потерь от брака), трудовых ресурсов (снижение простоев, повышение производительности труда, сокращение управленческих и коммерческих расходов) и основных производственных фонов (снижение простоев оборудования, повышение производительности, полная загрузка оборудования).
Так как на прибыль так же негативно повлияло изменение количества и ассортимента выпускаемой продукции, то необходимо более детально изучить этот вопрос. Количество продукции в отчетном году не изменилось по сравнению с прошлым, следовательно, основное негативное влияние оказало изменение структуры продукции, что говорит о необходимости пересмотра производственного плана организации.
Анализируя полученные результаты, делаем оценку качества прибыли с точки зрения ее структуры:
ΔП до налогообложения = ΔП продаж + ΔПпрочая
ΔПЧ=ΔВ-ΔС/ст-ΔК-ΔУпр+ΔДпроч-ΔРасх.проч-ΔНал.= ΔП до налогообложения - ΔНал.
П до налогообложения отчетного года =996191-634058=362133 тыс.руб. П до налогообложения прош.года=906780-612534=294246 тыс.руб.
ΔП до налогообложения =362133-294246=67887 тыс.руб.
ΔПЧ=494704-405293-21524+22362=67887+22362= 90249 тыс.руб.
Из приведенных расчетов видно, что у прибыли высокое качество, так как она получена за счет основного вида деятельности. Так же мы видим, что основное негативное влияние оказали такие факторы как увеличение себестоимости продукции и изменение структуры производства. Следовательно, необходимо более детально изучить и проанализировать эти факторы, так как они являются резервами роста прибыли.
Задание № 17
На основе данных формы № 2 «Отчет о прибылях и убытках» в таблице 17 рассчитаем коэффициенты эксплуатационных расходов и рентабельности производственной деятельности.
Коэффициент эксплуатационных затрат рассчитаем как отношение переменных расходов к сумме выручки от продаж:
КЭЗ = Пер.расх / V,
где V – выручка.
а) отчетный год КЭЗ1. =4710064 / 8738523 = 0,539
б) планируемый год КЭЗ2 = 4950700 / 8840000 = 0,56
Рентабельность производственной деятельности определим по формуле:
ρПД = Маржинальный доход / V.
а) отчетный год ρПД 1 = 4028454 / 8738523 = 0,461
б) планируемый год ρПД2 = 3889300 / 8840000 = 0,44
Рассмотренные показатели являются дополняющими друг друга, т.е. в сумме они составляют единицу.
а) отчетный год КЭЗ1. + ρПД1. = 0,539 + 0,461 = 1
б) планируемый год КЭЗ2. + ρПД2. = 0,56 + 0,44 = 1
Вывод. Полученные расчеты свидетельствуют об ухудшении производственной деятельности в планируемом периоде. Составленный бизнес план имеет недостатки в планировании ассортимента продукции. Необходимо пересмотреть и дополнительно проанализировать составленный бизнес план. О чем так же свидетельствуют проведенные ранее расчеты в задании №7. На основании проведенного анализа можно сделать вывод, что в следующем периоде предприятию следует выпускать изделия А, В, С, Е. Но рекомендуется изыскать возможности для выпуска изделия Е на весь объем спроса (3000 изделий вместо 250 планируемых), возможно за счет низкорентабельных изделий А.
Задание № 18
Определим рентабельность производственной деятельности и факторы, повлиявшие на ее динамику. Полученные результаты представим в виде таблицы 18.
Таблица 18 Анализ рентабельности активов
| № п/п | Показатель | За предшествующий год | За отчетный год | Изменение (+,-) |
| 1 | Чистая прибыль, тыс. руб. | 255950 | 346199 | 90249 |
| 2 | Средняя стоимость активов, тыс. руб. | 3207870 | 3532666,5 | 324796,5 |
| 3 | Рентабельность активов, %. | 7,979 | 9,7999 | 1,821 |
| 4 | Влияние на изменение рентабельности следующих факторов: | Х | Х | Х |
| а) изменение коэффициента оборачиваемости заемного капитала | Х | Х | 0,451 | |
| б) изменение коэффициента зависимости | Х | Х | -0,75 | |
| в) изменение рентабельности продаж, рассчитанной на основании чистой прибыли. | Х | Х | 2,12 |
1.Определяем среднегодовую балансовую величину активов за прошлый и отчетный год по данным бухгалтерского баланса.
Прошлый год =(3146340+3269400)/2=3207870 тыс.руб.
Отчетный год =(3269400+3795933)/2=3532666,6 тыс.руб.
2. Рассчитываем рентабельность активов:
ρa = P / A,
где P - прибыль до налогообложения, А – среднегодовая сумма активов
ρa0 = (255950/3207870)*100=7,979%
ρa1 = (346199/3532666,5)*100=9,7999%
∆ρ = 9,7999-7,979 = 1,821%
3. Методом расширения кратной модели преобразуем рентабельность активов в трехфакторную мультипликативную модель:
ρ
=
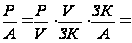 ρпрод.
* Коб. зк *
Кзав.
4. Способом абсолютных разниц даем количественную оценку влияния каждого фактора на размер влияния активов:
размер коэффициента оборачиваемости;
ЗК 0=(370980+344104+833409+945791)/2=1247142 тыс.руб.
ЗК1=(344104+217014+945791+995345)/2=1251127 тыс.руб.
Коб. зк0 =8243819/1247142=6,6102
Коб. зк1 =8738523/1251127=6,9845
∆Коб. зк =6,9845-6,6102=0,3743
размер коэффициента зависимости;
Кзав0 =1247142/3207870=0,3888
Кзав1 =1251127/3532666,5=0,3542
∆Кзав= 0,3542-0,3888=-0,0346
размер изменения рентабельности продаж;
ρпрод0 =255950/8243819=0,031
ρпрод1 =346199/8738523=0,0396
∆ρпрод =0,0396-0,031=0,0086
влияние коэффициента оборачиваемости;
0,3743*0,38888*0,031=0,00451 *100=0,451%
влияние коэффициента зависимости;
-0,0346*6,9845*0,031=-0,0075 *100=-0,75%
влияние рентабельности продаж.
0,008*6,9845*0,3542=0,02128*100=2,12%
Совокупное влияние факторов( баланс отклонений):
0,451-0,75+2,12=1,821%
Вывод. Таким образом, из произведенных расчетов видно, что рентабельность активов выросла в отчетном году по сравнению с прошлым годом на 1,821%, что является положительным фактом. Также видим, что основное влияние на рост рентабельности активов оказал рост рентабельности продаж (на 2,12%). Отрицательное влияние оказало изменение коэффициента зависимости, за счет влияния этого фактора рентабельность активов снизилась на 0,75%.
Задание № 19
Определим динамику рентабельности собственного капитала и факторов, повлиявших на нее. Обобщим результаты в таблице №19.
Таблица 19 Анализ рентабельности собственного капитала
| № п/п | Показатель | Прошлый год | Отчетный год | Изменение (+,-) |
| 1 | Чистая прибыль, тыс. руб. | 255950 | 346199 | 90249 |
| 2 | Среднегодовая стоимость собственного капитала, тыс. руб. | 1960728 | 2281539,5 | 320811,5 |
| 3 | Рентабельность собственного капитала % | 13,054 | 15,1739 | 2,12 |
| Влияние факторов: | Х | Х | Х | |
| 4 | Изменения финансового рычага | Х | Х | -1,8 |
| 5 | Изменения коэффициента оборачиваемости заемного капитала | Х | Х | 0,64 |
| 6 | Изменения рентабельности продаж, рассчитываемой на основании чистой прибыли. | Х | Х | 3,28 |
1. Определяем среднегодовую величину собственного капитала по данным баланса, по формуле средней арифметической за прошлый и отчетный период.
СК0 = 1960728 тыс.руб.
СК1 = 2281539,5 тыс.руб.
∆СК = СК1-СК0=2281539,5-1960728=320811,5 тыс.руб.
2. Рассчитаем рентабельность собственного капитала по формуле ρСК = P/СК.
Прошлый год: (255950/1960728)*100=13,054%
Отчетный год: (346199/2281539,5)*100=15,1739%
∆ ρСК = 15,1739%-13,054%=2,12%
3. Рассчитаем влияние чистой прибыли и собственного капитала на рост рентабельности.
Рассмотрим кратную модель:
У0 = а0/в0; У1=а1/в1; ∆У=У1-У0
∆Уа = а1/в0-а0/в0
∆Ув = а1/в1-а1/в0
∆ρчп = 346199/1960728-255950/1960728=0,1766-0,1305=0,0461
∆ρск = 346199/2281539,5-346199/1960728=0,1517-0,1766=-0,0249
0,0461-0,0249=0,0212*100=2,12%
Из расчетов видно, что наибольшее влияние оказало увеличение чистой прибыли. Собственный капитал оказал негативное влияние, за счет роста собственного капитала рентабельность снизилась на 2,49%.
4. Сравним темпы роста и прироста чистой прибыли и собственного капитала.
Троста ЧП = 346199/255950*100=135,26%
Тприроста ЧП = 135,26-100=35,26%
Троста СК = 2281539,5/1960728*100=116,36%
Т прироста СК = 116,36-100=16,36%
Темп прироста чистой прибыли выше темпа прироста собственного капитала, поэтому изменение рентабельности имеет положительную тенденцию.
5. Проводим моделирование кратной модели в трехфакторную мультипликативную модель.
ρСК = P/СК= (ЗК/СК) * (N/ЗК) * (P/N), где
ЗК/СК – финансовый рычаг;
N/ЗК – коэффициент оборачиваемости заемного капитала;
P/N – рентабельность продаж.
6. Используя способ абсолютных разниц, рассчитаем влияние на рентабельность собственного капитала различных факторов по следующим формулам:
значение финансового рычага;
ФР = (ЗК/СК)
ФР0=1247142/1960728=0,6361
ФР1=1251127/2281539,5=0,5484
∆ФР=ФР1-ФР0=0,5484-0,6361=-0,0877
значение коэффициента оборачиваемости заемного капитала;
Коб. зк0 =8243819/1247142=6,6102
Коб. зк1 =8738523/1251127=6,9845
∆Коб. зк =6,9845-6,6102=0,3743
значение рентабельности продаж;
ρ = P/N
ρпрод0 =255950/8243819=0,031
ρпрод1 =346199/8738523=0,0396
∆ρпрод =0,0396-0,031=0,0086
влияние финансового рычага;
-0,0877*6,6102*0,031*100=-1,8%
влияние коэффициента оборачиваемости заемного капитала;
0,5484*0,3743*0,031*100=0,64%
влияние рентабельности продаж;
0,5484*6,9845*0,0086*100=3,28%
общее влияние всех факторов
-1,8%+0,64%+3,28%=2,12%
Вывод. Из расчета видно, что увеличение рентабельности собственного капитала на 2,12 % в первую очередь произошло за счет изменения рентабельности продаж на 3,28%. Факторы, оказавшие отрицательное влияние — изменение финансового рычага на 0,877%, его изменение, уменьшило рентабельность собственного капитала на 1,8%. Исходя из кратной модели можно сделать вывод, что рост рентабельности собственного капитала произошло в основном за счет роста чистой прибыли на 35,26%, рост рентабельности составил 4,61%. За счет собственного капитала произошло уменьшение рентабельности на 2,49%. Источники роста рентабельности стоит искать в реструктуризации, модернизации производственной деятельности организации.
5. АНАЛИЗ ФИНАНСОВОГО ПОЛОЖЕНИЯ ОРГАНИЗАЦИИ
Задание № 20
Определим наличие собственных оборотных средств на начало и конец отчетного года, факторы, повлиявшие на их изменение.
Таблица 20 Определение собственных оборотных средств и влияния отдельных факторов, вызвавших их изменение.
| №п/п | Показатель | на начало года | на конец года |
Изменение (+ -) |
Влияние факторов на изменение собственных оборотных средств |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Капитал и резервы | ||||
| Уставный капитал | 110 | 110 | 0 | 0 | |
| Добавочный капитал | 1723364 | 2237170 | 513806 | 513806 | |
| Резервный капитал | 81 | 95 | 14 | 14 | |
| Нераспределенная прибыль | 255950 | 346199 | 90249 | 90249 | |
| Итого по разделу | 1979505 | 2583574 | 604069 | 604069 | |
| 2 | Долгосрочные обязательства | ||||
| Займы и кредиты | 344104 | 217014 | -127090 | -127090 | |
| 3 | Внеоборотные активы | ||||
| Нематериальные активы | - | - | - | - | |
| Основные средства | 1247434 | 1358972 | 111538 | -111538 | |
| Незавершенное строительство | 293094 | 358761 | 65667 | -65667 | |
| Итого по разделу | 1540528 | 1717733 | 177205 | -177205 | |
| Наличие собственного оборотного капитала (рассчитать) | 783081 | 1082855 | 299774 | 299774 |
1. Собственный оборотный капитал определяется по данным баланса, как разность между долгосрочными пассивами, долгосрочными обязательствами, доходами будущих периодов и внеоборотными активами. Так как модель собственного оборотного капитала - модель аддитивного типа, то и влияние факторов на изменение собственного капитала будет в размере изменения этих факторов. Только факторы, за счет которых собственный оборотный капитал увеличивается (капитал и резервы, долгосрочные обязательства), повлияют с тем же знаком, что и их изменения (за счет роста фактора произойдет рост собственного оборотного капитала), а факторы, за счет которых собственный оборотный капитал уменьшается (внеоборотные активы), с противоположным знаком (рост фактора ведет к уменьшению собственного оборотного капитала).
2. Посчитаем теп роста и темп прироста всех показателей.
Троста УК = 110/110*100=100%; Тприроста УК=100-100=0%
Величина уставного капитала не изменилась.
Троста ДК = (2237170/1723364)*100=129,81%
Тприроста ДК = 129,81-100 = 29,81%
Величина добавочного капитала увеличилась на 29,81%.
Тприроста РК = 95/81*100=117,28%;% Тприроста РК = 17,28%
Величина резервного капитала увеличилась на 17,28%
Троста НП = 346199/255950*100 = 135,26%; Тприроса = 35,26%
Величина нераспределенной прибыли увеличилась на 35,26%
ТростаДО = 217014/344104*100 = 63,07%;
Тприроста ДО = 63,07-100 = -36,93%
Величина долгосрочных обязательств снизилась в отчетном году по сравнению с предыдущим на 36,93%.
Троста ОС = 1358972/1247434*100 = 108,94%; Тприроста ОС = 8,94%
Величина основных средств увеличилась на 8,94%.
Троста НС = 358761/293094*100 = 122,4%; Тприроста НС = 22,4%
Незавершенное строительство выросло в отчетном году по сравнению с прошлым на 22,4%.
3. Считаем коэффициент обеспеченности предприятия собственными оборотными средствами.
Коб = СОС/Оборотные активы = (490+590+640)-190/290
Коб0 = 783081/1728872=0,4529
Коб1 = 1082855/2078200=0,5211
∆Коб = 0,5211-0,4529=0,0682
Коб и в прошлом и отчетном году больше нормативного значения 0,1, следовательно структура баланса может быть признана удовлетворительной, а предприятие платежеспособным.
4.Коэффициент обеспеченности материальными запасами.
Кмз = СОС/Запасы (стр. 210)
Кмз0 =783081/993054=0,7886
Кмз1 =1082855/1188523=0,9111
∆Кмз =0,1225
Коэффициент находится в пределах нормативных значений от 0,6 до 0,8. Показывает, в какой степени материальные запасы покрыты собственными источниками и не нуждаются в привлечении заемных средств.
5.Коэффициент маневренности.
Км = СОС/(490+590+640)
Км0 = 783081/2323609=0,3370
Км1 =1082855/2800588=0,3867
∆Км=0,0497
Показывает, какая часть собственных средств находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Оптимальное значение 0,5. В нашем случае Км меньше оптимального значения, но наблюдается рост данного показателя.
Вывод. Собственные оборотные средства увеличились в отчетном году по сравнению с прошлым на 299774 тыс.руб. и составили 1082855 тыс.руб. Увеличение этого показателя произошло в основном за счет увеличения добавочного капитала на 513806 тыс.руб. и роста нераспределенной прибыли на 90249 тыс.руб.
Уменьшение собственного оборотного капитала произошло за счет уменьшения долгосрочных обязательств на 127090 тыс.руб. Что говорит о значительных выплатах по кредитам и займам в отчетном году. А также за счет увеличения основных средств и незавершенного строительства на 177205 тыс.руб.
Коэффициент обеспеченности предприятия собственными оборотными средствами и в прошлом и отчетном году больше нормативного значения 0,1, он составил 0,4529 и 0,5211 а, следовательно, структура баланса может быть признана удовлетворительной, а предприятие платежеспособным.
Коэффициент обеспеченности материальными запасами находится в пределах нормативных значений от 0,6 до 0,8. Показывает, в какой степени материальные запасы покрыты собственными источниками и не нуждаются в привлечении заемных средств.
Коэффициент маневренности показывает, какая часть собственных средств находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Оптимальное значение 0,5. В нашем случае Км меньше оптимального значения, в отчетном году 0,3867, в прошлом году 0,3370 но наблюдается рост данного показателя на 0,0497. Что говорит об улучшении положения. Так же для оценки данного коэффициента необходимо проанализировать сферу деятельности предприятия, поскольку у фондоемких предприятий данный коэффициент может быть меньше нормативного.
Так же дальнейший анализ должен быть направлен на оценку оборачиваемости оборотных активов и улучшения эффективности их использования.
Задание № 21
Операционный рычаг (леверидж) показывает степень чувствительности операционной прибыли к изменению объема продаж. При его высоком значении даже незначительное изменение производства продукции приводит к существенному изменению прибыли.
Таблица 21 Аналитическая таблица расчета операционного рычага.
| №п/п | Показатели | Прошлый год | Отчетный год |
| 1 | 2 | 3 | 4 |
| 1 | Выручка от продаж, тыс. руб. | 8243819 | 8738523 |
| 2 | Переменные затраты, тыс.руб. | 4426831 | 4710064 |
| 3 | Прибыль от продаж, тыс.руб. | 914737 | 996194 |
| 4 | Маржинальный доход в составе выручки, тыс.руб. | 3816988 | 4028459 |
| 5 | Операционный рычаг | 4,173 | 4,038 |
| 6 | Эффект операционного рычага | Х | 1,4833 |
1.Определяем значение операционного рычага за прошлый и отчетный год.
Прошлый год =3816988/914737=4,173
Отчетный год = 4028459/996191=4,038
2. Темп прироста прибыли составил:
996191/914737*100-100=8,9%
3. Темп прироста выручки составил:
8738523/8243819*100-100=6%
4.Эффект операционного рычага: 8,9/6=1,4833
Темп прироста прибыли превышает темп прироста выручки, если выручка выросла на 1%, то прибыль увеличится на 1,48%
Финансовый рычаг - отражает отношение заемного и собственного капитала, показывает сколько приходится заемного капитала на 1 рубль собственного.
Эффект финансового рычага показывает на сколько процентов изменится рентабельность капитала за счет привлечения заемных средств.
ЭФР= (1-Кнал)*(ρк - ЦЗК) ЗК/СК;
Таблица 22 Аналитическая таблица расчета финансового рычага.
| №п/п | Показатель | Прошлый год | Отчетный год |
| 1 | 2 | 3 | 4 |
| 1 | Капитал | 3207870 | 3532666,5 |
| 2 | Собственный капитал(среднегодовая величина), тыс.руб. | 1960728 | 2281539,5 |
| 3 | Заемный капитал (среднегодовая величина), тыс.руб. | 1247142 | 1251127 |
| 4 | Финансовый рычаг | 0,6361 | 0,5484 |
| 5 | Прибыль до уплаты налога и % за пользование заемным капиталом, тыс.руб. | 579281 | 657369 |
| 6 | Рентабельность капитала% | 18,06 | 18,61 |
| 7 | Цена заемного капитала% | 16 | 16 |
| 8 | Расходы за пользованием заемного капитала, тыс.руб | 285035 | 295236 |
| 9 | Прибыль к налогообложению, тыс.руб. | 294246 | 362133 |
| 10 | Коэффициент налогообложения Кнал | 0,2 | 0,2 |
| 11 | Налог на прибыль, тыс.руб | 38296 | 15934 |
| 12 | Чистая прибыл, тыс.руб | 255950 | 346199 |
| 13 | Рентабельность собственного капитала, % | 13,05 | 15,17 |
| 14 | Эффект финансового рычага | 1,0482 | 1,145 |
1. Рассчитаем среднегодовую стоимость собственного и заемного капитала как среднее арифметическое на начало и конец периода.
2. Рассчитаем рентабельность капитала, как отношение прибыли до уплаты налога и % за пользование заемным капиталом к капиталу.
Прошлый год=579281/3207870*100=18,06%
Отчетный год=657369/3532666,5*100=18,61%
3. Рассчитаем финансовый рычаг как отношение заемного капитала к собственному.
Прошлый год =1247142/1960728=0,6361
Отчетный год=1251127/2281539,5=0,5484
4. Рассчитаем рентабельность собственного капитала, как отношение чистой прибыли к среднегодовой величине собственного капитала.
Прошлый год=255950/1960728*100=13,05%
Отчетный год=346199/2281539,5*100=15,17%
5. Рассчитаем эффект финансового рычага по формуле:
ЭФР= (1-Кнал)*( ρк- ЦЗК) ЗК/СК;
Прошлый год = (1-0,2)*(18,06-16)* 1247142/1960728=1,0482
Отчетный год = (1-0,2)*(18,61-16)* 1251127/2281539,5=1,145
Вывод. Из приведенных расчетов видим, что финансовый рычаг имеет положительный эффект за счет того, что рентабельность капитала выше процентной ставки ссудного капитала. Следовательно, повышение доли заемного капитала позволит увеличить рентабельность совокупного капитала.
Операционно-финансовый рычаг - это сопряженный эффект финансового и операционного рычага, определяется как произведение операционного и финансового рычага.
Между эффектом финансового и эффектом операционного рычага имеется прямая функциональная зависимость, которая проявляется в том, что рост силы операционного рычага, увеличивается эффектом финансового рычага, что в конечном итоге приводит к усилению производственному и финансовому риску.
Задание №22.
Определим эффективность использования оборотных активов и влияния произошедших изменений на финансовое положение организации.
Таблица 23 Факторный анализ рентабельности оборотных активов (по данным ф. № 1 и № 2)
| Показатель | Предшествующий год | Отчетный год | Изменение (+, -) | Алгоритм расчета |
| 1 | 2 | 3 | 4 | 5 |
| 1. Чистая прибыль (убыток) отчетного периода, тыс. руб. | 255950 | 346199 | 90249 | Ф№2 |
| 2. Среднегодовые остатки оборотных активов, тыс. руб. | 1637198 | 1903536 | 266338 | (А к+Ан)/2 |
| 3. Средние остатки собственного капитала, тыс. руб. | 1960728 | 2281539,5 | 320811,5 | (СКк+СКн)/2 |
| 4. Выручка (нетто) от продажи товаров, продукции, выполнения работ, оказания услуг, тыс. руб. | 8243819 | 8738523 | 494704 | Ф№2 |
| 5. Рентабельность оборотных активов, % | 15,63% | 18,19% | 2,56% |
|
| 6. Коэффициент автономии (независимости) | 1,1976 | 1,1986 | 0,0010 | К авт. = СК/А |
| 7. Коэффициент оборачиваемости собственного капитала | 4,2045 | 3,8301 | -0,3744 |
Коб. ск= NСК |
| 8. Рентабельность продаж, % | 3,1048 | 3,9618 | 0,8570 | ρпр = P/N |
|
9. Влияние факторов на изменение рентабельности активов - всего В том числе: |
X | X | 2,55 |
|
| а) коэффициента автономии (независимости) |
X |
X |
0,01 |
|
| б) коэффициента оборачиваемости собственного капитала |
X |
X |
-1,39 |
|
| в) рентабельности продаж, % | Х | Х | 3,93 |
|


1. Показатель рентабельности активов, это результат текущей деятельности, в котором прибыль сопоставляется с величиной активов организации, представляющих собой основной и оборотный капитал, использование которого должно приносить экономические выгоды. Рентабельность активов показывает на сколько эффективно используется имущество и определяется как отношение прибыли к среднегодовой величине активов.
2. Коэффициент автономии (независимости) указывает, насколько организация может уменьшить величину активов без нанесения ущерба интересам кредиторов. Норма коэффициента > 0,5 .
И в отчетном и прошлом году коэффициент больше 0,5, что соответствует нормативному значению, величина этого показателя изменилась незначительно.
3. Коэффициент оборачиваемости собственного капитала характеризует интенсивность использования средств организации и ее деловой активности, показывает размер выручки, приходящейся на 1 рубль собственного капитала.
Показатель уменьшился на -0,3744, это свидетельствует о том, что выручка на 1 рубль собственного капитала в отчетном году увеличилась в меньшей степени по сравнению с предыдущим годом, т.е нет адекватного увеличения выручки в связи с ростом собственного капитала.
4. Рентабельность продаж (ρ пр) — это процентное отношение суммы прибыли от продаж к выручке от продажи продукции (товаров).
Определяется по формуле:
ρпр = P/N,
где Р - прибыль от продаж, а N – выручка от продажи продукции (товаров).
5. В анализируемой организации рентабельность оборотных активов увеличилась на 2,56%.
Для расчета влияния факторов на показатель рентабельности активов кратная модель преобразуется в трехфакторную мультипликативную модель, в результате следующих преобразований:
p =
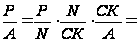 ρпрод.
* Коб. ск *
Кавт.
Из трехфакторной мультипликативной модели рентабельности активов видно, что рентабельность активов прямопропорциональна изменению коэффициента автономии, оборачиваемости собственного капитала и рентабельности продаж. Для количественной оценки влияния этих факторов проводим анализ с помощью метода абсолютных разниц.
y=a*b*c
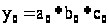 ;
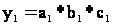 ;
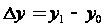
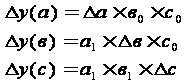
∆у=∆ρ=18,19%-15,63%=2,56%-изменение рентабельности под влиянием всех факторов.
∆у(а)=0,0010*4,2045*3,1048=0,013% - изменение рентабельности за счет влияния коэффициента автономии.
∆у(б)=-0,3744*1,1986*3,1048=-1,39%- изменение рентабельности за счет влияния коэффициента оборачиваемости собственного капитала.
∆у(в)=0,8570*3,8301*1,1986=3,93% - изменение за счет увеличения рентабельности продаж.
Проверка балансовым методом: 0,013-1,39+3,93=2,56%
Вывод. Таким образом, из произведенных расчетов видно, что рентабельность активов выросла в отчетном году по сравнению с прошлым годом на 2,56%, что является положительным фактом. Также видим, что основное влияние на рост рентабельности активов оказал рост рентабельности продаж (на 3,93%). Отрицательное влияние оказало изменение коэффициента зависимости, за счет влияния этого фактора рентабельность оборотных активов снизилась на 1,39%.
Задание № 23
В процессе взаимоотношений предприятий с кредитной системой, а также с другими предприятиями возникает необходимость в проведении анализа кредитоспособности (платежеспособности) заемщика. Кредитоспособность – это способность организации своевременно и полностью расплачиваться по своим долгам. В ходе анализа кредитоспособности проводятся расчеты по определению ликвидности активов предприятия и ликвидности его баланса. Ликвидность активов – это величина, характеризующая время превращения активов в деньги, то есть чем меньше времени требуется для их превращения в деньги, тем активы ликвиднее. Ликвидность баланса выражается в степени покрытия обязательств активами, срок превращения которых в деньги соответствует сроку погашения обязательств.
Ликвидность баланса можно оценить методом группировки и способом расчета финансовых коэффициентов.
Таблица 24 Анализ ликвидности баланса способом группировки.
| Актив | На начало года | На конец года | Пассив | На начало года | На конец года | Платежный излишек (недостаток)(+ - ) | |
| На начало года | На конец года | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Наиболее ликвидные активы А1 | 145295 | 151365 | Наиболее срочные обязательства П1 | 786871 | 832679 | -641576 | -681314 |
| Быстро реализуемые активы А2 | 468217 | 578973 | Краткосрочные пассивы П2 | 158920 | 162666 | 309297 | 416307 |
| Медленно реализуемые активы А3 | 993188 | 1188662 | Долгосрочные пассивы П3 | 344104 | 217014 | 649084 | 971648 |
| Труднореализуемые активы А4 | 1662700 | 1876933 | Постоянные пассивы П4 | 1979505 | 2583574 | -316805 | -706641 |
| БАЛАНС | 3269400 | 3795933 | БАЛАНС | 3269400 | 3795933 | ||
1. Анализ ликвидности баланса заключается в сравнении средств по активу сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности с обязательствами по пассиву, сгруппированными по сроку их погашения и расположенными в порядке возрастания сроков.
В зависимости от степени ликвидности активы подразделяются на следующие группы:
А1-наиболее ликвидные активы - денежные средства и краткосрочные финансовые вложения;
А2-быстро реализуемые активы - краткосрочная дебиторская задолженность (кроме просроченной и сомнительной) и прочие оборотные активы;
А3-медленно реализуемые активы - запасы (кроме неликвидных запасов сырья, материалов и готовой продукции) и НДС по приобретенным ценностям;
А4-трудно реализуемые активы - внеоборотные активы, долгосрочная дебиторская задолженность, неликвидные запасы сырья и готовой продукции, просроченная и сомнительная дебиторская задолженность.
В зависимости от срочности оплаты пассивы подразделяются:
П1-наиболее срочные обязательства - кредиторская задолженность, задолженность перед собственниками по выплате дивидендов, просроченная задолженность по кредитам и займам;
П2-краткосрочные обязательства- краткосрочные кредиты и займы, кроме просроченных, резервы предстоящих расходов, прочие краткосрочные обязательства;
П3-долгосрочные обязательства - долгосрочные кредиты и займы и другие долгосрочные обязательства;
П4-постоянные пассивы - собственный капитал (3 ст. раздела баланса).
Для определения ликвидности баланса сопоставляются итоги групп по активу и пассиву. Баланс считается абсолютно ликвидным при соблюдении следующих условий:
А1≥П1
А2≥П2
А3≥П3
А4≤П4
В рассматриваемом примере баланс нельзя считать абсолютно ликвидным, так как данное неравенство не выполняется.
На начало года:
А1≤П1 на 641576тыс.руб.- условие не выполняется
А2≥П2 на 309297 тыс.руб.
А3≥П3 на 649084 тыс.руб.
А4≤П4 на 316805 тыс.руб.
На конец года:
А1≤П1 на 681314тыс.руб.- условие не выполняется
А2≥П2 на 416307 тыс.руб.
А3≥П3 на 971648 тыс.руб.
А4≤П4 на 706641 тыс.руб.
Недостаток средств по группе А1 можно компенсировать избытком активов по группе А2 и А3.
2. Сопоставление ликвидных средств и обязательств позволяет рассчитать следующие показатели:
Текущую ликвидность, которая свидетельствует о платежеспособности или неплатежеспособности организации на ближайший период времени;
ТЛ=(А1+А2)-(П1+П2)
На начало года:
ТЛ=(145295 + 468217)-( 786871+158920) = -332279 тыс.руб.
На конец года:
ТЛ=(151365+578973)-( 832679+162666) = -265007 тыс.руб.
Данный показатель свидетельствует, что организация неплатежеспособна на ближайший период времени.
Перспективная платежеспособность - прогноз платежеспособности на основе будущих поступлений и платежей.
ПЛ=А3-П3
На начало года ПЛ=993188-344104 = 649084 тыс. руб.
На конец года ПЛ=1188662-217014 = 971648 тыс.руб.
На основе будущих поступлений и платежей организация платежеспособна. Организация имеет возможность восстановить платежеспособность, в дальнейшем улучшив сбыт и производство продукции.
Наряду с группировкой используют способ расчета финансовых коэффициентов.
Таблица 25 Динамика показателей ликвидности активов и финансовой устойчивости организации (по данным ф. №1)
| Показатель | На начало года | На конец года | Изменение (+, -) | Нормативный показатель |
| 1. Коэффициент абсолютной ликвидности | 0,1536 | 0,1521 | -0,0015 | >0,2 |
| 2. Коэффициент промежуточной (критической) ликвидности | 0,6487 | 0,7338 | 0,0851 | >0,8 |
| 3. Коэффициент текущей (общей) ликвидности | 1,8280 | 2,0879 | 0,2600 | >2 |
|
4.Общий показатель ликвидности. А1+0,5А2+0,3А3/П1+0,5П2+0,3П3 |
0,6986 | 0,8225 | 0,1239 | >1 |
| 5.Коэфициент обеспеченности оборотных активов собственными средствами | 0,4529 | 0,5211 | 0,0681 | >0,1 |
| 6.Коэффициент автономии | 0,6055 | 0,6806 | 0,0752 | >0,5 |
| 7.Коэффициент финансовой устойчивости | 0,7107 | 0,7378 | 0,0271 | >0,75 |
1.Коэффициент абсолютной ликвидности = (Денежные средства + Краткосрочные финансовые вложения)/Краткосрочные обязательства. (ф.№1 (250+260)/(610+620+630+650+660))= А1/П1+П2
Коэффициент абсолютной ликвидности на начало периода = (145295)/(786871+158920) = 0,1536
Коэффициент абсолютной ликвидности на конец периода = (151365) /(832679+162666) = 0,1521
Изменение = 0,1521-0,1536=- 0,0015
Коэффициент абсолютной ликвидности показывает, какая часть краткосрочных заемных обязательств может быть при необходимости погашена немедленно за счет денежных средств. Значение этого показателя должно быть > 0,2. В нашем случае оно ниже нормативного значения, и имеет отрицательную динамику.
2. Коэффициент промежуточной (критической) ликвидности = (Денежные средства + Краткосрочные финансовые вложения + Краткосрочная дебиторская задолженность + Прочие оборотные активы) / Краткосрочные обязательства.=А1+А2/П1+П2 (ф.№1 (260+250+240+270)//(610+620+630+650+660))
Коэффициент промежуточной (критической) ликвидности на начало периода = = 0,6487
Коэффициент промежуточной (критической) ликвидности на конец периода = = 0,7338
Изменение = 0,7338 - 0,6487 = 0,0851
Коэффициент промежуточной (критической) ликвидности показывает прогнозируемую платежеспособность организации при условии своевременного проведения расчетов с дебиторами. Рекомендованные значения этого показателя > 0,8. В нашем случае это условие не выполняется, но динамика показателя положительная, что свидетельствует о возможности восстановлении платежеспособности предприятия.
3. Коэффициент текущей (общей) ликвидности = (Оборотные активы – Задолженность учредителей по взносам в уставный капитал) / Краткосрочные обязательства.
Коэффициент текущей (общей) ликвидности на начало периода = 1728872/945791 = 1,828
Коэффициент текущей (общей) ликвидности на конец периода = 2078200/995345 = 2,0879
Изменение = 2,0879-1,828 = 0,26
Коэффициент текущей (общей) ликвидности характеризует степень обеспеченности (покрытия) всеми оборотными активами краткосрочных обязательств организации. Значение этого коэффициента должно быть >2. В нашем случае показатель на начало года меньше оптимального значения, но на конец года соответствует нормативному значению, что говорит об улучшении ситуации.
4.Общий показатель ликвидности: А1+0,5А2+0,3А3/П1+0,5П2+0,3П3
На начало периода=0,6987
На конец года=0,8225
Изменение=0,8225-0,6987=0,1239
Показатель ниже нормативного, но имеет положительную динамику, что говорит о возможности восстановления общей ликвидности предприятия.
5.Коэффициент обеспеченности оборотных активов собственными средствами = СК + Долгосрочные обязательства - Внеоборотные активы / Оборотные активы.
На начало периода =(1979505+344104-1540528)/1728872= 0,4529
На конец периода = (2583574+217014-1717733)/2078200=0,5211
Изменение = 0,5211-0,4529=0,0681
Из расчетов видно, что данный коэффициент соответствует нормативному значению, что свидетельствует о том, что оборотные активы предприятия обеспеченны собственными средствами.
6. Коэффициент автономии = Собственный капитал/Активы
На начало периода=1979505/3269400=0,6055
На конец периода=2583574/3795933=0,6806
Изменение=0,6806-0,6055=0,0752
Нормативное значение больше 0,5, на анализируемом предприятии этот показатель находится в пределах нормы, следовательно, предприятие не имеет зависимости от кредиторов.
7. Коэффициент финансовой устойчивости = СК+ДО/Все Активы.
На начало периода = (1979505+344104)/3269400=0,7107
На конец периода = (2583574+217014)/ 3795933=0,7378
Изменение = 0,7378-0,7107=0,0271
Нормативное значение больше 0,75, на анализируемом предприятии это значение не значительно ниже нормативного, но его динамика положительна.
Вывод. Проведя анализ исследуемого предприятия методом группировки и рассчитав экономические коэффициенты видно, что баланс предприятия нельзя назвать абсолютно ликвидным, так как его наиболее ликвидные активы не покрывают наиболее срочных обязательств. Что подтверждает и текущая ликвидность, которая свидетельствует о платежеспособности или неплатежеспособности организации на ближайший период времени и составляет отрицательную величину (-332279 тыс.руб. на начало года ,и на конец года-265007 тыс.руб.).
Данный показатель свидетельствует, что организация неплатежеспособна на ближайший период времени.
Но имеется возможность недостаток средств по наиболее ликвидным активам возможно компенсировать их избытком по остальным группам. Что подтверждает расчет перспективной платежеспособности- прогноза платежеспособности на основе будущих поступлений и платежей, которая составляет положительную величину(на начало года 649084 тыс. руб.,на конец года 971648 тыс.руб.)
На основе будущих поступлений и платежей организация платежеспособна. Организация имеет возможность восстановить платежеспособность, в дальнейшем улучшив сбыт и производство продукции.
Данные выводы так же подтверждаются расчетом коэффициентов, так коэффициенты рассчитанные на основе наиболее ликвидных показателей не соответствуют нормативным значениям.
Коэффициент абсолютной ликвидности показывает, какая часть краткосрочных заемных обязательств может быть при необходимости погашена немедленно за счет денежных средств. Значение этого показателя должно быть > 0,2. В нашем случае оно ниже нормативного значения на начало и конец года(0,1536 и 0,1521 соответственно), и имеет отрицательную динамику, показатель снизился на 0,0015 .
Коэффициент промежуточной (критической) ликвидности показывает прогнозируемую платежеспособность организации при условии своевременного проведения расчетов с дебиторами. Рекомендованные значения этого показателя > 0,8. В нашем случае это условие не выполняется (0,6987 и 0,8225), но динамика показателя положительная (0,1239), что свидетельствует о возможности восстановлении платежеспособности предприятия.
Коэффициент текущей (общей) ликвидности характеризует степень обеспеченности (покрытия) всеми оборотными активами краткосрочных обязательств организации. Значение этого коэффициента должно быть >2. В нашем случае показатель на начало года меньше оптимального значения, но на конец года соответствует нормативному значению и составляет 2,0879, что говорит об улучшении ситуации.
Общий показатель ликвидности ниже нормативного(>1) на конец периода составляет 0,8225 , но имеет положительную динамику, что говорит о возможности восстановления общей ликвидности предприятия.
Из расчетов видно, коэффициент обеспеченности оборотных активов собственными средствами соответствует нормативному значению, что свидетельствует о том, что оборотные активы предприятия обеспеченны собственными средствами.
Коэффициенты автономии находится в пределах нормативного значения, что говорит о том, что предприятие не зависит от кредиторов.
Коэффициент финансовой устойчивости незначительно ниже нормативного и его динамика положительна, что свидетельствует о нормальной финансовой устойчивости предприятия. Можно сделать вывод что в целом, предприятие ликвидно и устойчиво, но следует обратить внимание на его текущую ликвидность, изыскать возможности для реструктуризации краткосрочной задолженности, погашения за счет более долгосрочных кредитов, для того чтобы восстановить абсолютную ликвидность баланса предприятия.
Задание 24.
Проанализируем соотношение дебиторской и кредиторской задолженности. Для расчета этого показателя используем форму №1.
Таблица 26 Состав структуры и динамика дебиторской и кредиторской задолженности.
|
№ п/п |
Показатели | на начало года | на конец года | Темп роста % | Абсолютное отклонение | Относительное отклонение | ||
| тыс.руб. | удельный вес% | тыс.руб. | удельный вес% | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1 | Дебиторская задолженность: | 590389 | 100,00 | 738173 | 100,00 | 125,03 | 147784 | - |
| 1.1 | Краткосрочная -всего | 468217 | 79,31 | 578973 | 78,43 | 123,65 | 110756 | -0,87 |
| 1.2 | в том числе: расчеты с покупателями и заказчиками | 424161 | 71,84 | 441057 | 59,75 | 103,98 | 16896 | -12,09 |
| 1.3 | авансы выданные | - | - | - | - | - | - | - |
| 1.4 | прочая | 44056 | 7,46 | 137916 | 18,68 | 313,05 | 93860 | 11,22 |
| 1.5 | долгосрочная - всего | 122172 | 20,69 | 159200 | 21,57 | 130,31 | 37028 | 0,87 |
| 2 | Кредиторская задолженность | 1130821 | 100,00 | 1065565 | 100,00 | 94,23 | -65256 | - |
| 2.1 | Краткосрочная всего | 786717 | 69,57 | 832546 | 78,13 | 105,83 | 45829 | 8,56 |
| 2.2 | в том числе: расчеты с поставщиками и подрядчиками | 594662 | 52,59 | 630956 | 59,21 | 106,10 | 36294 | 6,63 |
| 2.3 | авансы полученные | - | - | - | - | - | - | - |
| 2.4 | расчеты по налогам и сборам | 87720 | 7,76 | 91778 | 8,61 | 104,63 | 4058 | 0,86 |
| 2.5 | кредиты и займы | - | - | - | - | - | - | - |
| 2.6 | прочая | 104335 | 9,23 | 109812 | 10,31 | 105,25 | 5477 | 1,08 |
| 2.7 | Долгосрочная - всего | 344104 | 30,43 | 233019 | 21,87 | 67,72 | -111085 | -8,56 |
| 2.8 | займы | - | - | - | - | - | - | - |
| 3 | Индекс покрытия кредиторской задолженности дебиторской | 0,5221 | Х | 0,6928 | Х | Х | 0,1707 | Х |
1. Проведем анализ динамики и структуры дебиторской и кредиторской задолженности.
Дебиторская задолженность выросла в отчетном году по сравнению с прошлым годом на 25,03%. Большую ее часть составляет краткосрочная дебиторская задолженность, которая составляет 78,43 % в отчетном году, и снизилась незначительно по сравнению с прошлым годом. В свою очередь стоит отметить, что в краткосрочной дебиторской задолженности наибольший удельный вес имеют расчеты с покупателями и заказчиками , 71,84% в прошлом году и 59,75% в отчетном, причем ее удельный вес снизился на 12,09% в пользу прочей задолженности. О чем так же свидетельствует прирост прочей дебиторской задолженности на 213,05%.
В свою очередь видно, что снижение кредиторской задолженности составило
5,77% в отчетном году по сравнению с прошлым годом. Наибольший удельный вес занимает краткосрочная задолженность, (78,13% в отчетном году), ее значение возросло на 8,54%. Основную ее часть составляют расчеты с поставщиками и подрядчиками, этот показатель вырос на 6,63 % в отчетном году и составил 59,21%. Также следует отметить, что в отчетном году снизился удельный вес долгосрочной кредиторской задолженности на 8,56% и составил 21,87% на конец периода. Это может свидетельствовать о значительных выплатах по долгосрочным кредитам и займам в отчетном году.
2. Такой показатель как соотношение дебиторской и кредиторской задолженности показывает, сколько дебиторской задолженности приходится на каждый рубль кредиторской задолженности.
Если дебиторская задолженность больше кредиторской, это является возможным фактором обеспечения высокого уровня коэффициента общей ликвидности. Одновременно это может свидетельствовать о более быстрой оборачиваемости кредиторской задолженности по сравнению с оборачиваемостью дебиторской задолженности. В таком случае в