Экономическая оценка инвестиционного проекта по производству камбалы дальневосточной холодного копчения
При разработке более или менее крупных ИП учет риска обязателен. Затраты, связанные с проведением данной работы, не идут ни в какое сравнение с потенциальными потерями.
Наиболее популярным способом учета риска является увеличение на соответствующую величину нормы дисконтирования, что является прямым переносом подхода с оценки риска ценных бумаг на оценку риска, связанного с реальными инвестициями [21; 288-290].
Для обоснования поправки на риск к норме дисконтирования следует использовать Методические рекомендации по оценке эффективности ИП [23; 94].
Таблица 3.1
Ориентировочная величина поправок на риск неполучения предусмотренных проектом доходов
| Величина риска | Пример цели проекта | Величина поправки на риск, % |
| Низкий | Вложения в развитие производства на базе освоенной техники | 3-5 |
| Средний | Увеличение объемов продаж существующей продукции | 8-10 |
| Высокий | Производство и продвижение на рынок нового продукта | 13-15 |
| Очень высокий | Вложения в исследования и инновации | 18-20 |
3.2 Методы оценки риска инвестиционных проектов
Для оценки рисковости ИП в мировой практике чаще всего применяются следующие простейшие методы:
анализ чувствительности;
анализ условий достижения безубыточности;
методы, основанные на аппарате теории вероятностей, в т.ч. имитационные модели и дерево решений.
Первые два методы наиболее просты, но зато дают менее точные оценки риска, так как игнорируют закономерности формирования вероятностей тех или иных событий. Их достоинством является дешевизна и понятность для большинства менеджеров, тогда как методы, основанные на теории вероятностей, существенно сложнее, их применение требует больших затрат. А результаты не вполне понятны менеджерам, не имеющим соответствующей подготовки. Кроме того, в условиях России применение таких подходов к оценке рисков пока крайне затруднено отсутствием достаточно надежной статистической базы [21; 309].
Анализ чувствительности
При подготовке и обсуждении любого ИП обычно возникают вопросы о том, что может пойти не так, как задумано или о том, что может быть для проекта наиболее опасным. Этот метод позволяет проводить анализ «что будет, если» и получить ответы на вопрос типа: как изменятся показатели эффективности проекта при изменении входных параметров.
Цель анализа чувствительности состоит в сравнительном анализе влияния различных факторов ИП на ключевой показатель эффективности проекта, например, ЧДД или ВНД.
Приведем наиболее рациональную последовательность проведения анализа чувствительности:
а) Выбор ключевого показателя эффективности инвестиций (ВНД или ЧДД);
б) Выбор факторов, относительно которых разработчик ИП не имеет однозначного суждения. Типичными являются следующие факторы:
- капитальные затраты и вложения в оборотные средства;
- рыночные факторы – цена товара и объем продажи;
- компоненты себестоимости продукции.
в) Установление нижних и верхних значений неопределенных факторов, выбранных на втором шаге процедуры. Предельных факторов может быть несколько, например ±10%, ±20% от номинального значения.
г) Расчет ключевого показателя для всех выбранных предельных значений неопределенных факторов.
д) Построение графика чувствительности для всех неопределенных факторов. Данный график позволяет сделать вывод о наиболее критических факторах ИП, с тем, чтобы в ходе его реализации обратить на эти факторы особое внимание и сократить риск реализации ИП.
Таким образом, данный метод может выявить те параметры проекта, которые способны наиболее существенно повлиять на его конечные результаты.
Анализ безубыточности
Анализ безубыточности является неотъемлемой частью инвестиционного проектирования.
Сущность анализа безубыточности заключается в том, чтобы выявить точку безубыточности. Под ней понимается такая ситуация, при которой доходы от реализации продукции равны затратам на ее изготовление, т.е. прибыль равна нулю. Определение точки безубыточности является одним из ориентиров в оценке риска инвестиционных расходов. Чем больше значение выпуска продукции в точке безубыточности, тем выше риск реализации ИП, т.к. необходимо больше изготовить и реализовать продукции для обеспечения необходимого уровня рентабельности.
Выручка от реализации продукции выражается следующей формулой:
ВР = Цi * Х; (16)
где ВР – выручка от реализации определенного количества товаров в точке безубыточности;
Цi – договорная цена единицы продукции;
Х – количество единиц реализованной продукции в точке безубыточности.
Производственные затраты (себестоимость продукции) рассчитывают по формуле:
С = Ипi * Х + Сп; (17)
где Ипi – переменные затраты на единицу конкретного вида продукции;
Сп – постоянные затраты, отнесенные на проданную продукцию.
Учитывая, что в точке безубыточности затраты на изготовление продукции равны выручке от ее продажи, взаимосвязь между вышеприведенными формулами можно записать следующим образом [19; 283, 284]:
Цi * Х = Ипi * Х + Сп
 ;
(18)
Таким образом, точка безубыточности служит порогом между убыточностью и прибыльностью ИП, и, естественно, надо стремиться к ее быстрейшему достижению. Ключ к этому – рациональное сочетание стратегий ценообразования и производства продукции.
Вероятностный анализ
Вероятностный метод анализа требует, чтобы специалист, принимающий инвестиционные решения, мог предвидеть множество возможных результатов реализации ИП и оценить вероятность наступления предполагаемого или изучаемого события. Основой для вероятностного анализа служат экспертные оценки специалистов, обладающих знаниями и опытом работы по исследуемой проблеме. Данный анализ позволяет избежать как слишком оптимистических, так и пессимистических оценок.
Пути снижения инвестиционных рисков
Управление рисками является составной частью управления коммерческой организацией в целом, поэтому в ней должно быть функциональное подразделение или отдельное должностное лицо, отвечающее за этот участок работы. Обычно этим занимается финансовый директор.
При управлении инвестиционными рисками используется ряд приемов: в основном они состоят из средств разрешения рисков и приемов снижения степени риска. Средствами разрешения рисков являются избежание их, удержание, передача, снижение степени риска.
Избежание риска означает простое уклонение от мероприятия, связанного с риском. Однако избежание риска для инвестора чаще является отказом от прибыли.
Удержание риска – оставление риска за инвестором, т.е. на его ответственности.
Передача риска означает, что инвестор передает ответственность за риск кому-то другому, например страховой компании. В данном случае передача риска произошла путем его страхования.
Снижение степени риска – сокращение вероятности и объема потерь. Для снижения степени риска применяются различные приемы, из которых наиболее распространенными являются: диверсификация, приобретение дополнительной информации о выборе и результатах, лимитирование, самострахование, страхование.
Наиболее известным и распространенным из этих приемов является диверсификация. Диверсификация реальных инвестиций в основном направлена на создание диверсифицированного производства, т.е. на расширение номенклатуры и ассортимента выпускаемой продукции не только основного производства, но и продукции и услуг, не свойственных для данного предприятия.
Важным фактором для снижения инвестиционных рисков являются достоверность и полнота информации, на основе которых принимаются инвестиционные решения:
- информация, полученная из официальных, открыто публикуемых источников (статистические сборники, газеты, журналы и др.);
- информация, полученная по закрытым каналам;
- информация, полученная на основе обработки и анализа статистической и иной информации.
Лимитирование – установление предприятием предельно допустимой суммы средств на выполнение определенных операций, в случае невозврата которой это несущественно отразится на финансовом состоянии предприятии.
Сущность страхования заключается в распределении ущерба между участниками страхования. Страхование – дело платное независимо от того, наступит или не наступит случай потери имущества. Поэтому некоторые хозяйствующие субъекты, если это не обязательное страхование, для снижения степени риска применяют самострахование.
Самострахование представляет собой децентрализованную форму создания натуральных и денежных страховых (резервных) фондов непосредственно в хозяйствующем субъекте, особенно в тех, чья деятельность подвержена риску.
Были рассмотрены некоторые приемы снижения инвестиционного риска. Но самый верный прием снижения степени риска – компетентное управление предприятием, начиная с момента создания и на всех последующих этапах его функционирования. При этом не следует забывать, что могут произойти негативные явления, не зависящие от управленческого персонала, но и к ним предприятие должно быть в определенной степени готово [30; 311-315].
Таким образом, риск - возможность возникновения таких условий, которые приведут к негативным последствиям для всех или отдельных участников проекта.
Для оценки рисковости ИП в мировой практике чаще всего применяются следующие простейшие методы:
анализ чувствительности;
анализ условий достижения безубыточности;
методы, основанные на аппарате теории вероятностей.
При управлении инвестиционными рисками используется ряд приемов: в основном они состоят из средств разрешения рисков и приемов снижения степени риска. Средствами разрешения рисков являются избежание их, удержание, передача, снижение степени риска.
Для снижения степени риска применяются различные приемы, из которых наиболее распространенными являются: диверсификация, приобретение дополнительной информации о выборе и результатах, лимитирование, самострахование, страхование.
Глава 4. Экономическая оценка инвестиционного проекта по производству камбалы дальневосточной холодного копчения
Таблица 4.1
Исходные данные
| Примечание | Проект А | Проект Б | ||
| 1. | Потребность в инвестициях (капитальные вложения), тыс. руб. |
10000 – 1-й год 3000 – 2-й год |
13000 – 1-й год 3000 – 3-й год |
|
| 2. | Цена оптовая реализации 1 тонны продукта, тыс.руб. | 95 | 95 | |
| 3. | Срок реализации проекта, лет | 10 | 10 | |
| 4. | Производственная мощность цеха, тонн | В месяц | 14 | 14 |
| 5. | По истечении … лет технологическое оборудование реализуется | 10 | 10 | |
| 6. | Балансовая стоимость ОПФ, тыс. руб. | 20000 | 20000 | |
| 7. | Амортизационные отчисления, % | От балансовой стоимости | 10 | 10 |
| 8 | Ликвидационная стоимость, % | От балансовой стоимости | 5 | 6 |
| 9. | Норма дисконта, % | 10 | 10 | |
| 10 | Производственная мощность, тонн в месяц | |||
| 11. | Выход на проектную мощность – два месяца спустя начала работы цеха | |||
| 12. | В первый месяц цех работает с загрузкой мощности, % | 75 | 75 | |
| 13. | Во второй месяц цех работает с загрузкой мощности, % | 90 | 80 | |
| 14. | Переменные затраты на тонну продукции, тыс. руб. | 46 | 47 | |
| 15. | Постоянные затраты, тыс. руб. | 4600 | 4800 |
НДС – 10%. При реализации проекта Б необходимы дополнительные капитальные вложения в начале шестого года, новое оборудование позволит увеличить объем реализации на 5%, с седьмого года и до окончания проекта.
4.1 Экономическое обоснование проекта
Первоначальные расчеты затрат и результатов по проекту А проведем на один месяц работы цеха, затем приведем расчет объема производства продукции за год с учетом загрузки производственной мощности цеха.
Цена реализации без НДС = 95*100/110 = 86,36 тыс. руб.
Расчет прибыли от реализации.
Расчет объема выручки в первый год реализации проекта приведен в Приложении 1 таблице 1. В первый и второй месяц производственная мощность составляет соответственно 75% и 90% от плановой. Таким образом:
Выручка в первый месяц = 14*0,75*86,36 = 906,78 тыс. руб.
Выручка во второй месяц = 14*0,9*86,36 = 1088,14 тыс. руб.
Объем реализации за первый месяц = 14*0,75 = 10,5 тонн.
Объем реализации за второй месяц = 14*0,9 = 12,6 тонн.
Объем реализации за первый год = 14*12-(14-10,5)-(14-12,6) = 163,1 тонн.
Объем реализации за последующие годы принимаем без изменений исходя из достигнутой максимальной производственной мощности оборудования:
14 тонн в месяц * 12 месяцев в году = 168 тонн в год.
Соответственно выручка от реализации за второй и последующие годы составит: Выручка годовая (без НДС) = 168*86,36 = 14508,48 тыс. руб.
Аналогично производим расчеты по проекту Б.
Цена реализации без НДС = 95*100/110 = 86,36 тыс. руб.
Расчет прибыли от реализации.
Расчет объема выручки в первый год реализации проекта приведен в таблице 2 (Приложение 1). В первый и второй месяц производственная мощность составляет соответственно 75% и 80% от плановой. Таким образом:
Выручка в первый месяц = 14*0,75*86,36 = 906,78 тыс. руб.
Выручка во второй месяц = 14*0,8*86,36 = 967,23 тыс. руб.
Объем реализации за первый месяц = 14*0,75 = 10,5 тонн.
Объем реализации за второй месяц = 14*0,8 = 11,2 тонн.
Объем реализации за первый год = 14*12-(14-10,5)-(14-11,2) = 161,7 тонн.
Объем реализации за последующие годы принимаем без изменений исходя из достигнутой максимальной производственной мощности оборудования:
14 тонн в месяц * 12 месяцев в году = 168 тонн в год.
Соответственно выручка от реализации за второй и последующие годы составит: Выручка годовая (без НДС) = 168*86,36 = 14508,48 тыс. руб.
Все расчеты приведены в Приложении 1 в таблицах 1, 2. На основе прогноза прибыли составляем план поступления доходов по проектам (табл. 3, 4). Для расчета ВНД необходимо самостоятельно выбрать два значения нормы дисконта, причем одно из них должно быть таким, чтобы ЧДД накопленным итогом был отрицательным (табл. 5, 6).
4.2 Расчет показателей экономической эффективности проекта
ЧДД, накопленный за время реализации проекта А (Приложение 2, таблица 3, стр. 8), составил 12261,81 тыс. руб., проекта Б (Приложение 2, таблица 4, стр. 8) 8161,89 тыс. руб.
Рассчитаем ВНД проекта на основе данных таблиц 5,6 (Приложение 3) по формуле (4):
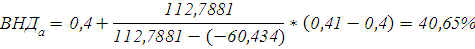
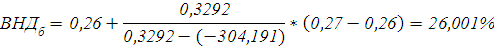
Срок окупаемости составляет для проекта А четыре полных года (именно после четвертого года дисконтированный доход становится положительной величиной). Число месяцев рассчитаем по следующей формуле:
 ;
(19)
где
 - абсолютная
величина последнего
отрицательного
сальдо накопленного
потока денежного
дохода;
S2 – значение первого положительного сальдо накопленного потока денежного дохода.
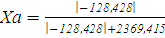 =0,05
Для проекта Б полное число лет окупаемости составляет пять лет, число месяцев:
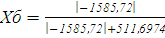 =0,76
Индекс доходности, рассчитанный через отношение суммы настоящей стоимости денежных поступлений (сумма значений по строке 9 из табл. 3, 4 соответственно для проектов А, Б) к величине инвестиций. Поскольку инвестиции в проекте Б вкладываются в разные периоды времени, то необходимо учесть современную стоимость всех инвестиций:
ИДа = 24988,82 / (10000*1+3000*0,909) = 1,96
ИДб = 23639,89 / (13000*1+3000*0,826) = 1,53
Таблица 4.2
Показатели эффективности инвестиционных проектов
| Показатель | Проект А | Проект Б |
| 1. ЧДД | 12261,81 | 8161,895 |
| 2. ВНД | 40,65 | 26,001 |
| 3. Срок окупаемости | 4,05 | 5,76 |
| 4. ИД | 1,96 | 1,53 |
Выводы:
Чистый дисконтированный доход (интегральный эффект) – величина положительная и у проекта А и у проекта Б, за время осуществления проекта Б составляет 8161,895 тыс. руб., что меньше, чем у проекта А на 33%.
Индекс доходности проекта А больше 1 и составляет 1,96, но это меньше, чем у проекта Б.
Срок окупаемости проекта Б составляет 5,76 года, это безусловно меньше срока реализации проекта, но у проекта А этот показатель лучше – 4,05 года.
ВНД проекта А – 40,65% значительно превышает заданный уровень доходности 10% и больше, чем у проекта Б на 15%.
На основании результатов расчета вышеуказанных критериев экономической эффективности считаем, что доходы, получаемые в результате реализации проекта А и проекта Б окупают затраты. Данные расчетов показывают более высокую экономическую эффективность проекта А по всем рассмотренным критериям.
4.3 Анализ безубыточности
Расчет точки безубыточности приводим в табличном формате:
Таблица 4.3
Точка безубыточности и операционный рычаг (проект А)
| 1. | Переменные издержки на единицу продукции (тонну), тыс. руб. | 46 |
| 2. | Всего постоянные расходы, тыс. руб. | 4600 |
| 3. | Цена единицы продукции, тыс. руб. | 86,36 |
| 4. | Маржинальный доход (стр.3-стр.1) | 40,36 |
| 5. | Точка безубыточности, тонн (стр.2/стр.4) | 113,97 |
| 6. | Точка безубыточности, тыс. руб. (стр.2/(1-стр.1/стр.3)) | 9842,81 |
| Расчет запаса безопасности | ||
| 7. | План продажи, тонн | 168 |
| 8. | Доход, тыс. руб. (стр.3*стр.7) | 14508,48 |
| 9. | Общие переменные издержки, тыс. руб. (стр.1*стр.7) | 7728 |
| 10. | Прибыль валовая, тыс. руб. (стр.8-стр.9-стр.2) | 2180,48 |
| 11. | Запас безопасности, тыс. руб. (стр.8-стр.6) | 4665,67 |
| 12. | Запас безопасности, % (стр.11/стр.8) | 32,16 |
| 13. | Вложенный доход, тыс. руб. (стр.8-стр.9) | 6780,48 |
| 14. | Операционный рычаг (стр.13/стр.10) | 3,11 |
Согласно полученным расчетам годовой объем производства камбалы холодного копчения, при котором предприятие не получает прибыли, но и не несет убытков - 113,97 тонн, проектная мощность цеха - 168 тонны (14 тонн/месяц * 12 месяцев). Запас прочности составляет 32,16 %. Таким образом, даже, если производственная мощность будет снижена на 32 %, предприятие будет считаться прибыльным.
Исходя, из определения операционного рычага (показывает во сколько раз изменяется прибыль при увеличении выручки) получаем, что 10-ти процентное увеличение объема продаж приводит в проекте А к увеличению прибыли на 31,1%.
Таблица 4.4
Точка безубыточности и операционный рычаг (проект Б)
| 1. | Переменные издержки на единицу продукции (тонну), тыс. руб. | 47 |
| 2. | Всего постоянные расходы, тыс. руб. | 4800 |
| 3. | Цена единицы продукции, тыс. руб. | 86,36 |
| 4. | Маржинальный доход (стр.3-стр.1) | 39,36 |
| 5. | Точка безубыточности, тонн (стр.2/стр.4) | 121,95 |
| 6. | Точка безубыточности, тыс. руб. (стр.2/(1-стр.1/стр.3)) | 10531,7 |
| Расчет запаса безопасности | ||
| 7. | План продажи, тонн | 168 |
| 8. | Доход, тыс. руб. (стр.3*стр.7) | 14508,5 |
| 9. | Общие переменные издержки, тыс. руб. (стр.1*стр.7) | 7896 |
| 10. | Прибыль валовая, тыс. руб. (стр.8-стр.9-стр.2) | 1812,48 |
| 11. | Запас безопасности, тыс. руб. (стр.8-стр.6) | 3976,77 |
| 12. | Запас безопасности, % (стр.11/стр.8) | 27,41 |
| 13. | Вложенный доход, тыс. руб. (стр.8-стр.9) | 6612,48 |
| 14. | Операционный рычаг (стр.13/стр.10) | 3,65 |
Согласно полученным расчетам годовой объем производства камбалы холодного копчения, при котором предприятие не получает прибыли, но и не несет убытков – 121,95 тонн, проектная мощность цеха - 168 тонны (14 тонн/месяц * 12 месяцев). Запас прочности составляет 27,41 %. Таким образом, даже, если производственная мощность будет снижена на 27 %, предприятие будет считаться прибыльным.
Исходя, из определения операционного рычага получаем, что 10-ти процентное увеличение объема продаж приводит к увеличению прибыли на 36,5%.
На основе результатов расчетов вышеуказанных критериев, считаем, что проект А более выгодный. Точка безубыточности (в натуральном выражении) меньше у проекта А по сравнению с проектом Б на 7,98 тонн. Также у проекта А валовая прибыль составляет 2180,48 тыс. руб., что на 368 тыс. руб. больше, чем у проекта Б. Но из расчетов видно, что при увеличении объема продаж на 10% увеличение прибыли по проекту Б больше, чем у проекта А на 0,54%.
Анализ чувствительности ЧДД
В качестве факторов, отражающих изменения ЧДД проекта рассмотрим, в диапазоне от -20% до +20%: объём инвестиций, объем реализации, цена реализации, изменение себестоимости (расчеты приведены в Приложениях 4-7):
Таблица 4.5
Влияние факторов на величину ЧДД (тыс. руб.)
| Проект А | Проект Б | |||||
| -20 | 0 | 20 | -20 | 0 | 20 | |
| Объем реализации | 5337,904 | 12261,81 | 19185,73 | 1308,237 | 8161,895 | 15015,55 |
| Объем инвестиций | 14807,22 | 12261,81 | 9716,419 | 11257,49 | 8161,895 | 5066,294 |
| Цена продукции | -3774,11 | 12261,81 | 27100,84 | -8588,15 | 8161,895 | 23199,54 |
| Себестоимость | 24891,08 | 12261,81 | -866,525 | 21276,52 | 8161,895 | -6057,85 |
После того как выявлены "опасные" факторы, для каждого из них в исходных данных задаются отклонения в большую и меньшую стороны при неизменных остальных и определяются соответствующие значения ЧДД. По этим данным строится график чувствительности (рис. 1, 2).
Как видно на рис. 1, наиболее чувствителен проект А к отклонению цены реализации. Рост цены на 20% приведет к росту ЧДД на 221%, а также снижение цены на 20% приведет к падению ЧДД на 31%. Это делает зависимым проект от влияния изменения цен на продукцию, что соответственно должно быть учтено в плане заключения договоров на поставку готовой продукции потребителям.
Вторым по значимости является фактор изменения себестоимости. Это делает зависимым проект от влияния изменения цен поставщиков. Рост себестоимости на 20% приведет к падению ЧДД на 7%, а снижение себестоимости на 20% приведет к увеличению ЧДД на 203%. Наименее чувствителен проект А к изменению объема реализации и объема инвестиций, колебания величины которых позволяют оставаться ЧДД положительной величиной.
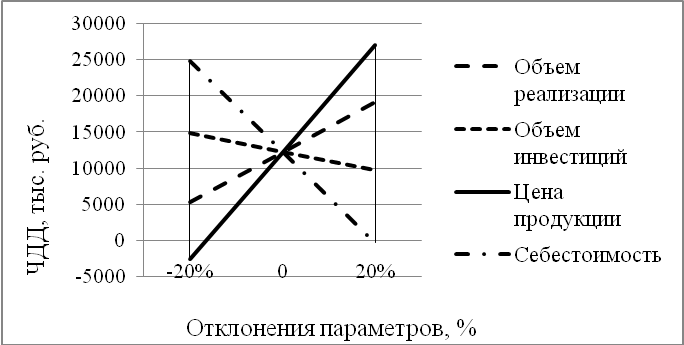
Рис. 4.1 Анализ чувствительности ЧДД проекта А
Наиболее значительными факторами в реализации проекта Б, как видно на рис. 2, являются также себестоимость продукции и ее цена реализации. Но проект Б более чувствительный по сравнению с проектом А к колебаниям рассмотренных факторов.
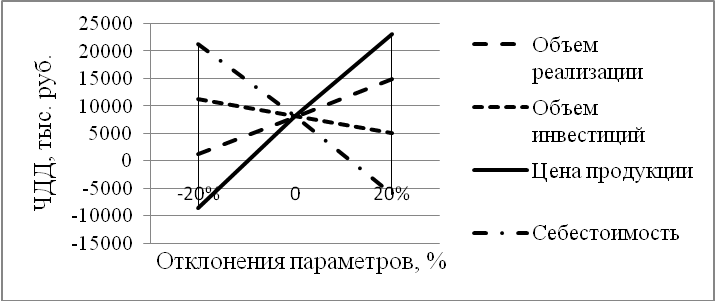
Рис. 4.2 Анализ чувствительности ЧДД проекта Б
Таким образом, было проанализировано два инвестиционных проекта с расчетом показателей их эффективности:
Чистый дисконтированный доход – величина положительная и у проекта А и у проекта Б, за время осуществления проекта Б составляет 8161,895 тыс.руб., что меньше, чем у проекта А на 33%.
Индекс доходности проекта А больше 1, составляет 1,96, но это меньше, чем у проекта Б.
Срок окупаемости проекта Б составляет 5,76 года, это безусловно меньше срока реализации проекта, но у проекта А этот показатель лучше – 4,05 года.
ВНД проекта А – 40,65% значительно превышает заданный уровень доходности 10% и больше, чем у проекта Б на 15%.
Также проанализировано, как изменяется чистый дисконтированный доход, при изменении в диапазоне от -20% до 20%: объёма инвестиций, объема реализации, цены реализации, себестоимости.
Наиболее чувствительны проекты А и Б к отклонению цены реализации. Это делает зависимым проекты от влияния изменения цен на продукцию.
Вторым по значимости является фактор изменения себестоимости. Наименее чувствительны проекты к изменению объема инвестиций и объема реализации, колебания величины которых позволяют оставаться ЧДД положительной величиной.
В заключение можно сделать вывод что оба проекта экономически целесообразны, но проект Б является более чувствительным по сравнению с проектом А к колебаниям рассмотренных факторов.
Заключение
Финансово-экономическая оценка инвестиционных проектов занимает центральное место в процессе обоснования и выбора возможных вариантов вложения средств в операции с реальными активами. При всех прочих благоприятных характеристиках проекта он никогда не будет принят к реализации, если не обеспечит:
возмещение вложенных средств за счет доходов от реализации товаров или услуг;
получение прибыли, обеспечивающей рентабельность инвестиций не ниже желательного для фирмы уровня;
окупаемость инвестиций в пределах срока, приемлемого для фирмы.
Определение реальности достижения именно таких результатов инвестиционных операций и является ключевой задачей оценки финансово-экономических параметров любого проекта вложения средств в реальные активы.
Проведение такой оценки всегда является достаточно сложной задачей, что обусловлено целым рядом факторов:
во-первых, инвестиционные расходы могут осуществляться либо разово, либо неоднократно на протяжении достаточно длительного периода времени (порой до нескольких лет);
во-вторых, длителен и процесс получения результатов от реализации инвестиционных проектов;
в-третьих, осуществление длительных операций приводит к росту неопределенности при оценке всех аспектов инвестиций и риску ошибки.
Именно наличие этих факторов породило необходимость проведения анализа экономической эффективности инвестиционных проектов.
Эффективность инвестиционного проекта – категория, отражающая его соответствие целям и интересам участников проекта. При оценке эффективности ИП рассматривают:
Эффективность проекта в целом.
Эффективность участия в проекте.
Решение о целесообразности и эффективности осуществления проекта принимается на основе критерия. Критерий – средство для суждения, признак, на основании которого формируются требования инвесторов и показатели оценки экономической эффективности.
Основные критерии оценки инвестиционных проектов можно подразделить на две группы:
1. Критерии, основанные на применении концепции дисконтирования:
чистая приведенная стоимость (NPV / ЧДД);
индекс доходности дисконтированных инвестиций (ИДД);
внутренняя норма доходности (IRR / ВНД);
дисконтированный период окупаемости (DPP).
2. Критерии, не предполагающие использования концепции дисконтирования, основанные на учетных оценках:
период окупаемости инвестиций (Ток);
бухгалтерская рентабельность инвестиций (RОI).
Также одним из важнейших показателей, влияющих на анализ проектов, является инфляция. Она выражается в уменьшении покупательной способности денег.
Различают номинальную норму прибыли, включающую инфляцию и реальную без учета инфляции. Реальная норма используется в расчетах эффективности в постоянных (неизменных) ценах, номинальная – в прогнозных ценах.
Для описания влияния инфляции на эффективность ИП были рассмотрены и описаны следующие показатели:
1. Индекс цены на конкретный товар (продукт) - Ik;
2. Общий (базисный) индекс инфляции (Iоб);
3. Степень неоднородности инфляции;
4. Общий индекс инфляции за шаг m (Im).
Также особое внимание было уделено анализу факторов риска. Напомним: риск - это возможность возникновения таких условий, которые приведут к негативным последствиям для всех или отдельных участников проекта.
Для оценки рисковости ИП в мировой практике чаще всего применяются следующие простейшие методы:
анализ чувствительности;
анализ условий достижения безубыточности;
методы, основанные на аппарате теории вероятностей, в т.ч. имитационные модели и дерево решений.
При управлении инвестиционными рисками используется ряд приемов: в основном они состоят из средств разрешения рисков и приемов снижения степени риска. Средствами разрешения рисков являются избежание их, удержание, передача, снижение степени риска.
Для снижения степени риска применяются различные приемы, из которых наиболее распространенными являются: диверсификация, приобретение дополнительной информации о выборе и результатах, лимитирование, самострахование, страхование.
Также в расчетной части курсовой работы было проанализировано два инвестиционных проекта с расчетом показателей их эффективности:
Чистый дисконтированный доход – величина положительная и у проекта А и у проекта Б, за время осуществления проекта Б составляет 8161,895 тыс.руб., что меньше, чем у проекта А на 33%.
Индекс доходности проекта А больше 1, составляет 1,96, но это меньше, чем у проекта Б.
Срок окупаемости проекта Б составляет 5,76 года, это безусловно меньше срока реализации проекта, но у проекта А этот показатель лучше – 4,05 года.
ВНД проекта А – 40,65% значительно превышает заданный уровень доходности 10% и больше, чем у проекта Б на 15%.
Также проанализировано, как изменяется чистый дисконтированный доход, при изменении в диапазоне от -20% до 20%: объёма инвестиций, объема реализации, цены реализации, себестоимости.
Наиболее чувствительны проекты А и Б к отклонению цены реализации. Это делает зависимым проекты от влияния изменения цен на продукцию.
Вторым по значимости является фактор изменения себестоимости. Наименее чувствительны проекты к изменению объема инвестиций и объема реализации, колебания величины которых позволяют оставаться ЧДД положительной величиной.
В заключение можно сделать вывод что оба проекта экономически целесообразны, но проект Б является более чувствительным по сравнению с проектом А к колебаниям рассмотренных факторов.
Библиографический список
Федеральный закон от 25.02.99 №39-ФЗ «Об инвестиционной деятельности в Российской Федерации, осуществляемой в форме капитальных вложений».
Алексанов Д.С., Кошелев В.М. Экономическая оценка инвестиций. – М.: Колос-Пресс, 2002. – 382 с.
Аньшин В.М. Инвестиционный анализ: Учеб.-практ. пособие. – 2-е изд. испр. – М.: Дедо, 2002. – 280 с.
Батенин К.В. К вопросу оценки целесообразности создания новых производств // Экономика и производство. - 2006. - № 2. - С. 29-32.
Батенин К.В. О необходимости приведения к номинальному виду инвестиционных проектов при оценке их эффективности // Экономика и производство. - 2006. - № 1. - С. 35-37.
Батенин К.В. О точности оценки эффективности инвестиционных проектов при использовании показателя «внутренняя норма доходности» // Экономика и управление. - 2009. - № 2. - С. 96-100.
Батенин К.В. Об эффективности предприятий с различной формой собственности // ЭКО. - 2006. - № 2. - С. 22-31.
Батенин К.В. Оценка эффективности инвестиционных проектов с использованием показателя внутренней нормы доходности // Экономика и управление. - 2008. - № 1. - С. 157-160.
Батенин К.В. Сравнительная оценка инновационно-инвестиционных проектов // Экономика и управление. - 2006. - № 5. - С. 77-79.
Бирман, Г. Капиталовложения. Экономический анализ инвестиционных проектов // Г. Бирман, С. Шмидт / Пер. с англ. – М.: Банки и биржи, ЮНИТИ, 2003.
Виленский П.Л, Лившиц В.Н., Смоляк С.А. Оценка эффективности инвестиционных проектов. Теория и практика. - 2-е изд., перераб. и доп. - М.: Дело, 2002. - 888 с.
Гранатуров В. М. Экономический риск: сущность, методы измерения, пути снижения: Учеб. пос. – 2-е изд. - М.: Дело и Сервис, 2002. - 160 с.
Григоренко В.Г. Анализ и виды инвестиций // Инвестиции и управление. – 2007. - №4. – С. 28-30.
Деева А.И. Инвестиции: Учеб. пособие. – М.: 2004. – 320 с.
Ендовицкий Д.А. Инвестиционный анализ в реальном секторе экономике. – М.: Финансы и