Методика определения величины резервов в анализе хозяйственной деятельности
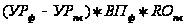 .
Например, для получения единицы продукции фактически затрачено 22 кг сырья при норме 20, фактический же объем производства продукции 400 000 ед. Отсюда видно, что перерасход ресурсов на единицу продукции составляет 2 кг (22 - 20), а на весь объем производства — 800 т (2x400 000), в результате чего получено продукции на 40 000 ед. меньше по сравнению с планом. Это неиспользованный резерв предприятия. Его можно определить и другим способом, умножив количество перерасходованного сырья на плановую ресурсоотдачу (материалоотдачу); 800 т х 50 = 40 000 ед.
Аналогичным образом определяется резерв увеличения выпуска продукции за счет уменьшения затрат ресурсов на единицу продукции в связи с внедрением достижений науки и передового опыта: резерв уменьшения удельных затрат ресурсов умножается на фактический выпуск продукции и делится на возможные удельные расходы ресурсов на единицу продукции с учетом выявленных резервов их понижения, или умножается на возможный уровень ресурсоотдачи:

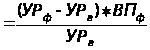 ,
или
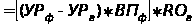 .
Для определения величины резервов в АХД широко используются способы детерминированного факторного анализа: цепной подстановки, абсолютных разниц, относительных разниц и интегральный метод. Например, если объем производства продукции представить в виде произведения количества рабочих и производительности труда (ВП = КР * ГВ), то резервы увеличения объема производства продукции за счет увеличения численности рабочих, используя способ абсолютных разниц, можно подсчитать по формуле:
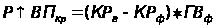 ,
а за счет производительности труда:
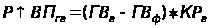 .
Этот же расчет способом цепной подстановки:
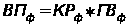 ;
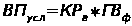 ;
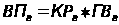 ;
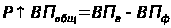 ;
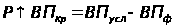 ;
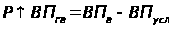 .
Способом относительных разниц:
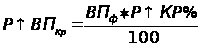 ;
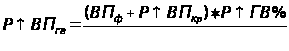 .
Интегральным способом:
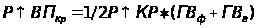 ;
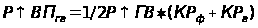 .
Результаты корреляционного анализа также широко используются для подсчета хозяйственных резервов. С этой целью полученные коэффициенты уравнения регрессии при соответствующих факторных показателях нужно умножить на возможный прирост последних:
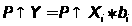 ,
где
 - резерв увеличения
результативного
показателя
(Y);
 - резерв прироста
факторного
показателя
(X);
 - коэффициенты
регрессии
уравнения
связи.
Большую помощь в определении резервов оказывают способы математического программирования, которые позволяют оптимизировать величину показателей с учетом условий хозяйствования и ограничений на ресурсы и тем самым выявить дополнительные и неиспользованные резервы производства путем сравнения величины исследуемых показателей по оптимальному варианту с фактическим или плановым их уровнем.
Особенно высокоэффективным методом выявления резервов является функционально-стоимостной анализ (ФСА), главное назначение которого состоит в целенаправленной оптимизации соотношений между необходимыми и чрезмерными затратами и потребительскими свойствами продукции. Использование этого метода позволяет на ранних стадиях жизненного цикла изделия найти и предупредить лишние затраты путем усовершенствования его конструкции, технологии производства, использования более дешевого сырья и материалов и т.д.
Существенную
помощь при
подсчете резервов
оказывает
расчетно-конструктивный
метод. Этот
способ применяется
в тех случаях,
когда исследуемый
результативный
показатель
можно представить
в виде кратной
модели. Например,
производительность
труда (ПТ) определяется
отношением
валовой продукции
(ВП) к количеству
затраченного
на его производство
труда в человеко-днях
или человеко-часах
(ЗТ). Значит, для
увеличения
производительности
труда необходимо,
с одной стороны,
найти резервы
увеличения
объемов валовой
продукции (),
а с другой –
резервы сокращения
затрат труда
( )
за счет внедрения
более совершенной
техники и технологии,
улучшения
организации
труда и других
факторов. В то
же время нужно
учитывать, что
для освоения
резервов увеличения
производства
продукции
требуются
дополнительные
затраты труда
(ДЗТ). В итоге
методика подсчета
резервов роста
производительности
труда в формализованном
виде может быть
записана следующим
образом:
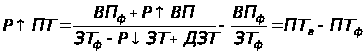 .
Аналогичным
способом можно
подсчитать
резервы снижения
себестоимости
продукции ( )
за счет увеличения
объема производства
(
 )
и сокращения
затрат по отдельным
статьям (
 ):
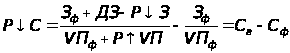 .
Резерв увеличения уровня рентабельности определяется так:
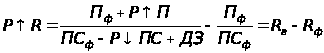 ,
где
 - фактическая
сумма прибыли;
 - резерв увеличения
суммы прибыли;
 - фактическая
полная себестоимость
реализованной
продукции;
 - резерв снижения
полной себестоимости
проданной
продукции;
ДЗ – дополнительные затраты, которые необходимы для освоения резервов увеличения объема продаж.
Все выявленные таким способом резервы должны быть подкреплены соответствующими мероприятиями. Только в этом случае величина резервов будет реальной и обоснованной.
Это может осуществляться двумя способами:
Выявляются резервы формальными методами, затем разрабатываются мероприятия, которые позволяют освоить выявленные резервы.
Разрабатываются мероприятия, потом подсчитываются резервы
Например, подсчитаны резервы увеличения производства продукции за счет повышения уровня производительности труда работников до планового уровня (или уровня, достигнутого на передовом предприятии). После этого разрабатываются мероприятия по освоению этого резерва (улучшение организации труда, совершенствование техники и технологии производства, повышение квалификации работников, улучшение условий их труда и т.д.). При этом сумма резервов по всем мероприятиям должна быть равной общей величине выявленных резервов роста производительности труда.
Наиболее обоснованным является второй способ подсчета резервов, в основу которого положены конкретные мероприятия с учетом реальных возможностей предприятия. В этом случае для подсчета резервов необходимо объем дополнительного мероприятия умножить на фактический или возможный эффект, получаемый на единицу этого мероприятия.
Такой неформальный подход к выявлению резервов позволяет более точно определить их величину. Но для этого нужна предварительная оценка эффективности (окупаемости) каждого мероприятия.
2.2 Методика подсчета резервов увеличения суммы прибыли и
рентабельности
Резервы увеличения суммы прибыли определяются по каждому виду продукции.
Основными источниками является увеличение объема реализации продукции, снижение ее себестоимости, повышение качества продукции и т.д.
Рис. 2 Блок-схема подсчета резервов увеличения прибыли от реализации продукции.
Для определения резервов роста прибыли за счет увеличения объема реализации продукции рекомендуется таблица:
Резервы роста сумм прибыли за счет увеличения объема реализации продукции
| Вид продукции | Резерв увеличения объема реализации | Фактическая сумма прибыли за 1 единицу, руб. | Резерв увеличения суммы прибыли, т.р. |
|
A B C D |
|||
| Итого |
Для определения резервов увеличения суммы прибыли за счет снижения себестоимости продукции необходимо предварительно выявленный резерв снижения себестоимости каждого вида продукции умножить на возможный объем ее продаж с учетом его роста.
Под резервами снижения себестоимости продукции понимают конкретные неиспользованные возможности ее экономии. Учет и реализация выявленных резервов позволяют снижать себестоимость по всем направлениям.
Внутрипроизводственные резервы в основном зависят от деятельности организации и определяются следующими условиями:
экономией количества по каждому виду ресурсов – материальным, трудовым, машинам и механизмам (такие резервы выявляют, изучая степень использования и потери ресурсов за прошлые периоды и называют “резервы-простои”);
сокращением времени простоев или пролеживания ресурсов (“резервы-запасы” – неиспользование ресурсов в отдельные периоды времени);
повышением качества применяемых ресурсов и организационно-технического уровня строительного производства, внедрением научно-технических достижений по материалам, технике, технологиям, организации производства и труда, применением прогрессивных методов управления (резервы, связанные с использованием НТД, называют “перспективные или потенциальные”).
Резервы увеличения суммы прибылей за счет снижения себестоимости продукции
| Вид продукции | Резерв снижения себестоимости единицы продукции, руб. |
Возможный объем реализации продукции, единиц |
Резерв увеличения суммы прибыли, т.р. |
|
A B C D |
|||
| Итого |
Существенным резервом роста прибыли является улучшение качества продукции.
В заключение обобщаются все выявленные резервы роста прибыли:
Обобщение резервов увеличения суммы прибыли, тыс. руб.
| Источники резерва | Вид продукции | Всего | |||
| A | B | C | D | ||
|
Увеличение объема продаж Снижение себестоимости продукции Повышение качества продукции Изменение рынков сбыта |
|||||
| Итого | |||||
По результатам анализа финансовых результатов деятельности предприятия разрабатываются мероприятия по устранению выявленных недостатков и использованию вскрытых резервов.
Основными
источниками
резервов повышения
уровня рентабельности
продаж являются
увеличение
суммы прибыли
от реализации
продукции ()
и снижение
себестоимости
продукции ().
Для подсчета
резервов может
быть использована
следующая
формула:
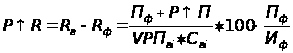 ,
где
 - резерв роста
рентабельности;
 - рентабельность
возможная;
 - рентабельность
фактическая;
- фактическая
сумма прибыли;
- резерв роста
прибыли от
реализации
продукции;
 - возможный
объем реализации
продукции с
учетом выявленных
резервов его
роста;
 - возможный
уровень себестоимости
i-х видов
продукции с
учетом выявленных
резервов снижения;
 - фактическая
сумма затрат
по реализованной
продукции.
2.3 Методика расчета резервов увеличения выпуска продукции и
фондоотдачи
Резервы роста объема производства – это количественно измеримые возможности его увеличения за счет улучшения использования ресурсов предприятия. Поиск резервов облегчается при наличии их классификации, один из вариантов которой приведен ниже:
Рис. 3 Схема роста объемов производства
В заключение анализа рассчитывают резервы увеличения выпуска продукции и фондоотдачи. Ими могут быть ввод в действие неустановленного оборудования, замена и модернизация его, сокращение целодневных и внутрисменных простоев, повышение коэффициента сменности, более интенсивное его использование, внедрение мероприятий НТП.
За счет
сокращения
внутрисменных
простоев
увеличивается
средняя продолжительность
смены, а следовательно,
и выпуск продукции.
Для определения
величины этого
резерва следует
возможный
прирост средней
продолжительности
смены умножить
на фактический
уровень среднечасовой
выработки
оборудования
и на возможное
количество
отработанных
смен всем его
парком
 (произведение
возможного
количества
оборудования,
возможного
количества
отработанных
дней единицей
оборудования
и возможного
коэффициента
сменности):
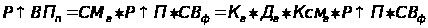 .
Сокращение целодневных простоев оборудования приводит к увеличению среднего количества отработанных дней каждой его единицей за год. Этот прирост необходимо умножить на возможное количество единиц оборудования и фактическую среднедневную выработку единицы:
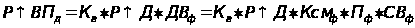 .
Резервы роста фондоотдачи - это увеличение объема производства продукции и сокращение среднегодовых остатков основных производственных фондов (ОПФ):
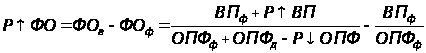 ,
где
 - резерв роста
фондоотдачи;
 - соответственно
возможный и
фактический
уровень фондоотдачи;
- резерв увеличения
производства
продукции;
 - дополнительная
сумма основных
производственных
фондов, необходимая
для освоения
резервов увеличения
выпуска продукции;
 - резерв сокращения
средних остатков
основных
производственных
фондов за счет
реализации
и сдачи в аренду
ненадобных
и списания
непригодных.
ЗАКЛЮЧЕНИЕ
Подводя выводы ко всей работе, хотелось бы отметить:
1. Одной из наиболее важных задач экономического анализа на любом предприятии в условиях конкурентной борьбы является поиск и своевременное использование резервов как важнейшее условие выживания и развития хозяйствующего субъекта.
2. Решение этой задачи невозможно без учета всех факторов, влияющих на рост хозяйственных резервов.
3. При определении величины резервов необходимо четко и осознанно выбирать методику их расчета, и в дальнейшем, для проведения анализа полученных результатов, придерживаться выбранной политики.
В условиях становления рыночных отношений в нашей стране предприятиям как никогда ранее требуется мобилизовать все имеющиеся у нее ресурсы для победы в конкурентной борьбе. Рынок диктует условия:
сроки выполнения
качество продукции
соответствие цены платежеспособному спросу.
Выполнить данные условия не просто. Прогрессирующая инфляция, рост цен, снижение величины спроса, недостаток квалифицированного персонала и многое другое.
Перед организацией встает необходимость жесткого планирования всех видов ресурсов и тщательного их анализа для выявления столь необходимых резервов.
Следует выявлять и включать в работу предприятия резервы производства, рационального и эффективного использования материальных, трудовых и финансовых ресурсов. Поэтому в настоящее время значительно возрастает роль анализа финансово-хозяйственной деятельности предприятия, основная цель которого – выявление и устранение недостатков в деятельности предприятия, поиск и вовлечение в производство неиспользуемых резервов.
Анализ хозяйственной деятельности является важнейшей функцией управления. Он служит орудием контроля за работой предприятия и организации, средством укрепления плановой дисциплины. Для обеспечения конкурентоспособности организации в условиях рынка, требуется увеличение производительности труда, снижение затрат на производство. В настоящее время известны два подхода к решению поставленной задачи: экстенсивный и интенсивный. Естественно, что первый подход не годится для предприятия работающего в нестабильных условиях рынка при отсутствии централизованных государственных или частных заказов.
Осуществление же интенсивного пути развития переносит центр внимания на всех уровнях с количественных показателей на качественные. В связи с этим появляются новые направления в анализе хозяйственной деятельности предприятия. В частности, при анализе должны быть выявлены достижения за счет интенсивных факторов:
прироста объема производства за счет интенсификации в использовании трудовых ресурсов
интенсификации в использования производственных фондов за счет сэкономленного сырья, топлива, энергии
повышения качества продукции и выполненных работ
роста рентабельности производства за счет снижения себестоимости работ
повышение эффективности управления
усовершенствования организационной структуры предприятия.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Анализ хозяйственной деятельности в промышленности: Учебник / Л.А. Богдановская, Г.Г. Виногоров, О.Ф. Мигун и др.;.- М.: Выш. шк., 2003.
Балабанов И.Т. Экономический анализ – М.: 2001.
Баканов М.И., Шеремет А.Д. Теория экономического анализа - М.: Финансы и статистика, 2005.
Ефимова О.В. Анализ финансового положения предприятия – М.:2003
Ковалев В.В. Анализ финансового состояния и прогнозирование банкротства – М.: 2002.
Крейнина М.Н. Финансовое состояние предприятия. Методы оценки.- М. .: ИКЦ «Дис», 2006.
Палий В.Ф., Суздальцева Л.П Технико-экономический анализ производственно - хозяйственной деятельности предприятий – М.: Машиностроение, 2003
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: 2-е изд., перераб. и доп. - Мн.: ИП «Экоперспектива», 2004.
Шеремет А.Д., Сайфулин Р.С. Методика финансового анализа - М.: ИНФРА- М, 2004.
Шишкин А.К., Вартанян С.С., Микрюков В.А. Бухгалтерский учет и финансовый анализ на коммерческих предприятиях. –М.: Инфра –М, 2002.
Экономический анализ /под ред. Краюхина Г.А. – М.: 2002.