Экономическая характеристика ГП завод "Электротяжмаш"
-Железнодорожные краны -3;
-Служебные легковые автомобили -17;
-Спецмашины -12.
Транспортировка готовой продукции осуществляется грузовыми автомобилями и железнодорожным транспортом.
Транспортировка готовых изделий, комплектующих, заготовок и других материалов внутри предприятия осуществляется грузовым автомобильным транспортом и автокарами.
Всего на предприятиях установлено 4830 единиц оборудования. Имеющийся парк оборудования характеризуется следующими показателями:
До 5 лет -3 единицы;
До 10 лет -349 единиц;
До 20 лет -1738 единиц;
Свыше 20 лет -2623 единицы.
Таблица 2.2
Площади завода
| Площадь, мІ |
Корпусов Ед. |
Цехов и участков Ед. |
||
| общая |
Крытых зданий |
Производ- ственная |
||
| 65500 | 425578 | 250491 | 20 | 28 |
Таблица 2.3
Производственные мощности
| Номенклатура |
Ед. изм. |
Мощность на 01.01.2006 |
|
1. Генераторы к паровым и газовым турбинам. 2. Генераторы и гидротурб. 3. Энергозапчасти 4. Машины крупные серии(18ч26 габ.) |
т. кВт т. кВт т. грн. шт. |
3900 460 5000 87 |
|
1. КЭМ в т.ч. - тепловые генераторы - индив. машины, П и МП |
шт. шт. шт. |
2903 2511 392 |
|
2. Эл. об-е для электровозов тепловозов, трамваев, троллейбусов 3. Стиральные машины 4. Устройство УБДН 5. Эл. соковыжималки 6. Эл. мясорубки |
компл. т.шт. т.шт. т.шт. т.шт. |
1985 283,4 43,1 425,0 2,5 |
4. Анализ финансового состояния предприятия
Методика проведения финансового анализа предусматривает следующие этапы:
1. Анализ наличия и использования собственных оборотных средств.
2. Анализ ликвидности баланса и платежеспособности предприятия.
3. Анализ капитала предприятия.
4. Анализ имущественного состояния.
5. Расчет финансовой устойчивости.
6. Комплексный анализ прибыли.
7. Прогнозирование банкротства предприятия.
Анализ наличия и использования собственных оборотных средств
Анализ обеспеченности предприятия оборотными средствами начинается с их фактического наличия, которое определяется как разница между IП и IА (табл.4.1)
Таблица 4.1
Расчет обеспеченности предприятия оборотными средствами
| № п/п | Показатели | 2003 | 2004 | 2005 | Отклонения | |
| Ст.(4-3) | Ст.(5-4) | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Собственный капитал (I П) | 168821,1 | 150939 | 154678 | -17882,1 | 3739 |
| 2 | Необоротные активы (I А) | 152395,3 | 127664 | 124434 | -24731,3 | -3230 |
| 3 | Наличие собственных оборотных средств Стр.(1-2) | 16425,8 | 23275 | 30244 | 6849,2 | 6969 |
Из таблицы 4.1 видно, что на предприятии «Электротяжмаш» в 2004 году произошло уменьшение собственного капитала и необоротных активов. Наличие собственных оборотных средств с каждым годом уменьшаются, это свидетельствует о замедлении оборачиваемости оборотных средств. Следующий этап – анализ структуры оборотных средств, выходя из IIА (табл.4.2)
Таблица 4.2
Структура оборотных средств
| № п/п | Показатели | 2003 | 2004 | 2005 |
Отклонения Ст.(4-3) |
|
| Ст.(4-3) | Ст.(5-4) | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Запасы: | |||||
| В т.ч. производственные запасы | 21972,1 | 30783 | 59744 | 8810,9 | 28961 | |
| Готовая продукция | 14107,4 | 14153 | 15781 | 45,6 | 1628 | |
| Товары | 3778,0 | 3804 | 3619 | 26 | -185 | |
| 2 | Векселя полученные | 334 | 334 | - | 0 | -334 |
| 3 | Дебиторская задолженность за товары, работы, услуги | 13334,8 | 17696 | 21044 | 4361,2 | 3348 |
| 4 | Дебиторская задолженность по расчетам: | |||||
| С бюджетом | - | - | 2655 | - | 2655 | |
| По выданным авансам | - | 7661 | 25395 | 7661 | 17734 | |
| По начисленным доходам | - | - | - | - | - | |
| По внутренним расчетам | 66,9 | 66 | 66 | -0,9 | 0 | |
| 5 | Другая текущая дебиторская задолженность | 8580,4 | 5866 | 6014 | -2714,4 | 148 |
| 6 | Текущие финансовые инвестиции | - | 20 | 20 | 20 | 0 |
| 7 | Денежные средства и их эквиваленты | 859,2 | 646 | 976 | -213,2 | 330 |
| 8 | Другие оборотные активы | 390,8 | 1295 | 6808 | 904,2 | 5513 |
Проанализировав структуру оборотних средств, можна сделать следующие выводы:
1.С каждым годом происходит увеличение количества запасов, что является негативной тенденцией, а в 2005 по сравнению с предыдущими годами товары на складах уменшаються, это свидетельствует о том, что предприятие дает свои товары в кредит.
2. В 2003 по сравнению с 2004 и в 2005 по сравнению с 2004 годами увеличилась дебиторская задолженность за товары, работы, услуги это говорит о том что предприятие «Электротяжмаш» увеличивает объемы продукции.
3.Уменьшение количества денежных средств в 2004 по сравнению с 2003 говорит о том, что предприятие стало располагать меньшей суммой денег, что является негативной тенденцией, а в 2005 по сравнению с 2004 происходит увеличение количества денежных средств, это является позитивной тенденцией.
Для анализа также используют такие показатели:
продолжительность 1 оборота оборотных средств: (средняя стоимость оборотных средств * продолжительность периода/ выручку от реализации)
(4.1)
2003: (396155,5*365)/127532,1=1133,81
2004: (363961*365)/105431=1260,03
2005: (362406*365)/197099=671,13
коэффициент оборачиваемости активов: (выручка от реализации/ среднегодовую стоимость имущества (валюту баланса))
(4.2)
2003: 127532,1/225231,6=0,57
2004: 105431/234066=0,45
2005: 197099/307605=0,64
Коэффициент оборачиваемости дебиторской задолженности: (выручка от реализации/среднегодовую стоимость дебиторской задолженности)
(4.3)
2003: 127532,1/15247,8=8,36
2004: 105431/22375=4,71
2005: 197099/44586=4,42
Показатель продолжительности оборота дебиторской задолженности: (количество дней в периоде/коэффициент оборачиваемости дебиторской задолженности)
(4.4)
2003: 365/8,36=43,66
2004: 365/4,71=77,49
2005: 365/4,42=82,58
Сначала рассчитаем коэффициент оборачиваемости запасов: (себестоимость реализованной продукции/среднегодовую стоимость запасов предприятия)
(4.5)
2003: 79104,8/55929,3=1,41
2004: 73587/81656=0,9
2005: 127870/130698=0,98
Теперь рассчитаем показатель продолжительности оборота запасов: (количество дней в периоде/коэффициент оборачиваемости запасов)
(4.6)
2003: 365/1,41=258,87
2004: 365/0,9=405,56
2005: 365/0,98=372,45
Продолжительность операционного цикла: (период оборачиваемости дебиторской задолженности + период оборачиваемости запасов)
(4.7)
Теперь есть все данные, чтобы рассчитать продолжительность операционного цикла:
2003: 43,66+258,87=302,53
2004: 77,49+405,56=483,05
2005: 82,58+372,45=455,03
Коэффициент оборачиваемости основных средств: (себестоимость продукции/среднегодовую стоимость основных средств)
(4.8)
2003: 79104,8/396155,5=0,2
2004: 73587/363961=0,2
2005: 127870/362406=0,35
Таблица 4.3
Сводная таблица коэффициентов оборачиваемости оборотных средств
| № п/п | Показатели | 2003 | 2004 | 2005 | Отклонения | |
| Ст.(4-3) | Ст.(5-4) | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Продолжительность 1 оборота оборотных активов | 1133,81 | 1260,03 | 671,13 | 126,22 | -588,9 |
| 2 | Коэффициент оборачиваемости активов | 0,57 | 0,45 | 0,64 | -0,12 | 0,19 |
| 3 | Коэффициент оборачиваемости дебиторской задолженности | 8,36 | 4,71 | 4,42 | -3,65 | -0,29 |
| 4 | Показатель продолжительности оборачиваемости дебиторской задолженности | 43,66 | 77,49 | 82,58 | 33,83 | 5,09 |
| 5 | Коэффициент оборачиваемости запасов | 1,41 | 0,9 | 0,98 | -0,51 | 0,08 |
| 6 | Показатель продолжительности оборачиваемости запасов | 258,87 | 405,56 | 372,45 | 146,69 | -33,11 |
| 7 | Продолжительность операционного цикла | 302,53 | 483,05 | 455,03 | 180,52 | -28,02 |
| 8 | Коэффициент оборачиваемости основных средств | 0,2 | 0,2 | 0,35 | 0 | 0,15 |
Из данных этой таблицы можно сделать вывод, что при сравнении 2002, 2003 и 2004 годов в 2003 году предприятие функционировало лучше, чем в 2002 и 2004.
Продолжительность одного оборота оборотных активов в 2004 году увеличилась по сравнению с 2003, и уменьшилась в 2005.Это значит, что денежные средства в оборотных активах в 2004 году медленнее превращаются в деньги чем 2003, а в 2005 еще быстрее чем 2003.
Уменьшение коэффициента оборачиваемости активов в 2004 году говорит об уменьшении денежных единиц реализованной продукции, а в 2005 году происходит увеличение оборачиваемости активов, это говорит об увеличении денежных единиц.
С каждым годом уменьшается коэффициент дебиторской задолженности, это показывает, что дебиторская задолженность в меньшем количестве, раз превращается в деньги.
Увеличение показателя продолжительности дебиторской задолженности показывает увеличение количества дней для погашения кредита, взятого дебиторами. И это является негативной тенденцией.
Уменьшение показателя продолжительности операционного цикла показывает, что в 2005 году нужно на 28 дней меньше для производства, продажи и оплаты продукции предприятия, а в 2003 году на 181 дней больше.
Низкий уровень показателя коэффициента оборачиваемости основных средств как в 2003 и 2005 годах свидетельствует либо про недостаточный уровень реализации, либо про высокий уровень вложений в эти активы.
Анализ ликвидности баланса и платежеспособности предприятия
Анализ ликвидности баланса предусматривается в сравнении средств по активу, сгруппированных по степени их ликвидности и размещенных в порядке уменьшения их ликвидности, с обязательствами по пассиву, сгруппированных по срокам их погашения и размещенных в порядке возрастания таких терминов.
В зависимости от степени ликвидности активы предприятия разделяются на следующие группы:
Л 1 - наиболее ликвидные активы, они определяются:
стр.220+230+240.
(4.9)
По 2003: 145+714,2=859,2
По 2004: 20+250+396=666
По 2005: 20+912+64=996
Л2 – быстрореализуемые активы, они определяются:
стр. (130+140+150+160+170+180+190+200+210)
(4.10)
По 2003: 14107,4+3778+334+6667,4+66,9+8580,4=33534,1
По 2004: 14153+3804+334+8848+7661+66+5866=40732
По 2005: 15781+3619+10522+2655+25395+66+6014=64052
Л3 - медленно реализуемые активы, они определяются:
стр. (110+100+120+250+270)
(4.11)
По 2003: 21972,1+16071,8+390,8+8,3=38443
По 2004: 30783+32916+1295+10=65004
По 2005: 59744+51554+6808+17=118123
Л4 – медленно реализуемые активы, они рассчитываются:
Л4=А1.
(4.12)
По 2003:152395,3
По 2004:1276664
По 2005:124434
Пассивы баланса группируются по степени наступления срока их оплаты.
П1 – наиболее срочные обязательства, они рассчитываются:
(стр. 530 Б)
(4.13)
По 2003:7969,5
По 2004:13717
По 2005:17860
П2 – краткосрочные пассивы, они рассчитываются:
(стр. 620-530+430+630)
(4.14)
По 2003:56410,5-7969,5=68441
По 2004:83127-13717=69410
По 2005:152927-17860=135067
П3 – долгосрочные пассивы, они рассчитываются
(стр.480+430+630)
(4.15)
По 2003:0
По 2004:0
По 2005:0
П4 – постоянные (устойчивые) пассивы, они рассчитываются
(стр.380)
(4.16)
По 2003:168821,1
По 2004:150939
По 2005:154678
Таблица 4.4
Анализ ликвидности баланса
| Актив | Пассив | ||||||
| Статья | 1 год | 2 год | 3год | Статья | 1 год | 2 год | 3 год |
| Л1 – наиболее ликвидные активы | 859,2 | 666 | 996 | П1 – наиболее срочные пассивы | 7969,5 | 13717 | 17860 |
| Л2 – быстро реализуемые активы | 33534,1 | 40732 | 64052 | П2 – краткосрочные пассивы | 68441 | 69410 | 135067 |
| Л3 – медленно реализуемые активы | 38443 | 65004 | 118123 | П3 – долгосрочные пассивы | 0 | 0 | 0 |
| Л4 – трудно реализуемые активы | 152395,3 | 127664 | 124434 | П4 – постоянные пассивы | 168821,1 | 150939 | 154678 |
По 2003 году: По 2004 году: По 2005 году:
Л1<П1 Л1<П1 Л1<П1
Л2<П2 Л2<П2 Л2<П2
Л3>П3 Л3>П3 Л3>П3
Л4<П4 Л4<П4 Л4<П4
Из этих неравенств можно сделать вывод, что баланс 2003 и 2005 годов не является абсолютно ликвидным.
Наиболее часто на практике используется анализ ликвидности с помощью финансовых коэффициентов.
Рассчитаем коэффициенты ликвидности:
Коэффициент общей ликвидности рассчитывается
(Л1+Л2+Л3)/(П1+П2)
(4.17)
По 2003:(859,2+33534,1+38443)/(7969,5+68441)=0,95
По 2004:(666+40732+65004)/(13717+69410)=1,28
По 2005:(996+64052+118123)/(17860+135067)=1,2
Промежуточный (уточненный) коэффициент ликвидности рассчитывается:
(Л1+Л2)/(П1+П2)
(4.18)
По 2003: (859,2+33534,1)/(7969,5+68441)=0,45
По 2004: (666+40732)/(13717+69410)=0,5
По 2005: (996+64052)/(17860+135067)=0,43
Коэффициент абсолютной ликвидности рассчитывается:
Л1/(П1+П2)
(4.19)
По 2003: 859/(7969,5+68441)=0,01
По 2004: 666/(13717+69410)=0,01
По 2005: 996/(17860+135067)=0,01
Таблица 4.5
Расчет коэффициентов ликвидности
| № п/п | Показатели | 1 год | 2 год | 3 год | Отклонения | |
| Ст.(4-3) | Ст.(5-4) | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Коэффициент общей ликвидности | 0,95 | 1,28 | 1,2 | 0,33 | -0,08 |
| 2 | Промежуточный (уточненный) коэффициент ликвидности | 0,45 | 0,5 | 0,43 | 0,05 | -0,07 |
| 3 | Коэффициент абсолютной ликвидности | 0,01 | 0,01 | 0,01 | 0 | 0 |
Для того, чтобы определить платежеспособность предприятия рассчитывают показатели платежеспособности.
1.Показатель текущей платежеспособности рассчитывается по формуле:
(стр.040+045+220+230+240-620 Б)
(4.20)
По 2003: 145+714,2-56410,5=-55551,3
По 2004: 20+250+396-83127=-82461
По 2005: 20+912+64-152927=-151931
2. Коэффициент обеспечения собственными средствами, рассчитывается
((стр. 380-080)/260)
(4.21)
По 2003: (168821,1-152395,3)/72828=0,23
По 2004: (150939-127664)/106392=0,22
По 2005: (154678-124434)/183154=0,17
3. Коэффициент покрытия, рассчитывается:
(стр.260/620)
(4.22)
По 2003: 72828/56410,5=1,29
По 2004: 106392/83127=1,28
По 2005: 183154/152927=1,2
Алгоритм показателей платежеспособности приведен в таблице 4.6
Таблица 4.6
Алгоритм расчета платежеспособности предприятия
| Показатель | Степень платежеспособности | |||
| название | Нормативное значение | текущая | критическая | Очень критическая |
| Текущая платежеспособность | > 0 | < 0 | < 0 | < 0 |
| Коэффициент обеспечения | 0,1 | >0,1 | < 0,1 | < 0,1 |
| Коэффициент покрытия | 1,5 | >1,5 | < 1,5 | < 1 |
| Чистая | > 0 | > 0 | > 0 | >0 |
Из алгоритма платежеспособности можно увидеть, что у предприятия по всем трем годам текущая платежеспособность.
4.3 Анализ капитала предприятия
Данные, которые приводятся в пассиве баланса, позволяют определить, какие изменения произошли в структуре собственного и заемного капиталов, сколько привлечено в оборот предприятия долгосрочных и краткосрочных средств, то есть пассив показывает, откуда взялись средства, направленные на формирование имущества предприятия.
В первую очередь при анализе необходимо определить, какие средства являются основным источником формирования активов предприятия, какое направление изменение части собственного капитала.
Для этого необходимо рассмотреть структуру капитала и его динамику. (табл.4.7).
Таблица 4.7
Структура капитала и обязательств предприятия.
| № п/п | Показатели | 2003 | 2004 | 2005 | Отклонения | |
| Ст.(4-3) | Ст.(5-4) | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Собственный капитал | 168821,1 | 150939 | 154678 | -17882,1 | 3739 |
| 2 | Обеспечение будущих выплат и платежей | 0 | 0 | 0 | 0 | 0 |
| 3 | Долгосрочные обязательства | 0 | 0 | 0 | 0 | 0 |
| 4 | Текущие обязательства | 56410,5 | 83127 | 152927 | 26716,5 | 69800 |
| 5 | Доходы будущих периодов | 0 | 0 | 0 | 0 | 0 |
Рассмотрев структуру капитала можно сказать, что в 2004 году по сравнению с 2003 у предприятия уменьшился объем собственного капитала, а в 2005 по сравнению с 2004 увеличился, что является благоприятной тенденцией, так как для банков и прочих инвесторов более надежно, если доля собственного капитала у клиента более высокая. Увеличение текущих обязательств с 2003 по 2005 года является негативной тенденцией, потому что предприятие не в состоянии ответить по своим текущим обязательствам.
5 Анализ имущественного состояния предприятия
В актив баланса входят данные о размещении капитала, который имеется в распоряжении предприятия.
Важные характеристики, которые показывают финансово – имущественное состояние предприятия:
1) Общая стоимость имущества предприятия.
2) Стоимость необоротных средств (активов), которая равняется итогу первого раздела актива баланса.
3) Стоимость мобильных (оборотных) активов – сумма итогов второго и третьего разделов актива баланса.
В то же время эти показатели сами по себе не дают четкого представления о состоянии имущества предприятия.
Следующий шаг – анализ структуры активов (табл. 4.8).
Таблица 4.8
Структура актива
| № п/п | Показатели | 2003 | 2004 | 2005 | Отклонения | |
| Ст.(4-3) | Ст.(5-4) | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Необоротные активы | 152395,3 | 127664 | 124434 | -24731,3 | -3230 |
| 2 | Оборотные активы | 72828 | 106392 | 183154 | 33564 | 76762 |
| 3 | Расходы будущих периодов | 8,3 | 10 | 17 | 1,7 | 7 |
Из этой таблицы можно сделать вывод, что предприятие с 2003 по 2005 года имело легкую структуру, которая свидетельствует о мобильности имущества предприятия
Анализируя имущественное состояние предприятия, необходимо также оценивать состояние основных средств, которые используются. Для этих целей рассчитываются следующие показатели: коэффициент износа, коэффициент обновления, коэффициент выбытия.
1.Коэффициент износа рассчитывается:
стр.032/031
(4.23)
По 2003:254132,4/396155,5=0,64
По 2004: 247134/363961=0,68
По 2005: 250804/362406=0,69
2.Коэффициент обновления рассчитывается:
стр.260 ф.5/031
(4.24)
По 2003: 396155,5/396155,5=1
По 2004: 363961,1/363961=1
По 2005: 362406/362406=1
3.Коэффициент выбытия, рассчитывается (стоимость выбывших основных средств за период/первоначальную стоимость основных средств на начало года):
(4.25)
По 2003:264869,5/264869,5=1
По 2004: 396155,5/396155=1
По 2005: 363961,1/363961=1
Вывод:
По данным коэффициента износа видно, что в 2005 году было списано большую часть стоимости основных средств, чем за предыдущие периоды.
По данным коэффициента обновления видно, что с 2003 по 2005 года часть от присущих на конец отчетного периода основных средств, которая составляет новые основные средства, остаются неизменными, то же самое можно сказать и о коэффициенте выбытия.
6. Расчет финансовой устойчивости предприятия
Первый шаг здесь состоит в оценке оптимальности соотношения собственного и заемного капитала предприятия. Данные показатели можно разделить на два блока:
1.Коэффициенты капитализации, которые характеризуют финансовое состояние предприятия с позиции структуры источников средств. Сюда входят:
1.1.Коэффициент финансовой автономии (независимости), рассчитывается
(стр.380/640)
(4.26)
По 2003: 168821,1/225231,6=0,75
По 2004: 150939/234066=0,64
По 2005: 154678/307605=0,5
1.2.Коэффициент финансовой зависимости, рассчитывается
(стр.640/380)
(4.27)
По 2003: 225231,6/168821,1=1,33
По 2004: 234066/150939=1,55
По 2005: 307605/154678=1,99
1.3. Коэффициент финансового риска, рассчитывается
((стр.430+480+620+630)/стр.380))
(4.28)
По 2003: 56410,5/168821,1=0,33
По 2004: 83127/150939=0,55
По 2005: 152927/154678=0,99
1.4.Коэффициент маневренности собственного капитала, рассчитывается
((стр.380-80)/(стр.380))
(4.29)
По 2003: (168821,1-152395,3)/168821,1=0,1
По 2004: (150939-127664)/150939=0,15
По 2005: (154678-124434)/154678=0,2
2. Коэффициенты покрытия, которые характеризуют финансовую устойчивость с позиции затрат, связанных с обслуживанием внешних источников привлеченных средств.
2.1.Коэффициент структуры покрытия долгосрочных вложений, рассчитывается
(стр.480/080)
(4.30)
По 2003: =0
По 2004: =0
По 2005: =0
2.2.Коэффициент структуры долгосрочных источников финансирования, рассчитывается:
А) коэффициент долгосрочного привлечения заемных средств:
((стр.480)/(380+480))
(4.31)
По 2003: =0
По 2004: =0
По 2005: =0
Б) коэффициент финансовой независимости:
((стр.380)/(380+480))
(4.32)
По 2003: 168821/168821=1
По 2004: 150939/150939=1
По 2005: 154678/154678=1
Вывод:
Увеличение коэффициента финансовой автономии в 2003 по сравнению с 2004 и 2005 говорит об увеличении самостоятельности и уменьшение влияния на него других предприятий.
Рост показателя финансовой зависимости в динамике свидетельствует об усилении зависимости предприятия от внешних инвесторов и кредиторов, то есть о снижении финансовой устойчивости.
Уменьшение коэффициента финансового риска в 2003 году по сравнению с2004 и 2005годом говорит о том, что предприятие уменьшает свой риск по его операциям.
Увеличение коэффициента маневренности с 2003 по 2005года говорит о том, что предприятие может более свободно маневрировать оборотным капиталом.
Коэффициент структуры покрытия показывает, что данное предприятие с 2003 по 2005 года не привлекало средств для финансирования основных средств и прочих необоротных активов.
Исходя из коэффициента долгосрочного привлечения заемных средств можно сказать, что в долгосрочной перспективе предприятие не зависит от внешних инвесторов.
Из данных по коэффициенту финансовой независимости видно, что рентабельность капитала отвечает признанным оптимальным значениям.
7 Факторный анализ прибыли
Факторный анализ - методика комплексного системного изучения влияния факторов на величину результативных показателей.
Для анализа влияния факторов на прибыль используют показатели, которые показаны в таблице 4.9
Таблица 4.9 Факторный анализ прибыли
| Показатели | Код столбца | 2003 | 2004 | 2005 | Отклонения ст.(4-3) | Отклонения ст.(4) |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1.Выручка от реализации продукции без учета НДС,АС и других отчислений с доходов (В) | 035 | 110475,9 | 93201 | 179579 | -17274,9 | 86378 |
| 2.Себестоимость реализованной продукции (С) | 040 | 79104,8 | 73587 | 127870 | -5517,8 | 54283 |
| 3.Административные расходы(АР) | 070 | 9151,8 | 15265 | 20970 | 5713,2 | 5705 |
| 4.Затраты на сбыт (ЗС) | 080 | 901,8 | 1574 | 7313 | 672,2 | 5739 |
| 5.Другие операционные расходы (ДОР) | 090 | 47282,8 | 32436 | 51307 | -14846,8 | 18871 |
| 6. Финансовые доходы(ФД) | 130 | 1486,4 | 1229 | 5610 | -257,4 | 4381 |
| 7. Финансовые затраты (ФЗ) | 140 | 834,9 | 1735 | 6208 | 900,1 | 4473 |
| 8. Налог на прибыль | 180 | 9172,7 | 943 | 5292 | -8229,7 | 5049 |
| 9. Чистая прибыль (ЧП) | 220 | 6933,9 | - | - | -6933,9 | 0 |
Проанализировав данную таблицу можно сделать вывод, что данное предприятие не только не получило прибыли, а и понесло убыток в размере 6933,9 тыс. грн.
8. Диагностика банкротства
Диагностика банкротства представляет собой систему целевого финансового анализа, направленного на определение параметров кризисного развития предприятия.
В заграничной практике для оценки риска банкротства предприятий в рамках экспресс – анализа финансового состояния предприятия широко используют модель знаменитого западного экономиста Э.Альтмана, разработанную им в 1968 году.
Рассмотрим порядок расчета показателя Z предложенного Альтманом:
Z=1,2X1+1,4X2+3,3X3+0,6X4+1X5,
(4.33)
Где,
Z – интегральный показатель уровня угрозы банкротства;
X1 – отношение собственного оборотного капитала к сумме всех активов предприятия;
X2 – отношение нераспределенной прибыли к сумме всех активов;
X3 – уровень прибыльности активов;
X4 - коэффициент финансового риска;
X5 – коэффициент оборачиваемости активов.
Таким образом, формулу расчета интегрального показателя; уровня угрозы банкротства можно представить таким образом:
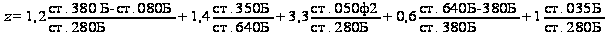
По 2003 году:
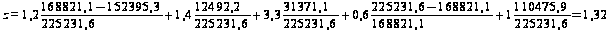

По 2004 году:
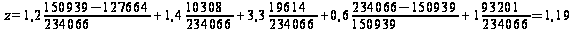
По 2005 году:
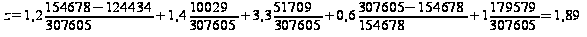
В таблице 4.10 отражено значение показателя «Z»
Таблица 4.10
Значения показателя «Z»
| Значения показателя «Z» | Вероятность банкротства |
| До 1,8 | Очень высокая |
| 1,81 – 2,7 | Высокая |
| 2,71 – 2,99 | Вероятная |
| 3 и выше | Очень низкая |
Проведя диагностику банкротства можно сделать вывод, что предприятие с 2003 по 2004 годах плохо функционировало, так как значение показателя «Z» очень низкое, а это значит, что вероятность банкротства очень высокая. А в 2005 году показатель немного улучшился, а вероятность банкротства стала высокой.
9. Осуществление и роль операций проведенных объектом исследования
Ценные бумаги представляют собой денежные документы, удостоверяющие имущественное право в форме титула собственности (акции корпораций, векселя, чеки, коносаменты и т.д.) или имущественное право как отношение займа владельца документа к лицу, его выпустившему (облигации корпораций и государства, сертификаты и др.).
Основными видами ценных бумаг являются:
Акция – единичный вклад в уставной капитал акционерного общества с вытекающими из этого правами.
Акции принято делить на: обыкновенные и привилегированные.
Обыкновенная акция представляет собой ценную бумагу, предоставляющую ее владельцу право на участие в общем собрании акционеров с правом голоса по всем вопросам его компетенции, на получение дивидендов, а также части имущества акционерного общества в случае его ликвидации. А также акционерное общество имеет право выпускать привилегированные акции, причем их доля не должна превышать 25% общего объема капитала общества. Владельцы подобных акций имеют привилегии по сравнению с держателями обыкновенных акций, что можно рассматривать как своеобразную компенсацию по этим акциям за то, что их владельцы не имеют, как правило, права голоса. По ним должны быть определены размер дивиденда и ликвидационная стоимость, которые указываются в денежной сумме или в процентах от номинальной стоимости акций (1, с.37).
Облигация – единичное долговое обязательство на возврат вложенной денежной суммы через установленный срок с уплатой или без уплаты определённого дохода.
Облигации могут быть именными и на предъявителя. По способу выплаты дохода различают:
облигации с фиксированным доходом, т.е. установленном заранее процентом, рассчитываемым как часть номинальной стоимости облигации;
облигации с плавающим процентом, доход по которым изменяется в зависимости от изменения ставок денежного рынка;
облигации с нулевым купоном (реализация с дисконтом любой глубины против номинала и погашение по номиналу в конце срока).
Банковские сертификат – свободно обращающееся свидетельства о депозитарном (сберегательном ) вкладе в банк с обязательством последнего выплаты этого вклада и процентов по нему через установленный срок.
Вексель – письменное денежное обязательство должника о возврате долга, форма и обращение которого регулируются специальным законодательством – вексельным правом.
Чек – письменное поручение чекодателя банку уплатить чекополучателю указанную в нем