Анализ финансово-хозяйственной деятельности ПУ "Оршагаз"
В составе оборотных активов за анализируемый период значительные изменения произошли в величине налогов по приобретенным ценностям (они сократились на 90 тыс. р), готовой продукции (увеличение составило 93 тыс. р). Значительной оставалась величина дебиторской задолженности - 86% на начало периода и 91% - на конец 2007 года.
На основе изменения абсолютных значений составляющих «оборотные активы» менялась и их структура.
Прирост имущества предприятия связан с расширением его производственной деятельности, модернизацией и заменой старого оборудования на новое.
Оборотный капитал в большей степени находится в непроизводственной сфере, о чем свидетельствует доля дебиторской задолженности. Размещение средств предприятия имеет очень большое значение в финансовой деятельности и повышении ее эффективности.
Руководство и внешние пользователи информации должны иметь четкое представление, за счет каких источников ресурсов предприятие осуществляет свою деятельность и в какие сферы деятельности будет вкладывать свой капитал. Анализ состава и структуры источников средств предприятия представлен в таблице 9.
Таблица 9
Анализ состава и структуры источников средств предприятия
| Показатели | Млн. р. 2007 год | Изменен. за 2007 год | Млн. р. 2008 год | Изменен. за 2008 год |
| на нач. года | на кон. года | абс. |
отн. % |
на нач. года | на кон. года | абс. | отн.% | |
| Всего источников (пассив баланса - стр.890) в том числе: | 20642,0 | 21778,0 | 1136,0 | 105,5 | 21778,0 | 22238,0 | 460,0 | 102,1 |
| 1. Собственный капитал (с.590+с.690) | 886,0 | 1147,0 | 261,0 | 129,5 | 1147 | 1158,0 | 11,0 | 100,9 |
| в% -ах к общей сумме источников (1/ с.890х100%) - из них: | 4,3 | 5,3 | 1,0 | 123,2 | 5,3 | 5,2 | -0,1 | 98,1 |
| 1.1 Источники собств. средств (с.590) | 747,0 | 747,0 | 0 | 100,0 | 747,0 | 707,0 | -40,0 | 94,6 |
| в% -ах к собственным средствам | 84,3 | 65,1 | -19,2 | 77,2 | 65,1 | 61,0 | -4,1 | 93,7 |
| 1.2 Доходы и расходы (стр.690) | 139,0 | 400,0 | 261,0 | 287,0 | 400,0 | 451,0 | 51,0 | 112,8 |
| в% -ах к собственным средствам (1.2 /1 х100%) | 15,7 | 34,9 | 19,2 | 222,2 | 34,9 | 39,0 | 5,9 | 111,7 |
| 2. Заемный капитал (стр.790) | 19755,0 | 20629,0 | 884,0 | 104,4 | 20629,0 | 21080,0 | 451,0 | 102,2 |
| в% -ах к общей сумме источников (2/ с.890 х 100%) | 95,7 | 94,7 | 1,0 | 98,9 | 94,7 | 94,8 | 0,1 | 100,1 |
Капитал - это средства, которыми располагает субъект хозяйствования для осуществления своей деятельности с целью получения прибыли. Формируется капитал за счет собственных (внутренних), так и заемных (внешних) источников.
Как видно из данных таблицы 2.9, капитал предприятия увеличился на 1596 млн. р. Собственный капитал за период увеличился на 272 млн. р. и составил к концу периода в общей сумме валюты баланса 5,2%. Таким образом, в структуре капитала предприятия основная часть - это заемный капитал. Его доля на конец 2008 года составляла 94,8%. В состав собственного капитала предприятия входят: уставный фонд, резервный и добавленный капиталы, нераспределенная прибыль и прочие поступления.
В структуре собственного капитала произошли изменения. За анализируемый период источники собственных средств уменьшили свою долю до 61%, доходы и расходы увеличились до 39%. Величина заемного капитала увеличилась в абсолютном размере с 2007 по 2008 года на 1325 млн. р.
Заемный капитал - это кредиты банков и финансовых компаний, займы, кредиторская задолженность, лизинг и др.
Анализируя кредиторскую задолженность, необходимо учитывать, что она является одновременно источником покрытия дебиторской задолженности. Поэтому сравнивая сумму дебиторской и кредиторской задолженности: 3/20 на конец 2008 года, мы видим, что последняя больше в 6 раз. Следовательно, предприятию следует более проработано подходить к кредитам и займам.
Наличие на предприятии собственного капитала характеризуется обеспечением устойчивого финансового состояния и снижения риска банкротства. Чем выше его доля в общей сумме капитала и меньше доля заемных средств, тем выше буфер, который защищает кредиторов от убытков а, следовательно, меньше риск потери.
Для оценки оснащенности предприятия капиталом и его финансовой стабильности используют показатели покрытия. Расчет покрытия показывает финансирование отдельных частей имущества предприятия. Из относительных показателей в практике анализа получили распространение I и II степени покрытия.
I степень покрытия отражает достаточность собственного капитала для финансирования основных средств и рассчитывается как отношение собственного капитала к внеоборотным активам. Он составлял на предприятии величину в 0,06 в 2007-2008 гг. Как видим, собственных средств предприятию не достаточно, чтобы полностью финансировать даже внеоборотные активы. Поэтому заемные средства составляют значительную величину финансовых источников предприятия.
II степень покрытия оценивается в виде соотношения долгосрочных источников финансирования и стоимости внеоборотных активов. Рассчитывается как отношение суммы собственного капитала и долгосрочных кредитов и займов к внеоборотным активам, выраженное в процентах.
От оптимальности соотношения собственного и заемного капитала во многом зависит финансовое положение предприятия и его устойчивость. С этой целью можно обратить внимание на следующие показатели:
1. коэффициент финансовой независимости - удельный вес собственного капитала в общей валюте баланса. На начало 2007 он составлял 0,043; на конец 2007 - начало 2008 года - 0,053.
2. коэффициент финансовой зависимости - доля заемного капитала в общей валюте баланса. Он на начало 2007 года был равен 0,95; на конец 2008 года - 0,94.
3. коэффициент финансового левериджа, или коэффициент финансового риска, - отношение заемного капитала к собственному: 19755/886 = 22,2 в начале 2007 года и 20629/1147 = 17,09 - в конце.
Чем выше уровень первого, и ниже второго и третьего показателей (а также соответствующая тенденция их изменения), тем устойчивее финансовое состояние предприятия. Заметим, что нормативов соотношения заемных и собственных средств практически не существует. Они не могут быть одинаковы для разных отраслей и предприятий. Для наглядности сведем их в таблицу (см. табл.10).
Таблица 10
Коэффициенты финансовой устойчивости
| Наименование | Начало 2007 года | Конец 2007 г. - начало 2008 г. | Конец 2008 года | Изменен. за период |
| Коэффициент покрытия I ст. (%) | 6,000 | 6,000 | 6,000 | 0,000 |
| Коэффициент покрытия II ст. (%) | 103,000 | 107,000 | 106,000 | 3,000 |
| Коэффициент финансовой независимости | 0,043 | 0,053 | 0,052 | 0,090 |
| Коэффициент финансовой зависимости | 0,957 | 0,947 | 0,948 | -0,009 |
| Коэффициент финансового левериджа | 22, 200 | 17,900 | 18, 200 | -4,000 |
Коэффициент финансового риска (финансового левериджа) считается одним из основных индикаторов финансовой устойчивости. Чем выше его значение, тем выше риск вложения капитала в данное предприятие. Уменьшение показателя в конце периода по сравнению с началом - благоприятная тенденция, свидетельствующая о приобретении более прочной финансовой устойчивости. Динамика коэффициента финансового левериджа зависит от изменения структуры активов предприятия и проводимой финансовой политики. Данный коэффициент оказывает большое влияние на увеличение или уменьшение величины прибыли и собственного капитала предприятия.
Основной целью проведения анализа финансового состояния предприятия является обоснование решения о признании удовлетворительной структуры баланса и его платежеспособности. Анализ финансовой устойчивости предприятия показал, что оно является финансово неустойчивым и неплатежеспособным. Но неплатежеспособность не вылилась в банкротство.
Основные средства как элемент активов предприятия по своему экономическому содержанию представляют многократно используемые в хозяйственной деятельности средства труда, не изменяющие свою первоначальную натурально-вещественную форму, функционирующие в течение длительного срока и по частям переносящие свою стоимость на готовую продукцию в виде амортизационных отчислений.
Для эффективности использования основных фондов применяется система показателей: фондоотдача, фондоемкость, фондовооруженность, рентабельность основного капитала и др.
Рассчитаем вышеуказанные показатели и отразим их в таблице 11.
Таблица 11. Эффективность использования основных средств ПУ «Оршагаз»
| Показатели | 2006 г. | 2007 г. | 2008 | 2009 план | Измен. 2008 к 2007 г. |
| 1. Выручка от реализации товаров, продукции, работ, услуг (за минусом НДС) млн. р. | 35775,00 | 36295,00 | 32569,00 | 33624,00 | -3726,00 |
| 2. Среднегодовая стоимость основных средств, млн. р. | 17106,00 | 18261,00 | 18624,00 | 18624,00 | 363,00 |
| 3. Внеоборотные активы, млн. р. | 17108,00 | 18275,00 | 18638,00 | 18638,00 | 363,00 |
| 4. Фондоотдача (с.1/с.2), р. | 1,80 | 1,70 | 1,70 | 1,80 | 0 |
| 5. Фондоемкость (с.2/с.1) | 0,56 | 0,58 | 0,58 | 0,55 | 0 |
| 6. Численность работающих, чел. | 287,00 | 280,00 | 288,00 | 278,00 | 8,00 |
| 7. Фондовооруженность (с.2/с.6), млн. р. | 59,60 | 111,60 | 64,60 | 67,00 | -47,00 |
| 8. Прибыль от реализации, млн. р. | -457,00 | -601,00 | -574,70 | -125,00 | 26,30 |
| 9. Фондорентабельность (с.8/с.2 х 100%) | -2,60 | -3,30 | -3,00 | -0,60 | 0,30 |
Как показали данные таблицы 11, фондоотдача за анализируемый период уменьшилась на 0,1 р. в результате неодинакового темпа прироста выручки от реализации и среднегодовой стоимости основных средств предприятия. Это означает, что с единицы используемых основных средств стали получать меньше объема реализации продукции и услуг. Увеличение фондоемкости означает, что доля стоимости основных средств в стоимости условной единицы продукции на предприятии увеличилась. Изменение фондовооруженности труда работников на связано с заменой и модернизацией старого оборудования, а также изменением количества работающих на предприятии.
Наиболее обобщающим показателем эффективности использования основных средств является рентабельность капитала, вложенного в основные средства. Ее величина на предприятии, как видно из данных таблицы 2.11, уменьшилась за анализируемый период на 0,4 пункта.
Изменение объема реализации за счет изменения стоимости основных средств исчисляется на основе общепринятой методики:
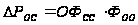 ,(1)
где ∆Рос - изменение объема реализации; ∆ ОФсс - изменение среднегодовой стоимости основных средств производства; Фо о - фондоотдача отчетного периода.
Тогда имеем за 2007 год: ∆РОС = 1155 · 1,7 = 1963,5 млн. р.Т. е. в результате прироста основных фондов и фактически сложившегося показателя фондоотдачи мы могли иметь прирост выручки от реализации в размере 1963,5 млн. р. при неизменности действия прочих факторов. Снижение же эффективности использования основных средств, уменьшение их количества в натуральном и стоимостном объеме приводит к значительному недополучению средств в виде объема реализации продукции, работ, услуг. Это, в свою очередь, влияет на другие финансовые показатели, отражающие деятельность организации.
При анализе эффективности использования основных средств используют коэффициент накопления амортизации (Ка), который рассчитывается как отношение амортизируемой суммы основных средств (Ам) к первоначальной их стоимости (ПС):
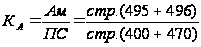 ,
(2)
Данный коэффициент по нормативному значению для промышленности должен быть не менее 0,5. Он показывает, какая часть первоначальной стоимости основных средств и нематериальных активов уже погашена амортизационными отчислениями. Его значение по предприятию представлено в приложении. Тогда имеем: 704/22912 = 0,03. Такое значение коэффициента связано с приобретением предприятием новых средств производства, их модернизацией, заменой старого оборудования новым, начислением амортизационных отчислений линейным способом.
Коэффициент реальной стоимости основных средств (Кр) характеризуют необходимость совершенствования производственного потенциала предприятия. Он рассчитывается как отношение стоимости основных средств (ОС) к валюте баланса (ВБ):
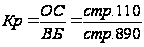 ,(3)
Кр = 17106/20642 = 0,82- за 2006 год
Кр = 18261/21778 = 0,83- за 2007 год.
Норматив данного коэффициента в промышленности составляет более 0,5. В ПУ «Оршагаз» его значение превышает норматив, что свидетельствует о значительном удельном весе основных средств в общей стоимости
Таким образом, в организации основные средства используются достаточно эффективно, что показал их анализ.
Вместе с тем, анализ финансово-хозяйственной деятельности ПУ «Оршагаз» в целом, выявил существенные недостатки в организации работы предприятия, которые привели к формированию убыточной деятельности, снижению показателей эффективности за анализируемый период.
Основным направлением по улучшению показателей работы в организации должно стать, с нашей точки зрения, совершенствование системы управления персоналом.
4. Анализ использования трудовых ресурсов предприятия
Эффективность использования трудовых ресурсов организации во многом определяется составом и структурой рабочей силы, использованием рабочего времени, производительностью труда, системой оплаты труда и премирования в организации. В процессе анализа трудовых ресурсов изучаются: обеспеченность рабочих мест предприятия персоналом в требуемом для выполнения производственной программы профессиональном и квалификационном составе; качественное использование трудовых ресурсов (рабочего времени) в процессе производства; эффективность использования трудовых ресурсов (изменение выработки продукции в расчете на одного работающего), существующая система оплаты труда на предприятии.
Эффективность использования труда выражается в изменении производительности труда, результирующего показателя деятельности организации. Чтобы оценить качественные составляющие эффективности использования трудовых ресурсов, целесообразно рассмотреть динамику показателей производительности: выработки и трудоемкости.
Наиболее распространенным и универсальным показателем производительности труда является выработка продукции, рассчитываемая как отношение выручки от реализации (товарной продукции) к численности работающих. Возможно исчисление и показателя трудоемкости, но к его анализу мы обратимся ниже. Расчет показателя среднегодовой выработки в организации и средней заработной платы, их динамика за анализируемый период: с 2006 по 2008 года и прогнозные показатели развития на 2009 год представлены в аналитической таблице 12.
Таблица 12
Производительность труда и заработная плата в организации
| Показатели | 2006 г. | 2007 г. | Измен. 2007 к 2006 г. | 2008 г. | Измен. 2008 к 2007 г. | 2009 г. план |
| Выручка от реализации товаров, продукции, работ, услуг, млн. р. | 35775,7 | 36295,8 | 520,1 | 32569,6 | -3726,2 | 33624,0 |
| Численность работающих, чел | 287,0 | 280,0 | -7,0 | 288,0 | 8,0 | 278,0 |
| Выработка в расчете на одного работающего, млн. р. | 124,7 | 129,6 | 4,9 | 113,1 | -16,5 | 121,0 |
| Среднемесячная заработная плата, тыс. р. | 521,0 | 635,0 | 114,0 | 805,9 | 170,9 | 735,5 |
Среднесписочная численность работающих на предприятии в 2008 году по сравнению с 2007 годом увеличилась на 8 человек. При уменьшении объемов выручки от реализации продукции на 3726,2 млн. р. наблюдалось уменьшение производительности труда. Уменьшение выработки на одного работающего на 16,5 млн. р., при прочих неизменных факторах, вызвало на предприятии уменьшение объема реализации на 4752 млн. р. Увеличение же численности персонала на предприятии на 8 человек вызвало бы (при прежней выработке) увеличение объема реализации на 1039 млн. р. Взаимное влияние двух факторов привело к приросту объема реализации только на 3726,2 млн. р.
Для простоты анализа мы использовали двухфакторную модель, но, заметим, что на практике факторы влияния на объем товарной продукции можно подразделить на три и более группы. К ним относятся обеспеченность организации трудовыми ресурсами, основными производственными фондами, обеспеченность производства сырьем, материалами и эффективность их использования.
В таблице 12 приведены показатели среднемесячной заработной платы работников предприятия. Соотношение же темпов прироста производительности труда (-12,3%) и темпов прироста заработной платы (26,8%) на предприятии за 2008-2007 гг. не соответствует требованию принципа опережения темпов роста производительности труда над темпами роста заработной платы. Нарушение данного требования приводит к несбалансированному развитию. Заметим, что на предприятии, в зависимости от условий хозяйствования, регулятором прироста заработной платы могут быть соотношения между: темпами роста валового дохода и фонда оплаты труда; темпами роста прибыли и фонда оплаты труда; увеличением налогообложения и прироста заработной платы.
Расходы на заработную плату включаются в себестоимость производимого продукта. Необоснованное увеличение этих расходов приводит к росту издержек на производство продукта, что снижает его конкурентоспособность и, в конечном счете, влияет на эффективность функционирования предприятия. Поэтому важной задачей организации оплаты труда является установление таких систем, при которых заработная плата стимулировала бы работника к достижению наивысших показателей в труде.
Таким образом, как показал анализ финансово-хозяйственной деятельности ПУ «Оршагаз», в организации существуют проблемы, связанные с его финансовым состоянием. Это проявляется в том, что на протяжении нескольких лет формируется отрицательный результат финансовой деятельности. Изменить данную ситуацию возможно посредством реализации соответствующей политики на макро - и микроуровнях.
На микроуровне это достигается на основе снижения затрат, роста производительности труда, совершенствования организационной работы во всех направлениях, направленной на повышение объемов реализации и снижения затрат, задействования всех резервов экономического роста.
Производительность пронизывает весь управленческий процесс. Воздействие, которое руководители могут оказать на производительность проявляется наиболее четко в двух областях управления: в управлении персоналом организации и непосредственными операциями (производственной деятельностью). Для этого формируется соответствующая организационная структура управления организацией и механизм управления персоналом.
Качественная характеристика персонала организации выглядела в начале 2008 года следующим образом (см. табл.13):
Среди специалистов высшее образование имеют 16% от общего количества, средне-специальное - 32%, профессионально-техническое -28%, общее среднее 23%, общее базовое - 1%.
Среди рабочих высшее образование имеют 7,6% от их общего количества, средне-специальное - 30%, профессионально-техническое - 33,5%, общее среднее и базовое - 28,8%.
Таблица 13
Качественный состав работающих (чел) в 2008 году
| Списочная численность работников | служащие | рабочие | |
| Всего | 288 | 55 | 236 |
| Образование в т. ч. | |||
| высшее | 47 | 29 | 18 |
| средне-специальное | 91 | 20 | 71 |
| профессионально-техническое | 81 | 2 | 79 |
| базовое, среднее | 69 | 1 | 68 |
Для решения задачи роста производительности труда, повышения культурного и образовательного уровня работников, следует, с нашей точки зрения, сохранить данную ситуацию. Для этой цели можно использовать моральные и материальные методы стимулирования работников к получению образования (главным образом - в виде заочной формы обучения).
Анализ системы управления персоналом в ПУ «Оршагаз» показал, что администрацией предприятия не ведется должный контроль за количественным составом работающих и в ближайшее время следует более детально и обосновано подходить к приему и отбору персонала; необходимо организовать более жесткий контроль за выполнением работниками норм выработки и нормативов расходования сырья и материалов; разработать и организовать четко налаженную систему аттестации рабочих мест и соответствия должностей, квалификации, объема выполняемых работ положениям и должностным инструкциям и другим нормативным документам.
Следует пересмотреть существующую систему стимулирования труда и обозначить те параметры и показатели, которые в действительности могут являться действенным мотивационным инструментом для повышения производительности и эффективности деятельности. С этой целью следует уделить больше внимания социально-психологическим методам управления, пересмотреть основные положения коллективного договора, усовершенствовать систему (методы, механизмы, инструменты) управления персоналом в целом.
Литература
Армстронг М. Основы менеджмента: как стать лучшим руководителем / М. Армстронг. - Ростов-на-Дону: Феникс, 1998.
Анализ хозяйственной деятельности предприятия: учеб. пособие / Л.Л. Ермолович [и др.] ; под общ. ред. Л. Л. Ермолович - Минск: Соврем. шк., 2008.
Анализ хозяйственной деятельности: учеб. - метод. комплекс для студ. / сост. и общ. ред. С.Л. Аноп - Новополоцк: ПГУ, 2007.