Анализ устойчивости финансового положения предприятия
все функции управления должны входить в обязанности управляющих подразделений
на данное подразделение не должно возлагаться решение вопросов, которые эффективнее решать другим.
Структура управления может изменяться во времени в соответствии с динамикой масштабов и содержания функций управления.
Ключевыми понятиями структур управления являются элементы, связи (отношения), уровни и полномочия. Элементами ОСУ могут быть как отдельные работники (руководители, специалисты, служащие), так и службы либо органы аппарата управления, в которых занято то или иное количество специалистов, выполняющих определенные функциональные обязанности.
Между отдельными подразделениями могут быть вертикальные и горизонтальные связи.
Первые носят характер согласования и являются одноуровневыми. Вторые - это отношения подчинения. Необходимость в них возникает при иерархичности построения системы управления, то есть при наличии различных уровней управления, на каждом из которых преследуются свои цели.
Вертикальные связи - это связи руководства и подчинения, например связь между директором предприятия и начальником цеха.
Горизонтальные связи - это связи коопераций равноправных элементов, например связи между начальниками цехов.
Под структурой управления понимается форма разделения труда по принятию и реализации управленческого решения.
С позиций менеджмента все предприятия, фирмы имеют общую черту – они являются организациями.
Организация – это группа людей, деятельность которых сознательно координируется для достижения общих целей
На анализируемом предприятии ЗАО “Агат” тип структуры управления является линейно-функциональным. Основу линейно-функциональной структуры составляет “шахтный” принцип построения и специализация управленческого персонала по функциональным подсистемам организации. По каждой подсистеме формируются “иерархия” служб (“шахта”), пронизывающая всю организацию сверху донизу. Результаты работы любой службы аппарата управления оцениваются показателями, характеризующими реализацию ими своих целей и задач. Например, для оценки служб, осуществляющих управление персоналом, используются такие параметры, как текучесть кадров, дисциплина труда. Соответственно строится и система материального поощрения, ориентированная прежде всего на достижение высоких показателей каждой службой. Плюс: посредством жесткой системы связей обеспечивается четкая работа каждой подсистемы и организации в целом.
Минус: закостенелость системы отношений между звеньями и работниками аппарата управления, обязанными строго следовать правилам и процедурам; медленную передачу и переработку информации из-за множества согласований (как по вертикали, так и по горизонтали); замедление прогресса управленческих решений; рост управленческих расходов (з/п).
Таблица 2.1 Структура численности персонала ЗАО «Агат» в 2006 г.
| Категория персонала | Выполняемые функции | Численность, чел. | Удельный вес, % |
| Руководители |
Предприятие возглавляет директор, который организует всю работу предприятия и несет полную ответственность за его состояния и деятельность. Управление фирмой, контроль за деятельностью и взаимодействием структурных подразделений, ведение переговоров с крупными поставщиками и клиентами Ведение бухгалтерского учета и отчетности, работа с документами, координация подразделений по разработке технического развития предприятия. Ведение учета денежных средств. |
7 | 6 |
| Специалисты | Осуществляют контроль за комплексностью и качеством готовой продукции, разрабатывает предложение по предупреждению и уменьшению брака и др. Изучение конъюнктуры рынка, разработка плана реализации продукции, разработка плана ценовой стратегии, подготовка и заключение договоров. Осуществляют учет средств предприятия и хозяйственных операций с материальными и денежными ресурсами, устанавливает результаты финансово-хозяйственной деятельности предприятия и др. | 19 | 17 |
| Служащие | Обеспечение подбора, расстановки, изучения и использования рабочих кадров и специалистов; организация системы учета кадров, анализ текучести кадров. Прием товара. Выкладка товара, обслуживание покупателей. Обеспечение безопасности жизнедеятельности | 57 | 52 |
| Рабочие основные | Наблюдение за работой автоматов, зкскалаторов | 3 | 3 |
| Рабочие вспомогательные | Уборка помещений, проведение ремонта технологического оборудования, а также монтаж нового и демонтаж устаревшего оборудования. | 24 | 22 |
| Итого персонала | 110 | 100 |
На анализируемом предприятии разработаны должностные инструкции, положения об отделах, которые соответствуют фактической работе.
Квалификационный справочник должностей призван обеспечить рациональное разделение труда, создать действенный механизм разграничения функций, полномочий и ответственности на основе четкой регламентации трудовой деятельности работников в современных условиях развития рыночных отношений.
Предложения: на предприятии необходимо сокращение размеров подразделений; уменьшение числа уровней управления; повысить ориентацию текущей работы, на запросы потребителей; быстрая реакция на изменения.
Таблица 2.2 Показатели работы предприятия
| № п/п | Наименование показателей | Ед.изм. | Величина показателя | % изменения показателя | |
| Прошлый год | Отчетный год | ||||
|
1. 2. 3. 4. 5. 6. |
Выручка от реализации (продукции, работ, услуг) Численность персонала В т.ч. рабочих Среднегодовая выработка 1 работающего 1 рабочего Себестоимость Прибыль Рентабельность продаж |
тыс.руб. чел. чел. тыс.руб. тыс.руб. тыс.руб.% |
39 027 121 27 322 1 445 20 026 19 001 48 |
42 726 110 27 388 1 582 19 450 23 276 54 |
+9 -9 - +20 +9 -3 +22 +12 |
Рост рентабельности может отражать рост цен на продукцию при постоянных затратах или увеличение спроса и соответственно снижение затрат на единицу продукции.
Рассмотрим отчет о прибылях и убытках за отчетный 2006 г.(см.прилож.№2)
2.2 Структурный анализ активов и пассивов предприятия
Анализ структуры активов
Таблица 2.3 Сравнение динамики активов и финансовых результатов, тыс. руб.
| Показатель | За текущий год (2006) | За предшествующий год (2005) |
Темп прироста показателя (%) [(2)-(3)]/ (3) х 100 |
| 1 | 2 | 3 | 4 |
| Средняя за период величина активов предприятия | 69449 | 156225 | - 55,6 |
| Выручка от продаж | 42727 | 39028 | 9,5 |
| Чистая прибыль | 5371 | 141 | 3709,2 |
Если темпы прироста выручки и прибыли больше темпов прироста активов, то в отчетном периоде использование активов предприятия было более эффективным, чем в предшествующем периоде:
IпрР > IпрВ
IпрN > IпрВ
Сопоставление темпов приростов активов общества с темпами прироста выручки от продаж и чистой прибыли в 2006 году по сравнению с 2005 годом показывает, что темпы прироста выручки (9,5%) и темпы прироста прибыли (3709,2%) значительно опережает изменение активов.
Активы общества за отчетный период по сравнению с предыдущим снизились на 44,4% (темп снижения составил 55,6%), что само по себе не является положительным моментом и требует дальнейшего анализа. Однако положительная динамика выручки от продаж и особенно чистой прибыли общества свидетельствуют об эффективной работе предприятия.
Таблица 2.4 Анализ структуры активов, тыс. руб.
| Показатели | Абсолютные величины | Удельные веса (%) в общей величине активов | Изменения | ||||
| На начало года | На конец года | На начало года | На конец года | В абсолютных величинах | В удельных весах | В % к изменению общей величины активов | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Ι Внеоборотные активы | 53515 | 54566 | 75,5 | 80,2 | + 1051 | +4,7 | +37 |
| ΙΙ Оборотные активы | 17328 | 13438 | 24,5 | 19,8 | - 3890 | - 4,7 | - 137 |
| Итого активов | 70843 | 68004 | 100 | 100 | - 2839 | 0 | - 100 |
| Коэффициент соотношения оборотных и внеоборотных активов. | 0,32 | 0,25 | ѕ | ѕ | - 0,07 | ѕ | ѕ |
В таблице представлены абсолютные величины по видам активов, их удельные веса в общей величине активов, изменения абсолютных величин и удельных весов, значения и изменения коэффициента соотношения оборотных и внеоборотных активов за отчетный период. В графе 8 таблицы отражены доли изменений по каждому виду активов (внеоборотные, оборотные) в изменении общей величины активов предприятия.
Анализ структуры активов за 2006 год показывает, что в отчетном периоде в целом произошло снижение активов на 2839 т.р.. Повышение внеоборотных активов на 1051 т.р. или на 37% по отношению к изменению общей величины активов сопровождалось снижением оборотных активов на 3890 т.р. (и соответственно на 137% по отношению к изменению общей величины активов). За отчетный период произошло незначительное снижение коэффициента соотношения оборотных и внеоборотных активов с 0,32 до 0,25, т.е. на 0,07 пункта за счет снижения на 4,7% доли оборотных активов и соответственно роста доли внеоборотных активов в их общей сумме.
Таблица 2.5 Анализ динамики структуры активов, тыс.руб.
| Показатели | Абсолютные величины на конец года | Темп роста (снижения) % | Изменения | ||
| 2005 | 2006 | Изменения в абсолютных величинах (+ - ) | Темп прироста (снижения), % | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| IВнеоборотные активы | 53515 | 54566 | 101,9 | + 1051 | + 1,9 |
| II Оборотные активы | 17328 | 13438 | 77,6 | - 3890 | - 22,4 |
| Итого активов | 70843 | 68004 | 96,0 | - 2839 | - 4,0 |
| Коэффициент соотношения оборотных и внеоборотных активов | 0,32 | 0,25 | ѕ | - 0,07 | ѕ |
Динамика изменения доли основного и оборотного капитала показывает снижение доли оборотного капитала в 2006 году по сравнению с 2005 годом так же на 0,07 пункта. Это нельзя назвать положительной тенденцией, поскольку приводит снижению оборачиваемости капитала в целом, что осложняет финансовое состояние организации.
Далее рассмотрим более конкретный анализ структуры активов и ее изменения
Таблица 2.6 Анализ структуры внеоборотных активов, тыс.руб.
| показатели | Абсолютные величины | Уд. веса (%) в общей величине внеоборотных активов | Изменения | ||||
| На начало года | На конец года | На начало года | На конец года | В абсолютных величинах | В уд. весах | В % к изменению общей величины внеоборотных активов | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Основные средства | 47261 | 25561 | 88,3 | 46,8 | -21700 | - 41,5 | - 2064,7 |
| Долгосрочные финансовые вложения | 6254 | 29005 | 11,7 | 53,2 | +22751 | +41,5 | +2164,7 |
| Итого внеоборотных активов | 53515 | 54566 | 100 | 100 | +1051 | 0 | +100 |
Общий прирост внеоборотных активов на 1051 т.р. произошел за счет снижения стоимости основных средств и преимущественного роста долгосрочных финансовых вложений: они увеличились на 22751 т.р. или на 2164,7% по отношению к изменению общей величины внеоборотных активов.
Высокий удельный вес долгосрочных финансовых вложений в составе внеоборотных активов и высокая доля прироста долгосрочных финансовых вложений в изменении общей величины внеоборотных активов за отчётный период отражают финансово- инвестиционную стратегию развития.
Таблица 2.7 Анализ структуры оборотных активов, тыс.руб.
| Показатели | Абсолютные величины | Уд. веса (%) в общей величине оборотных активов | Изменения | ||||
| На начало года | На конец года | На начало года | На конец года | В абсолютных величинах | В удельных весах | В % к изменению общей величины оборотных активов | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Запасы | 11180 | 10248 | 64,5 | 76,3 | - 932 | +11,8 | -24 |
| НДС по приобр. ценностям | 1833 | 1425 | 10,6 | 10,6 | - 408 | 0 | - 10,5 |
| Краткосрочная дебиторская задолженность | 2546 | 561 | 14,7 | 4,2 | - 1985 | - 10,5 | - 51 |
| Краткосрочные финансовые вложения | 133 | 181 | 0,8 | 1,3 | + 48 | + 0,5 | + 1,2 |
| Денежные средства | 1636 | 1023 | 9,4 | 7,6 | - 613 | - 1,8 | - 15,7 |
| Итого оборотных активов | 17328 | 13438 | 100 | 100 | - 3890 | 0 | +100 |
При общем снижении оборотных активов на 3890 т.р. произошло увеличение только краткосрочных финансовых вложений как по сумме (на 48 т.р.), так и по уровню (на 0,5%).
По остальным позициям произошло снижение. Наиболее значительное снижение с 2546 т.р. до 561 т.р., т.е. почти в 5 раз, что составляет 51% от общего изменения оборотных активов, наблюдается по краткосрочной дебиторской задолженности.
Это говорит о грамотно поставленном финансовом менеджменте, проводимом в обществе.
Таблица 2.8 Анализ структуры запасов, тыс.руб.
| Показатели | Абсолютные величины | Уд. веса (%) в общей величине запасов | Изменения | ||||
| На начало года | На конец года | На начало года | На конец года |
В абсолютных величи нах |
В удельных весах | В % к изменению общей величины запасов | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Сырье, материалы и др. аналогичные ценности. | 216 | 335 | 1,9 | 3,3 | +119 | +1,4 | +12,8 |
| Готовая продукция и товары для перепродажи | 10950 | 9901 | 98,0 | 96,6 | - 1049 | - 1,4 | - 112,4 |
| Расходы будущих периодов | 14 | 11 | 0,1 | 0,1 | - 3 | ѕ | - 0,4 |
| Итого запасов | 11180 | 10247 | 100 | 100 | - 933 | 0 | - 100 |
Размер запасов в отчетном периоде уменьшился на 933 т.р., при чем стоимость сырья, материалов и др. аналогичных ценностей увеличились на 119 т.р. или на 1,4% по отношению к общей сумме запасов. Снижение произошло по готовой продукции и товарам отгруженным, а так же по расходам будущих периодов (по абсолютной величине).
Таблица 2.9 Анализ структуры краткосрочной дебиторской задолженности, тыс.руб.
| Показатели | Абсолютные величины | Уд. веса (%) в общей величине | Изменения | ||||
| На начало года | На конец года | На начало года | На конец года | В абсолютных величинах | В удельных весах | В % к изменению общей величины | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Покупатели и заказчики | 2019 | 548 | 79,3 | 97,7 | - 1471 | +18,4 | - 74,1 |
| Авансы выданные | 520 | ѕ | 20,4 | ѕ | - 520 | - 20,4 | - 26,2 |
| Прочие дебиторы | 7 | 13 | 0,3 | 2,3 | + 6 | + 2 | + 0,3 |
| Итого краткосрочной дебиторской задолженности | 2546 | 561 | 100 | 100 | - 1985 | 0 | - 100 |
При общем снижении краткосрочной дебиторской задолженности наиболее высокими темпами снизилась задолженность покупателей и заказчиков. Однако, к концу года ее удельный вес в общей сумме задолженности повысился на 18,4% за счет того, что полностью возвращены выданные авансы. Задолженность прочих дебиторов возросла почти в 2 раза по абсолютной величине, однако ее удельный вес в общей сумме задолженности повысился лишь на 2%.
Таблица 2.10 Анализ структуры денежных средств, тыс.руб.
| Показатели | Абсолютные величины | Уд. веса (%) в общей величине | Изменения | ||||
| На начало года | На конец года | На начало года | На конец года | В абсолютных величинах | В удельных весах | В % к изменению общей величины | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Касса | 1369 | 379 | 83,7 | 37 | - 990 | - 46,7 | - 161,5 |
| Расчетные счета | 139 | 522 | 8,5 | 51 | + 383 | + 42,5 | +62,5 |
| Валютные счета | 115 | 121 | 7 | 11,9 | + 6 | + 4,9 | + 1 |
| Прочие денежные средства | 13 | 1 | 0,8 | 0,1 | - 12 | - 0,7 | - 2 |
| Итого денежных средств | 1636 | 1023 | 100 | 100 | - 613 | 0 | - 100 |
Анализ показывает, что эта структура в течении отчетного периода претерпела значительные изменения: наличные деньги в кассе сократились на 99 т.р. и на 46,7% (почти на половину) уменьшилась их доля в общей сумме денежных средств. В свою очередь произошло увеличение средств на расчетных и валютных счетах: соответственно на 383 т.р. (42,5%) и на 6 т.р. (4,9%).
Из этого можно сделать вывод, что финансовый менеджмент общества осуществляется с пониманием того, что необходимо пополнять свои наиболее ликвидные активы, какими являются средства на расчетных и валютных счетах, однако общее снижение денежных средств и значительное снижение средств в кассе нельзя считать положительной тенденцией
Таблица 2.11 Динамика состояния активов, тыс.руб.
| Показатели | Абсолютные значения, тыс. руб. | Темпы прироста. % (+,-) | |||||||
| на 01.04.05 | на 01.01.06 | на 01.04.06 | на 01.01.07 | на 01.04.07 | с 01.04.05 по 01.01.06 | с 01.01.06 по 01.04.06 | с 01.04.06 по 01.01.07 | с 01.01.07 по 01.04.07 | |
| Всего имушества | 115104 | 70842 | 65446 | 68004 | 52884 | -38,49 | -7,56 | 3,9 | -22 |
| В том числе: 1.Внеоборотные активы | 53950 | 53515 | 53675 | 54566 | 27430 | -0,81 | 0,3 | 1,7 | -50 |
| в % к имуществу | 46,9 | 75,6 | 82 | 80,2 | 51,9 | 28,7 | 6,4 | -1,8 | -28 |
| 2. Оборотные активы | 61154 | 17327 | 11771 | 13438 | 25454 | -71,74 | -31,9 | 14,2 | 89,4 |
| в % к имуществу | 53,1 | 24,4 | 18 | 19,8 | 48,1 | -28,7 | -6,4 | 1,8 | 28,3 |
Анализируя данные полугодовой бухгалтерской отчетности ЗАО «Агат» за период с 01.04.2005 г. по 01.04.2007 г. можно сделать вывод, что изменение стоимости имущества за рассматриваемый промежуток времени было нестабильным.
На 01.04.2005 имущество организации составляло 115104 тыс. руб. и на 46,9 % состояло из внеоборотных активов, а на 53,1 % - из оборотных.
На 01.01.2006 общая стоимость имущества снизилась на 38,49 %, причем наиболее высокими темпами снижались оборотные активы (на 71,74 %), а внеоборотные тоже снизились на 0,81 %. Однако доля внеоборотных активов в их общей стоимости наоборот выросла на 28,7 %.
На 01.04.2006 произошло дальнейшее снижение стоимости имущества (на 7,56 %), причем внеоборотные активы выросли на 0,3 %, а оборотные – снизились на 31,9 %. Структурные изменения имущества характеризуются тем, что увеличилась доля внеоборотных активов на 6,4 %.
На 01.01.2007 общая стоимость имущества несколько увеличилась (на 3,9 %), причем наиболее высокими темпами увеличивались оборотные активы (на 14,2 %) и на 1,7 % - внеоборотные активы. По структуре на 1,8 % произошло увеличение доли оборотных активов.
На 01.04.2007 стоимость имущества опять снизилась на 22,23 %, причем внеоборотные активы снизились на 49,73 %, а оборотные активы повысились на 89,4 %. В структурном отношении на 28,3 % повысилась доля общей стоимости.
Таким образом, можно сделать вывод, что за рассматриваемый период наблюдается в основном снижение общей стоимости имущества организации, что нельзя назвать положительной тенденцией.
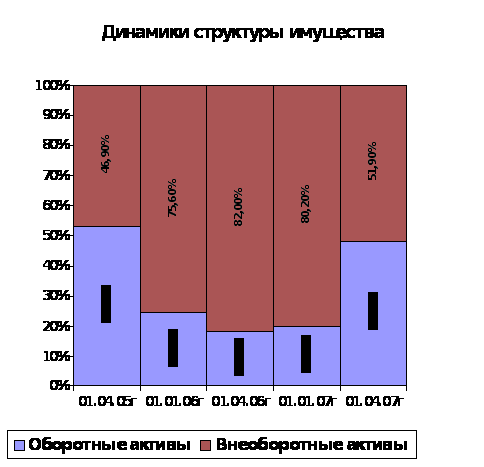
Рис.2.2.Структура активов 2005-2007 гг.
Эта диаграмма наглядно иллюстрирует динамику структуры активов ЗАО «Агат» и свидетельствует о том, что нет стабильности в распределении структуры: если в 2006 году наблюдалось снижение доли оборотных активов в их общей сумме, то уже в 2007 году наоборот удельный вес оборотных активов начинает увеличиваться. Это хорошая тенденция, хотя все это происходит на фоне общего снижения активов предприятия.
Таблица 2.12 Реальный собственный капитал, тыс. руб.
| Показатели | На начало года | На конец года | Изменения |
| 1 | 2 | 3 | 4 |
| 1.Капиталы и резервы (итог раздела ІІІ баланса) | - 185438 | - 180067 | + 5371 |
| 2.Реальный собственный капитал (п.1 + п.2 – п.3 – п.4 – п.5) | - 185438 | - 180067 | +5371 |
Реальный собственный капитал (или чистые активы) у Общества отсутствуют, более того в балансе за 2006 год как на начало, так и на конец года имеется непокрытый убыток прошлых лет в размере 189964 т.р. однако, наметилась тенденция к выравниванию ситуации за счет нераспределенной прибыли отчетного года отрицательный результат по величине чистых активов сократился за отчетный период на 5371 т.р.. В отчетном периоде произошло отвлечение собственного капитала, поэтому финансовое состояние предприятия нельзя признать устойчивым. В связи с недостаточностью реального собственного капитала усилия организации должны быть направлены на увеличение прибыли и рентабельности, а так же распределение чистой прибыли преимущественно на пополнение резервного капитала и сохранения нераспределенной прибыли (это в свою очередь приведет к уменьшению имеющегося у предприятия значительного не покрытого убытка прошлых лет). Это позволит в будущем нарастить реальный собственный капитал и укрепить финансовое состояние организации.
Таблица 2.13 Скорректированные заемные средства, тыс.руб.
| Показатели | На начало года | На конец года | Изменения |
| 1 | 2 | 3 | 4 |
| 1.Долгосрочные обязательства (итог ІV раздела баланса) | 80116 | 14707 | - 65409 |
| 2.Краткосрочные обязательства (итог V раздела баланса) | 176165 | 233364 | + 57199 |
| 3. Скорректированные заемные средства (п.1 + п.2 + п.3 – п.4) | 256281 | 248071 | - 8210 |
При общем снижении заемных средств на 8210 т.р. произошло значительное уменьшение долгосрочных обязательств на 65409 т.р. (их величина сократилась более чем в 5 раз, как по сумме, так и по уровню), но зато на 57199 т.р. увеличились краткосрочные обязательства.
На основе проведенного расчета реального собственного капитала и скорректированных заемных средств проанализирована структура пассивов предприятия (табл. 3.12.)
Таблица 2.14 Анализ структуры пассивов, тыс.руб.
| показатели | Абсолютные величины | Удельные веса (%) в общей величине пассивов | Изменения | ||||
| На начало года | На конец года | На начало года | На конец года | В абсолютных величинах | В удельных весах | В % к изм. общей величины пассивов | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Реальный собственный капитал | -185438 | -180067 | -261,8 | -264,8 | +5371 | - 3 | - 189,2 |
| Заемные средства (скорректированные) | 256281 | 248071 | +361,8 | +364,8 | - 8210 | + 3 | + 289,2 |
| Итого источников средств | 70843 | 68004 | 100 | 100 | - 2839 | 0 | + 100 |
| Коэффициент автономии | - 2,6 | - 2,6 | ѕ | ѕ | 0 | ѕ | ѕ |
| Коэфф. соотношения заемных и собственных средств | - 1,38 | - 1,38 | ѕ | ѕ | 0 | ѕ | ѕ |
В целом за отчетный год источники средств общества сократились на 2839 т.р..
Коэффициент автономии и коэффициент соотношения заемных и собственных средств выражены отрицательными величинами (-2,6 и –1,38 соответственно), что означает, что обязательства Общества не могут быть покрыты собственными средствами. Динамика коэффициентов (они остались на том же уровне) так же свидетельствует о том, что деятельность Общества в отчетном году нельзя считать финансово-независимой, поскольку инвестиционная деятельность осуществляется лишь за счет заемных средств.
Таблица 2.15 Анализ структуры реального собственного капитала, тыс.руб.
| Показатели | Абсолютные величины | Удельные веса (%) в общей величине | Изменения | ||||
| На начало года | На конец года | На начало года | На конец года | В абсолютных величинах | В удельных весах | В % к изм. общей величины собственного капитала | |
| Уставный капитал | 450 | 450 | __ | _ | 0 | __ | __ |
| Добавочный капитал | 4075 | 4075 | __ | __ | 0 | __ | __ |
| Резервный капитал | ѕ | ѕ | ѕ | ѕ | ѕ | ѕ | ѕ |
| Нераспределенная прибыль (непокрытый убыток) | - 189963 | - 184592 | __ | __ | +5371 | __ | __ |
| Итого реальный собственный капитал | - 185438 | - 180067 | 100 | 100 | +5371 | 0 | - 100 |
В отчетном периоде произошло отвлечение собственного капитала, поэтому финансовое состояние Общества нельзя признать устойчивым. В связи с недостаточностью реального собственного капитала усилия организации должны быть направлены на увеличение прибыли и рентабельности, а так же распределение чистой прибыли преимущественно на пополнение резервного капитала и сохранения нераспределенной прибыли (это в свою очередь приведет к уменьшению имеющегося у Общества значительного не покрытого убытка прошлых лет). Это позволит в будущем нарастить реальный собственный капитал и укрепить финансовое состояние организации.
Таблица 2.16 Анализ структуры заемных средств (скорректированных), тыс.руб.
| Показатели | Абсолютные величины | Удельные веса (%) в общей величине заемных средств | Изменения | ||||
| На начало года | На конец года | На начало года | На конец года | В абсолютных величинах | В удельных весах | В % к изм. общей величины заемных средств | |
| Долгосрочные займы и кредиты | 80116 | 14707 | 31,3 | 5,9 | - 65409 | - 25,4 | __ |
| Краткосрочная кредиторская задолженность | 176165 | 233364 | 68,7 | 94,2 | + 57199 | +696,7 | __ |
| Итого заемных средств (скорректированных | 256281 | 248071 | 100 | 100 | - 8210 | 0 | - 100 |
За отчетный период общая величина скорректированных заемных средств уменьшилась на 8210 т.р. в т. ч. наиболее высокими темпами уменьшились долгосрочные займы и кредиты: их величина сократилась более чем в 5 раз как по сумме так и по уровню; в свою очередь произошло увеличение краткосрочной кредиторской задолженности на 57199 т.р.
Таблица 2.17 Динамика источников имущества, тыс.руб.
| Показатели | Абсолютные значения, тыс. руб. | Темпы прироста, % (+.-) | |||||||
| на 01. 04. 2005 г. | на 01. 01. 2006 г. |
на 01 .04. 2006 г. |
на 01.01. 2007 г. | на 01 .04. 2007 г. | С 01.04.05. по 01.01.06. |
С 01.01.06. по 01.04.06. |
С 01.04.06. по 001.01.07. |
с 01.01.07 по 01.04.07 |
|
| Всего источников финансирования | 115104 | 70795 | 65446 | 68004 | 52884 | - 38,49 | -7,56 | + 3,9 | -22,23 |
|
Из них: . 1Собственный капитал |
- 184837 | -185438 | - 184255 | -180067 | - 176470 | __ | - | - | __ |
| - в % ко всему капиталу | - 160,6 | -261,9 | -281,5 | - 264,8 | - 333,7 | -101,3 | -19,6 | + 16,7 | -68,9 |
| 2. Заемный капитал | 299941 | 256233 | 249701 | 249071 | 2293 54 | - 14,57 | -2,55 | 0,65 | -7,54 |
| - в % ко всему капиталу | 260,6 | 361,9 | 381,5 | 364,8 | 433,7 | + 101,3 | + 19,6 | -16,7 | + 68,9 |
Динамика изменения стоимости источников формирования ресурсов ЗАО «Агат» и их структуры показывает, что при их общем снижении наблюдается значительное превосходство доли заемного капитала в совокупном капитале организации, и хотя по стоимости происходит снижение как собственного, так и заемного капитала, однако по удельному весу его доля имеет тенденцию к росту (так за I квартал 2007 г. эта доля выросла на 68,9 %). Это очень тревожная тенденция, характеризующая кризисное финансовое состояние организации.
Пропорции собственного и заемного капитала в общей стоимости совокупного капитала организации не позволяют построить диаграмму динамики источников имущества из-за непомерно высокого удельного веса
заемного капитала (на 01.04.2007г. его доля составляет 433,7 %, соответственно доля собственного капитала – 33,7 %).
2.3 Анализ финансовой устойчивости
Анализ наличия и достаточности реального и собственного капитала
Разница реального собственного капитала и уставного капитала является основным исходным показателем устойчивости финансового состояния предприятия.
Таблица 2.18 Анализ разности реального собственного и уставного капитала, тыс.руб.
| Показатели | На начало года | На конец года | Изменения за период |
| 1 | 2 | 3 | 4 |
| 1.Добавочный капитал | 4075 | 4075 | 0 |
| 3.Нераспределенная прибыль | ѕ | 5371 | + 5371 |
| 5.Итого прирост собственного капитала после образования предприятия | 4075 | 9446 | + 5371 |
| 6.Непокрытые убытки | - 189963 | - 189963 | 0 |
| 9.Итого отвлечение собственного капитала | - 189963 | - 189963 | 0 |
| 10.Разница реального собственного капитала и уставного капитала(5–9) | - 185888 | - 180517 | + 5371 |
На конец отчётного года прирост собственного капитала после образования предприятия увеличился на 5371 за счёт прироста нераспределённой прибыли за отчётный период. За счёт этого разница реального собственного капитала и уставного капитала уменьшилась. Это говорит о том что финансовое состояние предприятия неустойчивое.
Анализ обеспеченности запасов источниками их формирования
Таблица 2.19 Анализ обеспеченности запасов источниками, тыс.руб.
| Показатели | На начало года | На конец года | Изменения за год |
| 1 | 2 | 3 | 4 |
| 1.Реальный собственный капитал | - 185438 | - 180067 | + 5371 |
| 2.Внеоборотные активы и долгосрочная дебиторская задолженность (190+230) | 53515 | 54566 | + 1051 |
| 3.Наличие собственных оборотных средств(1 – 2) | - 131923 | - 125501 | + 6422 |
| 4.Долгосрочные пассивы (590+450) | 80116 | 14707 | - 65409 |
| 5.Наличие долгосрочных источников формирования пассивов (3+4) | - 51807 | - 110794 | - 58987 |
| 6.Краткосрочные кредиты и заемные средства | ѕ | ѕ | ѕ |
| 7.Общая величина основных источников формирования запасов (5+6) | - 51807 | - 110794 | - 58987 |
| 8.Общая величина запасов (210+220) | 13013 | 11672 | - 1341 |
| 9.Излишек (+) или недостаток (-) собственных оборотных средств (3 – 8) | - 144936 | - 137173 | + 7763 |
| 10.Излишек (+) или недостаток (-) долгосрочных источников формирования запасов (5- 8) | - 64820 | - 122466 | - 57646 |
| 11.Излишек (+) или недостаток (-) общей величины основных источников формирования запасов (7-8) | - 64820 | - 110794 | - 58987 |
| 12.Номер типа финансовой ситуации согласно классификации | 4 | 4 | ѕ |
У предприятия отсутствуют собственные оборотные средства, поскольку в наличии отрицательные сальдо по реальному собственному капиталу, которое превышает величину внеоборотных активов и долгосрочной дебиторской задолженности. Правда, динамика собственных оборотных средств показывает, что ситуация за год несколько улучшилась и собственные оборотные средства увеличились на 6422т.р..
Аналогичная ситуация сложилась и по долгосрочным источникам формирования запасов, поскольку в течение года произошло еще и снижение долгосрочных пассивов на 65409 т.р.. Это привело к тому, что в целом долгосрочные и общие источники формирование запасов у предприятия определяются как отрицательный результат, да еще и уменьшились за год на58987 т.р. сравнение рассчитанных показателей с общей величиной запасов (которые сократились за год на 1341 т.р.) показывает, что наблюдается недостаток собственных оборотных средств, недостаток долгосрочных источников формирования запасов и недостаток общей величины основных источников формирования запасов. Это позволяет сделать вывод о том, что финансовая устойчивость предприятия классифицируется по 4-му типу, а именно, как кризисное финансовое состояние при котором предприятие находится на гране банкротства.
Основными способами выхода из сложившийся ситуации будут пополнения источников формирования запасов и оптимизация их структуры, а так же обоснованное снижение уровня запасов. Обществу необходимо увеличить реальный собственный капитал за счет роста и накопления нераспределенной прибыли и резервного капитала, не вложенного во внеоборотные активы.
Таблица 2.20 Расчет финансовых коэффициентов
| Наименование коэффициента | Формула расчета ограничения | Оптимальное значение | На начало года | На конец года | Изменения за год |
| Коэффициент маневренности |
Собственные оборот. средства Реал. собств. капитал |
0,5 |
0.7 |
-125501 -180067 = 0,7 |
|
| Коэффициент автономии источников формирования запасов |
Собственные оборот. средства основные источники формирования запасов |
_ | 2,5 |
-125501 -110794 = 1,1 |
- |
| Коэффициент обеспеченности запасов собственными источниками |
Собственные оборот. средства запасы |
0,6ё0,8 | - |
- |
0 |
| Коэффициент обеспеченности собственными средствами |
Собственные оборот. средства Оборотные активы |
і0,1 | - |
- |
- |
Произведенный расчет и анализ финансовых коэффициентов позволяет сделать следующие выводы:
Коэффициент маневренности рассчитать не представляется возможным, поскольку в отчетного периоде наблюдается отвлечение как всего собственного капитала так и его наиболее мобильной части;
Аналогичная ситуация наблюдается при расчете коэффициента автономии источников формирования запасов;
Коэффициент обеспеченности запасов собственными источниками имеет отрицательные значения, как на начало, так и на конец года, поскольку запасы не обеспечены собственными источниками;
Аналогичная ситуация наблюдается при расчете коэффициента обеспеченности собственными средствами.
Эти расчеты еще раз иллюстрируют финансовую ситуацию ЗАО «Агат», как «кризисное финансовое состояние», при котором предприятие находится на гране банкротства.
2.4 Анализ ликвидности предприятия
Таблица 2.21 Анализ показателей ликвидности предприятия
| Наименование коэффициента | Формула расчета ограничения | Оптимальное значение | На начало года | На конец года | Изменения за год | |||
| 1.Коэффициент абсолютной ликвидности |
Стр.250+260 Стр.690 |
і 0,2 |
0,01 |
0,005 |
-0,005 | |||
| 2.Коэффициент текущей ликвидности |
Стр.260+250+240 Стр.690 Стр.690 Стр.690 |
і 1 | 0,03 |
0,008 |
-0,02 | |||
| 3.Коэффициент покрытия |
290 – 230 Стр.690 |
і 2 |
0,1 |
0,06 |
-0,04 | |||
| 4.Коэффициент общей платежеспособности |
300 – 252 - 244 590+690 – 640+450 |
і 2 | 0,28 |
0,27 |
-0,01 | |||
Коэффициент абсолютной ликвидности не удовлетворяет нормальным ограничениям, более того, имеет очень низкое значение и в течении года снизился ровно вполовину.
Коэффициент текущей ликвидности так же значительно ниже установленных ограничений и значительно снизился в течении отчетного года.
Коэффициент покрытия и его динамика свидетельствует о том, что его значение не соответствует нормативу. Даже при минимальных значениях данная величина должна быть больше единицы, в Обществе эта величина за отчетный период составляет на начало года 0,1, на конец года – 0,06, т.е. снизилась на 0,04 пункта.
Коэффициент общей платежеспособности значительно меньше норматива и в течении года снизился на 0,01 пункта.
2.5 Динамика рентабельности
Таблица 2.22 Динамика рентабельности
| Показатели | 2004 г. | 2005 г. | 2006 г. | Абсолютные изменения (+ -) | |
| За период с 2004г. по 2005г. | За период с 2005г. по 2006г. | ||||
| 1. Выручка от продаж, т.р. | 16714 | 39028 | 42727 | + 22314 | + 3699 |
| 2. Прибыль от продаж, т.р. | 3121 | 7502 | 9023 | + 4381 | + 1521 |
| 3. Прибыль от обычной деятельности, т.р. | 743 | 141 | 5371 | - 602 | + 5230 |
| 4. Чистая прибыль, т.р. | 743 | 141 | 5371 | -
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |