Прибыль и рентабельность
-
где R - рентабельность активов (капитала); Р - прибыль от реализации; К - средняя за период стоимость активов; F - средняя за период стоимость вне оборотных активов; Е - средние остатки оборотных активов;
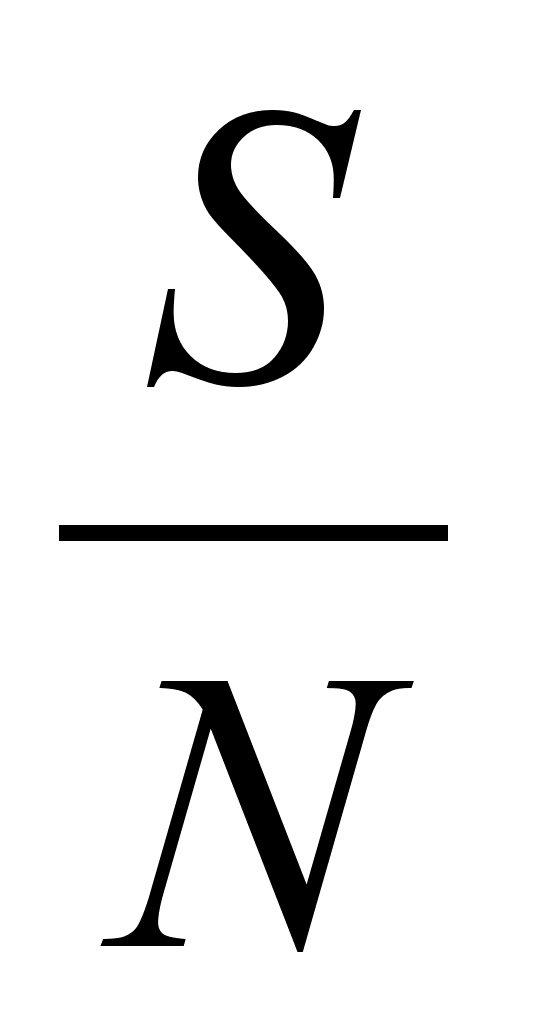
- затраты на 1 рубль продукции по полной себестоимости; 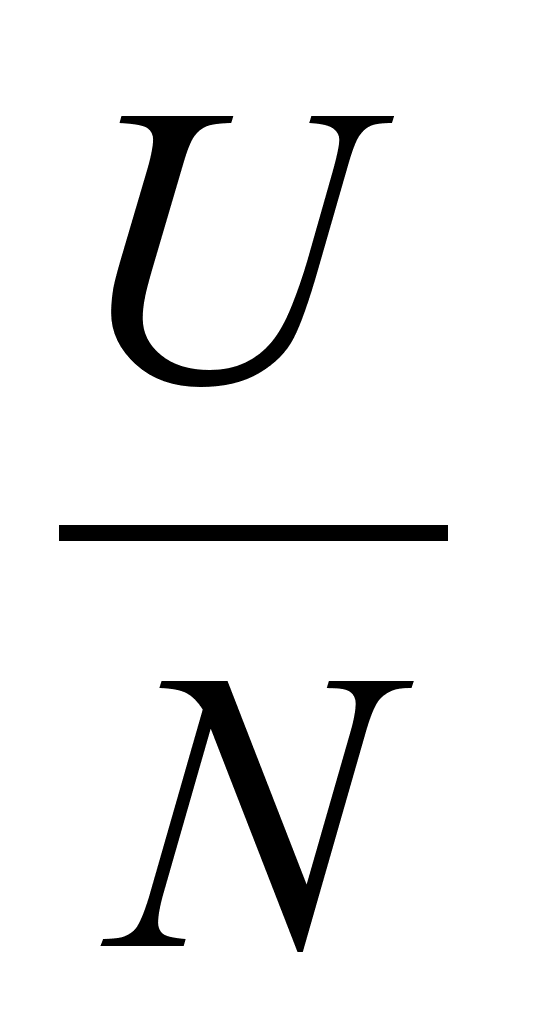
- зарплатоемкость продукции; 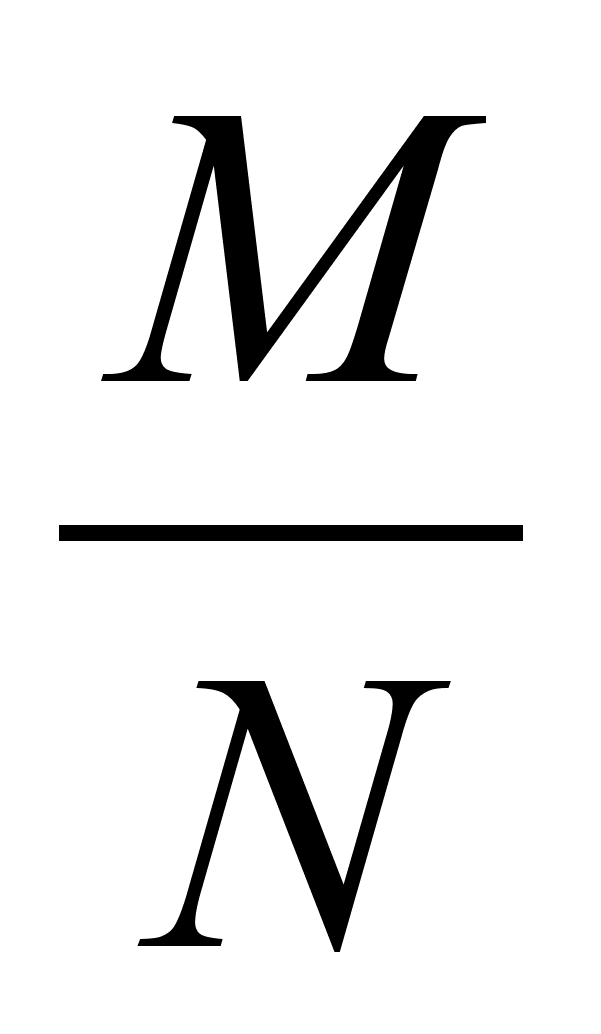
- материалоемкость продукции;
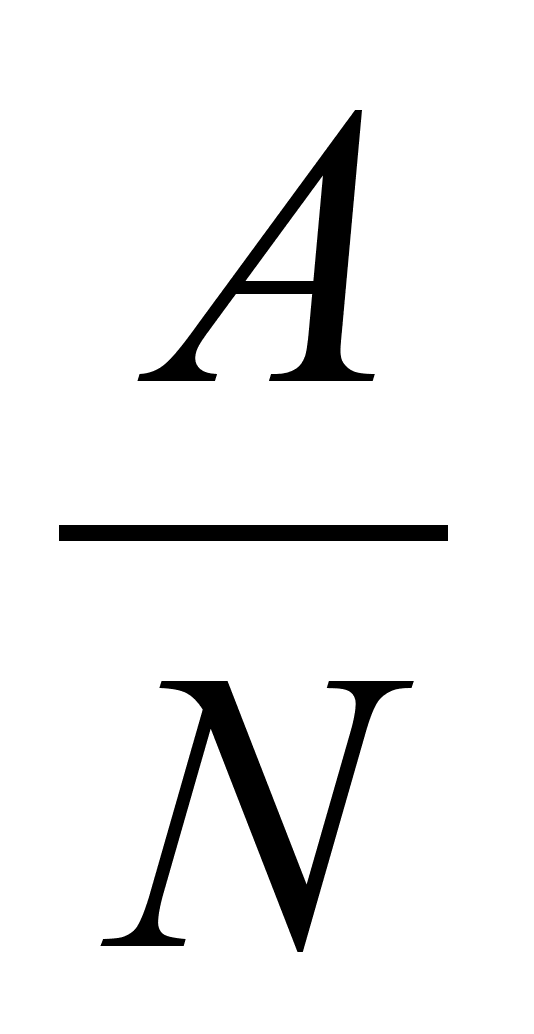
- амортизациеемкость продукции; 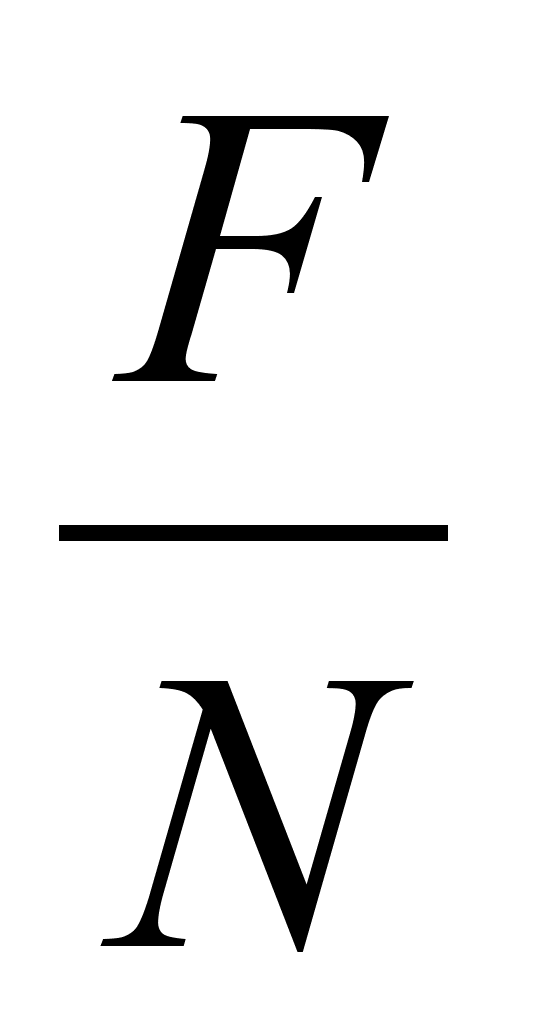
- фондоемкость продукции по внеоборотным активам; 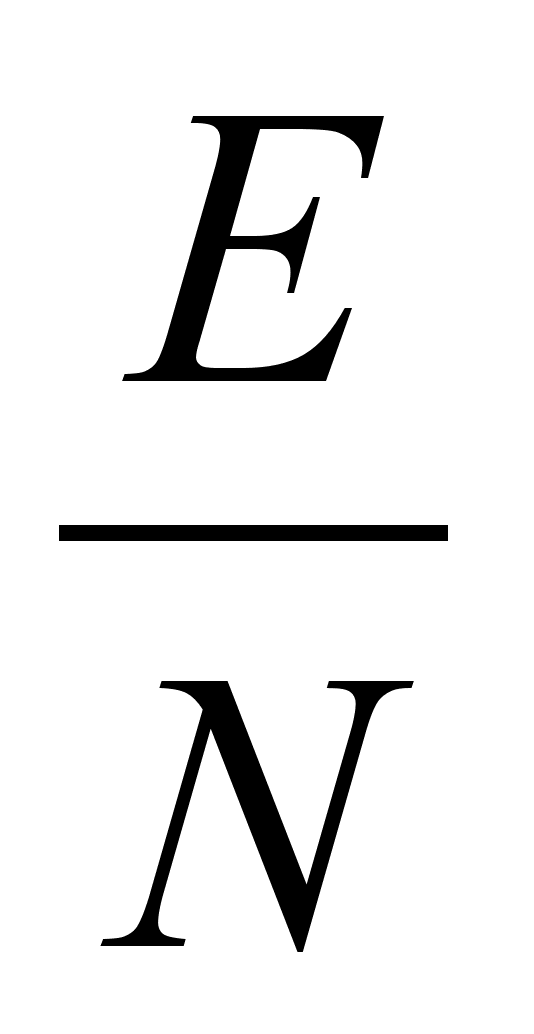
- фондоемкость продукции по оборотным активам (коэффициент закрепления оборотных активов).
Рентабельность активов тем выше, чем выше прибыльность продукции, чем выше отдача внеоборотных актинов и скорость оборота оборотных активов, чем ниже общие затраты на 1 рубль продукции и удельные затраты по экономическим элементам (средств труда, материалов, труда). Числовая оценка влияния отдельных факторов на уровень рентабельности определяется по методу цепных подстановок или по интегральному методу оценки факторных влияний.
1.2.5. Трехфакторная модель анализа рентабельности
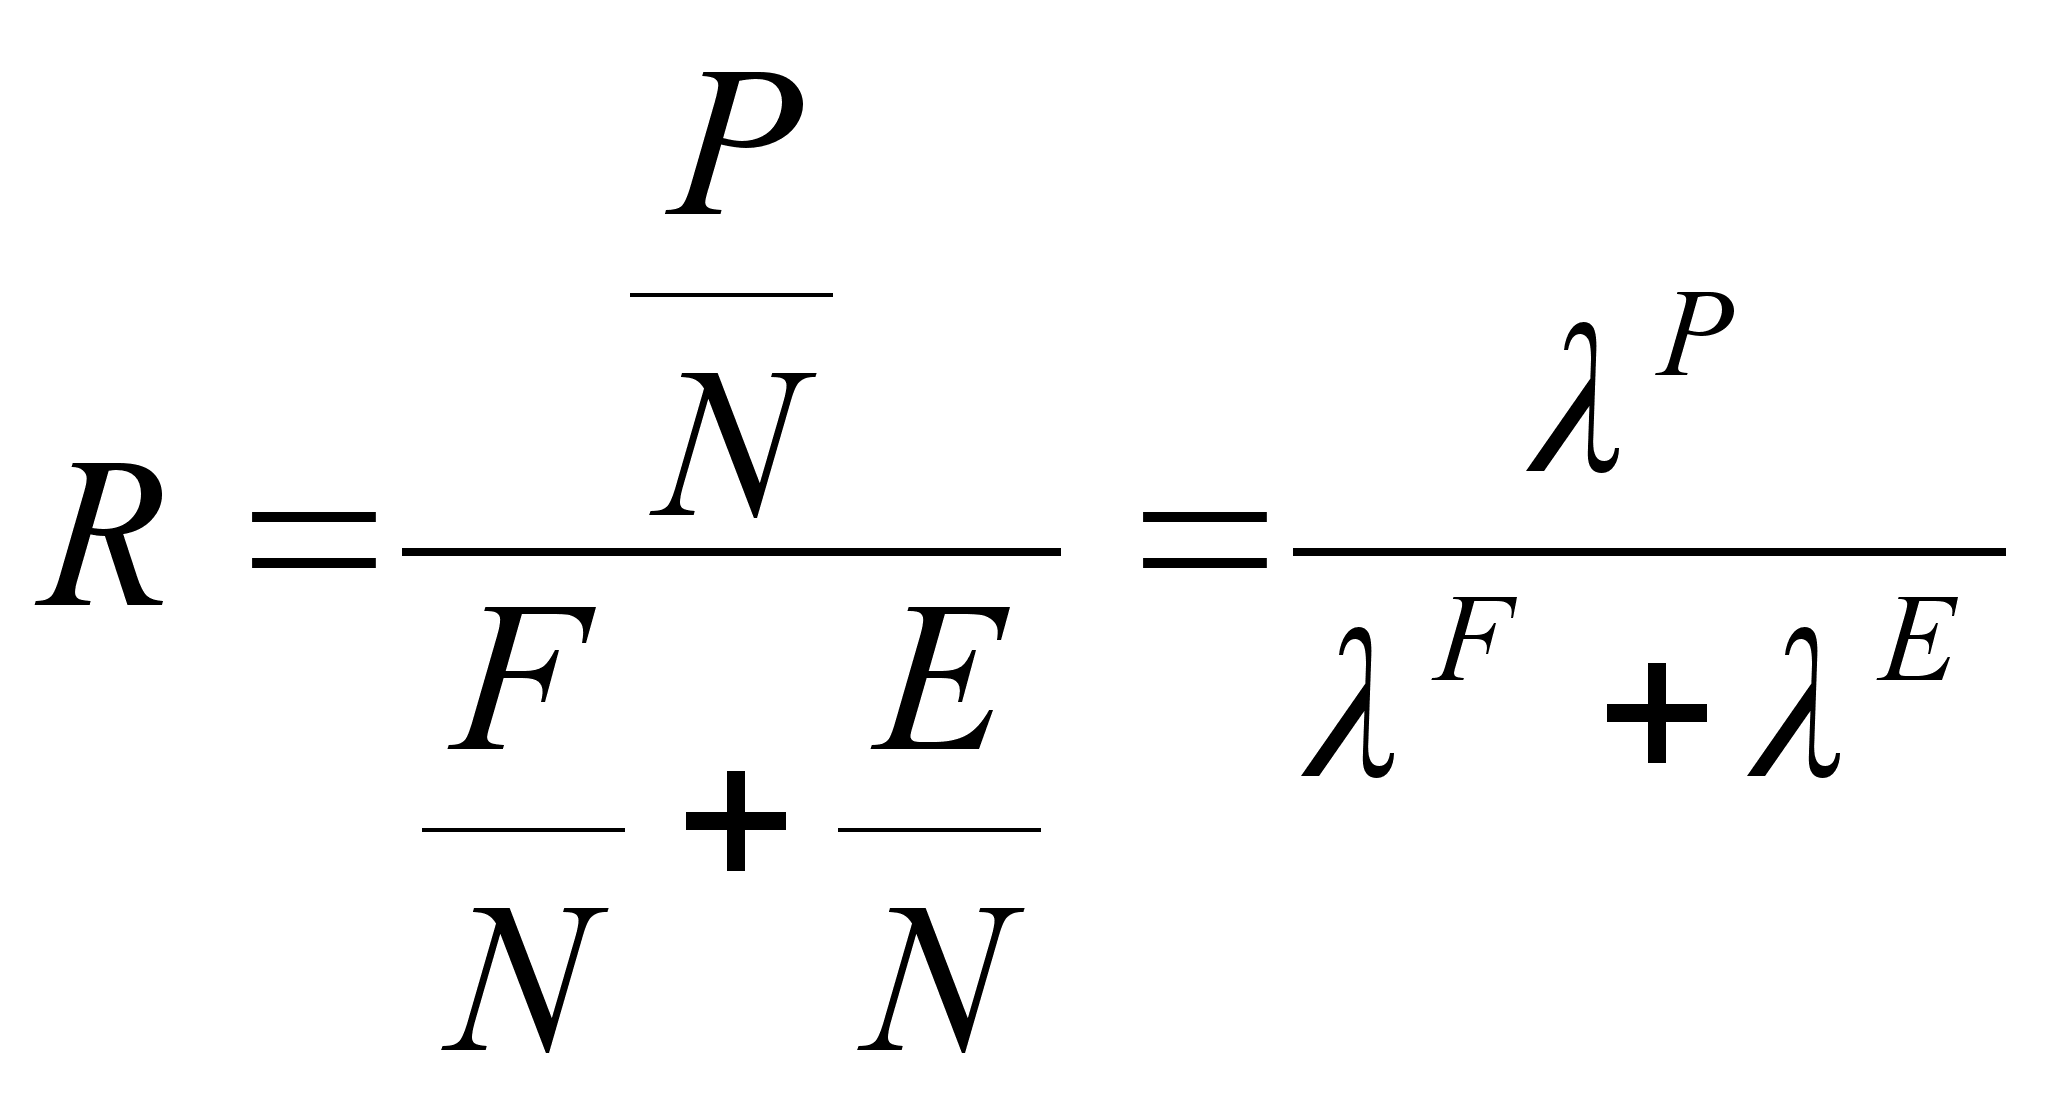 ,
(1.15)
где
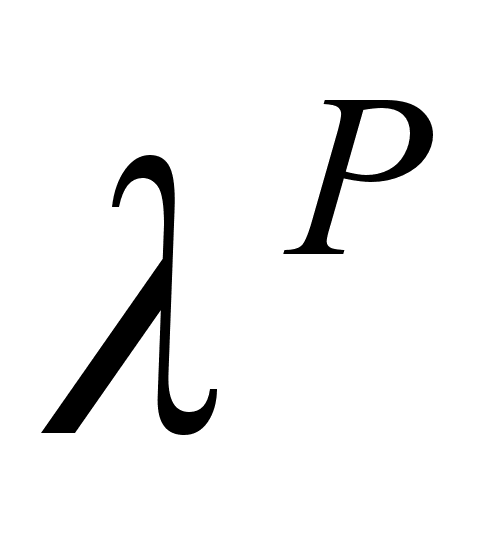 - прибыль продукции
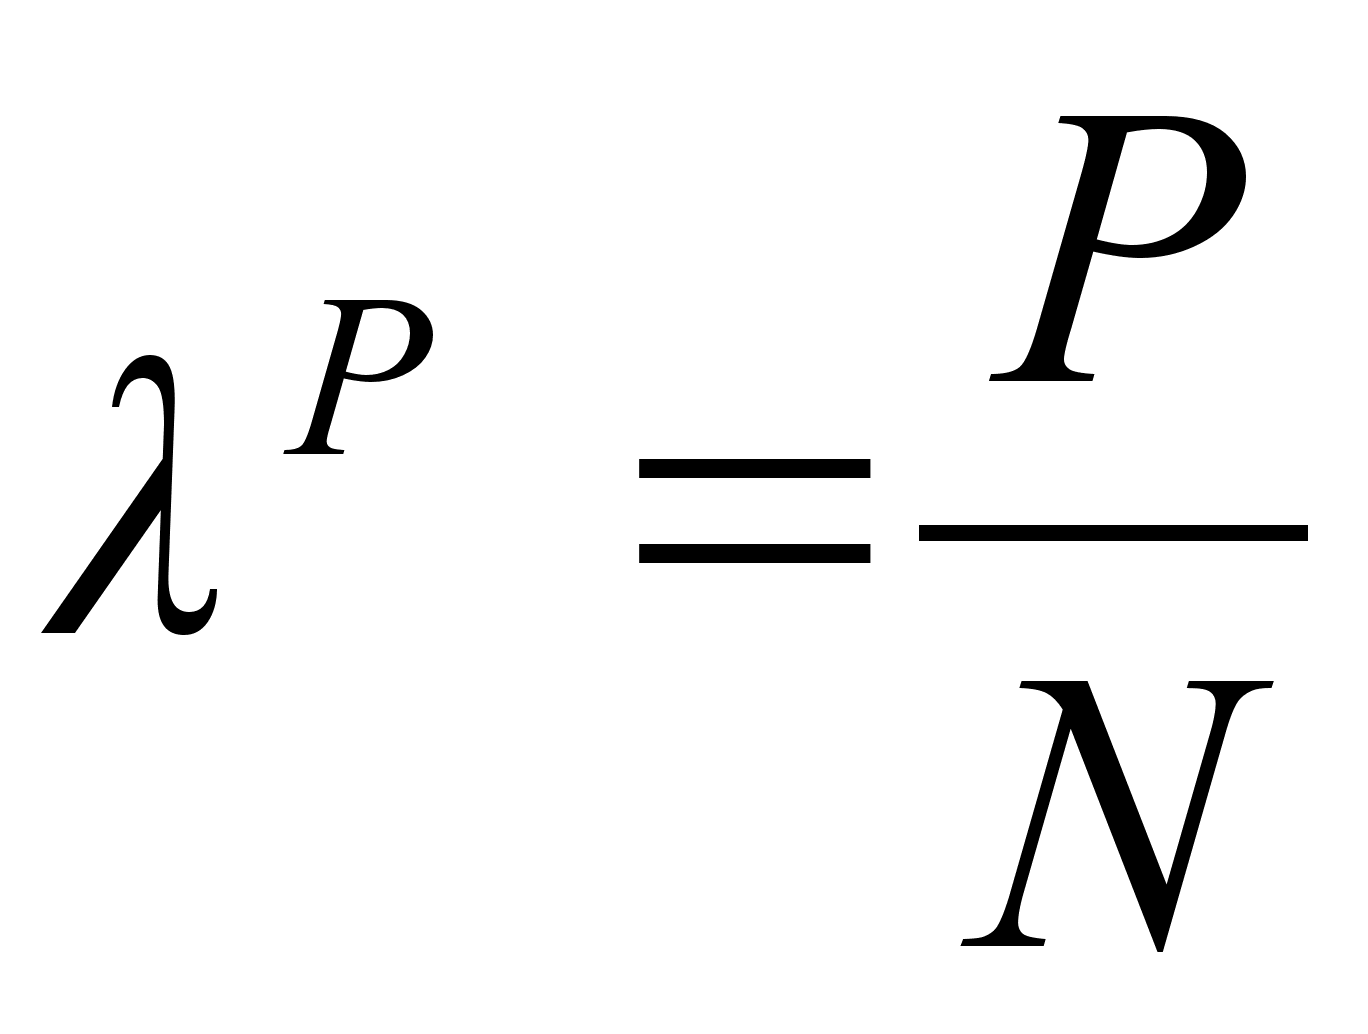 ;
(1.16)
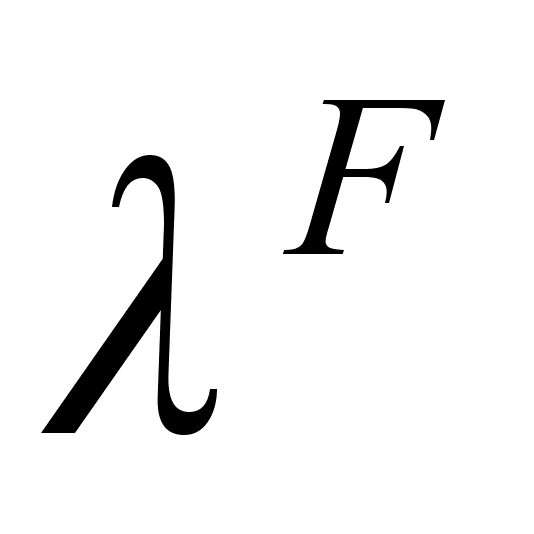 -
фондоемкость
( капиталоемкость)
продукции по
основному
капиталу:
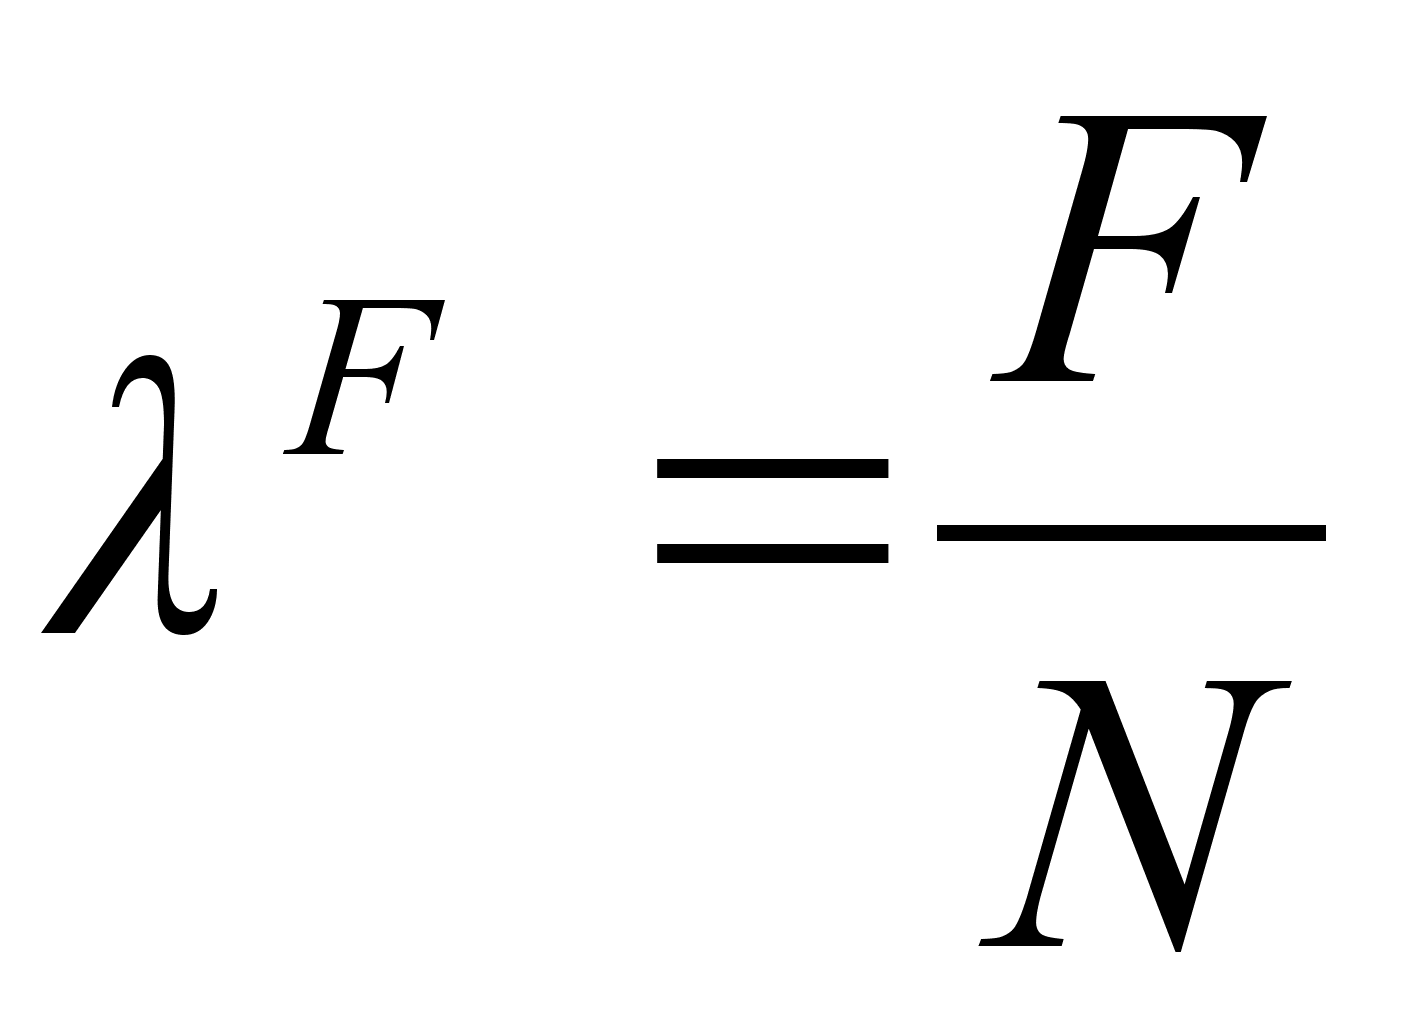 ;
(1.17)
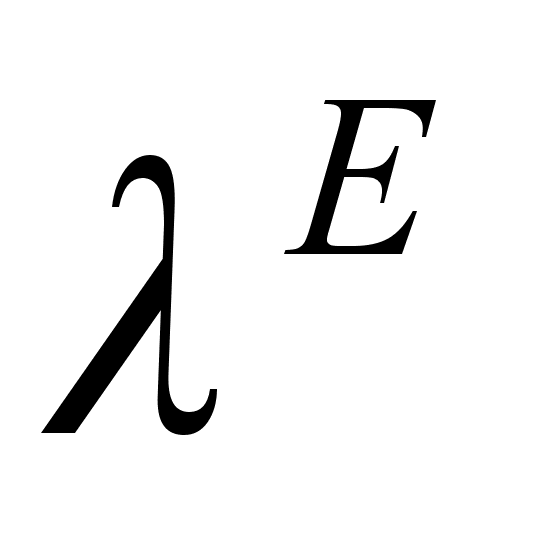 -
оборачиваемость
оборотных
активов (капиталоемкость
по оборотному
капиталу):
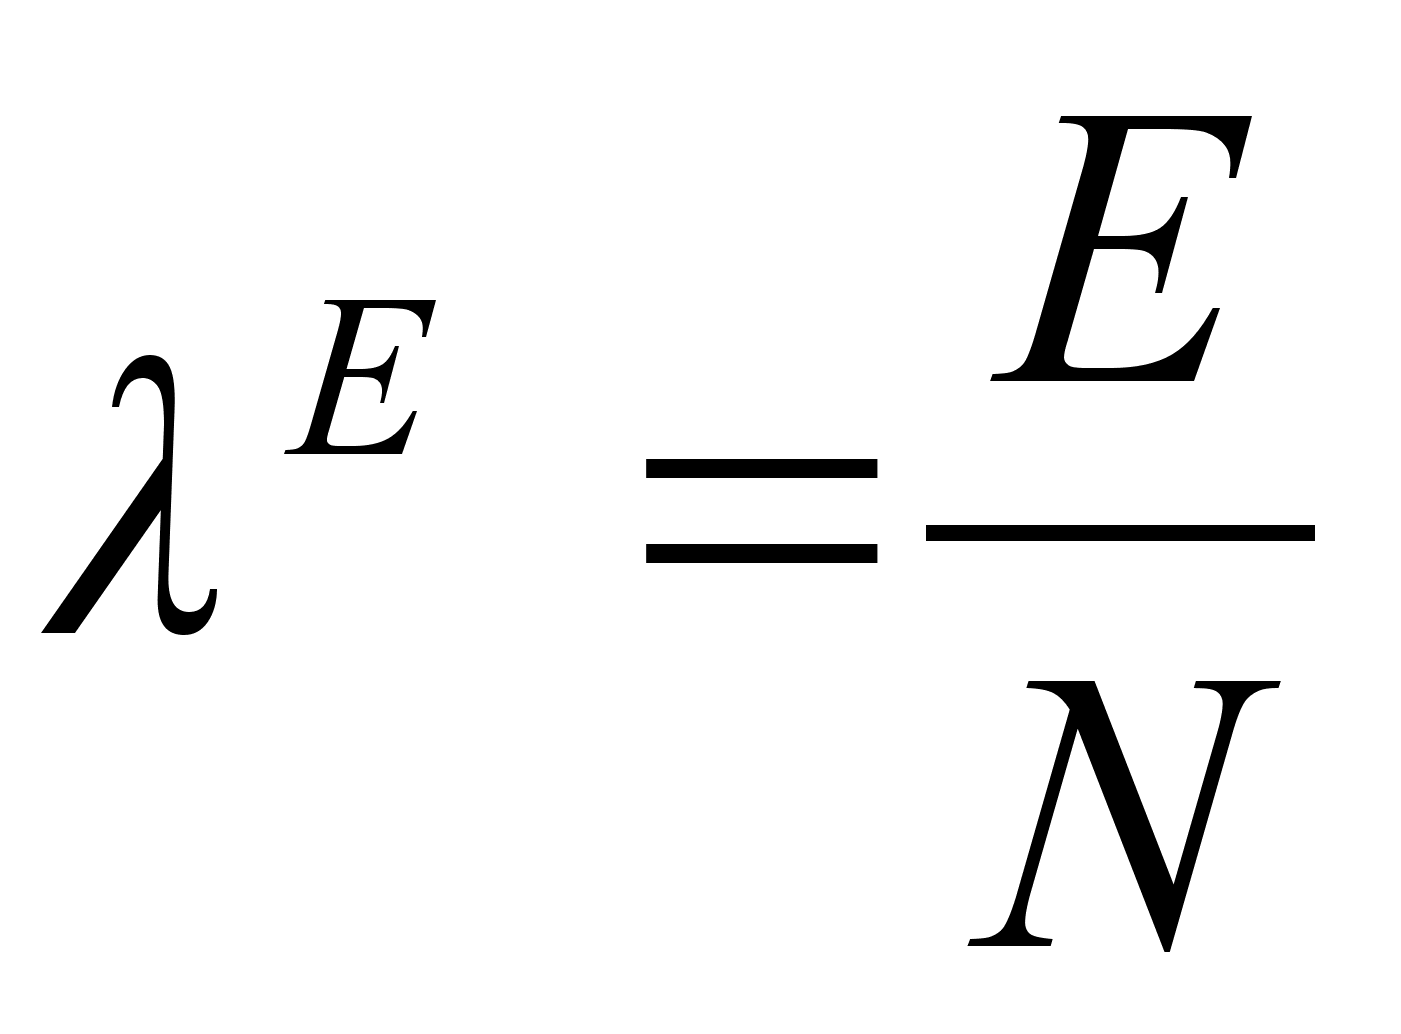 .
(1.18)
В данной
модели фактор
оборачиваемости
оборотных
активов отражается
величиной
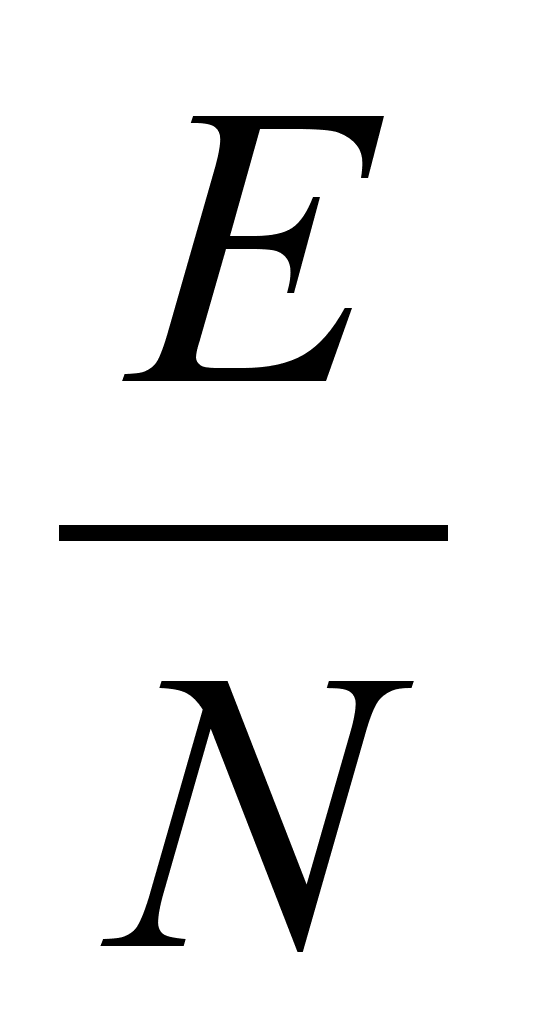 ,
обратной среднему
числу оборотов
[2, 57].
1.2.6. Методы повышения рентабельности корпораций. Пути ликвидации убыточности и малорентабельности
Многообразие показателей рентабельности определяют альтернативность поиска путей повышения. Каждый из исходных показателей раскладывается в факторную систему с различной степенью детализации, что задает границы выявления и оценки производственных резервов.
При анализе путей повышения рентабельности важно разделять влияние внешних и внутренних факторов. Такие показатели, как цена продукта и ресурса, объем потребляемых ресурсов и объем производства продукции, прибыль от реализации и рентабельность продаж, находятся между собой в тесной функциональной связи. Для монопродукта и моноресурса взаимосвязь этих показателей можно отразить следующим образом:
|
Объем продукции в стоимостном выражение (N) |
= |
Объем продукции в физических единицах (q) |
|
Цена единицы продукции (Ц) |
|
Затраты на производство в денежном выражение(S) |
= |
Объем использованных ресурсов (в натуральном выражение)(z) |
|
Цена единицы ресурса (С) |
|
Доходность (N/S) |
= |
Производительность ресурсов (q/z) |
|
Возмещение затрат в цене продукта (Ц/С) |
|
Прибыль (N-S) |
= |
Объем
продукции в
стоимостном
выражении
(q |
- |
Затраты
на производство
в денежном
выражении
(z |
Доходность производства продукции рассматривается как произведение коэффициента производительности ресурсов и коэффициента соотношения цен единицы продукта и единицы ресурса. Последнее соотношение обычно называют финансовой производительностью (дефлятором) цены, потому что оно характеризует меру возмещения дополнительных затрат в цене реализуемой продукции в результате повышения себестоимости (затрат ресурсов за счет роста цен на ресурсы).
Если представить взаимосвязь данных показателей в индексной форме, то появиться возможность обычным методами факторного анализа дать количественную оценку влияния промышленной и финансовой производительности на доходность предприятия и прибыль.
Имеем:
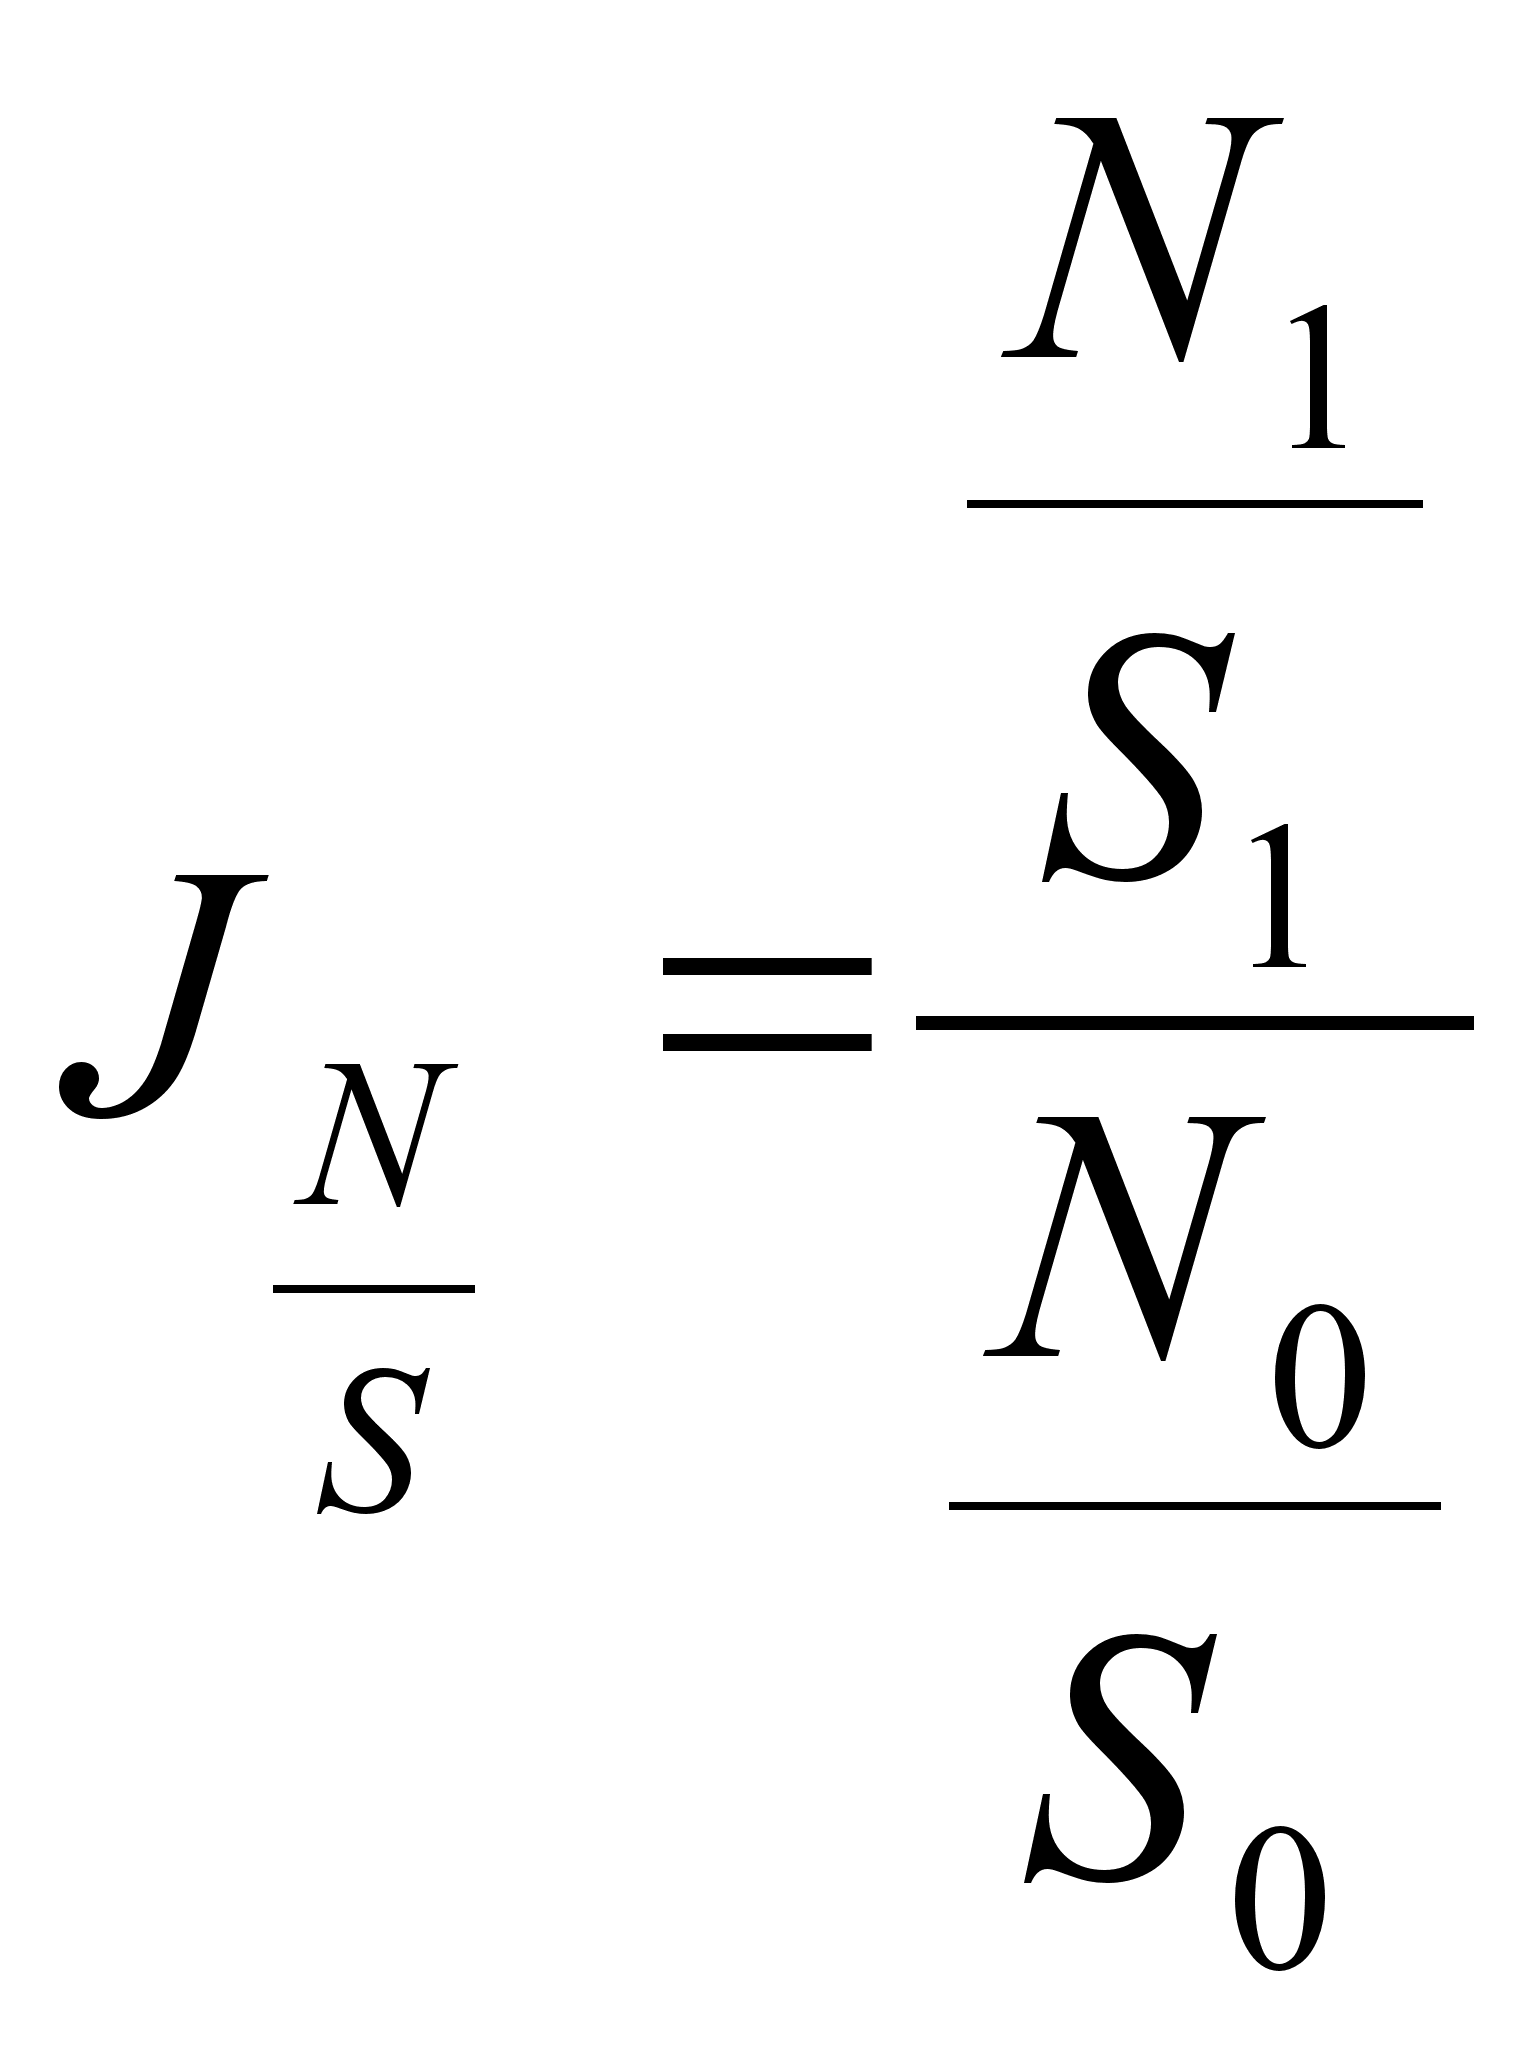 (1.19)
или в развернутом виде:
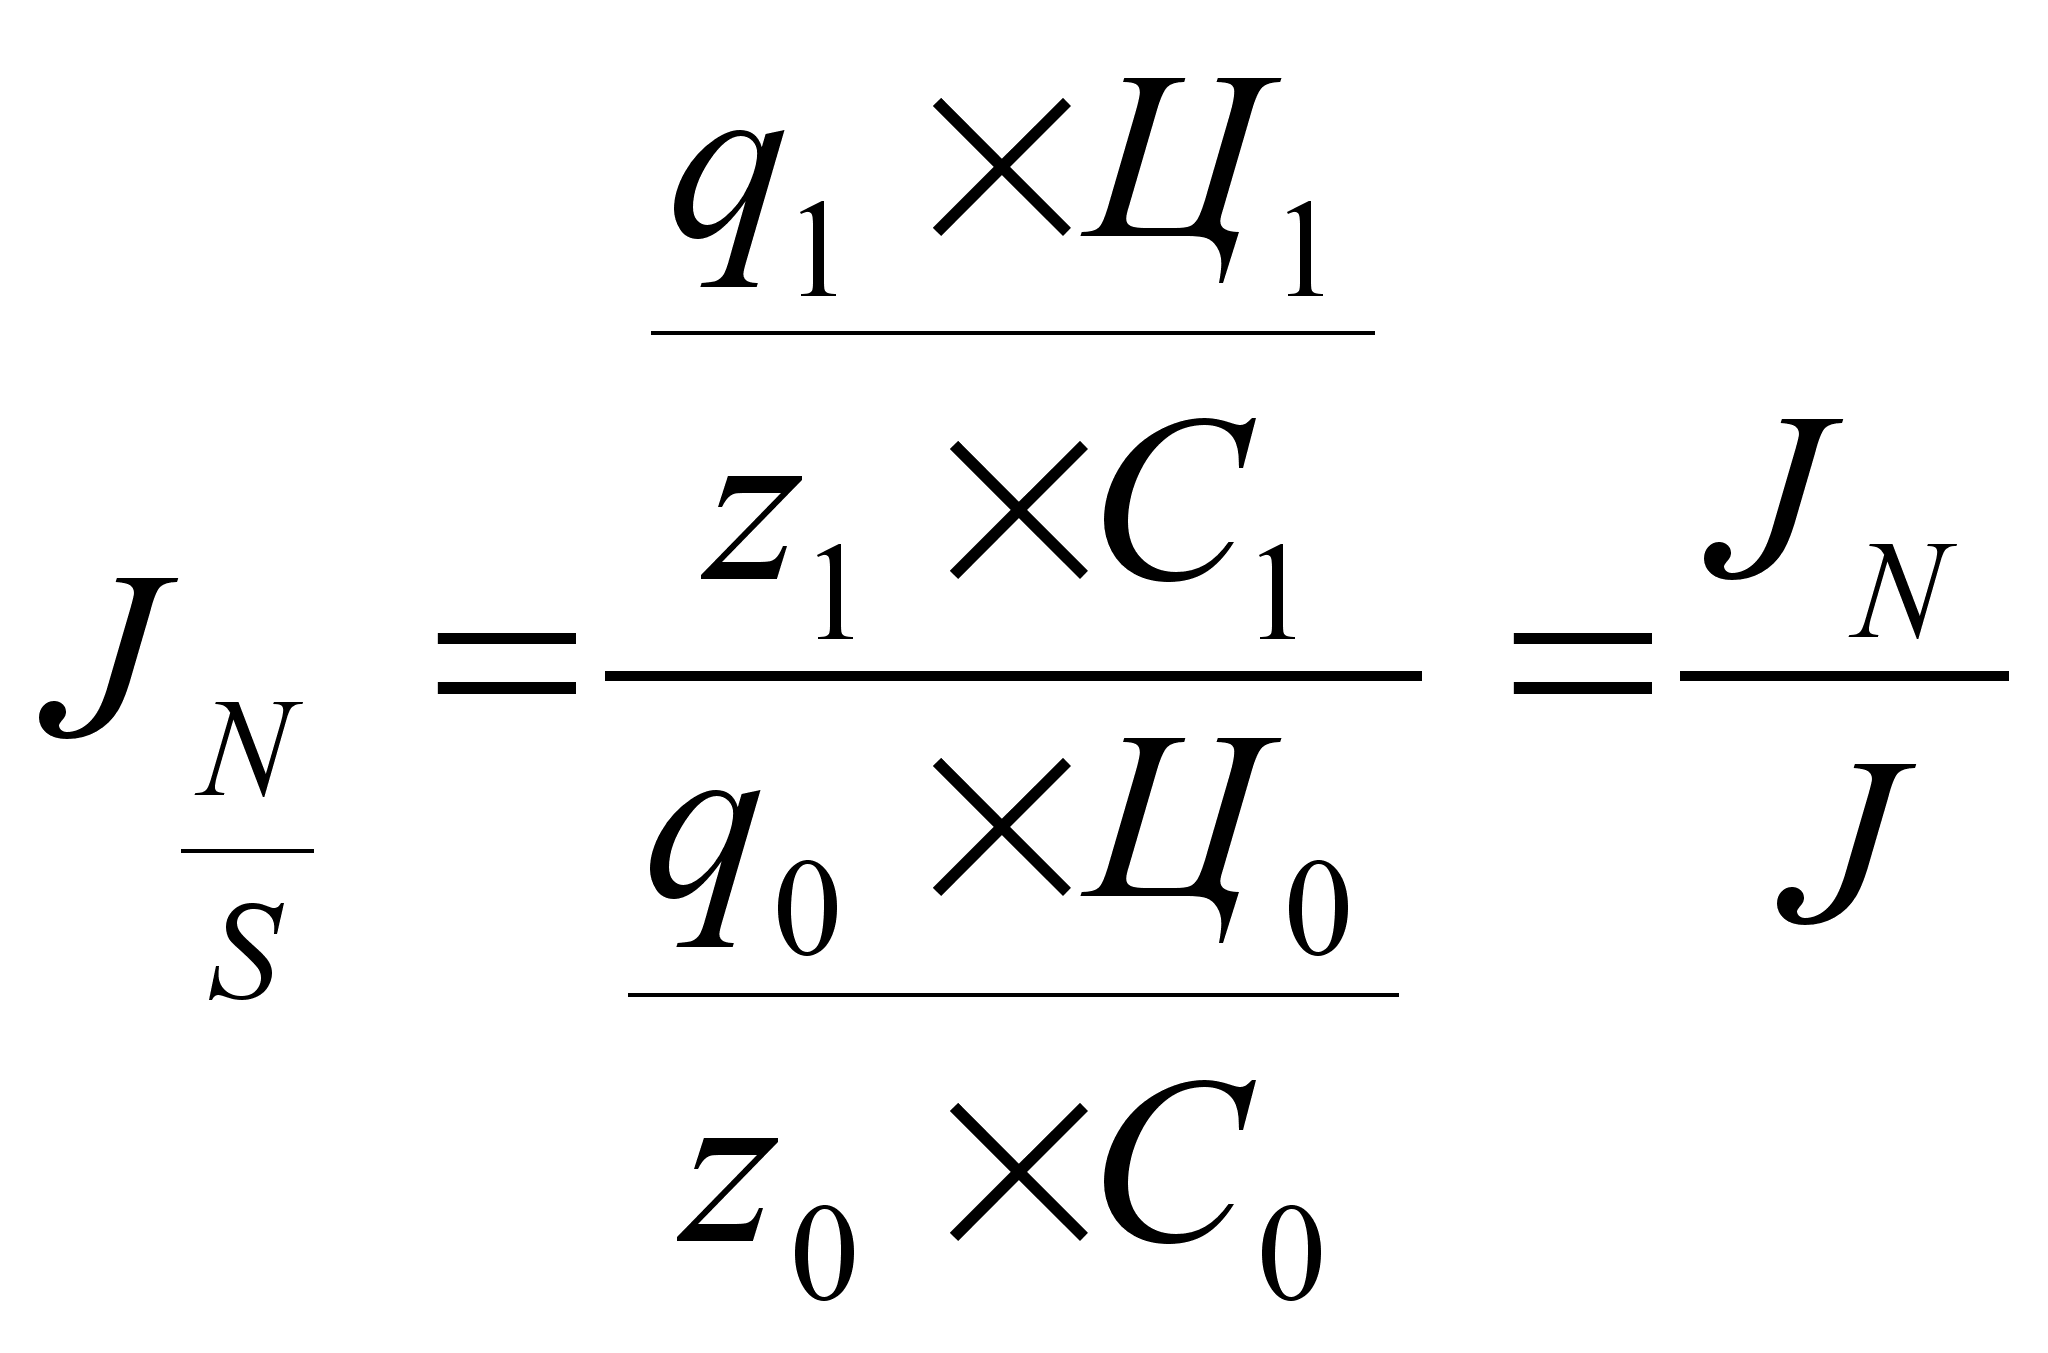 ,
(1.20)
где J- индекс роста соответствующего показателя;
1;0- означают, что показатели исчислены за отчетный и базисный периоды соответственно.
Влияние изменения промышленной производительности на доходность определяется методом цепных подстановок:
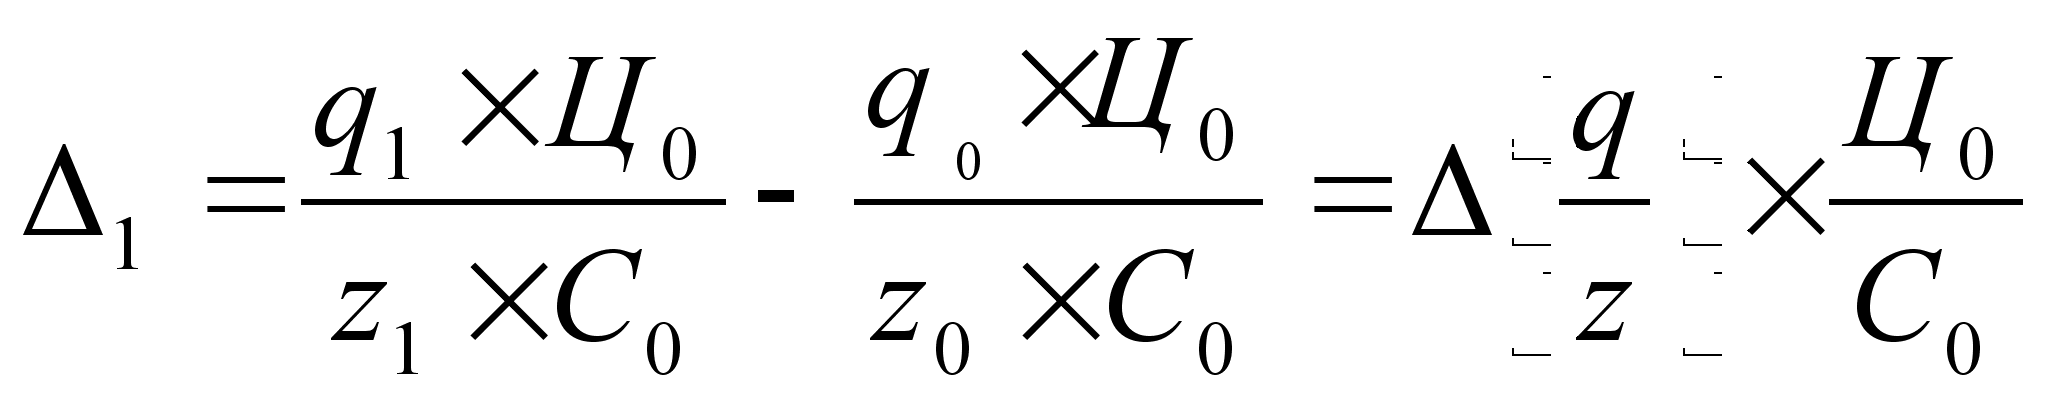 ,
(1.21)
Аналогично рассчитывается влияние изменения финансовой производительности:
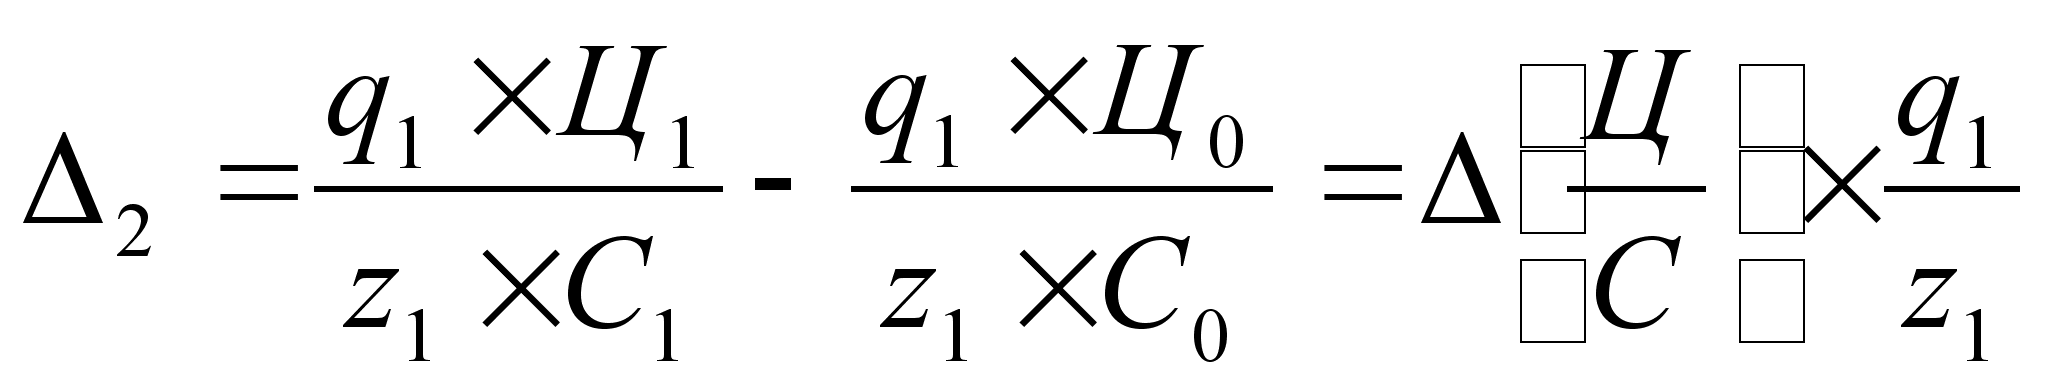 (1.22)
В целом общее изменения доходности за период балансируется с факторными отклонениями:
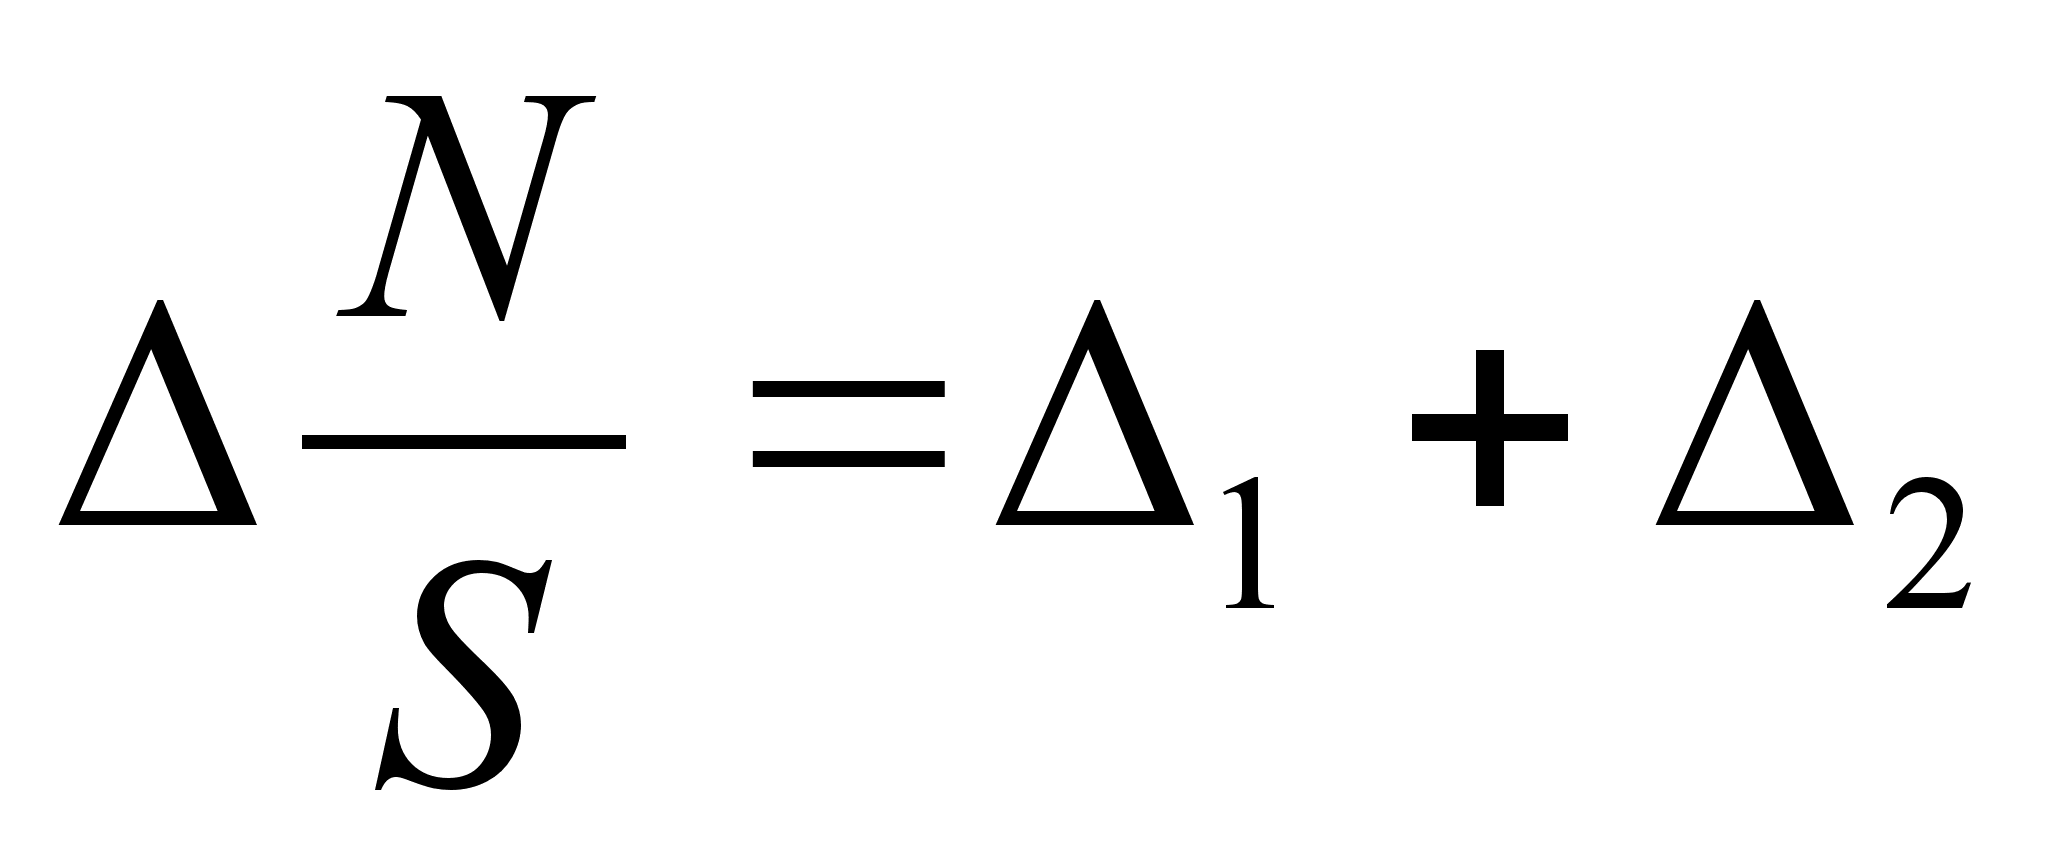 .
(1.23)
Крупные предприятия главное внимание обращают на проблемы контроля за изменениями промышленной производительности и стараются снижать роль внешнего фактора (финансовой производительности). Дело в том, что одним из условий процветания предприятия является расширение рынка сбыта продукции за счет снижения цены на предлагаемые товары. Поскольку этот процесс не сопровождается снижением цен на потребляемые ресурсы, то роль дефлятора цены в формирование доходности предприятия понижается. Это естественным образом переключает сферу усилий руководства на контроль за изменением промышленной производительности, т.е. за внутренними факторами: снижение материалоемкости и трудоемкости, повышение отдачи основных средств (машин, оборудования и т. д.)
Широко используемым методом управления предприятием (а точнее его производственной деятельностью) является анализ безубыточности. Целью анализа безубыточности могут быть ответы на следующие вопросы:
Какой объем продаж следует обеспечить, чтобы не нести убытков?
На сколько можно снизить цены при увеличении объема, чтобы прибыль осталась на прежне уровне?
Какова максимальная величина затрат на материалы, при которой выгодно производить продукцию и т.д.
Анализ безубыточности является одним из наиболее важных направлений финансового анализа предприятия. Кроме того, его применение необходимо также при формировании рентабельного ассортимента продукции на предприятии, установлении цен и разработке эффективной ценовой политики, что будет рассмотрено нами применительно к практике деятельности российских предприятий [15, 214].
Итак, постараемся выделить основные задачи финансового анализа применительно к деятельности российских предприятий:
Оценка текущей платёжеспособности фирмы, возможности своевременно погасить краткосрочные обязательства.
Оценка финансовой устойчивости, то есть возможности погасить долгосрочные кредиты, нести убытки без риска полной потери собственных вложений.
Оценка эффективности управления имуществом и заёмным капиталом.
Оценка прибыльности от производственной и физической деятельности.
Анализ эффективности использования имущества.
Оценка рискованности деятельности предприятия.
Оценка возможностей предприятия при условии и ухудшения определённых условий деятельности.
Вывод по главе
Анализ системы основополагающих финансовых показателей производства применительно к объекту исследования показал, что основным видом деятельности общества в отчетном периоде была – производственная. Потребителями продукции были Минобороны, самолетостроительные и ремонтные предприятия России и других стран.
Основные показатели деятельности общества по объему производства товарной продукции, производительности труда и средней заработной плате за отчетный и предшествующий ему годы (1999 г., 2000 г., 2001 г.) показали наличие некоторых изменений.
Численность персонала за 1999-2001 гг. сократилась на 53 человека, причем 31 из них промышленно-производственный рабочие. Годовой фонде оплаты труда возрос на 17 968 тыс.руб., так что среднемесячная заработная плата одного работающего за этот период возросла с 1 118 руб. до 4 077 руб., т.е. увеличилась на 2 959 руб. или на 7,8% (с учетом инфляции). Учитывая, что темпы роста инфляции за эти годы (1999, 2000, 2001) были ниже, чем темпы роста заработной платы, реальная заработная плата, т.е. ее покупательная способность, также повысилась.
Производительность труда возросла на 47%. Выросла и выручка от реализации с 1999 г. по 2001 г. на 55 751 тыс.руб., что в процентном соотношении составляет 5,1% (с учетом инфляции). Затраты на 1 рубль выпускаемой продукции изменялись обратно пропорционально количеству этой продукции, и постепенно уменьшались с 107 до 60 коп. Но убыточности производства не допускалось.
В 2001 г. затраты на 1 руб. товарной продукции составили 60 коп. Прибыль в действовавших ценах получена на сумму 26 535 тыс.руб., а ее балансовая величина составила 118 351 тыс.руб.
Себестоимость продукции увеличилась на 51 555 тыс.руб. или на 1,8% (с учетом инфляции). Рентабельность производства возросла на 22%.
В 2001г. прибыль предприятие возросла на 6064 тыс.руб. Предприятие в целом несколько лучше стало использовать свое имущество. С каждого рубля средств, сложенных в его совокупные активы, в 2001г. получено прибыли на 1,9 коп. больше, чем в 1999г. снизилась и эффективность использования оборотных средств: вместо 41,7 коп. прибыли, получаемой с рубля текущих активов в 1999г., отдача с каждого рубля средств, вложенных в текущие активы в 2001г., составила 41,2 коп. На 0,3% возросла в 2001г. рентабельность собственного капитала.
Особый интерес для анализа представляет динамика показателя рентабельности реализованной продукции. На каждый рубль реализованной продукции предприятие в 2001г. получило на 66 коп. больше прибыли.
структура имущества характеризуется наибольшим удельным весом долгосрочных активов (59% в 1999 г. и 54% в 2001 г.)
В структуре источников имущества предприятия преобладает собственный капитал, при этом к концу года его доля возросла с 80% до 87%. Следовательно этому на 7% сократилась доля заемных средств.
Ликвидность предприятия характеризуется тем, что его текущие активы хотя и покрывают его краткосрочные обязательства, величина коэффициента покрытия к концу года даже увеличивается (с 2,10 до 3,66). Это связано с увеличением текущих активов и сокращением краткосрочных обязательств.
По сравнению с 1999 г. на предприятии несколько замедлилась оборачиваемость активов: на 0,72 дня увеличился период оборота текущих активов, на 0,36 дней – период оборота совокупного оборотного капитала. В целом период оборота уменьшился на 399 дней.
Замедление оборачиваемости активов предприятия отрицательно сказалось на эффективности использования имущества: по сравнению с 1999 г. на 0,5% снизилась отдача с каждого рубля средств, вложенных в текущие активы, снизилась рентабельность продаж. В 2001 г. предприятие получало с каждой штуки реализованной продукции на 37 коп. меньше, чем в 1999 г.
В целом финансовое положение предприятие можно охарактеризовать, как устойчивое. Но ему в срочном порядке необходимо избавиться от «балласта» залежалых запасов, а также ускорить расчеты с покупателями и заказчиками. Нужно также повысить оборачиваемость оборотных активов так, чтобы они приносили больше прибыли предприятию.
Глава II. Оценка факторов, влияющих на
эффективность производства
2.1 Характеристика и общее исследование нового
товарного направления
Анализ финансового состояния ОАО «2 МПЗ», показал, что оборотные активы предприятия обладают низкой оборачиваемостью.
Таким образом, назрела необходимость предпринять решительные шаги по увеличению объема прибыли, которую предприятие могло бы получать с каждого рубль, вложенного в оборотные средства.
Было рассмотрено несколько вариантов действий, способствующих повышению оборачиваемости активов.
В виду того, что производственные мощности, которыми располагает предприятие, не всегда используется достаточно полно, а некоторые цехи и подавно простаивают, наиболее предпочтительным кажутся мероприятия, направленные на повышение уровня использования производственного оборудования.
К этому следует добавить также и тот факт, что предприятие фактически работает по укороченному трудовому графику (3-4 дня в неделю), что в свою очередь свидетельствует о неполной занятости производственных рабочих и простоях в их работе.
На первый взгляд наиболее очевидным представляется расширение производства, которое повлекло бы за собой увеличение объемов сбыта, повышение производительности труда и наиболее полное использование производственных мощностей предприятия.
Но, как показал финансовый анализ, представленный в первой главе настоящей работы, предприятие уже имеет в своих резервах достаточное количество нереализованной продукции, которая залеживается на складе. Поэтому дополнительное расширение производства было бы неразумным, т.к. оно способствовало бы лишь накоплению запасов продукции, а прибыль от данного мероприятия увеличилась бы на незначительную величину (а то и вовсе сократилась бы).
В данной ситуации единственно верным вариантом является диверсификация производства, т.е. производство новой продукции на базе существующего производственного оборудования.
На выбор нового направления деятельности предприятия оказал существенное влияние следующий аспект.
Перечень продукции, выпускаемой предприятием, в подавляющем большинстве (78%) производится для одного потребителя – Министерства обороны, на которое приходится 56% задолженности.
В результате получение предприятием полного объема прибыли откладывается на неопределенный срок, что в свою очередь заставляет предприятие увеличивать объем собственной кредиторской задолженности перед поставщиками, бюджетом, фондом оплаты труда.
Подобная ситуация негативно сказывается на финансовой устойчивости предприятия, т.к. средства находящиеся в дебиторской задолженности занижают ликвидность активов и уменьшают оборачиваемость оборотных средств.
Все выше сказанное позволяет сделать вывод о том, что сотрудничество с государственными организациями, с экономической точки зрения, является крайне ненадежным и даже не выгодным [16, 41].
Поэтому необходимо разработать новое товарное направление, которое было бы полностью независимым от бюджетных организаций и ориентировалось бы, главным образом, на население.
Таким направлением может быть производство оконных и дверных блоков из ПВХ.
Отделом маркетинга был проведен предварительный анализ, направленный на изучение потребностей рынка. Он выявил наличие ниши и реальную потребность покупателей в данном виде товара.
Согласно данным проведенного анализа, в Москве работают не менее 52 фирм, занимающихся изготовлением оконных и дверных блоков из ПВХ. Но они не успевают полностью удовлетворять запросам рынка окон, спрос на данную продукцию постоянно растет и насыщения не происходит. Таким образом, ОАО «2 МПЗ» может занять соответствующую нишу среди изготовителей оконных и дверных блоков из ПВХ.
Наличие постоянного спроса и пустующей ниши обусловило необходимость дальнейших более детальных исследований аспектов проекта.
Общая характеристика окон из ПВХ.
На сегодняшний день оконные и дверные блоки из ПВХ занимают лидирующее положение в странах западной Европы. Достаточно сказать, что их доля составляет в Германии 43,2%, во Франции 41,1%, а так же и в России они находят все большее распространение.
Это связано прежде с их уникальными параметрами, такими как:
высокая степень теплоизоляции;
хорошая звукоизоляция;
ветронепроницаемость;
отсутствие ломкости при низких температурах;
оптическая привлекательность;
ударопрочность;
коррозийная стойкость;
отсутствие необходимости технического обслуживания;
простота монтирования.
Благодаря приведенным выше характеристикам, окна из ПВХ обладают высоким спросом на потребительском рынке.
2.1.1. Анализ производственной базы
Для производства оконных блоков (с расчетом на выпуск 20-25 изделий за восьмичасовой рабочий день) необходима производственная площадь размером в 200 кв.м. Для производства стеклопакетов (50-60 изделий за восьмичасовой рабочий день) – 150-200 кв.м. Нужно также место под склад – около 100 кв.м. Таким образом общая площадь производственного участка составит порядка 500 кв.м.
Для этих целей можно использовать помещения двух пустующих цехов. Помещение производственного участка потребует незначительного дополнительного ремонта (переоборудование рабочих мест, устройство дополнительного освещения, вентиляции).
2.1.2. Анализ коммерческих предложений по изготовлению оконных и дверных блоков из ПВХ
Для выбора потенциального поставщика оборудования, комплектующих и материалов, необходимых для производства оконных и дверных блоков, был проведен анализ коммерческих предложений, полученных от различных фирм. Данные этого анализа представлены в таблице 3 (см. приложение 2).
Согласно приведенной таблице 4 (см. приложение 2) наименьшие капитальные вложения требуются при покупке оборудования в фирме «SORESCO». Не смотря на это, существуют значительные отрицательные конструктивные решения изготовленных окон выше названной фирмы. Применяемый профиль ПВХ двухкамерный, имеющий минимальный спрос в Москве. Профиль не целиком армированный, а только в местах поперечного крепления. Готовый оконный блок выглядит тяжеловесно из-за утолщенного профиля (габаритами профиля ПВХ компенсируется отсутствие стальной арматуры).
Предпочтительней выглядит фирма «ACTUAL». Однако фирма специализируется в изготовлении оборудования и соответственно не имеет опыта на рынке изготовления и установки оконных и дверных блоков из ПВХ.
Фирма «ПРОМА» предлагает относительно дешевое оборудование, в то же время стоимость комплектующих высока, что приводит к увеличению себестоимости продукции. К отрицательным показателям можно также отнести отсутствие в комплекте оборудование ручного инструмента и нескольких необходимых станков.
Фирма «TRYBA» имеет наиболее выгодное соотношение цены оборудования к цене комплектующих, а также огромный опыт не только по изготовлению, но и установке оконных и дверных блоков из ПВХ. Разработка новых уплотнителей позволяет гарантировать работу в течение 15 лет без их замены. Профиль из ПВХ трехкамерный со стальной арматурой.
Из ходя из выше сказанного все дальнейшие расчеты будут вестись базируясь на коммерческом предложении фирмы «TRYBA» Франция.
2.1.3. Организационный план
Для реализации программы выпуска оконных и дверных блоков из ПВХ требуется создание самостоятельного производства со следующим штатом сотрудников.
Производственный персонал:
начальник цеха – 1;
мастер – 1;
рабочие – 5.
Для работы по доставке и установке:
монтажник – 2;
шофер – 1.
Для работы в демонстрационном зале и оформлении заказов:
менеджер – 1.
Оплата производственных рабочих должна быть не менее 150$, оплата монтажников должна зависеть от качества и количества устанавливаемых ими окон, оплата менеджера – 200$ + 3% от стоимости оформленного им заказа. Со всеми сотрудниками должен быть заключен контракт с обязательным перечнем их обязанностей.
В целом организационная структура не измениться, т.к. предполагается набрать штат сотрудников для производства оконных и дверных блоков из рабочих предприятия. Для того чтобы они соответствовали предъявляемым им требованиям и могли качественно и быстро исполнять свои служебные обязанность, необходимо организовать для них специальные курсы по обучению новым навыкам. Плата за обучение персонала включена в смету затрат предприятия [10, 73].
2.1.4. Финансовый план
Денежные ресурсы, необходимые для реализации проекта, предполагается получить из нераспределенной прибыли прошлых лет, а также привлечь кредитную линию Московского правительства в размере 2 млн. руб.
Кредитная линия открывается предприятию под залоговое обеспечение. Залоговым обеспечение кредитной линии выступают объекты недвижимости по адресу: ул.Котляковская, д.17.
Полученный кредит будет потрачен на покупку оборудования (и прочие единовременные затраты) и первой партии материалов и сырья, необходимых для запуска проекта в действие.
Выкуп залогового обеспечения предприятие планирует осуществить до конца 2002 года. Погашение кредита и процентов на кредит будет осуществляться ежеквартальными платежами.
В качестве обеспечения ежеквартальных поступлений рассматриваются:
прибыль от реализации проекта;
финансовые поступления от основной деятельности предприятия;
экспортные поставки основной продукции;
арендные платежи.
Дальнейшее финансирование деятельности нового товарного направления будет производиться непосредственно из прибыли, полученной от реализации данного мероприятия.
2.1.5. План производства. Определение себестоимости
Первым шагом на пути разработки плана производства продукции является анализ затрат, определение себестоимости и объемов выпуска продукции, а также ожидаемого объема прибыли.
Необходимо сделать прогноз затрат на предполагаемый выпуск изделий. Полный перечень затрат, включая единовременные, которые были рассмотрены выше, можно представить в виде таблицы.
Как видно из таблицы 5 (см. приложение 2), большая часть затрат (58% от общей массы) приходится на закупку сырья и материалов, необходимых для производства оконных и дверных блоков и 13% в общей массе занимают расходы на заработную плату, выплачиваемую сотрудникам.
Таким образом, переменные затраты составляют основную часть издержек производства. Их суммарный вес равен 75%, что составляет в стоимостном выражении 4 617 760 руб. На долю постоянных приходится лишь 3%.
Единовременный затраты тоже имеют небольшой удельный вес в общей совокупности издержек – 22%.
Это свидетельствует о том, что предприятие будет находиться в большой зависимости от экономической ситуации в стране (инфляция, государственное регулирование заработной платы), а также от ценовой политики поставщиков сырья. При незначительной инфляции или повышение стоимости материалов для производства предприятие будет вынуждено увеличивать свои расходы на заработную плату или на покупку сырья, что в соответственно значительно увеличит издержки производства.
Хотя с другой стороны, если предприятию удастся работать с поставщиком материалов на более выгодных для себя условиях, то это позволит за счет сокращения затрат еще больше увеличить прибыль.
В виду выше сказанного представляется важным рассчитать предельные издержки, которые предприятие может себе позволить при осуществлении своей деятельности, и в частности тот предельный уровень расходов на материалы и заработную плату.
Издержки на годовой выпуск продукции за 2002 год составят 6 194 160 руб. А предельные издержки на годовой выпуск продукции за 2001 год составят 7 200 000 руб. Под предельными издержками в данном случае понимаются издержки равные выручке от реализации, т.е.:
2 400 шт. * 3 000 руб. = 7 200 000 руб.
Если предприятие будет осуществлять свою деятельность с предельными издержками равными 7 200 000 руб., то прибыль 2002 года составит 0 руб. (здесь и далее объем продаж принят равным 2 400 шт., а цена реализации – 3000 руб.). Таким образом, получается что издержки равные 7 200 000 – это верхний предел текущих затрат, которые может позволить себе предприятие. Если издержки еще больше увеличатся, то предприятие будет нести убыток.
Т.к. расходы на покупку сырья и материалов составляют 58% от общего объема затрат, то предельные расходы на заработную плату, которые может позволить себе фирма и не нести убыток, будут равны 4 176 000 руб.
Вторую по величине группу издержек 13% составляют затраты на заработную плату. Если предельные издержки составят 7 200 000 руб. за год, то затраты на заработную плату соответственно составят 936 000 за год.
Из всего вышесказанного можно сделать вывод, что предприятие будет получать прибыль, если расходы на заработную плату будут меньше 936 000 руб. в год и если стоимость сырья и материалов не будет превышать 4 176 000 руб. в год.
Для наглядности можно представить все производственные издержки в виде таблицы.
Таблица 6
Производственные издержки на 2001 г
| Наименование издержек |
Стоимость |
||
|
на единицу продукции, руб. |
на годовой выпуск, руб. |
% от общего объема |
|
|
Единовременные затраты |
569,58 | 1 367 000 | 22,07 |
| Проведение рекламной кампании | 41,67 | 100 000 | 1,61 |
|
Расходы на коммунальное обслуживание |
0,50 | 1 200 | 0,02 |
|
Отчисления на амортизацию |
45,08 | 108 200 | 1,75 |
|
Итого постоянных издержек |
87,25 | 209 400 | 3,38 |
| Транспортные расходы | 35,00 | 84 000 | 1,36 |
| Зарплата и соц.страх. | 339,07 | 813 760 | 13,14 |
|
Покупка материалов |
1500,00 | 3 600 000 | 58,12 |
| Прочие затраты | 50,00 | 120 000 | 1,94 |
|
ИТОГО переменных затрат |
1924,07 | 4 617 760 | 74,55 |
|
ВСЕГО ТЕКУЩИХ ЗАТРАТ |
2011,32 | 4 827 160 | 77,9 |
| ИТОГО | 2580,90 | 6 194 160 | 100,00 |
Из таблицы 6 отчетливо видно, какой категории издержек принадлежит больший удельный вес в общем годовом объеме издержек. И, следовательно, к изменениям в какой затратной группе более чувствительно предприятие. Также с помощью этой таблицы можно легко определить величину каждой группы затрат на единицу продукции и на годовой выпуск продукции.
Таблица 6 наглядно иллюстрирует себестоимость производства оконного блока, которая равна 2 580,90 руб.
2.1.6. Определение объема прибыли
После расчета затрат необходимо оценить предполагаемый объем прибыли от реализации проекта. Выручка от реализации рассчитывается путем умножения планируемого объема производства на планируемую цену реализации. Эти расчеты удобно представить в виде таблицы.
Таблица 7
Выручка от реализации за 3 года
|
1 месяц |
1 квартал |
ИТОГО за 1 полгода |
ИТОГО за 1 год | ИТОГО за 2 год | ИТОГО за 3 год |
ВСЕГО за 3 года |
|
| Объем продаж, шт. | 200 | 600 | 1 100 | 2 300 | 2 400 | 2 400 | 7 100 |
|
Цена реализации за единицу, руб. |
3 000 | 3 000 | 3 000 | 3 000 | 3 000 | 3 000 | 3 000 |
| Выручка от реализации, руб. | 600 000 | 1 800 000 | 3 300 000 | 6 900 000 | 7 200 000 | 7 200 000 | 21 300 000 |
|
Амортизация |
9 017 | 27 050 | 54 100 | 108 200 | 108 200 | 108 200 | 324 600 |
|
Валовая прибыль |
609 017 | 1 827 050 | 3 354 100 | 7 008 200 | 7 308 200 | 7 308 200 | 21 624 600 |
После того, как были рассчитаны ориентировочные данные о затратах и прибыли, можно переходить к расчету основных показателей экономической эффективности проекта [12, 81].
2.2. Оценка экономической эффективности внедрения нового товарного направления
2.2.1. Расчет денежных потоков
Целесообразно разделить этот процесс на две части: расчет притока денежных средств и расчет оттока денежных средств, и представить их в виде таблицы.
Таблица 8
Потоки денежных средств за весь срок реализации проекта
| 1 месяц |
1 квартал |
ИТОГО за 1 полугода | ИТОГО за 1 год | ИТОГО за 2 год | ИТОГО за 3 год | ВСЕГО за 3 года | |
|
Приток |
-757 983 | 1 827 050 | 3 354 100 | 7 008 200 | 7 308 200 | 7 308 200 | 21 624 600 |
|
Отток |
402 263 | 2 521 440 | 2 413 580 | 4 827 160 | 4 827 160 | 4 827 160 | 14 481 480 |
| Cash Flow | -1 160 246 | -694 390 | 940 520 | 2 181 040 | 2 481 040 | 2 481 040 | 7 143 120 |
Данные таблицы свидетельствуют о том, что только в первый квартал отток денежных средств (т.е. текущие затраты) превышает приток денежных средств (т.е. выручку от реализации). Это происходит, во-первых, за счет того, что в первое полугодие проект еще не работает в полную мощность, а во-вторых, за счет вычета из выручки единовременных затрат [14, 219].
Если рассматривать денежный поток по годам, то уже в первый год реализации проекта Cash Flow выходит на положительное значение. Это фактически означает, получение чистой положительной прибыли уже в первый год работы.
Можно также представить движение денежных средств в виде диаграммы.
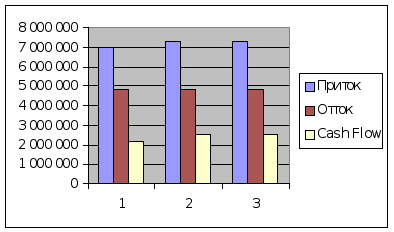
Рисунок 5. Движение денежных средств
2.2.2. Расчет дисконтированного дохода и ЧТС
На основании полученных ранее данных необходимо провести расчет дисконтированных затрат и поступлений. Ставка дисконтирования принимается равной 60%. Считается, что инфляция в период реализации проекта равна 17%, требуемый уровень доходности – 30%, премия за риск – 5%. Срок реализации проекта – 3 года.
Дисконт
=
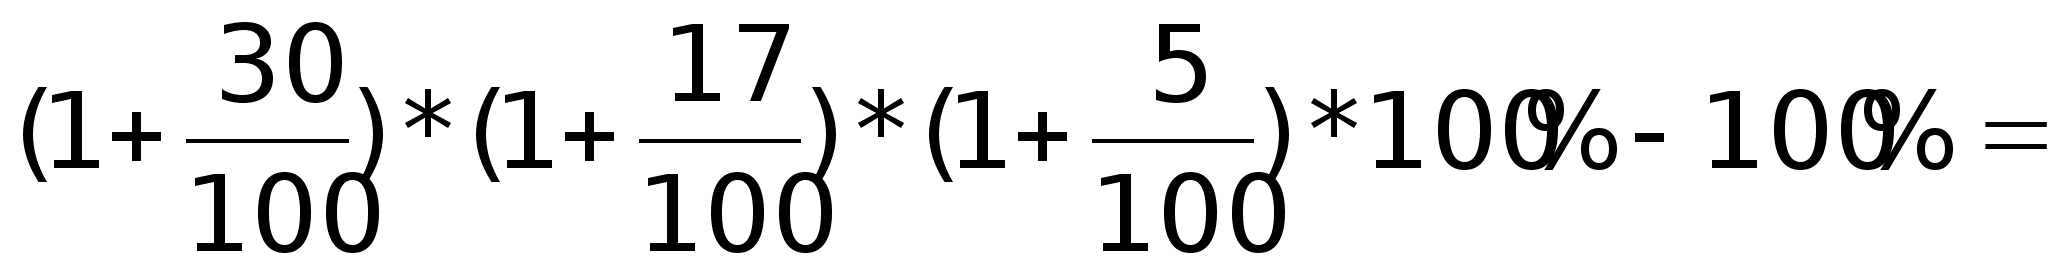 60%.
Для расчета ЧДД и ЧТС удобно воспользоваться следующей таблицей:
Таблица 9
Дисконтированные затраты и поступления за весь срок реализации проекта
| 2002 | 2003 | 2004 | ИТОГО за 3 года | |
Дисконт |
0,60 | 0,60 | 0,60 | |
| Кд | 1,00 | 0,63 | 0,39 | |
|
Дисконтированные чистые поступления |
2 181 040 | 1 550 650 | 969 156 | 4 700 846 |
|
Дисконтированные единовременные затраты |
1 367 000 | 0 | 0 | 1 367 000 |
| ЧДД | 814 040 | 1 550 650 | 969 156 | 3
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |