Анализ оптимизации структуры оборотных средств и управления дебиторской задолженности ООО "Белогорское"
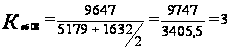 ;
В 2008 году по данному предприятию оборотные средства превратились в деньги 3 раз за один хозяйственный период. По сравнению с 2006 и2007 годом значение данного показателя увеличилось на 2 оборота, На каждый рубль оборотных средств реализовано 3 рубля товарной продукции.
2. Продолжительность оборота.
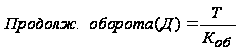 ;
(2)
где
Т – длительность анализируемого периода;
Показывает, в течение, какого периода времени авансированный капитал совершает кругооборот и превращается в деньги./12/
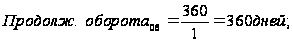
В 2006 году по ООО «Белогорское» авансированный капитал в течение 360 дней совершит кругооборот, с момента превращения средств в денежной форме в производственные запасы и до выхода готовой продукции и ее реализации.
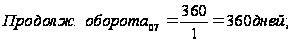
Авансированный капитал в 2007 году в течение 360 дней совершит кругооборот, с момента превращения средств в денежной форме в производственные запасы и до выхода готовой продукции и ее реализации.
По сравнению с 2006 годом продолжительность оборота осталась прежней.
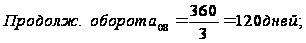
В 2008 году авансированный капитал по ООО «Белогорское» совершит кругооборот в течение 120 дней, и превратит в деньги. По сравнению с 2006 2007 годом значение данного показателя уменьшилось на 240 дней.
Проанализировав данные показатели можно сделать вывод о том, что уменьшение длительности оборота в днях и соответственно увеличение количества оборотов за период, позволяет высвободить средства из оборота, т.е. сэкономить их.
Размер этой суммы вычисляется по формуле:
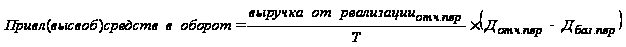
Этот показатель характеризует дополнительное привлечение (высвобождение) средств в оборот, вызванное замедлением (ускорением) оборачиваемости активов. Если значение величины получается отрицательным, то это значит высвобождение средств, если положительным – привлечение./12/
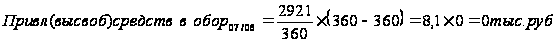
Так как значение данного показателя равно 0, то у ООО «Белогорское» нет необходимости в высвобождении средств.
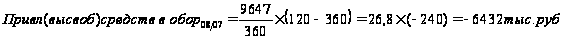
Так как значение данного показателя получилось отрицательным, то ООО «Белогорское» в 2008 году необходимо высвободить средства на сумму 6432 тыс. руб.
Анализ оборачиваемости дебиторской задолженности:
1. Оборачиваемость дебиторской задолженности.
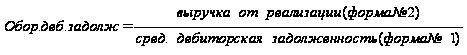 (4)
Этот показатель характеризует кратность превышения выручки от реализации над средней дебиторской задолженностью. /1/
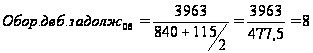
В 2006 году выручка от реализации ООО «Белогорское» превышает дебиторскую задолженность в 8 раз.
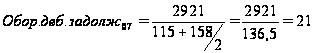
Значение данного показателя в 2007 году превышает значение в 2006 году на 13 ед., это говорит, о том, что в 2007 году на данном предприятие выручка от реализации превышала в 21 раз дебиторскую задолженность.
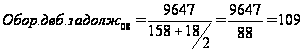
В 2008 году выручка от реализации превышала среднюю дебиторскую задолженность в 88 раз, по сравнению с 2007 годом значение данного показателя увеличилось на 88 ед., а по сравнению с 2006 годом увеличилось на 101 ед.
2. Длительность
оборота дебиторской
задолженности
( ).
=
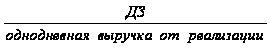 (5)
Отражает средний срок получения платежа./1/
Однодневная выручка от реализации находится:
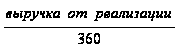
 =
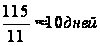
В 2006 году потребовалось 10 дней, чтобы дебиторская задолженность была превращена в денежные средства.
 =
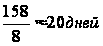
В 2007 году потребовалось 20 дней, для того, чтобы дебиторская задолженность превратилась в денежные средства. По сравнению с 2006 годом значение данного показателя увеличилось на 10 дней.
 =

В 2008 году, необходим 1 день, чтобы дебиторская задолженность превратилась в денежные средства.
Анализ оборачиваемости товарно-материальных запасов:
1. Оборачиваемость запасов.
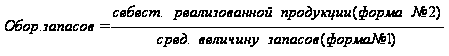 (6)
Этот показатель отражает период времени, необходимый для превращения материальных запасов в готовую продукцию./1/
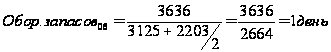
В 2006 году в ООО «Белогорское» необходим 1 день для превращения сырья, материалов, топлива и т.п. в готовую продукцию.
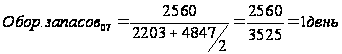
В данном анализируемом предприятие в 2007 году необходим также 1 день как и в 2006 году, для того, чтобы материальные запасы превратить в готовую продукцию.
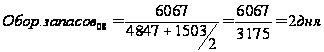
В 2008 году необходимо было потратить 2 дня для превращения материальных запасов в готовую продукцию. По сравнению с 2006 и 2007 годом значение данного показателя увеличилось на 1 день.
2. Срок хранения запасов.
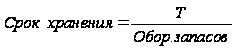 (7)
Показатель характеризует длительность хранения запасов./2/
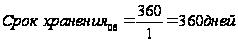
В 2006 году в ООО «Белогорское» длительность хранения запасов равна 360 дням.
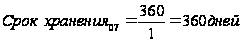
В 2007 году на предприятие длительность хранения запасов равен 360 дням, по сравнению с 2006 годом показатель не изменился.
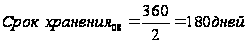
В 2008 году длительность хранения равна 180 дням, по сравнению с 2006 и 2007 годом длительность сократилась на 180 дней.
Исходя из выше проведенного анализа можно сделать вывод о том, что ООО «Белогорское» следует в первую очередь ускорить оборачиваемость оборотных средств, для этого необходимо:
- совершенствовать производство и сбыт, нормализовать размещение оборотных средств;
- полностью и ритмично выполнять планы хозяйственной деятельности;
- совершенствовать организацию производства и сбыта, внедрять прогрессивные формы и методы;
- совершенствовать расчеты с поставщиками и покупателями;
- улучшать претензионную работу;
ускорять оборот денежных средств за счет улучшения инкассации выручки, строгого лимитирования остатков денежных средств в кассах предприятия, в пути, на расчетном счете в банке;
- свести к минимуму запасы хозяйственных материалов, малоценных и быстроизнашивающихся предметов, инвентаря, спецодежды на складе, сократить подотчетные суммы, расходы будущих периодов;
- не допускать роста дебиторской задолженности./13/
Эффективность использования оборотных средств предприятий, следовательно, зависит, прежде всего, от умения управлять ими, улучшать организацию производства и сбыта, повышать уровень коммерческой и финансовой работы.
2.4 Влияние внешних и внутренних факторов на изменение структуры оборотных средств объекта исследования
В системе мер, направленных на повышение эффективности работы предприятия и укрепление финансового состояния, важное место занимают вопросы рационального использования оборотных средств. Интересы ООО «Белогорское» требуют полной ответственности за результаты своей производственно-хозяйственной деятельности. Поскольку финансовое положение предприятий находится в прямой зависимости от состояния оборотных средств и предполагает соизмерение затрат с результатами хозяйственной деятельности и возмещение затрат собственными средствами, предприятия заинтересованы в рациональной организации оборотных средств - организации их движения с минимально возможной суммой для получения экономического эффекта./14/
Факторы, определяющие величину оборотных средств, могут быть объективными, т.е. не зависящими от деятельности данного предприятия, и субъективными. К числу субъективных можно отнести, например, рациональность использования оборотных средств, выполнение плана товарооборота, применяемые формы обслуживания, соблюдение кредитной и финансовой дисциплины.
Под оборачиваемостью оборотных средств понимается длительность одного полного кругооборота средств с момента превращения оборотных средств в денежной форме в производственные запасы и до выхода готовой продукции и ее реализации. Кругооборот средств завершается зачислением выручки на счет предприятия. В данном случае ООО «Белогорское» необходимо в 2006 году 360 дней для того, чтобы средства совершили один кругооборот с момента превращения оборотных средств в денежной форме в производственные запасы и до выхода готовой продукции и ее реализации. В 2007 году предприятию потребовалось 360 день, а в 2008 году – 120 дней. Это говорит, о том, что с 2006 по 2007 года продолжительность оборота находится на одном уровне, а вот с 2008 года продолжительность оборота уменьшается на 240 дней. Резервы и пути ускорения оборачиваемости оборотных средств в обобщенном виде зависят от двух факторов: объема производства, сбыта и размера оборотных средств./15/
Система обобщающих и частных показателей оборачиваемости оборотных средств основывается на двух взаимосвязанных финансовых коэффициентах: коэффициенте оборачиваемости и длительности одного оборота, характеризующих эффективность использования оборотного капитала, а в частности оборачиваемость и длительность оборота материально-производственных запасов, оборачиваемость и срок погашения дебиторской задолженности и т.д.
На длительность нахождения средств в обороте влияют факторы внешнего и внутреннего характера. Таким образом, можно сделать вывод о том, что на продолжительность кругооборота средств влияет сфера деятельности предприятия, т.е. ООО «Белогорское» непосредственно занимается производством своей продукции и реализует ее самостоятельно, что как раз и объясняет длительность кругооборота средств, также на длительность может и влиять масштаб данного предприятия, т.к. ООО «Белогорское» является достаточно крупным предприятием в Новосергиевском районе, производящее основные продукты питания для населения данного района./16/
Можно также рассмотреть и внутренние факторы, влияющие на длительность кругооборота оборотных средств. К ним относится ценовая политика, что может объяснить сокращение длительность оборота в 2006 и 2007 гг. Предприятие, возможно, проводило ценовую политику, т.е. снижало цены на свою продукцию, тем самым сократился кругооборот оборотных средств. Также сокращение длительность оборота можно объяснить методикой оценки запасов, следовательно, как уже говорилось ранее (пункт 2.3) в 2006 году срок хранения запасов составляло 360 дней, в 2007 году – 360 дней, в 2008 году – 180 дней, что также может объяснять сокращение кругооборота оборотных средств, в связи с сокращением срока хранения запасов.
Эффективность использования оборотных средств предприятий, следовательно, зависит, прежде всего, от умения управлять ими, улучшать организацию производства и сбыта, повышать уровень коммерческой и финансовой работы.
Особое внимание уделяется изучению причин выявленных отклонений по отдельным видам оборотных активов и разработке мер по их оптимизации. Так в течение анализируемого периода в ООО «Белогорское» наблюдается снижение запасов, в 2008 году по сравнению с 2007 годом снижение составляет 3344 тыс. руб., это может быть результатом преимуществ предприятия в торговле, рекламе, изучение спроса покупателей, наличие востребованных и ходовых производств.
Если анализировать длительность оборачиваемости дебиторской задолженности, можно сказать, то что в 2006 году потребовалось 10 дней для того, чтобы дебиторская задолженность превратилась в деньги, в 2007 году значение данного показателя увеличилось на 10 дня и составило 20 дней, в 2008 году значение данного показателя уменьшилось на 19 дней по сравнению с 2007 годом и уменьшилось на 9 дней по сравнению с 2006 годом и составило 1 день, что говорит об улучшении оборачиваемости дебиторской задолженности и превращение ее в денежные средства./17/
3. Пути повышения финансового состояния ООО «Белогорское» на основе оптимизации структуры оборотных средств и управления дебиторской задолженностью
3.1 Разработка мер по оптимизации структуры оборотных средств объекта исследования
В работе проведен анализ структуры оборотных средств ООО «Белогорское», на основе которого можно сделать следующие выводы.
В течение анализируемого периода наблюдалось уменьшение краткосрочной дебиторской задолженности с каждым последующим годом. В конце анализируемого периода отсутствуют краткосрочные финансовые вложения, а значит предприятие продолжает заниматься только производственной деятельностью и не инвестирует свои капиталы.
Одной из причин ухудшения состояния ООО «Белогорское» может быть неправильное использование оборотного капитала: отвлечение средств в дебиторскую задолженность, вложение в сверхплановые запасы и на прочие цели, которые временно не имеют источников финансирования.
Следовательно, необходимо проводить мероприятия, направленные на оптимизацию структуры оборотных средств предприятия, а именно:
- С целью улучшения финансового состояния предприятия целесообразно проводить мероприятия по сокращению дебиторской задолженности предприятия. Это должно привести к оптимизации структуры баланса предприятия, а соответственно и к повышению его устойчивости в части формирования финансовых активов.
- Отслеживание (контроль) соотношения дебиторской и кредиторской задолженности, так как значительное превышение дебиторской задолженности создает угрозу финансовой устойчивости предприятия и делает необходимым привлечение дополнительных источников финансирования.
- ООО «Белогорское» можно рекомендовать увеличение доли быстрореализуемых активов в структуре оборотных активов
- ООО «Белогорское» следует увеличить долю денежных средств. Для этого необходимо проанализировать причину накопления запасов, провести маркетинговый анализ по изучению спроса и предложения, рынков сбыта (что наблюдается в 2008 году). Следует более серьезно относиться к возможностям предприятия, увеличить поступление денежных средств не только по текущей, но и по инвестиционной и финансовой деятельности. Это позволит укрепить экономическое положение предприятия и снизить предпринимательский риск путем диверсификации вложений.
- ООО «Белогорское»также требуется снизить запасы товаров, материалов, сырья топлива до оптимальных размеров. Это возможно путем их оптовой реализации или бартерных сделок, равномерного и частого завоза.
- На счетах в банке должны храниться минимально необходимые суммы денежных средств, а все свободные их остатки следует перечислять в досрочное погашение полученных кредитов, вкладывать в ценные бумаги, предоставлять кредит юридическим и физическим лицам. При перерасходе средств фондов специального назначения и резервов основное внимание уделяется разработке мер по его погашению и предупреждению.
3.2 Рекомендации по управлению дебиторской задолженностью объекта исследования
Средства, поступающие от дебиторов, являются одним из основных источников доходов производственных предприятий. Несвоевременная оплата покупателями своих обязательств приводит к дефициту денежных средств, увеличивает потребность организации в оборотных активах для финансирования текущей деятельности, ухудшает финансовое состояние. Это в свою очередь приводит к необходимости изменения расчетных отношений между организацией и покупателями, выработке рациональной политики предоставления кредитов и инкассации задолженностей./18/
Для того, чтобы ООО «Белогорское» снизить рост дебиторской задолженности и оставить ее на прежнем уровне, а так же обеспечить возврат долгов и снижения потерь при их возврате, необходимо:
- избегать дебиторов с высоким риском неоплаты, например покупателей, предоставляющих организации, испытывающие серьезные финансовые трудности;
- периодически пересматривать предельную сумму отпуска товаров в долг исходя из финансового положения покупателей;
- при продаже большого количества товаров немедленно выставлять счета покупателям, с тем, чтобы они получили их не позднее, чем за день до наступления срока платежа;
- при предоставлении займа или кредита требовать залог на сумму не ниже величины дебиторской задолженности по предстоящему платежу;
- гасить задолженность путем зачета, т.е. предоставления встречного однородного требования, замены первоначального обязательства другим или предоставления иного исполнения долговых обязательств. /19/
Конечно, в первую очередь необходимо не допускать ООО «Белогорское» необоснованной задолженности, роста не оплаченных в срок и безнадежных к возврату долгов.
Заключение
Финансовый анализ представляет собой процесс изучения данных о финансовом состоянии предприятия и оценке результатов его финансовой деятельности.
Финансовый анализ может использоваться: как инструмент обоснования краткосрочных и долгосрочных экономических решений, как средство оценки целесообразности инвестиций и качества управления; как способ прогнозирования будущих результатов./20/
Состояние и эффективность использования оборотных средств - одно из главных условий успешной деятельности предприятия. Ограниченность ресурсов, нестабильность рыночной экономики, инфляция, неплатежи, и другие кризисные явления вынуждают предприятия изменять свою политику по отношению к оборотным активам, искать новые источники пополнения, изучать проблему эффективности их использования, их оптимальных размеров.
Подводя итог, следует отметить, что за анализируемый период (с 2006 года по 2008 год) ключевыми стали следующие моменты:
1. Доля основных средств в общей структуре активов имела значение 70,5%, что говорит о том, что предприятие имеет «тяжелую» структуру активов и свидетельствует о недостаточной мобильной структуре активов, препятствующие ускорению оборачиваемости средств ООО «Белогорское». К тому же наблюдается положительная тенденция к росту оборотных активов.
2. Динамику изменения актива баланса можно назвать нестабильной, в основном за счет увеличения и последующего сокращения валюты баланса за рассматриваемый период.
3. С 2006 по 2008 год наблюдается уменьшение доли запасов (с 0,01% до 5,8%) и уменьшение доли дебиторской задолженности (на 70,5%). Что связано с увеличением деловой активности ООО «Белогорское» и объёмов производства и сбыта.
4. В 2008 году величина материальных запасов ООО «Белогорское» уменьшилась примерно в 3 раза. Это говорит о том, что оборотные активы приобретают ликвидную форму и это влечёт за собой ускорение их оборачиваемости. Одновременное понижение доли запасов, и уменьшение доли дебиторской задолженности свидетельствует о подъеме производства готовой продукции и ухудшении её сбыта. Это подтверждается тем, что в 2008 году произошло значительное снижение запасов готовой продукции и товаров для перепродажи (с 4748 тыс. руб. до 1503 тыс. руб.)
5. К концу 2008 года произошло значительное снижение доли денежных средств в 1,5 раза, что говорит о снижение ООО «Белогорское» остатков денежных средств и в 2008 году денежные средства в кассе или в пути составило 111 тыс. руб., что по сравнению с 2007 году уменьшилось на 63 тыс. руб.
6. В целом за анализируемый период оборачиваемость оборотных активов увеличилась с 1 оборота до 3 оборотов, что в основном вызвано подъемом производства и увеличением выручки от продаж, увеличением общей массы оборотных активов. Увеличение оборачиваемости говорит о повышение эффективности использования ресурсов и общей рентабельности производства, а также повышении стабильности финансового состояния предприятия.
7. Длительность оборачиваемости дебиторской задолженности в 2006 году составила 10 дней, а в 2007 году это значение увеличилась на 10 дней и составило 20 дней, в 2008 году значение упало до 1 дня, т.е длительность оборота дебиторской задолженности с 2006 года увеличилась, что говорит, о том, что предприятию необходимо 10 дней для того, чтобы дебиторская задолженность превратилась в деньги, а в 2007 году предприятию потребовалось уже 20 дней, что негативно сказывается на деятельности предприятия. В 2008 году длительность оборота сокращается до 1 дня, что положительно сказывается на деятельности предприятия.
Список использованных источников
1. Колчин Н.В. Финансы предприятия: Учебник/ Н.В. Колчин, Г.Б. Поляк, Л.П. Павлова и др.; Под ред. Проф. Н.В. Колчина – М.: ЮНИТИ, 2004. – 413 с.
2. Рамоновский М.В. Финансы предприятий: учеб. для вузов / под ред. М. В. Романовского . - СПб. : Издат дом "Бизнес-пресса", 2000. - 413 с
3. Феоктистов, И. А. Бухгалтерский баланс (форма №1) [Текст]/Феоктистов//Главбух.-2007.-№1,январь. – С.34-46.
4. Шеремет, А.Д. Финансы предприятий: менеджмент и анализ [Текст] : учеб. пособие для вузов / А.Д. Шеремет, А.Ф. Ионова.- 2-е изд., испр. и доп. - М. : ИНФРА-М, 2006. - 479 с. - (Высшее образование). - ISBN 5-16-002496-4.
5. Гаврилова, А. Н. Финансы организаций (предприятий) [Текст] : учеб. пособие для студентов вузов, обучающихся по специальностям "Финансы и кредит", "Бухгалтерский учет, анализ и аудит", "Мировая экономика" / А. Н. Гаврилова, А. А. Попов .- 4-е изд., стер. - М. : КноРус, 2008. - 608 с. : ил., табл. - Библиогр.: с. 593-597.. - ISBN 978-5-390-00058-8
6. Корепин, Д. Ю. Вероятностный подход к определению нормативных запасов готовой продукции / Корепин Д. Ю. // Финансовый менеджмент. - 2007. - N 1. - С. 25-29. - Библиогр.: с. 29
7. Барчуков, А. В. Источники информации для предупреждения финансовых проблем / Барчуков А. В. // Финансовый менеджмент, 2009. - N 2. - С. 13-27. - Библиогр.: с. 27.
8. Заров, К. Г. Управление дебиторской задолженностью: оценка экономического эффекта от предоставления коммерческого кредита при условии увеличения закупаемой партии товаров / Заров К. Г. // Финансовый менеджмент. - 2008. - N 3. - С. 3-19. - Библиогр.: с. 19
9. Бариленко В. И. Анализ финансовой отчетности [Текст] : учеб. пособие для вузов / В. И. Бариленко [и др.] ; под общ. ред. В. И. Бариленко. - М. : КноРус, 2005. - 416 с. - Библиогр.: с. 415-416. - ISBN 5-85971-098-4.
10. Мездриков Ю.В. Анализ источников формирования оборотного капитала//Экономический анализ: теория и практика – 2007. - №8. – С. 14-18
11. Анализ оборачиваемости оборотных средств. Экономические науки 2009 №1, с. 269-272
12. Тойкер Д. Новый взгляд на оборачиваемость// Финансовая политика. – 2003. - №3. – С. 66-71
13. Готовчиков И. Ф. Практические предложения по оптимизации управления финансовой деятельностью российских предприятий// Финансовый менеджмент. – 2008. - №2. – с. 20-24
14. Макушева О.Н. Оптимизация структуры оборотных активов// Финансовый менеджмент. – 2009. - №3. – с. 15-17
15. Радионов, Р. А. Нормирование запасов и оборотных средств на предприятии в условиях рыночной экономики / Р. А. Радионов // Экономический анализ: теория и практика. - 2007. - N 12. - С. 44-53.
16. Шуляк, П. Н. Финансы предприятия [Текст] : учеб. для вузов / П. Н. Шуляк. - М. : Дашков и К, 2005. - 712 с - ISBN 5-94798-506-3.
17. Степанова Г.Н. Совершенствование финансово-экономической деятельности предприятия на основе управления денежными потоками/Степанова Г.Н.// Бухгалтерский учёт в издательстве и полиграфии. – 2007. - №30. – С. 17-21
18. Ковалев, В. В. Финансы организаций (предприятий) [Текст] : учеб. для вузов / В. В. Ковалев, Вит. В. Ковалев . - М. : Проспект, 2005. - 352 с. ISBN 5-482-00282-9
19. Мездриков Ю.В. Аналитическое обеспечение управления дебиторской задолженностью/ Мездриков Ю.В.//Экономический анализ: теория и практика. – 2008. - №5.- С. 39-43
20. Попова, Р. Г. Финансы предприятий [Текст] / Р. Г. Попова, И. Н. Самонова, И. И. Добросердова .- 2-е изд. - CПб. : Питер, 2007. - 208 с - ISBN 5-469-01568-8