Иностранные инвестиции в России и Краснодарском крае
По накопленному иностранному капиталу по состоянию на конец 1999 г. лидировали США, удельный вес которых в общем объеме инвестиций составил 22,0 % (7,0 млрд. долларов). Значительные объемы накопленных иностранных инвестиций приходились на Германию – 20,4 % (6,5 млрд. долларов), Кипр – 13,2 % (4,2 млрд. долларов), Францию – 10,5 % (3,4 млрд. долларов), Великобританию – 7,1 % (2,3 млрд. долларов).
Т а б л и ц а 5.
Иностранные инвестиции в экономику России по основным странам-инвесторам (2000 г.)
| Накоплено на конец 2000 г. | В том числе |
Справочно поступило в 2000 г. |
||||
| всего | в % к итогу | прямые | портфельные | прочие | ||
|
Всего инвестиций8 |
32005 |
100 |
16125 |
507 |
15373 |
10958 |
| в том числе по основным странам-инвесторам |
28166 |
88,0 |
13566 |
350 |
14250 |
8408 |
|
из них: США |
7030 |
22,0 |
5486 |
92 |
1452 |
1594 |
| Германия |
6529 |
20,4 |
1255 |
25 |
5249 |
1468 |
| Кипр |
4230 |
13,2 |
3224 |
135 |
871 |
1448 |
| Франция |
3353 |
10,5 |
256 |
5 |
3092 |
743 |
| Великобритания |
2275 |
7,1 |
982 |
36 |
1257 |
599 |
| Италия |
1752 |
5,5 |
161 |
- |
1591 |
116 |
| Нидерланды |
1436 |
4,5 |
1152 |
17 |
267 |
1231 |
| Швеция |
739 |
2,3 |
610 |
2 |
127 |
308 |
| Швейцария |
450 |
1,4 |
225 |
38 |
187 |
784 |
| Япония |
372 |
1,1 |
215 |
0,0 |
157 |
117 |
В 2000 г. предприятия государств-участников СНГ вложили в экономику России инвестиции на сумму 22375 тыс. долларов США (менее 1 % иностранных инвестиций в российскую экономику), из которых наибольшие вложения осуществляли Украина – 8996 тыс. долларов (рост в 3,6 раза в 2000 г. про сравнению с 1999 г.), Казахстан – 5632 тыс. долларов (в 3,6 раза), Узбекистан – 2738 тыс. долларов (в 8,3 раза), Молдавия – 1069 тыс. долларов (в 3,1 раза).
Если рассмотреть долю инвестиций в Россию, как страну относящуюся к Восточной Европе, в глобальном смысле, то мы можем получить наглядное отображение доли регионов-получателей в совокупных прямых иностранных инвестициях по итогам 2000 года9 (см. рис. 1).
Рис. 1.
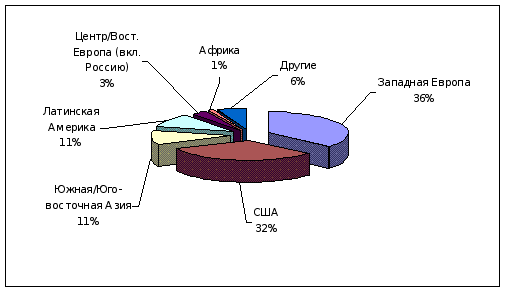
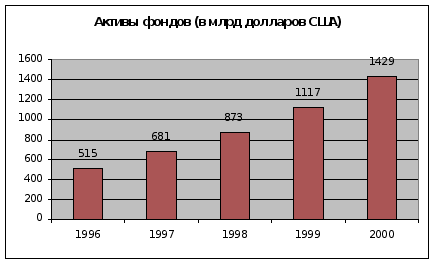
Таким образом, основными получателями иностранных инвестиций являются промышленно-развитые государства. Но и среди остальных стран Россия стоит отнюдь не на первом месте. Данные анализа ситуации на рынке финансовых активов показывают, что потенциальные инвесторы нисколько не теряют интерес к вложениям за рубежом. Скорее наоборот. В последнее время наблюдается устойчивая тенденция по увеличению объема инвестиций, приходящихся на зарубежные активы, о чем свидетельствует рост глобальных активов фондов, инвестирующих акции за границей10 (рис. 2).
Динамика роста совокупных активов инвестиционных фондов свидетельствует о том, что склонность потенциальных инвесторов к вложениям за границей, равно как и их финансовые возможности, неуклонно возрастают. Более того, темп роста активов позволяет сделать вывод, что совокупный капитал, инвестированный непосредственно в производство экономических благ за рубежом, удвоится уже через 2-3 года.
Рис. 2.
Учитывая темпы роста российской экономики в посткризистный период, потребность в иностранных инвестициях нашей страны будет только возрастать. По разным оценкам потенциальная емкость России составляет от 70 до 150 млрд. долларов США на тот же период в 2-3 года.
Однако цифры за последние пять лет не дают повода для оптимизма. Объективные оценки свидетельствуют, что уровень реальных инвестиций в российскую экономику при нынешнем уровне вложений вряд ли будет достаточным, если не произойдут кардинальные изменения в этой области. Соответствующие данные о ПИИ приводятся в следующей таблице11.
Т а б л и ц а 6.
Вложения в развивающиеся рынки с переходной экономикой (млрд. долларов).
|
1996 г. |
1997 г. |
1998 г. |
1999 г. |
2000 г. |
|
| Латинская Америка |
35,8 |
49,4 |
49,9 |
68,6 |
55,8 |
| Юго-Восточная Азия |
45,4 |
51,9 |
55,2 |
54,0 |
53,6 |
| Развивающиеся рынки Европы |
9,8 |
10,9 |
12,5 |
15,6 |
16,6 |
| Россия |
2,5 |
6,2 |
2,2 |
2,9 |
3,5 |
Неутешительным является и сравнение России с бывшими социалистическими государствами Центральной Европы. Уровень прямых иностранных инвестиций в 1998, 1999, 2000 гг. показан на рис. 312.
Рис. 3.
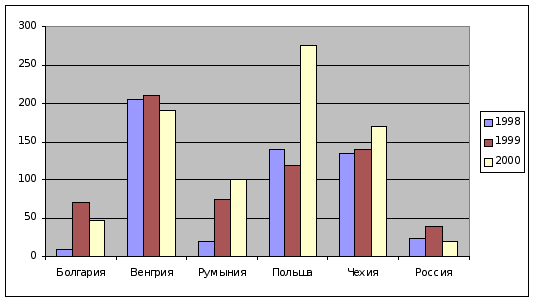
Следовательно, по инвестиционной привлекательности Россия существенно отстает не только от промышленно развитых стран мира, но и от бывших стран социалистического лагеря. Более того, динамика последних трех лет складывается не в пользу нашей страны. Проблема очевидна – инвестиционный климат России не соответствует запросам и ожиданиям зарубежных инвесторов.
Прямые иностранные инвестиции в Россию в 2001 году.
Приток иностранных инвестиций в Россию в первой половине 2001 г., по данным Госкомстата, увеличился до 6,7 млрд. долларов по сравнению с 4,8 млрд. долларов в соответствующем периоде 2000 года. Доля прямых инвестиций оказалась равной 37,5 %, прочие инвестиции составили 58,9 %. Основными отраслями – получателями прямых иностранных инвестиций были: торговля и общественное питание (31,2 %), транспорт (15,1 %), пищевая промышленность (10,8 %), топливная промышленность (7,3 %).
Электроэнергетика оказалась единственной отраслью промышленности, портфельные инвестиции в которую превышали прямые иностранные инвестиции.
К концу первой половины 2001 г. объем накопленного иностранного капитала в российской экономике достиг 33,8 млрд. долларов Объем накопленных прямых иностранных инвестиций составил 17,6 млрд. долларов. Основными инвесторами в рассматриваемом периоде выступали Кипр, США, Франция и Швейцария. (Среди стран-доноров максимальный приток ПИИ за все годы обеспечили США – 22 % всех накопленных ПИИ. На втором месте следует Кипр – 21 %). Германия переместилась в первой половине 2001 г. на пятое место, обеспечив приток 8 % всех накопленных ПИИ.
Наиболее значительно ПИИ выросли во II квартале 2001 г., составив 1,5 млрд. долларов – самое высокое значение за два года.
В первом полугодии 2001 г. выросло и изъятие ранее осуществленных прямых инвестиций, о чем свидетельствуют данные платежного баланса13. Чистые вложения иностранцев в Россию составили в первой половине 2001 г. 1,2 млрд долларов, что на 16 % больше, чем аналогичные период 2000 г. Разница между динамикой чистых и валовых ПИИ может быть обусловлена незначительным интересом иностранных компаний к проектам в России вследствие отсутствия стабильных экономических и правовых условия для ведения бизнеса, а также невысокими темпами проведения преобразований.
Рис. 4.
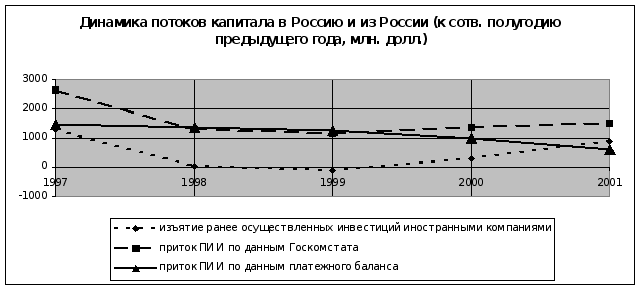
Согласно данным платежного баланса, прирост участия иностранных компаний в российской экономике в 2000 г. по сравнению с 1999 г. уменьшился.
Т а б л и ц а 7.
|
1997 |
1998 |
1999 |
2000 |
2001 (1-я пол.) |
|
| Чистый приток ПИИ по данным платежного баланса |
4,9 |
2,8 |
3,3 |
2,7 |
1,2 |
| Приток ПИИ по данным Госкомстата |
5,3 |
3,4 |
4,3 |
4,4 |
2,5 |
| Изъятия ранее осуществленных инвестиций иностранными компаниями |
0,5 |
0,6 |
1,0 |
1,7 |
1,3 |
К числу факторов, которые оказывают неоднозначное влияние на приток ПИИ в Россию, можно отнести замедление экономического роста во всем мире в 2001 г. и, в частности, значительное замедление роста в США. В связи с этим прибыли американских компаний сокращаются, что отражается на объемах инвестиций в собственное развитие. Часть компаний может свернуть свои высокорисковые инвестиционные проекты в России и других развивающихся странах. Напротив, некоторые компании могут переориентировать свою деятельность с внутреннего, депрессивного рынка на внешний, в результате чего инвестиции таких компаний внутри США будут сокращаться, а в другие страны – расти. Это касается, прежде всего, транснациональных корпораций, международные операции которых не уступают по масштабам операциям на внутренних рынках.
Наиболее привлекательными для иностранных инвестиций среди стран с формирующейся рыночной экономикой в соответствии с прогнозом, приведенным ЮНКТАД14, будут оставаться Бразилия, Аргентина (однако, после последних событий в этой стране данное утверждение должно быть пересмотрено) и Мексика. В Восточной Европе такими странами будут оставаться Польша и Чехия.
Можно ожидать роста ПИИ в Россию из Германии.
В I квартале 2001 г. начал реализовываться принцип "одного окна" для иностранных инвесторов, осуществляющих вложения на условиях соглашений о разделе продукции (СРП). Он заключается в делегировании полномочий различных министерств, на основании которых те осуществляли деятельность по регулированию отношений, возникающих в ходе реализации СРП, Министерству экономического развития и торговли Российской Федерации. В настоящее время объем инвестиций в эти проекты невелик и составляет около 1,5 млрд. долларов, основная доля которых приходится на проект "Сахалин-2". Все больше иностранных компаний, участвующих в проектах по добыче нефти и газа в России, высказывают намерение инвестировать в проекты, реализуемые на условиях СРП, что позволяет рассчитывать на рост прямых иностранных инвестиций в эти проекты в последующие годы.
Улучшение отношений между Россией и новой администрацией США ещё не дает уверенности в том, что будут созданы условия для долгосрочного благоприятного экономического сотрудничества этих стран, принимая решение об участии в капитале компаний страны, руководствуются прежде всего оценками прибыльности проекта и собственными соглашениями с властями страны или региона.
В таблице 8 приведены доли ( в процентах), которые составляют ПИИ в ВВП в странах, конкурирующих с Россией за привлечение ПИИ15.
Таблица 8.
|
Страна |
1994 |
1995 |
1996 |
1997 |
1998 |
1999 |
| Польша |
1,9 |
2,9 |
3,1 |
3,4 |
4,0 |
- |
| Чехия |
2,2 |
4,9 |
2,5 |
2,4 |
4,9 |
9,6 |
| Китай |
6,2 |
5,1 |
4,9 |
4,9 |
4,5 |
3,9 |
| Индия |
0,3 |
0,6 |
0,6 |
0,9 |
0,6 |
- |
| Бразилия |
0,6 |
0,7 |
1,4 |
2,5 |
4,1 |
- |
|
Россия |
0,2 |
0,6 |
0,6 |
1,1 |
1,0 |
1,8 |
| США |
0,7 |
0,8 |
1,1 |
1,3 |
2,2 |
3,1 |
Высокие экономические риски вложений в российскую экономику ставят Россию в ряд стран, вложения в которые должны быть высокорентабельными – такими же рентабельными, как, например вложения в венчурные компании. Такие инвестиции могут позволить себе только те иностранные корпорации, стратегия которых базируется на значительной диверсификации рынков ресурсов и рынков сбыта, каковыми являются крупные транснациональные корпорации (ТНК). Эти ТНК осуществляют инвестиции в высокодоходные проекты на территории России, выигрывая в жесткой конкурентной борьбе с национальными компаниями. Прирост эффективности благодаря иностранным инвестициям, осуществляемым таким образом, может оказаться незначительным. А из-за небольшого числа высокоприбыльных крупных проектов приток ПИИ оказывается незначительным и не в состоянии обеспечить рост внутренних инвестиций и, как следствие, экономический рост.
Растущий объем трансграничных слияний и поглощений в мире накладывает свой отпечаток на способ осуществления прямых иностранных инвестиций, особенно в развивающихся странах. Покупка предприятия становится основным способом осуществления ПИИ. Это вызвано, прежде всего, характерной для развивающихся стран слабостью законов, обеспечивающих права владельцев акций предприятия и свободу осуществления этих прав в отношении менеджмента предприятия.
Вместе с тем, указанный способ привлечения ПИИ может быть неприемлем для России, так как недавние попытки враждебных поглощений (обеспеченные, как правило, национальным капиталом) получили очень широкий отрицательный резонанс в обществе. Операции по покупке российских компаний с последующей значительной реорганизацией их деятельности и неизбежным в таких случаях увольнениями работников, проводимые иностранными инвесторами, могут осложнить участие иностранных инвесторов в российской экономике.
Приток ПИИ в Россию будет оставаться относительно низким, пока идут экономические реформы, поскольку для иностранного инвестора самое главное в законодательстве – это стабильность. Однако значительный приток ПИИ тем более невозможен, если реформирование российской экономики проводиться не будет, поскольку в настоящий момент в России существуют довольно высокие экономические риски. Поставленные правительством цели по достижению значительного притока ПИИ будут достигнуты, если будут окончательно приняты Налоговый и Таможенный кодексы, проведена реформа бухгалтерского учета, обеспечены права акционеров, реформирована банковская система, решен вопрос собственности на землю, урегулирована внешняя задолженность и при этом обеспечен рост ВВП. В таком случае через один-два года стабильной работы всех вновь принятых законов возможен значительный приток ПИИ в Россию – примерно 5-6 % ВВП (или около 15 млрд. долларов ежегодно).
2.3. Инвестиции в транспортный комплекс России
Так как транспорт в настоящее время играет для нашего Южно-российского региона в целом и Краснодарского края в частности одну из главенствующих экономических, политических и стратегических ролей, то инвестиции в эту отрасль народного хозяйства имеют важнейшее значение для данного региона. Следовательно от качественной и количественной составляющей инвестиционной деятельности на транспорте РФ будет непосредственно зависеть экономическое благосостояние нашего края и ЮФО16.
Инвестиционная деятельность в транспортном комплексе ведется на основе федеральных целевых программ: “Возрождение торгового флота России”, “Внутренние водные пути России”, “Мировой океан”, “Повышение безопасности дорожного движения”, “Развитие производства городских автобусов, троллейбусов и трамваев в Российской Федерации”, “Использование глобальной спутниковой навигационной системы “ГЛОНАСС” в интересах гражданских потребителей”.
Модернизация транспортной системы России рассчитана на 2 этапа: I-й этап – 2002-2005 гг., II-й этап – 2006-2010 гг.
Анализ инвестиционной ситуации в 1999 году показывает, что из общего объема инвестиций собственные средства организаций транспортного комплекса составили 5172,7 млн. рублей (56 %), местный бюджет – 2787,3 млн. рублей (30 %), федеральный бюджет - 264,3 млн. рублей (3 %), кредиты банков и внебюджетные фонды - 1040,8 млн. рублей (11 %). Кроме того, были привлечены иностранные инвестиции в сумме 331,24 млн. долларов США.
Наибольший рост развития производственной сферы достигнут на морском и горэлектротранспорте. В то же время, снижены объемы инвестиций на автомобильном транспорте и метрополитене.
В 1999 году финансирование государственных инвестиций проводилось на достаточно высоком уровне. Объем выполненных работ по стройкам, финансируемым из федерального бюджета, составил 264,3 млн. рублей (77 млн. рублей - морской транспорт, 187,3 млн. рублей - речной транспорт). Оплата произведенных работ в сумме 201,6 млн. рублей составила 90% от лимита государственных инвестиций по данной статье (58,0 млн. рублей - морской транспорт, 143,6 млн. рублей - речной транспорт).
В тоже время, практически не проводилось погашение кредиторской задолженности. образовавшейся на начало 1999 года. Из общего объема кредиторской задолженности в объеме 349,97 млн. рублей погашена кредиторская задолженность лишь на 10,85 млн. рублей. Сохраняется непогашенная кредиторская задолженность за предыдущие годы в сумме 339,12 млн. рублей (125,68 млн. рублей - морской транспорт, 200,64 млн. рублей - речной транспорт). Таким образом задолженность по госинвестициям на 01.01.2000 года достигла 442,52 млн. рублей (морской транспорт-162,68 млн. руб., речной транспорт- 267,04 млн. руб.).
На 2000 год лимит государственных инвестиций установлен в объеме 406,0 млн. рублей , кроме того за счет дополнительных доходов -122,0 млн. рублей. (соответственно по морскому транспорту - 138,0 млн. рублей и 58,0 млн. рублей, по речному транспорту - 268,0 млн. рублей и 64,0 млн. рублей) Выделенные лимиты будут направлены, в первую очередь, на финансирование мер по обеспечению безопасного функционирования транспортного комплекса.
Привлеченные иностранные инвестиции были использованы на финансирование проектов модернизации транспортного комплекса Российской Федерации по следующим направлениям:
строительство 12-ти морских судов суммарным дедвейтом 480 тыс. т на сумму 320 млн. долларов США за счет займов иностранных банков;
прединвестиционные исследования по гранту "ТАСИС" проекта модернизации Волго-Донского водного пути и основных речных портов в бассейне реки Волги (выполнено работ в объеме около 2,5 млн. долларов США);
выполнение проекта МБРР “Городской общественный транспорт” (освоено 11,2 млн. долларов США, поставлено 6 автобусов, выполнен ремонт 229 единиц подвижного состава, осуществлены поставки технологического оборудования).
В 2000 году намечается продолжить работу:
по подготовке проекта “Модернизация морских портов Санкт-Петербург и Новороссийск” с привлечением кредита МБРР (150 млн. долларов США);
по привлечению государственных внешних заимствований по финансированию закупок технологического оборудования для Махачкалинского морского торгового порта (65 млн. долларов США);
по строительству морских судов (до 14 судов дедвейтом около 300 тыс. т на сумму до 300 млн. долларов США).
Общий объем иностранных инвестиций составил в 2000 году не менее 500 долларов США.
В 1999 году из Резервного фонда Министерства были профинансированы первоочередные мероприятия по реализации инвестиционных проектов федеральных целевых программ и по обеспечению безопасности судоходства, мореплавания и дорожного движения. На эти цели было направлено 157,131 млн. рублей (320 % к 1998 году), в том числе по предприятиям морского транспорта - 107,993 млн. рублей, по предприятиям речного транспорта - 4,0 млн. рублей, автомобильного и городского электротранспорта - 11,535 млн. рублей, Российской транспортной инспекции - 33,6 млн. рублей.
Данная деятельность также затронула и Морскую Администрацию порта Новороссийск, что выразилось в создании и расширении района ГМССБ, радионавигационных и телекоммуникационных систем связи для безопасного управления транспортными системами, и т.д.
Совершенствование организации инвестиционной деятельности на транспорте.
В 1999 году вступил в силу Федеральный закон “О конкурсах на размещение заказов на поставки товаров, выполнение работ, оказание услуг для государственных нужд”. Во исполнение этого закона, а также для совершенствования организации и проведения конкурсов в транспортном комплексе Минтрансом России издан приказ “О конкурсах на размещение заказов на поставки товаров, выполнение работ, оказание услуг для государственных нужд”.
По итогам проведения конкурсов в 1999 г. заключено 7885 контрактов, общая стоимость которых составила 338,7 млн. рублей.
В целом же, можно сделать вывод, что в условиях ограниченных инвестиционных возможностей в современной России наиболее актуальным перспективным направлением совершенствования организации инвестиционной деятельности в отраслях народного хозяйства (конкретно – на транспорте) является развитие методологии и практики проектного анализа, совершенствование системы разработки, оценки и отбора инвестиционных проектов, а также управления их реализацией. Перечисленные действия в итоге должны вывести транспортную отрасль России на принципиально новый уровень развития, ведь без этого невозможна нормальная интеграция нашей страны в мировую экономическую систему.
2.4. Региональный инвестиционный климат в РФ
Рассмотрев проблемы инвестиций в России в целом, считаем необходимым также дать анализ инвестиционной ситуации в регионах нашей страны.
В настоящее время каждый субъект Российской Федерации является частью общей экономической среды, его экономика, банковская система в значительной степени зависят от общего состояния дел в стране в целом, поэтому идея корректировки курса рыночных реформ состоит в ориентации их на отечественное производство, создание стимулов экономического роста и наращивание экономического потенциала регионов Федерации. Для сбалансированного развития их требуются специальные отраслевые и региональные программы мобилизации бюджетных и инвестиционных ресурсов, направленные на обеспечение потребностей регионов, преодоление убыточности и повышение конкурентоспособности продукции отечественных предприятий.
Одной из основных задач региональной экономической политики должно быть улучшение инвестиционных условий, как для отечественного, так и иностранного предпринимательства. При этом нужно ориентироваться на активизацию собственного потенциала, что позволит укрепить независимость регионов и тем самым федеративную структуру государства. В каждом регионе проводятся мероприятия, направленные на усиление экономического роста за счет увеличения объема и эффективности инвестиций.
Важным по своей экономической значимости является предоставление региональных накоплений инвесторам для осуществления проектов развития и предотвращения оттока средств. С этой задачей вполне могут справиться региональные отделения государственных банков и банков развития, однако, по-прежнему в России роль региональных банков сильно недооценивается
Для обеспечения режима наибольшего благоприятствования региональным банкам необходимо взаимодействие с местной властью. Кризис в августе 1998 г. продемонстрировал жизнестойкость региональных банков, так как они практически не осуществляли финансовых спекуляций, работая в значительной мере в сфере региональной экономики. С целью укрепления этой тенденции был принят Федеральный закон "О реструктуризации кредитных организаций". Однако многие его положения противоречат Конституции РФ, и его применение сопряжено с массовыми нарушениями законных прав кредитных организаций, их кредиторов (вкладчиков), участников (учредителей).
Возможно создание региональной платежной системы, через которую осуществлялись бы все платежи в регионе. Эти средства могли бы быть использованы для инвестирования. Но изменить структуру денежных потоков региона, сложившуюся после кризиса, в настоящий момент достаточно сложно, и это сопряжено с потерями для экономики. Также из-за отсутствия законодательно – закрепленных гарантий возвратности выдаваемых кредитов банки не в состоянии кредитовать реальный сектор экономики.
С целью преодоления негативных тенденций в инвестиционной сфере необходимо срочно реализовать систему финансовых и организационных мер по расширению кредитования региональными банками реального сектора экономики. Для этого требуется:
принять закон, регламентирующий возможности участия исполнительных органов субъектов РФ и местного самоуправления в принятии решений об открытии в регионе филиалов банков и новых кредитных организаций;
разработать свод законов, регламентирующих банковскую деятельность (ограничивающих риск, связанный с предоставлением банками кредитов; регулирующих совокупность услуг банков; обязывающих предоставлять более подробную информацию потребителям банковских услуг; регулирующих банковские слияния);
усилить защиту интересов кредитных организаций, осуществляющих инвестирование реального сектора экономики путем приобретения пакета акций крупных государственных предприятий и организаций;
пересмотреть законодательство, действующее по ценным бумагам, в сторону активизации участия банковского капитала и нормативные документы, ограничивающие возможность выкупа коммерческими банками собственных акций в пределах 10 %.
усилить банковский надзор(многосторонний);
снизить ставку налога на прибыль кредитных организаций до уровня ставки данного налога для предприятий;
установить льготы в налогообложении доходов банков, получаемых от кредитования предприятий, прежде всего долгосрочного и краткосрочного характера;
подключать на конкурсной основе к крупным государственным инвестиционным проектам региональные банки (как можно большее их количество);
изменить минимально допустимые значения нормативов текущей ликвидности для банков;
В целом же российская банковская система в ближайшие 2-3 года еще не сможет предоставить экономике страны кредиты в полном объеме и на приемлемых для предприятия условиях. Ставка рефинансирования Банка России удерживается на уровне 25 % годовых, а другие негативные факторы формируют высокую цену заимствования финансовых ресурсов. В этой ситуации основным источником финансирования для предприятий все ещё будут их собственные средства и средства регионов. Но, как показывает мировая практика, увеличение объема инвестиций не всегда приводит к экономическому росту, особенно в странах с переходной экономикой. Инвестиции влияют на экономический рост, прежде всего в среднесрочной и долгосрочной перспективе. Более важное значение имеет их эффективность.
Такую форму поддержки инвестиций, как государственные кредиты и финансирование, сложно отличить от общих субсидий или кредитов на повышение ликвидности. Около 25 % расходов региональных бюджетов представляют собой субсидии и около 10 % используются на инвестиции. В это бюджетное финансирование включены довольно значительные бартерные операции, зачеты долгов и прочие немонетарные трансакции. Некоторые регионы финансировали фонды развития при помощи векселей и кредитов или же за счет инициированных регионами бартерных операций.
Теперь перейдем к практической части региональных инвестиций, и рассмотрим этот вопрос, используя аналитические данные различных исследовательских организаций.
Рейтинговое агентство "ЭкспертРА" завершив очередное ежегодное исследование инвестиционного климата в России, подготовило шестой ежегодный "Рейтинг инвестиционной привлекательности регионов России" (2000 год).
Несмотря
на впечатляющий
промышленный
рост, долгожданный
"инвестиционный
бум" пока так
и не состоялся.
Объемы инвестиций
явно недостаточны
для осуществления
структурной
перестройки
экономики и
обновления
вконец изношенного
оборудования.
А это чревато
тем, что экономический
потенциал
регионов так
и не будет
реализован;
За период после
1998 года явно
улучшился
инвестиционный
климат лишь
в 13 регионах,
ухудшился - в
31. Негативные
тенденции
наиболее характерны
для регионов
традиционного
экономического
ядра - Центра,
Урала и Поволжья.
В условиях
дефицита инвестиций
повышается
значимость
инвестиционного
климата территории.
Наиболее чутко
реагируют на
малейшие изменения
рейтинга иностранные
инвесторы.
Результаты
региональных
выборов убедительно
продемонстрировали
взаимосвязь
стабильности
региональной
власти, характера
инвестиционного
климата и тенденций
в его изменении.
Результаты
рейтинга показывают,
что, несмотря
на оживление
в российской
промышленности,
"инвестиционного
бума" в регионах
так и не произошло.
В целом, после кризиса 1998 года по настоящее время индекс инвестиционного риска вырос в 59 регионах и снизился в 30, при этом инвестиционный потенциал увеличился в 41 регионе, а снизился - в 48. В десятку безусловных лидеров одновременно и по потенциалу, и по риску, в этом году вошли Москва, Московская область, Татарстан и Краснодарский край. Список регионов с наименьшим риском потери инвестиций и дохода от них впервые возглавила Новгородская область.
В прошедшем году улучшения инвестиционного климата добились Тамбовская, Архангельская, Калининградская, Ленинградская, Новгородская, Амурская и Сахалинская области, Республика Адыгея, Кабардино-Балкарская Республика, республика северная Осетия - Алания, Республика Алтай, Краснодарский край, Эвенкийский автономный округ. В то же время, инвестиционный климат ухудшился в таких крупных регионах, как Свердловская, Пермская, Нижегородская, Самарская, Саратовская, Волгоградская области и др.
По всем видам потенциала, кроме природно-ресурсного, первенство принадлежит Москве. Ее доля в общероссийском потенциале составляет от 8 % (по производственному потенциалу) до 40 % (по институциональному). Кроме того, на ее долю пришлась треть из общего объема привлеченных прямых инвестиций (всего 4,4 млн. долларов). По сравнению с 1999 годом ( 783 млн. долларов ) приток ПИИ в Москву увеличился в 1,9 раза и составил 1 473 млн. долларов.
По материалам журнала "Эксперт", который в начале 2001 г. изучал инвестиционный потенциал регионов РФ, выявляется следующая картина.
Распределение регионов по интегральному рейтингу инвестиционного потенциала показывает, что наибольший вклад в его формирование вносят факторы, накопленные в процессе многолетней хозяйственной деятельности: инфраструктурная освоенность территории, инновационный потенциал и интеллектуальный потенциал населения. Помимо таких общепризнанных экономических лидеров, как Свердловская, Самарская, Московская, Кемеровская, Нижегородская области, Татарстан, Москва, Санкт-Петербург и др., в первую двадцатку входят, может быть, не столь очевидно экономически мощные, но достаточно "обустроенные" области Центральной России - Белгородская, Владимирская, Воронежская, Рязанская, Тульская, включает в число лидеров Калининградская и Ярославская области.
Выделяются пять потенциальных полюсов инвестиционного роста, сосредоточенных в европейской России и на Урале: Северо-Западный во главе с Санкт-Петербургом, Центрально-российский во главе с Москвой и Московской областью, Поволжский (Самарская и Саратовская области), Южнороссийский (Краснодарский край и Ростовская область) и Уральский (Свердловская и Челябинская области).
Для иностранных инвесторов в отличие от отечественных несколько более привлекательными являются Московская, Рязанская, Владимирская, Волгоградская, Воронежская, Саратовская и Кемеровская области. На востоке потенциальными очагами инвестиционной активности в первую очередь могут стать Новосибирская область, Алтайский, Красноярский и Хабаровский края. Наконец, на северо-западе наиболее благоприятным инвестиционным климатом обладают Ленинградская, Калининградская области и Санкт-Петербург.
По оценке экономических органов субъектов РФ, рост инвестиций в основной капитал в 1 квартале 2001 года по сравнению с 1 кварталом 2000 года характерен для всех федеральных округов, кроме Дальневосточного (сохранился уровень 1 квартала 2000 г.), а также для большинства регионов. Более высокие темпы роста инвестиций отмечены в Уральском (119 %) и Центральном (113.5 %) федеральных округах.
Таблица 9.
Темпы роста инвестиций в основной капитал в 1 квартале 2001г.
по федеральным округам
(в % к 1 кварталу 2000 г.)
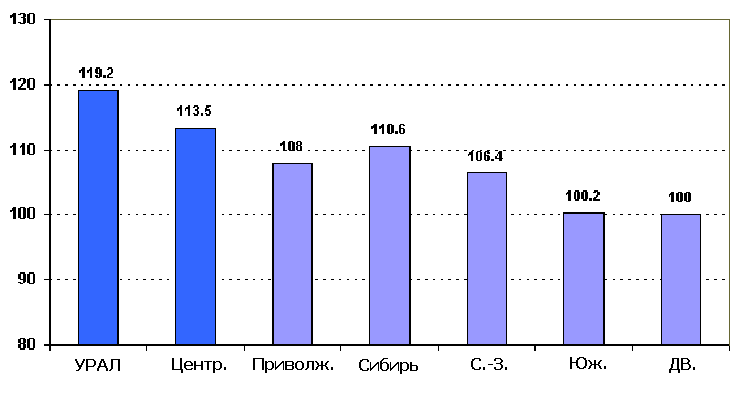
ПРИМЕЧАНИЕ: "С.-З." – Северо-Западный регион РФ; "Юж." – Южный; "ДВ," – Дальневосточный.
Т а б л и ц а 10.
По данным Министерства экономического развития и торговли России:
ИНОСТРАННЫЕ
ИНВЕСТИЦИИ
в
I
полугодии 2001
года составили