Классификация математических моделей, используемых в экономике и менеджменте
Функцию затрат также удобно привести к зависимости от состояния в конце шага, используя уравнение (5.8):
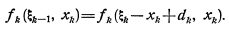
Выполнив условную оптимизацию, получим последовательно
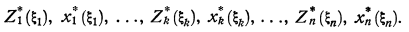
Далее
(безусловная
оптимизация),
находим Zmax
= при заданном
конечном состоянии,
или Zmax
=
 и
 ,
если конечное
состояние не
задано. Затем
последовательно
определяем
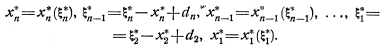
Данная
задача является
примером общего
случая, когда
функции
 )
— затраты на
производство
и
 — затраты на
хранение —
являются вогнутыми
(Функция f(x),
определенная
в промежутке
X,
называется
вогнутой, если
для любых точек
x1
 X,
x2X
(x1
 x2)
выполняется
неравенство
f(t1x1+t2x2)≥t1f(x1)+t2f(x2)
при любых t1≥0,
t2≥0
таких, что t1+t2=1).
Тогда суммарные
затраты
 и
целевая функция
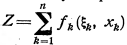 также
вогнутые функции
от переменных

Если
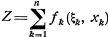 общая сумма
затрат, то вогнутость
функций
Z
означает, что
каждая дополнительная
единица продукции
(производимая,
хранимая) стоит
не больше предыдущей.
Подобная ситуация
чаще всего
встречается
в производстве.
Модель задачи с вогнутыми функциями затрат на производство и хранение называется динамической моделью экономически выгодного размера партии .
Вогнутость функции производственных затрат встречается, например, в случае, если выпуск продукции связан с затратами на дополнительную операцию, переналадку оборудования или освоение нового оборудования. После этой подготовительной стадии процесса производства (больших единовременных затрат) выпуску каждой дополнительной единицы продукции соответствуют не меняющиеся пропорциональные затраты.
Другим примером может служить модель задачи пополнения запасов у внешнего поставщика, который нередко делает скидки в зависимости от размера закупаемой партии, назначает ступенчатые цены.
Например, функция
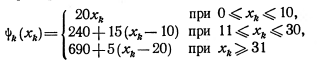
является вогнутой, так как коэффициент при xh убывает с ростом xh
Известно,
что глобальный
минимум вогнутой
функции достигается
по крайней мере
в одной из угловых
точек области.
В рассмотренном
выше случае
область задана
системой п
линейных
уравнений
(5.3). и условиями
неотрицательности
(5.4) и (5.5). Угловым
точкам области
соответствуют
опорные решения
системы (5.3); в
каждом из которых
не более чем
п
переменных
xk
и
 положительны,
а остальные
равны нулю.
Предположим,
что все
 .
Тогда, при любом
k,
если
 ,
то
 ,
а
если
 ,
то
 ,
иначе нечем
будет обеспечить
расход dk
к
концу k-гo
периода.
Одновременно
невозможно,
чтобы
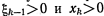 ,
так
как при этом
в опорном решении
системы (5.3) оказалось
бы более чем
п
положительных
составляющих.
Из уравнения состояния (5.8) получим
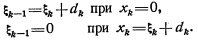
При проведении условной оптимизации на k-м шаге согласно уравнению (5.7) достаточно сравнить и выбрать наименьшее из двух значений в указанных двух точках, которые принимает выражение, содержащееся в фигурных скобках:
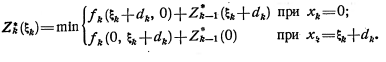
Для
1-го шага (k=1)
имеем
 и, следовательно,
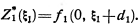
Оптимальное
управление
пополнением
запасов xk
на любом k-м
шаге имеет
следующий вид:
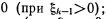
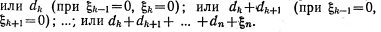
Задача
2. Определить
оптимальное
пополнение
запасов в течение
четырех периодов
при следующих
условиях:
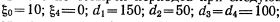 пополнение
запасов может
производиться
партиями, кратными
50;
функции
затрат на хранение
 и на пополнение
 ,
одинаковые
для всех периодов
времени, заданы
в табл. 2:
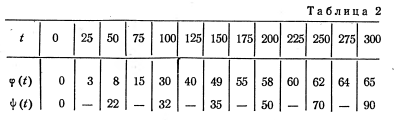
Задача
носит дискретный
характер. Для
упрощения,
поскольку
расход и пополнение
кратны 50, расчеты
будем вести
в целых партиях.
Таким образом,
d1
= 3, d2=l,
d3
= 2, d4
= 2, переменные
xh
и
параметры
 меняются с
шагом в единицу.
Вычисления
выполняем в
соответствии
с моделью,
приведенной
в задаче 1. Как
обычно, при
выполнении
первого этапа
расчеты производим
в таблицах:
основной (табл.
3) и вспомогательных
(табл. 4—7).
Для
1-го шага имеем
единственное
значение

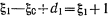 .
Поэтому
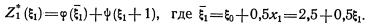
Прежде
чем перейти
к табулированию,
определим
предельные
значения для
параметров
состояния. Так
как
 ,
то даже при
 должно быть
 ,
следовательно,
 .
Соответственно

В заключение настоящей главы рассмотрим тип задач, названных выше задачами складирования.
Особенностью этих задач является наличие двух переменных управления (двумерная модель). Однако решение этих задач значительно упрощается благодаря линейности целевой функции.
Задача
3.
Емкость
склада по хранению
запасов ограничена
некоторой
величиной с.
В
каждом из п
промежутков
времени запасы
могут пополняться
с затратами
 на
единицу продукции
и расходоваться
с получением
дохода
 за единицу
продукции,
причем решение
о пополнении
или расходовании
запасов принимается
однократно
в каждом промежутке
времени. Определить
оптимальную
стратегию в
управлении
запасами из
условия максимизации
суммарной
прибыли при
заданном начальном
уровне запасов.
Уточним постановку задачи. Возможны три варианта в очередности пополнения и расходования запасов в каждом из промежутков времени: I вариант — пополнение предшествует расходу; II вариант — расход предшествует пополнению и III вариант — очередность любая.
В III варианте выбор оптимальной стратегии означает не только определение размера пополнения и расхода, но и выбор оптимальной очередности в каждом из промежутков времени.
Указанные варианты условия отразятся на форме ограничений модели задачи.
Составим динамическую модель задачи. Рассмотрим n-шаговый процесс, понимая под k-м шагом промежуток времени, в котором принимается решение о пополнении или расходовании запасов (k = 1, 2,..., п).
В
качестве параметров
состояния
 примем
запас товаров
в начале k-гo
шага.
Переменными
управления
служат размеры
пополнения
(хк)
и
расхода (ук)
запасов
на k-м
шаге.
Тогда уравнение
состояния,
выражающее
материальный
баланс запасов,
запишется в
виде
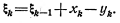 (5.11)
Будем решать задачу с помощью обратной вычислительной схемы, т. е. используя рекуррентные соотношения в виде
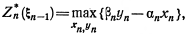 (5.12)
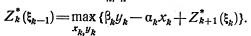 (5.13)
Переменные задачи должны удовлетворять условиям неотрицательности:
 (5.14)
и дополнительным ограничениям для всех k, зависящих от варианта постановки задачи:
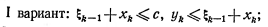 (5.15)
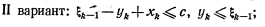 (5.15’)
III вариант: или (5.15), или (5.15').
Первые неравенства в (5.15) и (5.15') диктуются ограниченной емкостью склада, вторые — условием, согласно которому расход не может превышать наличные запасы. Для III варианта альтернативные условия означают, что если будет принято решение сначала пополнить запасы, а затем их расходовать, то должны выполняться условия (5.15); если же будет принят противоположный порядок, то должны выполняться условия (5.15').
Решение задач условной максимизации по двум переменным согласно рекуррентным соотношениям (5.12) и (5.13) в общем случае представляет собой сложную задачу, однако линейность функций
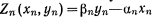 и
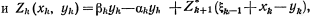
максимумы которых определяются на каждом шаге, а также ограничений, налагаемых на переменные, позволяет значительно упростить решение всех этих частных задач.
Рассмотрим
подробнее
решение задачи
в I варианте
постановки.
Ограничения
(5.14) и (5.15) определяют
при данном
значении параметра
 область допустимых
значений Хk
и
Ук в
виде выпуклого
четырехугольника
ABCD,
изображенную
на рис. 6. Так как
в этой области
максимизируется
линейная функция,
то получается
задача линейного
программирования,
оптимальное
решение которой
достигается,
по крайней
мере, в одной
из вершин области.
На рис. 6 находим
координаты
всех четырех
вершин:
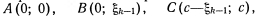
 .
Поэтому вместо
нахождения
максимума по
соотношениям
(3.12) и (3.13) при произвольных
изменениях
 достаточно
вычислить
значения выражений,
содержащихся
в фигурных
скобках, во
всех четырех
вершинах и
путем сравнения
выбрать среди
них наибольшее.
При
этом для последнего
(n-го)
шага можно
ограничиться
выбором из двух
альтернатив,
так как значение
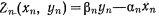 в точках А
и
D
дает
заведомо меньшее
число, чем
соответственно
в точках В
ч
С.
Итак, для n-го шага получаем
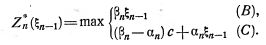 (5.12’)
Для
выполнения
оптимизации
на последующих
шагах предварительно
найдем из уравнения
(5.11) значение
 для каждой
точки. Тогда
получим:
 в точке А;
 в точке
 в
точке
 в точке
D.
Вместо
соотношения
(5.13) получаем
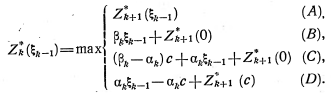 (5.13’)
При
выполнении
практических
расчетов оказывается
достаточным
не табулировать
функции
 Для
всех значений
 ,
а
ограничиться
вычислением
этих функций
лишь для крайних
значений
 т. е. для


В
случае II варианта
исходной постановки
задачи получим
область, изображенную
на рис. 7. В новой
области изменятся
лишь координаты
вершины С; находим
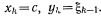 .
Аналогично
предыдущему
получим следующие
формулы для
выполнения
условной
максимизации:
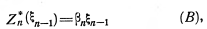 (5.12’’)
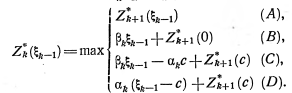 (5.13’’)
Наконец,
при III варианте
постановки
задачи на каждом
шаге мы должны
выбрать наибольшее
число по формулам
(3.12'), (3.13') и сравнить
его с наибольшим
числом, найденным
по формулам
(3.12"), (3.13"). Сопоставив
полученные
таким образом
два значения
 выбираем
из них наибольшее.
Это и есть
окончательное
выражение для
 Одновременно,
в зависимости
от того, к какому
из вариантов
относится
найденный
максимум,
устанавливается
выгодная на
данном шаге
очередность
пополнения
и расхода запасов.
Поскольку выражение (3.12") содержится среди альтернатив выбора по формуле (3.12'), для k-го шага достаточно производить выбор только по соотношению (3.12').
Аналогично, так как среди четырех альтернатив в формуле (3.13") только третья альтернатива отличается от выбираемых по формуле (3.13'), то достаточно производить выбор по формуле (3.13'), добавив пятую альтернативу.
2.2.6 Задача о замене
Одной из важных экономических проблем, с которыми приходится встречаться на практике, является определение оптимальной стратегии в замене старых станков, производственных зданий, агрегатов, машин и т. д., другими словами, старого оборудования — на новое.
Старение оборудования включает его физический и моральный износ, в результате чего растут производственные затраты по выпуску продукции на старом оборудовании, увеличиваются затраты на его ремонт и обслуживание, а вместе с тем снижаются производительность и так называемая ликвидная стоимость.
Наступает момент, когда старое оборудование более выгодно продать, заменить новым, чем эксплуатировать ценой больших затрат. При этом оборудование можно заменить либо новым оборудованием того же вида, либо новым, более совершенным в техническом отношении, с учетом технического прогресса.
Оптимальная стратегия замены оборудования состоит в определении оптимальных сроков замены. Критерием оптимальности при определении сроков замены может служить либо прибыль от эксплуатации оборудования, которую следует максимизировать, либо суммарные затраты на эксплуатацию в течение рассматриваемого промежутка времени, подлежащие минимизации. Известно, что при заданном плане выпуска продукции максимизация прибыли эквивалентна минимизации затрат. Практически удобнее пользоваться вторым критерием, вводя для учета снижения производительности условно приведенные затраты.
Условимся считать, что решения о замене оборудования принимаются периодически в начале каждого промежутка (года, месяца, недели и т. д.), на которые разбит плановый период. Предположим также, что оборудование может использоваться неограниченно долго, если тратить достаточные суммы на его ремонт.
Основной характеристикой оборудования является его возраст. От возраста оборудования зависят эксплуатационные расходы, затраты на производство, производительность и ликвидная стоимость. Эти показатели изменяются, если учитывать технический прогресс, не только при замене старого оборудования новым, с новыми технико-экономическими характеристиками, но и новым того же типа, еще не использованным. В последнем случае изменение вызвано моральным износом.
Метод ДП обеспечивает единый подход к решению всех видов задач о замене.
При составлении модели ДП мы рассматриваем процесс замены как n-шаговый, разбив весь плановый период на п промежутков. Так как в начале каждого из этих промежутков принимается решение либо о сохранении оборудования, либо о его замене, то управление на k-м шаге (k=l, ..., п) содержит всего лишь две альтернативные переменные. Обозначим через ис решение, состоящее в сохранении старого оборудования, а через и3 — решение, состоящее в замене старого оборудования новым. Функциональные уравнения, благодаря наличию двух альтернативных управлений на каждом шаге, содержат лишь две величины: одна выражает условную прибыль (условные затраты) при управлении uс, другая — тот же показатель при управлении из. Условная оптимизация на каждом шаге состоит в вычислении двух величин и в выборе из них наибольшей (наименьшей). Это значительно упрощает расчеты на стадии условной оптимизации и позволяет решать вручную задачи о замене с большим числом шагов.
Рассмотрим две модели ДП задачи о замене оборудования. В одной из них в качестве показателя эффективности выберем прибыль, которую следует максимизировать, в другой — суммарные затраты на эксплуатацию, которые следует минимизировать.
Задача
1. Определить
оптимальные
сроки замены
оборудования
в течение п
лет,
при которых
прибыль от
эксплуатации
оборудования
максимальна,
если известны:
р
—
начальная
стоимость
оборудования;
f(t)
—стоимость
производимой
продукции на
оборудовании
возраста t
лет; r(t)
—ежегодные
затраты на
эксплуатацию
оборудования
возраста t
лет;
 —ликвидная
стоимость
оборудования
возраста t
лет.
.
Рассмотрим n-шаговый процесс, считая k-м шагом номер k-гo года от начала эксплуатации (k=l, 2, ..., п). Выше указывалось, что управление на k-м шаге выбирается из двух возможных решений: uс — сохранить и продолжать использование старого оборудования или и3 — заменить оборудование новым.
Будем
считать, что
в начале планового
периода возраст
оборудования
равен t0.
Состояние
 -системы
(оборудования)
в начале k-ro
шага
характеризуется
одним параметром
 — возрастом
оборудования.
Для k-ro
шага параметр
состояния t
может
принимать
значения 0,1, 2, ...,
k—1,
т. е. t≤k-1
Если
к началу k-гo
шага
система находилась
в состоянии
,
то под влиянием
управления
ис
в
конце k-гo
шага
она перейдет
в состояние
