Амортизационные отчисления
Применение нелинейного метода амортизации позволяет возместить большую часть (до 60-75%) стоимости основных фондовуже в первую половину срока их использования. Во вторую половину срока службы основных фондов величина амортизации, рассчитанная по нелинейным методам, уменьшается. Нелинейные методы амортизации часто называют методами ускоренной амортизации. Наиболее типичные из них – метод суммы чисел и методы арифметической и геометрической прогрессии (например, дегрессивные и прогрессивные методы). Применяются также другие нелинейные методы амортизации:
способ уменьшаемого остатка;
способ списания стоимости по сумме чисел лет срока использования;
способ списания стоимости пропорционально объему продукции (работ).
При использовании способа уменьшающего остатка годовая сумма амортизационных отчислений определяется исходя из остаточной стоимости основных фондов на начало отчетного года и нормы амортизации, исчисленной на основе срока использования этих фондов.
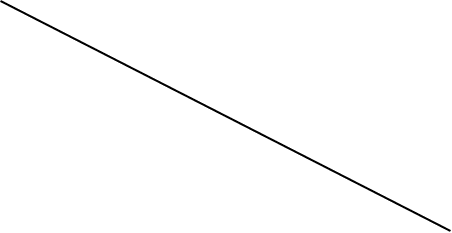
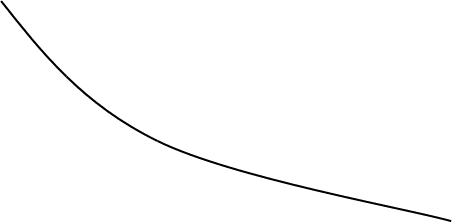
Сравнение линейного и нелинейного методов (способа списания стоимости по сумме чисел лет срока использования) наглядно представлено на рис.7.
Графический анализ показывает, что при учете морального износа (который вызывает необходимость ранней замены действующих основных фондов и уменьшения срока службы до 7 лет) потери от недоамортизации при
использовании линейного (равномерного) метода составляют 37000 грн., а при применении нелинейного – только 10000 грн. Следовательно, хотя методика расчетов по нелинейному методу несколько сложнее, чем по линейному, но экономически он более выгоден, особенно при учете морального износа.
 Фн
100 000



Ф
 а=37грн
в
Ф
 б=10грн
t
 1
2 3 4 5 6 7
8
годы
 моральный
износ
рис.7.Линейный и нелинейные методы амортизации
4. Амортизационная реформа 1997 года.
Амортизационная реформа 1997 года ( Закон Украины “О налогооблажении прибыли предприятий” ), обусловленная разладами амортизационной и инвестиционной политики в 1991-1996 гг имела своей целью создать законодательные условия для ускорения технического переоснащения и модернизации производственного аппарата. Изменилось и определение основной функции амортизации : теперь она служит предпосылкой ускоренного обновления основных фондов. В законе амортизация определяется как постепенной отнесение затрат на приобретение, изготовление или улучшение основных фондов на уменьшение скорректированной прибыли плательщика налога в пределах норм амортизации.
Эта реформа приблизила параметры амортизационной политики к практике развитых стран. Все основные фонды были разделены на 3 большие группы с единой для каждой из них нормой амортизации ( см. табл.1)
Таблица1 Классификация основныз фондов
|
Группа 1 “Строения и сооружения” |
Группа 2 “Автотранспорт, мебель, приборы” |
Группа 3 “Прочие основные средства” |
|
|
|
Таблица 2 Годовые нормы амортизационных отчислений
( в процентах к балансовой стоимости)
| Группа 1 | Группа 2 | Группа 3 |
|
5% (соответственно 1,25% за один квартал) |
25% (соответственно 6,25% за один квартал) |
15% (соответственно 3,75% за квартал). |
Предприятие может самостоятельно принять решение о ускоренной амортизации (только для 3 группы). По нормам при эксплуатации за : 1 год- 15%; 2 год – 30%; 3 год- 20%; 4 год – 15%;
5 год – 10%; 6 год – 5%; 7 год – 5%.
Ускоренная амортизация не применяется плательщиками, выпускающими продукцию (работы, услуги), цены на которую устанавливает государство.
Глава II
1. Порядок определения сумм амортизационных отчеслений
Норма амортизации * балансовая стоимость
(для каждой группы) на начало отчетного периода
100
Суммы амортизационных отчислений отчетного периода определяются путем применения норм амортизации к балансовой (остаточной) стоимости группоосновных фондов на начало отчетного периода.
Балансовая стоимость группы основных фондов на начало отчетного периода расчитывается по формуле:
Б(а)=Б(а-1) + П (а-1) – В(а-1) – А(а-1) , где
Б(а) – балансовая стоимость группы на начало отчетного периода;
Б(а-1) – балансовая стоимость группы на начало периода, предшествующего отчетному;
П(а-1) – сумма расходов , понесенных на приобретение основных фондов, осуществление капитального ремонта, реконструкции, модернизации и других улучшений основных фондов в течение периода, предшествующего отчетному;
В(а-1) – сумма выведенных из эксплуатации основных фондов в течение периода, предшествующего отчетному;
А(а-1) – сумма амортизационных отчислений, начисленных в периоде, предшествующем отчетному.
Изменилось и определение основной функции амортизации : теперь она служит предпосылкой ускоренного обновления основных фондов. В законе амортизация определяется как постепенной отнесение затрат на приобретение, изготовление или улучшение основных фондов на уменьшение скорректированной прибыли плательщика налога в пределах норм амортизации.
2. Практическое применение новой системы амортизации
В данной главе я расчитаю сумму амортизационных отчислений частного производственного предприятия «Лидия» за первый квартал 2000 года.
В таблице 3 перечислены основные фонды, имеющиеся на предприятии.
Таблица3 Основные фонды, подлежащие амортизации
| № п/п | Наименование | Ед.изм | Дата ввода |
Инв.№ | Кол-во |
Сумма (грн) |
Группа ОФ |
| 1 | Производствен-ный цех | 06.02.96 | 1 | 1 | 30000 | 1 | |
| 2 | Склад №1 | 17.04.96 | 2 | 1 | 45000 | 1 | |
| 3 | Магазин | 15.05.96 | 3 | 1 | 15000 | 1 | |
| 4 | Телефакс | шт | 10.02.96 | 2001 | 1 | 2500 | 2 |
| 5 | Пиш. машинка | шт | 15.02.96 | 2002 | 1 | 411 | 2 |
| 6 | Компьютер | шт | 15.05.96 | 2003 | 1 | 4678 | 2 |
| 7 | Станок | 06.02.96 | 3001 | 3 | 3500 | 3 | |
| 8 | Машинка швейная | 17.04.96 | 3002 | 4 | 2700 | 3 | |
| 9 | Эл. двигатель | 15.05.96 | 3003 | 2 | 1679 | 3 |
Данные по стоимостям выведенных из эксплуатации основных фондов в течение IV квартала 1999 года представлены в таблице 4.
Таблица 4 Данные по предыдущему отчетному периоду
Группа ОФ |
Сумма затрат, понесенных на приобретение ОФ, осущесвление капремонта, реконструкции, модернизации и др. улучшений в IV кв. 1999 г. | Стоимость выведенных из эксплуатации ОФ (реализовано, ликвидировано, модернизация, капремонт) |
Сумма амортиза-ционных отчислений в IV кв. 1999 года |
| Группа1 | 900 | 10000 | 675 |
| Группа2 | 500 | 1350 | 284,6 |
| Группа3 | 300 | 670 | 1302,3 |
| ИТОГО | 1700 | 12020 | 2261,9 |
Для определения сумм амортизационных отчислений нам необходимо расчитать балансовую стоимость основных фондов на IVквартал 1999 года .
Балансовая стоимость первой группы основных фондов составит:
30000+45000+15000 = 90 000 грн.
Посчитаем балансовую стоимость второй группы основных фондов. Она составит:
2500 + 411 + 4678 = 7589 грн.
По третьей группе она составит:
3500 + 2700 + 1679 = 7879 грн.
Расчитаем балансовую стоимость основных фондов на 01.01.2000г. по формуле:
Б (а) = Б (а-1) + П(а-1) – В (а-1) –А (а-1) , где
Б(а) – балансовая стоимость группы на начало отчетного периода;
Б(а-1) – балансовая стоимость группы на начало периода, предшествующего отчетному;
П(а-1) – сумма расходов , понесенных на приобретение основных фондов, осуществление капитального ремонта, реконструкции, модернизации и других улучшений основных фондов в течение периода, предшествующего отчетному;
В(а-1) – сумма выведенных из эксплуатации основных фондов в течение периода, предшествующего отчетному;
А(а-1) – сумма амортизационных отчислений, начисленных в периоде, предшествующем отчетному.
Для первой группы она составит:
90000 + 900 – 10000 – 675 = 80225,0 грн.
По этой же формуле расчитаем и для второй группы:
7589 + 500 – 1350 – 284,6 = 6454,4 грн.
Балансовая стоимость для третьей группы будет равна:
57879 + 300 – 670 – 1302,3 = 56206,7 грн.
Опираясь на данные таблицы 5 расчитываем суммы амортизационных отчислений по следующей формуле:
Норма амортизации * балансовая стоимость
(для каждой группы) на начало отчетного периода
100
Таблица 5 Балансовая стоимость и норма амортизационных отчислений
-
Группа
ОФ
Балансовая стоимость ОФ Норма амортизационных отчислений 1 80225,0 1,25 2 6454,4 6,25 3 56206,7 3,75 ИТОГО 142886,1 х
Для первой группы основных фондов сумма амортизационных отчислений будет равна:
1,25 * 80225
 =
1002,8 грн.
100
Аналогично считаем и для второй:
6,25 * 6454,4
 =
403,4 грн.
100
Для третьей группы сумма амортизационных отчислений составит:
3,75 * 56206,7
 =
1207,8 грн.
100
Общая сумма амортизационных отчислений за I квартал 2000 года будет составлять:
1002,8 + 403,4 + 1207,8 = 3514,0 грн
ЗАКЛЮЧЕНИЕ
Таким образом, амортизация –это важнейший источник воспроизводства и научно- технического развития хозяйства. Это связано не только с ее сумарной величиной (ее доля в себестоимости придукции составляет в среднем по промышленности от 20% до 40%), но и с минимальной по сравнению с прибылью зависимостью от результатов текущей хозяйственной и финансовой деятельности, следовательно, надежностью получения денежных средств.
Эффективное использовании амортизации создает финансовые стимулы для развития научно-технического прогресса. К таким можно отнести:
Механизм ускоренной амортизации, который означает, как правило, удвоение нормы амортизационных отчислений. Следовательно, вдвое сокращается срок окупаемости, ускоряется выбытие старых основных фондов, и значит, стимулируются финансовые вложения в новые. Даже если окупившие себя благодаря ускоренной амортизации основные средства физически не износись, их выбытие позволит внедрить в производство более эффективную вновь появляющуюся в условиях развития научно-технического прогресса технику.
Льготы по налогу на прибыль связаны с обязательным и полным использованием амортизации на реновацию только для финансирования капитальных вложений (производственных на жилье). Лишь в этом случае прибыль, идущая на ту же цель, освобождается от налога на прибыль.
Коррекция стоимости основных фондов и норм амортизационных отчислений, законодательно регламентируемая государством, помимо учета инфляции и ее сглаживания, как мера финансового воздействия предопределяет единую техническую политику и предпочтения в развитии тех или иных отраслей производства.
Специальный режим начисления и использования амортизации для отдельных коммерческих структур малого и среднего бизнеса создает дополнительные стимулы обновления оборудования на этих предприяти
Список литературы
[1] Закон Украины « о налогооблажении прибыли предприятий» в редакции Закона Украины от25.05.97 г. №283/97-ВР с изменениями, снесенными Законами Украины от19.09.97 г.
[2] Верещагина А.Новая система амортизации //Бизнес-информ-1999г.-№11-12 , с. 60-64.
[3] Бухгалтерия, право, налоги, консультации// Бизнес №18 (329)
3 мая 1999 г.
[4] Ворст И., Ревентлоу П. Экономика фирмы: Учебник-М: Высшая школа,1994 г.
[5] Макконелл К.Р., Брю С.л.Экономика: принципы, проблема и политика: пер. с англ. Т. 1. 2.1992
[6] Орлов П.,Орлов С. Проэкт новой системы амортизации // Бизнес-информ.-1997.-№4.-с.35-39
[7] Финансы предприятий Е.И.Бородин,М.: Банки и биржи ЮНИТИ,1995 год.
[8] Экономика предприятия / Под ред. О.И. Волкова,М.: ИНФРА-М,2000 г.