Система государственного регулирования оплаты труда в Республике Беларусь (на материалах РУП "Гомельэнерго" филиал "Гомельские электрические сети")
Реальная заработная плата изменяется прямо пропорционально изменению цен на товары и услуги. При этом одни факторы могут действовать в направление понижения реальной заработной платы, другие – в сторону ее повышения. Понижение реальной заработной платы может происходить, по моему мнению, из-за повышения цен на предметы потребления, квартплаты, тарифов за пользование коммунальными услугами, общественным транспортом и другими видами услуг, а также усиление налогообложения трудящихся. В условиях инфляции, присущей экономике Республике Беларусь, реальная заработная плата систематически падает по мере роста цен, что подтверждает динамикой роста индекса потребительских цен в 2005 – 2007гг. (см. таб. 2.3)
Таблица 2.3 Динамика соотношения темпов роста индекса потребительских цен и реальной заработной платы в Республике Беларусь
| Годы | Индекс потребительских цен, раз | Реальная заработная плата, раз | Соотношение темпов роста индекса потребительских цен и реальной заработной платы, % |
| 2005 | 1,08 | 0,97 | 111,30 |
| 2006 | 1,06 | 0,90 | 117,70 |
| 2007 | 1,21 | 1,00 | 121,00 |
2.2 Динамика соотношения ставки первого разряда тарифной сетки бюджетной сферы с минимальным потребительским бюджетом и бюджетом прожиточного минимума
Минимальная заработная плата является обязательным социальным стандартом, который государство устанавливает в области оплаты труда. Однако согласно ст. 56 Трудового Кодекса Республики Беларусь (далее – ТК) система государственных гарантий в нашей стране, кроме минимальной заработной платы, включает в себя в числе прочих и размер тарифной ставки 1-го разряда Единой тарифной сетки работников Республики Беларусь (далее - ЕТС). Именно тарифная ставка 1-го разряда является основой для определения республиканских тарифов оплаты труда, которые в соответствии со ст. 60 ТК обязаны использовать все наниматели: организации, финансируемые из бюджета и пользующиеся государственными дотациями, - напрямую, а иные наниматели - для дифференциации оплаты труда работников в качестве минимальных гарантий размеров оплаты труда (см. таб. 2.4).
Декрет Президента Республики Беларусь от 18.07.2002г. № 17 "О некоторых вопросах регулирования оплаты труда работников", который вызвал настоящую революцию, установил, что оплата труда работников, нанимателями которых являются коммерческие организации и индивидуальные предприниматели, осуществляется в порядке, определяемом коллективным договором, соглашением или нанимателем, в зависимости от сложности и условий труда этих работников, их квалификации на основе ЕТС, и, следовательно, ни один из нанимателей не имеет права выплачивать работникам заработную плату ниже, чем это предусмотрено республиканскими тарифами.
Республиканские тарифы оплаты труда определяются путем умножения тарифных коэффициентов, предусмотренных ЕТС, на установленную Правительством Республики Беларусь на тарифную ставку 1-го разряда.
Постановлением Совета Министров Республики Беларусь от 04.09.2002 № 1211 с 1 сентября 2002г. тарифная ставка 1-го разряда утверждена в размере 23 200 руб. С 1 января постановлением Совета Министров Республики Беларусь от 09.01.2003 № 15 она повышена до 25000 руб., в настоящее время в соответствии с постановлением Совета Министров Республики Беларусь от 5 октября 2008 г. № 1449. она составляет 91000 руб.
Порядок применения тарифной ставки первого разряда указан в Трудовом кодексе Республики Беларусь от 26 июля 1999г. № 296-З (Национальный реестр правовых актов Республики Беларусь, 29.10.1999, № 80, рег. № 2/70 от 27.07.1999).
Республиканскими тарифами оплаты труда являются часовые и (или) месячные тарифные ставки и должностные оклады, определяющие уровни оплаты труда для конкретных профессионально-квалификационных групп работников организаций, финансируемых из бюджета и пользующихся государственными дотациями.
Иные наниматели обязаны использовать республиканские тарифы для дифференциации оплаты труда работников как минимальные гарантии размеров оплаты труда.
Республиканские тарифы оплаты труда определяются по тарифным коэффициентам Единой тарифной сетки работников Республики Беларусь и устанавливаемой Правительством Республики Беларусь тарифной ставке первого разряда с участием профсоюзов.
Таблица 2.4 Тарифная ставка первого разряда
| Тарифная ставка первого разряда | ||
| Размер тарифной ставки первого разряда | установлена с календарной даты | установлена нормативным актом |
| А | 1 | 2 |
| 70 000 | 01.11.2007 | Постановление Совета Министров Республики Беларусь от 02.11.2007 № 1444, рег. № 5/26082 от 06.11.2007 |
| 65 000 | 01.11.2006 | Постановление Совета Министров Республики Беларусь от 08.11.2006 № 1484, рег. № 5/24176 от 10.11.2006 |
| А | 1 | 2 |
| 62 000 | 01.02.2006 | Постановление Совета Министров Республики Беларусь от 11.02.2006 № 188, рег. № 5/18834 от 16.02.2006 |
| 58 000 | 01.10.2005 | Постановление Совета Министров Республики Беларусь от 05.10.2005 № 1100, рег. № 5/16601 от 10.10.2005 |
| 51 000 | 01.04.2005 | Постановление Совета Министров Республики Беларусь от 28.03.2005 № 330, рег. № 5/15769 от |
Согласно Закону Республики Беларусь от 06.01.1999 № 239-3 "О прожиточном минимуме в Республике Беларусь" бюджеты прожиточного минимума в среднем на душу населения и по основным социально-демографическим группам утверждаются постановлениями Совета Министров Республики Беларусь один раз в квартал (в ценах последнего месяца квартала) и публикуются в республиканской печати (см. таб.2.5).
В соответствии с Порядком расчетов между юридическими лицами, индивидуальными предпринимателями в Республике Беларусь, утвержденным Указом Президента Республики Беларусь от 29.06.2000 № 359, погашение задолженности по выплате заработной платы производится в размере утвержденного бюджета прожиточного минимума для трудоспособного населения. А бронирование средств на погашение указанной задолженности в период между утверждениями бюджетов прожиточного минимума согласно Указу Президента Республики Беларусь от 28.01.2002 № 61 (по состоянию на 10.01.2003) юридические лица, имеющие задолженность перед работниками по выплате зарплаты, производят в размере бюджета прожиточного минимума для трудоспособного населения, скорректированного на индекс потребительских цен.
Таблица 2.5 Бюджет прожиточного минимума в среднем на душу населения и по основным социально-демографическим группам в рублях в расчете на месяц
| В ценах месяца | Период действия | Нормативный документ | В среднем на душу населения | Для трудоспособного населения | Для пенсионеров | Для студентов | Для детей в возрасте от 3 до 16 лет | Для детей в возрасте до 3 лет |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
Декабрь 2007 г.. |
с 1.02 по 30.04 2008 г. | Постановление Сов. Мина Республики Беларусь 31.01.2008 № 139 | 200 080 | 221 420 | 176 650 | 210 860 | 234 810 | 168 900 |
| Сентябрь 2007 г. | с 1 ноября 2007 г. по 31 января 2008 г. | Постановление Совета Министров Республики Беларусь 24.10.2007 № 1392 | 185 670 | 206 160 | 165 400 | 197 560 | 219 080 | 157 890 |
| Июнь 2007 г. | с 1 августа по 31 октября 2007 г. | Постановление Совета Министров Республики Беларусь 23.07.2007 № 941 | 185 360 | 203 770 | 162 110 | 195 020 | 220 420 | 158 070 |
| Март 2007 г. | с 1 мая по 31 июля 2007 г. | Постановление Совета Министров Республики Беларусь 02.05.2007 № 550 | 179 100 | 197 690 | 158 640 | 189 020 | 207 550 | 151 830 |
| Декабрь 2006 г. | с 1 февраля по 30 апреля 2007 г. | Постановление Сов. Мина Республики Беларусь 30.01.2007 № 110 | 170 500 | 188 790 | 150 990 | 180 020 | 198 380 | 144 850 |
| Сентябрь 2006 г. | с 1 ноября 2006 г. по 31 января 2007 г. | Постановление Совета Министров Республики Беларусь 29.11.2006 № 1593 | 165 790 | 183 720 | 147 390 | 175 350 | 193 120 | 141 180 |
| Июнь 2006 г. | с 1 августа по 31 октября 2006 г. | Постановление Совета Министров Республики Беларусь 27.07.2006 № 944 | 169 600 | 186 520 | 148 830 | 177 930 | 198 000 | 141 840 |
| Декабрь 2005 г. | с 1 февраля по 30 апреля 2006 г. | Постановление Совета Министров Республики Беларусь 25.01.2006 № 90 | 158 120 | 174 410 | 140 120 | 166 560 | 182 190 | 131 840 |
| Сентябрь 2005 г. | с 1 ноября 2005 г. по 31 января 2006 г. | Постановление Совета Министров Республики Беларусь 26.10.2005 № 1184 | 150 800 | 165 060 | 133 200 | 158 540 | 176 190 | 128 200 |
| Июнь 2005 г. | с 1 августа по 31 октября 2005 г. | Постановление Совета Министров Республики Беларусь 26.07.2005 № 822 | 146 150 | 157 360 | 124 200 | 150 530 | 162 400 | 125 820 |
Законом Республики Беларусь "О формировании и использовании минимального потребительского бюджета" установлена правовая основа определения и использования минимального потребительского бюджета. Минимальный потребительский бюджет представляет собой расходы на приобретение набора потребительских товаров и услуг для удовлетворения основных физиологических и социально-культурных потребностей человека. Минимальные потребительские бюджеты утверждаются ежеквартально постановлением Министерства труда и социальной защиты Республики Беларусь в ценах последнего месяца квартала для 18 социально-демографических групп населения.
Минимальный потребительский бюджет применяется как социальный норматив для прогнозирования изменений уровня жизни населения; усиления социальной поддержки нуждающихся граждан; формирования системы народнохозяйственных пропорций и приоритетов, обеспечивающих поэтапное приближение потребления граждан к научно обоснованному уровню.
Среднедушевой минимальный потребительский бюджет семьи их четырех человек служит основой для определения права граждан на получение льготных кредитов и субсидий на строительство (реконструкцию) или приобретение жилых помещений.
Таблица 2.6 Минимальные потребительские бюджеты для различных социально-демографических групп населения на 2005 год
| Для основных социально -демографических групп населения | в средних ценах декабря 2004 года (постановление Минтрудсоцзащиты от 18.01.2005 № 2) (в рублях) |
в средних ценах марта 2005 года (постановление Минтрудсоцзащиты от 15.04.2005 № 40) (в рублях |
в средних ценах июня 2005 года (постановление Минтрудсоцзащиты от 15.07.2005 № 87) (в рублях |
в средних ценах сентября 2005 года (постановление Минтрудсоцзащиты от 18.10.2005 № 141) (в рублях |
в средних ценах декабря 2005 года (постановление Минтрудсоцзащиты от 16.01.2006 № 3) (в рублях) |
|
семьи из четырех человек |
216110 | 221060 | 228450 | 236420 | 244400 |
| мужчины трудоспособного возраста | 267780 | 278700 | 284980 | 295220 | 302580 |
| женщины трудоспособного возраста | 269600 | 278970 | 284870 | 295760 | 302440 |
| молодой семьи с двумя детьми | 203940 | 209020 | 215900 | 223020 | 230160 |
| молодой семьи с одним ребенком | 228840 | 234770 | 242440 | 250380 | 260380 |
Таблица 2.7 Минимальные потребительские бюджеты для различных социально-демографических групп населения на 2006 год
| для основных социально-демографическихх групп населения |
в средних ценах декабря 2005 года (постановление Министерства труда и социальной защиты Республики Беларусь от 16.01.2006 № 3) (в рублях |
в средних ценах марта 2006 года (постановление Министерства труда и социальной защиты Республики Беларусь от 14.04.2006 № 48) (в рублях) |
в средних ценах июня 2006 года (постановление Министерства труда и социальной защиты Республики Беларусь от 14.07.2006 № 78) (в рублях |
в средних ценах сентября 2006 года (постановление Министерства труда и социальной защиты Республики Беларусь от 19.10.2006 № 124) (в рублях) |
| семьи из четырех человек | 244 400 | 250 280 | 259 160 | 258 570 |
| мужчины трудоспособного возраста | 302 580 | 312 380 | 319 330 |
319200 |
| женщины трудоспособного возраста | 302 440 | 312 490 | 320 300 | 321 910 |
| молодой семьи с двумя детьми | 230 160 | 236 310 | 244 190 | 244 100 |
| молодой семьи с одним ребенком | 260 380 | 267 200 | 276 040 | 275 590 |
Таблица 2.8 Минимальные потребительские бюджеты для различных социально-демографических групп населения на 2007 год
| для основных социально-демографических групп населения |
в средних ценах декабря 2006 года в расчете на месяц на период с 1 февраля 2007 г. по 30 апреля 2007 г. (постановление Министерства труда и социальной защиты Республики Беларусь от 17.01.2007 № 5) (в рублях) |
в средних ценах марта 2007 года в расчете на месяц на период с 1 мая 2007 г. по 31 июля 2007 г. (постановление Министерства труда и социальной защиты Республики Беларусь от 14.04.2007 № 57) (в рублях) |
в средних ценах июня 2007 г. в расчете на месяц на период с 1 августа 2007 г. по 31 октября 2007 г. (постановление Министерства труда и социальной защиты Республики Беларусь от 13.07.2007 № 99) (в рублях) |
в средних ценах сентября 2007 г. в расчете на месяц на период с 1.11.07 г. по 31.01.08 г. (постановление Министерства труда и социальной защиты Республики Беларусь от 16.10.2007 № 128) (в рублях) |
| семьи из четырех человек | 265 110 | 275 600 | 282 630 | 289 110 |
| мужчины трудоспособного возраста | 326 580 | 342 750 | 342 710 | 350 090 |
| женщины трудоспособного возраста | 330 710 | 347 260 | 347 670 | 354 870 |
| молодой семьи с двумя детьми | 250 750 | 260 870 | 267 870 | 273 190 |
| молодой семьи с одним ребенком | 283 590 | 294 260 | 302 340 | 308 170 |
Обобщая данные, изложенные в таблицах 2.4, 2.5, 2.6, 2.7, 2.8, составим диаграммы изменения рассматриваемых выше показателей (см. рис. 2.1,2.2,2.3).
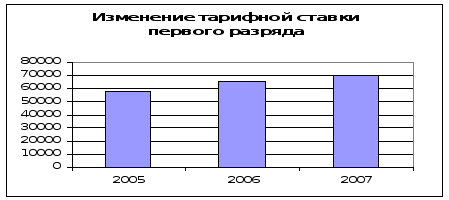
Рис. 2.1
Рассматривая диаграмму изменения тарифной сетки 1-го разряда 2005г. – 2007г. (рис. 2.1) видно, что с 2005г. - 58000 руб., (2006 - 65000руб.) по 2007г. – 70000 руб. она каждый год увеличивается. Это позволяет государству регулировать оплату труда во всех отраслях экономики и повышать ее для достижения более высокого уровня благосостояния граждан.
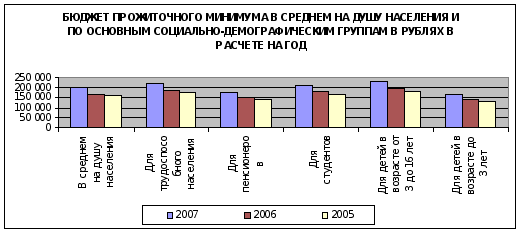
Рис. 2.2
Анализируя показатели диаграммы "Бюджета прожиточного минимума в среднем на душу населения и по основным социально демографическим группам" за 2005г., 2006г., 2007г. (рис. 2.2) видно, что в 2007г. он значительно превышает показатели рассматриваемых периодов, что является показателем повышения индекса потребительских цен и размера заработной платы т.к. эти данные служат показателями удержания с нанимателей средств для обеспечения своевременной выплаты заработной платы.
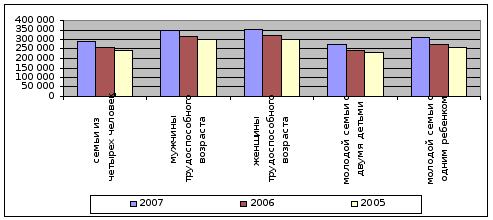
Рис. 2.3
Анализ диаграммы "Минимального потребительского бюджета для различных социально-демографических групп населения" (далее – МПБ) за 2005, 2006, 2007гг. (рис.2.3) показал, что в 2007г. заметно увеличился рост потребительские цен, по отношению к 2005 и 2006гг., т.к. минимальный потребительский бюджет формируется на основе систем потребительских корзин. Наибольший удельный вес в МПБ составляют расходы на питание. Приобретение вещей первой необходимости занимает второе место - до 20 %.
Например, в структуре основных статей потребительских расходов семьи из четырех человек (среднедушевой МПБ) расходы на питание в среднем составляют 55 %, на одежду, белье, обувь - 20 %, предметы культурно бытового и хозяйственного назначения - 7 %, предметы санитарии, гигиены, лекарства - 2 %, оплату жилья и коммунальных услуг - 5 %, бытовых услуг и транспорта - 5 %.
2.3 Анализ порядка индексации заработной платы
Рост цен на потребительские товары и услуги при неизменном уровне (или отставании роста) заработной платы, пенсий, стипендий, пособий влечет за собой инфляционные последствия, т.е. падение покупательской способности денежных доходов и соответственно снижение реальных доходов населения.
С целью предотвращения потерь от инфляции в Республике Беларусь предусмотрены механизмы защиты реальных доходов граждан. К ним, в частности, относятся:
- индексация доходов населения с учетом инфляции;
- индексация заработной платы, пенсий, стипендий и пособий в случае задержки их выплаты.
Так, в соответствии со ст. 58 Трудового кодекса Республики Беларусь (далее — ТК) индексация заработной платы осуществляется в связи с инфляцией, а также при несвоевременной ее выплате в порядке и на условиях, предусмотренных законодательством.
Наряду с указанной статьей правовой основой индексации доходов населения с учетом инфляции являются Закон Республики Беларусь от 21 декабря 1990г. № 476-XII "Об индексации доходов населения с учетом инфляции" (с изменениями и дополнениями; далее — Закон), а индексации заработной платы, пенсий, стипендий и пособий в случае задержки их выплаты — п. 3 Указа Президента Республики Беларусь от 30 августа 1996г. № 344 "О своевременной выплате заработной платы, пенсий, стипендий и пособий".
Общий порядок индексации доходов граждан Республики Беларусь, иностранных граждан и лиц без гражданства, имеющих на территории Республики Беларусь доходы в денежных единицах Республики Беларусь, в связи с инфляцией, вызванной ростом цен на потребительские товары и услуги на территории Республики Беларусь, регулируется Законом.
Во исполнение Закона Министерство труда Республики Беларусь и Министерство финансов Республики Беларусь постановлением-приказом от 18 марта 1999г. № 26/55 утвердили Инструкцию о порядке индексации доходов населения в связи с ростом цен на потребительские товары и услуги (с изменениями и дополнениями; далее — Инструкция), которая определяет:
- условия наступления и порядок проведения индексации;
- объекты, субъекты и источники индексации;
- особенности проведения индексации для некоторых категорий населения.
Инструкции индексация представляет собой корректировку величины не носящих единовременного характера доходов физических лиц в денежных единицах Республики Беларусь из бюджетных источников (пособия, стипендии, заработная плата по месту работы, денежное довольствие) с целью частичного возмещения потерь, вызванных инфляцией.
Индексация может осуществляться в виде единовременного пересмотра размеров оплаты труда (ставок, окладов), пособий, стипендий, денежного довольствия. При этом в качестве базового уровня цен для дальнейшей индексации принимается тот месяц, с которого вводятся новые размеры оплаты труда (ставки, оклады), пособий, стипендий, денежного довольствия (подп. 1.3 Инструкции).
Условия наступления и порядок проведения индексации изложены в п. 3 Инструкции.
В соответствии с подп. 3.1 Инструкции индексация доходов населения в денежных единицах Республики Беларусь производится, если индекс потребительских цен, исчисленный нарастающим итогом с момента предыдущей индексации, превысит 5-процентный порог.
Поскольку индексация может осуществляться в виде единовременного пересмотра размеров оплаты труда (ставок, окладов), пособий, стипендий, денежного довольствия, то для следующей индексации в этом случае индекс потребительских цен исчисляется нарастающим итогом с момента указанного единовременного пересмотра.
Размер индекса потребительских цен, применяемый при индексации, сохраняется на весь период до очередного превышения 5-процентного порога (абз. 2 подп. 3.4 Инструкции).
Подпунктом 3.3 Инструкции предусмотрено, что индекс потребительских цен, в т.ч. нарастающим итогом с начала года и с момента предыдущей индексации, исчисляется Министерством статистики и анализа Республики Беларусь и ежемесячно (не позднее 20-го числа следующего месяца) публикуется в республиканских средствах массовой информации.
Настоящим подпунктом предусмотрен месяц, в котором осуществлялась индексация заработной платы работников организаций, финансируемых из бюджета, и других доходов, предусмотренных подп. 1.2 Инструкции, либо месяц, в котором Правительством установлен размер тарифной ставки 1-го разряда для оплаты труда работников организаций, финансируемых из бюджета и пользующихся государственными дотациями..
Что касается объектов (т.е. денежных доходов, подлежащих индексации), то в соответствии с подп. 2.1 Инструкции к ним относятся:
- заработная плата, исчисленная исходя из сдельных расценок, тарифных ставок и должностных окладов со всеми предусмотренными законодательством надбавками и доплатами, а также премии, носящие постоянный характер;
- пособия, предусмотренные Законом Республики Беларусь от 30 октября 1992г. № 1898-XII "О государственных пособиях семьям, воспитывающим детей" (с изменениями и дополнениями) и Законом Республики Беларусь от 15 июня 2006г. № 125-З "О занятости населения Республики Беларусь" (с изменениями и дополнениями);
- стипендии студентам и учащимся высших, средних специальных и профессионально-технических учебных заведений; аспирантам; клиническим ординаторам; докторантам; иностранным гражданам, обучающимся или проходящим научно-педагогическую стажировку в учебных заведениях либо научно-исследовательских учреждениях, получающим стипендию за счет бюджета; безработным, проходящим переобучение и получающим на этот период стипендию за счет средств бюджета; слушателям системы повышения квалификации и переподготовки кадров, получающим стипендию за счет нанимателей;
- денежное довольствие военнослужащих, в т.ч. военнослужащих срочной службы, лиц рядового и начальствующего состава органов внутренних дел;
- выплаты, осуществляемые на основе среднего заработка (заработок, сохраняемый за время трудового и социального отпусков, выполнения государственных и общественных обязанностей, вынужденного прогула в случаях восстановления работника на прежней работе и др.).
Не подлежат индексации:
- доходы граждан от сдачи в аренду имущества: акций и других ценных бумаг (исключая облигации государственных займов Республики Беларусь); ведения крестьянского (фермерского) и личного подсобного хозяйства; предпринимательской деятельности;
- премии, носящие единовременный характер (вознаграждения по итогам работы за год и за выслугу лет, единовременные поощрения, материальная помощь, вознаграждения временным научным коллективам и др.);
- пособия, носящие единовременный характер (например, выходное пособие при увольнении; пособие в связи с рождением ребенка);
- пособия по временной нетрудоспособности, предусмотренные Положением о порядке обеспечения пособиями по временной нетрудоспособности, утвержденным постановлением Совета Министров Республики Беларусь от 30 сентября 1997г. № 1290 (с изменениями и дополнениями).
Субъекты и источники индексации.
Доходы (в денежных единицах Республики Беларусь) различных категорий населения индексируются за счет источников, из которых производятся соответствующие выплаты:
- работникам организаций и учреждений, финансируемых из бюджета, — по месту работы (службы) из бюджета;
- работникам структурных подразделений бюджетных учреждений, содержащимся за счет привлекаемых внебюджетных источников, — за счет этих средств;
- лицам, получающим государственные пособия, — по месту их получения за счет средств, из которых производятся выплаты пособий;
- студентам и учащимся высших, средних специальных и профессионально-технических учебных заведений, аспирантам, клиническим ординаторам и докторантам, получающим стипендии за счет бюджета, — по месту учебы за счет бюджета; учащимся, студентам, слушателям и аспирантам, получающим стипендию от предприятий, учреждений и организаций, — за счет средств этих предприятий, учреждений и организаций;
- работникам коммерческих организаций — по месту работы за счет средств, предназначенных на оплату труда по основаниям, предусмотренным коллективными договорами (соглашениями);
- общественные организации индексационные выплаты производят за счет собственных средств;
- лицам, зарегистрированным в качестве безработных в центрах занятости населения, — за счет средств государственного фонда содействия занятости.
Индексация доходов, получаемых от выполнения работ по совместительству, производится на основании справки с основного места работы, в которой указывается размер проиндексированного дохода.
Сумма проиндексированного дохода с основного места работы и дохода по совместительству не должна превышать норматива индексации, установленного Советом Министров Республики Беларусь.
Если по основному месту работы в соответствии с коллективным договором (соглашением) заработная плата не индексируется, то по совместительству она индексируется в пределах всего норматива индексации, если такая индексация предусмотрена в этой организации. Индексация заработной платы в случае задержки ее выплаты.
Пунктом 3 Указа Президента Республики Беларусь от 30 августа 1996 г. № 344 "О своевременной выплате заработной платы, стипендий и пособий" установлено, что заработная плата в случае задержки ее выплаты индексируется в соответствии с индексом потребительских цен. Во исполнение данного пункта Указа разработано Разъяснение о порядке индексации заработной платы, пенсий, стипендий и пособий в случае задержки их выплаты, утвержденное Министерством труда Республики Беларусь от 10 октября 1996 г. № 05-2-02/2084, Министерством финансов Республики Беларусь от 8 октября 1996 г. № 06-6/1090, Министерством социальной защиты Республики Беларусь от 9 октября 1996 г. № 02-01/102 и Министерством статистики и анализа Республики Беларусь от 9 октября 1996 г. № 01-21/70 (далее — Разъяснение), согласно которому:
- предприятия, объединения и организации независимо от форм собственности производят индексацию в полном размере сумм заработной платы, пенсий, стипендий и пособий в случае задержки их выплат на один календарный месяц и более по сравнению со сроком, установленным законодательством, республиканским или локальным нормативным актом;
- индексация несвоевременно выплаченных сумм заработной платы, пенсий, стипендий и пособий, начиная с января 1996 г., осуществляется за каждый месяц в отдельности путем их увеличения на коэффициент инфляции, рассчитанный путем деления последнего индекса потребительских цен, сообщенного Министерством статистики и анализа на момент фактической их выплаты, на индекс месяца, за который они выплачиваются. При этом оба индекса потребительских цен исчисляются нарастающим итогом к декабрю 1995г.;
- индексация несвоевременно выплаченных сумм заработной платы, пенсий и стипендий осуществляется за счет источников, из которых они выплачиваются, пособий — за счет средств страхователя;
- коэффициент инфляции представляет собой число с тремя знаками после запятой;
- не подлежат индексации суммы заработной платы, пенсий, стипендий и пособий, своевременно не востребованные получателями.
2.4 Влияние элементов государственного регулирования на оплату труда
Политика оплаты труда является одним из важнейших элементов в системе менеджмента предприятия. Она должна максимально соответствовать целям инновационного развития предприятия и обеспечивать высокую эффективность процессов формирования и функционирования человеческого капитала предприятия. Соответственно, политика оплаты труда должна способствовать поддержанию необходимого баланса между основным, оборотным и человеческим капиталом, что и является основной предпосылкой эффективного использования персонала предприятия
Политика оплаты труда может быть направлена на:
- сохранение достигнутого предприятием уровня заработной платы;
- увеличение уровня Заработной платы работников предприятия (отдельных категорий работников).
Политика, направленная на сохранение достигнутого уровня заработной платы, реализуется в случае неблагоприятной экономической ситуации на предприятии и отсутствия в ближайшей перспективе предпосылок для ее улучшения. При наличии необходимых экономических предпосылок предприятие реализует политику, направленную на повышение уровня заработной платы. В соответствии с действующим законодательством, существуют следующие инструменты реализации политики оплаты труда, направленной на увеличение уровня заработной платы:
- увеличение среднемесячной заработной платы за счет роста тарифной ставки первого разряда;
- увеличение размера выплат стимулирующего характера, включаемых а затраты на производство и реализацию продукции (работ, услуг);
- увеличение выплат из прибыли, остающейся в распоряжении предприятия.
Различные сочетания перечисленных инструментов определяют альтернативные варианты политики оплаты труда.
1. Увеличение среднемесячной заработной платы за счет роста тарифной ставки первого разряда, увеличение размера выплат стимулирующего характера, включаемых в затраты на производство и реализацию продукции (работ, услуг), и выплат из прибыли.
2. Увеличение среднемесячной заработной платы за счет увеличения размера выплат стимулирующего характера, включаемых в затраты на производство и реализацию продукции (работ, услуг).
3. Увеличение среднемесячной заработной платы за счет увеличения размера выплат стимулирующего характера, включаемых в затраты на производство и реализацию продукции (работ, услуг), и выплат из прибыли.
4. Увеличение среднемесячной заработной платы за счет увеличения выплат из прибыли.
Следует отметить, что исхода из особенностей действующей системы налогообложения, наиболее выгодны для предприятия варианты, связанные с увеличением тарифной ставки первого разряда. Увеличение тарифной ставки первого разряда влечет за собой увеличение суммы выплат стимулирующего характера в пределах существующих ограничений. Вместе с тем, повышая тарифную ставку первого разряда, предприятие берет на себя относительно жесткие обязательства, поскольку снижение тарифной ставки первого разряда практически невозможно даже при неблагоприятной экономической конъюнктуре в связи с негативными социальными последствиями.
Самостоятельное увеличение размера выплат стимулирующего характера, включаемых в затраты на производство и реализацию продукции (работ, услуг), возможно лишь в том случае, когда процент этих выплат не достиг максимальной величины, предусмотренной законодательством.
Увеличение суммы выплат из прибыли, остающейся в распоряжении предприятия, как правило, невыгодно самим предприятиям, поскольку средства, направляемые на оплату труда из прибыли, подлежат двойному налогообложению. Вместе с тем в ряде случаев этот вариант оказывается единственно возможным для увеличения среднемесячной заработной платы работникам. Эффективность управления оплатой труда в значительной мере определяется оптимальностью выбранного варианта внутрифирменной политики оплаты труда. Выбор оптимального варианта политики оплаты труда осуществляется на основании результатов комплексного анализа организации заработной платы с учетом конкретных экономических предпосылок, имеющихся на предприятии, в соответствии с алгоритмом, предполагающим наличие следующих этапов:
1. Оценка необходимости увеличения уровня заработной платы. По результатам анализа кадрового обеспечения предприятия, анализа уровня, динамики, дифференциации заработной платы и социологического анализа устанавливается необходимость увеличения уровня заработной платы, а также те категории и профессионально квалификационные группы работников, заработная плата которых должна быть повышена в первую очередь или в большей степени, чем других категорий (групп) работников.
2. Предварительный выбор варианта политики оплаты труда. На основании изучения динамики показателей эффективности использования фонда заработной платы (Далее - ФЗП) определяются экономические предпосылки увеличения уровня заработной платы. В качестве таких показателей рассматриваются объем произведенной продукции (работ, услуг) на 1 руб. ФЗП (Зопп), выручка от реализации продукции (работ,