Фінансова санація підприємства: сутність, роль, джерела та порядок здійснення
На підставі аналізу вихідної ситуації приймають рішення про доцільність або санації підприємства, або його ліквідації.
У другому розділі плану розглядаються стратегічні цілі санації, цільові орієнтири та розробляється стратегія санації підприємства.
Крім цього, розділ має запропонувати оперативну програму з відображенням заходів, спрямованих на покриття поточних збитків, відновлення платоспроможності та ліквідності підприємства.
Розділ третій є основною частиною плану санації. Це конкретний план заходів для відновлення прибутковості та конкурентоспроможності підприємства у довгостроковому періоді.
1.3 Вітчизняний та зарубіжний досвід фінансового оздоровлення підприємств
З метою узагальнення та критичного оцінювання практики фінансової санації підприємств розглянемо два найтиповіші для України приклади санаційних концепцій. Одна з концепцій побудована на державному супервтручанні в ринкові процеси, а інша - на тлумаченні санації як інституту переведення боргу.
СП «АвтоЗаз-Daewoo» є найбільшою одноразовою інвестицією в українську економіку. Для її отримання уряд України надав низку пільг для розвитку автомобілебудівної промисловості (привілеї може отримати будь-яка компанія, що бажає інвестувати понад 150 млн. дол. США в автомобілебудівну промисловість України). Аналізуючи форми та методи державної санаційної підтримки даного підприємства, можна зробити висновок про порушення антимонопольного законодавства та інших законів ринкової економіки. До заходів у рамках державної санаційної підтримки СП «АвтоЗаз-Daewoo» слід віднести такі:
- нульові ставки податку на додану вартість та акцизу на імпорт виробничого устаткування, матеріалів та деталей для автомобілів;
- звільнення від сплати земельного податку; звільнення реінвестованого прибутку від оподаткування;
- звільнення від сплати ПДВ та акцизів продажу автомобілів, зібраних в Україні;
- заборона імпорту автомобілів, яким більше ніж 5 років;
Надії на успішне стимулювання розвитку вітчизняної автомобілебудівної промисловості не справдилися. У 1998 році з конвеєра зійшли лише 24 тис. автомобілів - проти запланованих 70 тис. [6, с.386 ] Ситуація ускладнюється відсутністю ринків збуту навіть для цієї кількості автомобілів. Це пояснюється низькою якістю продукції, надмірно високою її собівартістю та неадекватно високими цінами. Керівництво підприємства не змогло подолати причини кризової ситуації у виробничій та організаційній сферах. Через низький рівень продажу виробництво було тимчасово зупинено.
Аналізуючи невдалу санаційну концепцію «АвтоЗаз-Daewoo» слід звернути увагу на стратегічну помилку при виборі самого санатора - корпорації Оаешю. Виявилося, що концерн-санатор сам перебуває у глибокій фінансовій кризі. Це підтверджується тим, що з початку 1990 року Daewoo розширював свою діяльність переважно за рахунок банківських кредитів. Сума боргів концерну зросла з 19 млрд. дол. у 1995-му до 48 млрд дол. у 1998 році [ 6, с.385 ]. Обсяг заборгованості санатора в 5 раз перевищив його власний капітал. Корейський уряд перевів корпорацію на режим фінансового оздоровлення, але протягом 1999 року керівництво Daewoo зірвало запропонований урядом план санації та реструктуризації.
Наведені приклади з практики проведення санації підприємств в Україні є досить суперечливими та дискусійними. Вони показують як недосконалість вітчизняного законодавства у сфері санації та банкрутства підприємств, так і відсутність фахівців, кваліфікованих у питаннях фінансового оздоровлення суб’єктів господарювання. В прикладі санація проводилася всупереч законам ринкової економіки та принципам проведення санації, які діють в економічно розвинених країнах.
З метою створення теоретико-методологічної бази санації господарюючих суб’єктів України велике значення має вивчення та узагальнення позитивного досвіду інших країн у даній справі. З цією метою розглянемо три різні за своїм характером, принципами та результатами санаційні концепції.
Концепція санації цукрової промисловості колишньої НДР
На нашу думку, дана концепція є переконливим підтвердженням тези про можливість проведення радикальних санаційних заходів не лише щодо окремих підприємств, об’єднань, а й стосовно цілих галузей виробництва.
Як відомо, німецький валютний союз істотно вплинув на хід економічних перетворень у східних землях. Миттєво опинилась на межі банкрутства майже вся промисловість НДР, оскільки довелося вимірювати все західними грошима, західними товарами, західними економічними показниками. Не конкурентоспроможність продукції та високий рівень витрат призвели до загрози втрати ліквідності більшість східнонімецьких підприємств. У стадії глибокого занепаду опинилась і цукрова промисловість.
Щоб запобігти тотальному банкрутству східнонімецьких цукрових фабрик, Опікунське відомство, під юрисдикцію якого була передана вся власність НДР, вирішило забезпечити короткострокову ліквідність всіх підприємств. Цього було досягнуто видачею гарантій на суму, що становила 41% [ 6, с.385 ] фінансових потреб кожної господарської одиниці. Мету цієї акції зумовила необхідність у виграші часу, достатнього для приватизації або реконструкції підприємств. Другим важливим заходом щодо забезпечення платоспроможності стало запровадження мораторію на погашення «старих позик» і виплату процентів по них. Компенсація спричинених цим «положенням» збитків банківським установам відбувалася за рахунок державних коштів.
Одночасно зі здійсненням загальнодержавних санаційних заходів відповідними міністерствами, відомствами, всіма причетними до функціонування цукрової промисловості в Німеччині вівся активний пошук шляхів реструктуризації та виходу галузі з кризи.
Стратегічна лінія інвесторів (до яких належали: Цукрове об’єднання Норд АТ, Цукрове АТ Уельцен-Брауншвайг, Пфайфер енд Ланген, Зюдцукер АТ) спочатку зводилася до заснування спільного західнонімецького інвестиційного товариства, метою створення якого мало бути фінансування будівництва нових та модернізації кількох старих цукрових підприємств. Наступним кроком передбачалося передати ці підприємства НЦК в оренду з подальшим перетворенням його в акціонера. Така концепція задовольняла всіх учасників переговорів, але суперечила антимонопольному законодавству
З урахуванням вимог законодавства, реального стану цукрової промисловості НДР та інтересів сторін було вироблено такі принципи санації:
- єдиним можливим шляхом санації підприємств галузі є їх приватизація;
- приватизації мають підлягати всі без винятку цілісні майнові комплекси, а не окремі об’єкти цукрової промисловості;
- врахування регіональних інтересів при проведенні санаційних заходів та збереження цукрового виробництва у всіх існуючих бурякоцукрових зонах;
- врахування соціальних аспектів при проведенні санаційних заходів;
- участь у санації та приватизації третіх осіб.
Враховуючи інтереси сільськогосподарських товаровиробників .- постачальників сировини, було прийняте принципове рішення про виділення їм приватизаційної квоти (з правом її викупу протягом 5 років).
Цукрові об’єднання Норд АТ, Уельцен-Брауншвайг АТ, Пфайфер енд Ланген АТ, Зюдцукер АТ та ДАНІСКО, які виступали як санатори, зобов’язались здійснити комплекс санаційних заходів, який забезпечив би вихід цукрової промисловості східних земель з кризи та приведення її у відповідність до ринково економічних стандартів та вимог ЄС. З цією метою, для проведення санаційних заходів виробничо-технічного характер потрібно було мобілізувати фінансових ресурсів загалом більш як 2 млрд. ДМ. Паралельно у всіх колишніх бурякоцукрових регіонах передбачалось приведення до найвищих вимог Європейського цукрового устрою восьми цукрових заводів (будівництво трьох нових та реконструкція п’яти старих підприємств). Ціну продажу кожної із п’яти груп підприємств визначили в розмірі однієї німецької марки, однак під інвестиційні зобов’язання, в разі невиконання яких на покупців накладались величезні фінансові санкції.
Концепція санації автопідприємства ВМW
Інші принципи проведення санації продемонстрував автомобільний концерн ВМW.
У результаті стратегічних прорахунків у виробничій та збутовій політиці. замість запланованого обсягу реалізації 25 тис. шт.[6,с.394] автомобілів щорічно, за п’ять років ВМW фактично було продано всього 19,2 тис. шт. легкових автомобілів. Загальна сума збитків від основної діяльності за цей період досягла 70 млн. німецьких марок.
На генеральних зборах акціонерів була обґрунтована необхідність проведення широкомасштабної санації підприємства. До основних слабких місць на підприємстві належали:
- недосконала виробнича та збутова програма;
- дефіцит оборотних засобів.
Групою фахівців був розроблений альтернативний план санації. Основні його положення зводилися ось до чого:
- санація балансу. Покриття збитків здійснювалося за рахунок санаційного прибутку та прибутку від іншої реалізації (продаж мопедів). Санаційний прибуток був одержаний у результаті зменшення статутного капіталу з 30 млн. до 22,5 млн. марок Зменшення основного капіталу здійснювалося за рахунок зменшення номінальної участі в статутному фонді найбільших акціонерів;
- поточна ліквідність та платоспроможність була забезпечена за допомогою платіжних поступок кредиторів, зацікавлених у збереженні підприємства;
- оновлення виробничої та збутової програми здійснювалося на основі проведення масштабної реструктуризації підприємства;
- основним фінансовим джерелом проведення санаційних заходів виробничо-технічного характеру став капітал, мобілізований додатковою емісією акцій, з відповідним збільшенням статутного фонду до 37,5 млн. [6, C.395 ] німецьких марок. Оскільки багато акціонерів не скористались своїми переважними правами на покупку акцій нової емісії, значний пакет акцій придбали нові власники, які внесли ряд раціональних пропозицій щодо змін у керівному складі підприємства;
- зміна вищої ланки менеджменту.
У відповідності з даною програмою санація фінансової сфери повинна здійснюватися одночасно з подоланням причин кризи та слабких місць в організаційній, виробничій та збутовій сферах.
Завдяки успішному втіленню даної програми, радикальним змінам у виробничій та збутовій сферах уже через чотири роки після прийняття рішення про санацію, компанія отримала прибуток, а акціонерам були виплачені дивіденди (6% річних). На генеральних зборах акціонерів був зроблений висновок про успішне завершення санації підприємства.
Вивчення, критичний аналіз та узагальнення результатів розглянутих санаційних концепцій дадуть змогу вітчизняним фахівцям, державним та іншим структурам, відповідальним за проведення санації, уникнути типових помилок у ході фінансового оздоровлення суб’єктів господарювання.
2. Фінансові джерела санації підприємств
2.1 Внутрішні та зовнішні фінансові джерела санації підприємств
Мобілізація внутрішніх резервів фінансової стабілізації підприємства спрямована насамперед на підвищення його платоспроможності та ліквідності. Цього можна досягти збільшенням обсягів вхідних грошових потоків або в результаті скорочення вихідних грошових потоків.
Класифікація вхідних та вихідних грошових потоків є підставою для розробки заходів, спрямованих на мобілізацію внутрішніх джерел фінансової санації. У літературі з питань фінансової санації розрізняють два види реакції підприємств на фінансову кризу:
- захисна стратегія, яка передбачає різке скорочення витрат, закриття та розпродаж окремих підрозділів підприємства, скорочення та розпродаж обладнання, звільнення персоналу, скорочення окремих частин ринкового сегмента, зменшення відпускних цін і (або) обсягів реалізації продукції;
- наступальна стратегія передбачає активні дії: модернізацію обладнання, упровадження нових технологій та ефективного маркетингу, підвищення цін, пошук нових ринків збуту продукції, розробку та реалізацію прогресивної стратегічної концепції контролінгу та управління.
Внутрішні джерела фінансової санації - це та частина фінансових ресурсів підприємства, джерелом формування якої є операційна та інвестиційна діяльність і яка не пов’язана із залученням ресурсів на ринку капіталів. Використання внутрішніх фінансових резервів дає іншу не тільки подолати внутрішні причини неспроможності підприємств, а й значно зменшує залежність ефективності проведення санації від залучення зовнішніх фінансових джерел.
Щоб збільшити обсяги реалізації, слід максимально активізувати збутову (маркетингову) політику підприємства. Стимулювати збут можна як наданням знижок покупцям, так і помірним збільшенням цін, а також застосуванням масованої реклами.
Класифікація вхідних та вихідних грошових потоків є підставою для розробки заходів, спрямованих на мобілізацію внутрішніх джерел фінансової санації (рис. 2.1).
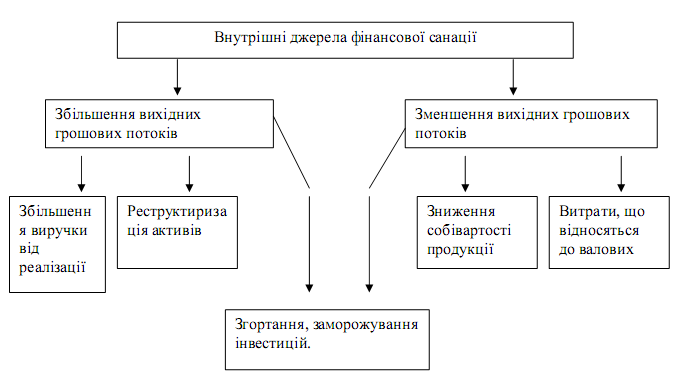
Рисунок 2.1 Класифікація внутрішніх фінансових джерел санації підприємств
Першим симптомом фінансової кризи на переважній більшості підприємств є зменшення рівня реалізації продукції. І навпаки, досягнення необхідного рівня реалізації продукції є головним критерієм успіху санації суб’єкта господарювання. Саме тому заходи щодо активізації збутової політики підприємства належать до числа найбільш пріоритетних.
Усі заходи щодо збільшення виручки мають базуватися на системі короткострокових прогнозів обсягів збуту з урахуванням динаміки цін та відповідних їм обсягів реалізації.
Ця група санаційних заходів пов’язана зі зміною структури та .складу активів балансу. У рамках реструктуризації активів виокремлюють такі види санаційних заходів:
- мобілізація прихованих резервів здійснюється через реалізацією окремих, об’єктів основних та оборотних засобів, які безпосередньо не пов’язані з процесом виробництва та реалізації продукції (будівлі та споруди невиробничого призначення, корпоративні права інших підприємств, боргові цінні папери, нематеріальні активи, по наднормові запаси сировини та матеріалів тощо);
- використання зворотного лізингу (господарська операція, що передбачає продаж основних фондів з одночасним зворотним отриманням таких основних фондів в оперативний або фінансовий лізинг). Наприклад, збиткове підприємство продає лізинговій компанії адміністративну будівлю з одночасним укладанням договору про лізинг цього об’єкта нерухомості.
Залежно від обраної стратегії підприємство добирає той чи інший каталог внутрішньогосподарських санаційних заходів, тобто тих, які беруть свій початок на підприємстві і не пов’язані з фінансовою участю третіх сторін (власників, кредиторів, держави). Використовуючи внутрішні фінансові резерви, підприємство може не тільки подолати внутрішні причини кризи, а й значною мірою зменшити залежність ефективності санації від залучення зовнішніх фінансових джерел.
Проте на підприємствах, які перебувають у фінансовій кризі, повністю вичерпуються такі класичні джерела самофінансування, як прибуток та амортизація. Мобілізація внутрішніх резервів фінансової стабілізації підприємства спрямована насамперед на підвищення (або відновлення) його платоспроможності та ліквідності. Цього можна досягти збільшенням обсягів вхідних грошових потоків (наприклад, за рахунок збільшення виручки від реалізації, продажу частини основних фондів, рефінансування дебіторської заборгованості) або в результаті скорочення вихідних грошових потоків (зменшення витрат, які відносяться на собівартість продукції чи покриваються за рахунок прибутку, що залишається в розпорядженні підприємства).
Особливе місце у процесі санації належить заходам фінансо-во-економічного характеру, які відображають фінансові відносини, що постають у процесі мобілізації та використання внутрішніх і зовнішніх фінансових джерел оздоровлення підприємств. За джерелами мобілізації фінансових ресурсів розрізняють автономну та гетерономну санацію. Автономна санація передбачає фінансування оздоровлення підприємства за рахунок його власних ресурсів і коштів, наданих власниками. Гетерономна (зовнішня) санація характеризується участю у ній сторонніх осіб, зокрема та інших кредиторів, клієнтів, держави.
Тобто фінансова санація може здійснюватись як за рахунок внутрішніх так і зовнішніх джерел фінансування.
Фінансова гетерономна санація може здійснюватись з допомогою залучення коштів таких суб’єктів, як (рис. 2.2):
а) власники підприємств: акціонери, пайовики.
б) кредитори підприємства:
- банки та інші фінансово-кредитні установи;
- постачальники предметів та засобів праці
- споживачі готової продукції (авансування одержаної продукції);
працівники підприємства (заборгованість з оплати праці);
державні органи (заборгованість щодо розрахунків із бюджетом та за позабюджетними платежами тощо).
в) персонал підприємства.
З метою санації статутний фонд, як правило, збільшують, щоб мобілізувати фінансові ресурси та підвищити фінансову стійкість підприємства. Ще один важливий мотив - збільшення капіталу, за яким власники несуть відповідальність перед кредиторами, завдяки чому підвищується кредитоспроможність підприємства.
Статутний фонд збільшують трьома методами:
- збільшення кількості акцій існуючої номінальної вартості;
- збільшення номінальної вартості акцій;
обмін облігацій на акції.
Реальне надходження фінансових ресурсів на підприємство відбувається лише в разі здійснення додаткових внесків інвесторів в обмін на корпоративні права суб’єкта господарювання. Ця операція пов’язана з додатковою емісією таких прав.
При збільшенні номінальної вартості акцій акції попередніх випусків обмінюються на акції нової номінальної вартості, відповідно до кількості акцій, якими володіє акціонер. Збільшення статутного фонду АТ збільшенням номінальної вартості акцій є підставою для анулювання реєстрації попередніх випусків акцій, тому потрібно зареєструвати випуск акцій нової номінальної вартості.
У разі збільшення номінальної вартості акцій статутний фонд збільшується за рахунок таких джерел:
- додаткових внесків власників корпоративних прав підприємства;
- індексації основних фондів.
Цей метод характерний тим, що кожний з акціонерів може доплатити до визначеного рівня нової номінальної вартості акцій. Якщо він відмовився це зробити, емітент зобов’язаний запропонувати акціонерові викупити його акції.
Форма участі суб’єктів у санації істотно залежить від характеру їхніх фінансових та господарських стосунків із боржником. Основні форми фінансування гетерономної санації наведенні на рис. 2.2.
Найбільш зацікавленими особами в санації неспроможного підприємства є його власники (акціонери, пайовики та ін.). Вони, як правило, несуть значний тягар фінансування санаційних заходів. Фінансувати санацію власники можуть у таких формах:
- внески на збільшення статутного фонду;
- надання позик;
- цільові внески на безповоротній основі.
На практиці з метою санації нерідко слідом за зменшенням статутного капіталу здійснюється його збільшення. Ця операція називається двоступінчастою санацією.
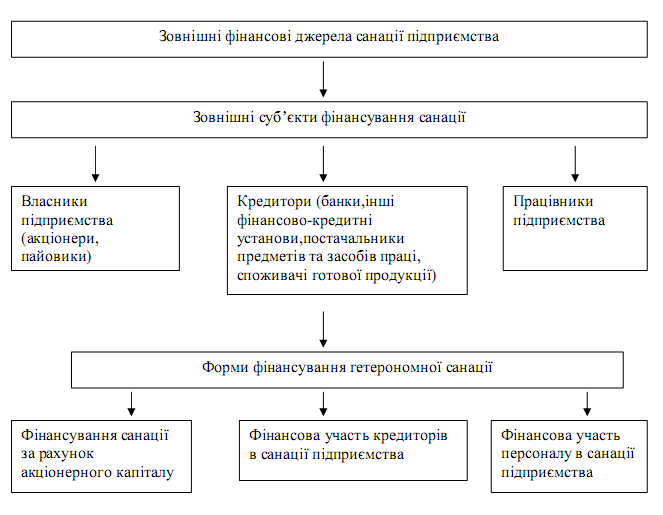
Рисунок 2.2 Суб’єкти та основні форми зовнішнього фінансування санації підприємства
При збільшенні номінальної вартості акцій акції попередніх випусків обмінюються на акції нової номінальної вартості, відповідно до кількості акцій, якими володіє акціонер. Збільшення статутного фонду АТ збільшенням номінальної вартості акцій є підставою для анулювання реєстрації попередніх випусків акцій, тому потрібно зареєструвати випуск акцій нової номінальної вартості. Цей метод характерний тим, що кожний з акціонерів може доплатити до визначеного рівня нової номінальної вартості акцій. Якщо він відмовився це зробити, емітент зобов'язаний запропонувати акціонерові викупити його акції.
2.2 Державна фінансова підтримка санації підприємств
Згідно із Законом України «Про підприємство» у разі збиткової діяльності суб’єктів господарювання держава, якщо вона визнає їх продукцію суспільно необхідною, може надавати їм дотації чи інші пільги. Беручи участь у санації підприємств, держава, як правило, прагне протидіяти спаду виробництва та зростанню безробіття.
Державна підтримка може здійснюватись як за рахунок державного бюджету, так і за рахунок місцевих. До основних критеріїв відбору підприємства для надання їм цільової державної підтримки слід віднести такі:
потенційна прибутковість;
високий рівень менеджменту на підприємстві;
збереження науково-технічного потенціалу;
наявність ринків збуту в країні та за її межами;
заміна імпортної продукції, сировини, матеріалів вітчизняними.
Якщо мобілізованих фінансових ресурсів із децентралізованих джерел не вистачило для успішного проведення санації чи реструктуризації підприємства, то в певних випадках може бути прийнято рішення про надання суб’єктам господарювання державної фінансової чи іншої підтримки.
Арбітражний суд, за клопотанням органу місцевого самоврядування або відповідного центрального органу виконавчої влади, може винести ухвалу про санацію містоутворюючого підприємства або іншого суб’єкта господарювання, діяльність якого є суспільно необхідною для певного регіону. При цьому відповідні державні органи мають укласти з кредиторами договір поруки за зобов’язаннями боржника або погасити дані зобов’язання за рахунок надання кредитної підтримки чи фінансових ресурсів на безповоротній основі.
Ухвалюючи таке рішення, виконавча влада виходить із принципу фінансової підтримки, передусім, життєздатних виробничих структур, підприємств і організацій, які вже адаптувалися до нових реалій економічного життя, здатні ефективно використовувати кошти і на цій основі протягом найкоротшого часу збільшити обсяг виробництва. Опрацьовано критерії відбору підприємств для надання цільової комплексної державної підтримки. З них треба назвати такі:
потенційна прибутковість;
високий рівень менеджменту на підприємстві;
спрямованість на використання нових, ефективних ресурсозберігаючих та екологічно безпечних технологій;
- можливість експорту (приросту експорту) конкурентоспроможної продукції;
заміна імпортної продукції, сировини, матеріалів вітчизняними;
збереження науково-технічного потенціалу (досліджень і розробок, що мають пріоритетне значення для країни);
наявність ринків збуту продукції у країні та за кордоном.
Підтримка орієнтується, передусім, на підприємства, які здатні її використати з максимальною віддачею та забезпечити збільшення виробництва продукції, що позитивно вплине на дохідну частину бюджету.
Перевагами державного фінансування санації є:
адресність - при використанні цього методу можна визначити конкретне підприємство, якому надається допомога;
оперативність - прискорена процедура надання фінансової підтримки порівняно з іншими методами;
гнучкість - при наданні коштів варіюється розмір допомоги, її строк, вартість та інші характеристики відповідно до умов конкретного підприємства.
Але виділяють і недоліки, серед яких основними є:
підвищення державних витрат;
малий розмір допомоги через дефіцит державних фінансових
ресурсів.
Вибрана санаційна стратегія визначає конкретний комплекс заходів щодо залучення фінансового капіталу із внутрішніх та зовнішніх джерел. Неодмінною умовою одержання державної фінансової підтримки є першочергове використання всіх можливостей одержання фінансових ресурсів із децентралізованих джерел.
Централізована санаційна підтримка може здійснюватись:
- прямим фінансуванням - бюджетні позики, субсидії, придбання державних корпоративних прав та ін.;
непрямим фінансуванням - податкові пільги, реструктуризація податкової заборгованості, надання державних гарантій.
В Україні безповоротне фінансування підприємств державою здійснюється у межах сум, передбачених видатками бюджету на народне господарство (у тому числі на промисловість та енергетику, будівництво, сільське господарство тощо). Проте для того, щоб оцінити реальний стан бюджетних витрат на фінансову підтримку підприємств, і слід враховувати розглянуті далі групи видатків:
— бюджетне кредитування капітальних вкладень;
— обслуговування зовнішнього боргу (у частині виконання зобов’язань окремих суб’єктів підприємницької діяльності);
витрати різного роду галузевих фондів фінансового регулювання;
видатки інноваційного фонду та ряд інших.
Під субсидіями прийнято розуміти безповоротне надання коштів підприємствам для покриття ними своїх витрат чи збільшення прибутків. Використання субсидування має бути максимально обмежено, оскільки воно частково стримує ринковий механізм регулювання суспільного виробництва і може застосовуватись лише до тих підприємств, існування яких дійсно виправдане.
Кілька років тому в Україні значного поширення набула практика проведення Національним банком цільових кредитних аукціонів для комерційних банків під програми санації виробництва.
Одним із методів державної фінансової допомоги підприємствам є санаційна підтримка у вигляді повного або часткового викупу державою корпоративних прав підприємств, що перебувають у фінансовій скруті.
Основні форми прямого і непрямого державного фінансування підприємств наведені на рисунку 2.3.
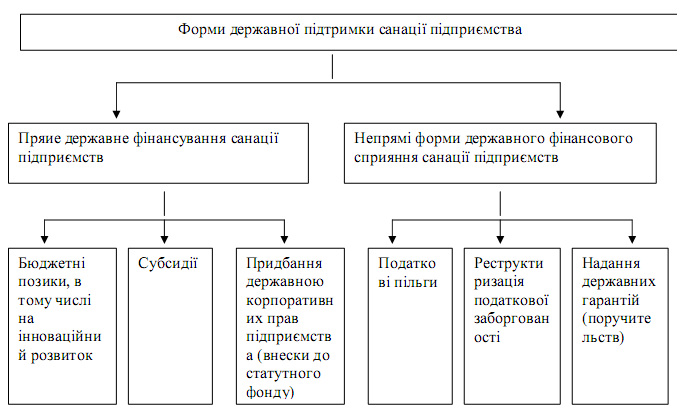
Рисунок 2.3 Основні форми державної фінансової підтримки
Пряме державне фінансування санації підприємств передбачає безпосереднє надання коштів суб’єктам господарювання із централізованих фондів фінансових ресурсів. Державне фінансування підприємств може відбуватися на поворотних і безповоротних засадах (субсидії). Одним із методів державної фінансової допомоги підприємствам є санаційна підтримка у вигляді повного або часткового викупу державою корпоративних прав підприємств, що перебувають у фінансовій скруті.
У вітчизняній практиці можна зустріти й інші методи державної підтримки підприємств, наприклад, надання певним суб’єктам підприємницької діяльності в оренду приміщень без стягування орендної плати та без оплати комунальних послуг, надання виключних ліцензій на здійснення певних видів господарської діяльності, погашення державою (або державними підприємствами) заборгованості деяких суб’єктів господарювання за енергоносії.
3. Механізм санації та економіко–правові аспекти
3.1 Санація шляхом реорганізації. Санаційний аудит та баланс
Після винесення ухвали про санацію боржника керуючий зобов’язаний подати на схвалення комітету кредиторів план санації (реорганізації). План санації повинен містити перелік заходів з відновлення платоспроможності боржника, умови участі інвесторів, строк та черговість виплати боржником чи інвестором боргу.
План санації має містити таку інформацію:
- аналіз причин фінансової кризи;
- оцінка фінансового стану боржника до початку санації;
- заходи щодо нормалізації фінансового стану боржника;
- механізм контролю за ходом реалізації плану санації.
За 15 днів до закінчення санації, а також за наявності підстав
для дострокового припинення санації, керуючий повинен надати зборам кредиторів письмовий звіт, до якого додається реєстр вимог кредиторів. Звіт керуючого, розглянутий зборами кредиторів, та протокол зборів кредиторів подаються на затвердження до арбітражного суду. Затвердження арбітражним судом звіту керуючого санацією є підставою для винесення ним ухвали про припинення провадження у справі про банкрутство.
Реструктуризація підприємства - це запровадження організаційно-господарських, фінансово-економічних, правових, технічних заходів спрямованих на реорганізацію підприємства зміну форм власності, управління, організаційно-правової форми, що сприятиме фінансовому оздоровленню підприємства, збільшенню обсягів випуску конкурентоспроможної продукції, підвищенню ефективності виробництва та задоволенню вимог кредиторів. Керуючись таким визначенням, можна розмежувати категорії реструктуризації та реорганізації.
У наукових джерелах, присвячених дослідженню реструктуризації підприємств, залежно від характеру застосовуваних заходів виокремлюють такі форми реструктуризації:
реструктуризація виробництва;
реструктуризація активів;
фінансова реструктуризація;
корпоративна реструктуризація (реорганізація).
Реструктуризація виробництва передбачає зміни в організаційній та у виробничо-господарській сфері підприємства з метою підвищення його рентабельності та конкурентоспроможності. В рамках даного виду реструктуризації можуть здійснюватися такі заходи:
- зміна керівництва підприємства;
- запровадження нових, прогресивних форм та методів управління;
- диверсифікація асортименту продукції;
- поліпшення якості продукції;
- підвищення ефективності маркетингу;
- зменшення витрат на виробництво;
- скорочення чисельності персоналу підприємства.
Реструктуризація активів включає заходи, результатом яких є зміни структури та складу активів балансу. До основних заходів у рамках реструктуризації активів належать такі:
- продаж частини основних засобів;
- продаж зайвого обладнання, запасів сировини та матеріалів тощо;
- продаж окремих підрозділів підприємства;
- реалізація окремих видів фінансових вкладень;
- рефінансування дебіторської заборгованості.
Фінансову реструктуризацію пов’язують зі зміною структури та розмірів власного та позичкового капіталу, а також зі змінами в інвестиційній діяльності підприємства. До основних заходів у рамках фінансової реструктуризації відносять такі:
- реструктуризація заборгованості перед кредиторами;
- одержання додаткових кредитів;
- збільшення статутного капіталу;
- заморожування інвестиційних вкладень.
Найскладнішим видом реструктуризації є корпоративна. Корпоративна реструктуризація пов’язана з реорганізацією підприємства: її наслідком є повна або часткова зміна власника статутного капіталу, створення нових юридичних осіб та (або) організаційно-правової форми організації бізнесу.
За формальними ознаками розрізняють такі три види реорганізації:
- реорганізація, яка спрямована на укрупнення підприємства (злиття, приєднання, поглинання);
- реорганізація, яка спрямована на подрібнення підприємства (поділ, виділення);
- реорганізація без зміни розмірів підприємства (перетворення).
Реорганізація підприємств, які мають кредиторську заборгованість, здійснюється з дотриманням вимог щодо переведення боргу, зокрема:
- переведення боржником свого боргу на іншу особу допускається лише за згодою кредитора;
- новий боржник має право висувати проти вимог кредитора всі заперечення, що випливають з відносин кредитора і первинного боржника;
- поручительство і встановлена третьою особою застава припиняються з переведенням боргу, якщо поручник або заставодавець не виявив згоди відповідати за нового боржника;
- відступлення вимоги і переведення боргу, якщо такі визначалися угодою, укладеною в письмовій формі, можуть бути вчинені також у простій письмовій формі.
Перед здійсненням санаційної реорганізації необхідно провести поглиблений аналіз фінансово-господарського стану підприємства, що перебуває в кризі. Аналіз має базуватися на визначенні основних характеристик діяльності даної юридичної особи. На підставі результатів аналізу висновують про санаційну спроможність підприємства та про доцільність його реорганізації. Ефективність реструктуризації забезпечується тими заходами, які покладено в основу плану реструктуризації. У плані слід відобразити переваги вибраних організаційних форм та методів реструктуризації. У разі реорганізації слід показати, які переваги матиме підприємство через зміну організаційно-правової форми, відокремлення окремих структурних підрозділів чи приєднання інших підприємств.
Санаційний аудит та бюджет
У вітчизняній науково-практичній літературі поняттю «санаційний аудит» досі приділялося дуже мало уваги, оскільки здебільшого економісти не вбачали істотної різниці між звичайним аудитом та аудитом, здійснюваним на підприємствах, що перебувають у фінансовій кризі. З прийняттям Закону України «Про відновлення платоспроможності боржника або визнання його банкрутом», яким передбачена можливість досудової санації, а також санації підприємства і укладання мирової угоди під час провадження справи про банкрутство, питання проведення саме санаційного аудиту підприємств набуває надзвичайної актуальності. Адже рішення санаторів, кредиторів, арбітражного суду щодо застосування процедури санації чи мирової угоди істотно залежить від висновків санаційного аудиту досліджуваного підприємства. Аудит - це незалежна експертиза публічної бухгалтерської та фінансової звітності, іншої інформації щодо фінансово-господарської діяльності суб’єктів господарювання, мета якої - перевірити достовірність їх звітності, визначити повноту та відповідність чинному законодавству здійснюваного обліку та сформувати висновки про реальний фінансовий стан підприємства. Санаційний аудит є окремим напрямком діяльності аудиторських фірм. Він має свої особливості як щодо методів, так і щодо об’єктів та цілей проведення. Характерним для санаційного аудиту є те, що він проводиться на підприємствах, які перебувають у фінансовій кризі. Головна його мета - оцінити санаційну спроможність підприємства на підставі аналізу фінансово-господарської діяльності та наявної санаційної концепції.
Необхідність проведення санаційного аудиту зумовлена тим, що користувачам потрібна інформація про фінансовий стан суб’єкта господарювання та реальність санаційної концепції. Замовниками санаційного аудиту підприємства, яке перебуває у фінансовій кризі, можуть бути:
нинішні та потенційні власники корпоративних прав підприємства (якщо приймається рішення про збільшення статутного капіталу);
андерайтери (якщо вирішується питання про викуп ними корпоративних прав нової емісії);
державні органи (якщо вирішується питання про надання підприємству державної санаційної підтримки).
Санаційний аудит можна розглядати як один з інструментів зменшення до певного рівня інформаційного ризику для інвесторів, кредиторів та інших осіб, які мають намір узяти участь у фінансовій санації підприємства.
Методи санаційного аудиту загалом збігаються з методами контролінгу.
Перш ніж проводити аудит, аудитор має підготувати в письмовому вигляді програму санаційного аудиту, яка визначає процедури, необхідні для досягнення поставлених цілей. Санаційний аудит не слід ототожнювати з причинно-наслідковим аналізом фінансового стану підприємства, який здійснюється під час розробки плану санації і є складовою частиною класичної моделі санації. Незважаючи нате, що в обох випадках використовуються одні й ті самі методи аналізу, а також на схожість цілей, між причинно-наслідковим аналізом та санаційним аудитом існує принципова різниця: у першому випадку йдеться про складову процесу розробки плану санації, у другому - про перевірку достовірності та реальності наведених у плані санації даних.
3.2 Санація підприємств України через створення промислово фінансових груп у системі державного регулювання економіки
Одним з методів комплексного оздоровлення фінансової системи України можна вважати створення промислово-фінансових груп (ПФГ), до складу яких мають залучатись фінансово неспроможні підприємства або фінансово-кредитні установи, що тимчасово потрапили у стан фінансової кризи. В силу сучасного розвитку приватизаційних процесів в економіці України залучення державних підприємств, що знаходяться у фінансовій кризі, на думку авторів, буде успішним і отримає схвалення відповідних державних органів, що здійснюють контролюючу та регуляторну діяльність у сфері запобігання банкрутству підприємств та відносин, що стосуються державного майна. Водночас необхідно зазначити, що промислово-фінансові групи - це угруповання, всередині яких можна перерозподіляти фінансові ресурси на користь перспективних підприємств. Тобто в рамках ПФГ тимчасово вільні грошові кошти на одному підприємстві - суб’єкті групи - можуть скеровуватися на покриття дефіциту в грошових коштах інших підприємств, оскільки рух їх капіталів і швидкість обігу різні. Це дає економію грошових коштів тому, що не залучається ззовні позичковий капітал. Крім цього, тимчасово вільні грошові кошти підприємств уже в ролі банківського капіталу можуть використовуватися для емісії цінних паперів, валютних операцій, надання кредитів тощо. Ефект від об’єднаного використання капіталів (банківського і промислового) значно вищий від результатів їх окремого функціонування.
Формування вітчизняних ПФГ, крім росту конкурентоздатності, може прискорити антикризово-реформаційний розвиток економіки України, активізувати інвестиційний процес, зрушити з місця структурну перебудову, сприяти росту науково-технічного потенціалу країни, вирішити проблему неплатежів та затримки заробітної плати. При відповідній державній промисловій політиці створення ПФГ може стати одним із реальних методів підвищення ефективності підприємництва, подолання депресивної фази кон’юнктури в ринковій економіці, каталізатором концентрації інвестиційних ресурсів у пріоритетних напрямах.
У нашій країні реально існують економічні передумови для створення та функціонування ПФГ у провідних галузях національного виробництва. Виникнення українських промислово-фінансових груп як структур промислово-фінансової інтеграції забезпечуватиме ефективний (за рахунок раціонального використання фінансових ресурсів) і прискорений розвиток науки та промислового виробництва шляхом диверсифікації в напрямах освоєння нових видів продукції та послуг, що гарантують високий розмір прибутку. За умов державної політики ПФГ виступатимуть заходами комплексного і економічного ефективного завантаження потужностей підприємств, які не отримали достатньо замовлень, для державних потреб.
Формування промислово-фінансових груп позитивно вплине на розвиток вітчизняної економіки, що зміцнить Українську державу. Можна виділити такі основні напрями впливу:
- стабілізація виробництва (ПФГ створять сприятливі умови для об’єднання підприємств з технологічними та коопераційними зв’язками; відбудеться завантаження виробничих потужностей з випуску потрібної продукції за рахунок тісних господарських відносин між учасниками);

 -
покращання
інвестиційного
клімату (ПФГ
підвищують
інтеграцію
промислового
і фінансово-кредитного
капіталів, при
цьому ділові
відносини між
учасниками
промислово-фінансової
групи впливають
на покращання
інвестиційного
клімату; ПФГ
для вітчизняних
та закордонних
інвесторів
виступатимуть
надійними
партнерами,
внаслідок чого
зростатимуть
надходження
фінансових
ресурсів у
промисловість
і зменшуватиметься
їх вивезення
за кордон);
- прискорення науково-технічного прогресу (ПФГ сприятиме чіткій стратегічній орієнтації розвитку своїх учасників. Покращання зв’язків у рамках науково-виробничих, виробничо-технологічних комплексів сприятиме проведенню єдиної технічної та інвестиційної політики. При цьому