Порядок использования средств уставного капитала ОАО "РОСАГРОЛИЗИНГ", направляемых на реализацию мероприятий по приоритетному национальному проекту "Развитие АПК"
В случае необходимости ОАО «Росагролизинг» проводит дополнительный анализ по другим группам финансовых показателей:
|
Название |
Формула |
Комментарий |
Реком. значения |
|
ПОКАЗАТЕЛИ ЛИКВИДНОСТИ |
|||
|
Коэффициент абсолютной ликвидности (LR) |
Показывает,
какая доля
краткосрочных
долговых
обязательств
может быть
покрыта за
счет денежных
средств и их
эквивалентов
в виде рыночных
ценных бумаг
и депозитов,
т.е. практически
абсолютно
ликвидными
активами.
|
При расчете показателя используются средние значения переменных за период. | 0.2 - 0.5 |
|
Коэффициент срочной ликвидности (QR) |
Отношение
наиболее ликвидной
части оборотных
средств к
краткосрочным
обязательствам.
Обычно рекомендуется,
чтобы значение
этого показателя
было больше
1. Однако реальные
значения для
российских
предприятий
редко составляют
более 0,7-0,8, что
признается
допустимым.
|
При расчете показателя используются средние значения переменных за период. | 0.3 - 1 |
|
Коэффициент текущей ликвидности (CR) |
Рассчитывается
как частное
от деления
оборотных
средств на
краткосрочные
обязательства
и показывает,
достаточно
ли у предприятия
средств, которые
могут быть
использованы
для погашения
краткосрочных
обязательств.
Согласно
международной
практике, значения
коэффициента
ликвидности
должны находиться
в пределах
от единицы
до двух (иногда
до трех). Нижняя
граница обусловлена
тем, что оборотных
средств должно
быть достаточно,
по меньшей
мере, для погашения
краткосрочных
обязательств,
иначе компания
окажется под
угрозой банкротства.
Превышение
оборотных
средств над
краткосрочными
обязательствами
более чем в
три раза также
является
нежелательным,
поскольку
может свидетельствовать
о нерациональной
структуре
активов.
|
При расчете показателя используются средние значения переменных за период. | 1 - 2 |
|
Чистый оборотный капитал (NWC) |
Разность
между оборотными
активами и
краткосрочными
обязательствами.
Иногда еще
этот показатель
называют "квотой
оборотных
средств".
Оптимальная
сумма чистого
оборотного
капитала зависит
от особенностей
деятельности
компании, в
частности,
от ее масштабов,
объемов реализации,
скорости
оборачиваемости
материальных
запасов и
дебиторской
задолженности.
Недостаток
оборотного
капитала
свидетельствует
о неспособности
предприятия
своевременно
погасить
краткосрочные
обязательства.
Значительное
превышение
чистого оборотного
капитала над
оптимальной
потребностью
свидетельствует
о нерациональном
использовании
ресурсов
предприятия:
например, выпуск
акций или
получение
кредитов сверх
реальной
потребности.
|
При расчете показателя используются средние значения переменных за период. | >0 |
|
ПОКАЗАТЕЛИ СТРУКТУРЫ КАПИТАЛА |
|||
|
Коэффициент финансовой независимости (Equity to Total Assets) |
Характеризует
зависимость
от внешних
займов. Чем
ниже значение
коэффициента,
тем больше
займов у компании,
тем выше риск
неплатежеспособности,
потенциального
возникновения
денежного
дефицита у
предприятия.
|
При расчете показателя используются средние значения переменных за период. | 0,5-0,8 |
|
Суммарные обязательства к активам (TD/TA) |
Демонстрирует,
какая доля
активов финансируется
за счет заемных
средств, независимо
от источника.
|
При расчете показателя используются средние значения переменных за период. | 0,2 - 0,5 |
|
Суммарные обязательства к собственному капиталу (TD/EQ) |
Характеризует
зависимость
от внешних
займов. Чем
выше значение
коэффициента,
тем больше
займов у компании,
тем выше риск
неплатежеспособности.
Высокое значение
коэффициента
отражает также
потенциальную
опасность
возникновения
у предприятия
дефицита денежных
средств. Интерпретация
этого показателя
зависит от
многих факторов:
средний уровень
этого коэффициента
в других отраслях,
доступ компании
к дополнительным
долговым
источникам
финансирования.
|
При расчете показателя используются средние значения переменных за период. | 0,5 - 0,8 |
|
Долгосрочные обязательства к активам (LTD/TA) |
Демонстрирует,
какая доля
активов предприятия
финансируется
за счет долгосрочных
займов.
|
При расчете показателя используются средние значения переменных за период. | |
|
Долгосрочные обязательства к необоротным активам (LTD/FA) |
Демонстрирует,
какая доля
основных средств
финансируется
за счет долгосрочных
займов. Иногда
рассчитывают
аналогичный
по смыслу обратный
коэффициент,
показывающий
долю собственного
капитала в
финансировании
основных средств.
|
При расчете показателя используются средние значения переменных за период. | |
|
Коэффициент покрытия процентов или коэффициент защищенности долга (TIE), раз |
Показывает,
сколько раз
в течение
отчетного
периода компания
заработала
средства для
выплаты процентов
по займам.
|
При расчете показателя используются средние значения переменных за период. | от 6 до 8 в зависимости от отрасли |
|
ПОКАЗАТЕЛИ РЕНТАБЕЛЬНОСТИ |
|||
|
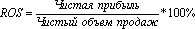
Рентабельность продаж (ROS), % |
Демонстрирует
долю чистой
прибыли в объеме
продаж предприятия
|
При расчете показателя используются средние значения переменных за период. | |
|
Рентабельность собственного капитала (ROE), % |
Позволяет
определить
эффективность
использования
капитала,
инвестированного
собственниками
предприятия.
|
При расчете показателя используются средние значения переменных за период. | |
|
Рентабельность текущих активов (RCA), % |
Демонстрирует
возможности
предприятия
в обеспечении
достаточного
объема прибыли
по отношению
к используемым
оборотным
средствам
компании. Чем
выше значение
этого коэффициента,
тем более
эффективно
используются
оборотные
средства.
|
При расчете показателя используются средние значения переменных за период. | |
|
Рентабельность внеоборотных активов (RFA), % |
Демонстрирует
способность
предприятия
обеспечивать
достаточный
объем прибыли
по отношению
к основным
средствам
компании. Чем
выше значение
данного коэффициента,
тем более
эффективно
используются
основные средства.
|
При расчете показателя используются средние значения переменных за период. | |
|
Рентабельность активов (Рентабельность инвестиций) (ROI), % |
|
При расчете показателя используются средние значения переменных за период. | |
|
ПОКАЗАТЕЛИ ДЕЛОВОЙ АКТИВНОСТИ |
|||
|
Оборачиваемость рабочего капитала (NCT), раз |
Показывает,
насколько
эффективно
компания
использует
инвестиции
в оборотный
капитал и как
это влияет
на рост продаж.
Чтобы получить
количество
дней, необходимо
умножить значение
коэффициента
на 365. Чем выше
значение этого
коэффициента,
тем более
эффективно
используется
предприятием
чистый оборотный
капитал.
|
Расчет производится только для периода в один год, при этом используется суммарная выручка от реализации продукции (услуг) за текущий год и среднее значение чистого рабочего капитала за текущий год. | |
|
Оборачиваемость основных средств (FAT), раз |
Характеризует
эффективность
использования
имеющихся в
его распоряжении
основных средств.
Чем выше значение
коэффициента,
тем более
эффективно
предприятие
использует
основные средства.
Низкий уровень
фондоотдачи
свидетельствует
о недостаточном
объеме продаж
или о слишком
высоком уровне
капитальных
вложений. Однако
значения данного
коэффициента
сильно отличаются
друг от друга
в различных
отраслях. Также
значение данного
коэффициента
сильно зависит
от способов
начисления
амортизации
и практики
оценки стоимости
активов. Таким
образом, может
сложиться
такая ситуация,
когда показатель
оборачиваемости
основных средств
будет выше
на предприятии,
которое имеет
изношенные
основные средства.
|
Расчет производится только для периода в один год, при этом используется суммарная выручка от реализации продукции (услуг) за текущий год и среднее значение суммы внеоборотных активов за текущий год. | |
|
Оборачиваемость активов (TAT), раз |
Характеризует эффективность использования компанией всех имеющихся в ее распоряжении ресурсов, независимо от источников их привлечения. Данный коэффициент показывает, сколько раз за год совершается полный цикл производства и обращения, приносящий соответствующий эффект в виде прибыли. Этот коэффициент также сильно варьируется в зависимости от отрасли.
|
Расчет производится только для периода в один год, при этом используется суммарная выручка от реализации продукции (услуг) за текущий год и среднее значение суммы всех активов за текущий год. | |
|
Оборачиваемость запасов (ST), раз |
Отражает
скорость
реализации
запасов. Для
расчета коэффициента
в днях необходимо
365 дней разделить
на значение
коэффициента.
В целом, чем
выше показатель
оборачиваемости
запасов, тем
меньше средств
связано в этой
наименее ликвидной
группе активов.
Особенно актуально
повышение
оборачиваемости
и снижение
запасов при
наличии значительной
задолженности
в пассивах
компании.
|
||
|
Оборачиваемость дебиторской задолженности (Период погашения дебиторской задолженности (CP), дн |
Показывает
среднее число
дней, требуемое
для взыскания
задолженности.
Чтобы получить
количество
дней, необходимо
умножить значение
коэффициента
на 365. Чем меньше
это число, тем
быстрее дебиторская
задолженность
обращается
в денежные
средства, и,
следовательно,
повышается
ликвидность
оборотных
средств предприятия.
Высокое значение
коэффициента
может свидетельствовать
о трудностях
с взысканием
средств по
счетам дебиторов.
|
Расчет производится только для периода в один год, при этом используется суммарная выручка за год и среднее значение дебиторской задолженности за текущий год. | |
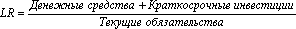
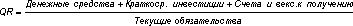
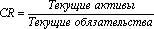
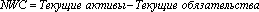
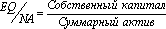
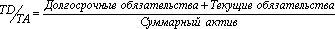
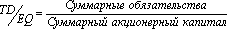
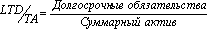
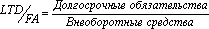
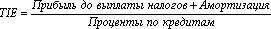
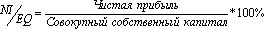
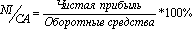
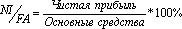
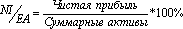
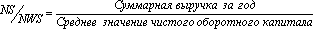
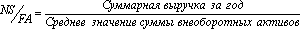
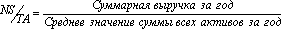
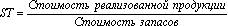
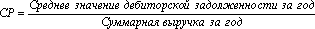
Результаты комплексного анализа финансово-хозяйственной деятельности предприятия оформляются в виде Заключения по установленной форме, включающей в себя:
Реквизиты Сельхозтоваропроизводителя.
Аналитическая часть:
Анализ валюты баланса сельхозтоваропроизводителя.
Анализ величины чистых активов сельхозтоваропроизводителя.
Анализ выручки сельхозтоваропроизводителя.
Анализ величины дебиторской и кредиторской задолженности сельхозтоваропроизводителя.
Анализ показателей прибыли сельхозтоваропроизводителя по отчетным датам.
Анализ финансовой устойчивости сельхозтоваропроизводителя.
Анализ дополнительных групп финансовых показателей (при необходимости дополнительного анализа).
Выводы:
Позитивные факторы.
Негативные факторы.
Рекомендации по предполагаемому гарантийному обеспечению.
Заключение составляется в двух экземплярах и содержит перечень положительных и негативных факторов, которые являются существенными для данной компании, а также рекомендации по возможности работы с компанией.