Проект реструктуризации предприятия
| № п/п | Сфера деятельности предприятия |
Оценка (5 баллов) |
| 1. | Производство | |
| Производственные возможности и мощности | 3,0 | |
| Выгодность размещения производств | 5,0 | |
| Универсальность оборудования | 3,2 | |
| Степень использования оборудования | 5,0 | |
| Уровень обслуживания оборудования | 5,0 | |
| Обеспеченность рабочей силой | 5,0 | |
| Уровень подготовки кадров | 5,0 | |
| Производительность труда | 5,0 | |
| Обеспеченность сырьем | 5,0 | |
| Уровень производственных издержек | 4,2 | |
| Управление запасами | 5,0 | |
| Качество продукции | 5,0 | |
| Система управления качеством | 5,0 | |
| Эффективность планирования и осуществления производства | 3,0 | |
| Средний балл | 4,53 | |
| 2. | Технология | |
| Возраст технологии | 3,0 | |
| Возраст отдельного процесса | 3,0 | |
| Возможность инноваций в производственной сфере | 1,2 | |
| Инженерный потенциал | 4,1 | |
| Патенты на товары и процессы | 3,0 | |
| Управление и развитость НИОКР | 2,1 | |
| Уровень расходов на НИОКР | 2,1 | |
| Средний балл | 2,64 | |
| 3. | Организация | |
| Организационная структура | 4,0 | |
| Эффективность структуры управления | 3,8 | |
| Расходы на систему управления | 4,0 | |
| Коммуникационные процессы и эффективность взаимодействия | 3,5 | |
| Скорость и эффективность получения информации | 3,3 | |
| Время реагирования на производственный сбой | 3,5 | |
| Информационная система управления | 3,7 | |
| Компетентность служащих | 4,5 | |
| Оснащенность офисов | 4,0 | |
| Организационная культура | 4,0 | |
| Возможность продвижения по карьерной лестнице | 4,0 | |
| Возраст управленцев | 4,1 | |
| Техническая оснащенность руководителей | 4,5 | |
| Средний балл | 4,21 | |
| 4. | Финансы и планирование | |
| Рентабельность | 3,5 | |
| Выручка на одного работника | 3,1 | |
| Доступность кредита | 4,5 | |
| Обеспеченность капиталом | 5,0 | |
| Ликвидность | 4,5 | |
| Платежеспособность | 4,8 | |
| Оборачиваемость денежных средств и запасов | 4,5 | |
| Система стратегического планирования | 3,5 | |
| Система оперативного планирования | 3,8 | |
| Управление потоками наличности | 3,9 | |
| Эффективность бухгалтерского учета | 4,2 | |
| Система формирования информационной базы для анализа издержек по видам продукции | 3,9 | |
| Средний балл | 4,10 | |
| 5. | Маркетинг | |
| Доля рынка | 4,6 | |
| Качество товара | 4,8 | |
| Разнообразие ассортимента | 4,6 | |
| Сбытовая сеть | 4,7 | |
| Количество торговых представителей | 4,0 | |
| Подготовка торговых представителей | 4,0 | |
| Послепродажное обслуживание потребителей | 3,0 | |
| Эффективность рекламы | 2,5 | |
| Рыночное исследование и разработки | 3,8 | |
| Уровень запасов готовой продукции | 4,0 | |
| Оперативность поставок | 4,5 | |
| Ритмичность поставок | 4,0 | |
| Уровень торговых наценок | 4,2 | |
| Средний балл | 4,05 | |
| 6. | Кадры | |
| Эффективность системы найма | 3,1 | |
| Эффективность системы обучения | 4,2 | |
| Эффективность взаимодействия менеджеров и рабочих | 3,5 | |
| Компетентность и подготовка высшего руководства | 4,0 | |
| Обеспеченность порядка преемственности должностей | 4,2 | |
| Потеря квалификации специалистов | 3,3 | |
| Средний балл | 3,72 | |
Из проведенного анализа видно, что потенциал на предприятии ОАО "БелАЦИ" лучше всего развит в производственной и организационной сферах. Потенциалы маркетинга и финансового планирования находятся на втором месте, а на предпоследнем месте кадровый потенциал. Технология на предприятии развита очень плохо, о чем свидетельствует последнее место.
2.3.12 Анализ ведения бухгалтерского учета
Ответственность за организацию бухгалтерского учета, соблюдение законодательства при выполнении хозяйственных операций несет директор организации. Бухгалтерский учет осуществляется бухгалтерией организации, возглавляемой главным бухгалтером ОАО "БелАЦИ". Требования главного бухгалтера по документальному оформлению хозяйственных операций и предоставлению в бухгалтерскую службу документов и сведений обязательны для всех работников организации. Без подписи главного бухгалтера документы не принимаются к исполнению, за исключением случаев, когда имеется письменное распоряжение генерального директора организации.
Бухгалтерский учет осуществляется бухгалтерской службой как самостоятельным структурным подразделением, возглавляемым главным бухгалтером.
Учетную политику организации формирует главный бухгалтер на основе ПБУ 1/98 "Учетная политика организации" и утверждает руководитель организации.
Учетная политика ОАО "БелАЦИ" предполагает, что на данном предприятии используется смешанный подход к установлению правил постановки бухгалтерского учета, заключающийся в централизованном установлении основополагающих принципов и правил бухгалтерского учета, обеспечивающих доступность и полезность финансовой информации, которые корректируются с учетом специфики деятельности предприятия в доступных рамках.
Бухгалтерский учет на предприятии ведется автоматизированными средствами программы "1С-Предприятие".
На бухгалтерию возлагается ведение своевременного и достоверного учета, формирования полной и достоверной информации о деятельности, имущественном положении Общества, необходимой для контроля за соблюдением действующего законодательства, за рациональным использованием материальных, трудовых и финансовых ресурсов в соответствии с утвержденными нормами, нормативами и сметами, предотвращающих негативное явление в деятельности Общества, осуществление строжайшего режима экономии.
Бухгалтерия состоит из семи человек, то есть из главного бухгалтера, заместителя главного бухгалтера, бухгалтера по заработной плате; из двух бухгалтеров по материалам; бухгалтера-кассира. Два человека имеют среднее специальное образование, остальные - высшее. Текучесть кадров очень низкая, практически у всех работников стаж работы более 10 лет (в области ведения бухгалтерского учета).
Для осуществления расчетов наличными деньгами предприятие имеет кассу и соблюдает требования, установленные Порядком ведения кассовых операций в Российской Федерации.
Ведение кассовых операций в ОАО "БелАЦИ" осуществляется в соответствии с требованиями Порядка ведения кассовых операций в Российской Федерации.
Главный бухгалтер обязан:
1. Осуществлять правильную и рациональную организацию бухгалтерского учета на основе оперативного руководства конкретными участками бухгалтерской службы (участком по учету материальных ценностей, участком по учету заработной платы).
2. Составлять сметы доходов и расходов по внебюджетной деятельности, штатное расписание.
3. Вести аналитический учет кассовых и фактических расходов согласно мо №-1,2,4,5,6,8,9,10,13.
4. Разрабатывать выписки расчетного счета и составлять мо №-2.
5. Составлять мо №-6 "Расчетными с прочими дебиторами и кредиторами".
6. Вести аналитический учет поступлений внебюджетных средств по видам поступлений (Обучение, аренда. .).
7. Составлять отчет по использованию внебюджетных средств.
8. Составлять отчеты по налогам и внебюджетным фондам, согласно действующему законодательству. Своевременно представлять их в налоговую инспекцию.
9. Участвовать в проведении инвентаризации основных средств, малоценного инвентаря, материалов и драг, металлов.
Главный бухгалтер имеет право:
1. Требовать от структурных подразделений предприятия своевременного предоставления в бухгалтерию документов и сведений, необходимых для составления бухгалтерских отчетов.
11. Требовать от всех работников бухгалтерии своевременного и качественного исполнения своих обязанностей.
12. Следить за исполнением сроков сдачи бухгалтерских отчетов по участкам бухгалтерии для своевременного составления бухгалтерского баланса.
Глава 3. Предложения по реструктуризации
1. Основная цель реструктуризации - повышение эффективности работы предприятия.
2. Задачи реструктуризации:
поиск внутренних резервов предприятия
поиск внутренних материальных и финансовых ресурсов
выявление наиболее перспективных направлений деятельности предприятия, соответствующих стратегии и конкурентной позиции предприятия
поиск возможности получения кредита для осуществления финансово-хозяйственной деятельности предприятия.
Этапы проведения реструктуризации:
1. Проведение комплексного состояния предприятия. Анализ был осуществлен в пункте 2.3., настоящей работы.
2. Выявление внутренних резервов и возможностей экономии материально-технических ресурсов.
По данным анализа финансово-хозяйственной деятельности на предприятии ОАО "БелАЦИ" были выявлены следующие недостатки:
уменьшалась численность персонала.
прослеживается не эффективная система сбыта, т.к объем продаж в 2004 г. по сравнению с 2003 г. увеличивается не значительно.
Большое влияние на финансовое положение предприятия оказывают трудовые ресурсы предприятия.
Представим их изменение в таблице 3.1
Таблица 3.1
Анализ использования трудовых ресурсов
| № п/п | Наименование показателя |
Порядок расчета | Абс. значения | Изменение | |
| 2003 г. | 2004 г. | ||||
| 1. | Среднегодовая численность работников, чел. | Х | 1327 | 1267 | -60 |
| 2. | Объем продаж продукции в сопоставимых ценах, т. р. | Х | 920340 |
799214,01 |
121125,99 |
| 3. | Отработано часов одним работником за год в среднем |
Колич. раб дней*Продолж. смены |
1987,5 |
2054 |
66,5 |
| 4. | Среднегодовая выработка одного работника, т. р. /чел. |
пункт 2 /пункт 1 |
693,55 |
630,79 |
63,55 |
| 5. | Среднечасовая выработка одного работника, р. /чел. |
пункт 1/ (пункт 1 *пункт 3) |
0,35 |
0,31 |
0,04 |
| 6. | Трудоемкость одного рубля продукции, час/р. |
пункт 1/ пункт 5 |
2,85 | 3,22 | 0,37 |
| 7. | Экономия (перерасход) трудовых ресурсов, чел. | Ср. числ. (пр. г) - (Ср. числ. (пр. г) *1,06) | 16,02 |
||
После проведения анализа по трудовым ресурсам видно, обеспеченность предприятия и его структурных подразделений трудовыми ресурсами снижается. Повышается текучесть кадров, так же не выявляется резерв трудовых ресурсов у предприятия, что не обеспечивает эффективное его использование.
Из приведенной выше таблицы так же следует, что снижается среднегодовая и среднечасовая выработка одного рабочего, увеличивается трудоемкость одного рубля. Происходит явный перерасход трудовых ресурсов.
Достаточная обеспеченность предприятия нужными трудовыми ресурсами, их рациональное использование, высокий уровень производительности труда имеет большое значение для увеличения объемов продукции и повышении эффективности производства.
От обеспеченности предприятия трудовыми ресурсами зависит, и эффективности их использования зависят объем и своевременность выполнения работ, эффективность использования оборудования и как результат объем производства продукции, ее себестоимость, прибыль и ряд других экономических показателей.
Особое внимание в данном направлении следует уделить таким вопросам, как увеличение численности персонала для повышения эффективности работы предприятия. Для этого необходимо детально изучить причины увольнения работников (по собственному желанию, сокращению кадров и т.д.). Предположение о том, что была внедрена новая техника на предприятии, из-за которой произошло усовершенствование технологии и, как, следствие, увеличение производительности труда, после анализа состояния основных средств, не оправдалось.
Одно из предложений для увеличения численности персонала - это совершенствование системы мотивации труда.
Второй недостаток - это не эффективная работа отдела сбыта. Для этого предлагается создать на предприятии отдел маркетинга, который бы непосредственно занимался продвижением продукции ОАО "БелАЦИ".
Обострение конкурентной борьбы на рынке промышленности строительных материалов объективно повышает востребованность маркетинга как основного инструмента исследования рынка. Операторы данного рынка в целом осознают полезность маркетинга как практического инструмента для успешного бизнеса.
Функции отдела маркетинга: изучение рынка, его проблем и перспектив; проведение мероприятия по стимулированию сбыта (всевозможные рекламы, выставки).
Отдел так же может выполнять следующую работу - устанавливать цену на продукцию, в зависимости от положения на рынке и предпочтения у потребителей. А это предполагает, применение на рынке в качестве конкурентоспособных факторов - качество товара и работ (упаковка, сервисное обслуживание, соблюдение договорных обязательств и надежность поставок товаров).
Численность персонала отдела маркетинга предполагается установить в размере 5 человек.
Так же отдел маркетинга на предприятии должен будет занимается разработкой ассортиментной и товарной политик. Так как отдел сбыта ОАО "БелАЦИ" выполняет данную функцию не эффективно.
Бедующими возможными достоинствами отдела маркетинга на предприятии ОАО "БелАЦИ", должны быть:
1. способность быстро реагировать на требования рынка;
2. возможность координировать различные затраты по данному товару.
Недостаток данного направления реструктуризации: большие затраты на создание отдела маркетинга.
3. Детальная проработка возможностей сокращения дебиторской задолженности на предприятии.
Дефицит денежных средств в экономике России и неплатежеспособность многих предприятий обусловили приоритетность систематической работы с дебиторами в деятельности финансистов и бухгалтеров. По общему признанию руководителей и специалистов российских компаний проблема управления дебиторской задолженностью в значительной степени усложнена еще и несовершенством законодательной и нормативной базы в части востребования задолженности.
Управление дебиторской задолженностью состоит в выработке и реализации политики цен и коммерческих (товарных) кредитов, направленной на ускорение взыскания долгов и снижение риска неплатежей.
Необходимость правильного управления уровнем дебиторской задолженности определяется не только стремлением к максимизации денежных потоков предприятия, но и желанием снизить затраты фирмы, возникающие из-за того, что любое увеличение дебиторской задолженности должно быть профинансировано каким-либо способом: за счет роста внешних заимствований (средств кредиторов или краткосрочных кредитов банков) или за счет собственной прибыли.
Дебиторская задолженность - это сумма требований, предъявляемых предприятием к своим дебиторам на определенную дату. Дебиторы - юридические и физические лица, которые имеют задолженность перед данным предприятием.
Таблица 3.2
Дебиторская задолженность, тыс. руб.
| Показатель | 2003 г. | 2004 г. | Изменение |
| Краткосрочная - всего | 23752 | 31143 | 7391 |
|
в том числе расчеты с покупателями и заказчиками |
10413 | 20654 | 10241 |
| авансы выданные | 0 | 0 | 0 |
| прочая | 13339 | 10489 | -2850 |
| Долгосрочная - всего | 9613 | 8627 | -986 |
|
в том числе расчеты с покупателями и заказчиками |
9613 | 8627 | -986 |
| авансы выданные | 0 | 0 | |
| прочая | 0 | 0 | |
| Итого | 33365 | 39770 | 6405 |
Анализ и контроль дебиторской задолженности можно осуществлять с помощью абсолютных и относительных показателей в динамике, важнейшие среди которых следующие.
1. Коэффициент оборачиваемости дебиторской задолженности - Выручка от реализации/Дебиторская задолженность:
(2003 г) =920340/33365=27,57
(2004 г) =1038179/39770=26,10
Произошло замедление оборачиваемости дебиторской задолженности, это отрицательная тенденция.
2. Период погашения дебиторской задолженности - 365 дней/ Коэффициент оборачиваемости дебиторской задолженности
(2003 г) =365/27,57=13,24
(2004 г) =365/26,10=13,98
Период погашения дебиторской задолженности, в принципе, не изменился.
3. Доля дебиторской задолженности - Дебиторская задолженность/Оборотные активы:
(2003 г) =33365/153854=21,69
(2004 г) =39770/149619=26,58
Снижение доли дебиторской задолженности свидетельствует о снижении ликвидности оборотных активов предприятия.
В конечном итоге, сделаем анализ, что в 2004 г. дебиторская задолженность увеличивается на 6405 тыс. руб., то есть с 33365 тыс. руб. до 39770 тыс. руб. Это, конечно, отрицательный фактор.
Меры по ликвидации дебиторской задолженности:
1. анализ и оценка ликвидности дебиторской задолженности;
2. взыскание дебиторской задолженности;
проведение зачета взаимных долговых обязательств с контрагентами.
4. Коэффициент соотношения между дебиторской и кредиторской задолженностями - Дебиторская задолженность/Кредиторская задолженность
Для этого составим таблицу с данными по кредиторской задолженности.
Таблица 3.3
Кредиторская задолженность, тыс. руб.
| Показатель | 2003 г. | 2004 г. | Изменение |
| Краткосрочная - всего | 45720 | 16838 | -28882 |
|
в том числе расчеты с поставщиками и подрядчиками |
28058 | 13375 | -14683 |
| авансы полученные | 3897 | 0 | -3897 |
| расчеты по налогам и сборам | 1861 | 807 | -1054 |
| кредиты | 10000 | 0 | -10000 |
| займы | 0 | 0 | 0 |
| прочая | 1904 | 2656 | 752 |
| Долгосрочная - всего | 0 | 0 | 0 |
|
в том числе займы |
0 | 0 | 0 |
| Итого | 45720 | 16885 | -28835 |
(2003 г) =33365/45720=0,73
(2004 г) =39770/16885=2,35
Повышение коэффициента соотношения между дебиторской и кредиторской задолженностями, носит положительный характер, так как у предприятия уменьшается в 2004 г. сумма кредиторской задолженности
Если кредиторская задолженность превышает дебиторскую, то предприятие эффективно использует средства, то есть привлекает денежных ресурсов в оборот больше, чем отвлекает из него, так считают многие экономисты. Бухгалтеры относятся к данному явлению негативно, потому что кредиторскую задолженность предприятие обязано погашать независимо от состояния расчетов с дебиторами. В мировой учетно-аналитической практике сопоставление дебиторской и кредиторской задолженности также признается правомерным. При этом сумма превышения расчетов с кредиторами по товарным операциям над дебиторской задолженностью считается дополнительным источником краткосрочного финансирования оборотных активов компании.
4. Проработка целесообразности и возможности реструктуризации имущественного комплекса.
Предприятие - это имущественный и производственно-экономический комплекс, используемый для осуществления предпринимательской деятельности.
У предприятия ОАО "БелАЦИ" имеются неиспользуемые земельные участки, которые оно могло бы сдать в аренду.
Меры по повышению эффективности использования имущества:
1. Проведение полной инвентаризации имущества и обязательств предприятия;
2. Анализ состояния имущества предприятия и основных направлений его использования;
3. Меры по оптимизации налогооблагаемой базы (снижение расходов по уплате налога на имущество):
а) рыночная оценка имущества компании;
б) вывод из состава налогооблагаемой базы неиспользуемых и излишних активов, включая земельные участки.
5. Проработка возможности и наиболее реальных перспектив развития предприятия.
У ОАО "БелАЦИ" основной вид деятельности - это производство асбестоцементных изделий.
Для повышения своего технологического уровня планируется ввести в производство новую продукцию: цементно-песчаную черепицу.
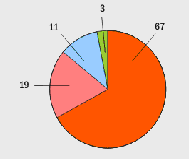
Данный проект выбран, потому что сегодня на Западе в новом строительстве и ремонте натуральная черепица занимает 86% (67% цементно-песчаная черепица и 19% керамическая), металлочерепица - 3%, другие кровельные материалы - 11%.
Диаграмма 3.1 Потребление цементно-песчаной черепицы на Западе
С 1998 г. потребление цементно-песчаной черепицы в России ежегодно увеличивается на 30%.
Данный проект предполагает закупку нового оборудования с привлечением дополнительной рабочей силы и с использованием имеющихся производственных площадей.
Оборудование для производства цементно-песчаной черепицы производится в Италии, Швеции и Англии. Единственные производители такого оборудования в СНГ, которое является аналогом западноевропейских образцов, является Южно-Уральская промышленная.
В ближайшее время цементно-песчаная черепица заменит стремительно теряющую популярность металлочерепицу, потому что стоимость первой в 0,3 раза ниже стоимости последней.
Черепица может применяться для каменных, кирпичных, деревянных построек, как при новом строительстве, так и при реконструкции. Современная черепица, как керамическая, так и цементно-песчаная, позволяет выполнять скатные крыши любой сложности от обычных двускатных до самой сложной конфигурации - вальмовые, щипцовые, шатровые с мансардными и слуховыми окнами - круглые башенки с коническими формами. На крыше можно выстроить углы или дугообразные формы, стрехи, желоба.
Данный проект перспективен для предприятия ОАО "БелАЦИ", так как он позволит повысить рентабельность предприятия.
6. Разработка предложений по оптимизации системы управления предприятием.
Разработка системы управления предприятием направлена на максимально эффективное достижение сформулированных целей и задач. Формирование общей управляющей системы на предприятии выражает процесс целенаправленных действий, по созданию эффективной системы управления включая технологию учета, планирования и контроля за движением денежных средств и финансовых результатов.
Организационная структура, существующая на предприятии, является, наиболее оптимальной и реструктуризации, подвергаться не будет.
7. Проработка целесообразности и возможности привлечения внешнего финансирования для обеспечения текущей финансово-хозяйственной деятельности предприятия.
Заемный капитал - это кредиты, займы, кредиторская задолженность. От того, как размещен капитал, в каких сферах и видах деятельности он используется, во многом зависит эффективность работы предприятия и его финансовое положение.
Привлечение заемных средств в оборот предприятия - явление нормальное. Это содействует временному улучшению финансового состояния при условии, что они не замораживаются на продолжительное время в обороте и своевременно возвращаются. В противном случае может возникнуть просроченная кредиторская задолженность, что в конечном итоге приводит к выплате штрафов и ухудшению финансового положения.
ОАО "БелАЦИ" требуется привлечение кредита, в размере 1600000 рублей, для осуществления прибыльного, инновационного проекта (п.5), способного принести предприятию высокий доход, а также являющегося одним из резервов финансового оздоровления предприятия.
8. Основные предложения по результатам, выполненных предшествующих этапов работы.
Таблица 3.4
|
Направления реструктуризации (элементы анализа) |
Мероприятия |
| 1. Оптимальное управление численностью персонала |
1. Совершенствование системы мотивации труда 2. Создание резерва трудовых ресурсов |
| 2. Эффективное управление сбытом |
1. Создание отдела маркетинга 2. Усовершенствование разработок ассортиментной и товарной политик |
| 3. Оптимальной снижение дебиторской задолженности |
1. Анализ и оценка ликвидности дебиторской задолженности 2. Взыскание дебиторской задолженности 3. Проведение зачета взаимных долговых обязательств с контрагентами |
| 4. Повышение эффективности использования имущественного комплекса |
1. Анализ состояния имущества предприятия и основных направлений его использования 2. Проведение полной инвентаризации имущества и обязательств предприятия 3. Оптимизация налогооблагаемой базы (снижение расходов по уплате налога на имущество). |
| 5. Производство нового вида продукции: цементно-песчаной черепицы | 1. Закупка новой линии для производства цементно-песчаной черепицы |
| 6. Привлечение заемных средств для осуществления нового проекта | Привлекается кредит в размере 1600000 руб. |
Заключение
В результате структурного и комплексного анализа финансово-хозяйственной деятельности ОАО "БелАЦИ" были выявлены следующие недостатки:
1. Уменьшение трудовых ресурсов в 2004 г. по сравнению с 2003 г.
2. Не эффективная система сбыта.
Проанализированы и выявлены сильные стороны:
1. Высокий уровень производства продукции.
2. Относительно высокое качество продукции, постоянное его улучшение.
3. Отлаженное партнерство с поставщиками.
4. Достаточное количество собственных оборотных средств.
5. Высокая квалификация кадров.
Предложены новые возможности его развития:
1. Повышение имиджа фирмы.
2. Обновление и модернизация оборудования.
3. Выход на новые рынки.
4. Заинтересованность партнеров в сотрудничестве.
5. Развитие сервисных услуг.
В данной работе предложены меры по устранению недостатков, т.е. предложения по реструктуризации. Основными, из которых являются: совершенствование системы мотивации труда; создание резерва трудовых ресурсов; создание отдела маркетинга; усовершенствование разработок ассортиментной и товарной политик; анализ и оценка ликвидности дебиторской задолженности; взыскание дебиторской задолженности; проведение зачета взаимных долговых обязательств с контрагентами; оптимизация налогооблагаемой базы (снижение расходов по уплате налога на имущество); закупка новой линии для производства цементно-песчаной черепицы.
В результате все предложенные выше мероприятия приведут предприятие к более эффективной работе и повысят его стоимость.