Оценка базы отдыха с целью продажи
- Ставка рефинансирования ЦБ РФ. Ставка рефинансирования - процентная ставка, которую использует Центральный банк при предоставлении кредитов коммерческим банкам в порядке рефинансирования. Данная ставка могла бы по своей экономической сущности применяться, пожалуй, только при оценке кредитно-финансовых институтов, а также ставка рефинансирования является инструментом денежно-кредитной политики Центрального банка и, следовательно, используется последним для целенаправленного воздействия на финансово-банковскую сферу и далеко не всегда отражает реальную ситуацию, сложившуюся на рынке.
- Государственные облигации РФ. Государственные облигации РФ представлены рублевыми и валютными финансовыми инструментами. События августа 1998 г. (дефолт) значительно снизили доверие к рублевым облигациям, поэтому в настоящий момент их достаточно сложно рассматривать в качестве безрисковых вложений.
- Валютные облигации РФ представлены двумя видами: внутренним (ОВВЗ) и внешние (еврооблигации). На практике чаще всего применяют именно эту ставку, учитывая долгосрочность.
Таким образом, в качестве безрисковой ставки в расчетах используется ставка доходности к погашению по долгосрочным облигациям федерального займа, которая составляет 6,83 %.
Определение премии за риск инвестирования в различные объекты недвижимости.
Риски вложения в объект недвижимости подразделяются на два вида. К первому относятся сиетематические и несистематические риски, ко второму - статичные и динамичные. На рынке в целом пре обладающим является систематический риск. Стоимость конкретной приносящей доход собственности может быть связана с экономическими и институциональными условиями на рынке. Примеры такого вида риска: появление излишнего числа конкурирующих объектов, уменьшение занятости населения связи с закрытием градообразующего предприятия, введение в действие природоохранных ограничений установление ограничений на уровень арендной платы. Несистематический риск - это риск, связанный конкретной оцениваемой собственностью и независимый от рисков, распространяющихся на сопоставимые объекты. Например: трещины в несущих элементах, изъятие земли для общественных нужд, не уплата арендных платежей, разрушение сооружение пожаром и/или развитие поблизости от данной объекта несовместимой с ним системы землепользования. Статичный риск - это риск, который можно рассчитать и переложить на страховые компании, динамический риск может быть определен как "при быль или потеря предпринимательского шанса и экономическая конкуренция". Расчет премии за риск представлен в Таблице «Факторы риска, влияющие на объект недвижимости».
Определение премии за низкую ликвидность
Премия за низкую ликвидность, есть поправка на длительность экспозиции при продаже объектов недвижимости.
Данная премия вычисляется по формуле:
 (17)
где: П- премия за низкую ликвидность;
Rб - безрисковая ставка;
L- период экспозиции (в месяцах);
Q- общее количество месяцев в году.
На дату проведения оценки поправка на низкую ликвидность принимается равной 3,25%, что соответствует трем месяцам экспонирования объекта.
Определение премии за инвестиционный менеджмент
Премию за инвестиционный менеджмент Специалисты оценивают на уровне 3%.
Определение нормы возврата капитала
Объект недвижимости имеет конечный (ограниченный) срок экономической жизни (срок, в течение которого эксплуатация объекта является физически возможной и экономически выгодной). Доходя приносимый объектом недвижимости, должен возмещать потерю объектом своей стоимости к конца срока его экономической жизни. Количественно величина дохода, необходимого для такого возмещения, выражается через норму возврата капитала.
Существует три способа расчета нормы возврата капитала:
4. Прямолинейный возврат капитала (метод Ринга): предполагает возврат капитала равными частями в течение срока владения активом, норма возврата в этом случае представляет собой ежегодную долю первоначального капитала, отчисляемую в беспроцентный фонд возмещения.
5. Возврат капитала по фонду возмещения и безрисковой ставке процента (метод Хоскольда): предполагает, что фонд возмещения формируется по минимальной из возможных ставок – «безрисковой» ставке.
6. Возврат капитала по фонду возмещения и ставке дохода на инвестиции (метод Инвуда) предполагает, что фонд возмещения формируется по ставке процента, равной норме дохода на инвестиции (ставке дисконтирования).
Срок экономической жизни, принимается равным 30 лет, в соответствии со средним сроком допроведения капитального ремонта (определено на основании ВСН 58-88 (р)).
ГЛАВА 2. ПРАКТИЧЕСКИЙ РАСЧЕТ БАЗЫ ОТДЫХА
2.1 Характеристика объекта оценки
ПЕРЕЧЕНЬ ОБЪЕКТОВ ОЦЕНКИ
Список объектов оценки
Таблица 1
| Адрес | |
| Удобство подъездных путей | 1 |
| Окружающая застройка | Базы отдыха, дачные участки. |
| Территориально-экономическая зона г. Астрахани | 33 |
| Площадь земельного участка, кв. м. | 56310 |
| Право на земельный участок | Право постоянного пользования |
Таблица 2
| Домик с верандой (литер 1-25) | |
| Общая характеристика здания | |
| Функциональное назначение здания | Жилое |
| Количество | 25 штук |
| Общая площадь здания, кв. м.: | 12,1 |
| Вспомогательные площади, кв.м.: | - |
| Основные площади, кв. м. | 12,1 |
| Конструктивные характеристики здания | |
| Количество этажей в здании | 1 этаж |
| Группа капитальности | III |
| Материал наружных ограждений (стен) | Деревянные |
| Материал перекрытий | Деревянные |
| Площадь по наружному обмеру, кв.м. | 30,4 |
| Строительный объем, куб.м. | 38 |
| Инженерное оборудование | |
| Электроснабжение | Стандартное |
| Описание внутренней отделки помещений | |
| По результатам осмотра было установлено, что в помещениях: полы деревянные окрашенные масляной краской, потолок и стены покрашены (окрасочный слой местами загрязнился, потемнел, видны следы протечек). | |
Таблица 3
| Клуб двухэтажный (литер 26) | |
| Общая характеристика здания | |
| Функциональное назначение здания | Административное |
| Количество | 374,1 |
| Общая площадь здания, кв. м.: | 10,9 |
| Вспомогательные площади, кв.м.: | 363,2 |
| Конструктивные характеристики здания | |
| Количество этажей в здании | 2 этажа |
| Группа капитальности | I |
| Материал наружных ограждений (стен) | Кирпич |
| Материал перекрытий | ж/б |
| Площадь по наружному обмеру, кв.м. | 208,6 |
| Строительный объем, куб.м. | 1460 |
| Инженерное оборудование | |
| Электроснабжение | Стандартное |
| Вентиляция | Стандартная |
| Описание внутренней отделки помещений | |
| По результатам осмотра было установлено, что в помещениях: полы бетонные (потертости в ходовых местах), потолок и стены покрашены (окрасочный слой местами загрязнился, потемнел, видны следы протечек). | |
Таблица 4
| Жилой дом (литер 27) | |
| Общая характеристика здания | |
| Функциональное назначение здания | Жилое |
| Основные площади, кв. м.: | 47,6 |
| Общая площадь здания, кв. м.: | 63,2 |
| Вспомогательные площади, кв.м.: | 15,6 |
| Конструктивные характеристики здания | |
| Количество этажей в здании | 1 этаж |
| Группа капитальности | I |
| Материал наружных ограждений (стен) | Деревянные |
| Материал перекрытий | Деревянные |
| Площадь по наружному обмеру, кв.м. | 82,8 |
| Строительный объем, куб.м. | 230 |
| Инженерное оборудование | |
| Электроснабжение | Стандартное |
| Вентиляция | Стандартная |
| Описание внутренней отделки помещений | |
| По результатам осмотра было установлено, что в помещениях: полы деревянные окрашенные масляной краской, потолок и стены покрашены (окрасочный слой местами загрязнился, потемнел, видны следы протечек). | |
Таблица 5
| Гараж (литер 28) | |
| Общая характеристика здания | |
| Функциональное назначение здания | Складское |
| Общая площадь здания, кв. м.: | 15,4 |
| Основные площади, кв. м.: | 15,4 |
| Вспомогательные площади, кв.м.: | |
| Конструктивные характеристики здания | |
| Количество этажей в здании | 1 этаж |
| Группа капитальности | III |
| Материал наружных ограждений (стен) | Деревянные |
| Материал перекрытий | Деревянные |
| Площадь по наружному обмеру, кв.м. | |
| Строительный объем, куб.м. | |
| Инженерное оборудование | |
| Электроснабжение | Стандартное |
| Вентиляция | Стандартная |
| Описание внутренней отделки помещений | |
| По результатам осмотра было установлено, что в помещениях: полы бетонные, потолок и стены покрашены (окрасочный слой местами загрязнился, потемнел, видны следы протечек), ворота металлические. | |
Таблица 6
| КТП-462 (литер 29) | |
| Общая характеристика здания | |
| Функциональное назначение здания | Производственное |
| Конструктивные характеристики здания | |
| Количество этажей в здании | 1 этаж |
| Группа капитальности | III |
| Материал наружных ограждений (стен) | Металлический каркас |
| Строительный объем, куб.м. | 2,3 |
Таблица 7
| Хлораторная (литер 29) | |
| Общая характеристика здания | |
| Функциональное назначение здания | Производственное |
| Конструктивные характеристики здания | |
| Количество этажей в здании | 1 этаж |
| Группа капитальности | II |
| Материал наружных ограждений (стен) | Кирпичное |
| Площадь по наружному обмеру, кв.м. | 33,5 |
| Строительный объем, куб.м. | 97 |
| Инженерное оборудование | |
| Электроснабжение | Стандартное |
| Вентиляция | Стандартная |
| Описание внутренней отделки помещений | |
| По результатам осмотра было установлено, что в помещениях: полы бетонные, потолок и стены побелка (окрасочный слой местами загрязнился, потемнел, видны следы протечек). | |
2.2 Оценка базы отдыха затратным подходом
Определение восстановительной стоимости Объектов недвижимости.
В соответствии с общей частью к сборникам УПВС, в восстановительную стоимость приведенных в сборниках укрупненных показателей включены все прямые (ПИ) и косвенные (КИ) издержки, связанные со строительством, т.е. сумма ПИ + КИ равна полной восстановительной стоимости (ПВС) объекта.
Расчет ПВС Объекта будем производить по формуле:
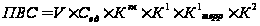
Где: V- строительный объем объекта недвижимости, м3, м2, п/м.;
Сед. — стоимость единицы измерения строительного объема в ценах 1969 года, определяется по соответствующему сборнику УПВС;
Ккл — поправочный коэффициент для III-го климатического района, в котором расположена Астраханская область;
К1 - коэффициент перехода от сметных цен 1969 г. к сметным ценам 1984 г. Принят на уровне индекса изменения стоимости строительно-монтажных работ по отраслям народного хозяйства на 1.01.1984 г1. К1 = 1,16.
К1терр - поправочный территориальный коэффициент для Астраханской области к коэффициенту К1 К1терр = 1,04.
К2 - индекс удорожания капвложений в строительстве по сравнению с уровнем цен 1984 года к дате оценки, разработанный Региональным центром по ценообразованию в строительстве при АООТ «Астрахангражданпроект».
В связи с тем, что индекс удорожания К2 рассчитывается поквартально, используем следующие данные.
Таблица 8
|
Расчетная дата |
К84/2006 |
| 1 Январь, 2005 | 31,71 |
| 1 Апрель, 2005 | 32,87 |
| 1 Июль, 2005 | 34,53 |
| 1 Октябрь, 2005 | 35,99 |
| 1 Январь, 2006 | 37,25 |
| 1 Апрель, 2006 | 38,30 |
| 1 Июль, 2006 | 39,63 |
| 1 Октябрь, 2006 | 40,97 |
| 1 Январь, 2007 | 45,46 |
| 1 Апрель, 2007 | 47,33 |
| 1 Июль, 2007 | 50,95 |
| 1 Октябрь, 2007 | 54,13 |
| 1 Январь, 2008 | 56,50 |
| 1 Апрель, 2008 | 59,30 |
|
21 июня, 2008 |
59,97 |
Указанные данные обработаны с помощью стандартной статистической функций регрессионного анализа «ЛИНЕЙН», входящей в состав электронной таблицы «Microsoft Excel». С помощью данной функции составлено уравнение регрессии, описывающее изменение величины данного коэффициента во времени. Для расчета воспользуемся сборником укрупненных показателей восстановительной стоимости.
Таблица 9
|
№ п/п |
Наименование | Литера |
Ед. изм. |
Строительный объем, м3 | Стоимость 1 м3, в ценах 1969 г. руб./м3 | К 1 | ПВС на дату оценки, руб | |||
| 1 | Домик с верандой | 1 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 2 | Домик с верандой | 2 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 3 | Домик с верандой | 3 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 4 | Домик с верандой | 4 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 5 | Домик с верандой | 5 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 6 | Домик с верандой | 6 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 7 | Домик с верандой | 7 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 8 | Домик с верандой | 8 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 9 | Домик с верандой | 9 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 10 | Домик с верандой | 10 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 11 | Домик с верандой | 11 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 12 | Домик с верандой | 12 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 13 | Домик с верандой | 13 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 14 | Домик с верандой | 14 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 15 | Домик с верандой | 15 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 16 | Домик с верандой | 16 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 17 | Домик с верандой | 17 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 18 | Домик с верандой | 18 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 19 | Домик с верандой | 19 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 20 | Домик с верандой | 20 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 21 | Домик с верандой | 21 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 22 | Домик с верандой | 22 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 23 | Домик с верандой | 23 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 24 | Домик с верандой | 24 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 25 | Домик с верандой | 25 | м3 | 38 | 21,30 | 0,94 | 1,16 | 1,04 | 59,97 | 55044,82 р. |
| 26 | Клуб 2-х этажный | 26 | м3 | 1460 | 24,40 | 0,94 | 1,16 | 1,04 | 59,97 | 2422679,21 р. |
| 27 | Жилой дом | 27 | м3 | 230 | 23,20 | 0,94 | 1,16 | 1,04 | 59,97 | 362885,03 р. |
| 28 | Гараж | 28 | м3 | 53 | 22,10 | 0,94 | 1,16 | 1,04 | 59,97 | 79656,53 р. |
| 29 | КТП-462 | 29 | м3 | 2 | 23,50 | 0,94 | 1,16 | 1,04 | 59,97 | 3957,32 р. |
| 30 | Хлораторная | 30 | м3 | 97 | 24,30 | 0,94 | 1,16 | 1,04 | 59,97 | 160299,16 р. |
| 31 | Зем. участок | 3305740 р. | ||||||||
Определение величины накопленного износа
Определение величины физического износа объекта недвижимости
Расчет физического износа объекта представлен далее в таблице:
Таблица 10
| Домик с верандой | Литера | 1-25 | |
| Наименование конструктивных элементов и вида работ | Удельный вес в общей стоимости % (у) | Фактический физический износ элемента | Доля физического износа элемента в общем физическом износе здания, % |
| Фундаменты | 4% | 20% | 0,80% |
| Стены и перегородки | 31% | 25% | 7,75% |
| Перекрытия | 12% | 20% | 2,40% |
| Крыши | 4% | 30% | 1,20% |
| Полы | 6% | 30% | 1,80% |
| Проемы | 13% | 30% | 3,90% |
| Отделочные работы | 10% | 30% | 3,00% |
| Внутренние санитарно-технические и электрические устройства | 13% | 30% | 3,90% |
| Прочие работы | 7% | 30% | 2,10% |
| Итого: | 26,85% | ||
Таблица 11
| Клуб двухэтажный | Литера | 26 | |
| Наименование конструктивных элементов и вида работ | Удельный вес в общей стоимости % (у) | Фактический физический износ элемента | Доля физического износа элемента в общем физическом износе здания, % |
| Фундаменты | 4% | 20% | 0,80% |
| Стены и перегородки | 31% | 25% | 7,75% |
| Перекрытия | 12% | 30% | 3,60% |
| Крыши | 4% | 30% | 1,20% |
| Полы | 6% | 30% | 1,80% |
| Проемы | 13% | 30% | 3,90% |
| Отделочные работы | 10% | 45% | 4,50% |
| Внутренние санитарно-технические и электрические устройства | 13% | 40% | 5,20% |
| Прочие работы | 7% | 40% | 2,80% |
| Итого: | 31,55% | ||
Таблица 12
| Жилой дом | Литера | 27 | |
| Наименование конструктивных элементов и вида работ | Удельный вес в общей стоимости % (у) | Фактический физический износ элемента | Доля физического износа элемента в общем физическом износе здания, % |
| Фундаменты | 4% | 20% | 0,80% |
| Стены и перегородки | 31% | 25% | 7,75% |
| Перекрытия | 12% | 20% | 2,40% |
| Крыши | 4% | 30% | 1,20% |
| Полы | 6% | 30% | 1,80% |
| Проемы | 13% | 40% | 5,20% |
| Отделочные работы | 10% | 40% | 4,00% |
| Внутренние санитарно-технические и электрические устройства | 13% | 40% | 5,20% |
| Прочие работы | 7% | 30% | 2,10% |
| Итого: | 30,45% | ||
Таблица 13
| Гараж | Литера | 28 | |
| Наименование конструктивных элементов и вида работ | Удельный вес в общей стоимости % (у) | Фактический физический износ элемента | Доля физического износа элемента в общем физическом износе здания, % |
| Фундаменты | 4% | 20% | 0,80% |
| Стены и перегородки | 31% | 25% | 7,75% |
| Перекрытия | 12% | 20% | 2,40% |
| Крыши | 4% | 30% | 1,20% |
| Полы | 6% | 30% | 1,80% |
| Проемы | 13% | 35% | 4,55% |
| Отделочные работы | 10% | 35% | 3,50% |
| Внутренние санитарно-технические и электрические устройства | 13% | 35% | 4,55% |
| Прочие работы | 7% | 35% | 2,45% |
| Итого: | 29,00% | ||
Таблица 14
| КТП-462 | Литера | 29 | |
| Наименование конструктивных элементов и вида работ | Удельный вес в общей стоимости % (у) | Фактический физический износ элемента | Доля физического износа элемента в общем физическом износе здания, % |
| Фундаменты | 4% | 20% | 0,80% |
| Стены и перегородки | 31% | 25% | 7,75% |
| Перекрытия | 12% | 20% | 2,40% |
| Крыши | 4% | 30% | 1,20% |
| Полы | 6% | 30% | 1,80% |
| Проемы | 13% | 35% | 5,20% |
| Отделочные работы | 10% | 40% | 3,50% |
| Внутренние санитарно-технические и электрические устройства | 10% | 35% | 3,50% |
| Прочие работы | 7% | 35% | 2,45% |
| Итого: | 29,00% | ||
Таблица 15
| Хлораторная | Литера | 30 | |
| Наименование конструктивных элементов и вида работ | Удельный вес в общей стоимости % (у) | Фактический физический износ элемента | Доля физического износа элемента в общем физическом износе здания, % |
| Фундаменты | 4% | 20% | 0,80% |
| Стены и перегородки | 31% | 25% | 7,75% |
| Перекрытия | 12% | 30% | 3, 60% |
| Крыши | 4% | 30% | 1,20% |
| Полы | 6% | 30% | 1,80% |
| Проемы | 13% | 30% | 3,90% |
| Отделочные работы | 10% | 35% | 3,50% |
| Внутренние санитарно-технические и электрические устройства | 13% | 35% | 4,55% |
| Прочие работы | 7% | 30% | 2,10% |
| Итого: | 29,20% | ||
Определение величины накопленного функционального износа
Стоимость зданий и сооружений рассчитанная затратным подходом.
Таблица 16
| № п/п | Наименование | Литера | ПВС на дату оценки, руб. | Физический износ | Рыночная стоимость |
| 1 | Домик с верандой | 1 | 55044,82 р | 26,85% | 40265,29 р |
| 2 | Домик с верандой | 2 | 55044,82 р | 27,85% | 39714,84 р |
| 3 | Домик с верандой | 3 | 55044,82 р | 27,15% | 40100,15 р |
| 4 | Домик с верандой | 4 | 55044,82 р | 27,15% | 40100,15 р |
| 5 | Домик с верандой | 5 | 55044,82 р | 27,00% | 40182,72 p |
| 6 | Домик с верандой | 6 | 55044,82 р | 26,85% | 40265,29p |
| 7 | Домик с верандой | 7 | 55044,82 р | 27,45% | 39935,02р. |
| 8 | Домик с верандой | 8 | 55044,82 р | 26,55% | 40430,42р. |
| 9 | Домик с верандой | 9 | 55044,82 р | 26,65% | 40375,38 p |
| 10 | Домик с верандой | 10 | 55044,82 р | 26,00% | 40733,17 p |
| 11 | Домик с верандой | 11 | 55044,82 р | 24,55% | 41531,32 p. |
| 12 | Домик с верандой | 12 | 55044,82 р | 25,50% | 41008,39 p. |
| 13 | Домик с верандой | 13 | 55044,82 р | 28,00% | 39632,27 p. |
| 14 | Домик с верандой | 14 | 55044,82 р | 24,40% | 41613,88 p |
| 15 | Домик с верандой | 15 | 55044,82 р | 25,90% | 40788,21 p |
| 16 | Домик с верандой | 16 | 55044,82 р | 24,90% | 41256,09 p |
| 17 | Домик с верандой | 17 | 55044,82 р | 25,40% | 41338,66 р |
| 18 | Домик с верандой | 18 | 55044,82 р | 25,40% | 41063,44 p |
| 19 | Домик с верандой | 19 | 55044,82 р | 25,10% | 41228,57 p |
| 20 | Домик с верандой | 20 | 55044,82 р | 29,70% | 38 696,51 p |
| 21 | Домик с верандой | 21 | 55044,82 р | 29,65% | 38,724,03 р |
| 22 | Домик с верандой | 22 | 55044,82 р | 25,70% | 40898,30 p |
| 23 | Домик с верандой | 23 | 55044,82 р | 28,30% | 39467,14 р |
| 24 | Домик с верандой | 24 | 55044,82 р | 22,65% | 42577,17 р. |
| 25 | Домик с верандой | 25 | 55044,82 р | 24,75% | 41421,23 р. |
| 26 | Клуб двухэтажный | 26 | 2422679,21 р | 31,55% | 1658323,92 р |
| 27 | Жилой дом | 27 | 362885,03 р | 30,45% | 252386,54p |
| 28 | Гараж | 28 | 79 656,53 р | 29,00% | 56556,14 р. |
| 29 | КТП-462 | 29 | 3957,32 р | 29,00% | 2809,70р. |
| 30 | Хлораторная | 30 | 160299,16 | 29,20% | 113491,81 р |
| 31 | Земельный участок | 3 305 740 р | 3 305 740 p | ||
| 6402656,19 р |
2.3 Оценка базы отдыха сравнительным подходом
Перечень характеристик объектов - аналогов представлен в таблице.
Таблица 17
Аналоги для производственных помещений
|
№ п/п |
Описание помещения | Площадь земельного участка | Кол-во мест в сутки | Цена | Дата продажи |
| 1 | о. Джергак, участок, 3, 4 га, 32 летних домика, коммуникации | 3,4 | 64 | 11 000 000,00 р. | Май 2008 |
| 2 | Камызякский район, участок 1 га, на берегу реки, 13 домиков, сауна, коммуникации | 1 | 26 | 5 000 000,00 р. | Май 2008 |
| 3 | Харабалаи, участок 2,5 га, на берегу реки, 17 домиков, коммуникации | 2,5 | 34 | 6 500 000,00 р. | Май 2008 |
| р-н Бабаевского, участок 5, 6 га, на берегу реки, 25 домиков, коммуникации | 5,631 | 55 | 11 000 000,00 р. | Май 2008 |
1. Поправка на дату продажи.
Для расчета поправки использовался курс Евро , установленный ЦБ РФ на дату продажи (предложения).
2. Поправка на местоположение.
Поправка на этот фактор оценивается экспертным методом, исходя из практики риэлторской и оценочной деятельности.
3. Поправка на износ.
Расчет производится по формуле:
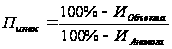 (10)
где: Пизнос - поправка на износ;
Иобъекта - фактический износ оцениваемого объекта (в данном случае, всего здания);
Ианалога - фактический износ аналога.
4. Поправка на ремонт.
Анализ информации о стоимости ремонтных работ в г. Астрахани в настоящее время позволяют сделать следующие заключения:
Таблица включает те корректировки, которые были внесены, исходя из имеющихся различий между оцениваемым и сравниваемыми объектами.
Таблица 18
|
Элементы сравнения |
Единица измерения |
Объекты сравнения |
|||
|
Оцениваемый |
Объект №1 |
Объект №2 |
Объект №3 |
||
| Цена продажи | Руб. | 11 000 000 | 5 000 000 | 6 500 000 | |
| Количество мест | ч/м | 55,0 | 64,0 | 26,0 | 34,0 |
| Цена за ед. общей площади | Руб./ч/м | 171875,0 | 192307,7 | 191176,5 | |
| Дата продажи | 01.07.2006 | 01.07.2006 | 01.07.2006 | ||
| Корректировка | % | ||||
| Скорректированная цена | Руб. | 171 875,0 | 192 307,7 | 191 176,5 | |
| Корректировка на местоположение | % | 10% | |||
| Скорректированная цена | Руб. | 189 062,5 | 192 307,7 | 191 176,5 | |
| Корректировка на удобство подъездных путей, % | 10% | 5% | |||
| Скорректированная цена | 207 968,8 | 192 307,7 | 200 735,3 | ||
| Корректировка на транспортную доступность, % | |||||
| Скорректированная цена | Руб. | 207 968,8 | 192 307,7 | 200 735,3 | |
| Ремонт | Косметический ремонт | Косметический ремонт | Косметический ремонт | Косметический ремонт | |
| Корректировка в руб. | - р. | - р. | - р. | ||
| Скорректированная цена | Руб. | 207 968,8 | 192 307,7 | 200 735,3 | |
| Весовой показатель | 3 | 2 | 1 | ||
| Стоимость 1м2 объекта оценки | Руб. | 201 542,82 р. | |||
| Стоимость объекта оценки | Руб. | 11 084 855,18 р. | |||
2.4 Оценка базы отдыха доходным подходом
Характеристики сопоставимых объектов для определения средних ставок арендной платы Объекта:
Таблица 19
|
Характеристики |
Объект оценки |
Объект №1 |
Объект №2 |
Объект №3 |
| Источник информации | База отдыха «Мечта» | База отдыха «Джергак» | База отдыха «Астрахань» | |
| Месторасположение | г. Астрахань | Камызякский район | о. Джергак | с. Чаган |
| Количество мест | 55 | 30 | 54 | 28 |
| Уровень отделки помещений | Стандартный ремонт | Стандартный ремонт | Стандартный ремонт | Стандартный ремонт |
| Стоимость 1 места, в сутки | - | 250,00 р. | 250,00 р. | 300,00 р. |
| Стоимость 1 места, в месяц | - | 7 500,00 р. | 7 500,00 р. | 9 000,00 р. |
| Стоимость 1 места, в год | 37500,00 р. | 37500,00 р. | 45000,00 р. | |
| Корректировка на транспортную доступность, % | - | 0% | 0% | 0% |
| Скорректированная цена | 37500,00 р. | 37500,00 р. | 36000,00 р. | |
| Корректировка на уровень отделки, в % | - | |||
| Скорректированная цена | 37500,00 р. | 37500,00 р. | 36000,00 р. | |
| Корректировка на расположение в здании | ||||
| Скорректированная цена | 37500,00 р. | 37500,00 р. | 36000,00 р. | |
| Весовой показатель | 2 | 3 | 1 | |
| Скорректированная ставка 1 места, руб. в год | 37250,00 р. | |||
| Скорректированная ставка 1 места, руб. в месяц | 7 450,00 р. | |||
| Стоимость 1 места в сутки, руб. | 248,33 р. | |||
| Скорректированная ставка валовой выручки, руб. в год | 2048750,00 р. | |||
Расчет среднегодовой величины эксплуатационных расходов представлен в нижеследующей таблице.
Таблица 20
|
Наименование услуг |
Среднегодовая величина расходов, оплачиваемых собственником (с учетом НДС) |
| Налог на имущество, руб. (2,2 от остаточной стоимости) | 409 р. |
| Водопотребление, канализация и обслуживания сетей водопотребления, вызов бытовых отходов | 17 652 р. |
| Услуги облаживающего персонала (уборщица, сторожа, слесарь, плотник), руб. | 16 000 р. |
| Телефоны стационарные | 300 р. |
| Мелкий ремонт помещений | 55 375 р. |
| Электроэнергия | 18 274 р. |
| Итого, среднегодовая величина эксплуатационных расходов, руб. | 108 009 р. |
Определение рыночной стоимости Объекта методом капитализации дохода:
Таблица 21
|
Показатель |
Значение |
| Площадь Объекта оценки ( S ), кв.м. | 55 |
| Арендная плата ( А ст), руб./ кв.м./год | 37 250,00 р. |
| Потенциальный валовый доход ( ПВД), руб./год | 2048750,00 р. |
| Коэффициент загрузки помещений ( К з ) | 0,92 |
| Коэффициент сбора платежей ( К с) | 1 |
| Действительный валовый доход (ДВД), руб./год | 1884850,00 р. |
| Эксплуатационные расходы по Объекту оценки ( ЭР), руб./год | 108009 р. |
| Чистый операционный доход (ЧОД об), в руб./год | 1776840,71 р. |
| Коэффициент капитализации | 27,25% |
|
Рыночная стоимость Объекта (V), руб. |
6520512,36 р. |
2.5 Согласование результатов о рыночной стоимости недвижимости
Анализируя применимость каждого подхода для оценки нашего объекта, мы пришли к следующим выводам:
1. Затратный подход полезен в основном для оценки объектов, уникальных по своему виду и назначению, для которых не существует рынка, либо для объектов с незначительным износом. В оценке затрат на воспроизводство велика доля экспертных суждений. Информация, предоставляемая методом затрат, безусловно, имеет значение для нашего анализа, но нельзя на него слишком полагаться.
2. Подход сравнения продаж более отражает ту цену, которая может возникнуть на рынке с учетом всех тенденций рынка и предпочтений покупателей, чем любой другой из методов оценки. В то же время не стоит слишком доверяться исходной информации об условиях продаж объектов, их цене и проч.
3. Подход с точки зрения доходности отражает ту предельную стоимость, больше которой не будет платить потенциальный инвестор, рассчитывающий на типичное использование объекта и на принятые нами ставки доходности. В связи с этим, учитывая, что решения типичных инвесторов для данного типа объектов опирается в основном на стремление получить максимальный доход от владения, доходность в данном случае имеет достаточно большой вес при решении об окончательной стоимости объекта.
Учитывая вышеизложенное, мы пришли к следующим весовым коэффициентам, отражающим долю каждого из использованных нами подходов в определении итоговой стоимости:
Таблица 22
Весовые показатели подходов оценки
|
Показатели |
Затратный подход |
Сравнительный подход |
Доходный подход |
| Достоверность информации | 25% | 40% | 35% |
| Полнота информации | 25% | 40% | 35% |
| Способность учитывать действительные намерения покупателя | 25% | 50% | 25% |
| Способность учитывать конъюнктуру рынка | 25% | 50% | 25% |
| Способность учитывать размер, местоположение, доходность объекта | 25% | 35% | 40% |
| Допущения, принятые в расчетах | 20% | 50% | 30% |
| Весовые показатели достоверности подходов оценки | 24,2% | 44,2% | 31,7% |
Расчет согласованной стоимости произведен по формуле:
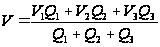 (18)
Где V- обоснованная рыночная стоимость объекта оценки, руб.; 1
V1 - стоимость объекта, определённая затратным подходом, руб.; ]
V2 _ стоимость объекта, определённая сравнительным подходом, руб.;
V3 _ стоимость объекта, определённая доходным подходом, руб.;
Q1 - средневзвешенное значение достоверности затратного подхода;
Q2 - Средневзвешенное значение достоверности сравнительного подхода;
Q3 - средневзвешенное значение достоверности доходного подхода;
Таким образом, согласованная стоимость Объектов недвижимости составляет:
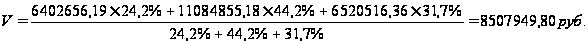
Таким образом, на основании имеющейся информации и данных, полученных в результате проведения настоящего анализа с применением методик оценки, можно сделать следующее заключение:
стоимость Объекта оценки, база отдыха «Энергетик» расположенного по адресу: г. Астрахань, ул. Турбазовская, 3, по состоянию на «21» июля 2006 г., составляет с учетом округления (включая НДС 18%) рыночная стоимость имущества 8 510 000,00 рублей (Восемь миллионов пятьсот десять тысяч рублей).
ЗАКЛЮЧЕНИЕ
Рыночная стоимость недвижимости и ее расчет является самым распространенным видом рыночной оценки. Оценка рыночной стоимости включает в себя определение стоимости объекта или отдельных прав в отношении оцениваемого объекта, например, права аренды, права пользования и т.д. Зачастую, рыночная стоимость недвижимости является очевидной для ее владельцев или возможных покупателей. Однако, после проведения оценки рыночной стоимости, ее цена может быть значительно скорректирована. Для определения этой реальной стоимости и производится оценка недвижимости.
Рыночная оценка может быть проведена в отношении таких объектов, как:
земельные участки
объекты жилой недвижимости (квартиры, коттеджи, дома)
объекты коммерческой недвижимости (офисные помещения, гостиницы, торговые и складские площади)
объекты промышленной недвижимости (здания, сооружения, промышленные комплексы)
инженерные коммуникации (мосты, путепроводы, газо- и нефтепроводы, теплосети)
объекты незавершенного строительства
Оценка рыночной стоимости помогает максимально выгодно распоряжаться недвижимым имуществом, этим новым ресурсом, который предприятия и граждане получают в свое распоряжение. Рыночная оценка становится необходимой уже тогда, когда собственники земли и недвижимости захотят заложить их для получения кредита. Без должной оценки не стоит рассчитывать и на привлечение дополнительных инвестиций, в том числе иностранных.
Оценка рыночной стоимости недвижимости означает определение наиболее вероятной цены, которая сложится при продаже объекта собственности на конкурентном и открытом рынке при наличии всех условий, необходимых для совершения справедливой сделки.
Такими условиями являются:
Покупатель и продавец действуют на основе типичных, стандартных мотивов. Ни для одной из сторон сделка не является вынужденной.
Обе стороны обладают всей полнотой информации для принятия решений и действуют, стремясь к наилучшему удовлетворению своих интересов.
Объект выставлен на открытом рынке достаточное время, и для совершения сделки выбран оптимальный момент.
Оплата производится в денежной форме или согласованы финансовые условия, сравнимые с оплатой наличными.
Цена сделки отражает обычные условия и не содержит скидок, уступок или специального кредитования ни одной из сторон, связанных со сделкой.
Объект пользуется обычным спросом и обладает признаваемой на рынке полезностью.
Объект достаточно дефицитен, иначе говоря, имеется ограниченное предложение, создающее конкурентный рынок.
Объект наделен свойствами отчуждаемости и способен передаваться из рук в руки.
Выделяют три основных метода оценки рыночной стоимости недвижимости: метод сравнения, затратный метод и метод капитализации доходов.
Основной метод рыночной оценки - это метод сравнительных продаж. Этот метод применим в том случае, когда существует рынок земли и недвижимости, существуют реальные продажи, когда именно рынок формирует цены, и задача оценщиков заключается в том, чтобы анализировать этот рынок, сравнивать аналогичные продажи и таким образом получать рыночную стоимость оцениваемого объекта. Метод построен на сопоставлении предлагаемого для продажи объекта с рыночными аналогами. Он находит наибольшее применение на Западе (90 процентов случаев). Однако для этой работы необходим уже сформировавшийся рынок земли и недвижимости.
Метод оценки рыночной стоимости по затратам к земле практически не применим. Может использоваться лишь в исключительных случаях оценки земли неразрывно от произведенных на ней улучшений. Считается, что земля постоянна и не расходуема, а затратный метод применяется для оценки искусственных объектов, созданных человеком. При оценке этим методом стоимость земли складывается со стоимостью улучшений (зданий, сооружений), а земля оценивается отдельно другими методами.
Вообще говоря, стоимость земли определяется тем, какой доход можно получить от ее использования. В связи с ограниченностью лучших для использования земельных участков, например, в городах, здесь испытывается соответствующий дефицит и расчет стоимости земли. Следующим методом рыночной оценки, который применим именно для России,- является метод оценки, основанный на анализе наиболее эффективного использования недвижимости, и этот анализ связан с определением того вида использования, который будет приносить владельцу максимальный доход.
Естественно, что со стороны банков возник большой интерес к таким операциям. И все они нуждаются в квалифицированной и точной рыночной оценке недвижимости, проводящие страхование по реальной стоимости объектов недвижимости.
Рыночная оценка необходима также в рамках региональной налоговой политики. Во всем мире основой системы местного налогообложения служит налог на недвижимость, за счет этого налога формируется около 70 процентов местного бюджета. Конечно, с развитием самого рынка, с появлением реальных стоимостей возможен переход к такой системе налогообложения, которая бы стимулировала развитие рынка недвижимости и обеспечила бы вместе с тем пополнение местных бюджетов. Этим объясняется и безусловный интерес к рыночной оценке, проявляемый со стороны местных администраций.
БИБЛИОГРАФИЯ
Федеральный закон «Об оценочной деятельности в Российской Федерации» № 135- ФЗ от 29.07.98 г.;
«Итоги производственной деятельности отраслей за август 2003 года». Приложение к журналу «Минтоп». Российское информационное агентство топливно-энергетического комплекса (РИА ТЭК), Москва, сентябрь 2003 г.
«Методика по расчету стоимости строительно-монтажных работ и прочих затрат по капитальному строительству, капремонту и реконструкции в текущем уровне цен». Утверждена Администрацией Астраханской области 05 июля 2001 г., введена в действие с 01.05.2001 г.
«Методические рекомендации по определению рыночной стоимости земельных уча стков», утвержденные распоряжением Минимущества России от 06.03.2002 г. № 568-р. (в ред. распоряжения Минимущества РФ от 31.07.2002 г. № 2314-р).
«Методические рекомендации по определению рыночной стоимости права аренды земельных участков», утвержденные распоряжением Минимущества России от 10.04.2003 г. №1102-р.
«Начисление амортизации». М.: «ПРИОР», 1995 г. - 128 с.
«Правила оценки физического износа жилых зданий», ВСН 53-86 (р) / Госгражданстрой. - М: Прейскурантиздат, 1988. - 72 с.
«Правила оценки физического износа жилых зданий», ВСН 53-86 (р) / Госгражданстрой. - М: Прейскурантиздат, 1988. — 72 с.
Raymond Perrier «Brand Valuation, London, InterBrand