Финансы акционерного общества
Собрание считается правомочным, если присутствуют акционеры, владеющие 75 % голосов. В работе собрания могут принимать участие представители акционеров, действующие на основании доверенности, выданной акционером. Решение на собрании принимается по принципу - одна акция - один голос. Решения на собрании принимают квалифицированным большинством (75% голосов от присутствующих + 1 голос).
Председатель собрания организует ведение протокола. Книга протоколов должна быть в любое время предоставлена учредителю. По их требованию выдаются удостоверенные выписки из книги протоколов.
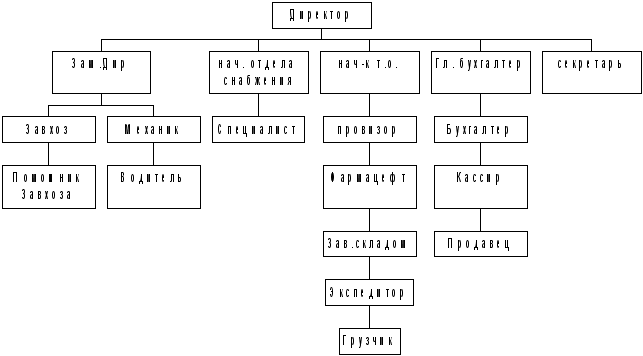
Рис. 1. Структура управления ЗАО “Аптечный ряд”
К исключительной компетенции собрания относятся:
изменение Устава АО;
утверждение годовых отчетов о деятельности АО;
избрание и отзыв членов Ревизионной комиссии, Исполнительного органа;
выборы Председателя собрания, Председателя ревизионной комиссии и Исполнительного директора;
утверждение отчетов и заключений Ревизионной комиссии;
утверждение порядка распределения прибыли и покрытия убытков;
внесение решений о привлечении к имущественной ответственности должностных лиц;
определение нижней границы рентабельности издержек АО;
принятие решений о прекращении деятельности АО, назначение ликвидационной комиссии, утверждение ликвидационной комиссии, утверждение ликвидационного баланса;
решение вопроса о приобретении акций АО;
расширение Уставного фонда и привлечение новых акционеров;
утверждение документов регулирующих финансовую и хозяйственную деятельность АО, определение организационной структуры АО;
принятие решений об организации различных структур АО и открытия счетов;
принятие решения о выпуске облигаций АО;
определение основных направлений деятельности АО, планов его развития, заслушивание отчетов об их выполнении;
определение порядка образования и использования фондов АО;
определение условий оплаты труда должностных лиц АО.
Собрание созывается не реже 1 раза в квартал по инициативе исполнительной дирекции. Внеочередные собрания созываются по решению Председателя Совета.
Дата и место проведения Собрания и повестка объявляются путем рассылки письменного сообщения всем учредителям персонально.
Часть полномочий Совета может быть передана решением Собрания исполнительному директору. Текущая деятельность АО возлагается на исполнительную дирекцию АО, оперативное управление текущей деятельностью, которую осуществляет соответствующее подразделение. Исполнительная дирекция состоит из Исполнительного директора и его заместителей, назначенных сроком на два года.
Исполнительная дирекция:
рассматривает и решает вопросы проведения в жизнь решений Совета, подготавливает штатное предложение по программе деятельности АО;
утверждает штатное расписание работников АО, рассматривает кадровые вопросы, устанавливает должностные оклады и надбавки сотрудникам АО, осуществляет их премирование;
устанавливает порядок делопроизводства и контроля выполнения в аппарате АО, его филиалах и представительствах и утверждает соответствующие инструктивные материалы;
предварительно рассматривает вопросы, которые выносятся на Совет и подготавливает по ним предложения;
готовит предложения о порядке покрытия убытков.
Исполнительная дирекция может решать другие вопросы, которые не относятся к исключительной компетенции Собрания учредителей.
В пределах своей компетенции Исполнительный директор:
без доверенности действует от имени АО;
заключает договоры, контракты, соглашения и совершает иные юридические сделки от имени АО;
распоряжается имуществом и средствами АО: продает, обменивает, сдает в аренду, предоставляет во временное пользование бесплатно или взаймы, а также списывает его с баланса, если оно изначально или морально устарело;
руководит разработкой или представляет на утверждение Общему Собранию: годовые отчеты, балансы и счета прибылей и убытков АО;
принимает на работу, определяет права и обязанности сотрудников АО, принимает к ним меры поощрения и взыскания;
распределяет обязанности между своими заместителями, определяет их полномочия;
командирует сотрудников в том числе и за границу;
принимает решения о предъявлении от имени АО претензий и исков к юридическим лицам и гражданам;
подает приказы и распоряжения;
несет ответственность за правильность учета и сохранность документов по личному составу.
2.2. Оценка основных показателей
Важнейшим показателем, характеризующим развитие торговли, является товарооборот. Товарооборот выражает начальное движение товаров от производителя к потребителю и через его посредство вводятся в сферу обращения. Для улучшения работы оптовых предприятий и поста товарооборота важное значение имеет систематический анализ их деятельности. Определением конечных финансовых результатов завершается финансово-хозяйственная деятельность предприятия.
Прибыль или ее относительное выражение - рентабельность относится к числу одного из основных оценочных показателей.
Прибыль в балансе предприятия не подтверждает его полной финансовой устойчивости, тем более, что на основе только балансовых данных нельзя судить об использовании всех резервов повышения рентабельности. В сравнении отчетных данных с плановыми, выявление факторов, повышающих или снижающих прибыль, определение резервов - все это осуществляется в процессе анализа рентабельности.
Рассмотрим с какими финансовыми результатами завершило АО “Аптечный ряд” финансовый год.
Из Таблицы 1 видно, что прибыль на 2 млн. рублей меньше, что было запланировано по плану. Основными факторами, влияющими на размер прибыли, являются объем товарооборота, средний уровень валового дохода, средний уровень издержек обращения.
Проведем анализ влияния на прибыль различных факторов:
из расчета видно, что влияние товарооборота составило 3360 тыс. рублей;
под влиянием среднего уровня валового дохода прибыль изменилась на 6944 тыс. рублей.
Прибыль по плану - 60 млн. рублей, а прибыль по отчету составила 58 млн. рублей. Отклонение от плана составило 2 млн. рублей за счет:
перевыполнение плана товарооборота на 3360 тыс. рублей;
увеличения среднего уровня валового дохода на 1584 тыс. рублей;
увеличения издержек обращения на 6944 тыс. рублей.
Из приведенного расчета видно, что наибольшее влияние на уменьшение прибыли дали издержки обращения. Рассмотрев издержки обращения (Таблица 2) можно сказать, что уровень издержек обращения изменился по сравнению с планом под влиянием факторов, которые зависят и не зависят от деятельности предприятия. Как видно из таблицы, увеличение издержек обращения произошло по следующим статьям:
расходы на транспортные перевозки;
расходы на аренду и содержание зданий
Это увеличение произошло за счет увеличения транспортных тарифов и за счет увеличения стоимости арендной платы - эти факторы не зависят от деятельности предприятия, а увеличение издержек обращения по статьям: “Расходы на оплату труда, “Амортизация основных средств, “Потери товаров в пределах норм убыли” произошло под влиянием факторов, от которых зависит работа предприятия. Так, расходы на оплату труда возросли на 2900 тысяч рублей - это говорит о том, что была необоснованно повышена заработная плата работникам предприятия.
Статья “Амортизация основных средств” увеличилась на 1634 тысячи рублей - это говорит о том, что предприятие приобретает новые основные средства, внедряет новые машины и оборудование. В то же время, можно сделать вывод, что предприятие не эффективно использует новые основные средства.
Отрицательным в работе предприятия является так же и то, что возросли потери товаров в пределах нормы на 1299 тысяч рублей. Это связано с тем, что расходы на тару на предприятии снизились на 1934 тысячи рублей. Также отрицательным в действии предприятия является снижение расходов на торговую рекламу на 678 тысяч рублей по сравнению с планом.
Для снижения издержек обращения необходимо осуществление следующих мер:
а) ликвидация сверхнормативных товарных запасов;
б) улучшение использования холодильных установок и применение новых методов хранения товаров;
в) рациональное использование упаковочных материалов.
Таблица 1
Анализ прибыли и доходов АОЗТ “Аптечный ряд” (тыс. руб.)
|
Показатель |
План-прогноз |
Факт. |
% выполнения |
Отклонение +, - |
| Товарооборот |
1000000 |
1056000 |
105,6 |
+56000 |
| Валовой доход |
310000 |
328982 |
106,1 |
+18982 |
| Уровень валового дохода |
31,0 |
31,15 |
- |
0,15 |
| Издержки обращения |
250000 |
270982 |
127,1 |
+20982 |
| Уровень издержек обращения, (%) |
25,0 |
25,66 |
- |
0,66 |
| Прибыль от реализации товаров |
60000 |
58000 |
96,7 |
-2000 |
| Прибыль балансовая |
60000 |
58000 |
96,7 |
-2000 |
| Налоги и платежи |
28000 |
27000 |
96,6 |
-1000 |
| Прибыль остающаяся в распоряжении предприятия |
32000 |
31000 |
- |
-1000 |
Таблица 2
Анализ издержек обращения за 1 квартал 1996 года
|
Наименование статьи |
План прогноз |
Факт |
отклонение +, - |
| Транспортные расходы |
29383,8 |
23488,3 |
+589,5 |
| Расходы на оплату труда |
130000 |
132900 |
+2900,0 |
| Расходы на аренду и содержание зданий, сооружений, помещений и инвентаря |
21750 |
25743 |
+3993 |
| Амортизация основных средств |
29736 |
17884,8 |
+1634,8 |
| Отчисления в ремонтный фонд |
16250 |
8129,5 |
-370,5 |
| Износ санитарной одежды, столового белья, малоценных и быстроизнашивающихся средств |
8500 |
3522,8 |
-477,2 |
| Расходы на хранение, подработку, подсортировку и упаковку товаров |
4000 |
3522,8 |
-2477,2 |
| Расходы на торговую рекламу |
3000 |
1896,9 |
-678,1 |
| Проценты за пользование кредитом |
2575 |
9132 |
-743 |
| Потери товаров и продуктов в пределах норм убыли |
12250 |
13549,1 |
+1299,1 |
| Расходы на тару |
1750 |
1815,6 |
-1934,4 |
| Отчисления на социальное страхование |
7020 |
7176,6 |
156,6 |
| Отчисления на обязательное медицинское страхование |
9000 |
9755,4 |
+755,4 |
| Прочие расходы |
11750 |
12465,2 |
+715,2 |
Анализ расходов АОЗТ “Аптечный ряд”
|
Наименование статьи |
План прогноз |
Факт |
отклонение +, - |
| Зарплата персонала |
130000 |
132900 |
+2900 |
| Отчисления на социальное страхование, в пенсионный фонд и фонд занятости. |
460020 |
470046,6 |
+1026,6 |
| Отчисления в фонд предприятия |
12,5 |
13,5 |
+1,0 |
| Амортизационные отчисления |
16,25 |
17,99 |
+1,74 |
| Охрана помещений |
2,5 |
2,7 |
+0,2 |
| Хозяйственные расходы |
25,0 |
27,1 |
+2,1 |
| Отчисления в фонд риска |
17,5 |
19,0 |
+1,75 |
| Всего затраты |
250000 |
270982 |
20982 |
3. Рекомендации по совершенствованию управления акционерным обществом “Аптечный ряд”
На основе проведенного анализа можно сделать следующие выводы.
На финансово-хозяйственную деятельность акционерного общества влияет группа факторов как положительной, так и отрицательной направленности. К таким факторам относятся изменение товарооборота, средний уровень валового дохода и уровень издержек обращения.
Поскольку предприятие закупило новое оборудование, то вопрос об эффективности его использования и отдачи на вложенные средства является первоочередным в конкурентной борьбе. Необходимо обучение персонала и правильная расстановка кадров предприятия, с целью полного использования основных фондов предприятия. При стимулирование деятельности должно осуществляться не только материальными инструментами, но и через привлечение персонала к выработке и принятию решений по совершенствованию системы сбыта, производственного процесса, обслуживания конечного потребителя и т.д. Таким образом, повышается заинтересованность сотрудников в результатах их деятельности. Кроме того, в данной ситуации видится целесообразной разработка социального пакета услуг для сотрудников.
Поскольку предприятие находится на стадии роста (активное внедрение новых технологий), то сокращение ассигнований на рекламу нецелесообразно. Однако, с целью минимизации затрат в структуре издержек обращения, необходимо разработать эффективный план выхода рекламы в эфир. А это предполагает знание целевой аудитории и информационных каналов влияния на нее. Так, например, более эффективным видится размещение рекламных сообщений в СМИ, наиболее популярных у целевой аудитории, радио-реклама, выходящая в часы, предполагающих максимально вероятный контакт с потребителем.
Увеличение транспортных расходов в структуре издержек обращения позволяет сделать вывод о том, что руководству предприятия необходимо разработать оптимальные график перевозок. Это может быть реализовано посредством метода линейного программирования (определение целевой функции, как функции, стремящейся к минимуму; наложение системы ограничений по производственным возможностям и графику поставок со стороны поставщика).
3.1. Прогнозирование спроса и составление заявок и заказов
Основным назначением ЗАО “Аптечный ряд” является удовлетворение потребностей населения в лекарственных и профиллактиллактики, проявляющихся в форме покупательского спроса. Для того чтобы удовлетворить спрос его нужно знать.
Объем спроса ограничен денежными средствами, которые могут быть выделены населением в их “потребительской корзине”.
При изучении и прогнозировании спроса универсам использует следующие виды информации:
Сводные и дифференцированные отчетные балансы денежных доходов населения
Бюджетная статистика о доходах, потреблении и расходах семей
Данные торговой статистики о поставках, продаже и запасах лекарственных препаратов
Результаты исследований рынков отдельных лекарственных средств
Производство и потребления и потребление лекарственных средств на душу населения
После обработки полученной информации необходимо составить прогнозы и заявки на поставку товаров.
Форма представления прогноза может быть различной: табличной (Таблица 4) и графической (Рис.2.).
Таблица 4
Заявка на товар от ЗАО “Аптечный ряд”
| Наименование группы товаров |
Прирост товарных запасов (+,-) |
Естественные нормы убыли |
Уценка |
Резерв |
Итого |
Потребление и переработка |
Прочее |
Итого потребность для торговли |
Заказ или заявка отражает потребность в товарах. Прогнозные оценки спроса могут быть получены при изучении прошлых закономерностей на основе выявления факторов развития спроса и проявляющихся тенденций развития. Для прогнозирования спроса на продукцию используются следующие методы анализа:
Экспоненциальное сглаживание
Корреляционный анализ
Регрессионный анализ
Тренд
Коэффициенты эластичности спроса на продукт
Все эти функции анализа автоматизированы и выполнимы с помощью программы Microsoft Office Excel, входящей в пакет программного обеспечения.
Данные прогнозов спроса на продукцию используются в следующих направлениях:
При составлении заявок и заказов на поставку товаров ТНП и продуктов питания
При составлении плана розничного товарооборота
Как средство контроля товарных фондов
Фактическая продажа товаров конкретного вида определяется по балансовому методу на основе данных о запасах и поступлении. На основе собранной информации заполняются следующие форма:
Таблица 2
Поступление, продажа и запасы

 за
квартал
2000г.
|
Наименование товара |
№ |
Запасы на начало квартала |
Продажа за квартал |
Запасы на конец квартала |
|
|
Кол-во | Сумма | Кол-во | Сумма | Кол-во | Сумма | |
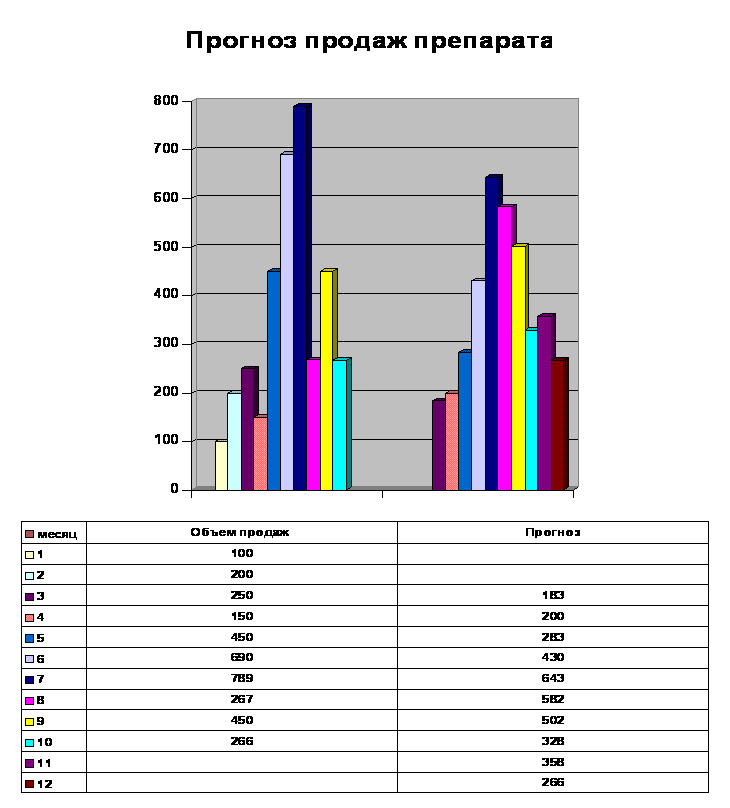
Рис.2. Форма представления прогноза продаж
3.2.Управление поставками
Заключение договоров между ЗАО “Аптечный ряд” и предприятиями, осуществляющими поставки лекарственных препаратов и профилактических средств, является организационно-правовой и экономической основой товароснабжения и реализации. Материальной основой поставки являются товарные потоки от поставщиков к покупателю- ЗОА “Аптечный ряд”. В договорах определяются структура, объемы и сроки поставок. Обеспечение ЗАО “Аптечный ряд” товарами достигается посредством сотрудничества со многими поставщиками области других регионов.
Договор заключается в письменной форме путем:
Составления одного документа, подписанного сторонами, обмена письмами, телеграммами, либо письменным подтверждением поставщика принятия заказа. Принятия к исполнению наряда, если другая сторона не выразит свое несогласие в течение 10 дней.
Договоры поставок заключаются на один год или более короткий срок. Количество, ассортимент, качество и сроки поставки стороны согласовывают ежегодно, учитывая обеспеченность товарных фондов и динамику спроса. Договор подписывается директором предприятия или его заместителем, действующим на основании Устава. В договоре указывается:
1. Наименование, количество и развернутый ассортимент надлежащих поставке товаров
2. Общий срок действия договора и сроки поставки
3. Цена на товары и общая сумма договора
4. Требования, предъявляемые к таре, упаковке
5. Порядок отгрузки, доставки и сдачи товаров
6. Порядок расчетов
7. Платежные и почтовые реквизиты поставщика и покупателя; отгрузочные реквизиты покупателя
8. Прочие условия, которые стороны признают необходимым рассмотреть в договоре.
Согласованная спецификация на поставку товаров является неотъемлемой частью договора. При отсутствии в договоре условий о предмете поставки (наименование, количество и качество товаров), сроках поставки, ценах на товары договор считается недействительным.
При управлении поставками решаются следующие задачи:
 Установление
схемы взаимосвязи
между промышленными
предприятиями
и ЗАО “Аптечный
ряд”;Определение
круга прямых
связей; Определение
рациональных
форм товародвижения
(промышленность
Оптовые предприятия
ЗАО “Аптечный
ряд”);Установление
транзитных
поставок
В таблице 5 представлен процесс управления поставками и необходимая при этом информация.
Таблица 5
Входная информация и методы решения задач управления поставками
|
Задача |
Входная информация |
Методы решения |
|
1 |
2 |
3 |
| Установление схемы связей | Данные об объеме деятельности конкурентов, объемах поставок в прошлом и недостатках при использовании снабжения оптовой базой, транзитные формы отгрузок. | Оценка мощности предприятий-конкурентов и собственного, объема потребности в товарах. Расчет прямой и косвенной эффективности прямых связей. |
| Определение рациональных форм товароснабжения |
Данные о планах товароснабжения, данные о товарах поставляемых в больших объемах, о возможных поставщиках, данные о транзитных нормах отгрузки. |
Расчеты оптимальных партий завоза, формирование расчетных комплектов товаров, выбор формы товароснабжения. |
| Рациональная система завоза | Данные о товароснабжении, о выделенном транспорте | График завоза на основании решения задачи об оптимальном маршруте. |
| Контроль поставок | План поставок, данные о фактических поставках. | Расчет отклонений. Анализ причин отклонений. |
3.3. Планирование розничного товарооборота и определение товарных фондов
Розничный товарооборот характеризует объем деятельности предприятия и является основным показателем деятельности и развития. Он характеризует уровень и структуру удовлетворения потребностей населения в товарах народного потребления и продуктах питания.
В показателе розничного товарооборота находят свое отражение:
Процесс материального движения товаров из сферы производства и обращения в сферу потребления
Процесс реализации стоимости и потребительной стоимости товаров в условиях определенного уровня цен
План розничного товарооборота состоит из следующих частей:
Общего объема товарооборота
Структуры товарооборота (товарооборот по отдельным группам товаров)
Плана товарных запасов
Расчета товарного обеспечения
План составляется на основе данных:
о фактической продаже товаров, о поставке товаров по рыночному фонду
выполнения заказов ЗАО “Аптечный ряд” по внутриторговому ассортименту
об объеме продукции собственного производства
об изменении в структуре производства
о производстве новых препаратов
индексов и динамики розничных цен на отдельные группы товаров
и т.д.
На основе плана розничного товарооборота осуществляется составление других разделов плана торговой деятельности предприятия, в котором распределяются задания по товарообороту для подразделений. План розничного товарооборота является задающей величиной при организации контроля за реализацией продукции.
3.4. Управление товарными запасами
Наличие запаса необходимо для каждого товара, за исключением возможно тех, оборачиваемость которых находится в пределах дня.
Спрос удовлетворяется из наличного запаса товаров. Для того чтобы был в наличии необходима организация ритмичного товароснабжения. В процессе его организации возникает две задачи:
Сколько товаров необходимо заказать
Когда они должны быть поставлены
Ответ на первый вопрос дает решение задачи о так называемом экономичном размере заказа. Ответ на второй вопрос вытекает из расчета формулы:
Срок поставки = (годовой период (в днях))/(количество заказов)
Количество заказов =(Общий объем спроса (по товару))/ Экономичный размер заказа
Управление товарными запасами включает в себя задачи планирования, нормирования и оперативного регулирования уровня товарных запасов. Хотя объектом управления в данном комплексе является товарный запас, управляющие воздействия на него выполняются через воздействие двух процессов - поступления и расхода (продажи). Эти три элемента объединены в товарном балансе. Поэтому управление товарными запасами связано с управлением товародвижением в целом.
Входная информация:
Данные о движении товаров и товарных запасов
Данные об объеме спроса
Данные об издержках хранения и завоза
Данные о связях с поставщиками (объемы поставок)
Выходная информация:
Определение экономичного размера заказа по отдельным группам товаров
Комплектование партий доставки товаров
Расчет подлежащей доставке партии товаров
График доставки
На основе этих данных устанавливается наиболее оптимальный вариант управления товарными запасами, осуществляется процесс регулирования торгового процесса по каждой группе товаров и адаптация его к имеющемуся спросу.
Заключение
Процесс создания акционерных обществ требует изменения социального состава работников и необходимости ориентации производителей на рынок, и как следствие, коренного изменения традиционных форм управления с переходом на использование теоретических положений.
В следствии этого можно сказать, что акционерные общества, несмотря на свою молодость в России, являются одной из преимущественных форм собственности и содержат в себе, при правильном использовании их стратегий, огромный потенциал для решения сложных и разнообразных задач.
Управление АО реализует демократические принципы в условиях экономического обособления хозяйствующих субъектов. Таким образом, при переходе к рыночной экономике Россия отвела значительную роль акционерным обществам, позволяющим участвовать в инвестиционным процессе наряду с предпринимателями и значительному количеству простых граждан, а так же способствующим перераспределению капиталов в экономике страны по наиболее продуктивным сферам хозяйствования. Акционерное общество является в настоящее время преобладающей по своему количеству организационно-правовой формой коммерческих организации.
Исследуемый объект является одним из элементов рыночных отношений. И, в связи с этим, управление обществом на принципах формирования эффективной политики управления запасами. С целью уменьшения издержек обращения целесообразно разработать политику управления поставками и прогнозирования объемов спроса на тот или иной вид товара, прибегая к таким методам анализа как регрессионный анализ, метод скользящего среднего и др. Это позволит избежать ненужных товароматериальных запасов и снизить риск порчи продукции. А следовательно и увеличить скорость товарооборота.
В целом деятельность ЗАО “Аптечный ряд” можно оценить как стабильную и постепенно присборивающуюся к современным реалиям.
Литература
Гражданский кодекс РФ от 1 января 2001г.
Положение по бухгалтерскому учету "Учет основных средств"
Федеральный закон от 26 декабря 1995 г. N 208-ФЗ "Об акционерных обществах"
Устав АО “Аптечный ряд”
Бухгалтерский баланс АО “Аптечный ряд” по состоянию на 1999-2000г.
Никольский П. С. “Экономические методы регулирования воспроизводства основных фондов”, Казань, “Книга и бизнес”, 1994г.
Раевский В. А. “Анализ хозяйственно-финансовой деятельности предприятий”. -М., 1998 г.
Шеремет А. Д., Сайфулин Р. С. “Финансы предприятий” – М., 1999
Финансы. Денежное обращение. Кредит: Учебник /Дробозина Л. А., Окунева Л. П. И др. - М., 1997.
Акимов В.В. "Акционерные предприятия" изд." Интеллектуальный бизнес Ч Л. 1991.
Волков О.Н. "Предприятие" М., 1995г.
Курс экономической теории. /под общей редакцией: проф. Чепурена М. Н., проф. Киселевой Е. А.- Киров 1996.
Исеева Н.К., Анискин Ю.П. "Современное предприятие" М., 1995г.
Мамедов О.Ю. Современная экономика. - Ростов-на-Дону, “Феникс” 1996.
Подвинская Е.С., Жиляева Н.И. - Все об акционерных обществах-1993г.
1 Лысенко И. А. “Финансы предприятия: имущество, фонды, налоги”, стр. 43
2 Гражданский кодекс РФ, статья 99
3 Шеремет А. Д., Сайфулин Р. С. “Финансы предприятий”, стр. 53
4 Положение по бухгалтерскому учету “Учет основных средств”
5 Шеремет А. Д., Сайфулин Р. С. “Финансы предприятий”, стр. 78
6 Федеральный закон от 26 декабря 1995 г. N 208-ФЗ "Об акционерных обществах" (с изм. и доп. от 13 июня 1996 г., 24 мая 1999 г.), статья 35
7 Федеральный закон от 26 декабря 1995 г. N 208-ФЗ "Об акционерных обществах" (с изм. и доп. от 13 июня 1996 г., 24 мая 1999 г.), статья 88
8 Шеремет А. Д., Сайфулин Р. С. “Финансы предприятий”, стр. 7