Технико-экономические показатели химического предприятия
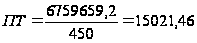 тыс.руб./чел.
годовая прибыль (П) определяется по формуле:
 ,
(33)
где:
 – товарная
продукция в
оптовых ценах
предприятия;
С – полная себестоимость товарной продукции.
Полная себестоимость товарной продукции определяется как сумма себестоимостей товарной продукции. Из таблиц 32 – 34 и 9 себестоимость каждого вида товарной продукции (С) определяется как затраты на единицу продукции умноженные на соответствующий выпуск товарной продукции.
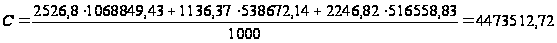 .
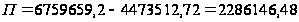 тыс.руб.
рентабельность
производства
( ):
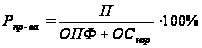 ,
(34)
где: П – годовая прибыль;
ОПФ – среднегодовая стоимость основных производственных фондов;
 – среднегодовая
стоимость
нормируемых
оборотных
средств (принима-ется
в размере 10 % от
стоимости
основных
производственных
фондов).
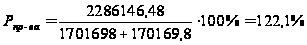
рентабельность
отдельных
видов продукции
( ):
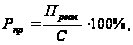 (35)
где:
 – прибыль от
реализации
данного вида
продукции;
С – себестоимость данного вида продукции.
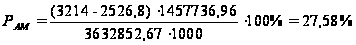
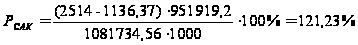
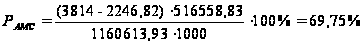
рентабельность
продаж ( ):
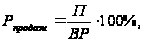 (36)
где: ВР – выручка от реализации продукции.
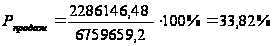
фондоотдача
( ):
 (37)
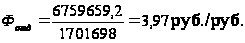
фондоемкость
продукции ( ):
 (38)
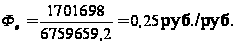
фондовооруженность
труда ( ):
 (39)
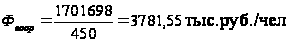
срок окупаемости
капитальных
вложений ( ):
 (40)
где: К – капитальные вложения (рассчитываются исходя из того, что основные производственные фонды составляют 100% потребных капитальных вложений).
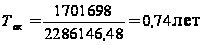
Таблица 36 – Сравнительная характеристика основных технико-экономических показателей
| Наименование показателя | Единица измерения | Вариант | Отношение показателя расчетного варианта к базовому, % | |
| базовый | расчетный | |||
| 1. Годовой выпуск продукции в натуральном выражении: | ||||
| - аммиак | т | 1316250 | 1457736,96 | 110,75% |
| - слабая азотная кислота | т | 760950 | 951919,2 | 125,1% |
| - амселитра | т | 438100 | 516558,83 | 117,91% |
| 2. Стоимость товарной продукции в оптовых цена | тыс. руб. | 1843750 | 6759659,2 | 366,63% |
| 3. Численность промышленно-производственного персонала – всего, | чел. | 477 | 450 | 94,34% |
| в том числе: | ||||
| - рабочих | чел. | 408 | 381 | 93,38% |
| - руководителей | чел. | 36 | 36 | 100% |
| - специалистов | чел. | 17 | 17 | 100% |
| - технических исполнителей | чел. | 16 | 16 | 100% |
| 4. Производительность труда на одного работающего |
тыс.руб./ чел. |
3865 | 15021,46 | 388,65% |
| 5. Годовой фонд оплаты труда – всего, | тыс. руб. | 5070 | 78310,37 | 1544,58% |
| в том числе рабочих | тыс. руб. | 3630 | 59184,77 | 1630,43% |
| 6. Среднегодовая заработная плата: | ||||
| - одного работающего | руб. | 10630 | 174023,04 | 1637,09% |
| - одного рабочего | руб. | 8890 | 155340,6 | 1747,36% |
| 7. Полная себестоимость товарной продукции | тыс. руб. | 1455950 | 4473512,72 | 307,26% |
| 8. Годовая прибыль | тыс. руб. | 387800 | 2286146,48 | 589,52% |
| 9. Стоимость основных производственных фондов | тыс. руб. | 1696000 | 1701698 | 100,34% |
| 10. Рентабельность производства | % | 20 | 122,1 | 610,50% |
| 11. Рентабельность продукции: | ||||
| - аммиака | % | 26 | 27,58 | 106,06% |
| - слабой азотной кислоты | % | 21 | 121,23 | 577,29% |
| - амселитры | % | 31 | 69,75 | 225,00% |
| 12. Рентабельность продаж | % | 21 | 33,82 | |
| 13. Фондоотдача | руб./руб. | 1,4 | 3,97 | 283,74% |
| 14. Фондоемкость | руб./руб. | 0,7 | 0,25 | 35,96% |
| 15. Фондовооруженность |
тыс.руб./ чел. |
3555 | 3781,55 | 106,37% |
| 16. Капитальные вложения | тыс. руб. | 1696000 | 1701698 | 100,34% |
| 17. Срок окупаемости капитальных вложений | лет | 4,4 | 0,74 | 16,92% |
Выводы
В ходе выполнения курсовой работы были рассчитаны основные технико-экономические показатели предприятия, затем проведен сравнительный анализ расчетных показателей с базовыми, на основе которого был выбран оптимальный вариант работы данного предприятия.
Основным показателем работы предприятия является рентабельность. Из сравнения расчетной рентабельности с рентабельностью базового варианта предприятия видно, что более прибыльным является расчетный вариант.
Рентабельность состоит из рентабельности производства, рентабельности продукции и рентабельности продаж.
Рентабельность продукции по цехам аммиака, слабой азотной кислоты и амселитры расчетного варианта увеличилась. Это возможно только за счет получения большой прибыли от продаж, т.к. себестоимость продукции также увеличилась, а рентабельность продукции непосредственно связана с себестоимостью продукции – если себестоимость возрастает, то рентабельность уменьшается.
Рентабельность продаж и рентабельность производства расчетного варианта предприятия увеличилась по сравнению с базовым также за счет увеличения прибыли.
На основании этого можно сказать, что продажи в расчетном варианте будут приносить большую прибыль, чем в базовом варианте предприятия.
Далее рассмотрим остальные показатели работы предприятия.
Годовой выпуск расчетного варианта увеличился по всем трем цехам, что говорит об увеличении объема производства данных продуктов. Увеличение годового выпуска является необходимостью для поддержания нормальной работы предприятия. Увеличение выпуска может быть следствием увеличения зарплаты рабочих и назначения премии за перевыполнение рабочего плана. Это также может произойти за счет повышения производственной мощности предприятия.
Стоимость товарной продукции в оптовых ценах предприятия рассчитанная в производственной программе предприятия увеличилась по сравнению с базовой стоимостью. Это может быть вызвано увеличением затрат на производство продукции и соответственно увеличением ее себестоимости и за счет увеличения оптовых цен.
Численность промышленно-производственного персонала уменьшилась по сравнению с базовым вариантом. Уменьшение численности рабочих может быть связано с введением автоматизированного управления оборудованием в цехах, что привело к сокращению персонала.
Производительность труда на одного человека увеличилась по сравнению с базовым вариантом предприятия. Причиной для этого может послужить улучшение рабочих мест и усовершенствование рабочего оборудования с целью увеличения количества производимой продукции.
Годовой фонд оплаты труда всех работающих увеличился. Это может быть достигнуто за счет повышения тарифной ставки оплаты труда или за счет повышения оклада.
Среднегодовая заработная плата всех работающих также увеличилась. Этот параметр является отношением годового фонда оплата труда к численности всего промышленно-производственного персонала. Следовательно, увеличение этого параметра является следствием увеличения годового фонда оплаты труда и сокращения числа рабочих.
Полная себестоимость товарной продукции данного варианта предприятия увеличилась по сравнению с базовым вариантом задания. Это может произойти за счет увеличения затрат на материалы и энергетические ресурсы, которые идут на производство данной продукции (повысилась цена на них), увеличения производительности труда. Также увеличение себестоимости может произойти за счет амортизации, увеличения оплат на социальные нужды или за счет увеличения общезаводских расходов.
Годовая прибыль предприятия значительно увеличилась по сравнению с базовым вариантом. Это говорит о том, что предприятие является доходным.
Стоимость основных производственных фондов по сравнению с базовым вариантом почти не изменилась.
Фондоотдача предприятия по сравнению с базовым вариантом увеличилась. Этот параметр является отношением стоимости товарной продукции в оптовых ценах предприятия к стоимости основных производственных фондов. Так как стоимость продукции возросла, а стоимость основных фондов практически не изменилась, то и фондоотдача увеличилась.
Фондоемкость продукции уменьшилась, т.к. фондоемкость является обратной величиной к фондоотдаче.
Фондовооруженность - параметр, который является отношением стоимости основных производственных фондов к численности всего промышленно-производственного персонала. В данном случае фондовооруженность почти не изменилась, т.к. почти не изменилась стоимость производственных фондов при незначительном уменьшении количества персонала.
Из проведенного анализа расчетных показателей с базовыми видно, что оптимальным вариантом работы данного предприятия является расчетный вариант.
Предприятие в расчетном периоде увеличило производственный потенциал (выпуск, производительность труда).
Срок окупаемости капитальных вложений по сравнению с базовым вариантом значительно сократился, что свидетельствует о быстрой оборачиваемости капитала предприятия.
На основе вышесказанного можно предложить следующее: сократить расходы предприятия за счет поиска поставщиков, с целью уменьшения расходов по закупке сырья, т.е. снижению себестоимости продукции.
Библиографический список
Грузинов В.П., Грибов В.Д. Экономика предприятия. Учебное пособие. - М.: Финансы и статистика, 2003
Под ред. Волкова О.И. Экономика предприятия. Учебник. - М.: ИНФРА-М, 2003
Под ред. Городинской В.Я., Купряковой Е.М. Экономика предприятия. - М.: ЮНИТИ, 2004
Под ред. Горфинкеля В.Я. и Швандера В.А. Экономика предприятия. - М.: ЮНИТИ, 2005
Под ред. Грузинова В.П. Экономика предприятия. Учебник- М.: Банки и биржи, 2005
Под ред. Лагусты М.Г. Справочник директора предприятия. - М.: ИНФРА-М, 2005
Под ред. Семенова В.М. Экономика предприятия. Книга № 4. - М.: Центр экономики и маркетинга, 2003
Под ред. Тальминовой П.В., Чернецовой Е.В. Практикум по экономике организации (предприятия). - М.: Финансы и статистика, 2003
Самоукин А.И., Шишов А.Л. Сборник задач по бизнесу. - М.: Новая школа, 2005
Сергеев И.В. Экономика предприятия. Учебное пособие. - М.: Финансы и статистика, 2004
Скляренко В.К., Прудников В.М. Экономика предприятия. Конспект лекций. - М.: ИНФА-М, 2004
Раицкий К.А. Экономика предприятия. Ростов-на-Дону, ФЕНИКС, 2003
Швандар В.А., Прасолова В.П. Экономика предприятия. Тесты, задачи, ситуации. Учебное пособие. - М.: ЮНИТИ, 2002
Шепеленко Г.И. Экономика, организация и планирование производства на предприятии. Учебное пособие. Ростов-на-Дону, «МАРТ», 2004
Размещено на
60