Історія розвитку економічного аналізу
Узагальнення результатів розрахунків, обчислення динаміки зміни коефіцієнтів фінансової стійкості підприємства проводиться в таблиці 5.5.
Таблиця 5.5. Аналіз динаміки коефіцієнтів фінансової стійкості підприємства
| № з/п | Коефіцієнти |
На поч. року |
На кінець року |
Відхилення | |
| +,- | % | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Коефіцієнт фінансової незалежності | 0,073 | 0,086 | 0,013 | 117,81 |
| 2 | Коефіцієнт фінансової залежності | 13,63 | 11,64 | -1,99 | 85,4 |
| 3 | Коефіцієнт фінансової стійкості | 0,079 | 0,094 | 0,015 | 118,99 |
| 4 | Коефіцієнт залежності підприємства від довгострокових зобов’язань | 7,35 | 6,13 | -1,22 | 83,4 |
| 5 | Коефіцієнт ділової активності | 0,79 | 0, 19 | -0,6 | 24,05 |
Застосовуючи прийом абсолютних різниць розрахуємо вплив зміни коефіцієнта фінансової залежності (х1) та вартості майна (х2) на величину власного капіталу підприємства (у).
Прийом абсолютних різниць
Вплив фактора х1 на результуючий показник розраховується за формулою:
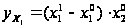
Ух1 = (11,64-13,63).17407,9 = - 34641,72 –
вплив коефіцієнта фінансової залежності на величину власного капіталу
Вплив фактора х1 на результуючий показник розраховується за формулою:
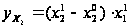
Ух2 = (18140,2-17407,9).11,64 = 8523,97 –
вплив вартості майна на величину власного капіталу підприємства
Узагальнюючий вплив обох факторів на результуючий показник визначається за формулою: ∆Ух1,х2 = - 26117,75
Вплив обох факторів на результуючий показник (власний капітал підприємства) є негативним.
4. Шляхи вдосконалення фінансового стану підприємства
Здійснивши аналіз фінансового стану діяльності ВАТ „Рівнехліб”, можна сказати, що воно працює збитково. Однією з проблем в діяльності підприємства є висока собівартість продукції. Це пов'язано з значним рівнем фондоємкості виготовленої продукції та високими цінами на ресурси, що закуповуються для виробництва даної продукції. Тому найголовніша задача для даного підприємства – зниження собівартості. Основними шляхами зниження витрат є економія всіх видів ресурсів, що споживаються у виробництві: трудових та матеріальних. . Так, значну долю в структурі витрат виробництва займає оплата праці. Тому актуальною є задача зниження трудоємкості продукції, що виготовляється, зростання продуктивності праці, скорочення чисельності персоналу.
Зниження трудоємкості продукції, збільшення продуктивності праці можна досягнути різними шляхами. Найбільш важливі з них – механізація та автоматизація виробництва, розробка та застосування прогресивних, високопродуктивних технологій, заміна та модернізація застарілого обладнання. На даному підприємстві дуже багато застарілого обладнання, яке можна продати без будь-якої шкоди для виробництва. Отримані кошти можна вкласти в нове, ресурсозберігаюче обладнання, яке підвищить фондовіддачу.
Матеріальні ресурси займають більше 50% в структурі витрат на виробництво продукції. Звідси, зрозуміло значення економії цих ресурсів, раціонального їх використання. І знову на перший план тут виступає застосування ресурсозберігаючих технологічних процесів. Важливим є підвищення вимог та застосування вхідного контролю за якістю сировини та матеріалів, які надходить від постачальників.
Скорочення витрат по амортизації основних виробничих фондів можна досягнути шляхом кращого використання цих фондів, максимізації їх завантаження, а також списання з балансу непрацюючого, морально застарівшого обладнання.
Доцільно продати деяку кількість виробничих запасів та незавершеного виробництва.
Як і в інших підприємств, в умовах кризи неплатежів у даного підприємства є нестача грошових коштів, проблеми зі збутом (великий обсяг готової продукції на складі) та з отриманням дебіторської заборгованості.
Щодо джерел отримання грошових коштів, то до них відносяться:
Реалізація продукції з негайною оплатою.
Отримання дебіторської заборгованості.
Продаж резервних грошових активів.
Продаж матеріальних і нематеріальних активів (зайвих запасів).
Отримання банківських кредитів.
Залучення інвестицій, приватного капіталу та інших внесків.
Перші чотири шляхи більш доцільні, тому що не приводять до збільшення валюти балансу. В цих випадках грошові кошти формуються шляхом реструктуризації активів. Два останніх – можуть використовуватись для підтримки поточної платоспроможності в крайніх випадках, тому що вони приводять до відволікання залучених фінансових ресурсів від цільового використання.
Щодо управління дебіторською заборгованістю, то найбільш ефективними будуть такі шляхи:
періодичний перегляд граничної суми кредиту, виходячи з реального фінансового становища клієнтів;
якщо виникають проблеми з одержанням грошей, то необхідно вимагати заставу на суму, не меншу, ніж сума на рахунку дебітора;
використання арбітражних судів для стягнення боргів при наявності порук чи гарантій;
при продажу великої товарної партії негайне виставлення рахунку покупцю;
використання циклічної виписки рахунків для підтримання одноманітності операцій;
відправлення поштою рахунків покупцям за декілька днів до настання терміну платежу;
страхування кредитів для захисту від значних збитків за безнадійними боргами;
обминання дебіторів з високим ризиком, наприклад, якщо покупці належать до країни чи галузі, що переживають істотні фінансові труднощі.
Слід приділити значну увагу збуту продукції за готівку. Цьому має сприяти правильна маркетингова політика (пошук нових, більш платоспроможних споживачів продукції, нових ринків, розширення збутової мережі тощо). Треба розробити гнучку систему знижок та кредитування для оптових покупців, вивчити ефективність організації та проведення сезонних розпродаж зі знижками в ціні. Ці всі заходи будуть закладом підвищення виручки, а також прибутку, що, в свою чергу, дозволить підвищити рентабельність капіталу.
Сума дебіторської заборгованості та запасів покриває суму оборотних активів у нормативному значенні. Якщо провести правильну політику по управлінню дебіторською заборгованістю, то необхідну суму можна отримати з неї, а частину дебіторської заборгованості спрямувати на покриття кредиторської. Але для цього потрібно вибрати найбільш доцільні строки платежів та форми розрахунків із споживачами (попередня оплата, оплата по факту відвантаження продукції). Доцільною, в даному випадку, є оплата по факту відвантаження продукції покупцям, а також надання знижок споживачам за умови попередньої оплати (для стимулювання надходження грошових коштів).
Для поповнення власного капіталу треба, перш за все, оцінити вартість його залучення з різних джерел. До того, як звертатись до зовнішніх джерел формування власного капіталу, повинні бути реалізовані всі можливості його формування за рахунок внутрішніх джерел. А основні внутрішні джерела – прибуток та спеціальні фонди.
Але якщо сума власного капіталу із внутрішніх джерел є недостатньою, треба звертатись до зовнішніх джерел залучення. Це вимагає необхідність розробки емісійної політики підприємства. Основною метою цієї політики є залучення на фондовому ринку необхідного обсягу фінансових коштів в мінімально можливі строки і за мінімальну плату.
Процес управління вартістю залученого капіталу за рахунок зовнішніх джерел характеризуються високим рівнем складності і потребує відповідної кваліфікації виконавців.
Не слід також нехтувати позиковим капіталом. В розвинутих країнах за питомою вагою у складі залучених джерел фінансування значне місце займають саме банківські кредити та кредиторська заборгованість, в тому числі комерційний і товарний кредити. Необхідність кредиту як джерела поповнення фінансових ресурсів підприємства визначається характером кругообігу основних і оборотних активів. Як джерело фінансування, позиковий капітал теж має свої особливості:
відносна простота формування базових показників оцінки вартості. Це вартість обслуговування боргу в формі процентів за кредит;
виплати по обслуговуванню боргу відносяться на собівартість, що зменшує розмір оподатковуваної бази підприємства, тобто розмір вартості позикового капіталу зменшується на ставку податку на прибуток;
вартість залучення позикового капіталу має високу ступінь зв'язку з рівнем кредитоздатності підприємства, оціненого кредитором. Чим віще кредитоздатність підприємства по оцінці кредитора, тим нижче вартість залученого позикового капіталу;
залучення позикового капіталу пов'язано із зворотним грошовим потоком по обслуговуванню боргу та по погашенню зобов'язань по основній сумі боргу.
Вартість внутрішньої кредиторської заборгованості при визначенні вартості капіталу враховується по нульовій ставці, тому що це, фактично, безплатне фінансування підприємства. Але не можна збільшувати суму капіталу за рахунок цього джерела, бо якщо кошти затримуються на тривалий час в обігу і своєчасно не повертаються, це може стати причиною простроченої кредиторської заборгованості, що в кінці призведе до сплати штрафів, санкцій та погіршення фінансового стану.
Щодо позикового капіталу, то у підприємства при існуючій структурі коштів і низькій рентабельності активів у порівнянні з процентними ставками за кредит є дуже незначні можливості по його залученню. Треба в першу чергу вирішувати збутові проблеми і підвищувати кредитоздатність підприємства.
Висновки
Під час виконання розрахункової роботи, було досліджено фінансовий стан підприємства на основі даних річної звітності (ф. №1 – Баланс та ф. №2 – Звіт про фінансові результати) на прикладі Відкритого акціонерного товариства «Рівнехліб», висвітлено теоретичні питання, які стосуються даної проблеми.
В роботі визначені підходи до проведення аналізу фінансового стану підприємства, результати якого можуть бути використані керівництвом підприємства для коригування поточної діяльності та управлінської політики на підприємстві задля забезпечення оперативного керівництва підприємством для здійснення господарських операцій з найбільш ефективним використанням оборотних коштів підприємства з метою одержання максимальних прибутків, ефективного використання власних активів підприємства, своєчасних розрахунків з бюджетом. Проведений аналіз фінансового стану підприємства включає аналіз структури та динаміки коштів підприємства за ступенем ліквідності, аналіз джерел коштів, аналіз показників платоспроможності та аналіз показників фінансової стійкості.
За результатами проведеного аналізу можна зробити наступні висновки про діяльність підприємства:
Вартість коштів (майна) підприємства на кінець року збільшилась на 4,21%, що оцінюється позитивно. Це свідчить про більш високу оцінку бізнесу. На кінець року частка власного капіталу у валюті балансу, в порівнянні з початком року зросла на 281,3 тис грн. або на 22,03%, що оцінюється позитивно. Однак, частка джерел власних коштів менша 50% у структурі пасиву балансу (на початок року – 7,34%, на кінець року – 8,59%), що є негативним явищем. Але, тим не менш, спостерігається динаміка до зростання даного показника.
Також спостерігається позитивна динаміка коефіцієнта поточної ліквідності до зростання. Коефіцієнт поточної ліквідності наближається до 2, що свідчить про сприятливий стан ліквідності підприємства. Коефіцієнт абсолютної ліквідності є низьким (лише 0,5% на початок і 0,4% на кінець року поточних зобов’язань ВАТ «Рівнехліб» може погасити за рахунок грошових коштів та їх еквівалентів), негативно оцінюється його динаміка до спадання на кінець року. На кінець року коефіцієнт фінансової незалежності зріс на 0,013, що оцінюється позитивно. На збільшення коефіцієнта вплинуло збільшення суми власного капіталу та вартості майна підприємства. Чим вище значення цього коефіцієнта, тим більш фінансово-стійким, стабільним і незалежним від кредиторів є підприємство. Однак, коефіцієнт не дорівнює 1, тобто власники підприємства не спроможні повністю фінансувати своє підприємство.
Отже, підводячи загальний висновок про фінансовий стан підприємства можна сказати, що підприємство має позитивні тенденції до покращення своїх показників. Однак, проблеми виникають із низькою часткою власних коштів (вона не перевищує 50% структури грошових коштів підприємства), і позичкові кошти підприємства перевищують власний капітал. Дану ситуацію можна виправити, зменшивши довгострокові та поточні зобов’язання підприємства. Також негативно на діяльність підприємства вплинуло зменшення виручки підприємства. Це спричинило зменшення коефіцієнту ефективності використання фінансових ресурсів та коефіцієнту ділової активності підприємства.
Список використаної літератури
Положення (стандарт) бухгалтерського обліку 1 „Загальні вимоги до фінансової звітності”. Затверджено наказом Міністерства фінансів України від 3103. 1999 р. №87.
Положення (стандарт) бухгалтерського обліку 2 “Баланс”. Затверджено наказом Міністерства фінансів України від 31.03. 1999 р. №87.
Положення (стандарт) бухгалтерського обліку 3 “Звіт про фінансові результати”. Затверджено наказом Міністерства фінансів України від 31.03. 1999 р. №87.
П(С) БО 11 “Зобов’язання”, затверджене наказом Міністерста фінансів України від 31.03.99р. №87 // Все про бухгалтерський облік. - 2000-№86
П(С) БО 15 “Дохід”: Затв. Мінфіном України від 29.11.99р. № 290
П(С) Бо 25 «Фінансовий звіт суб’єкта малого підприємництва». Затверджено Наказом Міністерства фінансів України від 25 лютого 2000 р. №39.
Білоус О.С., Вовк В.М., Федорович Р.В. Аналіз формування і використання фінансових ресурсів підприємства: методичний аспект. - Тернопіль: Астон, 2005 – 224 с.
Економічний аналіз: Навч. посібник /За ред. Акад. . НАНУ, проф. М.Г. Чумаченка. – К.: КНЕУ, 2001. – 540с.
Каноненко О. Аналіз фінансової звітності - 2-е вид. - Х.: Фактор, 2003 - 148 с.
Коробов М.Я., Фінансово-економічний аналіз діяльності підприємств, Навчальний посібник // Київ, “Знання”, 2000р.
Лазаришина І.Д. Економічний аналіз: історія та тенденції розвитку: Монографія. - Рівне: УДУВГП, 2002. - 182 с.
Лахтіонова Л.А. Фінансовий аналіз суб’єктів господарювання. – К.: КНЕУ, 2001. – 387.
Марочкіна А.М. Бухгалтерський облік за національними стандартами. – Харків: Тарсінг, 2002. – 296с.
Попович П.Я. Економічний аналіз діяльності суб’єктів господарювання. Підручник. - Тернопіль: Економічна думка, 2001. - 454 с.
Рудницький В.С., Лазаришина І.Д., Бачинський В.І., Поліщук В.Л. Організація первинного обліку та економічного аналізу на прикладі підприємств торгівлі. – К.: Професіонал, 2004. – 480с.
Приложение
БАЛАНС
на І квартал 2005 року
| Актив | Код рядка | На початок звітного періоду | На кінець звітного періоду |
| 1 | 2 | 3 | 4 |
| І. Необоротні активи | |||
| Нематеріальні активи: | |||
| залишкова вартість | 010 | 5,6 | 4,4 |
| первісна вартість | 011 | 32,3 | 32,3 |
| накопичена амортизація | 012 | (26,7) | (27,9) |
| Незавершене будівництво | 020 | 880,6 | 1278,4 |
| Основні засоби: | |||
| залишкова вартість | 030 | 1803,4 | 1773,1 |
| первісна вартість | 031 | 4483,0 | 4484,7 |
| знос | 032 | (2679,6) | (2711,6) |
| Довгострокові фінансові інвестиції: | |||
| які обліковуються за методом участі в капіталі | 040 | ||
| інші фінансові інвестиції | 045 | 2,5 | 2,5 |
| Довгострокова дебіторська заборгованість | 050 | 317,4 | 82,0 |
| Відстрочені податкові активи | 060 | 73,2 | 73,2 |
| Інші необоротні активи | 070 | ||
| Усього за розділом І | 080 | 3082,7 | 3213,6 |
| ІІ. Оборотні активи | |||
| Запаси: | |||
| виробничі запаси | 100 | 3141,8 | 3717,4 |
| тварини на вирощуванні та відгодівлі | 110 | ||
| незавершене виробництво | 120 | ||
| готова продукція | 130 | 27,3 | 15,9 |
| товари | 140 | 4,7 | 4,7 |
| Векселі одержані | 150 | ||
| Дебіторська заборгованість за товари, роб, послуги: | |||
| чиста реалізаційна вартість | 160 | 130,3 | 101,4 |
| первісна вартість | 161 | 130,5 | 101,4 |
| резерв сумнівних боргів | 162 | (0,2) | () |
| Дебіторська заборгованість за розрахунками: | |||
| з бюджетом | 170 | 73,8 | 84,! |
| за авансами виданими | 180 | 10038,7 | 10038,7 |
| з нарахованих доходів | 190 | ||
| із внутрішніх розрахунків | 200 | ||
| Інша поточна дебіторська заборгованість | 210 | 855,9 | 934,4 |
| Поточні фінансові інвестиції | 220 | ||
| Грошові кошти таїх еквіваленти: | |||
| в національній валюті | 230 | 32,7 | 30,0 |
| в іноземній валюті | 240 | ||
| Інші оборотні активи | 250 | ||
| Усього за розділом ІІ | 260 | 14325,2 | 14926,6 |
| ІІІ. Витрати майбутніх періодів | 270 | ||
| БАЛАНС | 280 | 17407,9 | 18140,2 |
| Пасив | Код рядка | На початок звітного періоду | На кінець звітного періоду |
| 1 | 2 | 3 | 4 |
| І. Власний капітал | |||
| Статутний капітал | 300 | 517,3 | 517,3 |
| Пайовий капітал | 310 | ||
| Додатковий вкладений капітал | 320 | ||
| Інший додатковий капітал | 330 | 2258,6 | 2258,6 |
| Резервний капітал | 340 | 35,8 | 35,8 |
| Нерозподілений прибуток(непокритий збиток) | 350 | -1534,9 | -1253,6 |
| Неоплачений капітал | 360 | () | () |
| Вилучений капітал | 370 | () | () |
| Усього за розділом І | 380 | 1276,8 | 1558,1 |
| ІІ. Забезпечення наступних виплат і платежів | |||
| Забезпечення виплат персоналу | 400 | ||
| Інші забезпечення | 410 | ||
| 415 | |||
| 416 | () | () | |
| Цільове фінансування | 420 | ||
| Усього за розділом ІІ | 430 | ||
| ІІІ. Довгострокові зобов’язання | |||
| Довгострокові кредити банків | 440 | 9389,7 | 9545,3 |
| Інші довгострокові фінансові зобов’язання | 450 | ||
| Відстрочені податкові зобов’язання | 460 | ||
| Інші довгострокові зобов’язання | 470 | ||
| Усього за розділом ІІІ | 480 | 9389,7 | 9545,3 |
| ІV. Поточні зобов’язання | |||
| Короткострокові кредити банків | 500 | 868,3 | 696,3 |
| Поточна заборгованість за довгостроковими зобов’язаннями | 510 | ||
| Векселі видані | 520 | ||
| Кредиторська заборгованість за товари,роб, посл | 530 | 3562,9 | 4283,3 |
| Поточні зобов’язання за розрахунками: | |||
| з одержаних авансів | 540 | 401,5 | 625,9 |
| з бюджетом | 550 | 227,8 | 178,9 |
| з позабюджетних платежів | 560 | ||
| зі страхування | 570 | 223,7 | 74,2 |
| з оплати праці | 580 | 363,0 | 210,9 |
| з учасниками | 590 | ||
| з внутрішніх розрахунків | 600 | ||
| Інші поточні зобов’язання | 610 | 1094,2 | 967,3 |
| Всього за розділом ІV | 620 | 6741,4 | 7036,8 |
| V. Доходи майбутніх періодів | 630 | ||
| БАЛАНС | 640 | 17407,9 | 18140,2 |
Звіт про фінансові результати За І квартал 2005 року
І. Фінансові результати
| Стаття | Код рядка | За звітний період | За попередній період |
| 1 | 2 | 3 | 4 |
| Доход(виручка) від реалізації продукції(товарів) | 010 | 3409,0 | 14032,6 |
| Податок на додану вартість | 015 | (568,2) | (2338,8) |
| Акцизний збір | 020 | () | () |
| 025 | |||
| Інші вирахування з доходу | 030 | () | () |
| Чистий доход(виручка) від реалізації продукції | 035 | 2840,8 | 11693,8 |
| Собівартість реалізованої продукції | 040 | (2482,9) | 9846,8 |
| Валовий | |||
| прибуток | 050 | 357,9 | 1847,0 |
| збиток | 055 | () | () |
| Інші операційні доходи | 060 | 4,1 | 210,9 |
| Адміністративні витрати | 070 | (265,0) | (942,0) |
| Витрати на збут | 080 | (77,4) | (296,9) |
| Інші операційні витрати | 090 | (50,3) | (191,2) |
| Фінансові результати від операційн діяльн | |||
| прибуток | 100 | 627,8 | |
| збиток | 105 | (30,7) | () |
| Доход від участі в капіталі | 110 | ||
| Інші фінансові доходи | 120 | 640,8 | |
| Інші доходи | 130 | 65,0 | |
| Фінансові витрати | 140 | (280,6) | (1320,6) |
| Втрати від участі в капіталі | 150 | () | () |
| Інші витрати | 160 | () | (453,8) |
| Фінансові результати від звичайної діяльності | |||
| прибуток | 170 | ||
| збиток | 175 | (281,3) | (448) |
| Податок на прибуток від звичайної діяльності | 180 | (3,0) | |
| Фінансові результати від звичайної діяльн | |||
| прибуток | 190 | ||
| збиток | 195 | (443,8) | |
| Надзвичайні: | |||
| доходи | 200 | ||
| витрати | 205 | () | () |
| Податки з надзвичайного прибутку | 210 | () | () |
| Чистий: | |||
| прибуток | 220 | ||
| збиток | 225 | (281,3) | (443,8) |
ІІ. Елементи операційних витрат
| Найменування показника | Код рядка | За звітний період | За попередній період |
| 1 | 2 | 3 | 4 |
| Матеріальні затрати | 230 | 2147,4 | 7618,1 |
| Витрати на оплату праці | 240 | 440,7 | 2114,0 |
| Відрахування на соціальні заходи | 250 | 163,9 | 754,2 |
| Амортизація | 260 | 33,2 | 142,3 |
| Інші операційні витрати | 270 | 71,1 | 341,4 |
| Разом | 280 | 2856,3 | 10970,0 |
ІІІ. Розрахунок показників прибутковості акцій
| Назва статті | Код рядка | За звітний період | За попередній період |
| 1 | 2 | 3 | 4 |
| Середньорічна кількість простих акцій | 300 | ||
| Скоригована середньорічна кількість прост акц | 310 | ||
| Чистий прибуток(збиток) на одну просту акцію | 320 | ||
| Скоригований чистий прибуток на 1 просту акц | 330 | ||
| Дивіденди на одна просту акцію | 340 |