Капитал: сущность, структура и формы
Как показывает мировая практика, развитие только за счет собственных ресурсов (то есть путем реинвестирования прибыли в компанию) уменьшает некоторые финансовые риски в бизнесе, но при этом сильно снижает скорость приращения размера бизнеса, прежде всего выручки. Напротив, привлечение дополнительного заемного капитала при правильной финансовой стратегии и качественном финансовом менеджменте может резко увеличить доходы владельцев компании на их вложенный капитал. Причина в том, что увеличение финансовых ресурсов при грамотном управлении приводит к пропорциональному увеличению объема продаж и зачастую чистой прибыли. Особенно это актуально для малых и средних компаний.
Однако перегруженная заемными средствами структура капитала предъявляет чрезмерно высокие требования к его доходности, поскольку повышается вероятность неплатежей и растут риски для инвестора. Кроме того, клиенты и поставщики компании, заметив высокую долю заемных средств, могут начать искать более надежных партнеров, что приведет к падению выручки. С другой стороны, слишком низкая доля заемного капитала означает недоиспользование потенциально более дешевого, чем собственный капитал, источника финансирования. Такая структура приводит к более высоким затратам на капитал и завышенным требованиям к доходности будущих инвестиций.
Оптимальная структура капитала представляет собой такое отношение собственных и заемных источников при котором обеспечивается оптимальное соотношение между уровнями , то есть максимизируется рыночная стоимость предприятия. При оптимизации капитала необходимо учитывать каждую его часть.
В России с ее бурно развивающейся экономикой немало компаний, имеющих высокие темпы роста и большие денежные потоки (пример — операторы сотовой связи). Они могут самостоятельно осуществлять капиталовложения, не прибегая к внешним источникам финансирования. Но уменьшение долговой нагрузки приводит к ослаблению так называемой дисциплинирующей функции долга. Именно бремя обслуживания долга обычно подталкивает менеджеров компании к оптимальным бизнес-решениям. Если долговая нагрузка невелика, у менеджмента снижаются стимулы к поиску наиболее эффективных возможностей для инвестирования.
Основное условие долгосрочного финансового успеха компании — рентабельность капитала (активов) должна быть больше стоимости привлечения капитала. Из этого следует, что в малорентабельных видах бизнеса иметь много собственных фондов (недвижимости, транспорта и т. п.) невыгодно, так как стоимость привлечения под такие активы капитала будет существенно превышать отдачу от них, приводя компанию к экономическому и финансовому минусу. Не только малорентабельным, но и всем прочим компаниям следует продумать возможность использования аутсорсинговых схем для второстепенных бизнес-процессов, а также не забывать правило — от убыточных и непрофильных активов нужно избавляться любыми способами и как можно скорее.
Масштаб бизнеса в данном случае также имеет значение. В малом бизнесе обычно не идет речь о приобретении фондов в собственность. В большом бизнесе это рассматривается как норма, особенно в производственном секторе. Средний бизнес находится в пограничной области, и здесь решение зависит от соотношения арендных платежей в течение долгого срока и затрат на приобретение и содержание собственности. В любом случае при подобных решениях финансовая служба должна сделать максимально точные и обоснованные расчеты.
Риски сопутствуют бизнесу всех типов и размеров. Всегда соблюдается прямая зависимость — чем выше уровень доходности в бизнесе, тем выше уровень рисков, и чем меньший уровень риска готовы принять управленцы и владельцы, тем на меньший уровень дохода они могут рассчитывать.
Создание резервов (накопление определенной суммы активов в виде вложений в ПИФы, драгоценные металлы, акции, депозиты) — это часть финансовой и инвестиционной стратегии. Без резервов любая серьезная проблема на рынке или в экономике ставит бизнес на грань выживания. Об этом, к сожалению, многие руководители российских компаний забывают, полностью распределяя всю полученную прибыль на дивиденды и реинвестирование (или вложения в другие проекты). Таким образом, ведя один или несколько видов деятельности (например, стабильный и развивающийся), компании, не создающие резервов, увеличивают риски и в основном бизнесе, и в новых проектах.
Для минимизации финансовых рисков я рекомендую владельцам и руководителям компаний после выплаты дивидендов акционерам создать из полученной годовой прибыли реальные резервы в достаточных объемах. Для этого необходимо сделать точные расчеты. Наиболее часто получаемый коридор значений — 3-10% активов в зависимости от общего уровня риска бизнеса. Затем оставшуюся прибыль можно вкладывать в бизнес, причем сначала в основной (донорский), поддерживая его стабильность и рост, и только потом — в новые проекты.
Для эффективного управления резервами нужны грамотные специалисты (например, по ценным бумагам).
Капитал корпораций и анализ его размеров и структуры
На рубеже XXI века быстрое развитие получает теория брэнд-капитала как основы капитализации социальных отношений между фирмами и потребителями. Углубление исследований содержания и форм проявления капитала кардинально изменяют понимание назначения и структуры капитала современных фирм.
Известные американские исследователи бизнеса Г. Мине и Д. Шнайдер одними из первых предложили новую теорию структуры капитала традиционных и современных компаний. На рис. 8 представлены коренные изменения в структуре капитала традиционного и электронного бизнеса в отраслях В2В (бизнес для бизнеса).
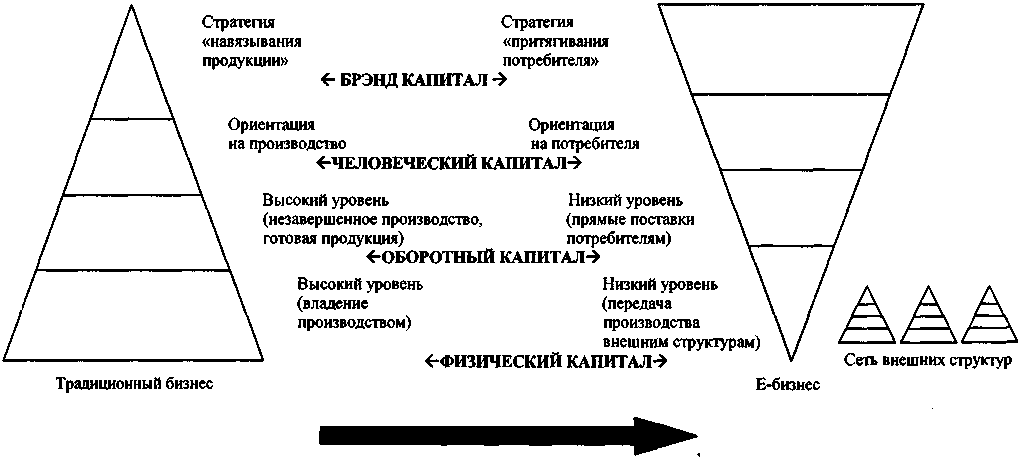
Рис. 8. Структура капитала традиционных и современных фирм4
Революция в бизнесе начинается с кардинальных изменений структуры капитала, что отражено в виде перевернутой пирамиды, показывающей новое соотношение физического, оборотного, человеческого и брэнд-капитала. Изменяется и предназначение каждого вида капитала, сам характер бизнес-процессов.
Пирамида слева отображает структуру капитала традиционных компаний, преобладающей в последние 20, а в действительности - и все 100 лет XX века. Компании имели мощную материальную базу. Различие активов определялось различием технологий бизнеса: производственные центры, центры распределения, финансовые институты, больницы или лечебные учреждения магазины, телекоммуникационные компании, системы кабельного телевидения, развлекательные центры. Эффективное управление активами потребовало концентрации усилий на выстраивании или интеграции национальных и глобальных операций компаний, упрощении цепочек взаимоотношений поставщик-покупатель, интеграции с поставщиками и дистрибьюторскими сетями, стандартизации и совершенствовании бизнес-процессов, общем улучшении характеристик и повышении эффективности бизнеса. Параллельно финансовые менеджеры концентрировали внимание на повышении прибыли на капитал, прибыли на вложения, оборачиваемости активов и других показателях эффективности управления предприятием. Процессы концентрации промышленности, помимо прочего, вели к консолидации физического капитала на национальном и глобальном уровнях с целью обеспечения роста объемов производства и расширения рыночной власти.
В 90-е годы внимание компаний было сосредоточено на более эффективном использовании оборотного капитала (компонентов, сырья, запасов, незавершенного производства, готовой продукции) с целью повышения оборачиваемости запасов, снижения текущих издержек на хранение запасов, а так же на повышении эффективности исполнительных систем для уменьшения устаревания продукции и повышения спроса. Ключевыми индикаторами были производительность, оборачиваемость запасов, эффективность капитала, в том числе оборотного.
Большое внимание, уделявшееся в 90-е годы эффективности использования оборотного капитала, было результатом экономических сдвигов, происшедших в предыдущее десятилетие. До 80-х годов реальная стоимость капитала была равна нулю или отрицательной величине в течение нескольких десятилетий. По существу, реальная доходность капитала, равная разнице между номинальной доходностью и инфляцией, была близка к нулю или отрицательной величине из-за высокой инфляции. В этих условиях оборотный капитал был в определенном смысле бесплатным, и менеджеры не уделяли достаточного внимания совершенствованию управления оборотным капиталом и другим мерам, которые были реализованы в 90-е годы для сокращения оборотного капитала и лучшего управления им.
Модель бизнес-процессов большинства компаний интуитивно или осознанно строилась на концепции предприятия как пирамиды, в основании которой лежит физический капитал и которая построена для производства и продажи продукции. Последние разработки в сфере технологий управления (например системы планирования ресурсов предприятия ERP (Enterprise Resource Planning) и управления взаимоотношениями с потребителями - CRM (Customer Relationship Management) были направлены на развитие именно этой модели и поиск инструментов для ее лучшего понимания и использования.
Финансовые показатели традиционных компаний оказываются намного ниже показателей компаний, которые успешно применили электронные бизнес-технологии. Руководители компаний в большинстве своем ощущают в настоящее время настоятельную необходимость перехода от традиционной модели бизнеса к декапитализированной модели е-бизнеса, которая показана на рис. 8 справа. В стремлении увеличить прирост доходности капитала и сконцентрировать усилия на основной деятельности брэнд-компании все меньше опираются на свой физический капитал. Стратегия их заключается в передаче составляющих производственного процесса, связанных с физическим капиталом, внешним структурам и в распределении их по цепочке поставщик-потребитель. В равной степени это относится и к вспомогательным функциям. Модель е-бизнеса уровня В2В, таким образом, разделяет компании на две группы: те, что имеют относительно небольшой капитал, но владеют брэндом, и те, что группируются вокруг брэнд-компаний, образуя сети внешних структур.
Брэнд-компании с малым капиталом, работающие в тесной кооперации с сетью внешних структур, - новое явление в бизнесе, которое Г. Мине и Д. Шнайдер называют «сообществом добавленной стоимости».
Тенденции уже отчетливо просматриваются. Так, в последнее десятилетие для многих организаций независимо от их величины привычным стал поиск ответа на вопрос: «Что выгоднее приобрести имущество в собственность или взять его на условиях лизинга или аренды?» Сравнение альтернатив «приобрести» или «арендовать» стало общепринятым. Значительная доля физического капитала, который всегда был у корпораций, теперь используется ими на условиях лизинга. В высокотехнологичных и сетевых компаниях большая часть техники арендована. Компания «Microsoft» самая капитализированная компания в мире, имеет основные средства стоимостью всего несколько миллионов долларов.
Анализ структуры капитала крупнейших компаний позволяет выявить тенденцию к появлению брэнд-капитала как часть разницы между рыночной капитализацией и величиной активов.
В сознании высших менеджеров компаний, в сознании законодателей и политиков-экономистов продолжает господствовать материалистический подход к пониманию капитала как суммы материальных активов.
Практически отсутствует осознание роли и оценка реального человеческого капитала. Рынок финансового капитала в полном расстройстве и абсолютное большинство ценных бумаг предприятий не учитывается. Кризисное глубинное состояние деловых отношений большинства предприятий приводит к отрицательным значениям брэнд-капитала.
Таким образом получается, что самым стабильным и хорошо прогнозируемым источником становятся доходы от сдачи имущества в аренду. Но в подавляющем большинстве случаев это идет на вред основному производству. В погоне за «легкими» деньгами и из корыстных побуждений, в качестве арендных площадей используют производственные площади с уникальным оборудованием, которое демонтируется, и практически после этого никогда не используется.
Приведение величины уставного капитала к реально необходимому уровню может помочь создаваемому предприятию начать свою уставную деятельность и повысить доверие третьих лиц к предприятию, и как следствие, к возможности привлечения необходимых ресурсов по более низким ценам.
Глава 3. Роль государства в формировании и увеличении капитала
Капитализм новейшего времени, названный мещанским способом производства, переживает не лучшие времена. Скорее можно говорить о его последних временах.
Прежде всего это – государство, труд, капитал. Анализ их взаимодействия и взаимовлияния, их черт, свойственных им к концу ХХ – началу ХХI века, приводят к новым выводам и обобщениям.
Современное государство мещан и обывателей обязано своей головокружительной карьерой растущему капиталу.
Тот факт, что система товарного производства нуждается в вышестоящей инстанции, гарантирующей соблюдение рамок конкуренции, общие правовые основы защиты собственности и предпосылки создания стоимости определил потребность в современном государственном аппарате.
Государство – продукт непримиримости классовых противоположностей. У него есть репрессивный аппарат на случай, если эксплуатируемый капиталом человеческий материал окажется однажды слишком строптивым для мещанского способа воспроизводства.
В зрелой форме массовой демократии мещан государство вынуждено было в ХХ веке взять на себя и решение растущих социально-экономические задач.
Государство как собственник должно мыслить долгосрочными категориями и своими действиями способствовать реализации интересов общества в целом. Для него стоимость бизнеса в отличие от частного инвестора должна в первую очередь определяться структурой и состоянием активов компании, а также динамикой этих показателей. Поэтому, ввиду необходимости реформирования и модернизации экономики России, наиболее целесообразной представляется политика вмешательства государства в экономику и ее регулирования на основе его участия в капитале.
Участие в капитале необходимо, поскольку позволяет получить доступ к управленческой отчетности, быть в курсе положения дел в компании, повысить гибкость и скорость принятия управленческих решений и осуществлять не только последующий, но и предварительный контроль. Государство как собственник должно играть во внедрении предлагаемого подхода активнейшую роль, поскольку именно оно в свете масштабности проблемы должно явиться инициатором его внедрения в практику и его активным сторонником, поскольку управление с позиций предлагаемого подхода позволяет повысить эффективность функционирования государственной долевой собственности и способствует достижению целей государства. Особенно это важно ввиду необходимости модернизации, повышения конкурентоспособности ее экономики, перехода ее на путь инновационного развития, проведения эффективной антициклической политики.
При этом необходимо четкое и ясное определение целей участия государства в капитале отдельной компании, что необходимо для оптимизации масштабов государственной долевой собственности в экономике и четкого понимания ее роли в ней. В связи с этим возникает вопрос об определении критериев, характеризующих достижение целей участия государства в капитале компании и необходимые темпы развития компании, а также их нормативных значений. Именно на основе указанных критериев и их нормативных значений возможно принятие управленческих решений, направленных на обеспечение прироста стоимости бизнеса с учетом целей государства. Критериями в данном случае являются различные финансовые и экономические показатели, характеризующие финансово-хозяйственную деятельность компании: рентабельность, фондоотдача, доля прибыли компании, направляемая на инвестиции, норма инвестирования в основной капитал компании и прочие.
Исходя из цели или целей участия государства в капитале компании, выбирается ключевой показатель или несколько показателей, на основе которых будут приниматься управленческие решения и делаться вывод об эффективности либо неэффективности функционирования долевой собственности государства в данной организации, о достижении целей участия государства в ней.
Устанавливается величина норматива выбранного показателя или показателей, являющихся критериями достижения целей участия государства в капитале. Величина норматива устанавливается с использованием какого-либо подхода, либо с использованием обоих подходов и последующим взвешиванием результатов. Величина норматива в случае ее соблюдения должна, как было упомянуто, обеспечивать достижение цели участия государства в капитале, выраженной в качественном или количественном показателе.
Важнейшая составная часть государственного имущества - остающиеся в собственности государства пакеты акций в акционерных обществах (АО): специально закрепленные, исходя из требований Государственных программ приватизации, и остаточные, т. е. те, которые по разным причинам не были реализованы за ваучеры или реальные деньги. К ним примыкают и компании, в уставной капитал которых включалась «золотая акция», дававшая государству определенные возможности влиять на деятельность АО.
Например, всего, по данным РФ за 1993-1999 гг., в ходе приватизации в России появилось более 4800 акционерных обществ с той или иной формой участия государства в капитале. Большой интерес представляет распределение предприятий с закрепленными в государственной собственности пакетами акций и «золотой акцией» в регионально-отраслевом разрезе.
Заключение
Таким образом, были выявлены и обоснованы сущность и понятие капитала, проанализированы его основные формы и виды, управление капиталом его оптимизация. Это важно для любого предприятия, так как его успешная деятельность зависит от рациональной структуры капитала и эффективности его использования.
Можно сделать следующий вывод, что, капитал – это определенный запас ценностей (благ) в денежной или не денежной форме, который приносит доход своему владельцу, обеспечивая самовозрастание богатства, особенно в форме денег
Понятие «капитал», или «инвестиционные ресурсы», охватывает все произведенные средства производства, то есть все виды инструментов, машины, оборудование, фабрично-заводские, складские, транспортные средства и сбытовую сеть, используемые в производстве товаров и услуг и их доставке к конечному потребителю. Индивидуальный капитал может совершать кругооборот, проходя три через три стадии, изменяя свою форму в следущей последовательности, денежная-производительная-товарная-денежная. Это превращение капитала носит название оборот капитала. Для того, чтобы предпринимательство было эффективным время оборота должно быть как можно меньшим. Капитал делится на два вида: основной и оборотный. Основным называют долгоиспользуемый капитал, оборотным тот, который расходуется в течении одного кругооборота. Каждый предприниматель стремится развивать свое производство, средством для этого являются накопления. Накопления делятся на производственные (оборудование, резервы), которые носят название инвестиций, и непроизводственные (жилищные фонды, медицинское обслуживание), то есть инвестиции в человеческий капитал.
Предприятия в Украине в основном для этого используют привлеченный капитал (в виде банковского кредита). Основные фонд используются, как правило, неэффективно, вследствие незаинтересованности больших и долговременных вложений. Основная тенденция в использовании капитала в настоящее время – в убыстрении скорости его использования.
Список использованной литературы
1. Радаев В.В. Понятие капитала, Формы капиталов и их конвертация, 2010 – с. 22-29
2. Э.Я. БРЕГЕЛЬ, Р.М. КАБО "Рабочая книга по обществоведению. Политическая экономия" Госиздат, М-Л, 1929, Прибавочная стоимость и капитал.
3. Г.Н. Мальгинов Государство как акционер в условиях Российской переходной экономики.
4. Бланк И.А. Управление формированием капитала.- К.: «Ника-Центр», 2000. – 512 с.
5. Гейтс Б. Бизнес со скоростью мысли. Изд. 2-е, испр. - М.: Изд-во Эксмо, 2002.
6. Источники привлечения капитала. Курс экономики, учебник, 2-е издание / Под ред. Б.А. Райзберга. – М.: ИНФРА – М , 1999.
7. Мине Г., Шнайдер Д. Метакапитализм и революция в электронном бизнесе: какими будут компании и рынки в XXI веке / Пер. с англ. - М.: Альпина Паблишер, 2001.
8. Экономический анализ: Учебник для вузов / Под. ред. Л. Т. Гиляровской. – М.: ЮНИТИ-ДАНА, 2001.
9. Бригхем Ю., Гапенски Л. Финансовый менеджмент: Полный курс: В 2-Х т./ Пер. с англ. под ред. В.В. Ковалева. СПб.: Экономическая школа, 2001 г. Т.1. - 497 с.
10. Теплова Т.В. Финансовые решения: стратегия и тактика: учебное пособие. –М.: ИЧП “Издательство Министр”, 1998.
11. Камаев В.Д. и колл. Авт. Экономическая теория: Учебник – М.: Гуманит. Изд. Центр ВЛАДОС, 1998.
12. Курс экономической теории: учебник. – 5-е испр., доп. и перераб. издание. – Киров: «АСА», 2005.
Интернет – источники
13. Онлайн учебник по экономике, 9 декабря 2009 г. // study-economics/sushhnost-kapitala/.
14. Основной и оборотный капитал // bank.forekc/27/index_124.htm.
15. АБС Новости: Источники формирования собственных финансовых ресурсов, 21 апреля 2010 г. // absnews/Rubriki/Finansy/sources-of-own-financial-resources.html.
16. Financial-lawyer // Информационное Агентство "Финансовый Юрист" // financial-lawyer/newsbox/economistu/financial_management/132-528144.html.
17. Мещанский способ производства: тупик, 2011 г. // polz.spb/vybory/msp/msp_2.html.
18. Участие государства в капитале как инструмент модернизации экономики России,
18 ноября 2009 г. // komarov.viperson/wind.php?ID=610009&soch=1.
Размещено на
1 Основной и оборотный капитал bank.forekc/27/index_124.htm
2 Источники формирования собственных финансовых ресурсов absnews/Rubriki/Finansy/sources-of-own-financial-resources.html
3 Классификация привлекаемых заемных средств
absnews/Rubriki/Finansy/sources-of-own-financial-resources.html
4 Г.Н. Мальгинов Госсударство как акционер в условиях Российской экономики.