Антимонопольное регулирование
Включение в Реестр означает, что предприятие автоматически попадает под контроль за деятельностью со стороны органов по таким показателям, как объем производства, удовлетворение потребности на рынке сбыта, качество выпускаемой продукции, а также под ценовое регулирование со стороны государства. Предприятия-монополисты обязаны принять к исполнению заказ на поставку продукции для государственных нужд. На них распространяется ряд ограничений в процессе приватизации и т.д.
Глава 3. Основные направления развития антимонопольного регулирования в РФ и РТ
В зарубежной законотворческой практике, как правило, наблюдается оформление антимонопольного регулирования в виде отдельных законодательных актов.
Как известно, правовое регулирование конкуренции на товарном рынке и рынке финансовых услуг имеет существенные различия. Почему российское нормотворчество в сфере антимонопольного регулирования пошло по пути объединения норм различных законов в единый законодательный акт, посвященный вопросам защиты конкуренции на всех рынках, включая и рынок финансовых услуг.
В Российской Федерации антимонопольное регулирование на финансовом рынке развивалось в особенных условиях становления и формирования рыночной структуры банковского и страхового секторов экономики, рынков ценных бумаг и иных видов финансовых услуг. Фактически большинство субъектов финансового рынка, как и вся его инфраструктура, создавались заново. По этим причинам первый российский антимонопольный закон (Закон РСФСР от 22 марта 1991 г. №948-1 "О конкуренции и ограничении монополистической деятельности на товарных рынках") предусматривал исключение из применения этого закона для отношений, связанных с монополистической деятельностью и недобросовестной конкуренцией на рынках финансовых услуг.
Таким образом, до вступления в силу в 1999 году Федерального закона "О защите конкуренции на рынке финансовых услуг", финансовые рынки не подвергались системному контролю и надзору со стороны антимонопольных органов. В тот период (1991-1998гг.) антимонопольное регулирование ограничивались фрагментарным применением соответствующих норм банковского законодательства (ст. 32 Федерального закона "О банках и банковской деятельности") и подзаконных нормативных правовых актов.
Некоторые эксперты полагает, что отсутствие до 1998 года соответствующего регулирования конкуренции в банковском и финансовом секторах внесло свой вклад в финансово-экономический кризис 1998 г. (см., например, OECD Journal of Competition Law and Policy. OECD 1999, p. 45).
Развитие правоприменительной практики в течение нескольких лет после вступления в силу Федерального закона "О защите конкуренции на рынке финансовых услуг" позволило создать систему антимонопольного регулирования на финансовом рынке и подготовить условия для инкорпорирования норм этого закона в единый законодательный акт, посвященный вопросам защиты конкуренции на всех рынках, включая и рынок финансовых услуг. Разработка и принятие нового закона о конкуренции (Федерального закона от 26 июля 2006г. №135-ФЗ "О защите конкуренции") — явление знаковое для финансового рынка. И дело здесь не только в том, что новый закон во многом изменил правовой режим в этой сфере. Вопрос первоначально стоял по-другому. Считалось, что из-за имеющихся различий в подходах к правовому регулированию отношений, влияющих на конкуренцию на товарном рынке и рынке финансовых услуг, объединение в одном правовом акте норм двух законов о конкуренции — задача, с юридико-технической точки зрения, трудновыполнимая. К этому следует добавить и существенные различия, относящиеся к экономической природе товарного и финансового рынков, что в немалой степени усложняло выбор и унификацию средств правового регулирования.
Несмотря на указанные сложности, законодатель, опираясь на общие правовые принципы, лежащие в основе антимонопольного регулирования на товарном и финансовом рынках, схожий режим контроля соблюдения правовых норм и на близкий по охвату перечень действий экономических субъектов, подлежащих запрету, сумел разработать единый федеральный закон о конкуренции. При этом следует отметить, что разработчиками в процессе законотворчества, по возможности, были учтены особенности подлежащих регулированию рынков, в том числе и финансового.
Изменения в антимонопольном законодательстве в части применения санкций
Сговоры между участниками рынка — одна из наиболее опасных форм ограничения конкуренции, негативно влияющая на стимулы и, как следствие, на производственную деятельность, эффективность размещения ресурсов, связанных с практикой фиксирования цен и раздела рынка. Согласно некоторым оценкам, выгоды от фиксирования цен как одной из форм сговора составляют 10% продажной цены, в то время как в других исследованиях приводятся еще большие цифры. В частности, медианное значение надбавки картеля над конкурентной ценой составляет 25%, а для картеля, включающего международных участников, — 32%. Аналогичная надбавка для картеля, действующего на внутреннем рынке, равна 18%. В период своего расцвета картели устанавливают надбавки, вдвое превышающие медианные величины.
Не случайно данная форма монополистической деятельности квалифицируется как одно из наиболее серьезных нарушений антимонопольного законодательства и запрещается как таковая, то есть к подобным соглашениям между участниками рынка неприменимо правило разумности (rule of reason). Поэтому, согласно Федеральному закону № 45-ФЗ "О внесении изменений в Кодекс Российской Федерации об административных правонарушениях", утвержденному Президентом Российской Федерации 9 апреля 2007 г. и вступившему в силу в середине мая, предполагается существенное ужесточение наказания за нарушение антимонопольного законодательства.
В первую очередь это касается введения оборотных штрафов за злоупотребление доминирующим положением и участие в сговорах. В отличие от прежних административных штрафов, максимальный размер которых составлял 500 тыс. руб., величина оборотного штрафа может доходить до 15% оборота по товару (товарной группе), производство и реализация которого осуществлялись в рамках сговора, что при прочих равных условиях заметно повышает ожидаемые издержки нарушения антимонопольного законодательства.
Вместе с тем новый закон вносит в статью 14.32 пункт об условиях освобождения от административной ответственности за нарушение антимонопольного законодательства в форме участия в сговоре, что является смысловым ядром программы ослабления наказания. В их числе:
- заявление в Федеральную антимонопольную службу о факте сговора и его участниках или совершения недопустимых по российскому антимонопольному законодательству согласованных действий;
- предоставление информации о сговоре или согласованных действиях;
- отказ от участия в сговоре или осуществления согласованных действий.
Основная цель ослабления (или освобождения от) наказания за нарушение антимонопольного законодательства – улучшение соблюдения его норм. Такого рода программы существуют в странах как с развитой, так и с развивающейся рыночной экономя (Австралия, Бразилия, Великобритания, Венгрия, Канада, Китай Латвия, США, Япония и др.)
Изменения в системе санкций за нарушение антимонопольного законодательства — важнейшее условие обеспечения результативности данной программы, поскольку в противном случае хозяйствующие субъекты в своих решениях могли бы вообще не учитывать ожидаемые издержки нарушений установленных правил конкуренции. Вместе с тем перечисленные условия, создавая необходимые рамки, не являются достаточными. Чтобы указанный пункт статьи заработал, решить немало теоретических и практических вопросов, наиболее существенные из которых будут рассмотрены ниже.
Важно также отметить одну особенность формулировки статьи 14.32, в соответствии с которой возможность освобождения от ответственности распространяется на участника не только сговора, но и согласованных действий. С нашей точки зрения, данная норма может быть применена только к сговору, в то время как правомерность положения ее к согласованным действиям вызывает большие сомнение (особенно в части возможностей злоупотребления правом как способом недобросовестной конкуренции). Возможность согласованных действий (или молчаливого сговора) — настоящее проклятие антимонопольных органов, поскольку в этом случае никакие свидетельства не служат достаточным основанием для фальсификации гипотезы об отсутствие указанных действий, как и для верификации их наличия. Вот почему далее будет рассматриваться исключительно вопрос об ослаблении наказания за участие в сговоре.
Экономические основы программы ослабления наказания за нарушение антимонопольного законодательства
Экономический смысл программы ослабления наказания за нарушение антимонопольного законодательства (ПОН) состоит в том, чтобы уменьшить стимулы к формированию новых сговоров и создать стимул для разрушения действующих посредством повышения вероятности раскрытия. Вместе с тем необходимо избегать резкого увеличения расходов государственного бюджета на финансирование деятельности антимонопольных органов по проведению расследований и самостоятельного добывания информации о фактах сговора между участниками рынка.
Иными словами, ПОН используется в первую очередь потому, антимонопольные органы обладают ограниченными ресурсами совершенными технологиями добывания достаточных свидетельств о существовании сговоров на товарных рынках. В то же время, если вероятность обнаружения и раскрытия сговора силами антимонопольных органов настолько мала, что ею можно пренебречь, введение ПОН достигнет цели по той же причине, что и в ситуации с мягкими штрафными санкциями.
Причем даже если антимонопольные органы наблюдают сговор на том или ином товарном рынке, это еще не является достаточным основанием для его пресечения, поскольку факт его наличия, как правило, придется доказывать в суде. Однако соблюдение стандартов доказательства может быть сопряжено с очень высокими издержками, что отчасти объясняет, почему количество дел по выявлению нарушений норм антимонопольного законодательства, запрещающих сговор, сравнительно невелико.
В частности, в России, согласно отчетным данным ФАС, доля дел по соответствующим статьям применявшихся до 26 октября 2006 г. законов "О конкуренции и ограничении монополистической деятельности на товарных рынках" и "О защите конкуренции на рынке финансовых услуг" составляла около 1% от общего количества возбужденных дел. В 2006 г. общее количество возбужденных дел по признакам монополистической деятельности, антиконкурентных действий органов власти, недобросовестной конкуренции, нарушений, выявленных в ходе контроля экономической концентрации, и административной ответственности (например, за непредставление информации) превысило 7,4 тыс., тогда как количество дел по сговорам составило всего 124 (66 — на товарных рынках и 58 — на рынке финансовых услуг).
Применительно к сговорам именно обладание прямыми, а не косвенными свидетельствами существования запрещенных антимонопольным законом соглашений (в отличие от неявного, или молчаливого, сговора, правовым коррелятом которого в антимонопольном законодательстве считаются согласованные действия) является важнейшим условием обеспечения действенности антимонопольного принуждения, направленного на недопущение и пресечение соглашений, ограничивающих конкуренцию.
Сговор возникает не из-за патологической склонности его участников к нарушению закона, а потому, что это может обеспечить больший ожидаемый чистый выигрыш, чем соблюдение установленных в законе правил конкуренции. Вместе с тем данный выигрыш определяется не только величиной дополнительной прибыли, которая может быть получена в результате сговора, но и теми ожидаемыми издержками, которые возникают в связи с созданием картеля и вследствие установленных в антимонопольном законодательстве санкций, а также ненулевой вероятностью выявления факта нарушения.
С этой точки зрения ПОН направлена на повышение указанных издержек нарушителей антимонопольного законодательства, запрещающего соглашения, ограничивающие конкуренцию (в первую очередь раздела рынка и создание картеля с целью поддержания цен выше конкурентных), в ходе их стратегического взаимодействия друг с другом антимонопольными органами.
В экономической теории нет простого и однозначного решения вопроса о том, насколько легко происходят организация сговора и поддержание. В частности, исследователи, использующие инструментарий новой институциональной экономической теории, полемизируют со сторонниками так называемой "негостеприимной традиции" в ношении нестандартных форм контрактации, в рамках которой и происходит ограничение конкуренции при сохранении самостоятельности хозяйствующих субъектов, отмечали, что сложности создания и поддержания картелей значительно недооценивались. Хотя такой подход; и позволяет несколько более оптимистично относиться к данным ФАС России о количестве дел по сговорам, он не дает достаточных оснований для снятия с повестки дня вопроса о необходимости создания (пусть и довольно дорогостоящей) системы борьбы с картелями.
В терминах теории игр главная идея ПОН состоит в том, чтобы воспроизвести условия одноходовой игры "дилемма заключенных" и соответственно ее результат, который должен сводиться к отказу от участия в сговоре или к выбору участниками сговора сотрудничества с антимонопольными органами. Для рационально действующих субъектов рынка, которые пока еще не стали участниками сговора, фактически это должно означать отказ от создания картеля. Далее значение ПОН будет рассматриваться в контексте выбора, который совершают участники сговора.
Проектирование программы: основные развилки и возможные риски. Как было показано выше, фактически ПОН предполагает: дифференциацию штрафных санкций за участие в сговоре; разработку процедур документирования согласия (установление приоритета по принципу "first come – first served") участника сговора сотрудничать с антимонопольными органами (включая выступление в качестве свидетеля в суде); установление временных рамок участия в ПОН в зависимости от стадии расследования в отношении данного сговора; защиту участников ПОН от возможных акций возмездия со стороны других участников сговора. Рассмотрим указанные компоненты дизайна программы более подробно.
Дифференциация штрафных санкций посредством ослабления наказания первого (а в ряде случаев — второго по времени подачи заявления) сообщившего о сговоре может касаться только административной либо также гражданской и уголовной ответственности. В качестве одного из вариантов возможно полное освобождение от административной ответственности первого и частичное (с дисконтом, например, в 30 или 50%) - второго заявителя. Плюсом данного варианта является возможность получения более полной информации и в конечном счете — более сильной позиции обвинения в суде (в части свидетелей обвинения). В то же время расширение круга участников ПОН в обмен на сотрудничество с антимонопольными органами фактически может означать снижение ожидаемых издержек нарушения законодательства. Безусловно, данный вопрос заслуживает более детального изучения.
Второй компонент имеет прямое отношение к решению вопроса о том, кто все-таки оказался первым из двух (или более) фирм — участников сговора: достаточно ли для установления приоритета устного заявления уполномоченного лица? В этой связи важно понять, кто может выступать в такого рода делах от имени компании (если не считать адвокатов, которые, как правило, представляют интересы этого уполномоченного лица): генеральный директор и/или законный представитель его интересов; член совета директоров и/или его законный представитель? С точки зрения экономической логики наказание должно понести в первую очередь не просто информированное лицо, а то, которое от имени компании имеет право принимать решение (участвовать в принятии решения). Если в рамках одного хозяйствующего субъекта (одной экономической фирмы) решение принимало несколько человек, то отдельный вопрос — освобождаются) ли от ответственности хозяйствующий субъект в целом и остальные участники процесса принятия решений? Возможно ли коллективное заявление, если оно будет сделано лицами, представляющими один и тот же хозяйствующий субъект? Кто в этом случае будет участником программы защиты свидетелей? Отметим, что, например, в США существуют корпоративные и индивидуальные программы ослабления ответственности за нарушение антимонопольного законодательства.
Урегулирование названных процедурных вопросов исключительно важно для формирования стимулов, препятствующих недобросовестному использованию инсайдерской информации ответственными сотрудниками антимонопольных органов ввиду высокой нормы искушения (соотношения возможного гонорара за "услугу" и величины официального денежного содержания сотрудника ведомства).
Второй и третий компоненты предполагают также решение вопроса о моменте, до которого участники сговора могут раскрыть информацию и пойти на сотрудничество с антимонопольными органами. Может ли это произойти после того, как антимонопольным органам стало известно о признаках наличия сговора, но до того, как предъявлены обвинения (иск) их участникам? На первый взгляд, логичным представляется решение об ограничении периода подачи заявки на участие в ПОН моментом возбуждения дела со стороны антимонопольных органов. Однако результаты некоторых исследований показывают, что ожидаемая результативность подобного варианта будет хуже, чем в случае, когда возможность участия в ПОН сохраняется и после возбуждения дела.
Поскольку разрушение сговора может лишить его участников дополнительной прибыли, исчисляемой многими десятками или даже сотнями миллионов рублей в год, то очень важен вопрос о защите участников ПОН от возможных акций возмездия со стороны других участников сговора, или, иными словами, недопущении продолжения "игры" после того, как один из ее участников сознался.
Строго говоря, возможность принятия решения об участии в сговоре и далее о сотрудничестве с антимонопольными органами может зависеть от ожидаемой величины санкций с учетом вероятности начала антимонопольного расследования и обнаружения факта сговора. Очевидно, ожидаемая величина санкций у участника сговора не может быть меньше, чем в случае принятия решения об участии в нем.
Разработка и применение ПОН потребуют решения еще целого ряда теоретических и прикладных вопросов.
1. Какой процент дисконта достаточен для того, чтобы побудить участников сговора использовать возможности программы ПОН? Если принимается решение о двух (и более) участниках сговора, которым разрешается участвовать в программе, каким должно быть различие в нормах дисконта? Зависит ли это от общего количества участников сговора?
2. Как регламентируется решение вопроса об освобождении от ответственности или ослаблении наказания, если один и тот же хозяйствующий субъект является участником нескольких сговоров?
3. Как обстоит дело с уголовной ответственностью? Должно ли участие в ПОН освобождать от частных исков? Бремя административной ответственности распространяется как на физических, так на юридических лиц, тогда как уголовная ответственность - это "привилегия" физических лиц. Следует ли освобождать от уголовной ответственности лиц, которые принимали участие в решениях, связанных со сговором, являются высшими менеджерами компании, подавшей заявку на участие в ПОН, но активного содействия в расследовании дела о сговоре не оказывали?
4. Какие злоупотребления правами могут возникнуть в связи с ПОН? В частности, не будет ли она использоваться в качестве инструмента конкурентной борьбы, когда один хозяйствующий субъект, провоцируя другого (других) на заключение сговора, затем первым передает информацию о нем в антимонопольные органы, одновременно нарушая условия сговора?
5. В какой мере результативность ПОН зависит от специфики структуры товарного рынка, например, в плане неравномерности распределения рыночных долей, барьеров входа на рынок, а также уровня невозвратных издержек? Некоторые исследования показывают, что названные характеристики могут негативно повлиять на результативность ПОН, как и информирование о картелях, которые уже распались или не приносят большой выгоды его участникам, но могут быть использованы в качестве инструмента конкурентной борьбы. Учитывая данные о взаимосвязи уровня надбавки к цене в сопоставимых условиях конкуренции и стадии жизненного цикла картеля, ожидаемая результативность ПОН также может зависеть от степени его зрелости.
Программа ослабления наказания — важный элемент антимонопольного регулирования. Вместе с тем результативность ее применения во многом определяется тем, в какой мере удастся избежать ошибок на стадии разработки ее дизайна. Вот почему выявление максимально широкого круга подлежащих детальному изучению вопросов, а также рисков, связанных с реализацией данной программы, представляется крайне актуальным.
Особенностью нового антимонопольного закона является существенное обновление применяемого в нем понятийного аппарата. В чем была необходимость введения новых понятий, ранее неизвестных российской конкурентной практике?
Действительно, изменения, коснувшиеся содержания базовых понятий антимонопольного законодательства имеют принципиальное значение. Сегодня еще рано говорить о том, насколько более точными, адекватными в правовой практике они окажутся по сравнению с прежними определениями. Однако уже сейчас ясно, что безусловным преимуществом нового закона является введение дефиниций понятий, ранее широко используемых правоприменительными органами, так сказать, по их собственному усмотрению. К примеру, "ограничение конкуренции". С применением этого понятия связаны серьезные правовые последствия для экономических субъектов, органов исполнительной власти и иных юридических лиц, на которых распространяется антимонопольное законодательство. Однако действующие ранее нормативные правовые акты не раскрывали содержания указанного понятия, что могло приводить к неоднозначным его трактовкам и проявлению субъективизма со стороны антимонопольных органов. В Законе о защите конкуренции приведен примерный перечень признаков ограничения конкуренции (п. 17 ст. 4), посредством которых теперь может быть раскрыто понятие "ограничение конкуренции".
Законодатель конкретизирует понятие "финансовая услуга", под которой понимается: "банковская услуга, страховая услуга, услуга на рынке ценных бумаг, услуга по договору лизинга, а также услуга, оказываемая финансовой организацией и связанная с привлечением и (или) размещением денежных средств юридических и физических лиц". Различие между старым и новым определением финансовой услуги заключается в том, что действующая редакция этой дефиниции содержит исчерпывающий перечень видов услуг, рассматриваемых как финансовая услуга. В то время как прежняя редакция определения понятия "финансовая услуга" не исключала возможности рассматривать в качестве таковой и иные услуги финансового характера. Понятие "финансовая организация" также раскрыто в Законе путем установления закрытого перечня организаций, в который, по сравнению с прежним составом, добавлен ряд новых лиц, в том числе: валютные и фондовые биржи, страховые брокеры, общества взаимного страхования, кредитные потребительские кооперативы, ломбарды.
Претерпело изменения и понятие "товарный рынок". Поскольку в Законе нет специального определения рынка финансовых услуг, то в предусмотренных законодательством случаях следует применять сформулированные в этом определении юридические подходы к этой экономической категории.
Впервые в законодательной практике в ст. 4 Закона о защите конкуренции даны определения "необоснованно высокой цены финансовой услуги" и "необоснованно низкой цены финансовой услуги", под которыми понимается цена, существенно отличающаяся от конкурентной цены финансовой услуги и (или) затрудняющая доступ на товарный рынок другим финансовым организациям, и (или) оказывающая негативное влияние на конкуренцию. Также введено в Закон понятие "конкурентная цена финансовой услуги", означающая цену, по которой финансовая услуга может быть оказана в условиях конкуренции. В целом нужно отметить, что Закон о защите конкуренции предусматривает наиболее полный по сравнению с предшествующими законодательными актами понятийный аппарат и правовой инструментарий для более эффективного применения норм, направленных на пресечение злоупотреблений финансовыми организациями доминирующим положением.
Одной из серьезных задач органов власти различных уровней является формирование конкурентной среды. Вместе с тем российская практика свидетельствует о том, что зачастую при определении финансовых организаций, привлекаемых для осуществления отдельных операций, те же самые органы создают реальные ограничения конкуренции на рынке.
Антимонопольные правила конкурсных процедур отбора финансовых организаций при предоставлении услуг органам власти претерпели в новом Законе значительные изменения (ст. 18). Федеральный закон "О защите конкуренции на рынке финансовых услуг" (ст. 13) возлагал обязанность на органы власти различных уровней проводить конкурсный отбор финансовых организаций, привлекаемых для осуществления отдельных операций со средствами соответствующего бюджета. Арбитражная практика показала неоднозначность трактовки понятия "отдельные операции со средствами бюджета" в отношении финансовых услуг страховых компаний, кредитных и иных финансовых организаций. Расследования антимонопольных органов в отношении отдельных субъектов естественных монополий и государственных внебюджетных фондов в части ограничения конкуренции на рынке финансовых услуг проявили необходимость применения прозрачных конкурсных механизмов к деятельности таких субъектов при заключении ими договоров с финансовыми организациями. Редакция ст. 18 расширяет перечень лиц, на которые возлагается обязанность осуществлять отбор финансовых организаций путем проведения открытого конкурса или аукциона — помимо органов власти такая обязанность возложена на субъекты естественных монополий и государственные внебюджетные фонды. Законодатель определяет закрытый перечень финансовых услуг, которые оказываются финансовыми организациями, отобранными на конкурсе или по итогам аукциона. При этом отбор финансовых организаций должен осуществляться в соответствии с положениями Федерального закона о размещении заказов на поставки товаров, выполнение работ, оказание услуг для государственных и муниципальных нужд.
Заключение
В данный момент в мире пристальное внимание, не только специалистов, но и широких слоев населения притягивает вопрос монополизации и конкурентоспособности на рынках.
В любой стране с развитой экономикой важную часть в экономической политике государства играет антимонопольное регулирование. Антимонопольным регулированием является государственная деятельность, проводящаяся на базе и в пределах действующего законодательства, основанном на ведении экономической деятельности на товарных рынках с целью охраны конкуренции и обеспечения эффективности рыночных взаимоотношений.
Надлежит сказать, что одной из негативных сторон монополизации экономики является большая власть фирм-монополистов. Власть имеет способность воздействовать на рыночную цену товара. Препятствовать фирмам в получении абсолютной рыночной власти, расширять возможности конкуренции и переводить ее в неценовую - есть основная задача антимонопольной политики.
В итоге, можно сделать вывод о том, что антимонопольное политика является важным компонентом развитых экономик. Антимонопольная политика работает не только на производителей, но так же и на потребителей, давая одним возможность реализовываться в условиях конкурентной борьбы, а другим - наилучшие цены на товары и услуги. Западные страны по сравнению с РФ имеют огромный опыт в антимонопольном законодательстве. На возникновение такого законодательства повлияли исторические факторы. На развитие системы антимонопольного регулирования влияет специфика развития экономики различных стран, что объясняет их разнообразие. Особо развитым принято считать антимонопольную практику США, поскольку её юридический (законодательный) аспект, как и другие области права в США обосновывается на прецедентной системе.
Особенность российских монополий сказалась и на особенностях законодательного регулирования их функционирования. В капиталистических странах монополии возникли, когда уже существовали рыночные отношения, и государство, чтобы помешать удушению конкуренции, стало вводить ограничивающие нормы. Российское законодательство о конкуренции разрабатывалось при сильных монополиях и лишь складывающихся рыночных отношениях. Вследствие этого западный опыт в определенной степени неприменим в российских условиях.
Безусловно, демонополизация производства, организованного на государственной собственности - это продолжительный и сложный процесс. Отчасти преодоление монополизма может реализовываться путем разукрупнения предприятий, механического раздела их на части. Для строительства же новых предприятий-дублеров понадобилось бы чересчур много средств, которыми наша страна на сегодняшний день не располагает. Можно предположить, что преодоление монополизма пойдет за счет диверсификации производства на действующих предприятиях, которым под силу применять свободные мощности (или увеличивать действующие) для производства дефицитных товаров. В процессе формирования рыночных отношений доля государственного имущества постепенно уменьшается. Зато развиваются различные формы персональной и коллективной собственности: индивидуальные предприятия, товарищества с полной и с ограниченной ответственностью, акционерные общества открытого и закрытого типов, кооперативы, ассоциации и др. Многообразные формы собственности, действующие в общей системе экономических связей, не могут быть отделенными друг от друга. В процессе преодоления специфики, определенно ясно их взаимодействие между собой, исходя из процесса этого взаимодействия имеется возможность возникновения смешанных форм собственности. Объективная основа этого столкновения - взаимное приложение и использование тех характерных возможностей, которые заложены в каждой из конкретных форм хозяйствования. Так, в российских АО сейчас объединяется собственность отдельных граждан, коллективов и государства. Организация и развитие АО является основным путем разгосударствления собственности.
В России на данном этапе проблема монополизации прекращает быть чисто экономической, и все больше становится политической. Но, общеизвестно, что у экономики, прежде всего, не должно быть политической принадлежности. И только тогда государство в полном объеме сможет заменить десятилетиями формирующиеся монополии беспрепятственным и самоорганизующимся рынком.
Список литературы
1. Большая экономическая энциклопедия. – М.: Эксмо, 2007. – 816 с.
2. Райзберг Б.А. Современный экономический словарь / Б.А.Райзберг. – 2-е изд., исправл. – М.: ИНФРА-М,1998. – 479 с.
3. Экономическая энциклопедия / гл.ред. Л.И.Абалкина; науч-пед.совет изд-ва "Экономика"; ин-т эконом. РАН. – М.: Экономика, 1999. – 1055 с.
4. Вечканов Г.С. Современная экономическая энциклопедия / Г.С.Вечканов. – СПб.: Изд-во Лань, 2002. – 880 с.
5. Бабашкина А.М. Государственное регулирование национальной экономики: учеб.пособие / БабашкинаА.М.. – М.: Финансы и статистика, 2007. – 480 с.
6. Государственное регулирование рыночной экономики: учебник / под общ.ред. В.И.Кушлина. – 2-е изд., доп.и перераб. – М.: Изд-во РАГС, 2005. – 828 с.
7. Макроэкономика: учебник / Под общ.ред. М. К. Бункина - 3-е изд., перераб. и доп. — М.: Издательство "Дело и Сервис", 2000. – 512 с.
8. Райзберг Б.А. Государственное управление экономическими и социальными процессами: учеб. пособие / Райзберг Б.А.. – М.: ИНФРА-М, 2005. – 384 с.
9. Нуреев Р.М. Курс микроэкономики: учебник для вузов / Нуреев Р.М.. – М.: Норма, 2005. – 576 с.
10. fas.gov
11. fasrt
12. Вопросы экономики: журнал – 2007. - №8. – с.68.
13. vopreco
14. Вестник МГУ: журнал – 2006. – серия 6.- №6.
15. Современная конкуренция: журнал – 2008. - №1. – с.46.
16. Финансы и кредит: журнал – 2008. - №6. – с.2.
17. Каспарова И. Финансирование сделок по слияниям и поглощениям: российская специфика // Вопросы экономики. – 2007. - №4. – С.85.
18. Самсонов Р. Институциональный монополизм: сущность и особенности регулирования // Вопросы экономики. – 2007. – 2007. - № 1. – С.140
Приложение
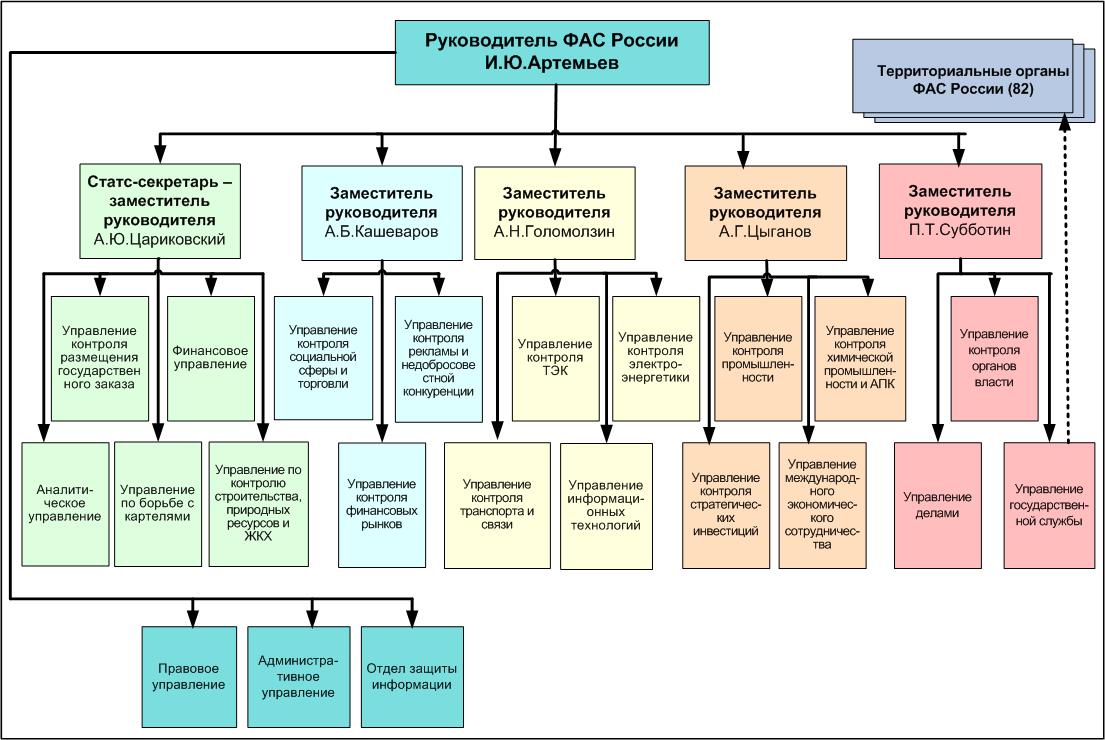
Рис. 1. Графическая схема структуры ФАС России.
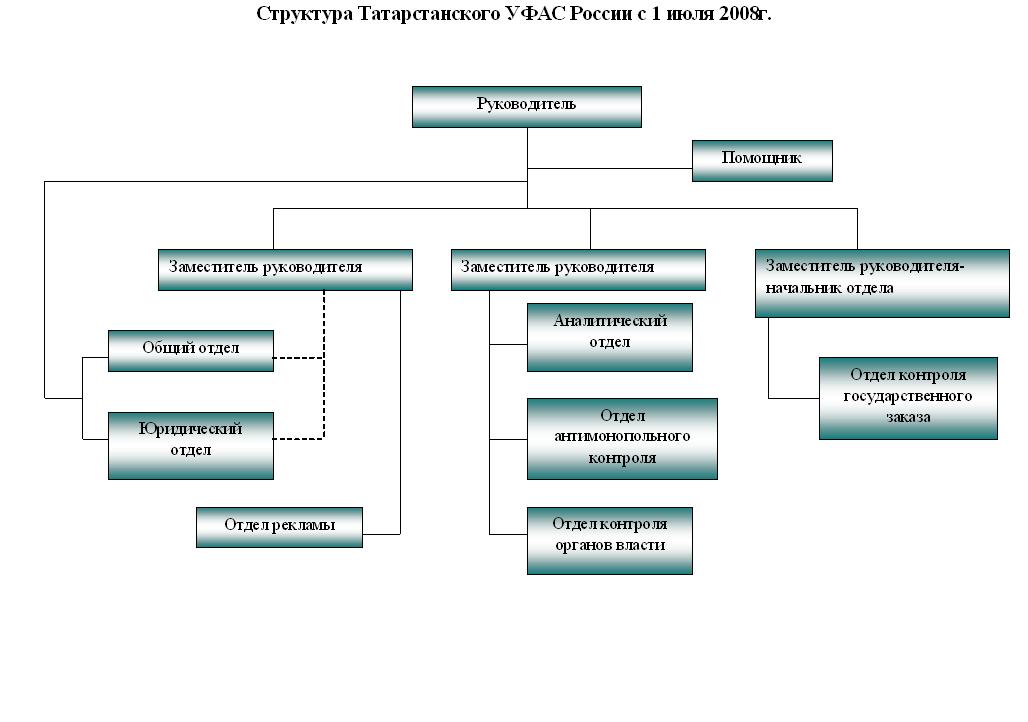
Рис. 2. Графическая схема структуры УФАС РТ.
Таблица (См. Рис. 3) приведена на основе мониторинга ФАС РФ в регионах. В таблице приведены данные, демонстрирующие процентное падение цен на бензин в ноябрь 2008 г., в отношении к ценам за июль-август 2008 г. В целом отмечен спад цен на оптовых рынках топлива во всех регионах. На розничных рынках цены также снизились, хотя имеется повышение некоторых видов бензина на розничном рынке Самарской области и Пермского края.
В Татарстане цены снизились на всех рынках. Результат снижения является средним по стране. УФАС РТ и ФАС РФ принято решение не вводить санкций в отношении нефтяных компаний, ведущих торговлю на топливных рынках республики.
В республике имеется олигополист на топливном рынке – ОАО "Татнефть". ОАО "Татнефть" входит в реестр хозяйствующих субъектов, имеющих на рынке определенного товара долю более 65%. Причем в реестре занимает сразу две позиции. Первая, как добытчик сырой нефти, где доля монополизации составляет менее 65%.Вторая – реализация автомобильного бензина и дизельного топлива, доля монополизации составляет более 65%. ОАО "Татнефть" входит в неофициальный картель, состоящий из 7 крупных нефтяных компаний России.
| Регион | Оптовый рынок | Розничный рынок | ||||||
| 76 | 92 | 95 | дт | 76 | 92 | 95 | дт | |
| Адыгея | -15,21% | -15,52% | -4,09% | -23,61% | -6,07% | -5,10% | -2,38% | -7,19% |
| Алтай | -11,08% | -20,30% | -0,97% | -20,35% | -8,23% | -13,46% | -7,59% | -12,73% |
| Алтайский край | -23,39% | |||||||
| Амурская обл | -4,53% | -5,19% | -2,93% | -3,70% | -4,31% | -4,21% | -3,18% | -2,43% |
| Архангельская обл | -8,44% | -14,23% | -2,42% | -20,79% | -3,02% | -4,28% | -1,62% | -5,03% |
| Астраханская обл | -12,71% | -16,55% | -5,18% | -16,61% | -3,02% | -3,46% | -0,41% | -3,81% |
| Башкортостан | -15,78% | -24,07% | -3,97% | -24,76% | -4,62% | -4,39% | -4,07% | -5,27% |
| Белгородская обл | -10,20% | -12,80% | -5,22% | -3,58% | -11,34% | -6,14% | ||
| Брянская обл | -17,45% | -17,67% | -10,84% | -26,49% | -3,01% | -3,47% | -1,32% | -5,82% |
| Бурятия | -8,89% | -15,80% | -5,14% | -15,15% | -5,19% | -5,71% | -2,36% | -2,20% |
| Владимирская обл | 6,62% | -11,20% | -5,30% | -3,20% | -0,45% | -9,06% | ||
| Волгоградская обл | -2,87% | -2,55% | -0,40% | -3,87% | ||||
| Воронежская обл | -14,23% | -18,06% | -4,56% | -23,21% | -3,53% | -4,80% | -1,93% | -3,95% |
| Дагестан | -5,00% | |||||||
| Еврейский АО | -5,41% | -6,10% | -4,36% | 0,00% | -4,05% | -3,82% | -3,36% | -3,91% |
| Ивановская обл | -14,30% | -15,80% | -23,50% | -10,32% | -10,92% | -6,44% | -14,19% | |
| Ингушетия | 0,00% | |||||||
| Иркутская обл | -7,22% | -14,24% | -5,21% | -5,04% | -10,82% | -9,05% | -5,20% | -4,97% |
| Калининградская обл | -6,20% | -11,50% | -15,50% | -2,40% | -3,85% | -2,37% | -4,92% | |
| Калужская обл | -16,40% | -17,60% | -24,20% | -14,91% | -7,59% | -4,38% | -10,72% | |
| Камчатка | -4,30% | -4,42% | -2,77% | 0,00% | 0,00% | 0,00% | 0,00% | 0,00% |
| Карелия | -2,60% | -7,40% | -14,67% | -11,58% | -11,09% | -12,49% | ||
| Кабардино-Балкария | -1,56% | -1,33% | 0,00% | -3,75% | -0,61% | 0,00% | -4,53% | 0,00% |
| Кемеровская обл | -16,50% | |||||||
| Кировская обл | -4,32% | -6,89% | -0,91% | -12,82% | -1,89% | -2,97% | -0,59% | -5,32% |
| Коми | -3,15% | |||||||
| Корякский АО | 0,00% | 0,00% | 0,00% | 0,00% | 0,00% | 0,00% | ||
| Костромская обл | -2,40% | 0,00% | ||||||
| Краснодарский край | -13,48% | -15,77% | -2,63% | -25,35% | -3,21% | -4,47% | -2,60% | -4,41% |
| Красноярский край | -10,97% | -12,34% | -0,33% | -13,40% | -8,41% | -4,87% | -1,65% | -1,70% |
Рис.3. Данные мониторинга, проведенного ФАС РФ в регионах России.
| Курганская обл | -11,29% | -21,36% | -16,97% | -1,78% | -3,13% | -4,77% | -3,36% | |