Розподіл витрат допоміжного підрозділу
і Розподіл витрат на електроенергію проводиться за допомогою коефіцієнтів, одержаних в етапі 1: 0,75х $250 000; 0,25 х $250 000
4 Розподіл витрат на технічне обслуговування проводиться за допомогою коефіцієнтів, одержаних в етапі 1: 0,50 х $160 000; 0,50 х $160 000
Рис 3.3 Приклад прямого розподілу
3.2 Послідовний метод розподілу витрат
Даний метод передбачає, що витрати кожного допоміжного підрозділу послідовно розподіляються між іншими допоміжними цехами і всіма іншими підрозділами.
Першим при цьому методі необхідно розподіляти витрати того допоміжного підрозділу, що менш всього обслуговується іншими підрозділами. Якщо таких підрозділів не багато, то з них вибирається ті, сума витрат яких більше.
Послідовний (або ступеневий) метод розподілу визнає взаємодію допоміжних підрозділів. Проте послідовний метод визнає взаємодію допоміжних підрозділів не повністю. Розподіл витрат відбувається поетапно, після процедури попереднього визначення рангу підрозділів. Ця послідовність визначається шляхом ранжирування допоміжних підрозділів за обсягом наданих допоміжних послуг: від найбільшого до найменшого. Рівень допоміжних послуг вимірюється обсягом прямих витрат кожного з допоміжних підрозділів: вважається, що підрозділ, який має найбільший показник цих витрат, надає найбільший обсяг послуг.
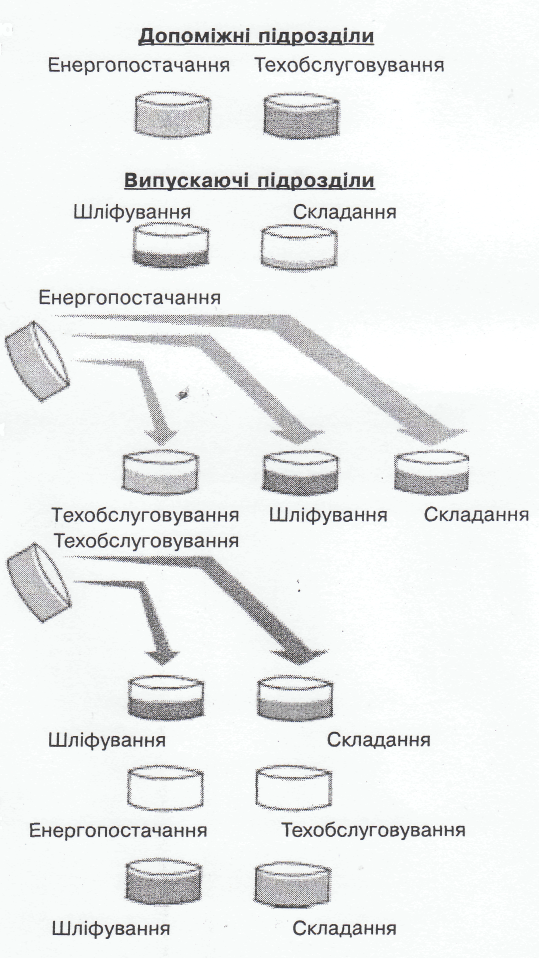
Рис 3.4. Розподіл витрат допоміжних підрозділів до випускаючих підрозділів: послідовний метод
На Рис 3.4 показано послідовний метод. Спершу відбувається ранжирування допоміжних підрозділів; у нашому прикладі перший підрозділ — це цех енергопостачання, а другий — технічного обслуговування. Потім витрати цеху енергопостачання розподіляються до цеху технічного обслуговування та обох випускаючих підрозділів. Після цього витрати цеху технічного обслуговування розподіляються тільки до двох випускаючих підрозділів. [18;54]
Припустимо, що існує два допоміжних підрозділи: цехи енергопостачання і технічного обслуговування — і два випускаючих підрозділи: шліфувальний цех і складальний цех, кожний з яких має "кошик" з накладними витратами, що прямо простежуються.
Витрати першого допоміжного підрозділу розподіляються до всіх допоміжних підрозділів, що мають нижчий по відношенню до нього ранг, а також до всіх випускаючих підрозділів. Після цього витрати наступного допоміжного підрозділу аналогічно розподіляються між допоміжними та випускаючими підрозділами і т. д. При послідовному методі, якщо витрати допоміжного підрозділу було розподілено, витрати інших допоміжних підрозділів вже ніколи на нього не розподіляються. Інакше кажучи, витрати допоміжного підрозділу не розподіляються на ті допоміжні підрозділи, які за рангом передують даному підрозділу. Звернемо також увагу на те, що витрати, розподілені від допоміжного підрозділу, — це прямі витрати самого цього підрозділу плюс витрати, що було розподілено до нього від інших допоміжних підрозділів. Прямі витрати підрозділу — звичайно, витрати, що прямо простежені до нього.
Щоб проілюструвати послідовний метод, розглянемо дані з Рис 3.2 Використовуючи витрати підрозділу як показник обсягу послуг, що він надає, ми робимо висновок, що допоміжний підрозділ, який надає більше послуг, — це цех енергопостачання. Отже, витрати цього підрозділу будуть розподілені першими, а тільки після цього — витрати цеху технічного обслуговування.
| ЕТАП 1: РОЗРАХУНОК КОЕФІЦІЄНТІВ РОЗПОДІЛУ | ||||
| Техобслуговування | Шліфування | Складання | ||
| Енергопостачання№ | 0,20 | 0,60 | 0,20 | |
| Технічне обслуговуванняІ | — | 0,50 | 0,50 | |
| ЕТАП 2: РОЗПОДІЛ ВИТРАТ ДОПОМІЖНИХ ПІДРОЗДІЛІВ ЗА ДОПОМОГОЮ КОЕФІЦІЄНТІВ РОЗПОДІЛУ | ||||
| Допоміжні підрозділи | Основні цехи | |||
| Техобслуговуванн | Енергопостачання | Енергопостачання | Енергопостачання | |
| Прямі витрати | $250 000 | $160 000 | $100 000 | $60 000 |
| Енергопостачанняі | (250 000) | 50 000 | 150 000 | 50 000 |
| Технічне обслуговування4 | — | (210 000) | 105 000 | 105 000 |
| Всього: | $0 | $0 | $355 000 | $215 000 |
№200 000/1 000 000; 600 000/1 000 000; 200 000/1 000 000
І 4 500/9 000; 4 500/9 000
і Розподіл витрат на електроенергію проводиться за допомогою коефіцієнтів, одержаних в етапі 1: 0,20 х $250 000; 0,60 х $250 000; 0,20 х $250 000
4 Розподіл витрат на технічне обслуговування проводиться за допомогою коефіцієнтів, одержаних в етапі 1: 0,50 х $210 000; 0,50 х $210 000
Рис 3.5. Приклад послідовного розподілу
Розподіл, що ми одержуємо послідовним методом, показано на Рис 3.2. Перший крок — це визначення коефіцієнтів розподілу. Звернемо увагу, що коефіцієнти розподілу для цеху технічного обслуговування не враховують факту використання його послуг цехом енергопостачання, оскільки його витрати не можуть бути розподілені до цеху енергопостачання, що за рангом перебуває попереду. Другий етап — це розподіл витрат допоміжних підрозділів до випускаючих за допомогою коефіцієнтів розподілу. Зважимо, що $50 000 витрат цеху енергопостачання розподілено до цеху технічного обслуговування. Це відображає той факт, що цех технічного обслуговування споживає 20 відсотків виробленої підрозділом електроенергії. В результаті витрати цеху технічного обслуговування зросли з $160 000 до $210 000. Звернемо також увагу, що при розподілі витрат цеху технічного обслуговування витрати не розподіляються в свою чергу до цеху енергопостачання, навіть незважаючи на те, що він одержав послуги цеху технічного обслуговування в обсязі 1 000 годин.
Послідовний метод точніший за прямий, оскільки він визнає певну взаємодію між допоміжними підрозділами. Однак він не визнає всієї взаємодії: витрати цеху технічного обслуговування не розподілялися до цеху енергопостачання, незважаючи на те, що він спожив 10 відсотків послуг, наданих цим цехом. Цього недоліку позбавлений взаємний метод розподілу витрат.
3.3 Взаємний метод розподілу витрат
При цьому методі спочатку розподіляються послуги допоміжних виробництв між собою. У підсумку утвориться нова сума накопичених витрат допоміжних виробництв. Дані суми потім розподіляються між іншими підрозділами по методу прямого розподілу.
Взаємний метод розподілу витрат визнає всі взаємодії, що існують між допоміжними підрозділами. При взаємному методі використання послуг одного допоміжного підрозділу іншим відіграє важливу роль у визначенні загальних витрат кожного допоміжного підрозділу і загальні витрати в цьому випадку відбивають взаємодію допоміжних підрозділів. Після цього нові загальні витрати допоміжних підрозділів розподіляються до випускаючих підрозділів. Даний метод повністю враховує взаємодії допоміжних підрозділів.
Загальні витрати допоміжних підрозділів. Для визначення загальних витрат допоміжного підрозділу, так щоб цей показник враховував усі взаємодії з іншими допоміжними підрозділами, ми повинні розв'язати систему лінійних рівнянь. Кожне з цих рівнянь, які являють собою рівняння витрат окремого допоміжного підрозділу, визначається як сума прямих витрат підрозділу плюс частка загального обсягу послуг, наданих усіма іншими допоміжними підрозділами:
Загальні витрати = Прямі витрати + Розподілені витрати
| Допоміжні підрозділи | Виступаючі підрозділи | |||
| Енергопоcтачання | Техобслуговування | Шліфування | Складання | |
| Прямі витрати | $250 000 | $160 000 | $100 000 | $60 000 |
| Нормальний рівень діяльності: | ||||
| Кіловат-годин | — | 200 000 | 600 000 | 200 000 |
| Годин техобслуговування | 1 000 | — | 4 500 | 4 500 |
| Частка послуг, спожитих підрозділами | ||||
| Енергопостачання | Техобслуговування | Шліфування | Складання | |
| Коефіцієнти розподілу | ||||
| Енергопостачання | — | 0,20 | 0,60 | 0,20 |
| Техобслуговування | 0,10 | — | 0,45 | 0,45 |
Рис 3.6. Дані демонстрації взаємного методу
Розглянемо цей метод з використанням даних, які допомогли нам познайомитися з прямим і послідовним методами (див. Рис 3.6). Коефіцієнти розподілу, необхідні для складання системи рівнянь, інтерпретуються таким чином: цех технічного обслуговування одержує 20 відсотків електроенергії, цех енергопостачання — 10 відсотків послуг цеху технічного обслуговування. Нехай Р — це загальна сума витрат цеху енергопостачання, а М— аналогічний показник цеху технічного обслуговування. Як вже було наголошено раніше, загальна сума витрат допоміжного підрозділу дорівнює сумі його прямих витрат плюс частка загального обсягу послуг, наданих усіма іншими допоміжними підрозділами. Використовуючи дані та коефіцієнти розподілу з Рис 3.6, ми можемо скласти рівняння витрат для кожного з допоміжних підрозділів, як це показано нижче:
Р = Прямі витрати + Частка витрат на технічне обслуговування(3.1)
= $250 000 + 0,10М (рівняння витрат цеху енергопостачання)
М = Прямі витрати + Частка витрат на електроенергію (3.2)
= $160 000 + 0,2Р (рівняння витрат цеху технічного обслуговування)
Складова прямих витрат для кожного з рівнянь, а також відповідні коефіцієнти розподілу взято з Рис 3.6.
Рівняння витрат цеху енергопостачання (3.1) та рівняння витрат цеху технічного обслуговування (3.2) можуть бути розв'язані одночасно, щоб знайти загальні витрати кожного допоміжного підрозділу. Підставляючи рівняння (3.1) в рівняння (3.2), одержимо:
М= $160 000 + 0,20($250 000 + 0,1М)
М= $160 000 + $50 000 + 0,02М
0,98М=$210000
М= $214 286
Підставимо це значення замість М у рівнянні 3.1 і одержимо загальні витрати цеху енергопостачання:
Р = $250 000 + 0,1($214 286)
= $250 000+ $21429
= $271429
В результаті розв'язання системи рівнянь ми одержуємо показники загальних витрат кожного з допоміжних підрозділів. Ці показники витрат, на відміну від показників, які можна отримати прямим і послідовним методами, враховують всі взаємодії двох допоміжних підрозділів. [14;59]
Розподіл витрат до випускаючих підрозділів. Якщо відомі загальні витрати кожного з допоміжних підрозділів, то можна провести розподіл цих витрат до випускаючих підрозділів. Подібний розподіл, що базується на частках послуг, спожитих кожним випускаючим підрозділом, показано на Рис 3.7. Зверніть увагу, що загальні витрати цехів енергопостачання і технічного обслуговування, що розподілено до випускаючих підрозділів, складають $410 000, що дорівнює сумі прямих витрат обох допоміжних підрозділів ($250 000 + $160 000). (Насправді, загальна сума розподілених витрат становить $410 001, але розбіжність виникає лише через округлення).
| Допоміжні підрозділи | Виступаючі підрозділи | |||
| Енергопоcтачання | Техобслуговування | Шліфування | Складання | |
| Прямі витрати | $250 000 | $160 000 | $100 000 | $60 000 |
| Енергопостачання№ | (271 429) | 54 286 | 162 857 | 54 286 |
| ТехобслуговуванняІ | 21 249 | (214 286) | 96 429 | 96 429 |
| Всього: | $0 | $0 | $359 286 | $210 715 |
№ Енергопостачання: 0,20 х $271 429; 0,60 х $271 429; 0,20 х $271 429
І Технічне обслуговування: 0,10 х $214 286; 0,45 х $214 286; 0,45 х $214 286
Рис 3.7 Приклад взаємного розподілу
3.4 Порівняння трьох методів
На Рис 3.8 наведено результат розподілу витрат цехів енергопостачання і технічного обслуговування до шліфувального і складального цехів із застосуванням трьох методів розподілу витрат допоміжних підрозділів. Наскільки відрізняються ці результати один від одного? Чи так це важливо, який метод використовувати? В залежності від ступеня взаємодії допоміжних підрозділів три методи розподілу можуть давати радикально відмінні результати. У нашому прикладі прямим методом розподілено до шліфувального цеху витрат на $12 500 більше (а до складального цеху, відповідно на $12 5000 менше) порівняно з послідовним методом. І, звичайно, менеджер складального цеху віддав би перевагу прямому методу, а менеджер шліфувального цеху — послідовному. Оскільки вибір того чи іншого методу зумовлює відповідальність менеджерів за витрати їхніх підрозділів, дуже важливо, щоб бухгалтер усвідомлював наслідки застосування того чи іншого методу і добре обґрунтовував свій вибір.
| Прямий метод | Послідовний метод | Взаємний метод | ||||
| Шліфування | Складання | Шліфування | Складання | Шліфування | Складання | |
| Прямі витрати | $100000 | $60000 | $100000 | $60000 | $100000 | $60000 |
| Розподілено з цеху енергопостачання | 187500 |
62500 |
150000 |
50000 |
162857 |
54286 |
| Розподілено з цеху технічного обслуговування | 80000 |
80000 |
105000 |
105000 |
96429 |
96429 |
| Всього: | 367 500 | 202 500 | 355 000 | 215000 | 359286 | 210715 |
Рис 3.8 Порівняння методів розподілу витрат допоміжних підрозділів
При виборі методу розподілу важливо дотримуватись підходу витрати-вигоди. Бухгалтер повинен порівнювати переваги більш точного розподілу з додатковими витратами, пов'язаними із застосуванням теоретично більш прийнятного методу, такого як взаємний. Наприклад, приблизно 20 років тому контролер одного з заводів компанії ІВМ вирішив застосувати на підприємстві взаємний метод розподілу витрат допоміжних підрозділів. Він визначив понад 700 допоміжних підрозділів і розв'язав систему рівнянь за допомогою обчислювальної машини. Контролер не мав жодних проблем при розрахунках. Тим часом менеджери виробничих підрозділів не розуміли взаємного методу. Вони були переконані, що через використання цього методу до їх підрозділів розподіляються зайві витрати, але вони не збагнуть, як саме. Після численних зустрічей з менеджерами, що відбувалися протягом кількох місяців, контролер здався і повернувся до послідовного методу, який розуміли всі. [23;59]
Інший фактор, що визначає методи розподілу витрат допоміжних підрозділів, — це швидкий розвиток технологій. Менеджери багатьох компаній вважають, що розподіл витрат допоміжних підрозділів—річ необхідна. Проте рух в напрямку АВС-калькулювання та ЛТ-виробництва може фактично ліквідувати необхідність у розподілі витрат допоміжних підрозділів. У випадку ЛТ-виробництв, де діють виробничі осередки, більшість послуг (таких як технічне обслуговування, переміщення матеріалів, налагодження обладнання) виконуються працівниками осередків. Розподіл витрат тут зайвий.
ВИСНОВКИ
Отже, різниця між допоміжними і випускаючими підрозділами полягає у тому, що випускаючі підрозділи створюють продукти чи надають послуги, які фірма, що перебуває в бізнесі, виробляє і продає. Допоміжні підрозділи забезпечують підтримку Кількох випускаючих підрозділів, але самі не виробляють продукт, що продається. Оскільки допоміжні підрозділи утворено для підтримки кількох підрозділів, то витрати допоміжних підрозділів є спільними для всіх випускаючих Підрозділів.
Причини, з яких відбувається розподіл витрат допоміжних Підрозділів, включають оцінку запасів, прибутковість Продуктових ліній, ціноутворення, планування і контроль. Розподіл можна також застосовувати для заохочення і сприятливої управлінської поведінки.
Коли витрати одного допоміжного підрозділу розподіляються до інших підрозділів, необхідно ставки віднесення витрат. Єдина ставка віднесення витрат поєднує в собі як змінні, так і постійні Бюджетні (а не фактичні) витрати повинні бути так, щоб ефективність чи неефективність роботи допоміжних підрозділів не передавалася підрозділам.
Для розподілу витрат допоміжних підрозділів можна застосовувати три методи: прямий, послідовний і взаємний. Вони відрізняються розглядом ступеня взаємодії допоміжних підрозділів. Якщо взаємодії допоміжних підрозділів приділяється увага, можливо точніше визначити собівартість продукції. Як наслідок, планування, контроль і прийняття рішень стануть більш ефективними. Два методи, що визнають взаємодію допоміжних підрозділів, — це послідовний (ступеневий) і взаємний методи. При використанні цих методів витрати допоміжних підрозділів розподіляються між деякими (чи усіма) взаємодіючими допоміжними підрозділами, і тільки після цього — до випускаючих підрозділів.
Цехова ставка накладних витрат розраховується діленням суми прямих накладних витрат підрозділу і розподілених витрат від допоміжних підрозділів на бюджетний базовий показник діяльності підрозділу.
СПИСОК ВИКОРИСТАНОЇ ЛІТЕРАТУРИ
1. Балабанов И.Т., «Финансовый анализ и планирование хозяйствующего субъекта», М., 2002, 208с.
2. Васильков А.И., Миневский А.И. Учёт и анализ распределения косвенных затрат в промышленности. – М.: Финансы и статистика, 1985. – 245 с.
3. Доллан Э.Дж., Линдсей Д.Е. Рынок: микроэкономическая модель. –Спб., 1992. –с.133-162
4. Загальна економічна теорія. І ч. / за ред. І.В.Буяна. – Тернопіль: Лідер, 2000. –378 с.
5. Закон України від 16 липня 1999 р. № 996-ХІV “Про бухгалтерський облік та фінансову звітність в Україні”.
6. Лобанів О. Взаємозв’язок витрат, обсягу реалізації та прибутку підприємства // Вісник податкової служби України.–2000.–№24
7. Макконнелл К.Р., Брю С.Л. Экономикс: принципы, проблемы и политика. В 2-х томах. –М.: Республика, 1992. –т.2, гл.24
8. Мельниченко Л. Використання методу грошових потоків в управлінні витратами підприємства // Економіка.Фінанси.Право.–1999.–.№10
9. Основи економічної теорії / за ред. С.В. Мочерного. –К.: Академія, 1997. –464 с.
10. Основи економічної теорії / за ред. С.В. Мочерного. –Тернопіль: Тарнекс, 1993. – 688 с.
11. Основи економічної теорії: політекономічний аспект / за ред. Г.Н. Климка, В.П. Нестеренка. –К.: Вища школа, 1994. –559 с.
12. Основы предпринимательской деятельности / под ред. Ю.М. Осипова. –М.: Изд-во МГУ, 1992
13. Палий В.Ф. Основы калькулирования. – М.: Финансы и статистика, 1987. – 288 с.
14. Положення (стандарт) бухгалтерського обліку 16 “Витрати”, затверджено наказом Міністерства фінансів України від 31 грудня 1999 р. №318;
15. Пушкар М.С. Фінансовий облік: Підручник. – Тернопіль: Карт-бланш, 2002. – 628 с.
16. Самуельсон П. Экономика. В2-х томах. –М.: Алгон, 1992. –т.2
17. Стуков С.А. Система производственного учёта и контроля – М.: Финансы и статистика, 1988. – 223 с.
18. Хмельов Г. Яка користь від витрат // Вісник податкової служби України.–2000.–№24
19. Хорнгрен Ч.Т., Фостер Дж. Бухгалтерский учёт: управленческий аспект: Пер. с англ. / Под ред. проф. Я.В. Соколова. – М.: Финансы и статистика, 1995. – 416 с.
20. Чимшит О. Витрати на інформаційне забезпечення господарської діяльності // Бухгалтерія.–2000.–№35
21. Шеремет А.Д., Негашев Е.В., «Методика финансового анализа деятельности коммерческих организаций», М., 2003, 237с.
22. Экономика. Учебник / под ред. А.О. Булатова. –М.: БЕК, 1996. –с.79-95.
23. Юрченко К. Методика розподілу непрямих витрат виробництва // Вісник податкової служби України.-2001.-№39.-С.59-63.
24. Ярмоленко В.П. Про склад і класифікацію виробничих витрат // Бухгалтерія в с/г. –2000.–№11