Анализ производственно-хозяйственной деятельности ПРУП "Транзистор"
БЕЛОРУССКИЙ ГОСУДАРСТВЕННЫЙ УНИВЕРСИТЕТ ИНФОРМАТИКИ И РАДИОЭЛЕКТРОНИКИ
КАФЕДРА МЕНЕДЖМЕНТА
РЕФЕРАТ
НА ТЕМУ:
"Анализ производственно-хозяйственной деятельности
ПРУП "Транзистор""
МИНСК, 2009
1. Оценка экономического состояния и производственно-хозяйственной деятельности ПРУП "Транзистор"
Оценку экономического состояния и производственно-хозяйственной деятельности ПРУП "Транзистор" проведем на основе анализа основных технико-экономических показателей работы предприятия за период 2006-2008 гг. Основные показатели производственно-хозяйственной деятельности предприятия отражены в таблице 1.
Таблица 1. Показатели производственно-хозяйственной деятельности ПРУП "Транзистор"1
|
Наименование реквизита |
Ед. изм. |
2006г. |
2007г. |
2008г. |
|
Объем производства продукции без налогов из выручки в фактических ценах отчетного года |
млн. р. |
32 254,0 |
40 596,5 |
45 117,5 |
|
Соотношение между отгруженной и произведенной продукцией |
% |
101,6 |
100,0 |
100,0 |
|
Выручка от реализации продукции (товаров, работ, услуг) |
млн. р. |
36 284,1 |
46 087,9 |
51 220,1 |
|
Затраты на производство и сбыт реализованной продукции (товаров, работ, услуг) |
млн. р. |
28 142,0 |
35 123,0 |
39 742,1 |
|
Прибыль от реализации продукции |
млн. р. |
3 231,0 |
5 473,5 |
5 375,4 |
|
Балансовая прибыль |
млн. р. |
2 671,0 |
4 175,0 |
4 064,4 |
|
Рентабельность реализованной продукции |
% |
11,5 |
15,6 |
13,5 |
|
Рентабельность производства (капитала) |
% |
7,5 |
9,9 |
8,2 |
|
Производительность труда |
млн. р. /чел |
13,77 |
18,28 |
19,30 |
|
Фондоотдача |
р. /р. |
1,37 |
1,72 |
1,88 |
|
Материалоемкость продукции |
р. /р. |
0,467 |
0,450 |
0,446 |
1.1 Анализ объемов производства и реализации продукции
Динамика объема производства продукции по основным видам: интегральные микросхемы, полупроводниковые приборы (IGBT, биполярные транзисторы, диоды Шоттки, импульсные диодные матрицы, полевые транзисторы), потребительские товары и прочие виды изделий (КМОП преобразователь напряжения питания, контроллер постоянного напряжения и постоянного тока для адаптеров и зарядных устройств) за 2006-2008 гг. представлена в таблице 2.5.
Таблица 2 - Динамика объема производства промышленной продукции
по основным видам
|
Основные виды продукции |
2006г. |
2007г. |
2008г. |
|||
|
Кол-во, млн. шт. |
Млн. р. |
Кол-во, млн. шт. |
Млн. р. |
Кол-во, млн. шт. |
Млн. р. |
|
|
Интегральные микросхемы (ИМС) |
487 |
19 749 |
809 |
28 262,2 |
849 |
31 254,3 |
|
Полупроводниковые приборы (ППП) |
315 |
12 221 |
192 |
11 334 |
202 |
12 724,5 |
|
Фаундри-заказы |
x |
63,8 |
x |
130,3 |
x |
151,7 |
|
Прочие виды услуг |
x |
220 |
x |
870 |
x |
987,0 |
|
Итого (млн. руб) |
x |
32 253,8 |
x |
40 596,5 |
x |
45 117,5 |
|
Темп роста к соответствующему периоду прошлого года |
134,6 |
125,9 |
111,1 |
|||
В период 2006 - 2008 гг. увеличивается объем производства интегральных микросхем, это связано с увеличением спроса на данную продукцию в Российской Федерации, и выходом на новые рынки сбыта в странах СНГ.
Снижение объемов производства полупроводниковых приборов связано с повышением цен на них и, как следствие, падением спроса, а также высокой конкуренцией производителей аналогичной продукции в странах дальнего зарубежья.
Динамику объема производства в анализируемом периоде представим на рисунке 1.
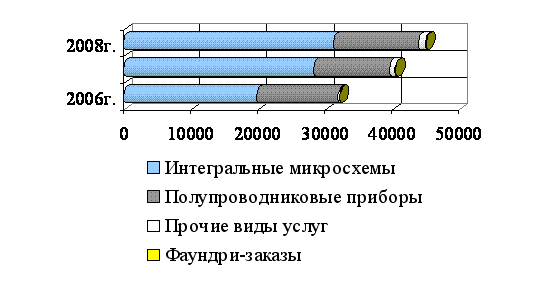
Рисунок 1 - Динамика объема производства ПРУП "Транзистор"
Структуру основных видов продукции наглядно представим на диаграмме (рисунок 2).
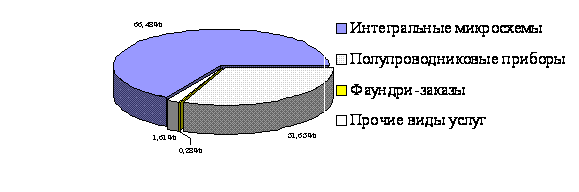
Рисунок 2 - Структура основных видов продукции ПРУП "Транзистор"
Таким образом, соотношение продукции предприятия свидетельствует о преимущественном выпуске интегральных микросхем и полупроводниковых приборов, а товары, изготовленные по фаундри-заказам и прочие товары занимают незначительную долю. Данная ситуация обусловлена тем, что производство интегральных микросхем и полупроводниковых приборов является основным видом деятельности ПРУП "Транзистор", на которое предприятие ориентировано в наибольшей степени.
Если проследить за динамикой соотношения между запасами готовой продукции и среднемесячным объемом производства в фактических ценах, то можно выявить тенденцию роста объемов реализации продукции (рисунок 3).
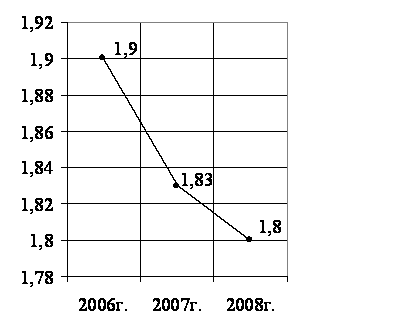
Рисунок 3 - Динамика соотношения запасов готовой продукции и объемом производства
За период 2006 - 2008 гг. наблюдается тенденция роста объема реализованной продукции и увеличения полученной выручки (в 2007-м году прирост составил 27%, в 2008 г. в сравнении с показателем выручки за 2007г. - 11%). Рост объема выручки реализованной продукции на заводе получен в основном за счет роста объема производства полупроводниковых приборов и интегральных микросхем. Также на полученный результат в значительной степени оказало влияние увеличение продаж кристаллов (безкорпусных изделий). Это одно из главных направлений в развитии завода и наращивании экспорта. Хорошее качество, конкурентоспособные цены, новые разработки позволят стабильно наращивать экспорт данных изделий. Однако наблюдается падение продаж приборов в корпусе ТО-92. Себестоимость сборки данного корпуса в Китае, как минимум, в 1,5 раза меньше чем у ПРУП "Транзистор", что привело к снижению конкурентоспособности данных изделий и снижению продаж. Анализ рынка показывает, что по этой причине многие ведущие фирмы-производители полупроводниковых изделий переносят свое производство (в том числе сборочное) в Китай. Единственный способ сохранить сборочное производство данного корпуса - это производство наукоемких изделий, имеющих более высокую цену, позволяющую компенсировать высокую стоимость сборки.
Динамика выручки за 2006 - 2008гг. изображена на рисунке 4.
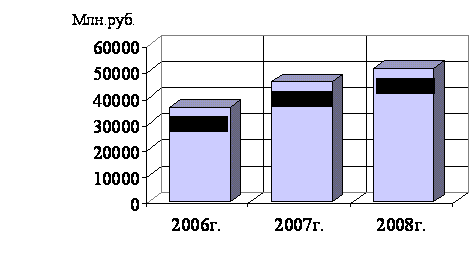
Рисунок 4 - Динамика выручки от реализации продукции за период 2006 - 2008 гг.
Сбытовая стратегия предприятия имеет комбинированный характер и зависит от рынка, на который продвигается продукция завода.
Существуют три основных пути сбыта продукции:
а) Прямые поставки потребителям, занимающимся производством. Данный способ практикуется в основном при поставках в Россию и на внутренний рынок, где есть ряд промышленных предприятий имеющих долгосрочные связи и стабильную номенклатуру зарубежным фирмам организующим сборку приборов из покупных кристаллов.
б) Реализация через дилеров (дистрибьюторов). Данный способ используется при поставках в Россию, что позволило за счет аккумулирования мелких потребителей увеличить объемы поставок и стабилизировать объемы реализации (заключены дилерские договоры с двумя Российскими компаниями: ООО СКБ "Спецтехника-импульс" и ООО "Фирма БЕА").
в) Реализация через посредников. Данный способ используется при большой географической отдаленности потребителей и при необходимости аккумулировать заказы мелких заказчиков в одном месте, а так же в случае невозможности работы напрямую (языковые, культурные барьеры и т.д.).
Для ПРУП "Транзистор" основные рынки можно разделить на четыре группы:
Рынок кристаллов линейных ИМС, регуляторов напряжения:
IL78XX, IL79XX, IL78LXX, IL79LXX, TL431, TL432, IL1117A-xx, IL1084-xx, IL108 - IL1086.
Первый рынок включает в себя рынки Китая (в т. ч. Гонконга), Тайваня, Ю. Кореи, Малайзии и других стран ЮВА. На долю этого рынка приходится 40% поставок продукции предприятия. Этот рынок характеризуется наличием собственных мощных сборочных заводов в этих странах. Сборка приборов производится из материалов местного производства, поэтому себестоимость сборки невысокая. К тому же заводы оснащены высокопроизводительным оборудованием. Все это обеспечивает конкурентоспособную цену готовых изделий в корпусах ТО-92, ТО-251 (DPAK), ТО-252 (IPAK), TO-218, ТО-220, TO-263, ТО-247, ТО-3, TO-3P и DIP и др. По этой причине в последние годы явно отслеживается тенденция перемещения и концентрации сборочных заводов в регион ЮВА. Данные сборочные заводы являются потребителями кристаллов ИМС, необходимых для производства полупроводниковых приборов.
Рынок кристаллов диодов Шоттки. Второй рынок также включает с себя рынки ЮВА, где расположены сборочные заводы полупроводниковых приборов. Основная номенклатура экспортных поставок на этот рынок - кристаллы диодов Шоттки. На долю этого рынка приходится 11% экспорта завода.
Рынок готовых изделий в корпусах ТО-92, ТО-126, ТО-220, ТО-218, DIP-8 и т.д. Он включает рынки Ирана, Китая, Индии, Сингапура, Европы, Беларуси, России и других стран. УП "Транзистор" испытывает на нем острую конкуренцию с изделиями китайских, корейских и российских производителей, а также с продукцией известных компаний, таких как Philips, Motorola, SGS, IR, NEC, Toshiba, FSC, KEC и др. На долю этого рынка приходится 12% отгрузок УП "Транзистор". Потребителями продукции являются производители электронных блоков и готовых изделий, где используются электронные компоненты (транзисторы, диоды, интегральные микросхемы). Примером такого потребителя является телевизионные заводы "Витязь", "Горизонт".
Рынок изделий спецназначения. Рынок характеризуется стабильностью номенклатуры и постоянством потребителей. Изменения объемов рынка в основном зависит от политической ситуации и объемов финансирования ВПК России, Украины и Беларуси. Рынок изделий спецназначения включает в себя рынки России, Беларуси, Украины. Потребителями являются предприятия ВПК, выпускающие военную, авиационную и космическую технику. Данный рынок характеризуется стабильной номенклатурой и большой зависимость. Объемов потребления от политико-экономической ситуации в данных странах и финансирования ВПК и высокой рентабельностью поставляемых изделий. На долю этого рынка приходится 37% поставок предприятия.
Из всей экспортной продукции предприятия кристаллы полупроводниковых приборов составляют 49%, готовые изделия (собранные кристаллы) - 51%.
1.2 Анализ структуры и динамики себестоимости продукции
Одним из существенных факторов, определяющих эффективность работы предприятия и величину прибыли является себестоимость продукции. Динамика затрат на производство продукции представлена в таблице 6.
Таблица 6 - Динамика затрат на производство продукции за период 2006 - 2008 гг.
|
Показатели |
Единица измер. |
2006 год |
2007 год |
2008 год |
|
Затраты на производство и реализацию |
млн. р. |
28 142,0 |
35 123,0 |
39 742,1 |
|
В том числе: |
||||
|
Материальные затраты |
млн. р. |
15 074,0 |
18 271,0 |
20 105,8 |
|
Амортизационные отчисления |
млн. р. |
812,0 |
1 109,0 |
1 701,6 |
|
Заработная плата |
млн. р. |
7 101,0 |
9 723,0 |
11 400,1 |
|
Отчисления на социальные нужды |
млн. р. |
2 607,0 |
3 488,0 |
3 881,9 |
|
Прочие затраты в том числе отчисления в инновационные фонды |
млн. р. |
2 548,0 810,0 |
2 532,0 356,0 |
2 652,7 103,0 |
В течение анализируемого периода наблюдается рост затрат на производство продукции, так в 2007г. к уровню 2006г. затраты увеличились на 24,8%, а в 2008г. еще на 13,2%. Затраты на производство увеличились в основном в результате роста материальных затрат, вызванного повышением цен и тарифов на потребляемые материальные ресурсы. Так же повлияло увеличение уровня заработной платы и, следовательно, отчислений на социальные нужды. Рост заработной платы в анализируемом периоде обусловлен повышениями минимальной заработной платы и тарифной ставки первого разряда по Республике Беларусь. Сумма амортизационных отчислений повысилась в результате роста стоимости основных фондов предприятия после проведения переоценки, а также приобретения и введения в эксплуатацию дополнительных основных средств. Прочие затраты возросли в основном в связи с ростом цен и тарифов на работы по проведению сертификации продукции, страхованию, обучению и переподготовке кадров.
Динамика структуры затрат на производство за 2006 - 2008гг. представлена на рисунке 5.
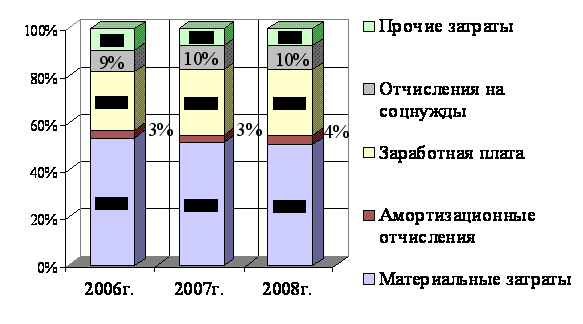
Рисунок 5 - Динамика структуры себестоимости продукции
Удельный вес материальных затрат в течение периода 2006 - 2008гг. снизился на 3%, что обусловлено снижением материалоемкости производства в связи с экономией материальных ресурсов, таких как фоторезист, прессматериал, полирующие материалы, изделия из полимеров и др. Амортизационные отчисления увеличились на 1% в результате введения в эксплуатацию дополнительных основных средств. Удельный вес заработной платы повысился до 28%, что обусловлено повышениями минимальной заработной платы и тарифной ставки первого разряда по Республике, а также вследствие высокой трудоемкости производимой продукции. Доля отчислений из заработной платы возросла до 10% в результате роста заработной платы. Уровень прочих затрат снизился на 2%, так как на предприятии предусмотрены однообразные периодические расходы без дополнительных затрат. В целом, на протяжении анализируемого периода структура затрат не имела существенных изменений.
При сопоставлении затрат на производство продукции с выручкой от ее реализации за период 2006 - 2008гг. можно проследить динамику себестоимости 100 рублей выручки (рисунок 6).
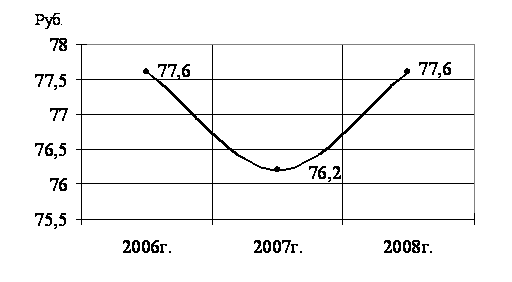
Рисунок 6 - Динамика себестоимости 100 рублей выручки за период 2006 - 2008 гг.
Анализируя динамику себестоимости 100 рублей выручки видно, что в 2007 году наблюдается уменьшение данного показателя на 1,4 рубля; а в 2008 году наблюдается рост себестоимости 100 рублей выручки до прежнего уровня (показатель увеличился на 1,4 рубля).
В 2007 году наблюдался рост как себестоимости продукции, так и выручки от реализации, однако, темп роста затрат составил 124%, а выручки 127%, что обусловлено экономией материальных ресурсов (снижение материалоемкости продукции составило 3,6%) и умеренным ростом цен на них. В 2008 году рост себестоимости составил 13,2%, а выручки от реализации - 11,1%, то есть темп роста на материальные ресурсы, закупаемые по импорту, стал опережать рост цен на продукцию предприятия.
Для определения факторов и их влияния на изменение общей суммы затрат на производство и реализацию проведем факторный анализ затрат на производство продукции в 2007 - 2008 гг. Факторная модель имеет вид:
|
Стп= Ипос +∑NiЧИ`перi, |
(1) |
где Стп - полная себестоимость продукции, млн. р.;
Ипос - сумма постоянных расходов на производство и реализацию продукции, млн. р.;
Ni - объём производства i-той продукции, шт.;
И`перi - удельные переменные расходы по i-той продукции, млн. р. /шт.
Определение изменения общей сметы затрат за счёт изменения объёма произведенной продукции
|
Су1тп= Стп0ЧК стрвп, |
(2) |
где Стп0 - плановая полная себестоимость продукции, млн. р.;
К стрвп- коэффициент выполнения плана производства продукции по структуре.
Снижение объемов производства товаров народного потребления (в основном, электрорадиаторов и обогревателей) связано с устареванием моделей, а также высокой конкуренцией производителей аналогичной продукции на российском рынке.
|
∆СNтп= Су1тп - Стп0, |
(3) |
где ∆СNтп - изменения общей сметы затрат за счёт изменения объёма произведенной продукции, млн. р.
∆СNтп= 39742,1 - 35123,0 = 4 619,1 млн. р.
Изменение за счёт структуры произведённой продукции
|
Су2тп= Ипос0 +∑N1iЧИ`пер0i, |
(4) |
где Ипос0 - плановая сумма постоянных расходов на производство и реализацию продукции, млн. р.;
N1i - фактический объём производства i-той продукции, шт.;
И`пер0i - плановые удельные переменные расходы по i-той продукции, млн. р. /шт.
Су2тп= 4354,3 млн. р. + 1001 млн. шт. · 33,67 р. = 38 057,97 млн. р.
|
∆Сстртп= Су2тп - Су1тп, |
(5) |
где ∆Сстртп - изменения общей сметы затрат за счёт изменения структуры произведённой продукции, млн. р.
∆Сстртп= 38 057,97 - 39 742,1 = - 1 684,13 млн. р.
За счёт изменения переменных расходов
|
Су3тп= Ипос0 +∑N1iЧИ`пер1i, |
(6) |
где Ипос0 - плановая сумма постоянных расходов на производство и реализацию продукции, млн. р.;
N1i - фактический объём производства i-той продукции, шт.;
И`пер1i - фактические удельные переменные расходы по i-той продукции, млн. р. /шт.
Су3тп= 4 354,3 млн. р. + 1051 млн. шт · 31,45 р. = 37 408,25 млн. р.
∆Спертп= Су3тп - Су2тп, (7)
где ∆Спертп -изменения общей сметы затрат за счёт изменения переменных расходов, млн. р.
∆Спертп= 37 408,25 - 38 057,97 = - 649,72 млн. р.
За счёт изменения постоянных расходов
|
∆Спостп = Стп1 - Су3тп, |
(8) |
где ∆Спостп -изменения общей сметы затрат за счёт изменения постоянных расходов, млн. р.;
Стп1 - фактическая полная себестоимость продукции, млн. р.;
∆Спостп =39742,1 - 37 408,25 = 2 333,85 млн. р.
|
∆Стп = ∆СNтп + ∆Сстртп + ∆Спертп + ∆Спостп, |
(9) |
∆Стп= 4619,1 + (-1684,13) + (-649,72) +2333,85 = 4619,1 млн. р.
Результаты факторного анализа причин изменения общей сметы затрат в 2008 по сравнению с 2007 г. приведены в таблице 2.7.
Таблица 7 - Факторы, влияющие на изменение общей сметы затрат на производство продукции в 2008г.
|
Причина изменения общей сметы затрат |
Значение показателя, млн. р. |
|
Изменение объема произведенной продукции |
4619,1 |
|
Изменение структуры произведенной продукции |
-1684,13 |
|
Изменение переменных расходов |
-649,72 |
|
Изменение постоянных расходов |
2333,85 |
|
Общее изменение |
100 |
Приведенный анализ свидетельствует, что за последние годы наиболее эффективно использовались резервы снижения себестоимости за счет изменения структуры произведенной продукции и снижения переменных расходов, то есть увеличивался удельный вес интегральных микросхем в общем объеме производства, и уменьшался удельный вес материальных затрат в общей смете затрат на производство.
1.3 Анализ прибыли и рентабельности предприятия
Балансовая (валовая) прибыль - это конечный финансовый результат, выявленный за отчетный период на основании бухгалтерского учета организаций и оценки статей их баланса. Балансовая прибыль представляет собой сумму прибыли от реализации продукции (работ, услуг), основных фондов, иного имущества организации и доходов от внереализационных операций, уменьшенных на сумму расходов по этим операциям.
К внереализационным операциям на ПРУП "Транзистор" относятся: сдача помещений в аренду, услуги по ремонту радиоэлектронной аппаратуры, курсовые разницы, расходы по уплате процентов за пользование банковским кредитом, не относимых на себестоимость продукции.
Динамику прибыли ПРУП "Транзистор" за период 2006-2008 гг. отразим на рисунке 7.
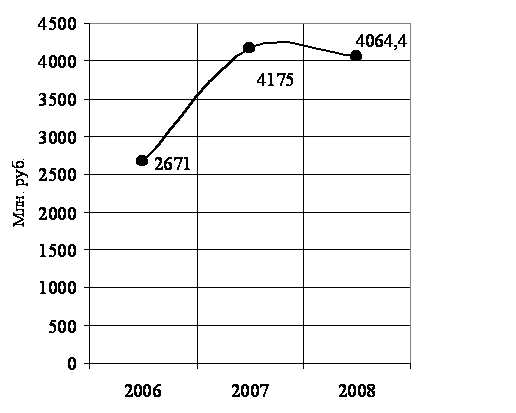
Рисунок 7 - Динамика балансовой прибыли ПРУП "Транзистор" за период 2006 - 2008гг.
Балансовая прибыль в 2006г. составила 2671 млн. рублей, в 2007г. возросла на 1504 млн. рублей, а в 2008г. величина данного показателя снизилась на 110,6 млн. рублей.
Увеличение балансовой прибыли произошло за счет прибыли от реализации. Уровень реализация продукции возрос в результате заключения дилерских договоров с двумя Российскими компаниями: ООО СКБ "Спецтехника-импульс" и ООО "Фирма БЕА". Однако, УП "Транзистор" испытывает острую конкуренцию с изделиями китайских, корейских и российских производителей, а также с продукцией известных компаний, таких как Philips, Motorola, SGS, IR, NEC, Toshiba, FSC, KEC, в связи с чем в 2008г. растут расходы на работы по расширению товаропроводящей сети с целью увеличения объемов реализации продукции на экспорт, а показатель прибыли от реализации снижается.
Изменение структуры прибыли по годам отразим на рисунке 8.
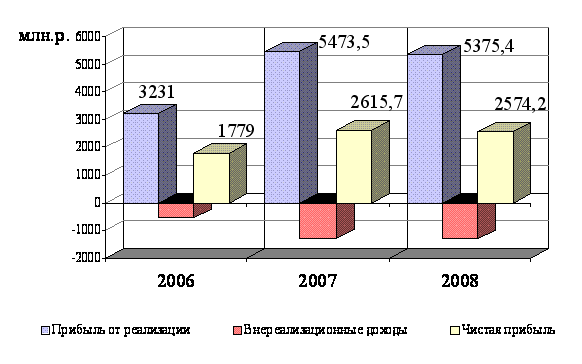
Рисунок 8 - Динамика структуры балансовой прибыли за период 2006 - 2008 гг.
Превышение величины прибыли от реализации в период 2006 - 2008гг. над величиной балансовой прибыли связано с получением убытка от прочей реализации и внереализационных операций, который обусловлен неэффективной работой сервиса по ремонту радиоэлектронной аппаратуры (прочие виды услуг) и оздоровительного лагеря, находящегося на балансе предприятия.
Несмотря на значительный рост внереализационных расходов, которые в 2006г. составили 560 млн. р., а в 2007г. увеличились до 1298,5 млн. р., наблюдается рост чистой прибыли в результате увеличения прибыли от реализации продукции. В 2008г. внереализационные расходы увеличились еще на 12,5 млн. р. и составили 1311 млн. р., прибыль от реализации снизилась и, под влиянием данных показателей, уровень чистой прибыли понизился.
Чистая прибыль в 2006г. составила 1779 млн. р., в 2007г. повысилась на 47%., а в 2008г. чистая прибыль снизилась на 1,6%.
Проведем факторный анализ изменения прибыли от реализации продукции. Факторная модель имеет вид:
|
Прп = ∑Nрi Ч (Црi - Срi), |
(10) |
где Прп - прибыль от реализации продукции, млн. р.;
Nрi - объём реализации продукции i-ого вида, шт.;
Црi - цена продукции i-ого вида, млн. р.;
Срi - себестоимость продукции i-ого вида, млн. р.
Определим изменений прибыли от реализации продукции за счёт изменения объёма реализации продукции.
|
|
(11) |
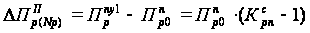 ,
где ∆Пр (Nр) п - изменений прибыли от реализации продукции за счёт изменения объёма реализации продукции, млн. р.;
Пр0п - прибыль от реализации продукции в 2007 г., шт.;
Крпс - коэффициент выполнения плана по объёму реализованной продукции, рассчитанный по себестоимости.
|
|
(12) |
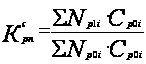 ,
где Nр1i - объём реализации продукции i-ого вида в 2008 г., шт.;
Nр0i - объём реализации продукции i-ого вида в 2007 г. шт.;
Ср0i - себестоимость продукции i-ого вида в 2007 г. млн. р.
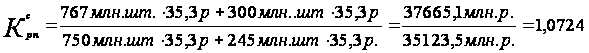 ,
∆Пр (Nр) п = 5 473,5 млн. р. · (1,0724-1) =396,28 млн. р.
определим изменений прибыли от реализации продукции за счёт изменения объёма производства продукции.
|
|
(13) |
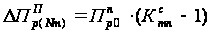 ,
где ∆Пр (Nт) п - изменений прибыли от реализации продукции за счёт изменения объёма производства продукции, млн. р.;
Ктпс - коэффициент выполнения плана по объёму произведённой продукции, рассчитанный по себестоимости.
|
|
(14) |
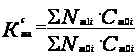 ,

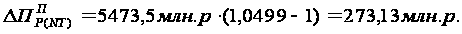
определим изменений прибыли от реализации продукции за счёт изменения остатков нереализованной продукции.
|
∆Пр (онт) П = ∆Пр (Nр) П - ∆Пр (Nт) П, |
(15) |
где ∆Пр (онт) п - изменений прибыли от реализации продукции за счёт изменения остатков нереализованной продукции, млн. р.
∆Пр (онт) П= 396,28 млн. р. - 273,13 млн. р. = 123,15 млн. р.
Определим изменений прибыли от реализации продукции за счёт изменения структуры продукции.
|
∆Пр (стр) п = Прпу2 - Прпу1, |
(16) |
где ∆Пр (стр) п - изменение прибыли от реализации продукции за счёт изменения структуры продукции, млн. р.
Прпу2 = 1400,39 млн. р.
∆Пр (стр) п = 1523 млн. р.
определим изменений прибыли от реализации продукции за счёт изменения структуры и объёма реализации продукции.
|
∆Пр (сNр) п = Пр0пЧ (Крпц - Крпс), |
(17) |
где ∆Пр (сNр) п - изменений прибыли от реализации продукции за счёт изменения структуры и объёма реализации продукции, млн. р.;
Крпц - коэффициент выполнения плана по объёму реализованной продукции, рассчитанный по цене.
|
|
(18) |
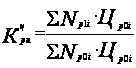 ,
где Цр0i - цена реализации продукции i-ого вида в 2006 г. млн. р.
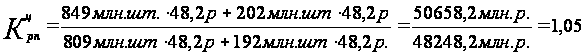
∆Пр (сNр) п =5473,5млн. р. (1,05-1,0724) =-122,61 млн. р.
определим изменений прибыли от реализации продукции за счёт изменения структуры себестоимости продукции.
|
∆Пр (ссб) п = ∆Пр (стр) п - ∆Пр (сNр) п, |
(19) |
где ∆Пр (ссб) п - изменений прибыли от реализации продукции за счёт изменения структуры себестоимости продукции, млн. р.;
∆Пр (ссб) п = 1400,39 млн. р - (-122,61млн. р) = - 2590,1 млн. р.
Определим изменений прибыли от реализации продукции за счёт изменения цены.
|
∆Пр (ц) п = Прпу3 - Прпу2, |
(20) |
где ∆Пр (ц) п - изменений прибыли от реализации продукции за счёт изменения цены, млн. р.
∆Пр (ц) п = 695,33 млн. р.
Определим изменений прибыли от реализации продукции за счёт изменения себестоимости
|
∆Пр (сб) п = Пр1п - Прпу3, |
(21) |
где ∆Пр (сб) п - изменений прибыли от реализации продукции за счёт изменения себестоимости, млн. р.;
Пр1п - прибыли от реализации продукции в 2008 г., млн. р.
∆Пр (сб) п = 10400,39-13113,1 = - 2712,71 млн. р.
∆Прп = - 98,1 млн. р.
По результатам факторного анализа изменения прибыли можно сделать вывод о том, что наиболее весомым фактором для снижения прибыли является рост себестоимости продукции. В качестве резервов для увеличения прибыли от реализации считаем сокращение затрат на производство и реализацию продукции, и сокращение запасов нереализованной продукции.
Чистая прибыль предприятия используется следующим образом: 4,5%- резервный фонд; 31% - на пополнение собственных оборотных средств; оставшаяся сумм распределяется между фондом накопления и фондом потребления. Распределение чистой прибыли показано в таблице
Распределение чистой прибыли представим в таблице 2.8.
Таблица 8 - Распределение чистой прибыли ПРУП "Транзистор"
|
Виды поступлений и издержек |
Ед. изм. |
2006г. |
2007г. |
2008г. |
|
Чистая прибыль - всего |
млн. р. |
1 779,0 |
2 615,7 |
2 574,2 |
|
Использование чистой прибыли: |
||||
|
резервный фонд |
млн. р. |
80,0 |
120,3 |
120,2 |
|
фонд пополнения оборотных средств |
млн. р. |
553,0 |
821,0 |
801,0 |
|
фонд накопления |
млн. р. |
506,0 |
745,0 |
748,0 |
|
фонд потребления |
млн. р. |
640,0 |
930,0 |
905,0 |
Средства фонда накопления расходуются на выплаты персоналу, включая оплату труда, а также выплаты компенсирующего, стимулирующего и социального характера. Фонд накопления предназначен для финансирования инвестиций во внеоборотные активы (создание и приобретение основных средств, включая строительство, реконструкцию, модернизацию и другие работы; приобретение объектов нематериальных активов; погашение займов банков, полученных на создание или приобретение объектов); резервный фонд создан для поддержания экономического состояния предприятия в случае непредвиденных расходов.
На рисунке 9 представим динамику прибыли от реализации товаров (работ, услуг) в отраслях промышленности Республики Беларусь.
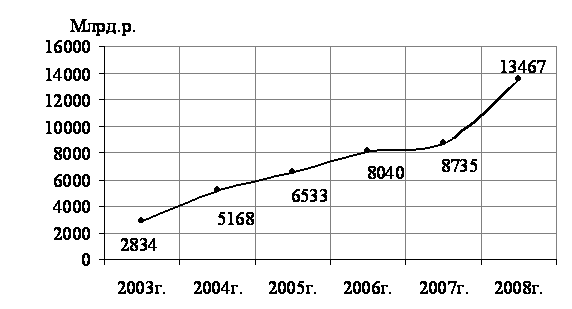
Рисунок 9 - Динамика прибыли от реализации товаров (работ, услуг) в отраслях промышленности Республики Беларусь.
Динамика прибыли от реализации товаров (работ, услуг) в отраслях промышленности Республики Беларусь имеет тенденцию активного роста. По УП "Транзистор" в период 2006 - 2007гг. также наблюдался рост данного показателя, однако в 2008г. прибыль от реализации снижается, что обусловлено повышением себестоимости предприятия (рост составил13,2%).
Качественным показателей эффективности работы предприятия является рентабельность. По ПРУП "Транзистор" рассчитывается рентабельность реализованной продукции и рентабельность производства, динамику данных показателей по предприятию, а также по отрасли промышленности Республики Беларусь за период 2006 - 2008 гг. отразим на рисунке 10.
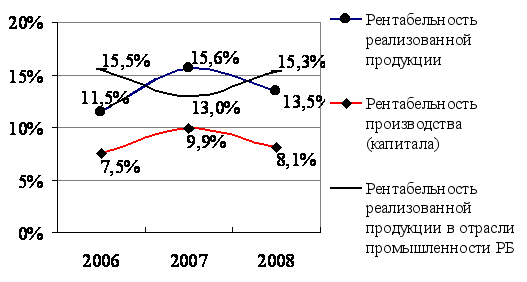
Рисунок 10 - Динамика рентабельности по ПРУП "Транзистор" и отрасли промышленности Республики Беларусь за 2006 - 2008 гг.
Динамика рентабельности реализованных товаров (работ, услуг) в отраслях промышленности Республики Беларусь в анализируемом периоде имеет изменчивую тенденцию роста. По УП "Транзистор" в период 2006 - 2007гг. также наблюдался рост данного показателя, однако в 2008г. прибыль от реализации снижается, что обусловлено повышением себестоимости предприятия (рост составил13,2%).
Рост уровня рентабельности производства (капитала) в 2007г. обусловлен значительным увеличением балансовой прибыли предприятия (рост составил 56%), хотя собственные оборотные средства также возросли (уровень роста составил 68%) и увеличилась сумма основные фондов предприятия на 0,9%, то есть было меньше затребовано средств при той же величине полученной прибыли и предприятие функционирует с большим эффектом.
Рост себестоимости и снижение прибыли предприятия повлияли на снижение уровня рентабельности в течение 2008г.
Факторная модель уровня рентабельности реализованной продукции имеет вид:
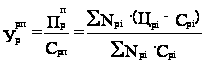 , (22)
где Уррп - уровень рентабельности реализованной продукции;
Прп - прибыль от реализации продукции, млн. р.;
Срп - себестоимость продукции, млн. р.;
Nрi - объём реализации продукции i-ого вида, шт.;
Црi - цена продукции i-ого вида, млн. р.;
Срi - себестоимость продукции i-ого вида, млн. р.
К факторам первого порядка, влияющим на изменение уровня рентабельности, относятся прибыль от реализации продукции и себестоимость реализованной продукции.
Определим изменение уровня рентабельности реализованной продукции за счёт изменения прибыли от реализации продукции по формуле
|
|
(23) |
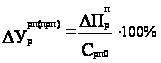 ,
где ∆Уррп (прп) - изменение уровня рентабельности реализованной продукции за счёт изменения прибыли от реализации продукции, %;
∆Прп - изменение прибыли от реализации продукции, млн. р.;
Срп0 - себестоимость продукции в 2007 г. млн. р.;
 =
- 98,1 млн. р. / 35123млн.
р.