Экономическое значение и направления повышения эффективности производства
Содержание
Введение
Раздел 1. Сущность экономической эффективности производства
1.1 Значение и сущность экономической эффективности производства, ее виды
1.2 Классификация затрат и результатов при оценке экономической эффективности
Раздел 2. Анализ эффективности производства на примере ОАО Усть-Илимский ЛПК
2.1 Общая характеристика предприятия
2.2 Оценка производственных показателей ОАО Усть-Илимский ЛПК
Раздел 3. Пути повышения производственной эффективности «ОАО Усть-Илимский ЛПК»
Заключение
Список использованной литературы
Введение
Экономика по своей сущности является стимулом производительности труда, всемерного повышения эффективности производства. Однако и в этих условиях важным является определение основных направлений повышения эффективности производства, факторов, определяющих рост эффективности производства, методов его определения.
Для предприятий любой формы собственности очень важно учитывать финансовые результаты, отражающие динамику расходов и доходов в течение определенного времени. Однако, сама финансовая информация, выраженная в денежной форме, без должного анализа производственной стратегии, эффективности использования производственных ресурсов и развития рынков сбыта не дают полной оценки текущего состояния и перспектив развития предприятия.
Снижение издержек производства, рациональное использование материальных ресурсов, достижение более высоких экономических показателей и, прежде всего повышение производительности труда и эффективности производства, и на этой базе снижение себестоимости – наиболее важные и актуальные задачи работников управления производством. Для их решения большое значение имеет совершенствование управления в целях повышения его эффективности, овладение методами эффективного управления производством, а также расчеты и сравнение показателей эффективности производства предприятия.
Целью настоящей работы является исследование методов расчетов показателей эффективности производства предприятия. Здесь, даются характеристики показателей эффективности производства, которые необходимо применять при оценке эффективности производства предприятия. На основании расчетов данных показателей управление предприятием должно корректировать процессы производства, совершенствовать управление производством предприятия в целях повышения эффективности производства.
Раздел 1. Сущность экономической эффективности производства
1.1 Значение и сущность экономической эффективности производства, ее виды
Эффективность от латинского слова ’’effectus’’ – исполнение, действие. Вначале понятие эффективности относили к технике и технологии. При этом под эффективностью понимали меру выполненной работы по отношению к затраченной энергии или соотношение между фактическим и потенциальным результатом любого процесса. Паровой двигатель считается менее эффективным, чем дизельный, поскольку в первом больший процент энергии затрачивается впустую. Но с физической точки зрения потерянная энергия тоже выполняет работу, которая кому-то нужна. Это значит, что эффективность не является чисто объективным или технологическим свойством, а неизбежно зависит от оценок и является оценочной категорией.
Позднее стали применять понятие эффективности к экономической деятельности, рассматривая эффективность производственного процесса как отношение того, что произведено к тому, что необходимо для производства, в частности, отношение выпуска продукции к затратам ресурсов [2; с.89.].
В примере с паровым двигателем и дизелем рост ценности нефти по сравнению с ценностью угля может изменить все так, что работающий на угле паровой двигатель станет эффективнее дизеля. Дизелем просто не будут пользоваться из-за дороговизны. Не существует такого процесса, машины, устройства, настолько эффективного, чтобы его нельзя было сделать неэффективным (или настолько неэффективного, чтобы его нельзя было сделать эффективным) при соответствующем изменении ценностей. Все зависит от того, какая цель должна быть достигнута в результате производственной, экономической или любой другой целесообразной деятельности. Подчеркнем эту особенность категории эффективности - ее оценочный характер.
Вся целесообразная деятельность человека так или иначе связана с проблемой эффективности. В основе этого понятия лежит ограниченность ресурсов, желание экономить время, получать как можно больше продукции из доступных ресурсов.
Проблема эффективности - это всегда проблема выбора. Выбор касается того, что производить, какие виды продукции, каким способом, как их распределить и какой объем ресурсов использовать для текущего и будущего потребления. [3; с.19.].
В экономике предприятия в самом общем виде эффективность означает результативность производственно-хозяйственной деятельности, соотношение между достигнутыми результатами и затратами труда.
Экономическая эффективность - важнейшая социально-экономическая категория, которую можно охарактеризовать с двух сторон — качественной и количественной. Качественная сторона отражает ее логическое, теоретическое содержание, то есть сущность категории. Количественная сторона раскрывает действие закона экономии времени, а именно, отражает экономию времени при достижении целей общественного производства в ходе всего воспроизводственного процесса и на отдельных его фазах в масштабе всего народного хозяйства, отдельных его регионов, отраслей, хозяйственных субъектов. То есть на всех исторических этапах развития человеческого общества оно должно экономно расходовать свои силы, достигая расширения выпуска продукции при минимальных затратах средств. А это и есть объективно существующий критерий экономической эффективности на всех ступенях развития общества [1; с.20.].
Уровень эффективности оказывает влияние на решение целого ряда социальных и экономических задач, таких как быстрый экономический рост, повышение уровня жизни населения, снижение инфляции, улучшение условий труда и отдыха. Уровень эффективности характеризует уровень развития производственных сил и является важнейшим показателем развития экономики. На предприятии затраты имеют форму авансированного основного и оборотного капитала, а конечные результаты – форму прибыли. Таким образом, показатель экономической эффективности дает представление о том, какой ценой предприятие получает прибыль.
Различают общую (абсолютную) и сравнительную (относительную) эффективность. Общая эффективность необходима для оценки и анализа общеэкономических результатов и эффективности на различных уровнях экономики за определенный период времени и в динамике для сопоставления уровня эффективности по предприятиям и регионам.
Сравнительная эффективность рассчитывается и анализируется при обосновании принимаемых производственно-хозяйственных, технических и организационных решений, для отбора из альтернативных вариантов наилучшего (оптимального). Такой отбор осуществляется на основе сопоставления (сравнения) по вариантам системы технико-экономических показателей, расчета срока окупаемости или коэффициента эффективности дополнительных капитальных вложений, величины экономического эффекта.
Основные виды эффективности приведены в таблице 1.1.
Таблица 1.1
Виды эффективности*
| Признаки | Виды эффективности |
| Содержание |
Экономическая Социальная |
| Сфера проявления |
Народнохозяйственная Хозрасчетная |
| Охват объекта оценки |
Полная Локальная |
| Целевое назначение |
Плановая Фактическая Нормативная (проектная) |
| Метод расчета |
Абсолютная Сравнительная |
| Уровень обобщения |
Экономика в целом Отрасль Предприятие Структурное подразделение предприятия Рабочее место |
| Объект оценки |
Производственно-хозяйственная деятельность предприятия Хозяйственные функции Элементы хозяйственных процессов Отдельные производственно-хозяйственные решения в сфере производства и управления |
*Источник: [16]
1.2Классификация затрат и результатов при оценке экономической эффективности
В расчетах экономической эффективности результаты сопоставляются с величиной вовлеченных в хозяйственный оборот или потребленных ресурсов. Поэтому достоверность оценки эффективности во многом зависит от правильности определения затрат и величины различных ресурсов.
Ресурсы – это вовлеченные в хозяйственный оборот факторы производства, которыми располагает предприятие на определенный момент. К числу ресурсов предприятия можно отнести: производственные и финансовые.
Затраты – это потребленная в процессе изготовления и реализации продукции часть ресурсов (образующая себестоимость продукции).
В зависимости от цикличности осуществления затраты подразделяются на единовременные и текущие [2; с.23.].
Текущие затраты представляют собой постоянные материальные расходы и трудовые затраты, необходимые для производства продукции и услуг в течение года. Единовременные затраты – это авансируемые на ряд лет финансовые и материально-технические средства (инвестиции), необходимые для расширенного воспроизводства производственных фондов, технического совершенствования производства. В отличие от текущих затрат, которые приносят эффект, как правило в течение года, единовременные затраты дают эффект через определенный период времени, как правило, больше года, после ввода в действие производственных мощностей.
Единовременные затраты делятся на предпроизводственные и капитальные вложения.
Предпроизводственные затраты предназначаются для проведения комплекса научно-исследовательских и проектно-конструкторских работ, связанных с разработкой мероприятия.
Капитальные вложения осуществляются для создания технической базы проекта (затраты на приобретение оборудования, строительно-монтажные работы и тому подобное). [1; с.22.].
Классификация затрат и ресурсов в мировой практике универсальная, в ней выделяются следующие основные виды затрат и ресурсов:
-затраты живого труда (отработанное время, фонд заработной платы),
-материальные затраты (затраты сырья, материалов, топлива, энергии),
-производственные фонды (основные производственные фонды, оборотные фонды, фонды обращения),
- капитальные вложения, инвестиции (затраты на расширенное воспроизводство основных фондов и прирост оборотных фондов),
-природные ресурсы (земля, запасы полезных ископаемых, леса, воды),
-информационные ресурсы (знания, результаты научных исследований, изобретения и рационализаторские предложения),
- время, как экономическая категория (рабочий период, время производства, сроки реализации инвестиций, инноваций, внедрения новой техники).
Сущность экономической эффективности наряду с ее критериями конкретизируется на основе классификации экономического эффекта (результата), а также затрат и ресурсов.
Реальность информации об уровне эффективности всего связана с классификацией и формами выражения экономического эффекта. Оценка экономического эффекта, как правило, включает три группы показателей: объемные, конечные и социальные результаты.
Объемные показатели экономического эффекта являются исходными и включают в себя натуральные и стоимостные показатели объема произведенной продукции и услуг: объем производства продукции в натуральных измерителях, валовую, товарную продукцию, объем строительно-монтажных работ, нормативную стоимость обработки и др.
Следующая группа показателей эффекта отражает конечные результаты производственно-хозяйственной деятельности на различных уровнях управления, удовлетворение потребностей рынка, качественную структуру производства. К ним относятся: национальный доход, чистая продукция, валовой национальный продукт, прибыль, экономия от снижения себестоимости, объем продаж в соответствующих ценах, ввод в действие производственных мощностей и фондов, качество продукции и услуг.
Объемные результаты учитываются при расчете дифференцированных показателей эффективности, а конечные экономические результаты- при расчете обобщающих (комплексных) показателей эффективности.
Важное место в оценке эффективности производства принадлежит социальным результатам, выражающим соответствие результата производственно-хозяйственной деятельности социальным целям общества, коллектива, приоритетность человеческого (личностного) фактора в развитии экономики. Социальные результаты выражают все, что связано с жизнедеятельностью людей, как в сфере производства, так и вне ее. Экономические интересы производителей находятся в тесной взаимосвязи с социальными результатами: чем выше экономические результаты, тем выше должны быть и социальные результаты и наоборот.
Социальные результаты отражаются в таких показателях, как повышение уровня жизни (рост оплаты труда, реальных доходов, прожиточный минимум, обеспеченность жильем, уровень медицинского обслуживания, общеобразовательный и профессиональный уровень работников), свободное время и эффективность его использования, условия труда (сокращение травматизма, текучесть кадров, занятость населения), состояние экологии и влияние производства на экологическую обстановку в стране и регионе. Следует отметить, что социальные результаты и их влияние на экономические результаты не всегда поддаются точной количественной оценке, широко распространена их косвенная оценка, ранжирование целей. [3; с.25.].
По степени охвата ресурсов или затрат выделяют частные показатели, характеризующие эффективность использования одного вида ресурсов или затрат, и обобщающие, характеризующие использование всех видов ресурсов или затрат.
В зависимости от методики расчетов показатели эффективности классифицируются на затратные и ресурсные. В расчете ресурсных показателей эффективности участвует величина ресурсов предприятия, вовлеченная в хозяйственный оборот, а затратных – величина затрат ресурсов, осуществленная при реализации оцениваемого объекта.
По направленности действия выделяют показатели емкости и отдачи. Показатели емкости отражают, сколько ресурсов или затрат содержится в единице результата, и определяются отношением количества ресурсов или затрат к величине результата. Показатели отдачи, наоборот, определяются делением величины результата на затраты ресурсов.
Раздел 2. Анализ эффективности производства на примере ОАО Усть-Илимский ЛПК
2.1 Общая характеристика предприятия
Создание ОАО Усть-Илимский ЛПК явилось результатом тщательного изучения природных условий и наличия древесного сырья. Изобилие лесных ресурсов явилось ключевым моментом того, что предпочтение было отдано Усть-Илимску, как промышленной площадке для современного лесопромышленного предприятия.
Одним из предприятий входящих в «Илим Палп Энтерпрайз» является Открытое Акционерное общество «Производственное Объединение «Усть-Илимский лесопромышленный комплекс» «(ЛПК)» является крупным лесопромышленным комплексом, который находится в г. Усть-Илимске, Иркутской области, Восточная Сибирь.
Годовой объем переработки леса приближается к 5 млн. кубометров в год. Сырьевая база: занимает площадь 1,6 млн. га, содержит более 280 млн. кубометров леса. Около 80% - хвойные породы, из них более половины - ангарская сосна. Годовая заготовка собственными силами – 3,62 млн. м3. часть леса закупается у независимых лесозаготовительных компаний. Более 80% - леса доставляется с лесосек автотранспортом, около 20% - сплавом по Усть-Илимскому водохранилищу.
2.2 Оценка производственных показателей ОАО Усть-Илимский ЛПК
Рассматривая итоги производственной деятельности предприятия за 2008 год необходимо отметить, что предприятие работало стабильно, сохраняя заданный темп, о чем свидетельствуют следующие показатели (табл. 2.1, рисунок 2.1)
Таблица 2.1
Основные производственные показатели, тыс. м3
| №п/п | Вид продукции | 2007г. | 2008г. | Темп роста | |
| Абсолютный | Относительный, % | ||||
| 1 | Заготовка древесины | 2 352,6 | 2 613,7 | 261,1 | 11,0 |
| 2 | Вывозка древесины | 2 300,0 | 2 780,7 | 480,7 | 20,9 |
| 3 | Разделка древесины | 2 784,9 | 3 524,0 | 739,1 | 26,5 |
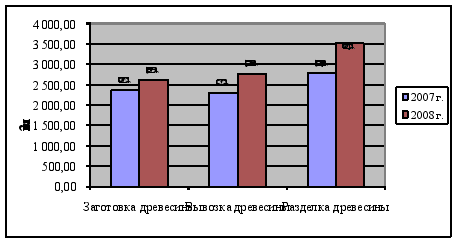
Рис. 2.1 Анализ производственных показателей
Рост объемов заготовки и вывозки древесины (таб. 2.1.) в 2008 году по сравнению с предыдущим годом на 11% и 20% выше объясняется использованием в производстве новой лесозаготовительной и лесовозной техники, ростом производительности труда, реконструкцией и техническим перевооружением.
Таблица 2.2
Основные производственные показатели
| Наименование показателей | Ед. изм | Года | |
| 2007 | 2008 | ||
| Производство целлюлозы товарной | тыс. тн | 527,8 | 552,2 |
| Производство целлюлозы беленой | тыс. тн | 463,4 | 379,2 |
| Производство целлюлозы небеленой | тыс. тн | 64,4 | 173,03 |
| Небеленая листовая целлюлоза | тыс. тн | - | 105,6 |
| Производство канифоли | тн | 14 918,0 | 14 899,0 |
| Производство десятилированного масла | тн | 4 733,0 | 4 881,0 |
| Производство кислот жирных | тн | 4 541,0 | 4 742,0 |
| Производство скипидара | тн | 2 809,0 | 2 335,0 |
| Производство лесоматериалов круглых | тыс. м3 | 365,6 | 328,4 |
| Производство пиломатериалов | тыс. м3 | 15,8 | 22,1 |
| Производство шпалы | тыс. шт. | 21,5 | - |
Анализ производственных показателей в натуральном выражении показывает изменение структуры по основной позиции - товарной целлюлозы. Производится новый вид продукции - небеленая листовая целлюлоза. Вследствие чего, объем производства товарной беленой целлюлозы снижается на 18,2% к 2008 году, а целлюлозы небеленой увеличился (табл.2.3).
Таблица 2.3
Основные производственные показатели
| Наименование показателей | 2008 год, тыс. руб. | Уд. вес в общем объеме продукции, % |
| Производство товарной целлюлозы - всего | 5 014 509,9 | 77,0 |
| беленая | 3 842 066,4 | 76,6 |
| небеленая | 1 172 443,5 | 23,4 |
| листовая | 863 181 | 73,6 |
| прессованная | 309 265,5 | 26,4 |
| Производство продукции лесохимии | 199 971,4 | 3,1 |
| Производство лесопродукции | 6 6071,6 | 1,0 |
| Шпалы | 0,0 | 0,0 |
| Пиломатериалы | 1 073 815,0 | 16,5 |
| Продукция машиностроения | 3378 | 0,1 |
| Услуги производственного характера | 121 461,6 | 1,9 |
| Прочая продукция | 26 647,5 | 0,4 |
В общем, объеме товарной продукции за 2008 год целлюлоза беленая составляет 77%, целлюлоза небеленая - 23,4%, продукция лесохимии составляет - 3,1%, а лесопродукция - 1,0% (табл. 2.3).
В таблице 2.4 приведены экономические показатели деятельности предприятия в 2008 году в сравнении с предшествующим 2007 годом.
Таблица 2.4
Основные экономические показатели
| № п./п. | Наименование показателя | Ед. изм. | 2007 год | 2008г. | Относительное изменение |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Объем производства продукции (работ, услуг) | тыс. руб. | 5 010 145 | 6 505 855 | 29,8 |
| 2 | Себестоимость продукции (работ, услуг) | тыс. руб. | 4 557 302 | 5 817 206 | 27,6 |
| 3 | Затраты на 1 руб. объема производства продукции (работ, услуг) | коп. | 90,96 | 89,41 | -0,02 |
| 4 | Прибыль + (убытки -) от производства | тыс. руб. | 452 843 | 688 649 | 52,1 |
| 5 | Рентабельность производства | % | 9,94 | 11,8 | 19,2 |
| 6 | Выручка от продажи продукции (работ услуг) | тыс. руб. | 4 627 013 | 5 933 140 | 28,2 |
| 7 | Себестоимость реализованной продукции (работ, услуг) | тыс. руб. | 4 181 218 | 5 263 893 | 25,9 |
| 8 | Затраты на 1 руб. реализованной продукции (работ, услуг) | коп. | 90,37 | 88,72 | -0,02 |
| 9 | Прибыль + (убытки -) периода до налогообложения | тыс. руб. | 307 325 | 163 058 | -46,9 |
| 10 | Прибыль + (убытки -) от реализации | тыс. руб. | 445 795 | 669 247 | 50,1 |
| 11 | Производительность труда на одного работающего | руб. | 219 013 | 203 393 | -7,1 |
| 12 | Среднесписочная численность работников | чел. | 13 573 | 12 776 | -5,9 |
В целом 2008 год можно охарактеризовать, как период стабилизации экономической деятельности Предприятия, о чем свидетельствует основные экономические показатели.
Объем производства товарной продукции в денежном выражении в 2008 году составил 6 505,9 млн. рублей, что на 1 495,7 млн. руб. или 29,8 % больше показателя предыдущего года. Сравнивая динамику объемов производства в денежном выражении с динамикой объема производства основной продукции - товарной целлюлозы в натуральном выражении очевидно, что темпы прироста производства в натуральном выражении (4,6%) не опережают темпы прироста данного показателя в денежном выражении (29,8%). Такая, динамика вызвана в первую очередь ростом в 2008 году цен на целлюлозу. По сравнению с уровнем 2007 года цена беленой целлюлозы поставляемой на экспорт выросла на 7,8%, 2008 г - 10 071 руб/тн, 2007 г- 9 327 руб./тон, поставляемой на внутренний рынок снизилась на 1,1%, 2008 г-10 597 руб./тон, 2007г-10 713 руб./тон, небеленая прессованная целлюлоза выросла на 44% на экспорт (2007г-4592 руб./тн, 2007 г-3 189 руб./ тон) и 4,6% на внутренний рынок (2008 г – 4 554 руб./тон, 2007г -4 352 руб./тон). Так же значительное влияние на рост цены товарной целлюлозы оказал выпуск небеленой листовой целлюлозы. То есть на экономические результаты деятельности предприятия в 2008 году большое влияние оказал рыночный фактор.
В 2008 году произошло значительное увеличение себестоимости произведенной продукции по сравнению с предыдущим 2007 годом. Себестоимость произведенной продукции составила 5 817,2 млн. руб., что на 1 259,9 млн. руб. или 27,6% больше чем в предшествующем периоде.
Рассматривая влияние роста объемов производства в 2008 году (29,8%) на повышение себестоимости, очевидно, что оно было существенным.
Основной причиной роста себестоимости стало повышение стоимости материальных ресурсов (электроэнергия, теплоэнергия, химикаты, топливо), имеющих высокую долю в структуре затрат предприятия - 67,8%.
Вследствие повышения цен на материальные ресурсы выросли затраты на услуги производственного характера, предоставляемые сторонними организациями, что также повлекло увеличение себестоимости продукции.
Кроме материальных затрат, на рост себестоимости значительное влияние оказало увеличение суммы затрат на оплату труда на 22,4% и как следствие отчислений на социальные нужды на 18,9%.
Снизились затраты на 1 рубль объема производства на 1,55 коп, или 0,02%, в 2003 году он составил 89,41 коп. Прибыль от производства увеличилась на 235,8 млн. руб. или 52,1% за счет роста товарной продукции.
Сравнивая показатели реализации за 2007-2008 гг. видно, что они сохранили стабильный результат вследствие равномерного увеличения темпов роста себестоимости при одновременном увеличении выручки от реализации.
Выручка от реализации продукции (работ, услуг) по сравнению с 2007 годом выросла на 1 306,1 млн. руб. или 28,2% и составила 5 933,1 млн. руб., себестоимость реализованной продукции увеличилась на 1082,7 млн. руб. или 25,9% и составила 5 263,9 млн. руб.
Снизились затраты на 1 рубль реализованной продукции с 90,37 коп, до 88,72 коп. Прибыль от реализации увеличилась на 223,5 млн. руб. или 50,1% и составила 669.2 млн. руб.
По результату деятельности за 2008 год прибыль отчетного периода до налогообложения составила 163,1 млн. руб. В сравнении с 2007 годом она сократилась на 144,3 млн. руб. или 46,9%. Это объясняется ростом в 2008 году внереализационных и операционных расходов. Внереализационные и операционные расходы в 2007г -3 945,5 млн. руб., в 2008г- 7 144,7 млн. руб. Рост составил 3 199,2 млн. руб., за счет добровольной продажи валюты -2283,7 млн. руб., расходов по операциям с векселями - 496,1 млн. руб.
Среднесписочная численность работников Комплекса за 2008 год снизилась до 12776 до человек (на 797 человека или 5,9%) [10; с.19.].
ОАО «ЛПК» обладает хорошим составом специалистов: руководитель предприятия, а также руководители всех подразделений имеют высшее образование. Высокий образовательный уровень работников руководящего звена обеспечивает высокий профессионализм и компетентность управленцев в любых вопросах, касающихся деятельности ОАО «ПО УИ ЛПК».
Средняя заработная плата на 1 работающего в 2008 году достигла 15 500 руб. В сравнении с предыдущим годом она выросла на 2 800 руб. или 26,2%.
Выработка продукции на одного работника в денежном выражении возросла на 138,4 тыс. рублей или 37,8% и составила 511,7 тыс. руб. [2; с.19.].
По обзору экспортного рынка за 2008 год можно сказать следующее: 89% от объема всей поставленной беленой целлюлозы приходится на экспорт, а 11% на внутренний рынок. Китайский рынок беленой целлюлозы в 2008 году составил 64 % от общего объема продаж и 72,3% от объема поставки на экспорт, а в 2007 году соответственно 84,2% и 93,7%. Снижение экспортных продаж в Китай с приходом новой управляющей компании произошло за счет возобновления поставок целлюлозы в порты Новороссийск, Владивосток, Новый порт. Портовые поставки целлюлозы составили 22% от общего объема продаж (табл.2.5).
Из порта Новороссийск целлюлоза отгружается в страны Средиземного моря в Египет, Грецию, Турцию, Тунис. Объемы продаж в эти страны в 2008 году составили 3,9% от объемов продаж на экспорт (см. табл.2.5).
Из порта Владивосток целлюлоза отгружается в Таиланд, Китай, Корею, Японию. Процент продаж целлюлозы в эти страны в 2008 году составил 16,5% от объема продаж на экспорт (табл.2.5).
Целлюлоза из Нового порта поставляется в Германию, и процент поставки в эту страну составил 4,3% от объема поставок целлюлозы на экспорт (табл.2.5).
Год от года значительно снижается поставка беленой целлюлозы в страны Европы. Это связано из-за нестабильной работы последних лет Усть-Илимская, целлюлоза потеряла свой сегмент рынка во Франции и Великобритании. Если в 2007 году поставка составляла 4,16% от общей поставки и 4,6% от поставки на экспорт, то в 2008 году она составила соответственно 1,1% и 1,2%.
По обзору состояния российского рынка беленой целлюлозы можно сказать следующее. С каждым годом наблюдается тенденция уменьшения объемов ее продаж на внутренний рынок, хотя общий объем продаж целлюлозы увеличивается год от года.
Таблица 2.5
Объем продаж беленой целлюлозы
| Наименование продукции | Объём, тонн | |
| 2007 год | 2008 год | |
| Белёная целлюлоза экспорт | 417 092 | 337 869 |
| в т ч.: Словакия | 5 039 | 1 672 |
| Китай | 390 930 | 244 406 |
| Венгрия | 128 | 1 418 |
| Корея | 6 860 | |
| Италия | 3 150 | |
| Польша | 10 985 | |
| Кыргызстан | 120 | |
| Германия | 678 | |
| Украина | 369 | |
| Иран | 3 066 | |
| Ирландия | 83 861 | |
| Ливан | 186 | |
| Турция | 2 093 | |
| Внутренний рынок: | 47 061 | 43 794 |
| Итого белёная целлюлоза: | 464 153 | 381 663 |
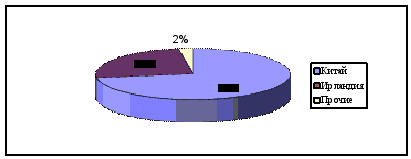
Рис. 2.2 Экспорт беленой целлюлозы
Из рисунка 2.2 видно, что Китай характеризуется большой емкостью рынка, чем все остальные.
С февраля 2008 года ОАО «ПО УИ ЛПК» выпускает новый вид продукции – небеленую листовую целлюлозу, которая пользуется спросом в странах Азиатско-Тихоокеанского региона, в частности в Китае. Процент продаж небеленой листовой целлюлозы в 2008 году составил 19% от всего объема реализованной целлюлозы (табл. 2.6).
Таблица 2.6
Объем продаж небеленой листовой целлюлозы
| Наименование продукции | Объём, тонн | |
| 2007 год. | 2008 год. | |
| Небеленая листовая экспорт | 105 590 | |
| Китай | 95 175 | |
| Ирландия | 10 415 | |
| Внутренний рынок | 62 | |
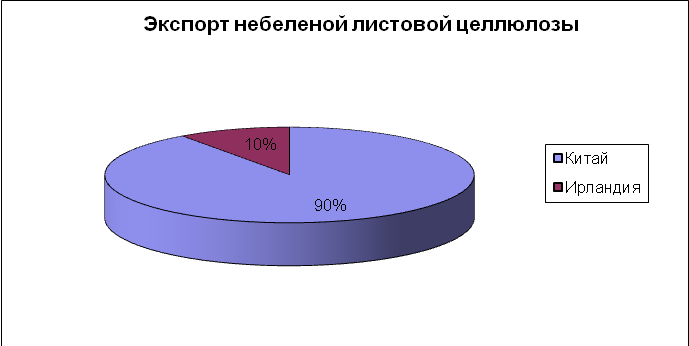
Рис. 2.4 Экспорт небеленой листовой целлюлозы
Главными покупателями небеленой листовой целлюлозы является Китай и Ирландия, но лидирующее место занимает Китай (рис. 2.4).
По анализу поставки небеленой целлюлозы из опилок и отходов сортирования в 2008 году можно сказать следующее. Поставка небеленой целлюлозы производится в страны Азиатско-Тихоокеанского региона, в частности в Китай, Корею. По сравнению с 2007 годом наблюдается, увеличение продажи целлюлозы небеленой на экспорт 3,4% от объем продаж в 2008 году составил 97,5%, а в 2007 году 93,6%. Увеличение поставки целлюлозы на экспорт произошло за счет резкого снижения поставки на российский рынок. В 2,5 раза по сравнению с 2007 годом снизился объем продаж целлюлозы предприятиям России при увеличении продажи ее в 2008 году. Если в 2007 году поставка небеленой целлюлозы российским предприятиям составляла 6,4% от общей поставки, то в 2008 году она уже составила 2,5% (табл. 2.7).
Таблица 2.7
Объем продаж небеленой целлюлозы
| Наименование продукции | Объём, тонн | |
| 2007 год | 2008 год | |
| Небелёная целлюлоза экспорт | 60 699 | 65 686 |
| в т.ч.: Китай | 15 102 | 12 081 |
| Корея | 45 597 | 4 396 |
| Словакия | ||
| Ирландия | 49 209 | |
| Внутренний рынок | 4 143 | 1 658 |
| Итого небелёная: | 64 842 | 67 344 |
| Итого небеленая листовая | 10 5652 | |
Поставка таловой канифоли осуществляется на экспорт и на внутренний рынок. Объемы продаж канифоли на экспорт зависят от мировой конъюнктуры. В 2008 году продажа канифоли на экспорт составила 38,8 % от всей поставки канифоли при увеличении общего объема продаж в 2008 году на 5% в сравнении с 2007 годом. В 2007 году поставка канифоли на экспорт составляла 38,6%, на внутренний рынок 61,4%, а в 2008 году на