Відкрите акціонерне товариство
Ф – середньорічна вартість основних фондів
Чробочих – середньоспискова чисельність робочих
Відображає вартість основних виробничих фондів, які приходяться на одного робітника.
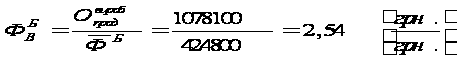
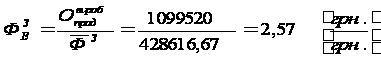
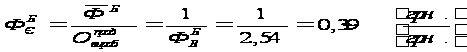
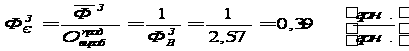
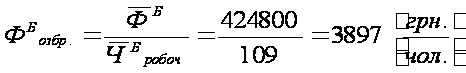
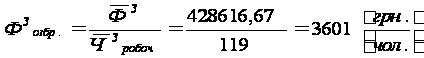
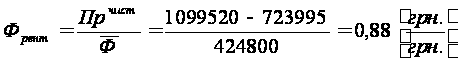
Результати розрахунків показників представлені у таблиці.
Таблиця 4
Показники ефективності використання основних виробничих фондів
| № п.п. | Найменування показника | Величина показника | |
| В базовому році | В звітному році | ||
| 1 | Фондовіддача, грн/грн | 2,54 | 2,57 |
| 2 | Фондоємкість, грн/грн | 0,39 | 0,39 |
| 3 | Фондоозброєнність, грн/чол | 3897 | 3601 |
| 4 | Фондорентабельність, грн/грн | 0,88 | |
Отримавши результати зробимо наступні висновки: порівнюючи показники використання ОФ в базовому та звітному роках можна зробити висновок, що основні фонди в звітному році використовувалися краще, так, як показник фондовіддачі в звітному році вищий, ніж в базовому; відповідно показник фондоємкості в звітному році менший чим в базовому. Але показник фондоозброєності робочих в звітному році знизився порівняно з базовим.
2.3. Визначення амортизаційних відрахувань, аналіз діючих методів нарахування амортизації
Засоби на просте відтворення основних фондів накопичуються за рахунок амортизаційних відрахувань.
Амортизація основних фондів - це поступове відшкодування витрат власників підприємства на придбання чи введення в експлуатацію основних фондів в межах норм амортизаційних відрахувань шляхом поступового віднесення амортизаційних відрахувань на витрати підприємства.
Амортизація - це систематичне розподілення амортизованої вартості на протязі корисного строку використання.
Об’єктом амортизації є основні засоби (крім землі). Нарахування амортизації здійснюється протягом корисного строку використання (експлуатації) об’єкта, який встановлюється підприємством при визнанні цього об’єкта активом (при зарахуванні на баланс), і призупиняється на період його реконструкції, модернізації, добудови, дообладнання та консервації.
При визначенні корисного строку використання враховують:
Очікуване використання об’єкта підприємством з урахуванням його потужності або продуктивності;
Фізичний та моральний знос, що передбачається;
правові або подібні обмеження, щодо строків використання об’єкта та інші фактори.
Величина амортизаційних відрахувань визначається за допомогою норми амортизаційних відрахувань. На практиці бувають: річні, квартальні, місячні норми. Норма амортизаційних відрахувань може бути виражена у відсотках або долях одиниці.
В економічній практиці інших країн використовують чотири основних методи нарахування амортизації.
Застосуємо деякі з цих методів для розрахунку амортизаційних відрахувань на прикладі (згідно варіанту вихідних даних). Розглянемо ці методи.
| Первинна вартість | 34703 |
| Кількість років експлуатації | 7 |
| Ліквідаційна вартість, Грн | 107 |
Метод рівномірного прямолінійного нарахування амортизації - амортизація нараховується і списується рівними щорічними (щоквартальними, щомісячними) на протязі всього строку служби об’єкта.
При застосуванні даного методу припускається, що об’єкт зношується рівномірно на протязі всього строку служби. На практиці, як відомо, рівномірно зношуються лише будинки, споруди, передавальні пристрої.
На протязі всіх 7 років річна сума амортизаційних відрахувань однакова, накопичений знос збільшується рівномірно, залишкова вартість рівномірно зменшується, доки не досягне ліквідаційної вартості.
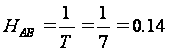
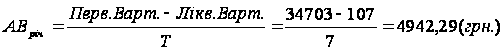
Таблиця 5
| Роки | Первинна вартість | Річна сума амортизації | Накопичений знос | Залишкова вартість |
| 1 | 34703 | 4942,29 | 4942,29 | 29760,71 |
| 2 | 34703 | 4942,29 | 9884,57 | 24818,43 |
| 3 | 34703 | 4942,29 | 14826,86 | 19876,14 |
| 4 | 34703 | 4942,29 | 19769,14 | 14933,86 |
| 5 | 34703 | 4942,29 | 24711,43 | 9991,57 |
| 6 | 34703 | 4942,29 | 29653,71 | 5049,29 |
| 7 | 34703 | 4942,29 | 34596,00 | 107,00 |
2. Прискореної амортизації - його ідея полягає в тому, що в перші роки експлуатації об’єкта основних засобів нараховується амортизація в підвищеному розмірі, а потім цей розмір зменшується по мірі збільшення строку використання об’єкта. Цей метод має багато різновидів. З 1.01.2000 року в економіці України для цілей бухгалтерського обліку дозволяється використовувати метод зменшення залишкової вартості, метод прискореного зменшення залишкової вартості, кумулятивний метод.
Різновиди:
А) Метод зменшення залишкової вартості, за яким річна сума амортизації визначається як добуток залишкової вартості об’єкта на початок звітного року або первинної вартості на дату початку нарахування амортизації та річної норми амортизації. Річна норма амортизації (у відсотках) обчислюється як різниця між одиницею та результатом кореня ступеня кількості років корисного використання об’єкта з результату від ділення ліквідаційної вартості об’єкта на його первинну вартість.
Норма амортизації завжди відноситься до залишкової вартості попереднього року. Сума амортизації найбільша у перший рік та зменшується з року в рік. Сума амортизації в останній рік обмежена сумою, необхідною для зменшення залишкової вартості до ліквідаційної.
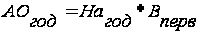
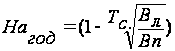
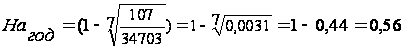
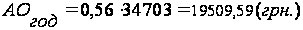
Таблиця 6.
| Роки | Первинна вартість | Річна сума амортизації | Накопичений знос | Залишкова вартість |
| 1 | 34703 | 19509,59 | 19509,59 | 15193,41 |
| 2 | 34703 | 8541,54 | 28051,14 | 6651,86 |
| 3 | 34703 | 3739,59 | 31790,73 | 2912,27 |
| 4 | 34703 | 1637,24 | 33427,97 | 1275,03 |
| 5 | 34703 | 716,80 | 34144,78 | 558,22 |
| 6 | 34703 | 313,83 | 34458,60 | 244,40 |
| 7 | 34703 | 137,40 | 34596,00 | 107,00 |
Б) Метод прискореного зменшення залишкової вартості, за яким річна сума амортизації визначається як добуток залишкової вартості об’єкта на початок звітного року або первинної вартості на дату початку нарахування амортизації та річної норми амортизації, яка обчислюється виходячи зі строку корисного використання об’єкта і подвоюється.
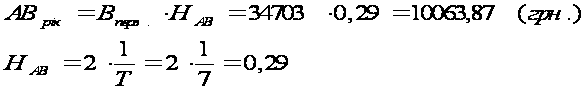
Таблиця 7.
| Роки | Первинна вартість | Річна сума амортизації | Накопичений знос | Залишкова вартість |
| 1 | 34703 | 5514,29 | 5514,29 | 13785,71 |
| 2 | 34703 | 3938,78 | 9453,06 | 9846,94 |
| 3 | 34703 | 2813,41 | 12266,47 | 7033,53 |
| 4 | 34703 | 2009,58 | 14276,05 | 5023,95 |
| 5 | 34703 | 1435,41 | 15711,47 | 3588,53 |
| 6 | 34703 | 1025,30 | 16736,76 | 2563,24 |
| 7 | 34703 | 732,35 | 17469,12 | 1830,88 |
| 7' | 34703 | 826,24 | 17563,00 | 1737,00 |
В) Кумулятивний метод, за яким річна сума амортизації визначається як добуток вартості, яка амортизується та кумулятивного коефіцієнта. Кумулятивний коефіцієнт розраховується діленням кількості років, що залишається до кінця очікуваного строку експлуатації об’єкта основних засобів, на суму числа років його корисного використання.
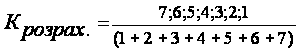
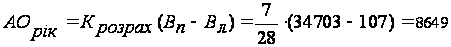
Таблиця 8
| Роки | Первинна вартість | Річна сума амортизації | Накопичений знос | Залишкова вартість |
| 1 | 34703 | 8649,00 | 8649,00 | 26054,00 |
| 2 | 34703 | 7413,43 | 16062,43 | 18640,57 |
| 3 | 34703 | 6177,86 | 22240,29 | 12462,71 |
| 4 | 34703 | 4942,29 | 27182,57 | 7520,43 |
| 5 | 34703 | 3706,71 | 30889,29 | 3813,71 |
| 6 | 34703 | 2471,14 | 33360,43 | 1342,57 |
| 7 | 34703 | 1235,57 | 34596,00 | 107,00 |
Висновки. Величезне значення основних фондів зумовлює необхідність їх детального вивчення, тобто об’єму і складу, технічного стану і динаміки використання основних фондів і озброєності ними, вивчення факторів і виявлення резервів підвищення їх ефективного використання.
Показник фондовіддачі показує, що на 1 грн. основних фондів припадає у базовому році 2,54 грн., в звітному – 2,57 грн..грн. 2,9 грн., в звітному –Показник фондоозброєності – що на 1 чоловіка припадає 3897 грн. основних фондів у базовому та в звітному 3601 грн.; а показник фондомісткості – що в базовому і в звітному роках 0,39 грн. основних фондів припадає на 1 грн. продукції.
3. Оборотні кошти підприємства
3.1. Склад, характеристика і структура оборотних коштів підприємств
Оборотні фонди - це частина виробничих фондів у вигляді сукупності засобів праці, які цілком споживаються в одному виробничому циклі, змінюють свою натуральну форму і переносять усю свою вартість на вартість готової продукції.
Оборотні фонди функціонують в сфері виробництва і складаються із частин:
Виробничі запаси.
Засоби у виробництві.
Витрати майбутніх періодів.
Залишки готової продукції на складах.
Виробничі запаси - це сировина, основні матеріали, топливо, ГЗМ, електроенергія, допоміжні матеріали, тара і тарні матеріали, покупні напівфабрикати, запасні частини для ремонту основних фондів, малоцінні і швидкозношувані предмети (строк служби менше 365 днів).
Засоби у виробництві - незакінчені у виробництві напівфабрикати власного виготовлення і витрат майбутніх періодів (витрати, які підлягають розподілу).
Витрати майбутніх періодів - витрати, які здійснюються підприємством в процесі виробництва, але відносяться на вартість продукції, робіт послуг не одразу, а частинами, на протязі визначеного періоду часу. Вони враховуються на спеціальному бухгалтерському рахунку і списуються частинами на відповідні статті витрат: витрати на придбання ліцензії, підписка на газети, на освоєння нових видів продукції.
Залишки готової продукції на складах – це та продукція, яка є на складах підприємства на кінець розрахункового періоду, але неоплачена замовником, тобто ще не продана.
Для забезпечення неперервності виробничого процесу, окрім оборотних фондів підприємство повинно мати грошові засоби для обслуговування сфери обігу і збуту продукції.
Сукупність оборотних фондів і фондів обігу необхідних для фінансування поточної господарської діяльності підприємства називають оборотними засобами підприємства.
Оборотні засоби - це грошові засоби авансовані в оборотні фонди і фонди обігу, які відображаються в 2 і 3 розділі активу балансу.
Фонди обігу - це частина оборотних засобів, які обслуговують сферу обігу і реалізації продукції.
Сюди входять:
Готова продукція на складі підприємства.
Продукція, яка відвантажена покупцю, але ще не оплачена (дебіторська заборгованість).
Грошові засоби підприємства на поточному або на валютному рахунку в національній чи закордонній валюті, а також в касі підприємства.
Засоби розрахунку - підзвітні суми грошових засобів виданих працівникам підприємства на потреби: придбання сільськогосподарської продукції, дебіторська заборгованість (заборгованість працівників підприємства своєму підприємству за оплату дитячого відомчого дитсадка).
Короткострокові фінансові вкладення, облігації, депозитні вклади, що може слугувати додатковими джерелами для підприємства. В бухгалтерському обліку короткострокові фінансові вклади називають – поточними фінансовими інвестиціями.
Склад оборотних засобів - це сукупність елементів і груп, які утворюють оборотні засоби.
Рис. 3. Склад оборотних засобів підприємства.
Співвідношення між окремими елементами чи групами оборотних засобів в загальному об’ємі оборотних засобів називають структурою оборотних засобів. Структура оборотних засобів залежить від галузевої приналежності підприємства, довжини розрахунків з споживачами і постачальниками.
Оборотні засоби підприємств здійснюють кругообіг, тобто вони послідовно проходять грошову – виробничу – товарну форми і знову повертаються вгрошову форму. Час на протязі якого оборотні засоби здійснюють оборот називають довжиною одного обороту оборотних засобів.
Для наочного зображення склад оборотних засобів поданий на рис.3.
Наявність оборотних засобів, які є в розпорядженні підприємства, можуть бути розраховані за станом на визначену дату (моментні показники) та як середні за визначений період часу. Моментні показники – називають залишок обігових засобів на визначену дату. Середній залишок обігових засобів (за місяць, квартал, рік) – інтервальні показники.
Вихідні дані для визначення структури, середньорічної вартості і показників використання обігових засобів.
Таблиця 9.
| Середньорічний залишок обігових засобів у базовому році, грн. | Звітна дата | Залишки обігових засобів за елементами, грн. | |||||||||
| сировина, основні матеріали, покупні напівфабрикати | паливо | незавершене ви-робниц-тво | готова про-дукція на складі | продукція відвантажена, але не сплачена у строк | грошові кошти | дебіторська заборгованість | допоміжні матеріали | розрахунки майбутніх періодів | запасні частини | ||
| 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | |
| 614678 | на початок звітного року | 76200 | 34800 | 6750 | 111860 | 44460 | 17260 | 17100 | 23600 | 1370 | 32100 |
| на кінець І кв. | 61800 | 22450 | 7200 | 103000 | 36670 | 13450 | 14000 | 19860 | 1750 | 29750 | |
| на кінець ІІ кв. | 42600 | 16400 | 3450 | 57400 | 28100 | 12500 | 13000 | 8970 | 1400 | 28600 | |
| на кінець ІІІ кв. | 89700 | 32500 | 4200 | 108500 | 56500 | 23400 | 24600 | 18000 | 2300 | 23200 | |
| на кінець ІV кв. | 77300 | 28680 | 3900 | 94870 | 48770 | 22770 | 21950 | 17575 | 2010 | 20730 | |
| Групи оборотних засобів | 1,1 | 1,1 | 1,2 | 2,2 | 2,2 | 2,1 | 2,2 | 1,1 | 1,2 | 1,1 | |
Таблиця 10.
| Групи оборотних засобів | на початок року | Пит.вага, % | на кінець року | Пит.вага, % |
|
1. У сфері виробництва |
174820 |
47,83 |
150195 |
44,364 |
| 1.1. Виробничі запаси | 166700 | 45,609 | 144285 | 42,618 |
| 1.2. У процесі виробництва | 8120 | 2,2216 | 5910 | 1,7457 |
|
2. У сфері обороту |
190680 |
52,17 |
188360 |
55,636 |
| 2.1. Грошові засоби | 17260 | 4,7223 | 22770 | 6,7256 |
| 2.2. Дебіторська заборгованість | 173420 | 47,447 | 165590 | 48,911 |
|
Всього |
365500 |
100 |
338555 |
100 |
3.2. Розрахунок середньорічного залишку оборотних коштів за звітний рік
Наявність оборотних засобів, які є в розпорядженні підприємства, можуть бути розраховані за станом на визначену дату (моментні показники) та як середні за визначений період часу. Моментні показники – називають залишок обігових засобів на визначену дату. Середній залишок обігових засобів (за місяць, квартал, рік) – інтервальні показники.
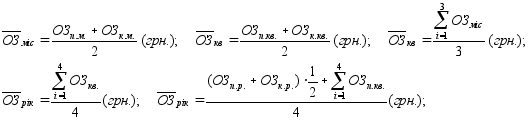 Інтервальні
показники за
місяць, квартал,
рік можна
розраховувати
за наступними
формулами:
3.3. Показники використання та розрахунок вивільнення або залучення оборотних коштів
У якості показників, що характеризують використання обігових засобів у базовому і звітному році визначаємо коефіцієнт обігу, коефіцієнт закріплення обігових засобів і тривалість одного обороту.
Коефіцієнт оборотності, який визначається відношенням об’єму реалізованої продукції, робіт, послуг до середнього остатку обігових засобів за аналізуємий період:
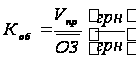
де Vпр – об’єм продукції
ОЗ – середній залишок обігових засобів
В базовому
році:
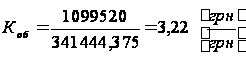
В
звітному році:
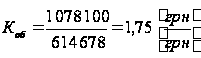
Цей показник характеризує кількість кругообертів, які здійснюють оборотні засоби підприємства за певний період, або цей показник можна трактувати як показник об’єму реалізованої продукції, що припадає на 1 грн. оборотних засобів. Виходячи з цього можна сказати, що чим вищий цей показник, тим краще використовуються оборотні засоби і тим менший їх об’єм необхідній для підтримки діяльності підприємства.
Коефіцієнт завантаження оборотних засобів, показник зворотній до попереднього, він характеризує вартість оборотних засобів, що приходяться на 1 грн продукції:
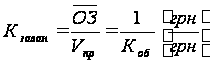
В базовому
році:
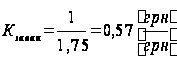
В звітному
році:
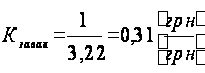
Тривалість одного обороту обігових засобів – визначається відношенням тривалості періоду, що аналізується, до коефіцієнту:

Причому тривалість періоду Тп в розрахунках приймаємо: за рік – 360 днів, за квартал – 90 днів, за місяць – 30 днів.
В базовому
році:
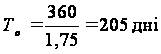
В звітному
році:
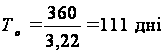
Визначення величини вивільнених або залучених обігових засобів:
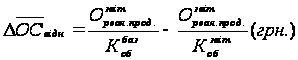
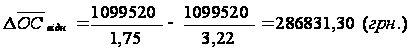
Висновок: У звітному році коефіцієнт оборотності оборотних засобів збільшився в порівнянні з базовим; коефіцієнт закріплення оборотних засобів в звітному році зменшився в порівнянні з базовим; а тривалість одного обороту оборотних засобів за рік зменшився майже в два рази. Відповідно відбулося вивільнення оборотних засобів у розмірі 286831,30 грн.
4. Основні техніко економічні показники діяльності підприємства
Прибуток – це та частина виручки, що залишається після відшкодування усіх витрат на виробничу і комерційну діяльність підприємства. Характеризуючи надлишок надходжень над витратами ресурсів, прибуток є метою підприємницької діяльності та основними її економічним показником.
Рентабельність продукції характеризує ефективність витрат на її виробництво та збут.
Рентабельність виробництва характеризує ефективність діяльності виробництва з використанням у розрахунках об’єм спожитих ресурсів.
Розрахунок основних техніко-економічних показників діяльності підприємства проведемо в табличній формі.
Таблиця 11
Техніко-економічні показники діяльності підприємства
| Узагальнюючі показники | Показники ефективності використання | |
| Основних виробничих фондів | Оборотних коштів | |
|
|
Фондовіддача Базовий
– 2,54
|
Коефіцієнт оборотності оборотних коштів Базовий
– 1,75 Звітний
– 3,22 |
|
2.Рентабельність виробництва:
|
Фондоозброєність праці Базовий – 3897 грн/чол Звітний – 3601 грн/чол |
Коефіцієнт завантаження оборотніх засобів Базовий
– 0,57 Звітний
– 0,31 |
|
3. Рівень витрат на 1грн.= =Собіварт/Об.прод.баз.= =704615/1078100=0.65 грн |
Фондоємність одиниці продукції Базовий
– 0,39
Звітний
– 0,39 |
Тривалість обігу оборотних коштів Базовий – 205 днів Звітний – 111 днів |
|
Рентабельність основних фондів складає 88% |
Відносне вивільнення оборотних коштів= 286831,30 грн. |
|
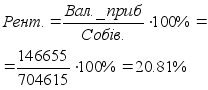 1.Рентабельність
продукції:

 Звітний
– 2,57

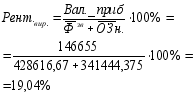
Чистий прибуток=Прибуток-ПДВ-Акциз.-Інші витрати
Чистий прибуток=1024163-170690-963-1240=851270 (грн.)
Валовий прибуток=Чистий прибуток-Собівартість
Валовий прибуток=851270-704615=146655 (грн)
Проаналізуємо ТЕП діяльності підприємства. Виходячи з показника рентабельності продукції, можемо зробити висновок, що прибуток складає одну п’яту з собівартості; рентабельність виробництва показує, що 19,04 % з уже витрачених основних та оборотних коштів можна отримати у вигляді прибутку, рівень витрат на одну гривню складає 0,65 грн.
Висновки
В розділах курсової роботи була дана характеристика основних виробничих фондів і розраховані показники використання обігових засобів підприємства.
По результатах проведених розрахунків можна зробити висновки про те, що підприємство в звітному році ефективніше використовувало всі свої ресурси, ніж в базовому.
Мета створення підприємства – це отримання прибутку, який перш за все залежить від витрат підприємства.
Виходячи з показника рентабельності продукції, можемо зробити висновок, що прибуток складає одну п’яту з собівартості; рентабельність виробництва показує, що 19,04 % з уже витрачених основних та оборотних коштів можна отримати у вигляді прибутку.
Показник фондовіддачі показує, що на 1 грн. основних фондів припадає у базовому році 2,54 грн., в звітному – 2,57 грн. Показник фондоозброєності – що на 1 чоловіка припадає 3897 грн. основних фондів у базовому та в звітному 3601 грн.; а показник фондомісткості – що в базовому і у звітному році 0,39 грн. основних фондів припадає на 1 грн. продукції. Виходячи з показників ефективності використання основних фондів можемо зробити висновок, рентабельність основних фондів показує, що 88 % прибутку можемо отримати з вкладених основних фондів. Внаслідок зменшення тривалості обороту оборотних коштів на 94 дні, можемо вивільнити 286831,30 грн.. оборотних коштів.
Виконання курсового проекту допомогло закріпити та поглибити теоретичні знання, здобуті при вивченні курсу, освоїти методи виконання широкого кола типових планово-економічних розрахунків і обґрунтувань, сформувати практичні навички створення власного підприємства.
Використана література
1.Закон України “Про підприємництво” // Галицькі контракти-1996.-№42
2. Закон України “Про господарські товариства” // Галицькі контракти.-1996. - №42
3. Закон України “Про підприємства в Україні” // Галицькі контракти.-1996. - №42
4. Економіка підприємства / За ред. С.Ф. Покропивного.-Київ:Хвиля-прес, 1995
5. Про порядок ліцензування підприємницької діяльності. Постанова КМУ від 3 липня 1998р. №1020 // Урядовий курєр.-1998. - №134-135
6. Про порядок державної реєстрації субєктів підприємницької діяльності: Постанова КМ від 25.05.98р. №740
7. Економіка підприємства /Т.О. Примак. - Київ: ВІКТАР, 2001
8. Экономика предприятия / Под ред. Проф. В.Я. Горфинкеля, проф. Е.М. Куприянова.-М.Юнити, 1996
9. Национальные стандарты бухгалтерского учета в Украине, стандарт №7 «Основные средства»
10. Економіка підприємств / І.М. Бойчик, П.С. Харів, М.І. Хопчан. - Видавництво „СПОЛОМ”, Львів 1999.