Управление прибылью и рентабельностью торгового предприятия
Общество создано в целях насыщения потребительского рынка товарами и услугами, а также извлечения прибыли в интересах участников.
Общество осуществляет следующие виды деятельности:
научная, производственная и коммерческая деятельность, связанная с созданием и освоением производства, изготовлением, ремонтом и реализацией оборудования, машин и механизмов для различных отраслей промышленности, и торговли;
сервисное обслуживание и ремонт оборудования, машин и механизмов;
маркетинговая деятельность;
торгово-закупочная и посредническая деятельность;
разработка, изготовление и сбыт машин, оборудования, товаров народного потребления;
организация оптовой и розничной торговли, а также путем создания коммерческих и комиссионных магазинов в установленном законом порядке;
экспортно-импортные операции, иная внешнеэкономическая деятельность в соответствии с действующим законодательством.
Общество имеет право осуществлять любые виды деятельности, не запрещенные законом.
Виды деятельности, подлежащие лицензированию, осуществляются Обществом после получения лицензии в установленном законом порядке.
Общество самостоятельно организует и обеспечивает свою трудовую, финансовую, хозяйственную и иные виды деятельности, разрабатывает необходимые для этого внутренние положения и другие акты локального характера.
Общество самостоятельно заключает и контролирует исполнение хозяйственных и других договоров со всеми видами организаций, предприятий и учреждений, а также частными лицами.
Уставный капитал общества составляет 666 тыс. рублей. Прибыль общества определяется к концу каждого финансового года (квартала). Она формируется из выручки от хозяйственной, коммерческой деятельности после возмещения материальных и приравненных к ним затрат и расходов по оплате труда. Из балансовой прибыли общества уплачиваются предусмотренные законом налоги и другие платежи в бюджет, а также процент по кредитам банков и по облигациям. Образующаяся после этих расчетов прибыль остается в полном распоряжении общества, часть которой выделяется на развитие производства и общие нужды, а другая часть (дивиденды) может распределяться по итогам работы за год между акционерами пропорционально их акциям. Общество вправе ежеквартально, раз в полгода или раз в год принимать решения (объявлять) о выплате дивидендов по размещенным акциям.
В обществе может быть создан резервный фонд в размере не менее 15% уставного капитала, который формируется путем обязательных ежегодных отчислений до достижения указанного размера. Размер ежегодных отчислений не может быть менее 5% от суммы чистой прибыли до достижения фондом установленных размеров. Резервный фонд общества предназначен для покрытия его убытков, а также для выкупа акций общества в случае отсутствия иных средств.
Общество реализует свою продукцию, работу, услуги по ценам и тарифам, установленным самостоятельно или на договорной основе, а в случаях, предусмотренных законодательством, по государственным расценкам.
ООО «Импрод» создано в 1995 г. и за это время достаточно прочно закрепило свои позиции на рынке продуктов питания. Фирма имеет в своем хозяйственном ведении 2 склада, 9 автомашин, гараж и административное здание.
Среднесписочная численность работников фирмы 363 человека, средняя заработная плата в 2000 г. составила 700 руб., в 2001 г. прогнозируется повышение до 760 руб.
Заработная плата начисляется в соответствии со штатным расписанием.
Организационная структура ООО «Импрод» представлена на рис. 6 и является линейно-функциональной.
Основным источником прибыли является прибыль от реализации продуктов питания. Кроме прибыли от реализации фирма получает прибыль (убыток) от внереализационных операций.
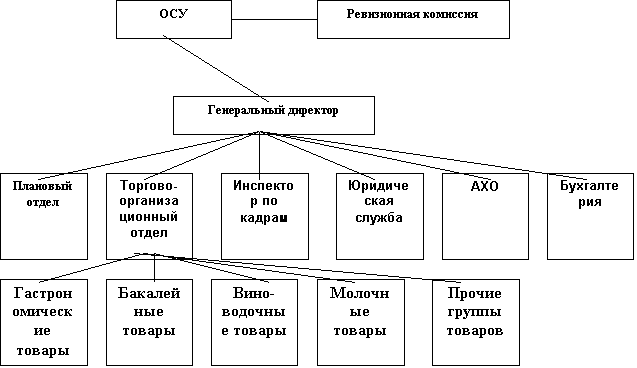
ОСУ – общее собрание учредителей;
АХО – административно-хозяйственный отдел.
Рис. 6. Организационная структура ООО «Импрод»
Операционные доходы фирма получает от реализации основных средств, материальных ценностей. Операционные расходы – это местные налоги, уплачиваемые в бюджет: налог на рекламу, налог на владельцев автотранспортных средств, сбор на содержание милиции и др.
Влияние прибыли на финансовое состояние фирмы.
Финансовое состояние фирмы характеризует размещение и использование средств фирмы. Оно обусловлено степенью выполнения финансового плана и мерой пополнения собственных средств за счет прибыли и других источников, если они предусмотрены планом, а также скоростью оборота оборотных средств. Поскольку выполнение финансового плана в основном зависит от результатов деятельности фирмы, то финансовое состояние, определяемое всей совокупностью хозяйственных факторов, является наиболее обобщающими показателями.
Получение прибыли фирмой является основанием для ее распределения и последующего использования. Распределение прибыли отражается в финансовом плане и сметах образования и расходования фондов, а также в отчете о прибылях и убытках.
Для оценки финансового состояния фирмы используют показатели платежеспособности и финансовой устойчивости (табл. 1,2).
Одним из показателей, характеризующих финансовое состояние предприятия, является его платежеспособность, т.е. возможность наличными денежными ресурсами своевременно погасить свои платежные обязательства.
Таблица 1
Оценка платежеспособности Фирмы «Импрод»
| Показатели | 1998 г. | 1999 г. | 2000 г. |
|
1. Оборотные активы, тыс. руб. в том числе: |
10677 |
12564 |
18441 |
|
- запасы |
5462 |
6944 |
11541 |
|
- НДС по приобретенным ценностям |
758 |
854 |
767 |
|
- дебиторская задолженность |
3125 |
3567 |
4791 |
|
- краткосрочные финансовые вложения |
415 |
335 |
- |
|
- денежные средства |
917 |
864 |
1338 |
|
2. Краткосрочные обязательства, тыс. руб. |
9865 |
11202 |
16688 |
|
3. Коэффициент абсолютной ликвидности (не ниже 0,2…0,5) |
0,14 |
0,11 |
0,08 |
|
4. Коэффициент промежуточной ликвидности (не ниже 1,0) |
0,45 |
0,43 |
0,37 |
|
5. Коэффициент общей ликвидности (в пределах 1,0…2,0) |
1,08 |
1,12 |
1,10 |
Оценка платежеспособности осуществляется на основе характеристики ликвидности текущих активов, т.е. времени, необходимого для превращения их в денежную наличность. Понятие платежеспособности и ликвидности очень близки, но второе более емкое. От степени ликвидности баланса зависит платежеспособность. В то же время ликвидность характеризует не только текущее состояние расчетов, но и перспективу.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности, с краткосрочными обязательствами по пассиву, которые группируются по степени срочности их погашения.[7]
Коэффициент абсолютной ликвидности рассчитывается, как отношение денежных средств и краткосрочных финансовых вложений к краткосрочным обязательствам. Его значение признается достаточным, если он не ниже 0,2 – 0,5. Если предприятие в текущей момент может на 20 – 50% погасить все свои долги, то его платежеспособность считается нормальной. Как видно из таблицы 1, абсолютный показатель ликвидности фирмы «Импрод» 0,14 – 0,08, т.е. на текущий момент фирма может немедленно погасить краткосрочные обязательства только на 8%, что свидетельствует о низком уровне ее платежеспособности.
Коэффициент промежуточной ликвидности определяется как отношение денежных средств, краткосрочных финансовых вложений, дебиторской задолженности к краткосрочным обязательствам. Этот показатель характеризует, какая часть текущих обязательств может быть погашена не только за счет наличности, но и за счет ожидаемых поступлений за отгруженную продукцию, оказанные услуги. Из таблицы 1 видно, что коэффициент промежуточной ликвидности 0,45 – 0,37. Это говорит о том, что предприятие неплатежеспособно даже при условии своевременного проведения расчетов с дебиторами.
Коэффициент общей ликвидности представляет собой отношение всех текущих активов к краткосрочным обязательствам. Он позволяет установить, в какой кратности текущие активы покрывают краткосрочные обязательства. Из таблицы 1 видно, что отношение текущих активов и краткосрочных обязательств выше, чем соотношение 1:1 (1998г. – 1,08; 1999г. – 1,112; 2000г. – 1,10). Это говорит о том, что фирма «Импрод» в общем, располагает оборотными средствами для погашения краткосрочных обязательств.
Таблица 2
Оценка финансовой устойчивости ООО «Импрод»
| Показатели | 1998 г. | 1999 г. | 2000 г. |
|
1. Инвестированный капитал, тыс. руб. |
15565 |
18709 |
29775 |
|
2. Собственный капитал, тыс. руб. |
9865 |
11104 |
13086 |
|
3. Внеоборотные активы, тыс. руб. |
8965 |
9740 |
11334 |
|
4. Собственные оборотные средства, тыс. руб. |
1211 |
1364 |
1752 |
|
5. Оборотные активы, тыс. руб. |
10667 |
12566 |
18441 |
|
6. Коэффициент обеспеченности оборотных активов собственными средствами (не ниже 0,5…0,8) |
0,11 |
0,11 |
0,09 |
|
7. Коэффициент маневренности собственных средств (в пределах 0…1,0) |
0,12 |
0,12 |
0,13 |
|
8. Коэффициент автономии предприятия (не ниже 0,5) |
0,63 |
0,59 |
0,44 |
Коэффициент обеспеченности собственными оборотными средствами не должен превышать 1. Этот расчетный показатель зависит как от структуры активов, так и от структуры источников средств.
Данные таблицы 2 показывают, что только 9 – 11% оборотных активов ООО «Импрод» финансируются за счет собственных источников (коэффициент обеспеченности оборотных активов в 1998г. – 0,11; в 1999г. – 0,11; в 2000г. – 0,09).
Коэффициент маневренности собственных средств характеризует степень мобильности (гибкость) использования собственных средств предприятия и определяется как частное от деления собственных оборотных средств на сумму собственных средств (собственного капитала).
Коэффициент маневренности собственных средств в 1998г. и 1999г. составил 0,12, т.е. 12% собственного капитала используется для финансирования текущей деятельности предприятия; в 2000г. данный коэффициент составил 0,13%.
Для нормально функционирующего предприятия этот показатель меняется в пределах от нуля до единицы. При прочих равных условиях рост показателя в динамике рассматривается положительно. Из таблицы 2 видно, что за 3 года коэффициент маневренности вырос на 0,01. Это говорит об улучшении финансовой стабильности предприятия.
Коэффициент автономии предприятия показывает долю собственников в общей сумме капитала, инвестированного в деятельность предприятия, т.е. характеризует его независимость от внешних источников финансирования. Данные таблицы 2 характеризуют достаточную независимость предприятия от внешних источников финансирования в 1998 и 1999 гг. (коэффициент автономии выше 0,5). В 2000 г. наметилась негативная тенденция, т.е. доля собственников в общей сумме капитала составляет лишь 44%.
2.2. Характеристика предпринимательской деятельности предприятия
ООО «Импрод» - предприятие розничной торговли, предназначенное для продажи товаров населению. Основными задачами этого предприятия являются:
удовлетворение спроса населения, как по ассортименту, так и по качеству товаров;
организация соответствующего уровня обслуживания покупателей с предоставлением разнообразных услуг.
Цель коммерческой деятельности торгового предприятия – получение прибыли.
По масштабу деятельности ООО «Импрод» можно отнести к крупным розничным торговым предприятиям (среднесписочная численность работников 363 человека).
По товарной специализации ООО «Импрод» – универсальное торговое предприятие, располагает универсальным ассортиментом товаров.
По методу обслуживания покупателей предприятие применяет как самообслуживание, так и торговлю через прилавок.
Так как ООО «Импрод» занимается реализацией продуктов питания, то среди покупателей присутствуют практически все группы (слои) населения.
Основные показатели хозяйственной деятельности фирмы «Импрод» за 1998 – 2000гг. представлены в таблице 3.
Данные, приведенные в таблицах смотреть в приложениях 1 – 6.
По ООО «Импрод» за 2000 г. получено прибыли 7390 т.р. Вся эта сумма получена за счет прибыли от реализации товаров. От реализации товаров получено 8184 т.р. и часть ее, 794 т.р. - пошла на покрытие убытков. В результате балансовая прибыль оказалась меньше прибыли от реализации. Таким образом, источники прибыли от внереализационных операций не только
Таблица 3
Основные экономические показатели финансово-хозяйственной
деятельности ООО «Импрод» за 1998 – 2000 гг. (в сопоставимых ценах)
| Показатели | 1998 г. | 1999 г. | 2000 г. | Отклонение по годам (+;-) |
Темп роста по годам (%) |
||
| 1999г. | 2000г. | 1999г. | 2000г. | ||||
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||||