Практические задания по предмету «Теория бухгалтерского учета»
В этом случае, если производить учет по учетной цене 7,42 руб. за 1 кв.дм., то фактический остаток кожи в денежном выражении будет равен :
795 кв.дм. х 7,42 руб. = 5898,90 руб.
За апрель 1998г. (три поставки) было получено всего 2835 кв.дм. кожи КРС «Криспи» на общую сумму 22782,05 рублей, а отпущено в основное производство 2040 кв.дм. по учетной цене 7,42 руб. на общую сумму 15136,80 руб. (22782,05 – 15136,80 = 7645,25 руб.- остаток кожи по фактической себестоимости), а фактический остаток кожи составляет 795 кв.дм по учетной цене 7,42 руб (5898,90 руб.). Разница между фактической себестоимостью кожи КРС «Криспи» от ее стоимости по учетным ценам: 7645,25 – 5898,90 = 1746,35 руб.).
Отклонения фактической себестоимости производственных запасов от их стоимости по учетным ценам списываются:
Дебет сч. 16 «Отклонения в стоимости материалов»
Кредит сч. 15 «Заготовление и приобретение материалов»
1746,35
По окончании месяца отклонения фактической себестоимости материалов от стоимости их по учетным ценам списываются с Кредита сч. 16 в Дебет счетов 08, 20, 25, 26, 29, 30, 31, 43. - 1746,35
Если же оценивать запасы кожи по методам ФИФО и ЛИФО, то получим:
| Показатели | Количество (кв.дм.) | Цена за единицу, руб. | Сумма, руб. |
| 1. Поступили материалы: | |||
| Первая поставка | 1250 | 8,11 | 10137,50 |
| Вторая поставка | 670 | 8,07 | 5406,90 |
| Третья поставка | 915 | 7,91 | 7237,65 |
| 2. Итого за месяц | 2835 | Х | 22782,05 |
| 3. Расходы кожи за месяц: | |||
| А) по методу ФИФО: | |||
| Первая партия | 1250 | 8,11 | 10137,50 |
| Вторая партия | 670 | 8,07 | 5406,90 |
| Третья партия | 120 | 7,91 | 949,20 |
| Итого за месяц | 2040 | Х | 16493,60 |
| Б) по методу ЛИФО | |||
| Первая партия | 915 | 7,91 | 7237,65 |
| Вторая партия | 670 | 8,07 | 5406,90 |
| Третья партия | 455 | 8,11 | 3690,05 |
| Итого за месяц | 2040 | Х | 16334,60 |
| 4. Остаток материалов на 01.05.98г. | |||
| А) по методу ФИФО | 795 | 7,91 | 6288,45 |
| Б) по методу ЛИФО | 795 | 8,11 | 6447,45 |
ЗАДАЧА 5.
На 1 апреля 1998 г. на балансе ТОО «Эллипс» числилось основных средств на сумму 156552 руб. 34 коп. Годовая норма амортизации составляет 17,5%.
Задание:
А) начислить износ основных средств в апреле 1998 г. за счет затрат основного производства;
Б) произвести бухгалтерские записи и составить корреспонденцию счетов;
В) рассчитать средний срок службы основных средств.
А).
Организация вправе выбирать способ начисления амортизации. Однако для целей налогообложения начисление амортизационных отчислений нужно производить от первоначальной стоимости объектов по единым нормам, утвержденным постановлением Совета Министров СССР от 22.10.90г. №1072 с учетом постановлений Правительства РФ от 31.12.97г. №1672 и от 24.06.98г. №627. Данный порядок установлен Методическими рекомендациями по отдельным вопросам налогообложения прибыли Госналогслужбой РФ от 27.10.98г. №ШС-6-02/768.
Нормы амортизационных отчислений учтанавливаются в процентах к первоначальной стоимости основных средств и начисление их производится с 1-го числа, следующего за месяцем поступления. Формула для расчета амортизации по основным средствам следующая:
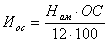 |
где: Иос – сумма износа за месяц; Нам – годовая норма амортизации; ОС – первоначальная (восстановительная) стоимость ОС; 12 – число месяцев.,т.е. в течении отчетного года амортизационные отчисления по объектам ОС начисляются ежемесячно в размере 1/12 от годовой суммы.
Начислим износ ОС за апрель 1998 г.:
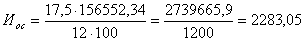
Б).
Для учета амортизации основных средств используют пассивный счет 02 «Износ основных средств». К этому счету могут быть открыты два субсчета:
02-1 «Износ собственных ОС»;
02-2 «Износ имущества, сданного в лизинг».
При начислении амортизации по основным средствам, используемым в основном производстве, делается следующая бухгалтерская проводка:
Дебет сч.20 «Основное производство»
Кредит сч.02.-1 «Износ собственных ОС»
2283,05
В).
Если годовая норма амортизации ОС равна 17,5%, то средний срок службы данных ОС составляет 5,7143лет:
100% / 17,5% = 5,714 лет.
Мы можем проверить правильность расчета. Для этого умножим сумму начисленной амортизации за апрель на 12 месяцев (получаем сумму амортизации за год), а затем умножим на 5,7143, получим:
2283,05 х 12 х 5,7143 = 156552,39
ЗАДАЧА 6.
На 12 мая 1998г. в кассе ТОО «Эллипс» числилось в остатке 20 руб. 43 коп. В течении дня с расчетного счета были получены денежные средства на выплату заработной платы в размере 4780 руб. По приходному ордеру в кассу были внесены денежные средства в размере 370 руб. за реализацию готовой продукции. По расчетно-платежной ведомости была выдана заработная плата в размере 4250 руб. Остаток по кассе на конец дня составил 9 руб. 14 коп.
Задание:
А) рассчитать, какая сумма денежных средств была возвращена в банк в течении 12 мая 1998г.;
Б) составить бухгалтерские проводки по приведенным хозяйственным операциям;
В) перечислить регистры бухгалтерского учета, заполняемые при оформлении хозяйственных операций по кассе.
А).
Для того, чтобы рассчитать возвращенную в банк в течении 12 мая 1998г. сумму денежных средств, нужно к имевшемуся на начало дня остатку в кассе денежных средств прибавить все полученные денежные средства в течении дня, отнять сумму выданной заработной платы и отнять остаток в кассе на конец дня:
20,43 + 4780,00 + 370,00 – 4250,00 – 9,14 = 911,29
Итак, в течении 12 мая 1998г. в банк была возвращена следующая сумма : 911 руб. 29 коп.
Счет 50 «Касса»
| Дебет | Кредит |
| Сальдо н. 20,43 | |
| 1) 4780,00 | 3) 4250,00 |
| 2) 370,00 | 4) 911,29 |
| Оборот 5150,00 | Оборот 5161,29 |
| Сальдо к. 9,14 |
Б).
По приведенным хозяйственным операциям должны быть составлены следующие бухгалтерские проводки:
С расчетного счета получены в кассу денежные средства на выплату зароботной платы (4780,00 руб.)
Дебет сч. 50 «Касса»
Кредит сч. 51 «Расчетный счет»
4780,00
В кассу внесены денежные средства за реализацию готовой продукции (370,00 руб.)
Дебет сч.50 «Касса»
Кредит сч. 46 «Реализация продукции (работ, услуг)»
370,00
Из кассы выдана зароботная плата (4250,00 руб.)
Дебет сч. 70 «Расчеты с персоналом по оплате труда»
Кредит сч.50 «Касса»
4250,00
Сданы из кассы денежные средства для зачисления на расчетный счет (911,29 руб.)
Дебет сч. 51 «Расчетный счет»
Кредит сч. 50 «Касса»
911,29
В).
Прием наличных денег кассами предприятия производится по приходному кассовому ордеру типовой формы N КО-1. Приходный кассовый ордер состоит из 2-х частей: непосредственно из самого приходного ордера и квитанции к приходному кассовому ордеру. При поступлении наличных денег в кассу из банка также составляется приходный кассовый ордер.
Наличные деньги выдаются из кассы предприятия на основании расходного кассового ордера.
Заработную плату, пенсии, пособия по временной нетрудоспособности, премии, стипендии выдают из кассы не по кассовым ордерам, а по платежным и расчетно-платежным ведомостям, подписанным руководителем организации и главным бухгалтером.
Приходные и расходные кассовые ордера или заменяющие их документы до передачи в кассу регистрируются бухгалтерией в журнале регистрации приходных и расходных кассовых документов. Расходные кассовые ордера, оформленные на платежных (расчетно-платежных) ведомостях на оплату труда и других приравненных к ней платежей, регистрируются после их выдачи.
На основании первичных документов (приходных и расходных кассовых ордеров) кассир составляет отчет кассира и ведет кассовую книгу. В кассовую книгу кассир записывает все операции по поступлению и расходованию денежных средств.
На основании отчета кассира бухгалтер ведет журнал-ордер № 1 по кредиту сч.50 в дебет различных счетов и ведомость № 1 по дебету сч.50 в кредит разных счетов.
Для учета расчетов по кассе в плане счетов бухгалтерского учета предусмотрен балансовый счет 50 «Касса» Обороты по дебету отражают поступление в кассу наличных средств, а обороты по кредиту – расходование наличных средств из кассы. Сальдо по дебету показывает фактический отсаток наличных средств в кассе предприятия на начало или конец отчетного периода.
ЗАДАЧА 7.
На склад материалов ТОО «Эллипс» была произведена поставка микропоры на сумму 428 руб. 98 коп. Оплата за поставку была произведена за счет краткосрочного кредита банка. Со склада в основное производство была отпущена микропора на сумму 105 руб. 39 коп., а во вспомогательное производство (ремонт обуви) на сумму 20 руб. 79 коп.
Задание:
А) составить бухгалтерские проводки по приведенным хозяйственным операциям.
А).
По приведенным операциям должны быть составлены следующие бухгалтерские проводки:
1) Поставка материалов (микропоры) на склад от поставщика (428,98 руб.)
Дебет сч. 10-1 «Материалы (Сырье и материалы)»
Кредит сч. 60 «Расчеты с поставщиками и подрядчиками»
428,98
Оплата поставщику за счет краткосрочного кредита банка (428,98 руб.)
Дебет сч. 60 «Расчеты с поставщиками и подрядчиками»
Кредит сч. 90 «Краткосрочные кредиты банков»
428,98
В основное производство отпущены материалы (микропора) (105,39 руб.)
Дебет сч.20 «Основное производство»
Кредит сч. 10-1 «Материалы (Сырье и материалы)»
105,39
Во вспомогательное производство (ремонт обуви) отпущены материалы (микропора) (20,79 руб.)
Дебет сч. 23 «Вспомогательные производства»
Кредит сч. 10-1 «Материалы (Сырье и материалы)»
20,79
ЗАДАЧА 8.
Задание:
А) составить первоначальный баланс по приведенным данным:
Основные средства 4000,-
Износ основных средств 410,-
Материалы 6000,-
МБП 1200,-
Основное производство 2475,-
Готовая продукция 1740,-
Касса 65,-
Расчетный счет 5430,-
Поставщики и подрядчики 3500,-
Уставный капитал 10000,-
Резервный капитал 2000,-
Краткосрочные кредиты банка 5000,-
Б) открыть счета синтетического учета по приведенным данным.
А).
Первоначальный баланс
| Актив | Сумма | Пассив | Сумма |
| I.Основные средства и прочие внеоборотные активы | I. Источники собственных средств | ||
| Основные средства (сч.01) | 4000,00 | Износ основных средств (сч.02) | 410,00 |
| Уставный капитал (сч.85) |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |