Анализ предпринимательского риска
Показатель ROA зависит от рентабельности продаж ROS (отношение прибыли от продаж к выручке) и оборачиваемости активов AT (отношение выручки к стоимости активов):
ROA = ROS x АТ. (2.7)
Рентабельность продаж рассчитывается по следующей формуле:
ROS =
 ,
% (2.8)
где П – прибыль от продаж;
Вр – выручка.
ROS =
 х 100%= 14,28 %.
Оборачиваемость активов целесообразно рассчитать по формуле:
АТ =
 ,
(2.9)
где А - стоимость активов.
АТ =
 = 1,9
Таким образом, рентабельность активов составит:
ROA = 14,28 х 1,9 = 27,1%.
Рентабельность собственного капитала ROE (отношение чистой прибыли к затратам собственного капитала) характеризует отдачу на капитал, вложенный в предприятие собственниками, с ее повышением непосредственно связан рост стоимости бизнеса. Рентабельность собственного капитала, как показывает факторный анализ, зависит от достигнутой рентабельности активов (доходность) и финансовой устойчивости (риск):
ROE = ROA / СК : (СК + ЗК), (2.10)
где СК – собственные средства;
ЗК – заемные средства.
ROE = 27,1 / 975 : (975 + 786?) = 16,85 / 0,56 = 30,09 %.
Таким образом, из полученных результатов видно, что рентабельность продаж составляет 10,8 %, оборачиваемость активов равна 1,56, рентабельность активов соответствует 16,85 %, а рентабельность собственного капитала равна 30,09%.
Задание 4
Для анализа финансовой устойчивости по данным бухгалтерского баланса целесообразно рассчитать следующие коэффициенты финансовой устойчивости:
- коэффициент финансовой автономии (Кфа) доля собственного капитала в пассивах (стр. 490 : стр. 700):
Кфа =
 = 0,44;
- уровень собственного капитала (Уск) – соотношение собственных и заемных средств (стр. 490 : (стр. 590 + стр. 690)):
Уск =
 = 0,79;
- коэффициент финансовой зависимости (Кфз) – доля заемного капитала в пассивах ((стр. 590 + стр. 690): стр. 700):
Кфз =
 = 0,55;
- коэффициент финансовой активности/плечо финансового рычага (Кф актив) – соотношение заемных и собственных средств ((стр. 590 + стр. 690): стр. 490).
Кф актив.
= = 1,26.
По результатам проведенных расчетов можно сделать следующие выводы:
- коэффициент финансовой автономии показывает долю собственных средств в формировании имущества предприятия, показатель не соответствует стандартному значению – не ниже 0,5;
- коэффициент финансовой зависимости показывает долю заемных средств в формировании имущества. Стандартное значение не выше 0,5, рассчитанное значение не соответствует стандартному;
- допустимым значением коэффициента финансовой активности признается величина от 0,5 до 1. Однако если коэффициент выше 1, то финансовая устойчивость предприятия является сомнительной, в рассмотренном примере значение коэффициента не соответствует нормативному.
Анализ финансовой устойчивости дополняет расчет коэффициентов ликвидности:
- 1 степени – коэффициент абсолютной ликвидности (стр. 250 + стр. 260): (стр. 610 + стр. 620):
Кал =
 = 0,13;
- 2 степени – коэффициент быстрой ликвидности (промежуточного покрытия) (стр. 290 - стр. 210 - стр. 220 - стр. 230) : (стр. 610 + стр. 620):
Кбл =
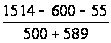 = 0,7;
- 3 степени – коэффициент текущей ликвидности стр. 290 : (стр. 610 + стр. 620):
Ктл =
 = 1,3.
Таким образом, из произведенных расчетов можно сделать следующие выводы:
- коэффициент абсолютной ликвидности показывает, какую часть краткосрочных обязательств предприятие может погасить своими абсолютно ликвидными активами, рассчитанная величина не соответствует минимально допустимому значению – 0,2;
- коэффициент быстрой ликвидности показывает долю краткосрочных обязательств предприятия, погашаемую более ликвидными активами. Минимально допустимое значение – 0,7. Рассчитанное значение соответствует минимально допустимому;
- коэффициент текущей ликвидности характеризует то,как предприятие может погасить краткосрочные обязательства всеми оборотными активами. Рассчитанное значение равно 1,3. что не соответствует безопасному значению – 2.
Задание 5
Специальной финансовой категорией для характеристики риска (таблица 2.2) является леверидж – искусство управления прибыльностью и риском. Уровень левериджа (операционный и финансовый рычаг) показывает, как может среагировать прибыль на управленческие решения, отражает потенциал и активность менеджмента. Оценка левериджа позволяет выявить возможности роста показателей рентабельности, чувствительность прибыли к внешним и внутренним изменениям. Чем больше рычаг, тем больше риск.
Таблица 2.2 – Доходность и риск в показателях финансового состояния
| Дилемма | Специальные характеристики риска | |
| Высокая доходность | Низкий риск | |
| Рентабельность активов ROA, оборачиваемость активов AT | Ликвидность (согласованность финансовых потоков, NCF) | Уровень производственно-финансового рычага DCL |
| Рентабельность продаж ROS | Платежеспособность | Запас финансовой прочности, уровень производственного рычага DOL |
| Рентабельность собственного капитала ROE | Коэффициенты финансовой устойчивости/коэффициенты ликвидности | Уровень финансового рычага DFL |
Уровень производственного левериджа (операционный рычаг) – соотношение темпов прироста прибыли до налогообложения и объема продаж – характеризует возможности управления выручкой, себестоимостью и прибылью. Действие операционного рычага обусловлено наличием и уровнем постоянных расходов в себестоимости: чем он больше, тем больший эффект можно получить при росте объемов продаж за счет экономии на условно-постоянных расходах (позитивное действие рычага). Вместе с тем большой рычаг означает ускоренные темпы падения прибыли при сокращении спроса и сбыта (негативное действие рычага).
Уровень финансового левериджа (соотношение темпов прироста чистой и балансовой прибыли) характеризует чувствительность, возможность управления чистой прибылью. Уровень финансового левериджа возрастает с увеличением доли заемного капитала и соответственно сумм выплачиваемых процентов за кредит, что характеризует активность финансовой деятельности. Однако с ростом уровня финансового левериджа возрастает финансовый риск.
Необходимо рассчитать два варианта финансирования проекта: из собственных средств (вариант 1) и с использованием собственного и заемного капитала (вариант 2). Определить уровень рентабельности активов ROA, рентабельность собственного капитала, эффект финансового рычага. В таблице 2.3 приведен расчет действия финансового рычага.
Таблица 2.3 – Действие финансового рычага
| Показатели | Вариант 1 | Вариант 2 |
| Вложенный капитал | 5400 тыс. руб. | 5400 тыс. руб. |
| Структура капитала: | ||
| собственный капитал | 5400 тыс. руб. - 100% | 2000 тыс. руб. - 50% |
| заемный капитал | нет | 3400 тыс. руб. - 50% |
| Прибыль за период (до выплаты процентов) | 250 тыс. руб. | 250 тыс. руб. |
| Рентабельность капитала (активов) ROA | ROA = 250 тыс. руб. /5400 тыс. руб. = 4,6% | ROA = 250 тыс. руб. /5400тыс. руб. = 4,6% |
| Плата за заемный капитал (i = 15%) | Нет | 510 тыс. руб. |
| Рентабельность собственного капитала ROE | ROE = 250 тыс. руб. / 5400 тыс. руб. = 4,6 % | ROE = (250 тыс. руб. - 510 тыс. руб.) /2000 тыс. руб. = - 0,13% |
Таким образом, из произведенных расчетов видно, что величина рентабельности собственного капитала есть число отрицательное. Данная ситуация свидетельствует о том, что процентная плата по привлеченному кредиту (15 %) в три раза превышает величину рентабельности активов (4,6%).
Такое положение должно дать толчок для принятия руководством решения о проведении мероприятий, способствующих повышению рентабельности капитала (так например, отсрочка выплаты кредита, его «заморозка», страхование, а возможно и его конверсия). Для чего руководство должно выбрать самый оптимальный и выгодный вариант, и реализовать его в кратчайшие сроки.
Задание 6.
Одним из методов оценки риска, основанных на анализе бухгалтерской отчетности, является анализ целесообразности запасов, ориентированный на идентификацию потенциальных зон риска.
С этой целью следует рассчитать три показателя финансовой устойчивости, позволяющих определить степень риска финансовых средств:
- излишек (+) или недостаток (-) собственных оборотных средств для формирования запасов (±Ес);
- излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов (±Ет);
- излишек (+) или недостаток (-) общей величины основных источников для формирования запасов (±Е∑). Балансовая модель для оценки устойчивости финансового состояния хозяйствующего субъекта при этом имеет вид:
F + Oa = Ис + Зк, (2.11)
где F – внеоборотные активы,
Оа – оборотные активы,
Ис – капитал и резервы,
Зк – долгосрочные и краткосрочные обязательства.
695+1514=975+145+1089
2209=2209
Или
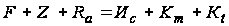 ,
(2.12)
где Z – запасы (с учетом налога на добавленную стоимость),
Ra – денежные средства, краткосрочные финансовые вложения, дебиторская задолженность и прочие оборотные активы,
Кт – долгосрочные обязательства,
Кt – краткосрочные обязательства.
655+50+100+700+9+695=975+145+1089
2209=2209
Для анализа средств, подвергаемых риску, общее финансовое состояние хозяйствующего субъекта делится на пять ситуаций:
- абсолютной устойчивости, в которой существует оптимальная величина запасов, соответствует безрисковой ситуации;
- нормальной устойчивости – соответствует области минимального риска, когда имеется нормальная величина запасов;
- неустойчивого состояния – соответствует область повышенного риска, когда имеется нормальная величина запасов;
- критического состояния – соответствует области критического риска, когда присутствует низкий спрос на продукцию и услуги;
- кризисного состояния – соответствует области недопустимого риска, когда имеются излишние производственные мощности, а хозяйствующий субъект находится на грани банкротства.
Расчет трех показателей финансовой устойчивости позволяет определить для каждой финансовой ситуации степень устойчивости организации.
Наличие собственных оборотных средств равно разнице величины капитала и резервов и величины внеоборотных активов:
Ес = Ис – F (2.13)
Ес = 975 – 695 = 280 тыс. руб.
Тогда излишек (+) или недостаток (-) собственных оборотных средств определяется:
±Ес = Ес – Z (2.14)
±Ес = 280 – 655 = -375 тыс. руб.
Наличие собственных и долгосрочных заемных источников формирования определяется разницей величины капитала и резервов, долгосрочных обязательств и величины внеоборотных активов:
Ет = (Ис + Кт) – F, (2.15)
Ет = Ес + Кт. (2.16)
Ет = (975 + 145) – 695 = 425 тыс. руб.
Ет = 280 + 145 = 425 тыс. руб.
Излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов:
±Ет = Ет – Z (2.17).
±Ет = 425 – 655 = -230 тыс. руб.
Общая сумма источников формирования запасов определяется суммированием собственного капитала, долгосрочных и краткосрочных заемных средств за минусом суммы внеоборотных активов:
Е∑ = (Ис + Кт + Кt) – F (2.18)
Е∑ = (975 + 145 + 1089) – 695 = 1514 тыс. руб.
Е∑ = Ет + Кt (2.19)
Е∑ = 425 + 1089 = 1514 тыс. руб.
Излишек (+) или недостаток (-) общей величины основных источников формирования запасов:
±Е∑ = Е∑ - Z (2.20)
±Е∑ = 1514 – 695 = + 819 тыс. руб.
При идентификации области финансовой ситуации используется трехкомпонентный показатель:
S = {S (±Eс), S (±Eт), S (±E∑)}, (2.21)
где функция S определяется следующим образом:
S (x) = 1, если x ≥ 0,
S (x) = 0, если x < 0.
Таким образом, из приведенных расчетов видно, что на данном предприятии наблюдается неустойчивое финансовое состояние, позволяющее восстановить равновесие платежеспособности, задается условием:
± Ес < 0,
± Ет < 0,
± Е∑ ≥ 0,
S = (0,0,1).
В связи с имеющейся ситуацией менеджерами данного предприятия должны быть разработаны и реализованы мероприятия способствующие повышению платежеспособности предприятия.
Задание 7
Вариантом экономической оценки риска на основе анализа финансового состояния является анализ безубыточности. Точка безубыточности – это объем продаж, при котором предприятие покроет все понесенные издержки, но не получит прибыли, то есть будет выполняться равенство:
К = VС + FС или Р x Q = Vсед х Q + FC (2.22)
К=300+400=0,75*400+400
где R – выручка от реализации;
VC – переменные затраты на весь объем реализации;
FC – постоянные затраты на весь объем реализации;
P – цена единицы продукции;
Q – количество единиц реализованной продукции;
VCед – переменные затраты на единицу продукции.
Из приведенного равенства можно определить безубыточный объем продаж, выраженный в единицах продаваемой продукции (Qтбу) и в денежных суммах (Rтбу):
Qтбу =
 ,
Ртбу =
 =
 (2.23)
где Vсед / Р – доля переменных затрат в цене единицы продукции;
VC / R – доля переменных затрат в выручке от реализации;
1 - VC / R – доля маржинальной прибыли в выручке от реализации продукции.
Маржинальная прибыль представляет собой разницу между выручкой от реализации и переменными затратами на производство продукции.
По исходным данным таблицы 2.4 необходимо рассчитать точку безубыточного производства для двух хозяйствующих субъектов.
Таблица 2.4 – Расчет точки безубыточности производства
-
Показатель Организация 1 Организация 2 Объем производства и реализации, тыс. шт. 400 100 Цена единицы продукции, руб. 12 12 Выручка от реализации, тыс. руб. 4200 4200 Постоянные затраты, тыс. руб. 400 300 Переменные затраты, тыс. руб. 300 400 Маржинальная прибыль, тыс. руб. 3900 3800 Переменные затраты на единицу продукции, руб. 0,75 4 Доля переменных затрат в выручке от реализации, доли ед. 0,07 0,09 Доля маржинальной прибыли в выручке от реализации, доли ед. 0,92 0,90 Безубыточный объем продаж, шт. 35500 37500 Безубыточный объем продаж, руб. 434782 444444 Запас финансовой прочности, % 91,125 62,5 Запас финансовой прочности, руб. 3725218 3755556
При операционном анализе возникает еще одно понятие – запас финансовой прочности. Он показывает разницу между фактическим (или планируемым) объемом реализации и объемом продаж в точке безубыточности.
ZR = R - Rтбу, (2.24)
Q – Qтбу
ZQ = ----------------- x 100%, (2.25)
Q
где ZR – запас финансовой прочности в денежном выражении;
ZQ – запас финансовой прочности в натуральном выражении, в процентах.
Сила воздействия операционного рычага определяется соотношением маржинальной прибыли к операционной прибыли:
R - VC
DOL = --------------------------, (2.26)
R - (VC + FC)
где DOL – уровень операционного рычага;
R - VC – маржинальная прибыль;
R - (VC + FC) – операционная прибыль.
Операционный рычаг показывает, на сколько процентов изменится операционная прибыль при изменении выручки от реализации на 1%. Чем выше операционный рычаг, тем сильнее влияет изменение выручки на прибыль. При росте выручки операционная прибыль будет быстрее расти, а при снижении быстрее падать у фирмы с высоким операционным левериджем.
По исходным данным, представленным в таблице 2.5 нужно рассчитать операционный рычаг для Организации 1 и Организации 2.
Таблица 2.5 – Расчет операционного рычага
| Показатель | Организация 1 | Организация 2 |
| Маржинальная прибыль, тыс. руб. | 3900 | 3800 |
| Операционная прибыль, тыс. руб. | 3 500 | 3 500 |
| Операционный рычаг, раз | 1,12 | 1,0 |
Из полученных результатов можно сделать вывод о том, что рост выручки на 1% повлечет рост операционной прибыли Организации 1 на 1,12%, а Организации 2 – на 1,0 %.
Необходимо рассчитать показатели, характеризующие финансовые результаты деятельности Организации 1 и Организации 2, если объемы реализации обеих компаний возрастут. Расчет целесообразно осуществить в таблице 2.6.
Таблица 2.6 – Влияние роста выручки на 25 % на операционную прибыль
| Показатель | Организация 1 | Организация 2 | ||
| Объем продаж, 250 тыс. шт. | Объем продаж, 312,5 тыс. шт. | Объем продаж, 250 тыс. шт. | Объем продаж, 312,5 тыс. шт. | |
| Цена единицы продукции, руб. | 12 | 12 | 12 | 12 |
| Выручка от реализации, тыс. руб. | 4200 | 5250 | 4200 | 5250 |
| Постоянные затраты, тыс. руб. | 400 | 500 | 300 | 450 |
| Переменные затраты на единицу продукции, руб. | 0,75 | 1 | 4 | 6 |
| Переменные затраты, тыс. руб. | 300 | 450 | 400 | 500 |
| Маржинальная прибыль, тыс. руб. | 3900 | 4875 | 3800 | 4750 |
| Операционная прибыль, тыс. руб. | 3500 | 4700 | 3500 | 4650 |
| Изменение выручки, % | 25 | 25 | ||
| Изменение операционной прибыли, % | 35,5 | 35,5 | ||
Рассчитать показатели, характеризующие финансовые результаты деятельности Организации 1 и Организации 2, в случае если объемы реализации у обоих предприятий упадут, прибыль уменьшится. Расчеты для такого варианта развития событий приведены в таблице 2.7.
Таблица 2.7 – Влияние снижения выручки на 15 % на операционную прибыль
| Показатель | Организация 1 | Организация 2 | ||
| Объем продаж, 250 тыс. шт. | Объем продаж, 212,5 тыс. шт. | Объем продаж, 250 тыс. шт. | Объем продаж, 212,5 тыс. шт. | |
| Цена единицы продукции, руб. | 12 | 12 | 12 | 12 |
| Выручка от реализации, тыс. руб. | 4500 | 4250 | 4500 | 4250 |
| Постоянные затраты, тыс. руб. | 400 | 800 | 300 | 600 |
| Переменные затраты на единицу продукции, руб. | 0,75 | 2,4 | 4 | 3,2 |
| Переменные затраты, тыс. руб. | 300 | 510 | 400 | 680 |
| Маржинальная прибыль, тыс. руб. | 3900 | 3450 | 3800 | 3650 |
| Операционная прибыль, тыс. руб. | 3500 | 2940 | 3500 | 2970 |
| Изменение выручки, % | -15 | - 15 | ||
| Изменение операционной прибыли, % | -18,3 | -17,5 | ||
Таким образом, на основании осуществленных расчетов можно сделать следующие выводы, что Организация 1 получит больший прирост прибыли, который в процентном отношении равен произведению прироста выручки на уровень операционного рычага – 12,2% (10% x 1,22). В случае снижения объемов реализации на 10% Организация 1 потеряет 18,3% операционной прибыли, то есть ее потери будут выше по сравнению с потерями Организации 2 (потери составят 17,5 %).
3. ИССЛЕДОВАНИЕ НАПРАВЛЕНИЙ ПО СНИЖЕНИЮ РИСКОВ
3.1 Управление риском снижения финансовой устойчивости предприятия
Среди несистематических финансовых рисков предприятия, возникающих в процессе осуществления им операционной деятельности одним из наиболее опасных является риск снижения финансовой устойчивости. Если этот вид риска не будет своевременно нейтрализован, предприятие теряет возможность генерирования необходимого уровня прибыли (вследствие возрастания стоимости привлекаемого капитала), а также темпы своего устойчивого роста в предстоящем периоде [4].
Риск снижения финансовой устойчивости относится к так называемым структурным рискам предприятия, так как он вызывает в первую очередь несовершенством структуры формирования операционных активов и капитала. Поэтому основным содержанием процесса управления риском снижения финансовой устойчивости предприятия выступает оптимизация состава внеоборотных и оборотных активов, с одной стороны, а также соотношения собственного и заемного капитала, с другой.
Оптимизация состава внеоборотных и оборотных активов требует учета отраслевых особенностей осуществления операционной деятельности, средней продолжительности операционного цикла на предприятии, а также оценки положительных и отрицательных особенностей функционирования этих видов активов.
Внеоборотные операционные активы характеризуются следующими положительными особенностями [5]:
1) они практически не подвержены потерям от инфляции, а следовательно лучше защищены от нее;
2) им присущи меньший коммерческий риск потери в процессе операционной деятельности предприятия; они практически защищены от недобросовестных действий партнеров по операционным коммерческим сделкам;
3) эти активы способны генерировать стабильную прибыль, обеспечивая выпуск различных видов продукции в соответствии с конъюнктурой товарного рынка;
4)они способствуют предотвращению (или существенному снижению) потерь запасов товарно-материальных ценностей предприятия в процессе их хранения;
5) им присущи большие резервы существенного расширения объема операционной деятельности в период подъема конъюнктуры товарного рынка.
Вместе с тем, внеоборотные активы в процессе операционного использования имеют ряд недостатков:
1) они подвержены моральному износу, в связи с чем, даже будучи временно выведенными из эксплуатации, эти виды активов теряют свою стоимость;
2) эти объекты тяжело поддаются оперативному управлению, так как слабо изменчивы в структуре в коротком периоде; в результате этого любой временный спад конъюнктуры товарного рынка приводит к снижению уровня полезного их использования, если предприятие не переключается на выпуск других видов продукции;
3) в подавляющей части они относятся к группе слаболиквидных активов и не могут служить средством обеспечения потока платежей, обслуживающего операционную деятельность предприятия.
Оборотные активы характеризуются следующими положительными особенностями:
1) высокой степенью структурной трансформации, в результате которой они легко могут быть преобразованы из одного вида в другой при регулировании товарного и денежного потоков в операционном процессе;
2) большей приспособляемостью к изменениям конъюнктуры товарного и финансового рынков – они легко поддаются изменениям в процессе диверсификации операционной деятельности предприятия;
3) высокой ликвидностью;
4) легкостью управления.
Вместе с тем им присущи следующие недостатки:
1) часть оборотных активов, находящихся в денежной форме, в форме денежных эквивалентов и в форме текущей дебиторской задолженности, в значительной мере подвержена потере стоимости в процессе инфляции;
2) временно неиспользуемые оборотные активы практически не генерируют прибыль, более того, излишние запасы товарно-материальных ценностей не только не генерируют прибыль, но вызывают дополнительные операционные затраты по их хранению;
3) запасы оборотных товарно-материальных ценностей во всех их формах подвержены постоянным потерям в связи с естественной прибылью;
4) значительная часть оборотных активов подвержена риску потерь в связи с недобросовестностью партнеров по хозяйственным операциям, а иногда и персонала.
Для оценки результатов оптимизации результатов соотношения оборотных и внеоборотных активов используется показатель – коэффициент маневренности операционных активов, который рассчитывается по следующей формуле [5]:
КМа =
 ,
(3.1)
где КМа – коэффициент маневренности операционных активов предприятия;
ОА – сумма оборотных активов предприятия;
А – общая сумма всех сформированных операционных активов предприятия.
На основании баланса (приложение А) целесообразно рассчитать данный коэффициент.
КМа =
 = 0,67
Как видно из полученного результата большую долю (67 %) составляют именно оборотные активы, что дает возможность предприятию для большего финансового маневра.
Оптимизация соотношения собственного и заемного капитала предприятия (или оптимизации структуры капитала) требует, прежде всего, учета особенностей использования его важнейших составных частей.
Собственный капитал характеризуется следующими основными положительными особенностями:
1) простотой привлечения, так как решения, связанные с увеличением собственного капитала принимаются собственниками и менеджерами предприятия без необходимости получения согласия других хозяйствующих субъектов;
2) более высокой способностью генерировать прибыли во всех сферах деятельности, т.к. при его использовании не требуется уплата ссудного процента во всех его формах;
3) обеспечением финансовой устойчивости развития предприятия, его платежеспособности в долгосрочном периоде, а соответственно и снижением риска банкротства.
Вместе с тем, ему присущи следующие недостатки:
1) ограниченность объема привлечения, а следовательно и возможностей существенного расширения операционной и инвестиционной деятельности предприятия в периоды благоприятной конъюнктуры рынка на отдельных этапах его жизненного цикла;
2) высокая стоимость в сравнении с альтернативными заемными источниками формирования капитала;
3) неиспользуемая возможность прироста коэффициента рентабельности собственного капитала за счет привлечения заемных финансовых средств, так как без такого привлечения невозможно обеспечить превышение коэффициента финансовой рентабельности деятельности предприятия над экономической.
Таким образом, предприятие, использующее только собственный капитал, имеет наивысшую финансовую устойчивость (его коэффициент автономии равен 1), но ограничивает темпы своего стратегического развития и не использует финансовые возможности прироста прибыли на вложенный капитал [4].
Заемный капитал характеризуется следующими положительными особенностями:
1) достаточно широкими возможностями привлечения, особенно при высоком кредитном рейтинге предприятия, наличии залога или гарантии поручителя;
2) обеспечением роста финансового потенциала предприятия при необходимости существенного расширения его активов и возрастания темпов роста объема его хозяйственной деятельности;
3) более низкой стоимостью в сравнении с собственным капиталом за счет обеспечения эффекта «налогового щита» (изъятия затрат по его обслуживанию из налогооблагаемой базы при уплате налога на прибыль);
4) способностью генерировать прирост финансовой рентабельности (коэффициента рентабельности собственного капитала).
В то же время использование заемного капитала имеет следующие недостатки:
1) использование этого капитала генерирует наиболее опасные финансовые риски в хозяйственной деятельности предприятия – риск снижения финансовой устойчивости и потери платежеспособности. Уровень этих рисков возрастает пропорционально росту удельного веса использования заемного капитала;
2) активы, сформированные за счет заемного капитала, генерируют меньшую норму прибыли, которая снижается на сумму выплачиваемого ссудного процента во всех его формах;
3) высокая зависимость стоимости заемного капитала от колебаний конъюнктуры финансового рынка.
4) сложность процедуры привлечения (особенно в больших размерах), так как предоставление кредитных ресурсов зависит от решения других хозяйствующих субъектов (кредиторов), требует в ряде случаев соответствующих сторонних гарантий или залога.
Таким образом, предприятие, использующее заемный капитал, имеет более высокий финансовый потенциал своего стратегического развития и возможности прироста финансовой рентабельности деятельности, однако в большей мере генерирует финансовый риск и угрозу банкротства (возрастающие по мере увеличения удельного веса заемных средств в общей сумме используемого капитала).
С учетом особенностей использования собственного и заемного капитала предприятия осуществляется процесс непосредственной оптимизации его структуры по критерию минимизации его стоимости. Процесс этой оптимизации основан на предварительной оценке стоимости собственного и заемного капитала при различных условиях его привлечения и осуществлении многовариантных расчетов средневзвешенной стоимости капитала. Данную методику, предложенную Бланком И.А., целесообразно рассмотреть на следующем примере: для осуществления хозяйственной деятельности на первоначальном этапе предприятию необходимо сформировать соответствующий капитал в сумме 100 тыс. руб. Предприятие является акционерным обществом открытого типа. При минимально прогнозируемом уровне дивиденда в размере 7% акции могут быть проданы на сумму 25 тыс. руб. Дальнейшее увеличение объема продажи акций потребует увеличения размера предполагаемых выплат дивидендов. Минимальная ставка процента за кредит (ставка без риска) составляет 8 %. Необходимо определить при какой структуре капитала будет достигнута минимальная средневзвешенная его стоимость. Расчеты этого показателя при различных значениях структуры капитала приведены в таблице 3.1.
Таблица 3.1 – Расчет средневзвешенной стоимости капитала при различной его структуре (тыс. руб.)
| № п/п | Показатели | Варианты расчета | ||||||
| А | Б | В | Г | Д | Е | Ж | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1 | Общая потребность в капитале | 100 | 100 | 100 | 100 | 100 | 100 | 100 |
| 2 | Варианты структуры капитала, % | |||||||
| а) собственный капитал | 30 | 40 | 50 | 60 | 70 | 80 | 100 | |
| б) заемный капитал (кредит) | 70 | 60 | 50 | 40 | 30 | 20 | - | |
| 3 | Уровень предполагаемых дивидендных выплат, % | 7,2 | 7,5 | 8,0 | 8,5 | 9,0 | 9,5 | 10,0 |
| 4 | Уровень ставки процента за кредит с учетом премии за риск, % | 10,5 | 10,0 | 9,5 | 9,0 | 8,5 | 8,0 | - |
| 5 | Ставка налога на прибыль, в десятичной дроби | 0,2 | 0,2 | 0,2 | 0,2 | 0,2 | 0,2 | 0,2 |
| 6 | Налоговый корректор 1 – гр. 5 | 0,8 | 0,8 | 0,8 | 0,8 | 0,8 | 0,8 | 0,8 |
| 7 | Уровень ставки процента за кредит с учетом налогового корректора гр.4 х гр. 6 | 8,4 | 8,0 | 7,6 | 7,2 | 6,8 | 6,4 | - |
| 8 |
Стоимость составных частей капитала, %: а) собственной части капитала гр.2а х гр. 3 / 100 |
2,2 | 3,0 | 4,0 | 5,1 | 6,3 | 7,6 | 10,0 |
| б) заемной части капитала гр.2б х гр. 7 / 100 | 5,9 | 4,8 | 3,7 | 2,9 | 2,1 | 1,3 | - | |
| 9 | Средневзвешенная стоимость капитала, %гр. 8а + гр. 8б | 8,1 | 7,8 | 7,7 | 8,0 | 8,4 | 8,9 | 10,0 |
Как видно из приведенных данных, минимальная средневзвешенная стоимость капитала достигается при соотношении собственного и заемного капитала в пропорции 50% : 50%. Такая структура капитала позволяет максимизировать реальную рыночную стоимость предприятия (при прочих равных условиях).
3.2 Страхование риска
Наиболее важным и самым распространенным приемом снижения степени риска является страхование риска [16].
Страхование представляет собой совокупность экономических отношений между его участниками по поводу формирования за счет денежных взносов целевого страхового фонда и использование его для возмещения ущерба и выплаты страховых сумм.
Сущность страхования выражается в том, что инвестор готов отказаться от части доходов, чтобы избежать риски, т.е. он готов заплатить за снижение степени риска до нуля. Фактически если стоимость страховки равна возможному убытку, то инвестор, не склонный к риску, захочет застраховаться так, чтобы обеспечить полное возмещение любых финансовых потерь (капитала, доходов), которые он может понести.
Страхование предполагает выплату страхового взноса, или премии с целью избежать убытков. Приобретая страховой полис, инвестор соглашается пойти на гарантированные издержки взамен вероятности понести гораздо больший ущерб, связанный с отсутствием страховки.
Для осуществления расчетов целесообразно ввести следующие обозначения, предложенные Шапкиным А.С.: W – страховая сумма; S – страховой платеж; p – вероятность страхового случая, а застрахованное имущество оценивается в Z. По правилам страхования W = Z.
Таким образом,