Коммерческие банки (КБ) – основа банковской системы России
Для первой и второй группы банков для того, чтобы сохранить их, могут быть установлены какие-то ограничивающие лимиты, например, запрет им принимать вклады физических лиц.
В третью группу ЦБ отнес те банки, которые самостоятельно не могут возродить свою деятельность, то есть в них надо назначать временных управляющих и создавать комиссию по их ликвидации. Сюда относятся наиболее крупные банки, это около 15 банков. Это бесперспективные банки, полностью утратившие капитал и неспособные поддерживать деятельность. К ним относятся около 20 системообразующих банков, это в основном все на слуху банки, «Менатеп» и так далее. Это банки, которые будут ликвидированы или уже ликвидированы по рпедложению ЦБ в течение 1999 года. Правда, эти банки сами ликвидируются, но очень специфическим путем – на базе развалившихся банков создается несколько новых, и они действуют под другим названием.
Можно сказать, что августовский кризис 1998 года, он с одной стороны, показал очень сильные недоработки как со стороны государства, так и со стороны ЦБ, что банковская система России развивалась не в нормально установленном законом порядке. Что удивительно: примерно год во всех газетах, во всех специальных журналах во всех выступлениях говорили, что грядет кризис банковской системы, и наговорили, накаркали.
Порядок открытия, регистрации и ликвидации КБ.
Открытие и регистрация КБ осуществляется в соответствии с законом о ЦБ и о банковской деятельности, а также инструкции ЦБ № 49 от 27.09.1996. Существует строгий порядок регистрации, я его буду этапами рассматривать.
Кредитные организации регистрируются единым органом – ЦБ, хотя на практике все КБ проходят двойную регистрацию, идут в регистрационную палату и регистрируются как юридическое лицо, то есть напрямую нарушается закон о регистрации. ЦБ ведет учет банков в книге государственной регистрации. С лицензией и регистрацией ЦБ кредитные организации имеют право заниматься банковской деятельностью, то есть все фирмы МММ, Властелина и так далее действовали в нарушение закона.
Учредителями КБ могут быть юридические и физические лица. Учредители-юридические лица должны быть зарегистрированы в законном порядке и иметь устойчивое финансовое положение и выполнять все обязательства. При создании банка учредители подписывают Учредительный договор, в котором определяют вид банка (ООО, ЗАО, ОАО), в соответствие с этим подготавливается Устав банка. При регистрации банка его учредители должны представить по месту его нахождения в главное управление ЦБ следующие документы: ходатайство о государственной регистрации и на выдачу соответственной лицензии. В этом ходатайстве дается экономическое обоснование о необходимости создания банка на этой территории. Кроме того, в этом ходатайстве должно быть подтверждено то где будет здание под банк, как оно будет оборудовано, как будет обеспечен техникой банк… Третий документ – Устав КБ, в нем расписано все то, что должен содержать устав, где определяется форма банка, вид операций, которые будет осуществлять банк, схема управления банком, то есть вся организационная деятельность. Расписывается доля участников и сумма взноса в уставный капитал, при этом необходимо иметь в виду, что в момент создания банка учредители могут 20% уставного фонда внести материальными средствами, а в дальнейшей деятельности банка эта доля должна снижаться до 10. Протокол собрания учредителей – это следующий документ – должен отражать решение о создании банка, в какой форме, кто руководитель, кто главный бухгалтер, порядок снятия и назначения. В практике присутствует такой принцип: председатель правления банка приглашается на работу, утверждается собранием пайщиков сроком на 5 лет. Также надо представить копию платежного поручения за оплату госпошлины. Размер такой пошлины составляет 1% объявленного уставного капитала, она зачисляется в федеральный бюджет.
Следующий документ – нотариально заверенная копия свидетельства о государственной регистрации учредителей банка – юридических лиц, а также аудиторские заключения о их состоянии в течение 3 лет, ну и некоторые другие данные. Например, физические лица – учредители должны представить декларацию, заверенную налоговой службой, что он не должен по налогам.
В пакет документов на регистрацию представляются также анкеты претендующих на должность руководителей и главного бухгалтера банка, притом у них должно быть специальное образование: экономическое, юридическое, не менее года опыта работы в банке. Прилагается также список учредителей банка, с расписанными долями акций и паевого взноса.
При регистрации есть еще требования к названию: на слова «Россия, центральный, федеральный» требуется разрешение. Территориальное управление ЦБ, приняв пакет документов, должно это подтвердить и приготовить замечания, после чего этот пакет возвращается на доработку. Если дается положительное заключение, то оно с пакетом документов направляется в ЦБ, в департамент регистрации и лицензирования банковской и аудиторской деятельности, там он еще раз проверяется и при положительном решении подписывается свидетельство о государственной регистрации этого банка и выдается штамп на экземпляр Устава, и ставится печать и подпись одного из заместителей председателя ЦБ. 2 экземпляра Устава и свидетельство о регистрации направляются в управление, которое потом один экземпляр вручает банку с уведомлением о регистрации и с требованием уплатить 100% уставного капитала в месячный срок.
Если банк создается в форме АО, то в 10 дневный срок банк должен направить в ЦБ документы о регистрации и отчет о первой эмиссии акций. После подтверждения об оплате уставного капитала зарегистрированному банку выдается соответствующая лицензия.
В настоящее время существуют следующие виды лицензий: лицензия на осуществление банковских операций со средствами в рублях без права операций с физическими лицами, так называемая ограниченная лицензия. Второй вид лицензии – осуществление банковских операций со средствами в рублях и в иностранной валюте, с правом привлечения физических лиц, то есть это расширенная лицензия, и лицензия на привлечение во вклады и размещение драгоценных металлов и так далее – это лицензия генеральная, то есть дающая право выполнять все банковские операции, а также без ограничений устанавливать корреспондентские отношения с иностранными банками и правом открытия филиалов за рубежом.
После регистрации банка банк может создавать представительства или филиалы или отделения вне места нахождения головного офиса банка. С 96 года их создание осуществляется в порядке уведомления, то есть сначала все создается, а потом уже регистрируется.
ЦБ и его территориальные органы могут отказать учредителям в создании КБ. Какие мотивы отказа? Во-первых, это несоответствие квалификации руководителей, во-вторых, это финансовая несостоятельность учредителя, потом, это несоответствие поданных документов. Если ЦБ отказывает в регистрации и выдачи лицензии или нарушает сроки, выделенные для выдачи лицензии, то это решение может обжаловаться учредителями в суде, где надо доказать, что ЦБ нарушил законодательство. Как правило, это бесполезное мероприятие.
Ликвидация осуществляется: отзывом лицензии, о чем происходит публикация в печати, причем отзыв производится по инициативе ЦБ. При отзыве лицензии, если не приняты меры по санации банка, то в банке должна создаваться ликвидационная комиссия с участием в ее составе представителя ЦБ. Вся операционная деятельность до начала работы ликвидационной комиссии прекращается, и контроль за деятельностью такого банка осуществляет то территориальное управление ЦБ, за которым числится этот КБ.
В ходе своей деятельности в соответствие с законодательством КБ могут производить различные реорганизации, это может быть: изменение формы собственности, слияние с другими банками, присоединение к ним, разъединение… То есть намерения банка провести реорганизацию должны в течение месяца с момента принятия решения сообщаться в территориальное отделение ЦБ, чтобы была выявлена закономерность реорганизации и она была утверждена.
Возможно, в новом законе, будут новые дополнения, но на сегодняшний день это все, что я могу вам рассказать.
Классификация банков
КБ действуют на основании закона о банках и банковской деятельности, в котором дается определение: банк – это кредитная организация, имеющая исключительное право осуществлять в совокупности следующие банковские операции: привлечение во вклады денежных средств физических и юридических лиц, размещение указанных средств от своего имени и за свой счет на условиях возвратности, платности, срочности, открытие и ведение банковских счетов физических и юридических лиц.
Как юридические лица банки и законодательно, и по природе своей деятельности соответствуют общим коммерческим структурам, и имеют определенные отличия с тем, что их деятельность жестко регулируется. Если, например, любое ООО, ЗАО и так далее регулируется только уставом, и там записано, что любая другая деятельность регулируется действующим законодательством, то у банков этого нет. Там строго сказано, что он может делать, четко и конкретно, отсюда виды лицензии и особенности коммерческого банка.
КБ могут создаваться по следующим признакам: по способу создания и способу формирования уставного капитала КБ делятся на паевые банки или которые образуют ООО и уставный капитал которого формируется путем взносов пайщиков, притом эти взносы – не собственность банка, а собственность пайщиков. Когда пайщик выходит из банка, он имеет право потребовать свой взнос в денежной или материальной форме. Еще существуют акционерные банки, то есть ЗАО или ОАО, его уставный капитал формируется засчет вкладов его участников путем распространения между учредителями акций, которые дают только право распоряжаться долей уставного капитала, а денежные средства, которые внесли акционеры, переходят в собственность банка.
ЦБ в инструкции №1 о порядке регулирования деятельности кредитных организаций, введенной 30.01.1996, устанавливает минимальный размер уставного капитала для вновь создаваемых и действующих КБ, например, по состоянию на 1.1.1997 минимальный уставный капитал должен был составлять эквивалент 3000000 экю для банков с генеральной лицензией. Вопрос в том, что на дату регистрации пишется в у.е., а вносится в рублях, и баланс банка все перерасчитывает с учетом курса.
По территориальному характеру банки могут относиться к региональным банкам, это и те банки, которые ЦБ отнес в первую группу, и экстерриториальные банки, в основном это были московские крупные банки, которые создавали много филиалов.
По величине активов и собственного капитала банки делятся на крупные, средние и мелкие. Если вы посмотрите на таблицу в начале лекции, то примерно так считалось, что на 1.1.97 крупные банки – это банки, у которых собственный капитал – не менее 300 млрд рублей. То есть установление минимально необходимого капитала дает право относить банк, если он создается, к среднему банку.
По разнообразию объемов выполняемых работ банки делятся на универсальные и специализированные. 99% российских банков – это универсальные. С одной стороны, это хорошо, а с другой, отсутствие специализированных, таких, как ипотечных, инвестиционных, и так далее ограничивает сферу инвестиций в реальную экономику.
Еще есть банки имеющие филиальную сеть, не имеющие филиальную сеть. Филиал банка – это обособленное подразделение, которое расположено вне места расположения самого банка, которое выполняет от имени банка и по доверенности председателя правления банка определенный круг операций. Они могут соответствовать лицензии данного банка, а могут быть ограничены приказом или доверенностью. Представительство – это создание таких структурных подразделений, которые не имеют права выполнять банковские операции, а только представлять интересы банка.
Организационная структура и устройство КБ
Организационная структура и устройство прежде всего зависит от того, что из себя представляет банк. Для дальнейшего укрепления банковской системы необходимо обязательно развитие такого явления, как специализация, расширение банковских операций, построение более сложной банковской структуры. В организационной структуре банка выделяются 2 основных элемента: структура управления банком и структура его функциональных подразделений. Под структурой управления банка понимается та структура управления деятельностью банка, которая зафиксирована в его уставе. Она определяется законодательно. Должен быть контролирующий и исполняющий органы.
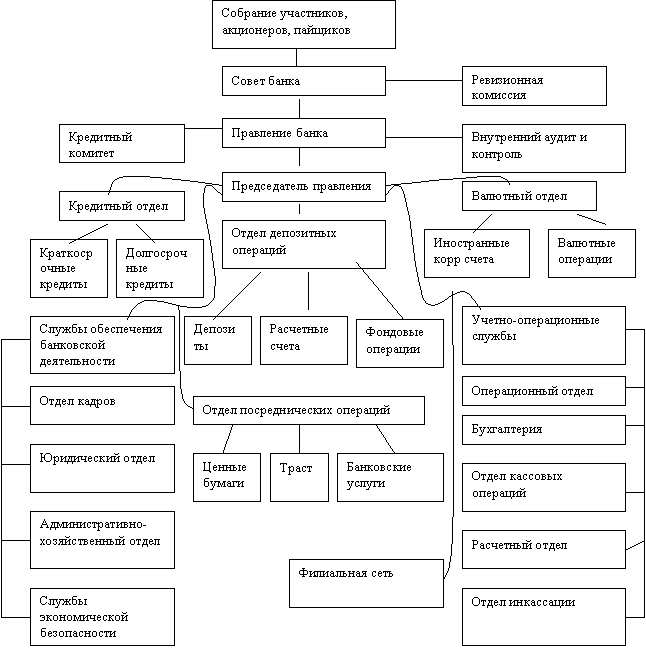 |
Собрание участников является высшим органом управления банка, оно собирается раз в год, но может быть и экстренное собрание.
Принципы деятельности КБ
Они вытекают из того, что из себя представляет банк, а мы уже с вами говорили, что банк – это особый вид предпринимательской деятельности, связанный с движением ссудных капиталов, мобилизацией и распределением этих капиталов. Это значит, что банк, как кредитное учреждение, реализует экономические интересы клиентов, государства посредством ведения банковского дела, которое на сегодня относится к самому выгодному бизнесу, если, конечно, оно правильно организовано и функционирует в условиях, установленных законом. Основные принципы:
1. Работа в пределах реально имеющихся ресурсов. Исходя из этого принципа банковские учреждения могут привлекать средства, предоставлять их только в пределах остатка средств на его корр счетах. Если банк перешагивает через этот принцип, то вскоре он может стать банкротом. Банк должен четко регулировать свои активные и пассивные операции. Например, если банк основную долю привлеченных средств представляет в краткосрочные вклады, то и их размещение должно носить краткосрочный характер. Если у банка превалируют 3-х месячные вклады, то за счет этих вкладов с учетом остатков на счетах и + свои средства, которые находятся на корсчете банк должен выдавать кредиты на срок не более 3-х месяцев, желательно на месяц или меньше месяца или чуть больше месяца. В результате у него погашение по активным операциям всегда будут перекрывать взятие привлеченных вкладов. Если банк за счет краткосрочного размещения делает долгосрочные активные операции, то он подписал себе договор как кандидат в банкроты.
Принципы работы коммерческих банков.
Первый принцип: работа в пределах реально имеющихся ресурсов.
Работа в пределах реально привлеченных ресурсов требует, кроме всего прочего, от банка участвовать в конкурентной борьбе с другими банками за расширение рынка банковских услуг по привлечению средств и в сфере приложения привлеченных средств, т.е. грамотного, эффективного приложения привлеченных средств. Это способствует тому, что привлеченные средства (или капитал банка) находят наиболее эффективное применение, перемещаясь в те отрасли, которые дают реальные результаты своей деятельности. Таким образом, возрастает роль банковского кредитования. Уже говорилось, что, к сожалению, 95% банковского кредитования, предоставляемого российскими коммерческими банками, это краткосрочные кредиты. Эти кредиты направлены не столько на расширенное воспроизводство, сколько на обеспечение самого производства, т.е. в основном это расчетные, платежные кредиты, кредиты на начальное приобретение каких-то средств и т.д. Но все же даже в этой части банки содействуют развитию конкретных структур, секторов экономики и т.д.
Работая в таких условиях, банки должны обладать высокой степенью экономической свободы. В то же время, эта высокая степень экономической свободы, закрепленная законодательством, действующими условиями работы банка и т.д. требует и полной экономической ответственности коммерческих банков за свою деятельность, т.е. за результаты своей деятельности, за свои обязательства и т.д. Это является вторым принципом деятельности современных коммерческих банков, т.е. обладание полной экономической свободой в сочетании с полной экономической ответственностью за свою деятельность. Т.е. банк, обладая полной экономической свободой, самостоятельно распоряжается не только собственными ресурсами и средствами (уставным капиталом, остатками прибыли, фондами создаваемыми в пределах установленных норм и т.д.), но и привлеченными ресурсами, он сам свободно выбирает клиентов по привлечению средств и клиентов по распределению средств.
Такая свобода деятельности коммерческого банка закреплена также действующим законодательством, т.е. Федеральным законом о банках и банковской деятельности. Мы наверное слышали,