Экономика предприятия ресторанно – гостиничного бизнеса на примере ресторана «Персона»
С 1 января 2002 года в связи со вступлением в силу Главы 25 Налогового Кодекса РФ «Налог на прибыль организации» в амортизационной политике произошли существенные изменения, касающиеся порядка начисления амортизации имущества в налоговом учете. В нем, в частности, определены состав амортизируемого имущества (ст. 256), порядок определения первоначальной стоимости амортизируемого имущества (ст. 257), состав амортизационных групп (ст. 258), методы и порядок расчета сумм амортизации (ст. 259), особенности организации налогового учета амортизируемого имущества (ст. 322).
Срок полезного использования определяется налогоплательщиком самостоятельно на дату ввода в эксплуатацию конкретного объекта основных средств в соответствии с положениями ст. 258 НК РФ и на основании классификации основных средств, определяемой Правительством РФ. С 1 января 2002 года применяется Классификация основных средств, включаемых в амортизационные группы, утвержденная Постановлением Правительства РФ от 01.01.2002г. №1.
Согласно главе 25 НК РФ в целях налогообложения амортизация начисляется одним из следующих методов:
1. линейным методом;
2. нелинейным методом.
При применении линейного метода сумма начисленной за один месяц амортизации в отношении объекта амортизируемого имущества определяется как произведение его первоначальной стоимости и нормы амортизации, определенной для данного объекта. Норма амортизации по каждому объекту амортизируемого имущества при применении линейного метода определяется по формуле:
К
=  , где (12)
К – норма амортизации в процентах к первоначальной стоимости объекта амортизируемого имущества;
П – срок полезного использования данного объекта амортизируемого имущества, выраженный в месяцах.
При применении нелинейного метода сумма начислений за месяц амортизации определяется как произведение остаточной стоимости объекта амортизируемого имущества и нормы амортизации, определенной для данного объекта. Норма амортизации при применении нелинейного метода определяется по формуле:
К
=  ,где (13)
К - норма амортизации в процентах к первоначальной стоимости объекта амортизируемого имущества;
П – срок полезного использования данного объекта амортизируемого имущества, выраженный в месяцах.
При этом с месяца, следующего за месяцем, в котором остаточная стоимость амортизируемого имущества достигнет 20% от первоначальной стоимости этого объекта, амортизация по нему исчисляется в следующем порядке:
1. Остаточная стоимость объекта фиксируется как его базовая стоимость для дальнейших расчетов;
2. Сумма начисленной за месяц амортизации в отношении данного объекта определяется путем деления базовой стоимости на количество месяцев, оставшихся до истечения срока его полезного использования.
Рассмотрим начисление амортизации линейным способом на примере амортизации автомобиле ВАЗ 2110. Рыночная стоимость данного автомобиля составляет 230300 руб. Для получения балансовой стоимости данного объекта мы вычитаем из его рыночной стоимости НДС в размере 15,25%.
230300 – (230300 * 0,1525) = 195179, 25 (руб)
Балансовая стоимость данного объекта составляет 195179, 25 руб. Затем по Классификации основных средств, включаемых в амортизационные группы, определяем срок его полезного использования. Наш объект относится к 4 амортизационной группе, срок его полезного использования – от 5 до 7 лет включительно. Выбранный нами срок полезного использования – 6 лет. Затем по формуле (12) находим норму амортизации в месяц:
Кмес
=  = 1,39%.
Для определения годовой нормы амортизации умножим норму амортизации в месяц на 12.
Кгод = 1,39 * 12 = 16,67%.
Для нахождения месячной и годовой суммы амортизационных отчислений необходимо балансовую стоимость объекта умножить на Кмес или Кгод соответственно и разделить на 100%.
Амес
= 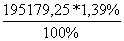 = 2712,99 (руб.)
Агод
= 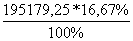 = 32536,38 (руб).
Расчет амортизационных отчислений по остальным объектам основных фондов приведен в Таблице №2.
| Амортизация основных фондов, стоимостью свыше 10 тысяч рублей Таблица №2. | |||||||||||
| Наименование | Кол-во | Стоимость основных фондов, тыс.руб |
Удельн. вес, % |
Срок эксплуатации |
Норма амортизации,% |
Амортизация, тыс.руб |
|||||
| Цена | Без НДС | Сумма | группа | месяцев | в месяц | в год | в месяц | в год | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| Здание 86% | |||||||||||
| Помещение для ресторана (собственность) | 1 | 3000000 | 2542500 | 2542500 | 86, 0 | 4 | 84 | 1, 19 | 14, 29 | 30255,75 | 363323,25 |
| Итого: | 2542500 30255, 75 363323, 25 | ||||||||||
| Сооружение 0% | |||||||||||
| Транспорт 6, 6% | |||||||||||
|
Автомобиль ВАЗ - 2110 |
1 | 230300 | 195179, 25 | 195179, 25 | 6, 6 | 4 | 72 | 1, 39 | 16, 67 | 2712, 99 | 32536, 38 |
| Итого: | 195179, 25 2712, 99 32536, 38 | ||||||||||
| Оборудование, в том числе мебель 5, 3% | |||||||||||
| Машина(привод) универсальная со смен. механ. | 1 | 20000 | 16950 | 16950 | 0, 6 | 4 | 72 | 1, 39 | 16, 67 | 235, 61 | 2825, 57 |
|
Шкаф холодильн. среднетемперат. |
2 | 30000 | 25425, 00 | 50850, 00 | 1, 7 | 4 | 72 | 1, 39 | 16, 67 | 706, 82 | 8476, 70 |
|
Шкаф холодильн. Низкотемперат. |
1 | 25000 | 21187, 50 | 21187, 50 | 0, 7 | 4 | 72 | 1, 39 | 16, 67 | 294, 51 | 3531, 96 |
| Охладитель напитков | 1 | 12000 | 10170, 00 | 10170, 00 | 0, 4 | 4 | 72 | 1, 39 | 16, 67 | 141, 36 | 1695, 34 |
| Плита электрич. 3-х комфорная | 2 | 10000 | 8475, 00 | 16950, 00 | 0, 6 | 4 | 72 | 1, 39 | 16, 67 | 235, 61 | 2825, 57 |
|
Шкаф жарочный электрический |
2 | 11000 | 9322, 50 | 18645, 00 | 0, 6 | 4 | 72 | 1, 39 | 16, 67 | 259, 17 | 3108, 12 |
| Гарнитур мебельный кухон. | 1 | 24000 | 20340, 00 | 20340, 00 | 0, 7 | 4 | 72 | 1, 39 | 16, 67 | 282, 73 | 3390, 68 |
| Итого: | 155092, 50 2155, 81 25853, 94 | ||||||||||
| Прочее, но свыше 10 тыс. руб. 2, 1% | |||||||||||
| Кондиционер | 3 | 12000 | 10170, 00 | 30510, 00 | 1, 0 | 4 | 72 | 1, 39 | 16, 67 | 424, 09 | 5086, 02 |
| Компьютер(полная комплектация) | 2 | 19000 | 16102, 50 | 32205, 00 | 1, 1 | 4 | 72 | 1, 39 | 16, 67 | 447, 65 | 5386, 57 |
| Итого: | 62715, 00 871, 74 10472, 59 | ||||||||||
| 100 % | |||||||||||
| ИТОГО: | 2955486, 75 | 35996, 29 | 432186, 16 |
2. 2. 3. Оборотные средства.
Для обеспечения процесса предоставления и реализации гостиничных услуг