Ценообразование экспортных товаров
Экспорт металлов и изделий из них значительно сократился (по стоимости - на 42,1%) ввиду того, что экспорт черных металлов, составляющий 49,5% в этой группе, в результате снижения физических объемов и средних контрактных цен в стоимостном выражении снизился на 43,1%.
На снижение экспорта продукции химической промышленности относительно января-февраля 2008г. существенно повлияло сокращение экспорта удобрений, аммиака, каучука синтетического, метанола. В результате стоимостной объем вывоза продукции химической промышленности упал на 36,3%. 10
Экспорт древесины и целлюлозно-бумажных изделий (по стоимости) снизился на 44,7%, в том числе лесоматериалов необработанных и обработанных соответственно на 61,4% и 31,9% (в большей степени за счет снижения физических объемов поставок).
Экспорт машин, оборудования и транспортных средств в январе-феврале 2009г. по сравнению с январем-февралем 2008 г. снизился по стоимости на 40,8% (Рис.8).
|
|
|
|
|
|
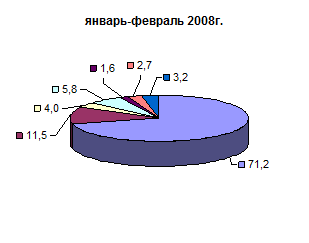
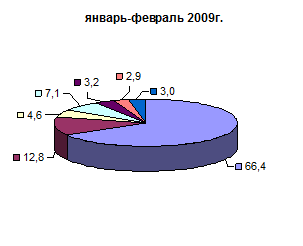
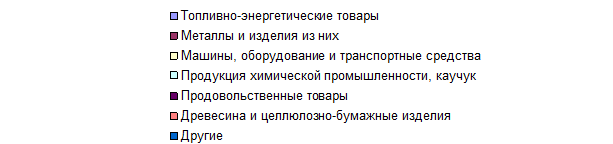
Рис.8. Товарная структура экспорта Российской Федерации в январе-феврале 2008-2009 гг., %
В структуре экспорта России в страны дальнего зарубежья увеличился удельный вес металлов и изделий из них, продукции химической промышленности и каучука, древесины и целлюлозно-бумажных изделий, продовольственных товаров и сельскохозяйственного сырья (кроме текстильного), машин, оборудования и транспортных средств.
Снизилась доля топливно-энергетических товаров в связи со значительным падением контрактных цен и физических объемов на основные товары группы. Увеличение средних контрактных цен на каменный уголь, кокс, природный газ и количественный рост экспорта нефтепродуктов не компенсировали снижения контрактных цен на нефть и нефтепродукты. В результате стоимость экспорта товарной группы сократилась на 51,6%.
Стоимость экспорта продукции химической промышленности и каучука сократилась на 33,3%, что было обусловлено снижением стоимости экспорта удобрений на 10,2%, каучука - на 64%, аммиака - на 58,9%, метанола - на 86,7%.
Стоимостной объем экспорта продовольственных товаров и сельскохозяйственного сырья (кроме текстильного) вырос на 32,9%.
Экспорт металлов и изделий из них сократился в стоимостном выражении на 40,6%.
На сокращение экспорта этой группы товаров повлияло снижение закупок странами дальнего зарубежья полуфабрикатов из железа и нелегированной стали, алюминия необработанного, никеля необработанного, чугуна и проката плоского из железа и нелегированной стали. 11
Экспорт древесины и целлюлозно-бумажных изделий сократился на 46,7% за счет снижения физических объемов и цен основных товаров этой группы - необработанных и обработанных лесоматериалов, клееной фанеры, древесной целлюлозы.
Экспорт машин, оборудования и транспортных средств сократился по стоимости в январе-феврале 2009г. на 17,2%. Экспорт легковых автомобилей сократился в физическом выражении на 57,5%, грузовых - на 47,6% при росте контрактных цен в 1,2 раза и в 1,6 раза соответственно (Рис.9).
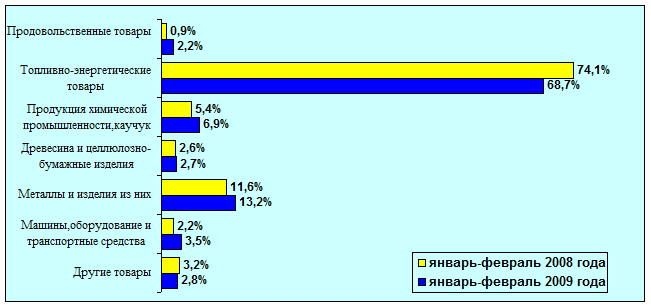
Рис. 9. Товарная структура экспорта Российской Федерации в страны дальнего зарубежья (по данным таможенной статистики, %)
В структуре экспорта России в страны СНГ в январе-феврале 2009 г. снизились доли топливно-энергетических товаров, металлов и изделий из них, машин, оборудования и транспортных средств. Вырос удельный вес продовольственных товаров, древесины и целлюлозно-бумажных изделий, продукции химической промышленности (Рис.10).
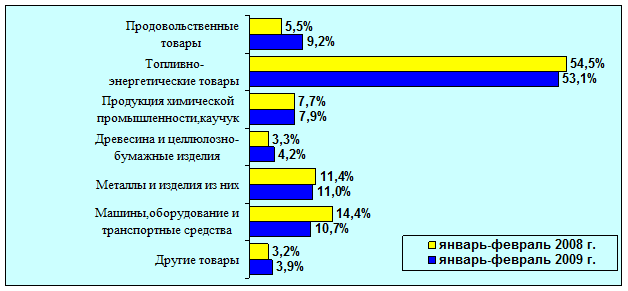
Рис.10. Товарная структура экспорта Российской Федерации в страны СНГ (по данным таможенной статистики, включая данные Республики Беларусь, %)
Стоимость экспорта топливно-энергетических товаров в январе-феврале 2009г. упала на 50,4%. Рост средних контрактных цен на уголь, кокс и физических объемов поставок мазута, электроэнергии не смогли компенсировать снижения физических объемов экспорта бензина автомобильного, дизельного топлива, угля, кокса, природного газа и падения цен на нефть и нефтепродукты и природный газ.
Стоимость экспорта машин, оборудования и транспортных средств упала в январе-феврале 2009г. по сравнению с январем-февралем прошлого года на 61,9 процента. Физические объемы поставок легковых и грузовых автомобилей снизились соответственно на 81,1% и на 70,7%.
Стоимость продукции химической промышленности и каучука сократилась на 48,2% по сравнению с январем-февралем 2008 года. Снижение спроса вызвало количественный спад поставок удобрений азотных - на 48,4%, синтетического каучука - на 47,9%. Средние контрактные цены на азотные удобрения и синтетический каучук снизились соответственно на 20,7% и 37,1%.
Экспорт древесины и целлюлозно-бумажных изделий снизился по стоимости на 35,5%. Количественное уменьшение поставок наблюдалось по лесоматериалам необработанным, лесоматериалам обработанным, газетной бумаге. Цены были выше только на лесоматериалы обработанные (на 2,2%); на лесоматериалы необработанные цены снизились на 27,7%, на бумагу газетную - на 15,5%.
Снижение стоимости по товарной группе металлы и изделия из них составило 50,8% в межгодовом сравнении. Сократился физический объем поставок полуфабрикатов из нелегированной стали, проката плоского из нелегированной стали, меди, алюминия. Снижение цен было максимальным по никелю на 67,4%, меди - на 57,4%, алюминию - на 31,9%, ферросплавам - на 27,6%. 12
Глава 3. Расчет цен на экспортных товаров
Важным моментом в процессе определения уровня контрактной цены является переход от мировой цены к контрактной. Формирование контрактных цен предусматривает прохождение процесса установления цены через ряд этапов.
Результатом выполнения всех этапов является контрактная цена, которая, с одной стороны, ориентируется на мировую цену, с другой - на внутреннюю, национальную цену. Критерий нахождения компромисса между контрактными, мировыми и внутренними ценами - это эффективность российских экспортеров и импортеров. Эффективность внешнеторговой операции достигается при соблюдении следующих условий:
для экспортной сделки МЦ ≥ КЦ э ≥ ВЦ,
для импортной сделки МЦ ≥ КЦ и ≤ ВЦ,
где МЦ - мировая цена на товар; КЦ э - контрактная цена на экспортируемый товар; КЦ и - контрактная цена на импортируемый товар; ВЦ - внутренняя цена на товар.
Если внешнеторговая сделка (экспортная или импортная) признается эффективной, то в этом случае определяется базовая цена, ориентированная на мировую цену. Однако контрактная цена может отличаться от базовой и мировой за счет системы ценовых поправок, принятых в международной практике. Рассмотрим основные поправки цен.
Поправка на вид валюты. В конкурентных материалах, используемых при обосновании цены, валюта цены может отличаться от валюты цены в нашем контракте. Поэтому необходимо привести эти виды валют к единой, лучше к той, в которой определена цена заключаемого контракта.
Поправка на вид цен. В зависимости от того, какой вид цен используется при расчете контрактной цены и какие виды цен применялись в конкурентных материалах (справочные цены, биржевые котировки, цены торгов и др.), осуществляются поправки к этим ценам. Такие поправки определяются на основании примерных соотношений между этими ценами.
Поправка на условия платежа. Условия платежа в конкретных внешнеторговых сделках могут существенно различаться. В основной массе платеж осуществляется либо наличными, либо предоплатой, либо авансом, либо в кредит. Естественно, при платеже наличными контрактная цена на один и тот же товар будет ниже, нежели при авансовом платеже. Это связано с тем, что экспортер (продавец) в таком случае получает определенные преимущества, на основании которых и формируется поправка на условия платежа.
Формы расчета также оказывают влияние на контрактную цену. К примеру, если осуществляется расчет с использованием инкассовой формы, а не аккредитива, то импортер (покупатель) получает от этого определенную выгоду. Это связано с тем, что при использовании аккредитива импортер фактически "замораживает" собственные средства, кроме этого импортер несет и дополнительные расходы, связанные с открытием и использованием аккредитива.
Поправка на базисные условия поставки. Как уже отмечалось, международная торговая практика использует определенные условия поставки, которые отражены в "Инкотермс - 2000". В связи с тем, что конкурентные материалы могут существенно отличаться от расчетных по базовым условиям поставки, необходимо приведение рассчитываемых контрактных цен и цен конкурентных товаров к единым базовым условиям поставки. Иными словами, при формировании контрактной цены используются поправки на различия в базовых условиях поставки.
Поправка на инфляцию. На практике данная поправка носит название поправки на дату ценовой информации. Суть данной поправки заключается в том, что конкурентные материалы относятся к прошедшему периоду, в котором цены на аналогичные товары могли быть ниже или выше текущих цен. Поэтому для учета инфляционных процессов применяются поправки на дату ценовой информации.
Поправка на серийность. Известно, что затраты на единицу продукции снижаются по мере увеличения количества произведенной продукции за счет сокращения условно-постоянных расходов, приходящихся на одно изделие. Поправка на серийность может осуществляться в различных формах: путем применения скидки, выраженной в процентах, за количество товаров; в виде использования шкалы разных уровней цен при поставке в зависимости от серийности и др.
Поправка на комплектацию. В случае, когда рассчитываемые контрактные цены формируются на товар определенной комплектации, а в конкурентных материалах цены были определены на иную комплектацию, вводится данная поправка. Особенность применения этой поправки заключается в том, что наряду с расчетом цены на основной товар с базовой комплектацией необходимо рассчитывать и корректировать цены на дополнительные элементы, входящие в комплектацию товара.
Поправки на различия в технико-экономических параметрах. Зачастую в качестве ориентира для расчета контрактной цены применяются конкурентные материалы на аналогичные товары, но с другими технико-экономическими параметрами. В этом случае необходимо привести рассчитываемую цену и цены, отраженные в конкурентных материалах, к единым технико-экономическим параметрам.
С учетом поправок контрактную цену на экспортные и импортные товары можно отобразить в следующих формулах:
КЦ э = Ц ок + (-) П в + (-) П вц + (-) П п + (-) П уп + (-) П с + (-) П и + (-) П к
+ (-) Птэп,
где КЦ э - контрактная цена на экспортный товар, П в - поправка на вид валюты, П вц - поправка на вид цен, П п - поправка на условия платежа, П уп - поправка на условия поставки; П и - поправка на инфляцию, П с - поправка на серийность, П к - поправка на комплектность, П тэп - поправка на технико-экономические показатели.
Формирование внешнеторговых цен
Основу внешнеторговых цен составляют контрактные цены. При формировании импортных и экспортных внешнеторговых цен имеются особенности.
Уровень внешнеторговой цены на экспортируемый товар (Цэ) рассчитывается по следующей формуле:
Ц э = КЦ э ∙ К в + ТП э + ТС,
где КЦ э - контрактная цена на экспортируемый товар; ТП э - вывозная (экспортная) таможенная пошлина.
Курс национальной валюты (для России - это российский рубль) к валюте контрактной цены рассчитывается на основе официального курса Банка России, установленного на дату принятия грузовой таможенной декларации (ГТД).
Такие элементы внешнеторговых цен как таможенная пошлина (ТПи и ТПэ), акциз (А), налог на добавленную стоимость (НДС), сборы за таможенное оформление (ТС) в совокупности составляют понятие "таможенные платежи".
3.1 Таможенные платежи в составе внешнеторговых цен
Одним из основных условий осуществления внешнеторговых операций является уплата таможенных платежей.
Правовую основу начисления и уплаты таможенных платежей составляют Таможенный и Налоговый кодексы Российской Федерации.
Таможенные платежи - это платежи, подлежащие обязательной уплате при перемещении товаров и транспортных средств через таможенную границу РФ, а также в других случаях, установленных Таможенным кодексом.
Таможенные пошлины представляют собой обязательный платеж, подлежащий уплате при перемещении товаров и транспортных средств через таможенную границу.
Объектом обложения таможенной пошлины являются перемещаемые (ввозимые или вывозимые) через таможенную границу товары.
Таможенные пошлины в зависимости от объекта обложения подразделяются на ввозные и вывозные, а также транзитные (последние в России не применяются).
Основными элементами для начисления ввозных таможенных пошлин являются:
таможенный тариф;
страна происхождения товаров;
тарифные преференции.
Таможенный тариф РФ представляет собой свод ставок таможенных пошлин, применяемых к товарам, перемещаемым через таможенную границу РФ и систематизированным в соответствии с Товарной номенклатурой внешнеэкономической деятельности РФ (ТН ВЭД РФ).
Ставки таможенных пошлин устанавливаются Правительством РФ. Ставки ввозных таможенных пошлин применяются дифференцированно в зависимости от страны происхождения товаров.
Страна происхождения определяется с целью осуществления тарифных и нетарифных мер регулирования ввоза товара на таможенную территорию РФ и вывоза товара с этой территории.
Тарифная льгота (тарифная преференция) - это предоставляемая на условиях взаимности или в одностороннем порядке при реализации внешнеторговой политики РФ льгота в отношении товара, перемещаемого через таможенную границу РФ, в виде:
возврата ранее уплаченной пошлины,
освобождения от оплаты пошлиной,
снижения ставки пошлины,
установления тарифных квот на преференциальный ввоз (вывоз) товара.
Порядок предоставления тарифных льгот определяется Правительством РФ.
В отношении товаров, происходящих из государств, которым в торгово-политических отношениях Российская Федерация предоставляет режим наиболее благоприятствуемой нации (РНБН), применяются базовые ставки ввозных таможенных пошлин, установленные Правительством РФ.
В отношении товаров, происходящих из государств, которым в торгово-политических отношениях Российская Федерация не предоставляет режим наиболее благоприятствуемой нации, либо страна происхождения которых не установлена, базовые ставки ввозных таможенных пошлин, как правило, увеличиваются вдвое.
В отношении ряда товаров, происходящих из развивающихся стран - пользователей национальной системы преференций РФ, применяются ставки ввозных таможенных пошлин в размере 0,75 от значения базовой ставки.
В отношении ряда товаров, происходящих из наименее развитых стран - пользователей национальной системы преференций РФ, ввозные таможенные пошлины не применяются.
В России применяются три вида ставок таможенных пошлин:
адвалорные, начисляемые в процентах к таможенной стоимости облагаемых товаров;
специфические, начисляемые в установленном размере за единицу облагаемых товаров;
комбинированные, сочетающие оба названных вида таможенного обложения.
Если в отношении товара применяется адвалорная ставка таможенной пошлины, то основой для её начисления служит таможенная стоимость товара.
Расчет таможенной пошлины производится по следующей формуле:
ТП иа = С т ∙ С ипа / 100,где ТП иа –
размер ввозной таможенной пошлины, рассчитанной по адвалорной ставке; С т - таможенная стоимость товара; С ипа - адвалорная ставка ввозной таможенной пошлины.
Если в отношении товара установлена специфическая ставка таможенной пошлины, основой для начисления служит количество товара. В этом случае расчет таможенной пошлины производится по следующей формуле:
ТП ис = В т ∙ С ипс ∙ К е,
где ТП ис - размер ввозной таможенной пошлины, рассчитанной по специфической ставке; В т - количество товара; С ипс - специфическая ставка ввозной таможенной пошлины в евро за единицу количества товара; К е - курс евро к рублю, установленный Центральным банком России на дату принятия декларации, рассчитанный исходя из курса валюты, в которой указана таможенная стоимость товара, к рублю.
Расчет ввозной таможенной пошлины на основе комбинированной ставки может осуществляться двумя методами.
По первому методу основой для начисления таможенной пошлины является либо таможенная стоимость товара, либо его количество. Исчисление ввозной таможенной пошлины в отношении товаров, облагаемых ввозной таможенной пошлиной по комбинированным ставкам, производится в три этапа. Сначала исчисляется размер ввозной таможенной пошлины по ставке в евро за единицу товара, затем исчисляется размер ввозной таможенной пошлины по ставке в процентах к таможенной стоимости. Для определения таможенной пошлины, подлежащей уплате, выбирается наибольшая из двух рассчитанных величин.
Пример. Рассчитанная по адвалорной ставке таможенная пошлина составляет 10 тыс. евро, а по специфической - 9 тыс. евро. В таком случае таможенная пошлина, подлежащая уплате, составляет 10 тыс. евро.
По второму методу основой для начисления таможенной пошлины является сумма, полученная путем сложения величин пошлины, рассчитанных исходя из адвалорной и специфической ставок.
Пример. На обувь установлена комбинированная ставка (15% + 0,7 евро за пару). Исходя из расчета по адвалорной ставке (15% от таможенной стоимости), следует уплатить 10 тыс. евро. А исходя из специфической - 9 тыс. евро. В этом случае подлежит уплате пошлина в размере 19 тыс. евро (10 тыс. евро + 9 тыс. евро).
Для защиты внутреннего рынка и отечественных производителей от импорта определенного товара используются особые пошлины которые в зависимости от цели применения подразделяются на специальные, антидемпинговые и компенсационные пошлины.
Вывозные (экспортные) таможенные пошлины устанавливаются на товары, произведенные на территории РФ и вывозимые за ее пределы. При применении экспортных пошлин преследуются следующие цели:
ограничение вывоза за пределы страны товаров, необходимых для национальной экономики, для полного насыщения отечественного рынка, защиты экономической безопасности страны;
сдерживание вывоза сырьевых товаров и продуктов первичной обработки и стимулирование экспорта высокотехнологичных товаров, продуктов высокой степени обработки;
пополнение доходной части бюджета страны.
Введение экспортных пошлин на вывозимый за пределы РФ товар - это мера нетарифного регулирования внешней торговли. Во многих странах мира, особенно в развитых странах, вывозные пошлины применяются реже, чем ввозные.
Начисление вывозной пошлины может производиться по адвалорной, специфической или комбинированной ставке. Формулы исчисления вывозной таможенной пошлины аналогичны формулам начисления ввозной таможенной пошлины.
Ставки вывозных таможенных пошлин и перечень товаров, в отношении которых они применяются, устанавливаются Правительством Российской Федерации.
Акциз - это косвенный налог, входящий в состав цены отдельных товаров.
При ввозе на таможенную территорию Российской Федерации подлежат обложению акцизами только подакцизные товары, перечень которых определен государством.
Расчет акциза при ввозе подакцизных товаров на территорию Российской Федерации осуществляется либо по специфическим ставкам, либо по комбинированным ставкам. На практике возможно также применение адвалорных ставок, которые в настоящее время в России не используются.
В отношении подакцизных товаров, облагаемых акцизами по твердым (специфическим) налоговым ставкам (в абсолютной сумме, в рублях и копейках на единицу измерения), основой для исчисления акцизов является соответствующий объем ввозимых подакцизных товаров в натуральном выражении. Расчет проводится по следующей формуле:
А с = В т ∙ С тс,
где А с - размер акциза; В т - объем ввозимых подакцизных товаров в натуральном выражении; С тс - специфическая ставка акциза в абсолютной сумме на единицу измерения.
Пример. Ставка акциза на импортируемый товар "пиво с нормативным содержанием объемной доли спирта этилового 0,5-8,6%" составляет 2 руб.74 коп. за литр.
В отношении подакцизных товаров, облагаемых акцизами по адвалорным ставкам (в процентах), основой для исчисления акцизов является таможенная стоимость товара, увеличенная на сумму подлежащей уплате таможенной пошлины. Расчет осуществляется по следующей формуле:
А а = (ТС а + ТП и) ∙ С тндс / 100,
где А а – размер акциза; ТС а - таможенная стоимость ввозимого товара; ТП и - размер ввозной таможенной пошлины; С та - адвалорная ставка акциза (в процентах).
Размер акциза по подакцизным товарам, в отношении которых установлены комбинированные ставки, исчисляется как сумма акцизов, исчисленных по адвалорной и специфической ставкам.
Пример. Ставка акциза на импортируемый товар "сигареты без фильтра, папиросы" составляет 55 руб, 00 коп. за 1000 шт. плюс 5,5% расчетной стоимости, но не менее 72 руб. за 1000 шт.
Налоговым кодексом РФ установлены особенности налогообложения при перемещении подакцизных товаров через таможенную границу Российской Федерации, которые изложены в таблице №.2.
Таблица № 2. Особенности налогообложения при перемещении подакцизных товаров через таможенную границу РФ
|
Таможенный режим |
Условие уплаты акциза |
| Выпуск товаров для внутреннего потребления, переработка для внутреннего потребления | Уплата акциза в полном объеме |
| Реимпорт | Уплата сумм акциза, от которых налогоплательщик был освобожден либо которые были возвращены ему в связи с экспортом товаров |
| Транзит, таможенный склад, реэкспорт, беспошлинная торговля, свободная таможенная зона, свободный склад, уничтожение, отказ в пользу государства | Акциз не уплачивается |
| Переработка на таможенной территории, при этом продукты переработки будут вывезены в определенный срок | Акциз не уплачивается |
| Переработка на таможенной территории, при этом продукты переработки выпускаются для свободного обращения | Уплата акциза в полном объеме |
| Временный ввоз | Полное или частичное освобождение от уплаты акциза |
Налог на добавленную стоимость (НДС) представляет собой форму изъятия в бюджет части добавленной стоимости, создаваемой на всех стадиях производства и определяемой как разница между стоимостью реализованных товаров, работ и услуг и стоимостью материальных затрат, отнесенных на издержки производства и обращения.
В Налоговом кодексе РФ установлены особенности применения НДС при перемещении товаров через таможенную границу Российской Федерации, которые изложены в таблице № 3.
Таблица № 3. Особенности применения НДС при перемещении товаров через таможенную границу РФ
|
Таможенный режим |
Условие уплаты НДС |
| Вывоз товаров | |
| Экспорт, перемещение припасов | НДС не уплачивается |
| Таможенный склад, свободный склад, свободная таможенная зона при условии, что впоследствии товары (в том числе продукты их переработки) будут вывезены в соответствии с таможенным режимом экспорта | НДС не уплачивается |
| Реэкспорт |
Возврат налогоплательщику сумм НДС, уплаченных при ввозе на таможенную территорию РФ |
| Иные таможенные режимы |
Освобождение от уплаты НДС и (или) возврат уплаченных сумм налога не производится, если иное не предусмотрено таможенным законодательством РФ |
При экспорте товаров с таможенной территории Российской Федерации налог на добавленную стоимость не уплачивается. Более того, экспортеру возмещается уже начисленная (уплаченная государству) сумма НДС.
Таможенный сбор - это обязательный взнос, взимаемый с организаций и физических лиц за совершение таможенными органами юридически значимых действий в отношении товаров, перемещаемых через таможенную границу.
Таможенные сборы за таможенное оформление - это вид таможенных платежей, взимаемых за таможенное оформление товаров, включая транспортные средства, перемещаемые через таможенную границу РФ в качестве товара, и товаров, предназначенных не для коммерческих целей, перемещаемых в несопровождаемом багаже, международных почтовых отправлениях. Средства, образуемые за счет таможенных сборов за таможенное оформление, являются федеральной собственностью и входят в состав федерального бюджета РФ. Таможенные сборы за таможенное оформление взимаются при декларировании (или до него) товара.
При этом размер таможенного сбора за оформление не может быть менее 500 руб. и более 100000 руб. Действующие ставки за таможенное оформление приведены в таблице № 4.
Таблица № 4. Ставки таможенных сборов за таможенное оформление
|
Таможенная стоимость товара |
Величина таможенного сбора за таможенное оформление, руб. |
| Не более 200 тыс. руб. | 500 |
| 200-450 тыс. руб. | 1000 |
| 450-1200 тыс. руб. | 2000 |
| 1200-2500 тыс. руб. | 5500 |
| 2500-5000 тыс. руб. | 7500 |
| 5000-10000 тыс. руб. | 20000 |
| 10000-30000 тыс. руб. | 50000 |
| Более 30000 тыс. руб. | 100000 |
Как видно из табл.9.3, ставки таможенных сборов за оформление являются фиксированными, но в то же время они дифференцированы в зависимости от таможенной стоимости товаров.
Заключение
Таким образом, образование экспортной цены довольно трудоемкий процесс, состоящий из множества аспектов и требующий множества знаний и расчетов. Методика ценообразования во внешнеэкономической деятельности значительно отличается от той методики, которой руководствуются при определение цен на внутренних рынках. Определение экспортной цены является непростой задачей, так как формирование цены связано с множеством переменных составляющих, различных для отдельных рынков. Здесь большое значение имеет выбор международной ценовой стратегии, так же необходимо учитывать факторы спроса, конкуренцию, правительственное регулирование цен и множество других факторов.
При расчете цен должна быть проведена детальная оценка всей продукции и ее составляющих, после которой как правило составляется рад поправок к ценам. Субъектам, которые участвуют во внешнеэкономических сделках, необходимы специалисты, которые отлично разбираются в вопросах внешнего рынка и только тогда он сможет пережить всевозможные кризисы, получить прибыль и займет высокое положение на внешнем рынке.
Современному рынку присуща множественность цен. Для изучения и использования на практике ценовых показателей необходимо знать основные источники сведений о ценах. Для этого необходима организация конъюнктурно-ценовой работы, которая занимается изучением динамики цен, составляет коммерческие запросы, обеспечивает необходимой информацией и прочее. Очень большое значение имеет прогнозирование цен и последующее использование полученных результатов, которое позволяет снизить коммерческий риск при работе в условиях относительной неопределенности будущего развития мировых товарных рынков.
Список литературы
1. Багиев Г.Л., Тарасевич В.М., Анн Х. Маркетинг. - СПб.: Питер, 2008.
2. Годин А.М. Маркетинг: Учебник. - М.: Дашков и Ко, 2009.
3. Рыжикова Е. ВЭД: устанавливаем цену контракта // Справочник экономиста, - 2008. - №10.
4. Липсиц И.В. Ценообразование. - М.: Магистр, 2008.
5. Магомедов М.Д., Куломзина Е.Ю., Чайкина И.И. Ценообразование. - М.: Дашков и Ко, 2009.
6. Маховикова Г.А., Желтякова И.А., Пузыня Н.Ю. Ценообразование. Конспект лекций. - М.: Эксмо, 2007.
7. Парамонова Т.Н., Красюк И.Н. Маркетинг. - М.: КноРус, 2008.
8. Салимжанов И.К. Ценообразование: Учебное пособие. - М.: КноРус, 2008.
9. Соловьев Б.А. Маркетинг: Учебник. - М.: Инфра-М, 2009.
10. Шевчук Д.А. Ценообразование: Учебное пособие. - М.: ГроссМедиа, РОСБУХ, 2008.
1 Липсиц И.В. Ценообразование. – М.: Магистр, 2008.-С.56.
2 Багиев Г.Л., Тарасевич В.М., Анн Х. Маркетинг. – СПб.: Питер, 2008.-С.74.
3 Маховикова Г.А., Желтякова И.А., Пузыня Н.Ю. Ценообразование. Конспект лекций. – М.: Эксмо, 2007.-С.92.
4 Шевчук Д.А. Ценообразование: Учебное пособие. – М.: ГроссМедиа, РОСБУХ, 2008.-С.74.
5 Рыжикова Е. ВЭД: устанавливаем цену контракта // Справочник экономиста, - 2008. - №10.-С.17..
6 Рыжикова Е. ВЭД: устанавливаем цену контракта // Справочник экономиста, - 2008. - №10.-С.20.
7 Салимжанов И.К. Ценообразование: Учебное пособие. – М.: КноРус, 2008.-С.108.
8 Соловьев Б.А. Маркетинг: Учебник. – М.: Инфра-М, 2009.-С.72.
9 Рыжикова Е. ВЭД: устанавливаем цену контракта // Справочник экономиста, - 2008. - №10.-С.23.
10 Годин А.М. Маркетинг: Учебник. – М.: Дашков и Ко, 2009.-С.28.
11 Парамонова Т.Н., Красюк И.Н. Маркетинг. – М.: КноРус, 2008.-С.125.
12 Магомедов М.Д., Куломзина Е.Ю., Чайкина И.И. Ценообразование. – М.: Дашков и Ко, 2009.-С.98.