Экономика предприятия
| 7. ПРОИЗВОДСТВЕННЫЙ ИНВЕНТАРЬ И ПРИНАДЛЕЖНОСТИ | Предметы, облегчающие выполнение операций или служащие для хранения материалов (верстаки, стеллажи, баки и др.) |
| 8. ХОЗЯЙСТВЕННЫЙ ИНВЕНТАРЬ | Предметы офисного и хозяйственного назначения (столы, шкафы и др.) |
| 9. ПРОЧИЕ ОСНОВНЫЕ СРЕДСТВА | Объекты, не вошедшие в указанные группы |
К основным средствам не относятся:
малоценные предметы стоимостью меньше установленного норматива независимо от срока службы;
быстроизнашивающиеся средства труда со сроком службы менее одного года независимо от их стоимости;
готовая продукция на складе предприятия, снабженческих и сбытовых организаций;
оборудование, числящееся на балансе капитального строительства и др.
Малоценные и быстроизнашивающиеся предметы учитываются в составе оборотных средств.
По характеру участия в производственном процессе основные средства подразделяются на активную и пассивную части. К активной части относятся средства труда, принимающие непосредственное участие в изготовлении продукции (машины, оборудование и т.д.). К пассивной части относятся основные средства, которые создают условия для осуществления производственного процесса (здания, сооружения, передаточные устройства и др.).
Под структурой основных средств понимается соотношение их отдельных групп в общей величине основных средств предприятия. Структура основных средств, используемых в предпринимательской деятельности, зависит от размера предприятия, его вида деятельности, уровня специализации и т.д. Наибольший удельный вес в структуре основных средств промышленных предприятий занимают машины и оборудование.
Состав и структура основных средств не являются постоянными. В процессе деятельности предприятие покупает новое оборудование, осуществляет реконструкцию, списывает изношенные фонды.
Для характеристики процессов, влияющих на структуру основных средств, используются следующие показатели.

Коэффициент обновления (Ко) отражает интенсивность обновления основных средств и исчисляется как отношение стоимости вновь поступивших за отчетный период основных средств (Фп) и их стоимости на конец этого же периода (Фк):
Коэффициент выбытия (Квыб) характеризует степень интенсивности выбытия основных средств из сферы производства и рассчитывается как отношение стоимости выбывших за отчетный период основных фондов (Фвыб) к их стоимости на начало этого же периода (Фн):
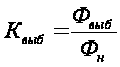
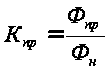
Коэффициент прироста (Кпр) характеризует уровень прироста основных средств или отдельных его групп за определенный период и рассчитывается как отношение стоимости прироста основных средств (Фпр) к их стоимости на начало периода (Фн):
Обобщающими показателями технического состояния основных средств являются коэффициенты износа и годности.
Коэффициент износа (Ки) определяется как отношение суммы износа (∑А) к первоначальной стоимости основных средств (Фп):
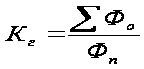
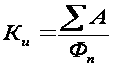
Коэффициент годности (Кг) - это отношение их остаточной стоимости (Фо) к первоначальной (Фп):
Методы учета и оценки основных средств.
Для получения информации о наличии отдельных групп основных средств, их техническом состоянии и стоимости производится учет основных средств как в натуральном, так и в стоимостном выражениях.
Данные учета основных средств в натуральном выражении позволяют определить производственную мощность предприятия, производительность, срок службы, состав и др.
Денежное выражение необходимо для определения общей стоимости, структуры и динамики основных средств, расчета годовых амортизационных отчислений, себестоимости продукции, рентабельности предприятий, налога на недвижимость и т.д. Так как основные средства используются длительное время, в течение которого происходит их постепенный износ и изменение условий воспроизводства, то существует четыре метода их денежной оценки: по первоначальной стоимости, восстановительной, остаточной и среднегодовой.
Первоначальная стоимость - это фактическая стоимость создания основных средств. Она включает затраты на строительство, изготовление или приобретение основных средств, на доставку и строительно-монтажные работы. Так, первоначальная стоимость оборудования определяется выражением:
Фп = Ц + З + Зсм,
где: Ц - отпускная цена оборудования, руб.;
3 - транспортные расходы по доставке оборудования от изготовителя к месту установки, руб.;
Зсм - затраты на строительно-монтажные работы на месте эксплуатации оборудования (фундамент, монтаж, наладка и т.п.), руб.
Оценка по первоначальной стоимости производится в ценах тех лет, когда основные средства создавались. По первоначальной стоимости основные средства учитываются на балансе предприятий, поэтому она называется балансовой стоимостью. Этот метод оценки не характеризует износ основных средств, не позволяет проанализировать их динамику, не показывает действительную стоимость фондов в данное время.
Восстановительная стоимость - это стоимость воспроизводства основных средств. Она определяется путем переоценки основных средств в ценах, действующих в году, когда проводится переоценка. Восстановительная стоимость обеспечивает единую оценку основных средств, произведенных в разные годы. Это позволяет установить общий объем основных средств, уточнить их структуру, сопоставить основные средства предприятий и отраслей. Переоценке подлежат все основные средства, числящиеся на балансе, независимо от их технического состояния, кроме стоимости земельных участков и библиотечных фондов.
Восстановительная стоимость основных средств определяется тремя методами.
1. Путем прямого пересчета стоимости объектов в цены, сложившиеся на определенную дату на новые объекты, аналогичные оцениваемым и подтвержденные документально.
2. С использованием индексного метода, основанного на применении коэффициентов, учитывающих удорожание объектов основных средств в настоящее время по сравнению с датой ввода. Коэффициенты пересчета разрабатываются Министерством статистики и анализа на определенную дату. При данном методе пересчета восстановительная стоимость по группам основных средств определяется произведением первоначальной стоимости на коэффициент пересчета, значение которого определяется согласно даты их ввода в эксплуатацию.
3. Пересчет стоимости основных средств, изготовленных за рубежом, приобретенных за иностранную валюту, по курсу Национального банка Республики Беларусь на дату переоценки. При этом, стоимость основных средств в валюте определяется с учетом контрактной цены, затрат на таможенное оформление, расходов по доставке и др.
Восстановительная стоимость не отражает износ основных средств, поэтому применяется оценка основных средств по остаточной стоимости.
Остаточная стоимость - это первоначальная (или восстановительная) стоимость основных средств за вычетом износа. Остаточная стоимость (Фост) характеризует неамортизированную часть стоимости основных средств, т.е. стоимость, еще не перенесенную на готовые изделия.
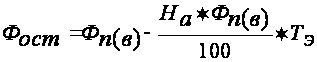
где: На - норма амортизации,%;
Тэ - период эксплуатации основных средств, годы.
Этот метод оценки применяется при реализации основных средств бывших в эксплуатации, а также при обосновании целесообразности замены объектов основных средств.
Поскольку состав и структура основных средств меняется по мере их поступления и выбытия, то возникает необходимость определения среднегодовой стоимости объектов основных средств.
Среднегодовая стоимость (Фсг) определяется исходя из стоимости основных средств на начало года (Фнг), планируемого их ввода (Фвн) и выбытия (Фвыб) за расчетный период:
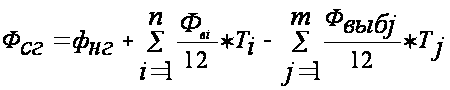
где: Тi - число полных месяцев с момента ввода основных средств до конца года;
Тj - число полных месяцев с момента выбытия основных средств до конца года;
n - число вводов основных фондов;
m -число выводов.
Среднегодовая стоимость применяется для расчета амортизационных отчислений по группам основных средств и общих показателей эффективности их использования.
Износ и амортизация основных средств.
Основные средства подвергаются физическому и моральному износу. Физический износ заключается в том, что основные средства со временем постепенно теряют свои производственно-технические качества и полностью выходят из строя, т.е. утрачивают потребительную стоимость. Для различных групп основных средств физический износ проявляется по-разному. Для оборудования износ выражается в изменении форм и размеров отдельных деталей и узлов, в потере точности, производительности и т.д. Иным будет износ зданий и сооружений. Износ основных средств происходит неравномерно. Одни элементы, такие, как оборудование, инструмент, активно участвуют в производственном процессе, поэтому изнашиваются быстрее, чем, например, здания. Несмотря на разнообразие видов физического износа, в характере его протекания прослеживается единая закономерность. В начале эксплуатации объекта основных средств износ протекает ускоренно вследствие интенсивной приработки рабочих органов, затем наступает период установившегося (замедленного) износа, протекающего на протяжении длительного времени, и его ускорение к концу срока службы.
Различают две формы физического износа:
Механический износ средств труда и снижение технико-производственных показателей за время их эксплуатации;
Разрушение бездействующих средств труда как результат влияния природных условий (коррозия, заражение дерева грибком).
Физический износ может быть частичным и полным. Частичный износ устраняется в результате ремонта, который производится с целью возвращения технике ее первоначальных технико-экономических свойств. Полный же износ возмещается заменой физически изношенных основных средств: для активной части - это приобретение оборудования, для зданий и сооружений - это капитальное строительство.
Моральный износ - это обесценение основных средств, физически еще пригодных к использованию. Различают две формы морального износа.
Первая состоит в удешевлении основных средств в связи с уменьшением стоимости их воспроизводства. Она основывается на росте производительности труда, повышении технической оснащенности заводов - изготовителей, в результате чего происходит сокращение трудоемкости, а, следовательно, и снижении стоимости выпускаемой продукции. При этом орудия труда утрачивают часть своей стоимости прямо пропорционально снижению общественно необходимых затрат на производство аналогичных по своему назначению орудий труда, но полностью сохраняют свои потребительские свойства, т.к при тех же затратах живого труда их использование позволяет произвести такое же количество продукции, как и новые орудия труда.
Вторая выражается в обесценении основных средств, вследствие создания новых, боле совершенных. Она основывается на научно - техническом прогрессе, благодаря которому появляется более современная техника и по основным конструктивным параметрам и по эксплуатационным показателям. Экономичность новых орудий труда определяется тем, в какой мере их применение позволяет уменьшить затраты живого и овеществленного труда на производство единицы продукции.
Наступление морального износа действующей техники не всегда целесообразно считать с момента появления новой, более дешевой или производительной машины аналогичного назначения, экономические преимущества которой подтверждаются производственными испытаниями.
Моральный износ с теоретической точки зрения еще не свидетельствует о том, что сразу же возникает необходимость замены морально - устаревшей техники. Замена может быть осуществлена при соблюдении следующего условия:
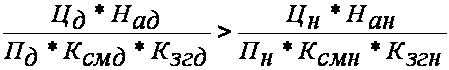
где:
Цд, Цн - цена соответственно морально устаревшей и новой модели,руб.;
Пд, Пн - относительная величина производительности морально устаревшей и новой техники;
Над, Нан - норма амортизационных отчислений соответственно морально устаревшей и новой модели;
Ксмд, Ксмн - коэффициенты сменности при использовании морально устаревшей и новой модели;
Кзгд, Кзгн - коэффициенты загрузки при использовании устаревшей и новой модели.
Учет коэффициентов использования оборудования по времени необходим, поскольку новая высокопроизводительная машина при снижении уровня ее использования может быть экономически неоправданной.
Научно-технический прогресс вносит свои коррективы в период морального износа оборудования и другой техники. Он значительно сократился и составляет, например, для средств информатики в среднем 3 - 5лет.
Более высок моральный износ в электронной промышленности по сравнению с другими отраслями. Создание новых и совершенствование существующих изделий электронной техники, развитие новых направлений в электронике, постоянные качественные изменения выпускаемой продукции и специфика ее производства предъявляют все новые и новые требования к оборудованию и производственным площадям. При снятии приборов с производства имеющееся оборудование, как правило, не может быть использовано для изготовления новых изделий электронной техники, и должно быть полностью или частично заменено новым.
Возмещение износа основных средств в натуральном виде осуществляется с помощью ремонтов и замены новыми их видами, в стоимостном - через амортизацию.
Амортизация - это процесс постепенного перенесения стоимости основных средств на себестоимость произведенной с их помощью продукции. Амортизация осуществляется для накопления денежных средств с целью последующего полного или частичного восстановления основных средств. Часть стоимости основных средств, включаемая посредством амортизации в себестоимость продукции представляет собой амортизационные отчисления. Амортизационные отчисления определяются на основе норм амортизации, которые показывают, какую часть стоимости объектов основных средств необходимо в расчетном периоде перенести на себестоимость готовой продукции (работ, услуг). Величина годовой нормы амортизации зависит от срока полезного использования или нормативного срока службы амортизируемого имущества и метода начисления амортизации.
Нормативный срок службы определяется согласно классификатору, срок полезного использования устанавливается предприятием самостоятельно в пределах диапозона, соответствующего амортизационной группе, к которой относится объект основных средств, используемых в предпринимательской деятельности (Табл.2.2).
Таблица 2.2. Группировка амортизируемого имущества
| Наименование объекта основных средств | Диапазон срока полезного использования, годы |
|
Здания. Сооружения, передаточные устройства, капитальные вложения в улучшение земель. машины, механизмы, оборудование, включая оборудование связи, измерительные и регулирующие приборы и устройства, рабочий скот. Вычислительная техника, оргтехника, производственный и хозяйственный инвентарь, инструменты и принадлежности, прочие основные средства. Транспортные средства, за исключением воздушных судов (без авиадвигателей) и авиационных двигателей гражданской авиации. Воздушные суда (без авиадвигателей) и авиационные двигатели гражданской авиации. |
5 - 125 80 - 125 5 - 30 3 - 14 3 - 40 5 - 35 |
По объектам, не используемым в предпринимательской деятельности, устанавливается только нормативный срок службы.
Различают следующие методы исчесления армотизации: равномерный, ускоренный и производительный.
Равномерный метод предполагает перенос стоимости основных средств равными частями в течение их срока амортизации. Он ориентирован на равномерный физический и моральный износ основных средств.
Норма амортизационных отчислений (На) определяется по формуле:
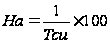 или
 ,
где: Тси - срок полезного использования объектов основных средств, используемых в предпринимательской деятельности, годы.
Тн - нормативный срок службы основных средств, не используемых в предпринимательской деятельности, годы
Годовая сумма амортизационных отчислений определяется путем произведения нормы амортизационных отчислений и первоначальной стоимости объекта основных средств:
Аг = На * Фп / 100.
Ускоренный метод предполагает неравномерное (по годам) начисление амортизации в течение срока полезного использования основных средств. В первые годы эксплуатации большая часть стоимости объекта амортизации включается в себестоимость продукции. По мере увеличения срока эксплуатации основных средств годовая сумма амортизационных отчислений уменьшается. Наиболее распространнеными в зарубежной практике методами ускоренной амортизации является метод суммы лет и метод снижающегося остатка.
При методе суммы лет годовая норма амортизационных отчислений определяется по формуле:
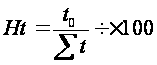
где: t0 - остающийся срок эксплуатации, годы;
Σt - сумма лет амортизационного периода.
Сумма лет определяется выражением:
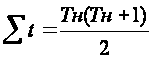
Амортизационные отчисления в году t определяются по формуле:
Аt = Нt * Фп / 100.
При методе уменьшающегося остатка норма амортизации определяется как единица, деленная на срок полезного использования и умноженная на коэффициент ускорения (Ку), который может изменяться от 1 до 2,5. Годовая сумма амортизационных отчислений определяется по формуле:
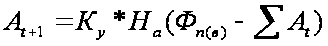
где: ∑At - сумма накопленных амортизационных отчислений за весь период эксплуатации объекта основных средств, руб;
Фп (в) - первоначальная (восстановленная) стоимость объекта амортизации, руб.
Производительный способ исчисления амортизации объекта основных средств заключается в начислении амортизации исходя из амортизируемой стоимости основных средств и отношения использованного ресурса в текущем году к ресурсу объекта исходя из его технических характеристик.
Годовая норма амортизации может быть скорректирована, путем применения поправочных коэффициентов, учитывающих условия эксплуатации основных средств (агрессивная среда, отклонение от установленных базовых режимов работ и д. р).
Сравнительные величины ежегодных норм амортизации и амортизационных отчислений при различных методах начисления амортизации представлены в таблице 2.3
Данные таблицы свидетельствуют о том, что сумма амортизационных отчислений по годам срока полезного использования различна. Следовательно, управляя амортизацией (используя тот или иной метод ее начисления), можно воздействовать на величину себестоимости продукции и налогооблагаемой прибыли.
Основными рычагами управления амортизацией основных средств являются: выбор оптимальных сроков полезного использования, способов и методов начисления амортизации, использование механизма индексации амортизационных отчислений в условиях инфляции и переоценки основных средств (Рис.2.1).
Использование указанных рычагов позволяет оптимизировать сумму амортизационных отчислений в составе себестоимости в зависимости от конкурентоспособности продукции (работ, услуг), спроса, необходимости в обновлении основных средств.
Способы и методы начисления амортизации устанавливаются предприятием самостоятельно по каждому объекту основных средств и отражаются в учетной политике, разрабатываемой субъектом хозяйствования на каждый финансовый год.
Таблица 2.3. Сравнительные величины норм амортизации и годовых амортизационных отчислений при различных методах начисления амортизации*
| Годы | Нормы амортизации,% | Годовая сумма амортизационных отчислений, млн. руб. | ||||
|
Равно-мерный метод |
Метод суммы лет | Метод снижающегося остатка |
Равно-мерный метод |
Метод суммы лет | Метод снижающегося остатка | |
|
1 2 3 4 5 6 7 8 9 10 |
10 10 10 10 10 10 10 10 10 10 |
18,2 16,4 14,5 12,7 10,9 9,1 7,3 5,5 3,6 1,8 |
20 20 20 20 20 20 20 20 20 20 |
1,6 1,6 1,6 1,6 1,6 1,6 1,6 1,6 1,6 1,6 |
2,9 2,6 2,3 2,0 1,7 1,5 1,2 0,9 0,6 0,3 |
3,2 2,6 2,0 1,6 1,3 1,0 0,8 0,7 0,5 0,4 |
* Первоначальная стоимость объекта основных средств составляет 16 млн. руб.
Лизинг как форма обновления основных средств.
В настоящее время большинство предприятий в Республике Беларусь, как новых, так и функционирующих давно, остро нуждаются в современном и эффективном оборудовании. Причиной этого является физический износ значительной части основных средств, используемых в предпринимательской деятельности, ускоренный моральный износ, появление новых поколений техники и т.д. У предприятий для осуществления модернизации производства на новой технической базе, есть три возможности: во-первых, купить оборудование за счет: собственных средств; во-вторых, взять кредит на приобретение оборудования; в-третьих, взять оборудование в лизинг.
В условиях ограниченности собственных финансовых ресурсов лизинг является наиболее эффективной формой обновления основных средств.
Существует множество определений лизинга, но любое его определение является ограниченным и не может учесть всех форм проявления этого нового инструмента.
Европейская федерация национальных ассоциаций по лизингу оборудования под лизингом понимает договор аренды завода, промышленных товаров, оборудования, недвижимости для использования их в производственных целях арендатором, в то время как товары покупаются арендодателем, и он сохраняет за собой право собственности, т.е. лизинг - это форма аренды, связанная с передачей в пользование машин, оборудования, транспортных и иных материальных средств.
Суть лизинговой операции состоит в предоставлении одной стороной - лизингодателем, другой стороне - лизингополучателю имущества в исключительное пользование на установленный срок за определенное вознаграждение на основе лизингового договора.
Целью лизинга является содействие развитию НТП, развитие материально-технической базы предприятия, их техническое перевооружение, расширение кооперации между отечественными и зарубежными предприятиями.
В лизинговой сделке участвуют три стороны:
1 Лизингодатель (арендодатель) - специализированная лизинговая компания, приобретающая имущество в собственность и передающая его во временное пользование за определенную плату;
2. Лизингополучатель (арендатор) - предприятие, арендующее имущество;
3. Продавец - предприятие-производитель необходимого имущества.
В данной сделки могут принимать участие: банки, предоставляющие кредиты лизингодателю для приобретения имущества и страховые компании. Кроме того, в качестве лизингодателя могут выступать: производитель; банки, посредством своих лизинговых служб; лизинговые компании, созданные фирмами, занятые поставками и обслуживанием оборудования.
Арендатор самостоятельно или с помощью лизинговой компании выбирает продавца необходимого оборудования. Между лизинговой компанией и арендатором оформляется договор аренды, в котором оговариваются сроки аренды, величина арендных платежей, сроки оплаты, условия страхования объекта лизинга, возможные варианты выкупа и другие условия. Лизингодатель сохраняет право собственности на имущество, переданное в лизинг.
Рынок лизинговых услуг характеризуется многообразием форм лизинга, моделей лизинговых контрактов. Разновидности лизинга показаны в таблице 2.4
Таблица 2.4. Классификация лизинга
| Принцип классификации | Виды лизинга | Классификационные признаки |
| Срок лизинга | Рейтинг | От нескольких дней до месяца |
| Хайринг | От нескольких месяцев до года | |
| Собственно лизинг | От года до нескольких лет | |
| Механизм осуществления лизинга | Прямой | Право собственности принадлежит лизингодателю |
| Возвратный | Продавец пользуется бывшей собственностью на правах аренды | |
| По степени окупаемости объекта лизинга | Оперативный | Лизинг с неполной окупаемостью |
| Финансовый | Лизинг с полной окупаемостью | |
| По отношению к объекту лизинга | Чистый | Расходы по обслуживанию имущества принимает на себя лизингополучатель |
| Полный | Расходы по обслуживанию имущества принимает на себя лизингодатель | |
| Частичный | С частичным набором услуг лизингодателя | |
| В зависимости от участников лизинговой сделки | Внутренний | Все участники сделки представляют одну страну |
| Международный | Участники лизинговой сделки резиденты разных государств | |
| От степени риска | Необеспеченный лизинг | Лизинг без залога |
| Частично обеспеченный лизинг | Наличие страхового депозита, покрывающего определенную долю расходов лизингодателя | |
| Гарантированный (обеспеченный) лизинг | Риски распределяются между несколькими субъектами, выступающими гарантами лизингополучателя, либо страховыми компаниями |
По механизму осуществления лизинга выделяют прямой и возвратный. При прямом лизинге лизингодатель покупает имущество у поставщика и поставляет его арендатору, получая арендную плату в течение всего срока лизинга. Этот вид лизинга целесообразен в тех случаях, когда арендатор полностью переоснащает свое производство. При возвратном лизинге предприятие-изготовитель продает свое имущество лизинговой компании и одновременно заключает соглашение о долгосрочной аренде этого имущества на условиях лизинга, т.е. становится из собственника имущества в его арендатора.
В отечественной практике возвратный лизинг необходим для тех хозяйствующих субъектов, которым срочно требуются значительные объемы оборотных средств.
Важным преимуществом возвратного лизинга является использование уже находящегося в эксплуатации оборудования в качестве источника финансирования строящихся новых объектов с вытекающей из этого возможностью использовать налоговые льготы, предоставляемые для участников лизинговых операций. Возвратный лизинг дает возможность рефинансировать капитальные вложения с меньшими затратами, чем при привлечении банковских ссуд, особенно если платежеспособность предприятия ставится кредитующими организациями под сомнение ввиду неблагоприятного соотношения между его собственными и заемными фондами.
По степени окупаемости объекта лизинга он делится на оперативный и финансовый.
Оперативный лизинг - это лизинг с неполной окупаемостью, при котором в течение срока действия одного лизингового договора происходит частичная амортизация имущества и окупается только часть его.
Финансовый лизинг - это лизинг с полной окупаемостью, когда в течение срока действия лизингового договора происходит полная или близкая к полной амортизация имущества и, соответственно, выплата лизингодателю стоимости имущества.
После завершения срока лизингового соглашения лизингополучатель может купить объект сделки по остаточной (а не по рыночной) стоимости, которая определяется сторонами заранее, заключать новый договор на меньший срок и по льготной ставке или вернуть объект сделки лизинговой компании.
Преимущества лизинга как формы обновления производства заключаются в следующем:
во-первых, лизинг позволяет с меньшими затратами переключится на новую технологическую базу. Такая операция оказывается возможной в силу того, что лизинговые компании берут на себя риск, связанный с моральным износом средств производства. Лизингополучатель имеет возможность избавиться от устаревшего оборудования задолго до окончания срока его службы и взять в лизинг более эффективные модели, т.е. проводить гибкую технологическую политику;
во-вторых, развитие лизинга позволяет преодолевать такое препятствие на пути технической модернизации производства как дефицит финансовых ресурсов, в том числе валютных средств. Возможность проведения реконструкции производства без существенных капитальных вложений в новое оборудование ведет к высвобождению внутренних финансовых ресурсов для использования на другие цели;
в-третьих, лизинг предполагает 100-процентное кредитование и не требует немедленного начала платежей. При использовании обычного кредита для покупки машин и оборудования предприятие должно было бы около 15% стоимости покупки оплатить из собственных средств. При лизинге контракт заключается на полную стоимость имущества. Арендные платежи обычно начинаются после поставки имущества арендатору либо еще позже;
в-четвертых, гораздо легче получить контракт по лизингу, чем ссуду. Особенно это относится к мелким и средним предприятиям. Некоторые лизинговые компании даже не требуют от арендатора дополнительных гарантий. Предполагается, что обеспечением сделки служит само оборудование. При невыполнении арендатором своих обязательств лизинговая компания сразу же забирает имущество. В случае кредита требуется достаточный залог;
в-пятых, лизинговое соглашение более гибко, чем ссуда. Ссуда всегда предполагает ограниченные сроки и размер погашения. При лизинге арендатор может рассчитывать поступление своих доходов и выработать с арендодателем соответствующую, удобную для него, схему финансирования. Платежи могут быть ежемесячными, ежеквартальными и т.д., суммы платежей могут отличаться друг от друга. Иногда погашение осуществляется после получения выручки от реализации товаров, произведенных на взятом в лизинг оборудовании;
в-шестых, не привлекается заемный капитал. Лизинг не снижает ликвидность баланса и помогает поддерживать оптимальное соотношение собственного и заемного капитала. Он не ограничивает кратко - и среднесрочные лимиты кредитования предприятия для дополнительных закупок сырья и материалов, что необходимо для расширения производства. Именно в этом заключается существенное преимущество финансирования покупки современного оборудования посредством лизинга;
в-седьмых, так как лизинг долгое время служит средством реализации продукции и развития производства, то государственная политика, как правило, направлена на поощрение и расширение лизинговых операций и выражена в налоговых льготах. Выгодность использования техники на основе лизинга состоит в том, что техника не становится на его баланс, а лизинговые платежи относятся на себестоимость продукции, что обеспечивает экономию финансовых средств за счет снижения налога на недвижимость и налога на прибыль;
в-восьмых, лизинг позволяет оперативно реагировать на изменение рыночной конъюнктуры при закупке необходимого оборудования;
в-девятых, закупка предоставляемого по лизингу оборудования производится по оптимальным рыночным ценам. Не только лизингополучатель, но и лизингодатель заинтересованы в минимизации цены на оборудование, а последний обладает и глубоким знанием рынка;
в-десятых, часто предлагается широкий спектр сопутствующих товару услуг по наладке и обслуживанию приобретаемого оборудования.
Таким образом, если предприятие нуждается в дополнительных инвестициях и уверено в правильности своего решения, то ему стоит обратиться к тем, кто поможет умело профинансировать проект, т.е. к хорошо зарекомендовавшей себя лизинговой фирме.
Прежде всего, предприятию необходимо четко представлять, какое имущество его интересует и по какой цене, будет ли оно само подыскивать поставщика или это сделает лизингодатель, за какой срок предприятие сможет его выкупить и какие гарантии может предоставить в погашение стоимость по лизинговому договору.
Исходя из условий договора лизинга, оплата по сделке производится согласно составленному графику расчетов лизинговых платежей и остаточной (выкупной) стоимости. Однако при согласовании срока действий договора следует учитывать, что удлинение срока увеличивает его стоимость, так как полностью, соответственно, возрастают риски лизингодателя. У лизингополучателя же появляется реальная возможность стать собственником имущества в короткие сроки (за 12 или более месяцев).
Платежи по лизингу могут включать:
полную (или близкую к ней) стоимость объекта лизинга;
сумму, выплачиваемую лизингодателю за использование кредитных средств на покупку оборудования по договору лизинга;
стоимость услуг лизингодателю (комиссионное вознаграждение);
стоимость страховки имущества, в случае, если оно застраховано лизингодателем;
другие затраты лизингодателя, предусмотренные договором.
Существуют различные способы платежа лизинга:
установление повышенных ставок платежа в начальные сроки аренды, которые постепенно сокращаются по мере покрытия стоимости объекта лизинга;
установление в начальные сроки аренды низких ставок платежа, которые возрастают по мере освоения объектом лизинга арендатором;
платеж осуществляется равными долями в течение срока лизинга.
Лизинг является сравнительно новой сферой предпринимательской деятельности в Республике Беларусь. В последнее десятилетие он получает все большее распространение. В настоящее время в республике насчитывается более 40 лизинговых компаний. Среди них Приорлизинг, МАЗконтрактлизинг, МТЗлизинг, Белагропромлизинг, Технолизинг, СТОЛИЦА лизинг и др.
Показатели эффективности использования основных средств.
Различают общие и частные показатели использования основных средств (Рис. 2.2). К общим показателям относятся фондоотдача, фондоемкость, рентабельность фондов. К частным - показатели использования оборудования и производственных площадей.
Каждый показатель характеризует отдельные аспекты использования основных средств.
Фондоотдача показывает, сколько товарной продукции приходится на один рубль основных производственных фондов. Определяется по формуле:
Фо = Qтп / Фсг,
где: Qтп - объем производства товарной продукции, в руб.;
Фсг - среднегодовая стоимость основных производственных фондов.
Чем выше показатель фондоотдачи, тем более эффективно используются основные фонды.
Фондоемкость - показатель обратный фондоотдаче. Показывает сколько производственных фондов приходится на один рубль товарной продукции. Определяется по формуле:
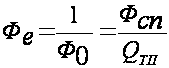
Чем ниже показатель фондоемкость, тем более эффективно используются основные производственные фонды.
Рентабельность производства характеризует величину балансовой прибыли приходящейся на один рубль производственных фондов. Определяется по формуле:
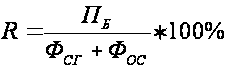
где: Пб - балансовая прибыль; Фос - среднегодовая величина оборотных средств предприятия.
Чем выше показатель рентабельность производства, тем более эффективно используются основные фонды.
К показателям использования оборудования относятся коэффициенты экстенсивного и интенсивного использования оборудования, интегральный коэффициент и коэффициент сменности.
Коэффициент экстенсивного использования оборудования характеризует использование оборудование по времени. Определяется по формуле:
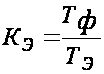 ,
где: Тф, Тэ - соответственно фактический и эффективный фонд времени работы оборудования.
Коэффициент интенсивного использования оборудования характеризует использование оборудование по мощности. Определяется отношением фактического объема производства продукции (Qтп) к максимально возможному (Qмах):
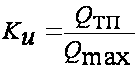
Интегральный коэффициент загрузки оборудования характеризует в целом использование оборудование. Определяется произведением коэффициентов экстенсивного и интенсивного использования оборудования:
Кинт = Кэ * Ки.
Коэффициент сменности работы оборудования определяется по формуле:
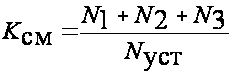 ,
где: N1, N2, N3 - соответственно количество оборудования, работающее в первую, вторую и третью смены;
Nуст - общее число установленного оборудования.
К показателям использования производственных площадей относятся съем продукции с одного метра квадратного производственной площади и производственная площадь, приходящаяся на единицу установленного оборудования.
Съем продукции с м2 производственной площади определяется по формуле:
S пр = Qтп / Fпр,
где Fпр - производственная площадь предприятия, м2.
Производственная площадь, приходящаяся на один станок, определяется отношением:
F пр1 = Fпр / Nуст.
Данный показатель сравнивается с нормативным значением (Fн). Если фактическое значение показателя больше нормативного, то это свидетельствует о неэффективном использовании производственной площади.
Контрольные вопросы к теме № 2.
1. Объясните сходство понятий основной капитал, основные фонды и основные средства.
Как подразделяются основные средства?
Дайте определение основным средствам, используемым в предпринимательской деятельности.
Как классифицируются основные средства.
Какие показатели характеризуют обновление и техническое состояние основных средств?
Зачем необходим учет основных средств в натурально и стоимостном выражении?
Что такое первоначальная, восстановительная и остаточная стоимость основных средств? С какой целью они определяются?
Виды износа основных средств.
Для чего необходима амортизация?
Как определяются нормы амортизационных отчислений?
Какие методы начисления амортизации применяются в отечественной и зарубежной практике?
Какие инструменты управления амортизацией Вы знаете?
Виды лизинга.
В чем заключается эффективность лизинга для лизингополучателя?
Преимущества лизинга для производителя и лизинговой компании?
Какие Вы знаете общие показатели эффективности использования основных средств?
Показатели использования оборудования?
Как определяется фондоотдача?
Пути повышения эффективности использования основных средств.
Тема 3. Оборотные средства предприятия и их эффективность
Лекция 3. Оборотные средства предприятия и их эффективность
Основные понятия:
оборотные средства; оборотные производственные фонды; фонды обращения; структура оборотных средств; собственные; заемные и привлеченные оборотные средства; текущий; страховой; транспортный и технологический запас; норматив производственных запасов; норматив незавершенного производства; норматив расходов будущих периодов; норматив готовой продукции на складе предприятия; коэффициент оборачиваемости; период оборота.
Понятие, состав и структура оборотных средств предприятия.
Оборотные средства представляют собой совокупность денежных средств, авансированных в оборотные производственные фонды и в фонды обращения.
Оборотные производственные фонды - часть фондов предприятия, которая целиком потребляется в течение одного производственного цикла, утрачивает натуральную форму и полностью переносит свою стоимость на себестоимость готовой продукции. В отличие от основных средств, неоднократно участвующих в процессе производства, оборотные средства функционируют только в одном производственном цикле и полностью переносят свою стоимость на готовый продукт. Они являются материальной основой производства, обеспечивают процесс производства продукции, образования стоимости.
Классификация оборотных средств предприятия представлена на рисунке 3.1.
По функциональному назначению оборотные производственные фонды подразделяются на производственные запасы и незаконченную продукцию. В состав производственных запасов входят сырье, основные и вспомогательные материалы, покупные комплектующие изделия и полуфабрикаты, топливо, тара, запасные части для ремонта основных фондов, малоценные и быстроизнашивающиеся предметы. К незаконченной продукции относятся: незавершенное производство, полуфабрикаты собственного изготовления и расходы будущих периодов. Все это материальные носители производственных оборотных фондов. Единственным их невещественным элементом являются расходы будущих периодов, необходимые для создания производственных заделов по освоению новой продукции, новой технологии, то есть расходы, которые производятся в данном году, но