Муниципальный заем
Как правило, ликвидность таких облигаций ниже, чем у облигаций общего характера без ограничений на рост налогов. Это связано с тем, что в некоторых случаях города уже очень близки на наложенным на них ограничениям по заимствованию и обладают слабой способностью реагировать на возможные осложнения. Впрочем, отсутствие законодательных ограничений на рост налогов может и не означать более высокую ликвидность. Во многих городах основная доля местных налогов поступает от узкого круга налогоплательщиков, что само по себе делает невозможным безграничное увеличение налогового бремени.
У этому же темпу облигаций общего покрытия относятся и краткосрочные инструменты: бумаги, выпущенные в ожидании налоговых поступлений; бумаги, выпущенные специальными округами, гарантированные сбором специального налога целевого назначения (например, налог на развитие и поддержание школ).
Облигации, обеспеченные доходами от проектов.
Выпускаются в расчете на доходы от реализуемых муниципалитетами проектов: транспортных, жилищных, образовательных, инфраструктурных и т.д. Источником выплаты долга в данном случае служат платежи потребителей услуг, предоставляемых в результате реализации проектов, например за пользование коммунальными услугами, водой, электричеством (user fees), или же плата за пользование платными дорогами, автостоянками и т.д. (tools, concessions, fees).
Распространенным источником погашения муниципального долга служит аренда. Использование арендных платежей в качестве гарантий по выплате долга применяется муниципалитетами для обхода ограничений на размер заимствований. В этом случае штат или муниципалитет создают некоммерческую (non-profit) местную структуру, которая выпускает так называемые сертификаты участия (certificates of participation), например, для строительства больницы. После ввода больницы в эксплуатацию муниципалитета арендует ее у созданной им структуры. Арендные платежи в этом случае проходят по статье «бюджетные ассигнования» местного бюджета, но не принимаются в расчет при оценке доли платежей по долгам в общих доходах муниципалитета. Расчет аренды производится исходя из суммы основного долга и процентов. Сертификаты участия не требуют утверждения из выпуска на референдуме.
Выпускаются также облигации развития промышленности и других видов деятельности, предусматривающих льготы по налогообложению дохода по ценным бумагам.
Жилищные облигации выпускаются правительством штата или же подразделением правительства штата, отвечающим за жилищное строительство. Реже такие облигации выпускают сами муниципалитеты. Цель этих ценных бумаг – профинансировать строительство жилья для семей с низкими и средними доходами и для семей, покупающий частный дом впервые. Обычно собранные средства передаются в кредит застройщику, который, взимая арендную плату с жильцов или же продавая построенное жилье, выплачивает долг муниципалитету, а тот, в свою очередь, инвесторам.
Доля данного инструмента весьма значительна на рынке муниципальных облигаций США, он выпускается в течение последних 20 лет. Общая сумма задолженности по облигациям такого типа, достигает 80 млрд. долл. С помощью этих облигаций в США профинансировано более 1 млн. кредитов для семей, покупающих частный дом впервые, и более 900 ты. единиц доходного жилья.
Краткосрочные обязательства.
Выпуск краткосрочных муниципальных ценных бумаг (срок погашения 13 месяцев и меньше) быстро увеличивался в 60-х и начале 70-х годов. К 1982 году суммарная задолженность муниципалитетов и штатов по краткосрочным обязательствам достигал 44,8 млрд. долл.
В настоящее время данный вид облигаций постепенно заменяется на гибридные инструменты, совмещающие преимущества долгосрочных и краткосрочных обязательств, - так называемые обязательства с переменной ставкой процента и опционом на продажу (variable rate demand bonds, VRDO).
При выпуске краткосрочных обязательств обычно преследуются несколько целей. Обычно штаты или муниципалитеты выпускают их для покрытия сезонных кассовых разрывов в ожидании будущих поступлений. Процент по таким облигациям выплачивается в конце срока их действия.
Некоторые муниципалитеты выпускают краткосрочные обязательства с дисконтом (по аналогии с федеральными казначейскими обязательствами (treasury bills). Среди краткосрочных обязательств выделяются следующие:
обязательства в ожидании налоговых поступлений (tax anticipation notes);
обязательства в ожидании доходов от проектов revenue anticipation notes);
обязательства в ожидании выпуска облигаций (bond anticipation notes);
краткосрочные обязательства общего характера (general obligation notes).
Эти традиционные формы краткосрочных обязательств имеют ряд схожих черт с долгосрочными, такие как постоянная процентная ставка, процедура оформления и конкурентная основа для размещения. Такие условия делают суперкраткосрочные заимствования (менее 90 дней) непривлекательными.
Ответом на это стал сравнительно новый инструмент – краткосрочный коммерческий вексель, не имеющий специального обеспечения (tax-exempt commercial paper), со сроком погашения от 1 до 365 дней (обычно от 60 до 90 дней). Срок погашения в данном случае устанавливается индивидуально в соответствии с предпочтениями эмитента и инвестора. Выплаты по векселю обычно производятся из различных источников кредитования, аккредитивов (letter of credit) или по договору между эмитентом и банком о предоставлении займа на оговоренную сумму (line of credit). Инструмент может иметь непрерывное (ежедневное) предложение.
Коммерческий вексель появился на рынке муниципальных ценных бумаг в 1973 году и к середине 80-х годов стал очень популярным инструментом, но после налоговой реформы 1986 года, интерес к нему значительно снизился.
Обязательства с переменной ставкой процента и опционом на продажу.
Инструменты с переменной процентной ставкой впервые появились на рынке краткосрочных обязательств и вскоре распространились на долгосрочные. Вместо постоянной процентной ставки на весь срок действия облигаций применяется плавающая ставка, которая может меняться в зависимости от рынка. Таким образом, инвестор и эмитент в состоянии реагировать на динамику рынка до истечения срока погашения облигаций.
В начале 80-х годов обязательства с переменной ставкой процента были модифицированы, в результате чего родился новый инструмент. Он предусматривал периодический пересмотр доходности облигаций по низменной формуле. Так появились «флоутеры». Впоследствии пересмотр процентного дохода облигаций стал определяться не по формуле, а на основе произвольного суждения участников рынка облигаций. Кроме того, в рамках этого инструмента была предусмотрена возможность для инвестора по его собственному выбору потребовать назад основную сумму кредита по номиналу в специально оговоренные интервалы времени в будущем (опцион на продажу). Такое нововведение резко повысило ликвидность портфеля инвесторов. Инструменты с интервалом от продажи , облигаций до возможности потребовать основную сумму инвестиций к выплате, составляющим менее 30 дней, называются непрерывными опционами на продажу (continuing puts). Впрочем, интервал может составлять 1,5 и 10 лет.
Таким образом, опцион на продажу позволяет инвестору конвертировать долгосрочные облигации в краткосрочные ценные бумаги. Облигации такого типа требует наличия хорошо организованной системы с тремя уровнями: торговый агент, агент по ремаркетингу, кредитный договор с банком.
Облигации с опционом на долгосрочное погашение.
Многие муниципалитеты все же предпочитают выпускать долгосрочные облигации с фиксированной ставкой процента. Таким способом легче контролировать долговую нагрузку. В этом случае муниципалитеты предпочитают иметь опцион на досрочное погашение облигаций (call option).
Ставки по облигациям с опционом на досрочное погашение обычно на 0,1 – 0,5 процентного пункта выше ставок для аналогичных облигаций без опциона на покупку. От ущерба, наносимого досрочным погашением облигаций, инвесторы защищены премией, которую эмитент уплачивает инвестору в случае досрочного погашения. Ее размер, как правило, составляет от 2 до 5% сверх номинальной стоимости облигации.
Погашение старой задолженности путем выпуска нового займа обычно используется для реализации опциона на досрочное погашение.
Возможно как прямое, так и предварительное рефинансирование.
Прямое рефинансирование подразумевает выпуск нового займа к ате начала действия опциона на досрочное погашение (обычно через 5-10 лет после распространения старых облигаций). Поступления от продажи новых облигаций используются в этом случае для погашения обязательств по старым.
Предварительное рефинансирование также предлагает продажу новых облигаций, но не с целью сразу направить полученные средства на погашение старых облигаций. Обычно эти средства вкладываются в ценные бумаги правительства США и передаются на хранение третьему лицу, как правило, банку-эскроу агенту (escrow agent). Предварительное рефинансирование повышает надежность инструмента.
Недавно принятые в США новые федеральные налоговые законы значительно ограничивают предварительное рефинансирование.
Облигации с нулевым купоном (zero-coupon bond).
Этот инструмент не предполагает процентного дохода по облигациям, а размещается с дисконтом. Такие облигации очень нравятся инвесторам, стремящимся сделать гарантированные накопления в будущем. Процент, начисленный, но уже полученный и реинвестированный процентный доход по облигациям (доход от реинвестирования процента по облигациям), составляет весьма значительную долю общего дохода инвестора по долгосрочным облигациям с купоном.
Главным недостатком этого инструмента для эмитента оказывается более высокий номинальный объем выпуска, необходимых для сбора требуемого количества средств.
Для инвестора главный риск состоим в неспособности муниципалитета выплатить всю сумму задолженности в срок.
Модификацией облигации с нулевым купоном служит так называемая накопительная облигация (accumulator bond), которая в отличие от классического варианта размещается на номинальной стоимости, а процент, подсчитываемый по специально установленной ставке, накапливается эмитентом и выплачивается вместе с основной суммой долга по истечении срока облигаций.
Сериальные, аннуитетные и «шаровые» облигации.
По структуре выплат основного долга и процентов муниципальные облигации можно разделить на три категории.
Серийные облигации (serial bonds). Они предусматривают выплату основной суммы долга примерно равными долями в несколько приемов через равные интервалы времени (обычно раз в год). Проценты начисляются на сумму непогашенной задолженности. Это позволяет муниципалитету более равномерно распределять долговую нагрузку и синхронизировать ее с другими долговыми обязательствами и графиком бюджетных расходов. Данный инструмент обычно используется в рамках обязательств общего характера.
В случае выпуска облигаций, гарантированных доходами от проектов, часто применяются «шаровые» облигации (balloon bonds или term bonds). Основная сумма долга по ним выплачивается в конце срока их действия. Вместе с тем, в целях гарантии надежности выплаты по долгу, такие облигации предусматривают создание специального фонда погашения (sinking fund), в котором эмитент постепенно накапливает сумму, необходимую для выплаты общей суммы долга. проценты по таким облигациям уплачиваются через равные интервалы времени в течение всего срока их действия.
Аннуитетные платежи более характерны для банковских кредитов (чаще всего ипотечных) и при конструировании муниципальных облигаций используются сравнительно редко.
2.3. Котировки и рейтинг.
Муниципальные облигации обычно котируются не в долларах и не в процентах к номиналу, а на базе так называемого «дохода до срока погашения» (yield to maturity). Для пересчета этих котировочных данный в денежное выражение используется специальные руководства – котировочные таблицы.
Для муниципальных облигаций существует устойчивый рынок (как первичный, так и вторичный). Это обусловлено их досрочно высокой надежностью и тем, что они могут использоваться в качестве залогового обеспечения. По традиции основными держателями муниципальных облигаций являются благотворительные организации или пенсионные фонды, которые не нуждаются в особых налоговых льготах, а банки, страховые компании, торговые и другие корпорации.
Обычно номинал облигации составляет 5000 долл. США, хотя могут выпускаться и облигации номиналом 1000 долл. США. «Полным лотом» обычно считается набор облигаций на сумму 100000 долл. США.
Большая часть операций с облигациями на вторичном рынке осуществляется в системе внебиржевого оборота, через брокеров, дилеров или крупные банки. Как и облигации корпораций большинство муниципальных облигаций имеют рейтинг, устанавливаемый независимой фирмой (рейтинговым агентством) (например, Standard & Poor’s, Moody’s, Fitch и другие).
Шкала кредитный рейтингов.
Standard & Poor’s долгосрочные долги оценивает по следующей шкале.
Инвестиционные (пригодные для вложений банков, сберегательных банков, трастовых компаний, страховых компаний и т.п.):
ААА – возможности выплаты основной суммы долга и процентов оцениваются как чрезвычайно высокие.
АА – возможности выплаты основной суммы долга и процентов оцениваются как очень высокие.
А – возможности выплаты основной суммы долга и процентов оцениваются как высокие.
ВВВ – возможности выплаты основной суммы долга и процентов оцениваются как адекватные, однако воздействие неблагоприятного изменения экономической ситуации признается значимым.
Спекулятивные:
ВВ - допускается возможность задержки выплаты процентов и основной суммы долга или же речь идет о долгах, второстепенных по отношению к другим долгам того же эмитента с рейтингом ВВВ -.
В – на настоящий момент существует возможность погашения основной суммы долга и процентов, но очень вероятно, что неблагоприятная экономическая ситуация приведет к задержке платежей.
ССС – на данный момент существуют признаки того, что платежи по основной сумме и процентам будут просрочены и лишь благоприятное стечение экономических обстоятельств позволит выплатить долг вовремя. В случае неблагоприятного стечения обстоятельств вероятного прекращения платежей.
СС – долг второстепенный по отношению к ССС -.
D - на данный момент времени платежи основной суммы долга или процентов просрочены, хотя льготный период еще не закончился, но есть основания полагать, что они будут выплачены до конца льготного периода.
- и + - это знаки, относящиеся к облигациям от группы АА до группы ССС, позволяют более тонко различать облигации в пределах каждой группы.
Существуют несколько дополнительных символов c, p, *, r, L, каждый из которых указывает на специфические особенности той или иной ценной бумаги.
Шкала кредитный рейтингов крупнейших рейтинговых агентств
|
Уровень надежности долговых обязательств эмитента |
Standard & Poor’s |
Moody’s |
Fitch |
| Исключительный | Ааа | ААА | ААА |
| Отличный | Аа | АА | АА |
| Выше среднего | А | А | А |
| Ниже среднего | Ваа | ВВВ | ВВВ |
| Спекулятивный | ва | ВВ | ВВ |
| Сверхспекулятивный | В, Саа | В, ССС, СС | В, ССС, СС, С |
| Невыполнимые обязательства | Са, С | D | DDD, DD, D |
В зависимости от типа рейтинга проводится его мониторинг и пересмотр. Периодичность пересмотра зависит от типа инструмента и величины рейтинга: для облигаций общего покрытия с высоким рейтингом ( более А-) – раз в 3 года, с рейтингом от ВВВ+ до ВВВ- раз в 2 года, с рейтингом ниже ВВВ – ежегодно.
Для облигаций транспортных предприятий, школьных округов, округов здравоохранения трехлетний период пересмотра, рейтинга заканчивается на А+, двухлетний – на ВВВ+.
Standard & Poor’s оценивает тенденцию изменения рейтинга в пяти категориях:
позитивная;
негативная;
стабильная (изменений не ожидается);
неопределенная (возможны любые изменения);
тенденция не существенна.
Методика оценки рейтинга зависит: от вида самого инструмента долгового финансирования – генеральная облигация, доходная облигация (и из разновидности), от типа заемщика (регион, город, муниципальное предприятие), от сроков погашения долга (долгосрочные, среднесрочные, краткосрочные).
Современное положение с рейтингами.
В последнее время международные рейтинговые агентства стали объектом крайне нелицеприятной критики как со стороны инвесторов – за неспособность своевременно реагировать на резкое ухудшение положения ряда эмитентов, так и со стороны самих эмитентов, считающих, что агентства своими действиями лишь усугубляют их проблемы.
Причиной этого является азиатский кризис 1997 года, который сильно поколебал веру в непогрешимость оценок выставляемых ведущими рейтинговыми агентствами. Но в значительной своей части критика в их адрес незаслуженна. Прежде всего достаточно убедительно выглядят контраргументы самих агентств. Во-первых, рейтинг – лишь один из инструментов оценки риска.
Во-вторых, в ряде случаев действительное положение дел тщательно скрывалось самими рейтингуемыми. Наконец, несправедливо обвинять рейтинговые агентства в кризисе дирижинской модели экономического роста.
Но ряд неприятный фактов все же заставляет задуматься и самих искренних апологетов рейтинговых агентств.
Прежде всего общий шок вызвало снижение рейтинга японского финансового дома Yamaichi Securities и агентством Moody’s сразу на 7(!) единиц с Ваа3 (на две ступеньки выше, чем у России) до Саа1. Данное решение лишь зафиксировало факт банкротства, свершившегося через 2 дня. И это при том, что по оценкам самого Moody’s вероятность невыполнения обязательств инвестиционного качества – а рейтинг Yamaichi соответствовал этой группе – не превышает 0,4%!
В декабре и вовсе началась гонка между агентствами – кто быстрее и больше снизит рейтинг сразу всех азиатских стран попавших в кризис. В итоге рейтинговый путь, в иных обстоятельствах занимающий десятилетия, эти страны прошли за несколько месяцев.
Вместо того, чтобы выполнять профилактическую функцию раннего оповещения о возможных неприятностях, агентства неожиданно стали лишь безразличными констататорами фактов.
Но до заката прибыльного бизнеса рейтинговых агентств еще далеко. Их оценки, пусть грубые, по-прежнему востребованы широким кругом непрофессиональных инвесторов, которые сегодня дезориентированы и более чем когда-либо нуждаются в оценке всевозможных рисков.
Но существование рейтинговых агентств в прежнем режиме невозможно, по всей видимости, в ближайшее время политика пересмотра рейтингов активизируется.
Агентство Fitсh IBCA официально признало свои азиатские ошибки и внесло определенные коррективы в рейтинговые методики.
Глава III. Современный опыт осуществления муниципальных займов в России.
3.1. Развитие рынка муниципальных займов в 1992-1997 гг.
Этап становления.
Период с 1992 по 1996 гг. характеризовался высокими темпами инфляции, значительным падением производства, непростой политической ситуацией, кризисами на финансовых рынках.
Динамика инфляции и ВВП в России в 1992 – 1996 гг.
|
Показатель |
1992г. |
1993г. |
1994г. |
1995г. |
1996г. |
| Рост потребительских цен, % | 2660 | 940 | 320 | 230 | 22 |
| ВВП, % к предыдущему году | 86 | 92 | 87 | 96 | 98 |
Подобные обстоятельства всегда приводили к существенному разрыву между реальными возможностями исполнительной власти и ее политическими декларациями.
Особенно остро данная проблема встала перед местными органами исполнительной власти. Не обладая возможностями центрального правительства и в тоже время особенно остро ощущая на себе все кризисные явления, характерные для страны в целом, администрации регионов испытывали постоянную потребность в средствах. Облигационные займы, сопровождавшиеся выпуском долговых обязательств явились попыткой привлечь дополнительные финансовые ресурсы в регион.
Уже в 1992 г. на фондовом рынке появились первые муниципальные облигации.
Весьма любопытно, что большинство выпускаемых в период с 1992 по 1995 гг. ценных бумаг субъектов федерации носило «особый характер». При существовавшем в тот момент режиме налогообложения размещать муниципальный займ без получения им статуса государственного было нецелесообразно (операции с государственными ценными бумагами не облагались налогом на прибыль). Ссылаясь на «Положение о выпуске и обращении ценных бумаг на фондовых биржах в РСФСР», в соответствии с которым государственные долговые обязательства определяются как «любые ценные бумаги, удостоверявшие отношения займа, в которых должником выступает государство, органы государственной власти и управления», администрации субъектов РФ трактовали свой статус как статус органов государственной исполнительной власти на местах. Лишь в постановлении от 5 мая 1995 года ФКЦБ сумела внести ясность в этот вопрос. Но этот документ придал государственный статус только ценным бумагам субъектов Федерации. Пожалуй, именно это решение ФКЦБ и явилось отправной точкой для создания эффектной системы региональных заимствований в России.
Постановление ФКЦБ позволило подготовить почву для вытеснения с российского фондового рынка не имеющих «государственный статус» долговых обязательств местных органов самоуправления (к 1995 году только половина муниципальных займов была выпущена субъектами РФ, оставшаяся часть была эмитирована прочими органами местной власти).
Несмотря на протекционистский и во многом искусственный характер подобных действий, удалось в какой-то степени нормализовать и упорядочить процесс выпуска региональных долговых обязательств. Очевидно только, что в условиях дефицита внутренних инвестиционных ресурсов такие шаги необходимо был предпринять раньше. С конца 1994 по середину 1995 года количество зарегистрированных эмиссий муниципальных долговых обязательств значительно возросло, и, придавая им статус государственных ценных бумаг Минфин России таким образом неявно увеличивал размер федерального внутреннего долга. Данная ситуация привела к тому, что ряд займов был лишен льгот уже в ходе размещения эмиссии.
Это немедленно привело к их фактической ликвидации (муниципальный займ г Череповца 1994г., Ярославский областной займ 1995 года.).
Запретительные меры по отношению к выпуску ценных бумаг органами исполнительной власти не имеющими субфедерального статуса были единственной возможностью ограничить массовое и неконтролируемое появление на рынке денежных суррогатов и тем самым повысить интерес инвесторов к займам субъектов Федерации.
Оценивая общее состояние рынка муниципальных ценных бумаг в 1992-1996 годах можно отметить несколько его характерных черт.
Во-первых, четкие и грамотно подготовленные инвестиционные платы у эмитента отсутствовали. Региональные власти, как правило не располагали достоверной информацией о финансово-экономическом состоянии региона, и, как следствие, эмиссионные программы не учитывали дефицита денежных ресурсов, сроков окупаемости проектов, отсутствие необходимых технологических цепочек.
Мобилизация ресурсов на ликвидацию кассовых разрывов и пополнение средств местного бюджета (с последующим рефинансированием долга) происходила в основном по схеме размещения и обращения государственных краткосрочных облигаций Минфина России (ГКО). Хотя ГКО-образные заимствования подвергались жесткой критике специалистами, иной эффективный вариант финансирования бюджетного дефицита в условиях высокой инфляции и падения производства был вряд ли возможен. При грамотном построении и четком управлении рынком какие займы вполне могут решать поставленные задачи.
Кроме того, в условиях гиперинфляции подобная схема заимствований «окупалась» даже с чисто финансовой точки зрения, так как реальная (т.е. скорректированная с учетом темпов инфляции) сумма средств, выплачиваемых эмитентом владельцам облигаций, зачастую оказывалась меньше суммы средств, привлеченных в ходе размещения займа.
Во-вторых, администрация регионов практиковала своеобразный протекционизм в отношении местных финансовых институтов в части выбора организаций, уполномоченных на обслуживание муниципального займа. Большинство субфедеральный займов осуществлялось через собственную торгово-депозитарную и расчетную системы и близкого к администрации генерального агента (финансового консультанта).
В связи с этим зачастую кастодильные и расчетные риски были столь высоки, что внешний по отношению к региону инвестор (как российский, так и иностранный) не имел возможности существенно обозначить свое присутствие на рынке таких облигаций.
В-третьих, вследствие ограничения присутствия внешний инвесторов на региональных рынках ликвидность муниципальных облигаций находилось на довольно низком уровне, что увеличивало инвестиционные риски применительно к этим финансовым инструментам.
В-четвертых, неправильная оценка финансовым консультантам эмитента текущей экономической ситуации (как в стране, так и в регионе) часто приводила к тому, что эмиссии осуществлялись на неопределенно длительный срок и с большими издержками организационного характера. (Например, облигации Тюменской и Ярославской областей, выпущенные в 1995 года, имели срок обращения свыше двух лет).
В условиях высокой инфляции эта причина и доминирование спекулятивных операций на финансовом рынке резко снижали инвестиционную привлекательность подобных займов.
В-пятых, отсутствовали общепринятые классические схемы гарантий погашения долговых обязательств. Обычно в качестве гарантий официально и неофициально декларировались доходы регионального бюджета, муниципальная собственность, «доброе имя» эмитента. Однако нередко средства на обслуживание внутреннего долга даже не выделялись отдельной строкой в расходных статьях бюджета.
Таковы характерные черты, присущие региональным облигационным займам в период с 1992 по 1996 гг.
3.2. «Всплеск эмиссионной активности региональных и местных органов власти в 1997 году.
В 1997 году рынок муниципальных облигаций, как и в предыдущие годы, продолжал оставаться рынком облигацией субъектов Федерации, на долю которых приходилось 98% объема всех зарегистрированных выпусков.
На 1 января 1998 года в Минфине России было зарегистрировано 466 выпусков облигационных займов субъектов РФ и органов местного самоуправления на общую сумму 49,5 млрд. руб. при этом более полвины как общего объема выпусков, 29,5 млрд. руб., так и их количества было зарегистрировано в одном только 1997 году.
Объемы эмиссий региональных облигаций в 1992-1997 годах
|
Год |
1992 |
1993 |
1994 |
1995 |
1996 |
1997 |
| $ млн. | 33 | 9 | 1152 | 1387 | 1895 | 5058 |
К основным причинам увеличения объемов выпуска на рынке облигаций в 1997 году следует отнести, во-первых, появление на рынке такого крупного эмитента к Москва, на долю которого приходилось 18% общего объема выпусков на внутреннем рынке. Во-вторых, выход на рынок еврооблигаций городов Москвы и Санкт-Петербурга, Нижегородской области, чьи объемы выпусков составили 17% от общего объема как внутренних, так и внешних региональных выпусков. В-третьих, реструктуризация задолженности по товарному кредиту сельхозпредприятиям регионов в 1996 году также сопровождалось эмиссией облигаций.
Несмотря на сравнительно динамичное развитие рынка субфедеральных займов, его доля в структуре российского рынка ценных бумаг продолжает оставаться довольно скромной.
По номиналу на долю субфедеральных облигаций в 1997 году приходилось лишь 6,6% от всего объема рынка федеральных и региональных облигаций.
Объемы рынка облигаций явно недостаточны и по сравнению с потребностями регионов в инвестициях. По оценкам некоторых западных специалистов, ежегодный объем новых выпусков региональных облигаций для такой страны, как Россия, может в 7 раз превышать объемы 1997 года.
По мнению экспертов ЦЭА «Интерфакс», более высокая эмиссионная активность субъектов Федерации в сравнении с органами местного самоуправления объясняется следующими причинами: большими финансовыми возможностями субъектов Федерации: в ряде случаев противодействием со стороны субъектов Федерации выпускам займов органами местного самоуправления (зачастую во избежание конкуренции на региональном рынке различных выпусков ценных бумаг); снижением доли жилищных займов, которые в основном выпускаются местными органами власти.
Выпускаемые в регионах займы в основном являются мелкими и средними: на долю займов объемом до 100 млн. руб. в период с 1992 по 1997 годы пришлось свыше 85% общего числа выпусков. Средний размер займа за последние 6 лет составил $ 48,6 млн. В подавляющем большинстве случаев субфедеральные займы 1997 года представлены кратко – (до 1 года) и среднесрочными (от 1 года до 5 лет) выпусками; долгосрочные займы (свыше 5 лет) не получили заметного распространения.
Преобладание коротких выпусков в значительной степени обусловлено трудностями проектирования займов на длительную перспективу в связи с неустойчивостью финансово-экономической ситуации в стране, а также «пробным» характером большого числа займов, выпускаемых новыми эмитентами.
В последнее время наблюдалось «удлинение» среднего срока, на который выпускаются займы. С 1992 года по 1997 год он увеличился с 1,5 до 1,9 лет.
Из всего многообразия долговых обязательств, эмитируемых местными администрациями, можно выделить следующие наиболее распространенные типы:
займы, аналогичные ГКО и ОФЗ;
«агрооблигации»;
еврооблигации;
жилищные займы;
сберегательные займы для населения.
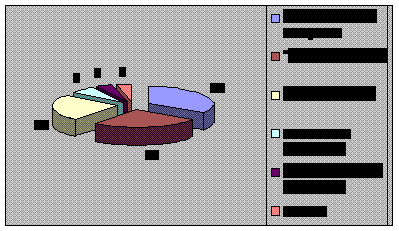
Структура объемов выпуска облигаций по группам займов
в январе-августе 1997 года, %
Нужно отметить, что некоторые регионы успешно реализуются диверсифицированные программы выпуска различных по характеру облигационных займов.
Например, правительство Москвы осуществило выпуски жилищных облигаций, облигаций внутреннего займа (по типу ГКО), сберегательных облигаций для населения и еврооблигаций для внешний инвесторов. В то же ключе действует и администрация Санкт-Петербурга, несколько ранее Москвы начавшая осуществление диверсифицированных программ: ею выпущены жилищные сертификаты, МКО (ГГКО), сберегательные облигации и еврооблигации.
Москва на сегодняшний день вообще является крупнейшим эмитентом по объему выпущенных ценных бумаг. Так выглядит первая десятка эмитентов, осуществивших наиболее крупные заимствования.
Десять крупнейших эмитентов в 1997 году.
|
Эмитент |
млн. руб. |
млн. руб. |
| 1. Москва* | 7472,0 | 1287,835 |
| 2. Санкт-Петербург* | 2972,7 | 513,369 |
| 3. Оренбургская область | 2189,2 | 379,644 |
| 4. Республика Татарстан | 1500,0 | 261,813 |
| 5. Республика Саха (Якутия) | 1429,7 | 244,929 |
| 6. Московская область | 1000,0 | 172,959 |
| 7. Иркутская область | 855,0 | 152,649 |
| 8. Волгоградская область | 843,2 | 145,723 |
| 9. Нижегородская область* | 801,2 | 137,008 |
| 10. Ставропольский край | 649,4 | 112,210 |
| Примечание: *- субъекты выпускали еврооблигации и пересчет в рубли осуществлен по текущему курсу | ||
Дифференциация среди крупных эмитентов довольно высока. Так, объем выпусков Москвы превышает объем выпусков Ставрополья в 11 раз.
Агрооблигации.
В июне 1997 года на российском фондовом рынке появился новый сегмент – рынок «агрооблигаций», выпускаемых субъектами РФ в погашение товарного кредита предприятиям агропромышленного комплекса 1996 года. Реструктуризация задолженности подобным образом – один из способов решения проблем в финансовых взаимоотношениях центра и регионов.
Агрооблигация – это бездокументарные ценные бумаги номинальной стоимостью 10 млн. руб., по которым выплачивается купонный доход в размере 10% годовых. Облигации выпускаются траншами со сроком погашения 1,2 и 3 года.
к сентябрю 1997 года 50 субъектов РФ зарегистрировали в Минфине России 147 выпусков «агрооблигаций» на общую сумму 5 млрд. руб. На аукционе ММВБ были выставлены облигации 34 субъектов РФ (из них полностью размещены ценные бумаги 16 регионов на общую сумму 2,1 млрд. руб. по номиналу).
Вторичный рынок «агрооблигаций» пока малоактивен и низколиквиден. Это объясняется следующими причинами:
объемы выпуска «агрооблигаций» каждого отдельно взятого эмитента сравнительно небольшие (в среднем 100 млрд. руб.), чего недостаточно для формирования высоколиквидного рынка ценных бумаг (по экспертным оценкам специалистов ММВБ, объем ликвидного рынка должен составлять как минимум 50-60 млн. долл. США);
вторичные торги проводятся только по тем выпускам «агрооблигаций», первичное размещение которых полностью завершено (на данный момент, как уже отмечалось, завершено размещение бумаг только 16 эмитентов);
крупными держателями «сельских» облигаций, по некоторым данным, являются зарубежные финансовые институтов, которые, видимо, приобретали эти облигации главным образом в целях формирования долгосрочных инвестиционных портфелей, а вовсе не ради краткосрочных спекуляций на рынке;
недостаточной информационной открытостью данного рынка, связанной, в частности, с тем, что эмитенты, передав облигации в собственность Минфину России, фактически теряют интерес дальнейшей судьбе этих бумаг.
Еврооблигации.
В целом условия заимствования на международных финансовых рынках для эмитентов более выгодны, чем на внутреннем рынке, поскольку, во-первых, рынок еврооблигаций высокоорганизован и обладает хорошо отлаженной инфраструктурой, а во-вторых, заемные средства, мобилизованные таким путем, являются более дешевыми ресурсами и могут привлекаться на более длительный срок (срок обращения от 3 до 30 и более лет).
В настоящее время единственным документом, регулирующим выпуск еврооблигаций органами власти, является указ Президента РФ № 304 от 8 апреля 1997 года «О