Совершенствование организации и методов оплаты труда на предприятии в современных условиях
Важным стратегическим условием развития было создание собственного конструкторского бюро, разработки которого легли в основу сегодняшнего успеха предприятия.
На сегодняшний день экструзионное предприятие имеет собственные производственные площади, обладая уникальным станочным парком мировых лидеров в производстве экструзионного оборудования.
Новейшее оборудование позволило полностью соответствовать мировым стандартам качества. Производственные нововведения позволили практически полностью исключить человеческий фактор в технологических процессах.
На сегодня география продаж продукции охватывает не только регионы Сибири, Казахстана и Дальнего Востока, но и распространяется далеко на запад, в европейскую часть России. Дилерская сеть компании включает в себя компании из многих городов Сибири и Дальнего Востока.
Основными видами деятельности «БФК-Экструзия» являются:
Производство и реализация строительных материалов;
Строительно-монтажные, ремонтно-отделочные и пуско-наладочные работы;
Открытие фирменных комиссионных и коммерческих магазинов на собственных и арендованных площадях;
И иная деятельность, не запрещенная законодательством РФ.
Предприятие является юридическим лицом, имеет в собственности имущество и отвечает по своим обязательствам всем принадлежащим имуществом, может от своего имени приобретать и осуществлять имущественные и личные не имущественные права. Имеет самостоятельный баланс, вправе в уставном порядке открывать банковские счета на территории Российской Федерации и за ее пределами.
Сокращенное фирменное наименование ООО «БФК-Экструзия».
Местонахождение предприятия:
Российская Федерация, Местонахождение: 630071 г. Новосибирск, ул. Станционная, 60/1.
Почтовый адрес: 630071 г. Новосибирск, ул. Станционная, 60/1.
Предприятие имеет круглую печать со своим полным фирменным наименованием на русском языке, реквизитами и атрибутикой, предприятие имеет штампы и бланки со своим фирменным наименованием, зарегистрированные в уставном порядке товарные знаки и товарные марки, и другие средства индивидуализации.
Имущество предприятия состоит из Уставного капитала, резервного, а также других фондов, образуемых предприятием. Предприятию принадлежат здания, сооружения, машины, оборудование, транспортные средства, производственная продукция, товары, денежные средства и иное имущество в соответствии с целями его деятельности. В состав собственных средств предприятия, включается также сумма нераспределенной прибыли.
Основу имущественной обособленности предприятия составляет его уставной капитал, который является минимальной гарантией интересов кредиторов предприятия.
Высшим органом управления Общества является Общее собрание участников. Один раз в год Общество проводит годовое Общее собрание. Проводимые помимо годового, Общие собрания участников являются внеочередными. Единоличным исполнительным органом является Генеральный директор.
Учредителями (участниками) Общества являются:
Закрытое Акционерное Общество «БФК», местонахождение участника: Российская Федерация, 630123, г. Новосибирск, Мочищенское шоссе, 18.
Сильные стороны предприятия:
Современный станочный парк;
Постоянное совершенствование технологий изготовления продукции;
Постоянное расширение линейки выпускаемой продукции, позволяющих приобрести всё необходимое для монтажа и отделки пластиковых конструкций в одном месте;
Наличие собственной структуры сервиса;
Сильная команда профессиональных сотрудников.
Слабые стороны:
Необходимость постоянного отслеживания рынка конкурентской продукции;
Наличие сезонного фактора работы.
Организационная структура ООО «БФК-Экструзия» представлена схематически на рисунке 2.1.
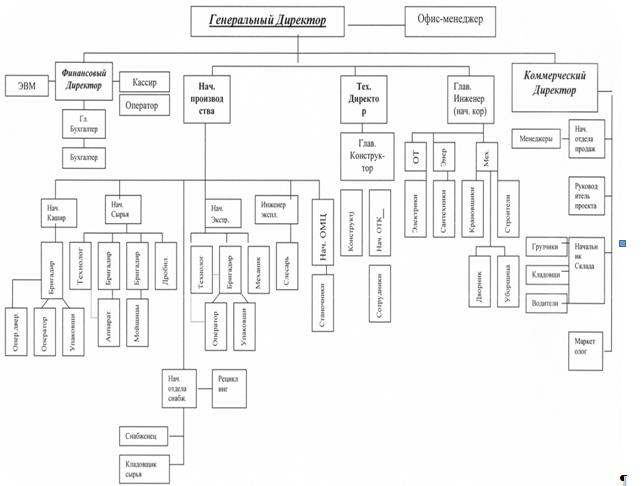
Рис. 2.1. Организационная структура ООО «БФК-Экструзия»
Рассмотрим некоторые хозяйственные показатели деятельности предприятия, данные для расчетов взяты из балансовых отчетов.
Рентабельность предприятия рассчитывается как отношение балансовой прибыли к объему реализации продукции (выручки):
Ро = Пб х 100 / В (2.1)
или к общим затратам на производство;
Ро = Пб х 100 / З (2.2)
или к среднегодовой стоимости основных средств:
Рб = Пб x 100 / (Cоф + Со) (2.3)
где Ро - рентабельность общая, % ;
Пб - прибыль балансовая, руб.;
В - выручка от реализации продукции, руб.;
3 - затраты на производство, руб.;
Соф - среднегодовая стоимость основных средств, руб.;
Со - среднегодовая сумма оборотных средств, руб.
Показатели рентабельности приведены в таблице 2.1.
Таблица 2.1 - Показатели рентабельности ООО «БФК-Экструзия»
| Формула | 2005 | 2006 | 2007 |
| Ро = Пб х 100 / З, % | 116,2 | 124,3 | 114,3 |
| Ро = Пб х 100 / В, % | 100,8 | 126,3 | 104,5 |
| Рб = Пб x 100 / (Cоф + Со ), % | 227,5 | 231,4 | 253,5 |
| Пб - прибыль балансовая , т.р | 106583,0 | 210493,0 | 411459,0 |
| В - выручка от реализации продукции, т.р | 105771,0 | 166651,0 | 393595,0 |
| 3 - затраты на производство, т.р | 91729,0 | 169347,0 | 359931,0 |
| Cоф, т.р | 13254,0 | 14309,0 | 34805,0 |
| Со, т.р | 33590,0 | 76649,0 | 127493,0 |
Судя по показателям рентабельности, у предприятия весьма неплохие перспективы развития и шансы на выход из сложной кредитной ситуации.
Показатели финансовой устойчивости приведены в таблице 2.2.
Таблица 2.2 - Показатели финансовой устойчивости ООО «БФК-Экструзия»
| Наименование и условное обозначение коэффициента | Рекоменд-е значения | 2005г | 2006г | 2007г |
| 1. Автономии (финансовой независимости) – Ка | >0,500 | -0,030 | 0,000 | 0,015 |
| 2. Соотношение заемных и собственных средств – Кз/с | ≤ 0,700 | -34,737 | - | 66,982 |
| 3.Маневренности – Км | ≈ 0,500 | 11,210 | - | -20,110 |
| 4. Инвестирования – Ки | > 1,000 | -0,098 | - | 0,047 |
По значениям вышеприведенных коэффициентов судят об устойчивости и независимости предприятия. Исходя из расчетов данной таблицы можно сделать выводы:
Чем выше Ка и чем меньше Кз, тем ниже вероятность банкротства, ниже финансовый риск, по их величине инвесторы принимают решение о вложение средств в данное предприятие.
Высокое значение Кз/с свидетельствует о вероятности банкротства и ее повышении в течение года.
Км показывает, какая часть собственных средств не вложена в недвижимость, зависит от профиля деятельности предприятия – там, где применяются собственные основные фонды, Км стремится к нулю, а где арендованные – к единице.
Ки – характеризует жизнеспособность предприятия при изъятии из его деятельности всех заемных средств.
Из анализа полученных значений следует, что:
Коэффициент автономии меньше 0,5, следовательно, предприятие финансово зависимо, а значит, имеет нестабильное положение;
Коэффициент соотношения собственных и заемных средств хороший, значит, предприятие имеет достаточно хорошее финансовое положение;
Из полученного значения коэффициента маневренности следует, что в основном применяются арендованные основные фонды, что дает предприятию достаточно возможности для маневренности;
Коэффициент инвестирования меньше единицы, что говорит о нежизнеспособности предприятия при изъятии из его деятельности всех заемных средств.
Показатели деловой активности предприятия приведены в таблице 2.3.
Таблица 2.3 - Показатели деловой активности деятельности ООО «БФК-Экструзия»
| Наименование и условное обозначение показателя | Формула | 2005г. | 2006г. | 2007г. |
| 1. Общая оборачиваемость капитала – Кобк | ВР/ВБср | 0,98 | 1,54 | 3,65 |
| 2. Оборачиваемость собственного капитала – Кобск | ВР/Ис ср | 163,48 | 257,57 | 608,34 |
| 3. Оборачиваемость оборотных средств – Коб | ВР/Таср | 1,33 | 2,10 | 4,96 |
| 4. Оборачиваемость запасов и затрат – Кобz | ВР/Zср | 2,88 | 4,54 | 10,73 |
| 5. Оборачиваемость дебиторской задолж-ти (ДЗ) – КобДЗ | ВР/ДЗср | 10,66 | 9,08 | 8,66 |
| 6. оборачиваемость кредиторской задолж-ти (КЗ) – КобКЗ | ВР/КЗср | 2,90 | 2,37 | 4,07 |
| 7. Средний срок оборачиваемости (погашения) дебиторской задолженности –tДЗ | 365/Кобдз | 34,24 | 40,20 | 42,15 |
| 8. Средний срок оборачиваемости (погашения) кредиторской задолженности –tКЗ | 365/Кобкз | 125,86 | 154,00 | 86,68 |
| 9. Фондоотдача основных средств и прочих внеоборотных активов - Фотд | ВР/Fср | 3,68 | 5,80 | 13,70 |
| 10. ВР - годовой объем выручки от реализации продукции, т.р. | Итого | 105771 | 166651 | 393595 |
Таким образом, в целом можно сделать вывод, что у ООО «БФК-Экструзия» вполне хорошая перспектива дальнейшего экономического развития предприятия, его укрепления и роста его позиций на рынке. Несмотря на временные финансовые затруднения и неудовлетворительные показатели ликвидности и платежеспособности, наблюдается рост балансовой прибыли, а при вышерассмотренных показателях рентабельности и деловой активности, создается уверенность в светлом будущем предприятия и его работников.
2.2 Существующее положение оплаты труда на предприятии
Согласно коллективного договора, на предприятии установлена оплата труда работникам в соответствии с заключенными контрактами по утвержденным тарифным ставкам (должностным окладам) и положением о премировании в обществе, в соответствии с их квалификацией и конкретными результатами труда.
Работникам гарантируется оплата труда, в размере не ниже минимального размера оплаты труда. Работодатель признает, что обеспечение безопасности жизни и здоровья работника в процессе трудовой деятельности является его обязанностью, и оно несет за это ответственность в соответствии с законодательными актами РФ.
Социальные гарантии, работодатель обязуется:
При наличии денежных средств оказывать материальную помощь:
При рождении ребенка;
На собственную свадьбу;
На свадьбу детей;
В случае смерти членов семьи (супруг(а), дети, родители,) с выделением транспорта.
Выплата заработной платы производится своевременно в сроки, установленные коллективным договором. Окончательный расчет по заработной плате производить не позднее 20 числа следующего месяца, производить отчисления во внебюджетные фонды. В исключительных случаях отдельным работникам, выдавать внеплановый аванс в счет заработной платы в размере не более месячного заработка.
Работникам предоставляется время отдыха в соответствии с трудовым законодательством и утвержденным графиком сменности. Также дополнительно предоставляется без сохранения заработной платы в случае:
Свадьбы детей (3 дня);
Проводов в армию детей (2 дня);
Предоставляется отпуск без сохранения заработной платы на основании письменного заявления работника (ст. 128 ТК РФ):
Работающим пенсионерам по старости (по возрасту) – до 14 календарных дней в году;
Родителям и женам (мужьям) военнослужащих, погибших или умерших вследствие ранения, контузии или увечья, полученных при исполнении обязанностей военной службы, либо вследствие заболевания, связанного с прохождением военной службы – до 14 календарных дней;
Работникам в случаях рождения ребенка, регистрации брака, смерти родственников – до 5 календарных дней;
Работнику, имеющему двух и ли более детей в возрасте до 14 лет, имеющему ребенка инвалида в возрасте до 18 лет, одинокому родителю, воспитывающему ребенка до 14 лет - до 14 календарных дней;
Коллективный договор зарегистрирован в администрации Ленинского района г. Новосибирска и имеет срок действия 3 года – с 20.11.2005 по 20.11.2008.
Для учета рабочего времени и контроля за соблюдением трудового распорядка в ООО ведется табель учета рабочего времени. Табеля учета рабочего времени ведутся помесячно по установленной форме с заполнением всех реквизитов лицами, ответственными за его ведение и сдачу в бухгалтерию для начисления заработной платы. В табеле учета рабочего времени руководителем бригады, мастером или другим табельщиком ежедневно отражается время прихода работника на работу и ухода с работы, продолжительность рабочего времени, случаи опоздания на работу, неявки, простои.
Учет явок на работу и использование рабочего времени осуществляется методом сплошной регистрации, т.е. отметки всех явившихся, опоздавших и отсутствующих по каким-либо причинам.
Заполненный табель подписывается лицом, ответственным за его ведение и руководителем структурного подразделения, после чего сдается в расчетную группу бухгалтерии.
2.3 Анализ уровня заработной платы различных категорий работников за 2005-2007гг
Тарифная система ООО «БФК-Экструзия» состоит из следующих основных элементов:
Для рабочих, оплачиваемых по тарифным ставкам, месячная тарифная ставка определяется умножением часовой тарифной ставки на среднемесячное количество рабочих часов.
Для рабочих, оплата которым производится по окладам, они устанавливаются по рекомендации руководителей структурных подразделений в соответствии со штатами рабочих, квалификацией работника на основании схемы окладов рабочих. Оклады рабочим устанавливаются с учетом выполняемого объема работы. Перечень профессий рабочих, оплата которых производится по месячным окладам, утверждается генеральным директором ООО.
При полностью отработанном работником месяце оклад ему начисляется полностью, а в случае частичного отсутствия на работе он получает часть оклада пропорционально отработанному времени в соответствии с графиком работы.
Структура персонала в ООО «БФК-Экструзия» показана в таблице 2.4, данные для которой взяты из штатной расстановки организации.
Таблица 2.4 - Структура персонала в ООО «БФК-Экструзия»
| Категория персонала | 01.01.2006 | 01.01.2007 | 01.01.2008 | |||
| Основные рабочие | 94 | 64,38% | 84 | 48,84% | 134 | 56,07% |
| Вспомогательные рабочие | 16 | 10,96% | 48 | 27,91% | 53 | 22,18% |
| Специалисты | 21 | 14,38% | 27 | 15,70% | 38 | 15,9% |
| Руководители | 15 | 21,90% | 13 | 7,56% | 14 | 5,86% |
|
Всего ставок: чел., % |
146 | 100% | 172 | 100% | 239 | 100% |
Из данной таблицы видно, как выросло количество персонала на предприятии. Но это не значит, что увеличились все категории работающих, например: численность руководства уменьшилась с 21,90% до 5,86%, а численность специалистов, напротив возросла с 14,38% до 15,9%. Количество же основных и вспомогательных рабочих колеблется, то в большую, то в меньшую сторону, что объясняется покупкой нового оборудования, которое позволяет уменьшить количество основных рабочих, но напротив, требует увеличения вспомогательных рабочих.
Структура фонда оплаты труда (ФОТ) работников, данные взяты из штатного расписания, показана в таблице 2.5.
Таблица 2.5 - Структура фонда оплаты труда работников ООО «БФК-Экструзия»
| Категория персонала | ФОТ за год, руб. | Структура ФОТ, % |
|
2006 год |
9 348 301,87 |
100,00 |
| Основные рабочие | 6 018 436,74 | 64,38 |
| Вспомогательные рабочие | 1 024 573,88 | 10,96 |
| Специалисты | 1 344 285,81 | 14,38 |
| Руководители | 2 047 278,11 | 21,90 |
|
2007 год |
16 442 421,80 |
100,00 |
| Основные рабочие | 8 030 478,81 | 48,84 |
| Вспомогательные рабочие | 4 589 079,93 | 27,91 |
| Специалисты | 2 581 460,22 | 15,70 |
| Руководители | 1 243 047,09 | 7,56 |
|
Январь 2008 год |
1 585 476,59 |
100,00 |
| Основные рабочие | 888 976,72 | 56,07 |
| Вспомогательные рабочие | 351 658,71 | 22,18 |
| Специалисты | 252 090,78 | 15,90 |
| Руководители | 92908,93 | 5,86 |
Из таблицы видно, что основная доля фонда оплаты труда приходится на основных (48,84-64,38%) и вспомогательных (10,96-27,91%) рабочих.
Заработная плата руководителей и специалистов составляет (5,86-10,96%) и (14,38-15,9%) соответственно, что, однако, не свидетельствует о превышении зарплат рабочих над доходами ИТР и руководства, так как доля рабочих в численности ППП составляет 76,78%.
Из рисунков 2.2 и 2.3 видно, как изменились доли в структуре ФОТ 2006-2008 гг.
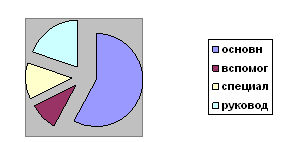
Рис. 2.2. Структура ФОТ за 2006 год, в %
Доли ФОТ за 2008 год показан на рисунке 2.3.
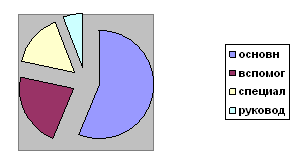
Рис. 2.3. Структура ФОТ за январь 2008 года, в %
Средний заработок работников показан в таблице 2.6, расчеты произведены по данным оборотно-сальдовых ведомостей.
Таблица 2.6 - Средняя заработная плата работников ООО «БФК-Экструзия»
| Категория персонала | Тарифная ставка (оклад) в руб. | Надбавки | Среднемесячная зарплата, руб. |
| Районный коэфф. | |||
|
2006 год |
2006 год |
2006 год |
2006 год |
| Основные рабочие | 4268,39 |
25% |
5335,49 |
| Вспомогательные рабочие | 4269,06 |
25% |
5336,32 |
| Специалисты | 4267,58 |
25% |
5334,47 |
| Руководители | 9099,02 |
25% |
11373,77 |
|
2007 год |
2007 год |
2007 год |
2007 год |
| Основные рабочие | 6373,39 |
25% |
7966,74 |
| Вспомогательные рабочие | 6373,86 |
25% |
7967,33 |
| Специалисты | 6373,98 |
25% |
7967,47 |
| Руководители | 6374,60 |
25% |
7968,25 |
|
Январь 2008 год |
Январь 2008 г. |
Январь 2008 год |
Январь 2008 год |
| Основные рабочие | 5307,32 |
25% |
6634,15 |
| Вспомогательные рабочие | 5308,06 |
25% |
6635,07 |
| Специалисты | 5307,18 |
25% |
6633,97 |
| Руководители | 5309,08 |
25% |
6636,35 |
Из данной таблицы очевидно, что средняя заработная плата на предприятии примерно одинакова, лишь доля заработной платы руководителей за 2006 год значительно превышает доли остальных категорий персонала.
На рисунке 2.4 показана диаграмма роста заработной платы всех категорий работников ООО «БФК-Экструзия», рисунок построен по данным таблицы 2.6.
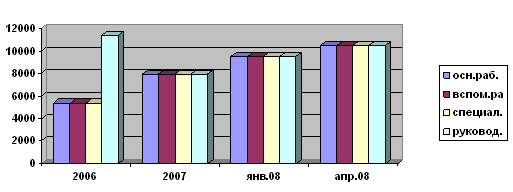
Рис. 2.4. Рост заработной платы ООО «БФК - Экструзия»
По данным за первый месяц 2008 года, который состоит из неполного трудового месяца, так как 15 выходных и праздничных дней, т.е. на одну рабочую неделю меньше, чем обычно в месяц. Значит это заработок за 16 рабочих дней (6634,89/16=414,68 в день), можно посчитать, сколько составит заработная плата за полный рабочий месяц (414,68*23=9537,64) по сравнению с 2007 годом, видно, что заработок увеличился. В планах руководства в апреле 2008 года повысить заработную плату на 10%, что составит примерно 10491,40 руб.
Оплата труда руководителей, специалистов и служащих
Оплата труда руководителей, специалистов и служащих производится на основе должностных окладов.
Должностные оклады устанавливаются администрацией предприятия в соответствие с должностью и квалификацией работника, спецификой производства и объемом выполняемой работы.
Должности и установленные оклады руководителей, специалистов и служащих в соответствии с организационной структурой производственных подразделений и отделов предприятия отражаются в штатном расписании и утверждаются генеральным директором ООО. При полностью отработанном работником месяце оклад ему начисляется полностью, а в случае частичного отсутствия на работе он получает часть оклада пропорционально отработанному времени в соответствии с графиком работы.
Действующая система оплаты труда
По результатам таблицы 2.5 мы увидели, что заработок в 2006-2008годах неизменно увеличивается, потому что стратегической целью компании были новые для них направления оплаты труда. Все действия направлены на привлечение и удержание квалифицированных работников и их продвижение внутри компании. В компании применяются три основных типа оплаты труда:
Для административно-управленческого персонала (АУП) и работников бюджетных подразделений - окладная часть и бонусы (см. приложение 2) по результатам выполнения целей;
Для производственного рабочего персонала - сдельная оплата труда с гарантированным минимумом; для специалистов – процент с гарантированным минимумом;
Для рабочих – оклад и переработки.
Выплаты по оплате труда соотносятся со среднерыночными ценами и находятся не ниже оплаты труда в конкурирующих организациях, для чего проводится ежемесячный мониторинг по рынку труда.
Система выплат связана:
С рангом должности. Ранг должности определяет место должности в иерархической структуре организации и действует в рамках минимума и максимума цен на данную должность в соответствии с рынком труда;
С аттестацией работника (для рабочих - присвоение разряда). Индивидуальная аттестация определяет, в какой части вилки оклада будет находиться конкретный работник, работающий в данной должности;
Все выплаты по заработной плате рассчитываются (помимо учета среднерыночных цен) из выделенного фонда оплаты труда.
Политика выплаты бонуса и премиальных
Бонус начисляется сотруднику только при наличии поставленных руководителем задач на месяц с критериями их выполнения. Ежемесячно руководитель согласовывает с подчиненным задачи на следующий период и оценивает степень выполнения задач за предыдущий период .
В случае сэкономленных сумм соответствующим подразделением, в т.ч. и с помощью накопления системы вычета бонусов, образуется премиальный фонд отдела. Сэкономленные деньги могут использоваться на усмотрение руководителя отдела (выплата незапланированных премий). Дополнительные выплаты оформляются через подачу служебной записки на имя директора компании.
Также работникам предоставляются ссуды и кредиты, и конечно же существует социальный пакет.
Получение сотрудниками второго высшего образования и прохождение программы профессиональной переподготовки, рассматривается как мотивационное мероприятие, и решение о финансировании принимается на основе анализа вклада сотрудника в деятельность компании и его перспективной ценности для компании.
Изучив действующую систему оплаты труда на данном предприятии, можно отметить следующие недостатки:
В подразделениях предприятия нет положения об оплате труда;
Нет тарифных сеток для рабочих, специалистов;
В оплате труда квалифицированных рабочих не учитывается качество труда;
Рамки служебных полномочий специалистов часто выходят из границ должностных инструкций, но это никак не отражается на их зарплате;
Не разработана система премирования в соответствии с квалификацией и конкретными результатами труда. Рекомендации по совершенствованию системы оплаты труда рабочих и специалистов приведены ниже, в следующей главе.
3. Совершенствование методов оплаты труда на предприятии
3.1 Предложения по применению бестарифной системы оплаты труда
«Бестарифная» система (БС) оплаты труда ставит заработок работника в полную зависимость от конечных результатов работы трудового коллектива. При БС оплаты труда работнику обычно присваивается определенный квалификационный уровень, однако никакой соответствующей тарифной ставки или оклада не устанавливается. Уровень оплаты труда полностью зависит от фонда заработной платы, начисленного по коллективным результатам работы [12.С.76].
Применяется там, где можно учесть результаты труда, где есть условия для общей заинтересованности и ответственности за конечные результаты работы. Члены трудового коллектива должны достаточно хорошо знать друг друга и полностью доверять своим руководителям. Как правило, такую систему оплаты труда применяют относительно небольшие коллективы с устойчивым составом работников, включая специалистов и руководителей.
«Плавающие оклады»
При использовании этой системы оплаты труда специалистам каждый месяц устанавливаются новые оклады. При этом оклады на следующий месяц устанавливаются по результатам работы за предыдущий месяц. К примеру, размер окладов повышается или понижается за каждый процент роста (снижения) производительности труда на обслуживаемом участке при условии выполнения задания по выпуску продукции. Другой вариант: оклады руководителей и специалистов могут формироваться от фактической прибыли.
Комиссионная оплата труда
Применяется для работников, которые трудятся по соглашениям или договорам. При этой системе оплата устанавливается в виде фиксированной доли дохода, который получает предприятие от реализации продукции (услуг), производимой работником по трудовому соглашению.
Варианты «бестарифной системы»
1 вариант. Заработная плата распределяется в соответствии с двумя коэффициентами: коэффициент квалификационного уровня и коэффициент трудового участия. Первый коэффициент является относительно постоянным и комплексно характеризует квалификационный уровень работника. Здесь учитываются данные о предыдущей трудовой деятельности работника или группы работников, относимых к этому квалификационному уровню. Второй коэффициент – трудового участия – характеризует вклад работника в текущие результаты работы.
2 вариант. Вместо двух коэффициентов определяется один сводный коэффициент оплаты труда. При его расчете учитываются как факторы квалификационного уровня работника, так и факторы результативности его работы и отношения к труду в конкретный расчетный период.
Определение коэффициента квалификационного уровня
1. Определение
коэффициента
квалификационного
уровня работника
( )
является наиболее
ответственным
моментом при
разработке
и введении
«бестарифной»
системы оплаты
труда [12.С.99]. В практике
применения
«бестарифных»
систем оплаты
труда сложились
два основных
подхода к определению
коэффициентов
квалификационного
уровня:
Исходя из соотношений в оплате труда, фактически сложившихся в период, предшествующий «бестарифной» системе оплаты труда;
Исходя из соотношений в оплате труда, вытекающих из действующих условий оплаты труда работников в период, предшествующий «бестарифной» системе.
Ниже рассматривается каждый из этих подходов более подробно.
2. Методологической основой первого подхода является положение о том, что фактический уровень квалификации работника наиболее полно отражает не присвоенный ему разряд (или должностная категория), а полученная им заработная плата. При этом, разумеется, должны быть исключены случайности, повлиявшие на размер заработной платы, а сама заработная плата должна быть приведена в сопоставимый вид, чтобы различия в количестве отработанного времени не сказывались на величине заработной платы. Формула (3.1) расчета коэффициента квалификационного уровня работника через заработную плату выглядит следующим образом:
 (3.1)
Где
 - средняя заработная
плата i –
работника за
достаточно
продолжительный
период (6мес.,
1 год и т.д.), предшествующий
введению
«бестарифной»
системы оплаты
труда, руб.;
ЗПmin – средняя заработная плата работника с самым низким уровнем оплаты за тот же период, в рублях.
При расчете средней заработной платы работника для определения коэффициента квалификационного уровня следует отбросить влияние случайных выплат.
Целесообразно учитывать следующие основные выплаты:
Оплату по сдельным расценкам (тарифным ставкам) – для рабочих и оплату по должностным окладам – для специалистов, служащих, руководителей, а также отдельных рабочих (для которых установлены оклады вместо тарифных ставок);
Премии за основные результаты деятельности, выплаченные работникам по действующим системам премирования;
Надбавки за работу в многосменном режиме (если работники систематически работают посменно);
Доплаты за совмещение профессий, расширение зон обслуживания и аналогичные выплаты;
Доплаты за повышенную интенсивность труда;
Доплаты за руководство бригадой;
Доплаты за условия труда (если они не включены в тарифные ставки и расценки и учитываются отдельно;
Оплату за выслугу лет и за стаж работы в районах Крайнего Севера и приравненных к ним районах.
Все остальные выплаты (оплата сверхурочных работ, оплата простоя и брака не по вине работника, доплаты за отклонения от условий работы, предусмотренных технологическим процессом и аналогичные выплаты) не должны учитываться при исчислении коэффициента квалификационного уровня.
Среднюю заработную плату работников целесообразно исчислять как среднечасовую заработную плату. В этом случае она будет наиболее сопоставимой по всем группам работающих [9.С.141].
Нередко коэффициенты квалификационного уровня, полученные через сопоставление индивидуальных заработков, непосредственно в расчетах заработка не используются. Они служат основой для анализа и группировки по квалификационным должностным группам. В качестве примера (табл. 3.1) можно привести коэффициенты квалификационного уровня, сгруппированные по десяти профессионально-квалификационным группам.
Таблица 3.1 - Коэффициенты квалификационного уровня
| № | Наименование квалификационно-должностных групп | Присвоенный коэффициент квалификационного уровня |
| 1 | Руководитель предприятия | 4,50 |
| 2 | Главный инженер | 4,00 |
| 3 | Заместитель руководителя предприятия | 3,60 |
| 4 | Руководители ведущих подразделений | 3,25 |
| 5 | Ведущие специалисты и рабочие | 2,65 |
| 6 | Специалисты 1 кат. и высококвалифицированные рабочие | 2,50 |
| 7 | Специалисты 2 категории и высококвалифицированные рабочие | 2,10 |
| 8 | Специалисты 3 категории и квалифицированные рабочие | 1,70 |
| 9 | Специалисты и рабочие | 1,30 |
| 10 | Неквалифицированные рабочие | 1,00 |
Попытки установить на предприятии (в подразделении) коэффициенты квалификационного уровня по определенным группам работников связаны с тем, что соотношения, определенные на основе средней заработной платы, не всегда достаточно объективно отражают действительные различия в квалификации. Это особенно важно при определении коэффициентов квалификационного уровня для специалистов, отдельных групп вспомогательных рабочих и т.п.
Установление коэффициентов квалификационного уровня по определенным группам, с корректировкой некоторых несоответствий в коэффициентах, полученных на основе сопоставления средних заработков, позволяет определить объективно необходимые в данных производственных условиях соотношения в оплате труда работников, исходя из этих функций в процессе производства. При необходимости эти функции также подлежат уточнению.
Для оценки профессионально-квалификационного уровня рабочих, специалистов и руководителей принимается единый набор признаков с их неизменной удельной значимостью: образование, стаж работы по специальности, а также активность участия в системе непрерывного повышения профессионального мастерства.
По образованию все аттестуемые работники распределяются на 5 групп, каждой из которых установлена определенная бальная оценка (табл.3.2).
Таблица 3.2 - Бальные оценки по образованию работников
| Группы | Бальные оценки | |
| 1 | Общее среднее образование (полное или неп.) | 0,10 |
| 2 | ПТУ, СПТУ | 0,15 |
| 3 | Среднее специальное | 0,25 |
| 4 | Высшее (незаконченное высшее) | 0,40 |
| 5 | Два высших образования (реализуемых на данном рабочем месте) или наличие ученой степени | 0,50 |
Поскольку наличие высшего образования у рабочих не вызывается производственной необходимостью и не всегда соответствует характеру выполняемых функций, оно приравнивается к среднему специальному и оценивается в 0,25 балла. Таким образом, минимальная оценка составляет 0,10 балла, максимальная: рабочих – 0,25, у специалистов и руководителей – 0,50 балла.
Стаж работы по специальности (учитывается весь суммарный стаж работы по специальности как база накопления опыта) учитывается следующим образом: до достижения 15 лет за каждый год стажа устанавливается 0,01 балла. При стаже, равном 15 и более годам, работнику присваивается 0,15 балла.
При оценке профессионально-квалификационного уровня необходимо учитывать активность участия работника в системе непрерывного повышения профессионального мастерства через различные формы подготовки и повышения квалификации: например, для рабочих это показано в таблице 3.3.
Таблица 3.3 - Формы подготовки и повышения квалификации для рабочих
| Краткосрочные курсы или стажировка на предприятии или курсы целевого назначения и массовые формы обучения | 0,05 балла |
| Получение второй смежной профессии, специальности, подтвержденное свидетельством | 0,10 |
| Курсы повышения квалификации (1 раз в 4 года) с выдачей свидетельства об окончании курсов или обучение в колледже | 0,15 |
| Обучение в ВУЗе | 0,20 |
Коэффициент профессионально-квалификационного уровня определяется по формуле (3.2).
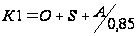 ,
(3.2)
Где О – оценка образования;
S – оценка стажа работы по специальности;
А – активность участия в системе непрерывного повышения профессионального мастерства;
0,85 – максимальная бальная оценка профессионально-квалификационного уровня.
Учет в комплексной оценке работника всей совокупности указанных моментов, представляет принципиальную новизну в системе оплаты. И является весьма эффективным для стимулирования роста профессионализма, поскольку наглядно показывает работнику, какую прибавку в его заработок даст окончание ПТУ, СПТУ, колледжа, вуза, прохождение тех или иных курсов повышения квалификации, приобретение второй смежной профессии, каждый отработанный по специальности год [16.С.83].
Оценка сложности выполняемых функций рабочих проводится по признакам, учтенным в тарифно-квалификационном справочнике и отраженном в тарифном разряде. Кроме того, принимается во внимание и признаки, не охваченные тарифно-квалификационным справочником, но повышающие сложность труда рабочих и требующие от них большего напряжения, опыта и усилий.
Такими признаками является: разнообразие работ, функции руководства звеном или бригадой, дополнительная ответственность в технологическом процессе, либо работа на самоконтроле.
Оценка результатов труда производится по количественным, качественным признакам и соблюдению сроков выполнения работ (ритмичности).
Комплексная оценка трудового вклада достигается учетом всех рассмотренных элементов оценки (профессионально-квалификационного уровня и деловых качеств рабочего, сложности работ и результатов труда).
Определение коэффициента трудового участия
Коэффициент трудового участия (КТУ) - представляет собой обобщенную количественную оценку реального вклада каждого работника в результаты коллективного труда в зависимости от индивидуальной производительности и качества работы. Различают КТУ базовый и КТУ фактический [5.С.79].
КТУ базовый – постоянный коэффициент, который устанавливается каждому члену бригады и показывает, на какую долю распределяемого заработка изначально претендует тот или иной член бригады.
КТУ фактический получается после корректировки базового КТУ в сторону увеличения или уменьшения, по результатам фактической работы за определенный период времени.
При установлении факторов, влияющих на повышение и понижение КТУ, рекомендуется учитывать:
Фактическое совмещение профессий и расширение зон обслуживания;
Выполнение более сложных работ и работ за отсутствующего рабочего;
Помощь в работе другим членам бригады;
Соблюдение трудовой и производственной дисциплины и другое.
Порядок определения и применения КТУ устанавливается для бригады в соответствии с действующим на предприятии положением, утвержденным руководителем предприятия по согласованию с профсоюзом.
По КТУ может распределяться только переменная часть заработной платы или весь заработок.
Если по КТУ распределяется переменная часть заработной платы – это значит, что по КТУ распределяется сдельный приработок и премия, все виды коллективных премий, материального поощрения, экономия фонда заработной платы, полученная в результате высвобождения персонала и не использованная на доплаты за совмещение профессий, расширение зон обслуживания и увеличение объема выполняемых работ, и другие виды коллективной оплаты.
Базовый КТУ при распределении переменной части заработной платы чаще всего принимается равным 1. Фактический КТУ определяется как базовый плюс-минус корректировка в зависимости от повышающих и понижающих факторов.
При снижении КТУ за производственные упущения, прогулы и другие нарушения, за которые предусмотрено лишение премии полностью или частично, величина уменьшения в связи с этим заработной платы не может превышать сумму начисленной данному рабочему премии. Минимальный размер заработка члена бригады не может быть ниже размера тарифной ставки за отработанное время, за исключением случаев, предусмотренных трудовым законодательством.
В случае, если при помощи КТУ распределяется не только переменная часть заработной платы, а весь заработок, то базовый КТУ равен 1. В этом случае КТУ базовый может быть установлен как