Рынок государственных ценных бумаг
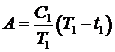
где: — величина
ближайшего купона;
 — длительность текущего купонного периода в днях;
 — число дней до выплаты ближайшего купона.
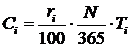
где:
 — номинальная стоимость облигации /
непогашенная часть номинальной стоимости облигации;
 — размер купонной ставки;
 — длительность купонного периода в днях.
По выпускам облигаций федерального займа с переменным купонным доходом (ОФЗ-ПК) для целей расчета доходности купонные ставки по неизвестным купонам принимаются равными последней известной ставке по данному выпуску.
Средневзвешенный срок выплат по ОФЗ рассчитывается по следующей формуле:
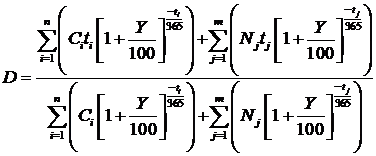
где:
 — эффективная доходность к погашению;
 — число дней до выплаты
 -го купона;
 — величина -го купона;
 — количество купонов;
 — срок до
 -й выплаты
номинальной стоимости;
 — размер -й выплаты
номинальной стоимости облигации;
 — количество платежей по основной сумме долга.
Определение доходности государственных ценных бумаг позволяет реально оценить ситуацию на рынке государственных облигаций и ориентирует на вложение средств в более прибыльные ценные бумаги.
2. Особенности рынка государственных ценных бумаг в Российской Федерации, состояние и перспективы
Виды российских государственных ценных бумаг, особенности их эмиссии и обращения
Классификацию российских государственных ценных бумаг можно представить в рамках таблицы №1.
Таблица 1 – Виды государственных ценных бумаг
|
Уровни органов власти |
Виды государственных ценных бумаг | ||
| Краткосрочные | Среднесрочные | Долгосрочные | |
| Федеральные органы власти | Краткосрочные облигации и векселя |
Облигации федерального займа (ОФЗ) Облигации сберегательного займа (ОГСЗ) |
Государственные долговые облигации (ГДО) |
| Облигации внутреннего валютного займа (ОВВЗ) | |||
| Другие органы гос. власти |
Краткосрочные бескупонные облигации, векселя |
Среднесрочные облигации. Муницип жилищные сертификаты |
Источник: Рынок ценных бумаг: учебник под ред. В.А.Галанова, А.И. Басова. - 2-е изд., перераб. и доп. -М.: Финансы и статистика. 2007.
Государственные долгосрочные облигации – ГДО.
Государственные долгосрочные ценные бумаги представлены государственным республиканским внутренним займом РСФСР 1991 г. Данный заём осуществлялся в виде государственных долгосрочных облигаций с купонной ставкой — 15% годовых сроком на 30 лет с 1 июля 1991 г. по 1 июля 2021 г. Облигации были выпущены в бланковом виде с набором купонов и реализовывались только среди юридических лиц[4] . Владельцы облигаций займов могут перепродавать их через учреждения банков юридическим лицам, а также кредитным учреждениям.
Доходы по облигациям займа выплачиваются учреждениями банков в безналичном порядке один раз в год. Срок выплаты доходов наступает 1 июля каждого года, начиная с 1 июля 1992 года. Доход по облигациям может быть получен владельцем облигации в любое время начиная с 1 июля текущего года по 30 июня следующего года включительно.
Облигации внутреннего валютного займа – ОВВЗ 1993 г.
В июне 1991 г. произошло банкротство Банка внешнеэкономической деятельности СССР, который оказался не в состоянии вернуть юридическим и физическим лицам их валютные средства, которые к этому моменту хранились на счете Банка. С целью гарантирования возвращения этих средств российским резидентам Министерством финансов Российской Федерации в первой половине 1993 г. был выпущен внутренний валютный заем, в соответствии с которым долги перед юридическими лицами переводились в облигации этого займа. (Долги перед физическими лицами были погашены в полном объеме с 1 июля 1993 года).
Процентная ставка по данному виду облигаций составляет 3% годовых. Номинал облигации — 1000, 10.000 и 100.000 долларов США. Форма выпуска — предъявительская облигация с купонами. Дата выплаты по купонам — 14 мая каждого года; купон действителен в течение 10 лет.
Погашение облигаций производится по их нарицательной (номинальной) стоимости после предъявления облигаций и последних купонов, подлежащих оплате, не позднее чем за 30 календарных дней до соответствующей даты погашения[5] .
Облигации внутреннего валютного займа могут свободно продаваться и покупаться с расчетом за рубли или за конвертируемую валюту. Вывоз этих облигаций из России запрещен.
Приобретение этих облигаций иностранными юридическими или физическими лицами (т.е. нерезидентами) разрешено только за счет средств специальных рублевых счетов в уполномоченных российских банках. Валютные облигации могут вноситься в качестве вклада в уставный капитал предприятий и коммерческих организаций.
Имеется биржевой и внебиржевой рынок рассматриваемых облигаций. Биржевой рынок организован на базе Московской межбанковской валютной биржи. Число его участников сравнительно невелико и насчитывает несколько десятков торгующих фирм.
Государственные краткосрочные бескупонные облигации (ГКО).
ГКО – высоколиквидные ценные бумаги, сроки их обращения в денежных средствах минимальны. Это позволяет официальным дилерам и их клиентам быстро и надёжно инвестировать находящиеся в их распоряжении временно свободные средства. Операционные издержки при таких инвестициях сравнительно невелики. Дополнительное преимущество инвестиций в ГКО состоит в том, что все виды доходов от операций с этими ценными бумагами освобождены от налога на прибыль.
Эволюция рынка привела к тому, что ГКО при первичном размещении в известном смысле играют определённую макроэкономическую роль. Приобретая или продавая облигации, ЦБР тем самым будет соответственно увеличивать дополнительную ликвидность либо изымать избыточную с денежного рынка. Складывающаяся доходность по ГКО станет важнейшим денежным ориентиром денежного рынка. Вторым следствием, обусловленным характером структурного свойства, стало расширение рынка ГКО, закономерно вызывающее существенное перераспределение оборотов и финансовых средств между валютными, кредитным и облигационными секторами денежного рынка в пользу последнего.
Надёжность ГКО по сравнению со всеми другими инструментами финансового рынка, в том числе и государственными, представляется достаточно высокой, поскольку агентом выступает Центральный Банк России, который по соглашению с Минфином в случае, если Минфин окажется не в состоянии что-либо погасить, автоматически погашает рефинансируемые выпуски, так что надёжность ГКО исключительно высока.
Ликвидность данного вида ценных бумаг довольно высока, так как на рынке присутствует маркет-мейкер, роль которого выполняет Центральный Банк России, который вполне в состоянии поддержать ликвидность в тот момент, когда предложений на продажу больше, чем на покупку, поддержать тем, чтобы в такой момент купить бумаги, а потом продать.
Эмиссия государственных краткосрочных бескупонных облигаций осуществляется отдельными выпусками. Объем каждого выпуска определяется Министерством финансов Российской Федерации исходя из предельного объема эмиссии этих облигаций, установленного Правительством Российской Федерации на соответствующий год.[6] Владельцами государственных краткосрочных бескупонных облигаций могут быть российские и иностранные юридические и физические лица. Номинальная стоимость государственных краткосрочных облигаций выражается в валюте Российской Федерации и составляет 1000 рублей. Государственные краткосрочные облигации размещаются путем проведения аукциона.
Государственные краткосрочные бескупонные облигации выпускаются в документарной форме с обязательным централизованным хранением в депозитариях. Документом, удостоверяющим права, закрепляемые государственными краткосрочными бескупонными облигациями каждого выпуска, является глобальный сертификат, реквизиты которого устанавливаются Министерством финансов Российской Федерации в соответствии с законодательством Российской Федерации и настоящими Генеральными условиями. Глобальный сертификат хранится в депозитарии.
Доходом по государственным краткосрочным облигациям считается дисконт, полученный в виде разницы между ценой размещения (покупки) и ценой погашения (продажи).[7]
Доходность определялась на основе рыночных торгов. Доходность на момент выпуска устанавливалась в ходе проведения аукционов по так называемым конкурентным заявкам, т.е. заявкам, которые принимают участие в определении цены облигации.
Облигации федерального займа (ОФЗ).
ОФЗ – первые среднесрочные ценные бумаги, которые появились в Российской Федерации. Появление ОФЗ и для Минфина, и для всей финансовой системы имеет исключительно важное значение, поскольку при этом появляется некоторая стабильность на рынке государственного долга. Происходит приближение к идее долгосрочных заимствований, которые желательны на любом финансовом рынке.
ОФЗ выпускаются сроком на один год и две недели, что объясняется особенностями российского законодательства (нужен срок более года, чтобы бумага считалась среднесрочной), и удобством начисления доходности (плюс две недели). По этой бумаге доходы выплачиваются раз в квартал, причём доход привязан к доходу на рынке ГКО: берутся четыре последних выпуска ГКО, исчисляется средняя взвешенная и по этой величине ОФЗ продаётся (в безбумажном виде) на аукционе на ММВБ. Как и цены на ГКО, цену на эту бумагу ставят сами инвесторы. Роль Минфина сводится к тому, чтобы определить, устраивает ли Министерство эта цена. Это называется ценой отсечения: Министерство финансов отсекает те предложения, которые ему невыгодны, и принимает те, которые выгодны.
Облигации федеральных займов выпускаются в документарной форме с обязательным централизованным хранением. Документом, удостоверяющим права, закрепляемые облигациями федеральных займов каждого выпуска, является глобальный сертификат, оформляемый на этот выпуск. Глобальный сертификат хранится в депозитарии[8] .
До августа 1998 г. выпускались ОФЗ с переменным и постоянным купонным доходом. Доход по ОФЗ с переменным купонным доходом устанавливался на каждые последующие три месяца исходя из средней доходности по ГКО.
Задолженность по ОФЗ со сроками погашения до 31.12.99 г. и выпущенных в обращение до 17.08.98 г. реструктурирована во вновь выпускаемые ОФЗ с фиксированным купонным доходом[9] (ОФЗ-ФД) со сроками обращения 4 и 5 лет с соответствующими процентными ставками, с постоянным купонным доходом (ОФЗ-ПД) со сроком обращения 3 года и нулевым купонным доходом.
Облигации государственного сберегательного займа (ОГСЗ).
Облигации государственного сберегательного займа являются государственными ценными бумагами на предъявителя и выпускаются в документарной форме без обязательного централизованного хранения. Документом, удостоверяющим права, закрепляемые облигациями каждого выпуска, является сертификат.[10] Номинальная стоимость Облигации указана в валюте Российской Федерации и составляет 1000 (одну тысячу) рублей. Владельцы — юридические и физические лица; резиденты и нерезиденты.
По срокам обращения Облигации могут быть краткосрочными, среднесрочными или долгосрочными.
ОГСЗ свободно продаются и покупаются на вторичном рынке. Первичное размещение ОГСЗ осуществляется Министерством финансов в форме закрытых торгов.
Владелец облигаций имеет право на получение при их погашении суммы основного долга (номинальной стоимости), а также дохода в соответствии с условиями выпуска в виде процента, начисляемого на номинальную стоимость облигации.
Облигации являются именными государственными ценными бумагами и предоставляют Инвесторам право на:
получение при погашении Облигаций их номинальной стоимости;
получение доходов в виде процентов, начисляемых исходя из номинальной стоимости Облигаций;
предъявление Облигаций к обмену на федеральные государственные ценные бумаги;
предъявление Облигаций к выкупу в объемах и в сроки, определенные решением о выпуске Облигаций. [11]
Форма выплаты дохода — купонная; процентный доход устанавливается на каждые последующие три месяца и выплачивается ежеквартально учреждениями Сбербанка РФ.
Государственные облигации, размещаемые на мировом рынке
С 1996 г. Россия осуществляет размещение своих долговых ценных бумаг на мировом рынке. На европейском рынке эти бумаги называются еврооблигациями.
Сроки размещения еврооблигаций составляет 5—10 лет. Доход — купонный, в процентах к номиналу (примерно 9—13% годовых); выплачивается в валюте номинала 1—2 раза в год. Форма существования еврооблигаций обычно бездокументарная.
Еврооблигации свободно обращаются на мировом рынке ценных бумаг. В отличие от рассмотренных ранее государственных ценных бумаг еврооблигации представляют собой форму государственного внешнего, а не внутреннего долга.
Ценные бумаги региональных органов государственной власти
Федеральным законом «Об особенностях эмиссии и обращения государственных и муниципальных ценных бумаг» классификация государственных ценных бумаг имеет следующий вид:
• федеральные государственные ценные бумаги, т.е. ценные бумаги, выпускаемые федеральным правительством, рассмотренные выше;
• государственные ценные бумаги субъектов Российской Федерации, т.е. ценные бумаги, выпускаемые этими субъектами государственного управления;
• муниципальные ценные бумаги, т.е. ценные бумаги, выпускаемые от имени муниципального органа государственного управления.
Ценные бумаги субъектов Федерации и муниципальных органов власти есть ценные бумаги, выпускаемые региональными органами государственной власти, то есть региональные ценные бумаги.
Задачей региональных ценных бумаг является привлечение финансовых ресурсов региональными органами государственной власти для:
• покрытия временного дефицита регионального бюджета;
• финансирование бесприбыльных объектов, требующих единовременных вложений крупных средств, которыми не располагает ежегодный бюджет: строительство, реконструкция и ремонт объектов социального и объектов региональной инфраструктуры;
• финансирование прибыльных проектов, вложения в которые окупаются в течение нескольких лет за счет получаемой от них прибыли;
• финансирование проектов строительства, ремонта и реконструкции жилья, как правило, на основе их самоокупаемости, т.е. затраты компенсируются выручкой от продажи всего или части построенного жилого фонда.
Существуют две главные формы региональных займов: выпуск региональных ценных бумаг и ссуды. Региональные ценные бумаги обычно выпускаются в виде облигаций, реже векселей[12] . Ссуды могут предоставляться либо по бюджетной линии (бюджетные ссуды вышестоящих бюджетов), либо коммерческими банками. В последнем случае ссуда местным органам власти обычно не отличается от аналогичных ссуд предприятиям и организациям. В мировой практике выпуск муниципальных ценных бумаг является основной формой муниципального займа, поскольку это обходится дешевле, чем брать ссуду в коммерческих банках, за счет предоставляемых по этим ценным бумагам налоговых льгот.
Региональные ценные бумаги имеют обычно статус государственных ценных бумаг с точки зрения вопросов налогообложения для юридических и физических лиц, а также порядка эмиссии и обращения.
Основными покупателями региональных ценных бумаг выступают: местное население, коммерческие банки, страховые и пенсионные фонды, другие организации и предприятия. Приобретение указанных ценных бумаг оказывается привлекательным для инвесторов по двум основным причинам:
• более высокая конечная их доходность по сравнению с банковскими депозитами за счет налоговых льгот;
• надежность этих ценных бумаг по сравнению с ценными бумагами акционерных обществ или банков.
Обеспечением этих ценных бумаг обычно являются доходы соответствующего бюджета в целом или их определенные виды, муниципальное имущество либо доходы от реализации инвестиционных проектов, под которые выпущены региональные облигации.
Решение о региональном займе и форме его выпуска (обычно в виде муниципальных облигаций) принимает руководящий орган местного самоуправления. Размещение облигационного займа осуществляется через посредство одного или нескольких уполномоченных на это коммерческих банков или других коммерческих структур. Выбор таких посредников для размещения займов должен осуществляться на конкурсной основе с учетом минимизации расходов местного органа власти на выпуск и обращение облигаций. Уполномоченный банк (или банки) через свои отделения, отделения других банков или